

Dimensioni e quota di mercato uniformi
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
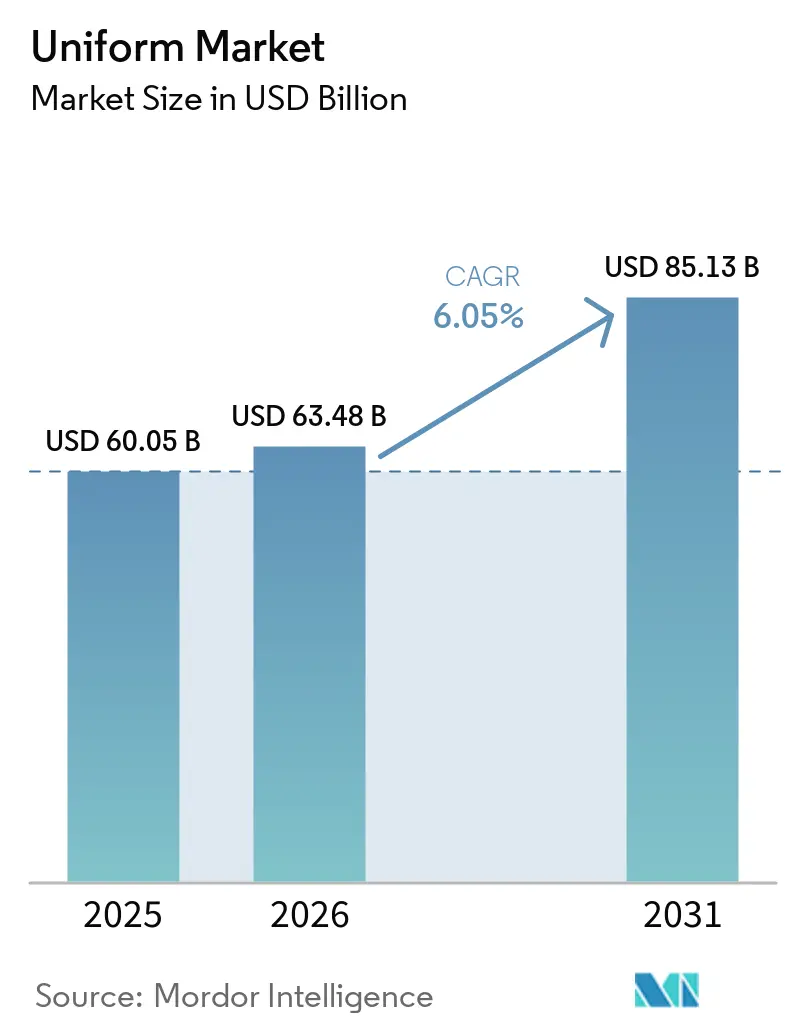
| Dimensione del mercato (2026) | 63.48 miliardo di dollari |
| Dimensione del mercato (2031) | 85.13 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
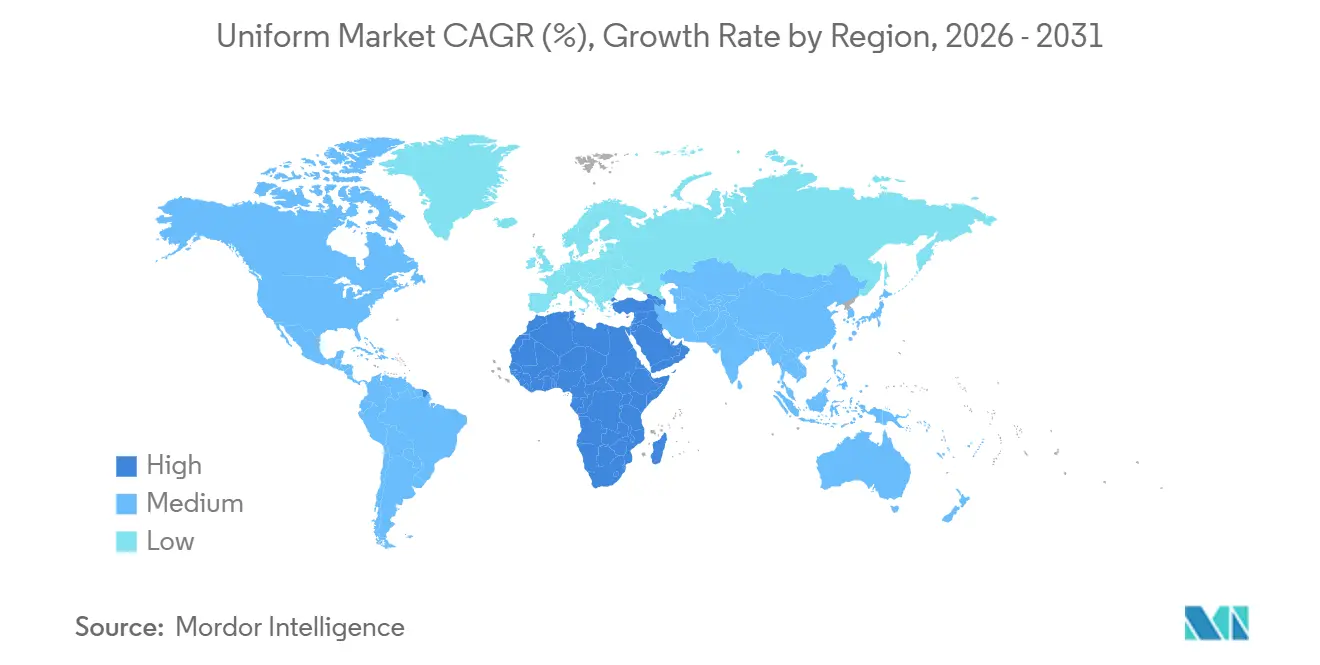
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
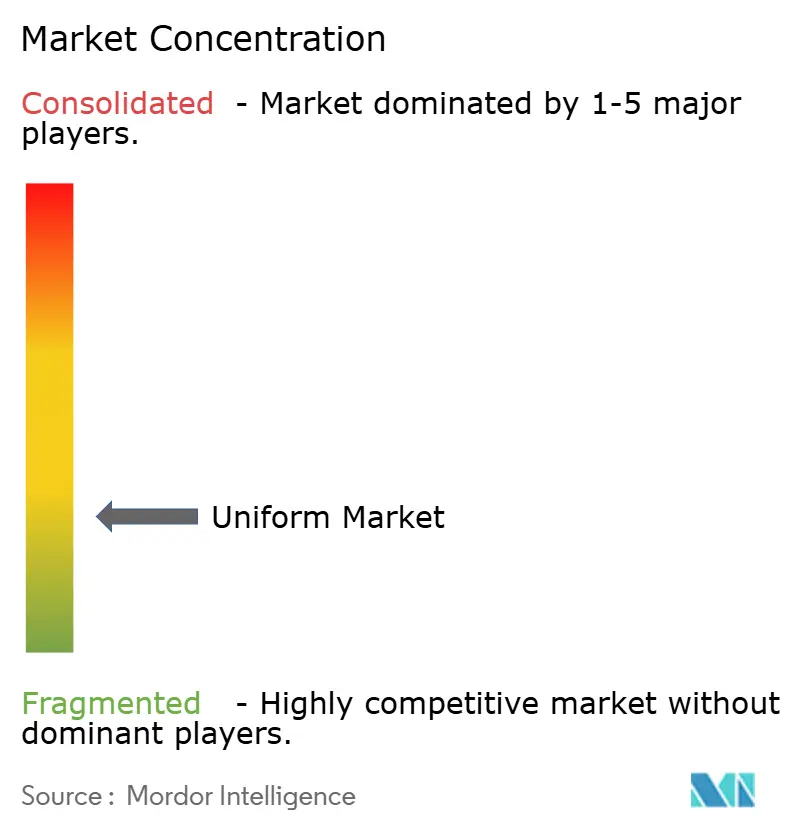
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato uniforme a cura di Mordor Intelligence
Si prevede che il mercato delle uniformi crescerà da 60.05 miliardi di dollari nel 2025 a 63.48 miliardi di dollari nel 2026, per poi raggiungere gli 85.13 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.05% nel periodo 2026-2031. Il mercato delle uniformi sta registrando una crescita costante, trainata dall'espansione dell'occupazione nei settori sanitario, manifatturiero, alberghiero, logistico e dei servizi, nonché dalla crescente attenzione alla sicurezza sul lavoro, alla conformità normativa e all'immagine aziendale. Le organizzazioni stanno adottando uniformi standardizzate per rafforzare l'identità del marchio, migliorare la sicurezza dei dipendenti e mantenere un'immagine professionale coerente. La domanda si sta inoltre orientando verso tessuti resistenti, funzionali e sostenibili che migliorano il comfort di chi li indossa e riducono i costi del ciclo di vita. Le piattaforme di approvvigionamento digitali e i modelli di gestione dei servizi per le uniformi stanno semplificando i processi di acquisto, gestione delle scorte e sostituzione, migliorando l'efficienza dei programmi per le aziende in diversi settori di utilizzo finale.
Punti chiave del rapporto
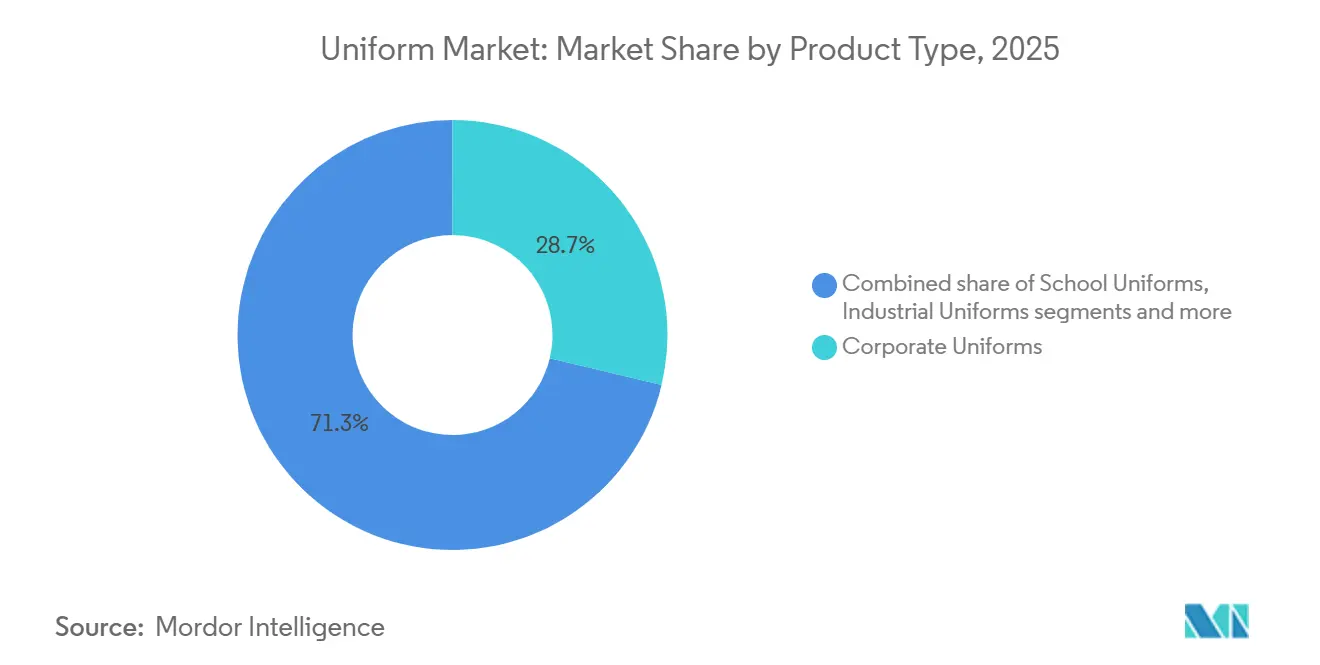
- Per tipologia di prodotto, le uniformi aziendali detenevano il 28.74% della quota di mercato delle uniformi nel 2025, mentre si prevede che le uniformi industriali cresceranno a un tasso annuo composto del 7.05% dal 2026 al 2031.
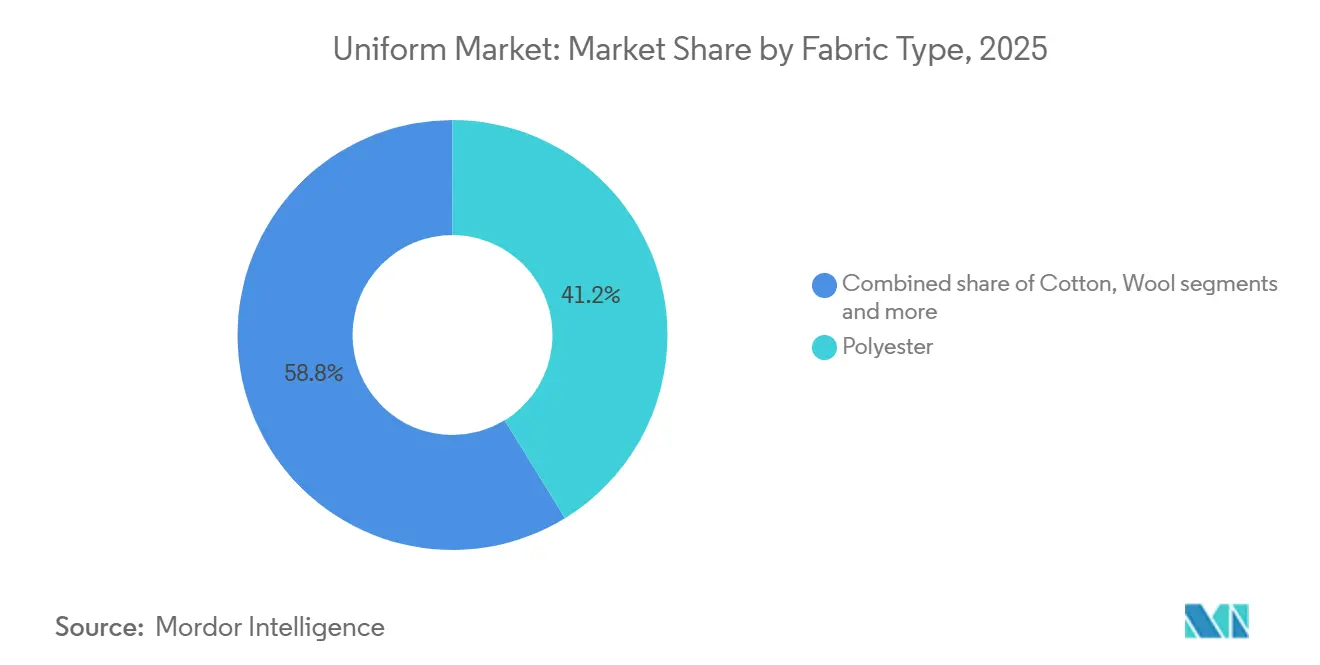
- Per tipologia di tessuto, il poliestere rappresentava il 41.23% del mercato delle uniformi nel 2025, mentre si prevede che i tessuti misti cresceranno a un tasso annuo composto del 7.53% fino al 2031.
- Per canale di distribuzione, le vendite offline hanno raggiunto una quota del 66.13% nel 2025, mentre si prevede che i canali online registreranno la crescita più rapida, con un CAGR dell'8.13% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva una quota del 39.11% nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 6.95% dal 2026 al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle uniformi
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Maggiore enfasi sulla sicurezza sul lavoro e sul rispetto delle normative. | + 1.8% | Globale, con impatto concentrato in Nord America ed Europa | A breve termine (≤ 2 anni) |
| Crescente domanda di programmi di branding aziendale e di identità dei dipendenti. | + 1.2% | Presente a livello globale, con una presenza più forte nei settori dei servizi in Nord America, Europa e Asia-Pacifico. | Medio termine (2–4 anni) |
| Aumento della partecipazione agli sport organizzati e alle attività di squadra. | + 0.7% | Nord America, nucleo dell'Asia-Pacifico, con ripercussioni sul Medio Oriente e sull'Africa. | Medio termine (2–4 anni) |
| Aumento dell'occupazione nei settori sanitario, alberghiero, manifatturiero e logistico. | + 1.5% | Globale; il nucleo dell'Asia-Pacifico e il Medio Oriente e l'Africa sono le aree a più rapida accelerazione. | A lungo termine (≥ 4 anni) |
| Crescente preferenza per soluzioni di uniformi sostenibili e durevoli | + 0.6% | Europa (capofila regolatrice), Nord America, ricaduta nella regione Asia-Pacifico | Medio termine (2–4 anni) |
| Progressi nel campo dei tessuti per uniformi ad alte prestazioni e funzionali | + 0.8% | Globale, con attività di ricerca e sviluppo concentrate in Europa e Asia orientale. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dell'attenzione alla sicurezza sul lavoro e al rispetto delle normative.
I governi e le autorità di regolamentazione di tutto il mondo stanno rafforzando i requisiti di sicurezza sul lavoro, incoraggiando i datori di lavoro a investire in uniformi e indumenti protettivi standardizzati conformi alle normative in materia di salute e sicurezza sul lavoro. Settori come la produzione, l'edilizia, la sanità, l'industria alimentare e i servizi di pubblica utilità richiedono sempre più indumenti specifici per ogni ruolo al fine di migliorare la sicurezza, l'igiene e la conformità operativa dei lavoratori. L'Organizzazione Internazionale del Lavoro (OIL) continua a monitorare gli indicatori globali di sicurezza sul lavoro, ribadendo l'importanza delle misure di sicurezza preventive e della conformità in tutti i luoghi di lavoro. Questa costante attenzione normativa sostiene la domanda a lungo termine di abbigliamento da lavoro conforme. La crescente enfasi sulla conformità è ulteriormente rafforzata dalle iniziative di controllo di agenzie come l'Occupational Safety and Health Administration (OSHA) negli Stati Uniti. L'OSHA richiede alle aziende dei settori interessati di inviare elettronicamente i dati relativi agli infortuni e alle malattie sul lavoro tramite la sua applicazione di monitoraggio degli infortuni, rafforzando la supervisione delle pratiche di sicurezza sul lavoro. Poiché i datori di lavoro continuano a investire in misure che riducono i rischi professionali e si conformano alle normative in continua evoluzione, si prevede che la domanda di uniformi e indumenti protettivi certificati rimarrà un fattore chiave del mercato globale delle uniformi.
Crescente domanda di programmi di branding aziendale e di identità dei dipendenti
Le organizzazioni dei settori della vendita al dettaglio, dell'ospitalità, della sanità, dell'aviazione, della logistica e di altri settori a diretto contatto con il pubblico stanno adottando sempre più uniformi standardizzate per rafforzare l'identità aziendale e mantenere un'immagine di marca coerente. Le uniformi rendono i dipendenti facilmente riconoscibili, rafforzando al contempo la professionalità, la fiducia e la qualità del servizio durante le interazioni con i clienti. Con l'espansione delle aziende in diverse sedi e reti di franchising, il mantenimento di un'identità visiva unificata attraverso l'abbigliamento personalizzato è diventato una componente importante delle strategie di branding aziendale. La crescente attenzione all'identità dei dipendenti e alla coerenza del marchio sta incoraggiando le organizzazioni a investire in programmi di uniformi personalizzate che incorporano loghi aziendali, colori e design specifici per ruolo. Oltre a migliorare la visibilità del marchio, le uniformi standardizzate favoriscono la coesione del team, semplificano l'identificazione dei dipendenti e contribuiscono a un ambiente di lavoro più organizzato. Questi fattori alimentano la continua domanda di uniformi sia nelle organizzazioni del settore privato che in quelle del settore pubblico, supportando la crescita del mercato a lungo termine.
Aumento della partecipazione agli sport organizzati e alle attività di squadra
La crescente partecipazione agli sport organizzati, all'atletica scolastica, ai campionati amatoriali e ai club ricreativi sta alimentando la domanda di divise di squadra in istituti scolastici, organizzazioni sportive e programmi comunitari. Le divise rafforzano l'identità di squadra, migliorano il riconoscimento dei giocatori e creano un'immagine professionale durante le competizioni e gli allenamenti. Con l'espansione degli investimenti nello sport di base e nei programmi atletici organizzati, si prevede una crescita della domanda di abbigliamento sportivo personalizzato e di divise di squadra sia tra i giovani che tra gli adulti. I recenti trend di partecipazione riflettono la forza di questa domanda. Secondo la Sports & Fitness Industry Association (SFIA), nel 2025 ben 250 milioni di americani hanno partecipato ad almeno uno sport, un'attività fisica o un'attività all'aperto, il livello più alto da quando l'associazione ha iniziato a monitorare la partecipazione.[1]Fonte: Sport & Fitness Industry Association, "La partecipazione raggiunge un nuovo massimo, ma la maggior parte degli americani non rispetta ancora le linee guida raccomandate per l'attività settimanale, secondo il rapporto SFIA 2026", sfia.orgLa SFIA ha inoltre riferito che nel 2025 gli sport di squadra hanno superato per la prima volta i 90 milioni di partecipanti, a testimonianza della continua crescita delle attività atletiche organizzate e ricreative.[2]Fonte: Sport & Fitness Industry Association, "La partecipazione raggiunge un nuovo massimo, ma la maggior parte degli americani non rispetta ancora le linee guida raccomandate per l'attività settimanale, secondo il rapporto SFIA 2026", sfia.orgInoltre, la National Federation of State High School Associations (NFHS) ha riportato un record assoluto di 8,062,302 partecipanti agli sport delle scuole superiori statunitensi durante l'anno scolastico 2023-24, con un aumento di 210,469 partecipanti rispetto all'anno precedente.[3]Fonte: National Federation of State High School Associations, "La partecipazione agli sport scolastici supera per la prima volta gli otto milioni nel 2023-24", nfhs.orgSi prevede che questa crescente partecipazione sosterrà la domanda di abbigliamento e uniformi di squadra in scuole, club e leghe amatoriali.
Aumento dell'occupazione nei settori sanitario, alberghiero, manifatturiero e logistico.
La crescente occupazione nei settori sanitario, alberghiero, manifatturiero, logistico e in altri settori ad alta intensità di manodopera sta generando una domanda costante di uniformi, poiché le aziende espandono il proprio organico e assumono nuovi dipendenti. Questi settori richiedono un abbigliamento standardizzato per migliorare la sicurezza sul lavoro, mantenere elevati standard igienici, garantire la conformità normativa e promuovere un'immagine aziendale professionale. Con l'aumento del personale per supportare la crescita operativa, l'approvvigionamento di uniformi rimane una componente essenziale della gestione della forza lavoro. L'espansione dei settori dei servizi e delle attività industriali sta ulteriormente rafforzando la necessità di uniformi specifiche per ruolo, progettate per soddisfare i requisiti funzionali e operativi. I datori di lavoro investono sempre più in abbigliamento da lavoro resistente, comodo e funzionale, che migliori le prestazioni dei dipendenti e supporti un'identità di marca coerente in diverse sedi. Oltre all'inserimento di nuovi dipendenti, i cicli di sostituzione ricorrenti dovuti all'usura degli indumenti e alle mutevoli esigenze della forza lavoro continuano a generare una domanda costante di uniformi in un'ampia gamma di settori di utilizzo finale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi delle materie prime e dei fattori produttivi tessili | -1.2% | Globale; impatto concentrato nei principali centri manifatturieri dell'Asia-Pacifico. | A breve termine (≤ 2 anni) |
| Preoccupazioni ambientali legate ai rifiuti tessili e alla frequente sostituzione delle uniformi. | -0.5% | Europa (pressione normativa), Nord America e ricaduta nella regione Asia-Pacifico | Medio termine (2–4 anni) |
| Complessità di personalizzazione e dimensionamento in base alle diverse esigenze della forza lavoro. | -0.5% | Presente a livello globale; concentrata in mercati frammentati in Asia meridionale, Medio Oriente e Africa e Sud America. | Medio termine (2–4 anni) |
| Produzione di uniformi contraffatte e non autorizzate che creano rischi per la sicurezza e l'integrità del marchio | -0.3% | A livello globale, il rischio è aumentato nei centri di produzione dell'Asia-Pacifico e nei mercati dei prodotti per eventi del Nord America. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi delle materie prime e dei fattori produttivi tessili
Le fluttuazioni dei prezzi delle principali materie prime, tra cui cotone, poliestere, fibre speciali, coloranti e prodotti chimici tessili, rappresentano una sfida significativa per i produttori di uniformi. Le variazioni dei prezzi delle materie prime, dei costi energetici e delle spese di trasporto possono aumentare i costi di produzione e creare incertezza nelle strategie di approvvigionamento e di prezzo. Poiché le uniformi vengono spesso fornite in base a contratti a lungo termine con prezzi fissi, i produttori possono subire pressioni sui margini quando i costi degli input aumentano inaspettatamente. Le interruzioni della catena di approvvigionamento e le fluttuazioni nella disponibilità di input tessili complicano ulteriormente l'approvvigionamento, soprattutto per i produttori che servono più regioni. L'aumento dei costi di tessuti, finiture e materiali di finitura può anche influire sulle tempistiche di produzione e sulla pianificazione delle scorte, rendendo più difficile mantenere prezzi competitivi. Questi fattori incoraggiano i produttori a diversificare le strategie di approvvigionamento e a ottimizzare l'utilizzo dei materiali, ma la continua volatilità dei costi degli input tessili rimane un freno fondamentale alla crescita del mercato globale delle uniformi.
Preoccupazioni ambientali legate ai rifiuti tessili e alla frequente sostituzione delle uniformi
Le crescenti preoccupazioni ambientali stanno portando a un maggiore controllo sui rifiuti tessili generati dalla frequente sostituzione e smaltimento delle uniformi. Le uniformi utilizzate in settori come quello sanitario, alberghiero, manifatturiero e dei servizi aziendali vengono spesso sostituite a causa dell'usura, degli aggiornamenti del marchio o delle mutate esigenze sul posto di lavoro, con conseguente produzione di ingenti quantità di indumenti da smaltire. Ciò ha sollevato preoccupazioni in merito ai rifiuti destinati alle discariche, al consumo di risorse e all'impatto ambientale della produzione e dello smaltimento tessile. Di conseguenza, le organizzazioni stanno ponendo maggiore enfasi sull'estensione del ciclo di vita degli indumenti, sul miglioramento della riciclabilità dei tessuti e sull'adozione di pratiche di approvvigionamento più sostenibili. Tuttavia, la transizione verso fibre riciclate, programmi di economia circolare tessile e processi produttivi ecocompatibili comporta spesso costi più elevati in termini di materiali e costi operativi. Trovare un equilibrio tra obiettivi di sostenibilità, durata, prestazioni ed economicità rimane una sfida sia per i produttori di uniformi che per gli utenti finali, frenando una crescita più ampia del mercato.
Analisi del segmento
Per tipologia di prodotto: Settore di ristrutturazioni industriali
Nel 2025, le uniformi aziendali hanno rappresentato la quota maggiore del mercato, pari al 28.74%, grazie alla loro ampia diffusione in settori quali quello bancario, alberghiero, della vendita al dettaglio, dell'aviazione, della sanità e in altri settori a diretto contatto con il pubblico. Le organizzazioni utilizzano sempre più uniformi standardizzate per rafforzare l'identità aziendale, mantenere un'immagine professionale e migliorare il riconoscimento dei dipendenti, garantendo al contempo uniformità tra le diverse sedi. La regolare espansione della forza lavoro, i cicli di ricambio del personale e gli aggiornamenti periodici del marchio contribuiscono ulteriormente al costante approvvigionamento di uniformi aziendali, consolidando la leadership di mercato di questo segmento.
Si prevede che le uniformi industriali registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.05%, nel periodo 2026-2031, grazie alla crescita dell'occupazione nei settori manifatturiero, edile, logistico, dei servizi di pubblica utilità e dell'energia. La crescente attenzione alla sicurezza sul lavoro, alla conformità normativa e alla tutela dei dipendenti sta alimentando la domanda di indumenti resistenti e ad alte prestazioni, progettati per ambienti di lavoro pericolosi e fisicamente impegnativi. Le uniformi scolastiche continuano a beneficiare delle politiche di abbigliamento obbligatorio in molti istituti scolastici, mentre le uniformi sportive, militari, del settore alberghiero e specializzate mantengono una domanda stabile, trainata dagli acquisti istituzionali, dalle attività sportive organizzate e dall'espansione dell'occupazione nel settore dei servizi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di tessuto: le costruzioni miste sconvolgono la quota di mercato del poliestere
Nel 2025, il poliestere ha rappresentato la quota di mercato maggiore, pari al 41.23%, grazie alla sua economicità, alla sua durata e all'idoneità per la produzione su larga scala di uniformi in ambito industriale, aziendale, sanitario, alberghiero e scolastico. La sua resistenza alle pieghe, la capacità di mantenere il colore, le proprietà di gestione dell'umidità e la facilità di manutenzione lo rendono la scelta preferita per le organizzazioni che cercano uniformi durevoli con costi del ciclo di vita ridotti. L'ampia disponibilità di tessuti in poliestere e le consolidate capacità produttive ne rafforzano ulteriormente la posizione dominante sul mercato.
Si prevede che i tessuti misti registreranno il tasso di crescita annuo composto (CAGR) più elevato, pari al 7.53%, nel periodo 2026-2031, trainati dalla crescente domanda di uniformi che offrano un equilibrio ottimale tra resistenza, comfort, flessibilità e prestazioni funzionali. Combinando i punti di forza di diverse fibre, i tessuti misti migliorano il comfort di chi li indossa, soddisfacendo al contempo i requisiti prestazionali di diversi ambienti di lavoro. Il cotone continua ad essere preferito per le applicazioni che privilegiano traspirabilità e comfort, mentre la lana, i tessuti ignifughi e altri tessuti specializzati mantengono una domanda costante in contesti lavorativi formali, a rischio e ad alte prestazioni, dove sono richieste specifiche proprietà funzionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: le piattaforme online riducono il vantaggio offerto dalle piattaforme offline
Nel 2025, i canali offline rappresentavano la quota di mercato maggiore, pari al 66.13%, trainati dalle complesse esigenze di approvvigionamento degli acquirenti istituzionali nei settori aziendale, sanitario, industriale, alberghiero e pubblico. Molte aziende preferiscono interagire direttamente con i fornitori per la valutazione dei prodotti, la scelta della taglia, la personalizzazione, la gestione degli ordini all'ingrosso e l'assistenza post-vendita. Anche i contratti di fornitura a lungo termine, i programmi di gestione delle uniformi e i servizi di noleggio contribuiscono al predominio della distribuzione offline, soprattutto per le organizzazioni con una forza lavoro numerosa e geograficamente distribuita.
Si prevede che i canali online registreranno il tasso di crescita annuale composto (CAGR) più elevato, pari all'8.13%, nel periodo 2026-2031, grazie alla rapida adozione di piattaforme di approvvigionamento digitali e soluzioni di e-commerce B2B. Le organizzazioni utilizzano sempre più portali online per ordini all'ingrosso, accesso a cataloghi personalizzati per i dipendenti, monitoraggio delle scorte e rifornimento degli ordini, migliorando l'efficienza degli acquisti e riducendo il carico amministrativo. La crescente disponibilità di strumenti di personalizzazione, sistemi di approvvigionamento integrati e funzionalità di gestione digitale degli ordini consente alle aziende di tutte le dimensioni di semplificare gli acquisti uniformi, supportando la continua espansione dei canali di distribuzione online.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato la quota maggiore del mercato globale delle uniformi, pari al 39.11%, grazie alla sua numerosa forza lavoro nel settore manifatturiero, all'espansione dei settori sanitario e alberghiero e alla crescente adozione di uniformi standardizzate nei settori industriale e dei servizi. La regione beneficia di una solida base produttiva tessile, che consente una produzione economicamente vantaggiosa e un'ampia gamma di tessuti. L'aumento dell'occupazione formale, l'urbanizzazione e i crescenti investimenti nella sicurezza sul lavoro e nell'immagine aziendale continuano a sostenere la domanda di uniformi in paesi come Cina, India, Giappone e nelle economie del Sud-est asiatico.
Si prevede che il Medio Oriente e l'Africa registreranno il tasso di crescita annuale composto (CAGR) più elevato, pari al 6.95%, nel periodo 2026-2031, trainato dall'espansione dei progetti infrastrutturali, dalla diversificazione industriale e dalla crescita della forza lavoro nei settori delle costruzioni, della manifattura, della sanità e dell'ospitalità. I governi e le organizzazioni private stanno aumentando gli investimenti nella sicurezza sul lavoro, mentre l'espansione del turismo, della logistica e dei servizi pubblici sta creando ulteriore domanda di uniformi professionali e di servizio. La crescente industrializzazione e l'aumento degli appalti istituzionali in diversi paesi dovrebbero accelerare ulteriormente la crescita del mercato per tutto il periodo di previsione.
Il Nord America e l'Europa rappresentano mercati maturi, caratterizzati da normative consolidate in materia di sicurezza sul lavoro, elevati livelli di formalizzazione della forza lavoro e un'ampia diffusione di programmi di gestione delle uniformi nei settori commerciali e industriali. La domanda in queste regioni è sostenuta principalmente dai cicli di sostituzione, dalla conformità normativa e dai continui investimenti in iniziative per la sicurezza dei dipendenti e l'identità aziendale. Nel frattempo, il Sud America sta assistendo a una crescita costante grazie all'espansione dei settori manifatturiero, minerario, alimentare e dei servizi, che crea nuove opportunità per l'adozione di uniformi sia nei settori industriali che in quelli a contatto con il pubblico.
Panorama competitivo
Il mercato globale delle uniformi è frammentato, con una concorrenza dominata da produttori multinazionali, fornitori di servizi di gestione delle uniformi e fornitori regionali che servono settori specifici e acquirenti istituzionali. Gli operatori di mercato competono in un'ampia gamma di categorie di prodotti, tra cui uniformi aziendali, industriali, sanitarie, alberghiere, scolastiche e specializzate. Contratti di fornitura a lungo termine, capacità di personalizzazione, qualità del prodotto e affidabilità del servizio sono fattori chiave di differenziazione competitiva, mentre i produttori regionali mantengono una forte presenza nei mercati di approvvigionamento locali.
Aziende leader come Cintas Corporation, Vestis Corporation, UniFirst Corporation, VF Corporation e Alsico Group competono ampliando i propri portafogli di prodotti, rafforzando l'offerta di servizi di gestione delle uniformi, investendo in capacità di approvvigionamento digitale e migliorando le soluzioni di personalizzazione per i clienti aziendali. Acquisizioni strategiche, espansione della produzione e iniziative di sostenibilità sono diventate sempre più importanti, poiché le aziende cercano di ampliare la propria portata geografica e migliorare l'efficienza operativa, rispondendo al contempo alle esigenze in continua evoluzione dei clienti in molteplici settori di utilizzo finale.
I produttori regionali e i fornitori di uniformi di nicchia continuano a svolgere un ruolo importante offrendo prodotti specifici per il settore, volumi d'ordine flessibili, consegne più rapide e servizi di personalizzazione su misura per i clienti locali. Molte aziende più piccole stanno inoltre adottando materiali sostenibili, piattaforme di ordinazione digitali e servizi a valore aggiunto come la gestione delle scorte e la manutenzione degli indumenti per differenziarsi dai concorrenti più grandi. Poiché le aspettative dei clienti continuano a evolversi, si prevede che la concorrenza rimarrà incentrata sull'innovazione di prodotto, sulla qualità del servizio, sulla flessibilità operativa e sulle relazioni a lungo termine con i clienti.
Leader del settore delle uniformi
-
Corporazione Cinta
-
Società Vestis
-
UniFirst Corporation
-
VF Corporation
-
Gruppo Alsico
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Engelbert Strauss GmbH & Co. KG ha annunciato l'avvio della sua partnership logistica integrata con DHL Supply Chain a Columbus, Ohio. La nuova struttura combina magazzinaggio, evasione ordini e personalizzazione interna di ricami e stampe, rafforzando le attività B2B dell'azienda nel settore dell'abbigliamento da lavoro e supportando la sua continua espansione nel mercato nordamericano delle uniformi.
- Marzo 2026: Cintas Corporation ha annunciato un accordo definitivo per l'acquisizione di UniFirst Corporation in un'operazione del valore di circa 5.5 miliardi di dollari. Si prevede che l'acquisizione rafforzerà le capacità della società combinata in materia di noleggio di uniformi, servizi per le strutture e soluzioni per l'ambiente di lavoro in tutto il Nord America, ampliando al contempo la capacità operativa e l'offerta di servizi, previa approvazione delle autorità di regolamentazione e degli azionisti.
- Novembre 2025: VF Corporation ha completato la vendita del marchio Dickies a Bluestar Alliance per 600 milioni di dollari, trasferendo la proprietà del marchio globale di abbigliamento da lavoro per supportarne la continua espansione sotto Bluestar Alliance e consentendo al contempo a VF Corporation di razionalizzare il proprio portafoglio marchi.
- Ottobre 2025: Delta Plus Group ha acquisito Gevanta, azienda lituana specializzata in abbigliamento da lavoro di alta gamma, per rafforzare la propria presenza nella regione baltica ed espandere il portafoglio di abbigliamento da lavoro di lusso. L'acquisizione supporta la strategia aziendale volta a migliorare l'offerta di prodotti premium e ad ampliare la propria presenza geografica nell'Europa settentrionale e orientale.
Ambito del rapporto sul mercato globale delle uniformi
Le uniformi sono indumenti standardizzati progettati per l'uso in ambienti di lavoro, istituti scolastici, sport, forze armate e altri contesti professionali, garantendo un aspetto uniforme e soddisfacendo al contempo i requisiti funzionali e di sicurezza. Il mercato delle uniformi è segmentato per tipologia di prodotto, tipo di tessuto, canale di distribuzione e area geografica. In base alla tipologia di prodotto, il mercato è segmentato in uniformi aziendali, uniformi scolastiche, uniformi industriali, uniformi sportive, uniformi per il settore alberghiero, uniformi militari, abbigliamento da lavoro e uniformi speciali. Per tipologia di tessuto, il mercato è segmentato in cotone, poliestere, lana, tessuti misti, tessuti ignifughi e altri tessuti tecnici. In base al canale di distribuzione, il mercato è segmentato in negozi online e negozi fisici. Geograficamente, il mercato copre Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni di mercato sono state effettuate in termini di valore (miliardi di dollari USA).
| Divise aziendali |
| Divise scolastiche |
| Uniformi industriali |
| Divise sportive |
| Divise per l'ospitalità |
| Uniformi militari |
| Divise da lavoro |
| Uniformi speciali |
| Cotone |
| Poliestere |
| Lana |
| Tessuti misti |
| Tessuti resistenti al fuoco |
| Altri tessuti tecnici |
| Negozi on-line |
| Negozi offline |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Divise aziendali | |
| Divise scolastiche | ||
| Uniformi industriali | ||
| Divise sportive | ||
| Divise per l'ospitalità | ||
| Uniformi militari | ||
| Divise da lavoro | ||
| Uniformi speciali | ||
| Per tipo di tessuto | Cotone | |
| Poliestere | ||
| Lana | ||
| Tessuti misti | ||
| Tessuti resistenti al fuoco | ||
| Altri tessuti tecnici | ||
| Per canale di distribuzione | Negozi on-line | |
| Negozi offline | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato delle uniformi?
Il mercato delle uniformi aveva un valore di 60.05 miliardi di dollari nel 2025 e si stima che raggiungerà i 63.48 miliardi di dollari nel 2026, per poi arrivare a 85.13 miliardi di dollari entro il 2031.
Quanto velocemente si prevede che crescerà la domanda entro il 2031?
Si prevede che il mercato delle uniformi crescerà a un tasso annuo composto del 6.05% dal 2026 al 2031, sostenuto dalla crescita dell'occupazione, dal rispetto delle norme di sicurezza e da programmi di uniformi di marca più solidi.
Quale categoria di prodotti guida la domanda globale?
Nel 2025, le uniformi aziendali detenevano la quota maggiore, pari al 28.74%, a dimostrazione dell'importanza dei programmi di abbigliamento aziendale per i dipendenti, soprattutto nei settori dei servizi.
Quale regione domina il panorama globale?
Nel 2025, la regione Asia-Pacifico ha dominato il mercato con una quota del 39.11%, grazie alla crescita industriale in Cina, all'aumento dell'occupazione organizzata in India e alla maturità dei sistemi di approvvigionamento in Giappone.


