

Dimensioni e quota di mercato della pasta di cellulosa kraft non sbiancata
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 28.56 miliardo di dollari |
| Dimensione del mercato (2031) | 36.78 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.19% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della pasta di cellulosa kraft non sbiancata a cura di Mordor Intelligence
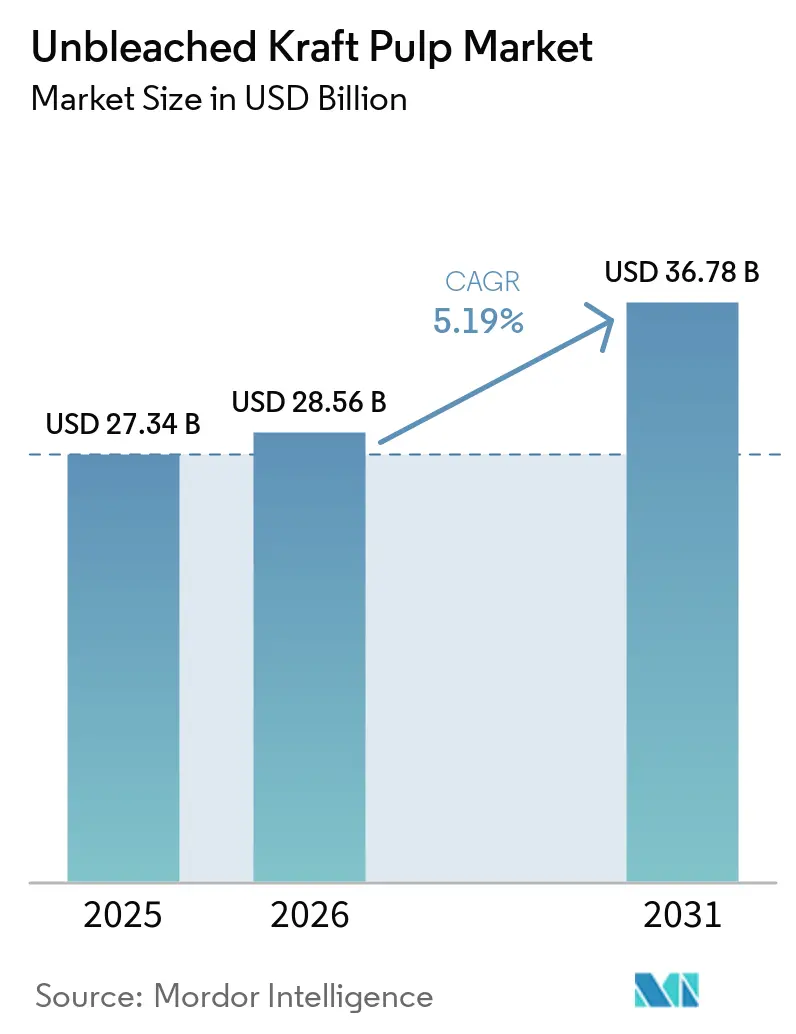
Si prevede che il mercato della pasta di cellulosa kraft non sbiancata crescerà da 27.34 miliardi di dollari nel 2025 a 28.56 miliardi di dollari nel 2026, per poi raggiungere i 36.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.19% nel periodo 2026-2031.
Il mercato della pasta di cellulosa kraft non sbiancata è sostenuto da una domanda costante da parte dei produttori di cartone per imballaggi, dove resistenza, lavorabilità e affidabilità rimangono fattori centrali nelle decisioni di acquisto degli stabilimenti. Il mercato della pasta di cellulosa kraft non sbiancata (UKP) sta inoltre beneficiando della più ampia tendenza verso imballaggi a base di fibre, soprattutto in applicazioni in cui le qualità sbiancate e riciclate non offrono le stesse prestazioni strutturali. La domanda regionale rimane più forte nell'area Asia-Pacifico, dove la produzione di cartone, la logistica dell'e-commerce e l'espansione degli imballaggi per beni di largo consumo continuano ad aumentare le esigenze di approvvigionamento lungo tutta la filiera degli imballaggi. Il comportamento competitivo è sempre più influenzato dall'integrazione a monte, dalla disciplina della capacità produttiva e dallo spostamento del portafoglio verso qualità di kraft ad alte prestazioni, mentre il mercato continua a subire pressioni dalla sostituzione delle fibre riciclate, dalla volatilità dei costi del legno e dai cambiamenti nei flussi commerciali tra i principali produttori esportatori. I vantaggi in termini di costi del Sud America e la crescente capacità integrata di produzione di cellulosa in Cina stanno inoltre modificando il contesto dei prezzi e degli scambi commerciali per il mercato UKP nel periodo di previsione.
Punti chiave del rapporto
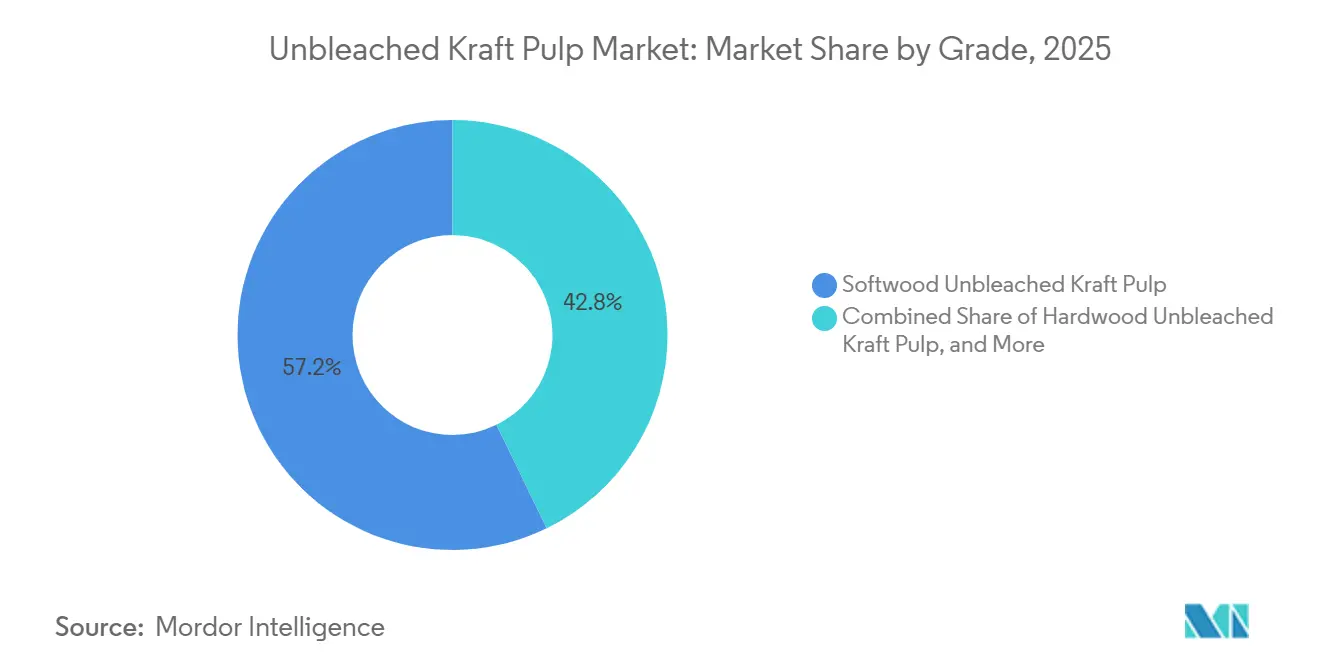
- Per tipologia, nel 2025 il legno di conifere deteneva il 57.23% della quota di mercato della pasta di cellulosa kraft non sbiancata, mentre si prevede che il legno di latifoglie crescerà a un tasso annuo composto del 5.73% fino al 2031.
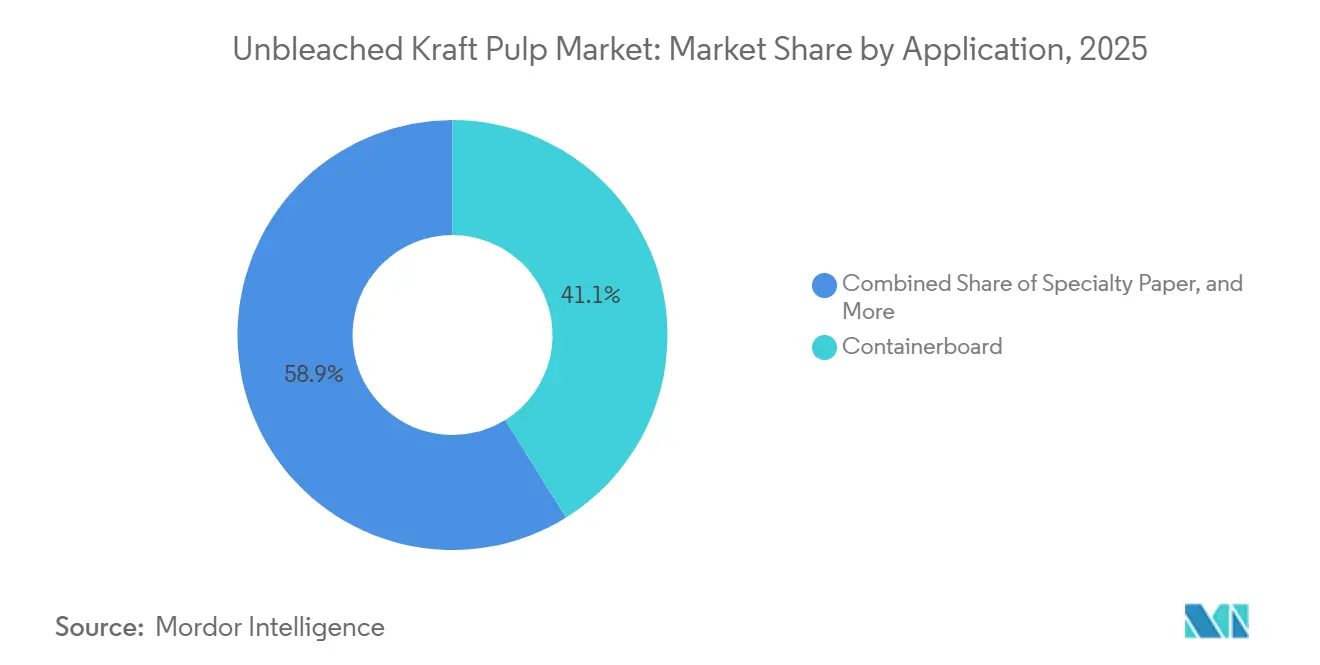
- Per tipologia di applicazione, nel 2025 il cartone per imballaggi rappresentava il 41.14% del mercato della pasta di cellulosa kraft non sbiancata (UKP), mentre si prevede che la carta speciale registrerà la crescita più rapida, con un CAGR del 6.11% fino al 2031.
- Il mercato UKP detiene una quota del 39.45% nel 2025 e si prevede che rimarrà il segmento regionale a più rapida crescita, con un CAGR del 5.92% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della pasta di cellulosa kraft non sbiancata
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescita della domanda di imballaggi in cartone ondulato è trainata dall'e-commerce. | + 1.8% | Globale, più forte nell'Asia-Pacifico e nel Nord America | A breve termine (≤ 2 anni) |
| Passaggio a materiali di imballaggio sostenibili e non sbiancati | + 1.3% | Un'iniziativa globale, guidata dall'UE e con un seguito nella regione Asia-Pacifico. | Medio termine (2-4 anni) |
| Sostituzione della plastica negli imballaggi per la vendita al dettaglio e il trasporto. | + 0.9% | UE, Nord America, ripercussioni sull'Asia-Pacifico, sul Medio Oriente e sull'Africa | Medio termine (2-4 anni) |
| Crescita nel settore degli imballaggi per carichi pesanti | + 0.6% | Cluster di mercato globali, industriali e delle costruzioni | A breve termine (≤ 2 anni) |
| Minore utilizzo di sostanze chimiche per una maggiore accettazione ambientale. | + 0.3% | Mercati regolamentati di Europa, Nord America e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Strategie di integrazione delle aziende di imballaggio | + 0.2% | Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescita della domanda di imballaggi in cartone ondulato è trainata dall'e-commerce.
La logistica dell'e-commerce è rimasta il segnale di domanda più chiaro a breve termine per il mercato della pasta di cellulosa kraft non sbiancata, poiché ogni unità spedita richiede in genere una protezione in cartone ondulato maggiore rispetto ai formati di rifornimento basati sui negozi. Il mercato della pasta di cellulosa kraft non sbiancata (UKP) ha continuato a beneficiare delle forti condizioni operative nel cartone ondulato statunitense, dove le cartiere hanno mantenuto un alto tasso di utilizzo anche dopo le riduzioni di capacità in tutto il settore. [1] American Forest and Paper Association, “AFandPA Releases 66th Annual Paper Industry Capacity and Fiber Consumption Survey,” AFandPA, afandpa.org AF&PA ha riferito che i tassi operativi del cartone ondulato si sono mantenuti al 91.9% nel 2025, anche se la capacità installata è diminuita del 5.1%, il che ha dimostrato che la domanda finale ha assorbito i tagli strutturali dell'impronta. La stessa indagine ha mostrato che il cartone ondulato rappresentava più del 50% della capacità totale di carta e cartone negli Stati Uniti nel 2025, rafforzando il suo ruolo centrale nel sistema di imballaggio. Ciò supporta uno sbocco stabile per la fibra vergine resistente, soprattutto laddove le cartiere necessitano di una fornitura affidabile per il cartone kraft linerboard e il cartone ondulato. Di conseguenza, il mercato UKP continua a seguire da vicino la domanda di imballaggi in cartone ondulato, con la crescita delle spedizioni e-commerce che fornisce un solido supporto ai consumi.
Passaggio a materiali di imballaggio sostenibili e non sbiancati
Anche il mercato della pasta di cellulosa kraft non sbiancata sta beneficiando del passaggio a formati di imballaggio più facili da riciclare e più semplici da specificare in base a norme di sostenibilità sempre più stringenti. Il regolamento (UE) 2025/40 è entrato in vigore nel febbraio 2025 e stabilisce un percorso in base al quale tutti gli imballaggi immessi sul mercato dell'UE devono essere riciclabili entro il 2030, con l'applicazione del regolamento a partire dall'agosto 2026. [2] Unione europea, “Regolamento (UE) 2025/40 del Parlamento europeo e del Consiglio sugli imballaggi e i rifiuti di imballaggio”, Gazzetta ufficiale dell'Unione europea, eur-lex.europa.eu Questa direzione favorisce le strutture di imballaggio monomateriale e a base di fibre, il che ha aumentato l'attrattiva dei formati di carta non patinata e non sbiancata per il trasporto e gli usi pesanti. [3] Commissione europea, “Regolamento sugli imballaggi e sui rifiuti di imballaggio”, Commissione europea, environment.ec.europa.eu La Germania ha fornito un chiaro segnale di domanda nel 2025, quando la produzione di carta da imballaggio ha raggiunto 12.5 milioni di tonnellate e ha rappresentato il 67% della produzione totale di carta, in aumento dell'1.8% rispetto al 2024. [4] Verband Deutscher Papierfabriken, “Dati e cifre sulla carta 2025”, Verband Deutscher Papierfabriken, papierindustrie.de Anche il mercato della pasta di cellulosa kraft non sbiancata (UKP) beneficia del fatto che i team di approvvigionamento attribuiscono maggiore importanza alla chimica del processo e ai profili di scarico quando valutano le opzioni di fibra per le specifiche di imballaggio. Ciò conferisce ai gradi non sbiancati un vantaggio nei programmi che cercano un posizionamento ambientale più forte senza rinunciare alle prestazioni meccaniche in applicazioni impegnative.
Sostituzione della plastica negli imballaggi per la vendita al dettaglio e il trasporto.
Il mercato della pasta di cellulosa kraft non sbiancata sta beneficiando della graduale sostituzione della plastica negli imballaggi per la vendita al dettaglio e il trasporto, soprattutto laddove i formati a base di carta possono ora soddisfare le esigenze prestazionali che un tempo privilegiavano le pellicole polimeriche. Il regolamento UE sugli imballaggi e l'effetto persistente della Direttiva sulla plastica monouso stanno spingendo i proprietari dei marchi e i rivenditori a riprogettare i formati di imballaggio in funzione della scelta di materiali riciclabili. Nell'aprile 2026, Mondi ha inaugurato un nuovo stabilimento per la produzione di sacchetti di carta a Pittsburgh con una capacità annua di 300 milioni di sacchetti, destinato a clienti dell'e-commerce e industriali, a dimostrazione del fatto che la conversione su larga scala dalla plastica alla carta è già integrata nelle reti di produzione. Anche UPM, Michelman e BOBST hanno introdotto nel maggio 2026 un concetto di imballaggio in carta a base biologica, in linea con le normative UE sugli imballaggi e progettato per migliorare la funzionalità di barriera nelle strutture di carta riciclabile. Queste iniziative sono importanti per il mercato della pasta di cellulosa kraft non sbiancata (UKP) perché buste per pacchi, sacchi industriali e formati di trasporto a base di carta consumano fibre resistenti, laddove i costi di guasto degli imballaggi sono elevati. Il mercato UKP (UK Paper) trarrà quindi vantaggio dal miglioramento delle soluzioni cartacee in termini di resistenza all'umidità, tenuta e durata durante il trasporto.
Crescita nel settore degli imballaggi per carichi pesanti
Gli imballaggi per carichi pesanti rimangono un importante sbocco per il mercato della pasta di cellulosa kraft non sbiancata, poiché i sacchi industriali e gli imballaggi per il trasporto dipendono ancora dalla resistenza delle fibre lunghe, che i materiali riciclati non possono eguagliare completamente. Materiali da costruzione, fertilizzanti, prodotti chimici e agricoli continuano a richiedere sacchi e carte con elevate prestazioni di resistenza alla trazione e allo scoppio sotto stress di movimentazione. Georgia-Pacific ha avviato il suo programma di investimenti da 800 milioni di dollari presso lo stabilimento Alabama River Cellulose nel quarto trimestre del 2025 e si prevede che il progetto aumenterà la capacità di circa 300 tonnellate al giorno entro il 2027. L'azienda ha affermato che il sito dovrebbe diventare il più grande e uno dei più tecnologicamente avanzati stabilimenti di pasta di cellulosa di conifere negli Stati Uniti, il che segnala fiducia nella domanda a lungo termine di fibra vergine di alta resistenza. Ciò è rilevante per il mercato della pasta di cellulosa kraft non sbiancata (UKP) perché gli imballaggi per carichi pesanti sono meno esposti alla sostituzione rispetto alle applicazioni standard di imballaggio marrone. Inoltre, supporta il posizionamento premium per le qualità a base di conifere, dove gli utenti finali apprezzano l'affidabilità del carico più del materiale più economico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Forte concorrenza da parte di fibre riciclate (produzione a base di OCC) | -1.0% | Nord America, Europa | A breve termine (≤ 2 anni) |
| Uso limitato in applicazioni di alta qualità | -0.7% | Global | A lungo termine (≥ 4 anni) |
| Volatilità dei costi delle materie prime (impatto sull'offerta di legno) | -0.5% | Nord America, Europa, Paesi nordici | A breve termine (≤ 2 anni) |
| Pressione ambientale sulla silvicoltura e sull'uso del suolo | -0.3% | Europa, Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Forte concorrenza da parte di fibre riciclate (produzione a base di OCC)
Il mercato della pasta di cellulosa kraft non sbiancata si trova ad affrontare la pressione competitiva più diretta da parte della fibra riciclata nelle applicazioni di cartone per imballaggi, dove la disciplina dei costi è più importante della resistenza massima. I grandi gruppi di imballaggio continuano a costruire sistemi che combinano materie prime vergini e riciclate, riducendo la quota di mercato disponibile per i venditori indipendenti di pasta di cellulosa. Smurfit Westrock ha riportato un consumo annuo di fibra riciclata pari a 13 milioni di tonnellate nelle sue aree operative, a dimostrazione della portata con cui i principali produttori gestiscono strategie di fibre miste. Anche International Paper ha concordato nell'aprile 2026 l'acquisizione di NORPAC, aggiungendo capacità di produzione di cartone per imballaggi e cartone leggero riciclato, migliorando la flessibilità del sistema. Questo è importante per il mercato della pasta di cellulosa kraft non sbiancata perché ogni aumento della capacità integrata di riciclo può ridurre la domanda da parte dei commercianti di fibra vergine marrone nelle qualità sensibili al costo. La limitazione è più forte in Nord America e in Europa, dove i sistemi di raccolta consolidati e i gruppi di imballaggio integrati hanno una maggiore capacità di spostare le forniture in base alle esigenze economiche.
Uso limitato in applicazioni di alta qualità
Il mercato della pasta di cellulosa kraft non sbiancata rimane limitato dalle prestazioni intrinseche della fibra stessa in applicazioni che richiedono elevata brillantezza, bianchezza o specifici standard visivi. Le qualità non sbiancate offrono ottime proprietà meccaniche, ma il loro colore marrone e il contenuto di lignina residua ne limitano l'uso diretto nelle categorie di stampa, scrittura, carta tissue e imballaggi bianchi di alta qualità. Ciò significa che il mercato della pasta di cellulosa kraft non sbiancata (UKP) rimane concentrato negli imballaggi marroni, nella carta industriale, nei sacchi e in una serie definita di usi speciali, piuttosto che nell'intero universo della carta e del cartone. Il posizionamento di prodotto di Billerud per il 2025 e il 2026 ha dimostrato che esistono opportunità nel settore della carta speciale in cui le funzioni mediche, di barriera e di imballaggio sono più importanti della brillantezza visiva, ma queste rimangono più ristrette rispetto alla base di riferimento per i prodotti in fibra sbiancata. Il risultato pratico è che i produttori non possono entrare nei mercati degli imballaggi bianchi di alta qualità o della carta ad alta brillantezza senza ulteriori fasi di conversione, rivestimento o miscelazione che ne aumentano la complessità. Questo limite strutturale frena l'espansione del mercato UKP verso qualità adiacenti di maggior valore, anche quando le preferenze in materia di sostenibilità sono favorevoli.
Analisi del segmento
Per grado: Standard di resistenza delle fibre degli ancoraggi a predominanza di legno tenero.
Nel 2025, il legno di conifera ha rappresentato il 57.23% della domanda globale per tipologia di prodotto, mantenendosi al centro del mercato della pasta di cellulosa kraft non sbiancata per la produzione di cartone per imballaggio e carta per impieghi gravosi. La leadership di questo segmento riflette il vantaggio delle fibre lunghe di abete rosso, pino e abete bianco, che rimangono essenziali per la resistenza alla trazione e allo scoppio nelle applicazioni di imballaggio più esigenti. Gli acquirenti in Europa e Nord America continuano inoltre a dare importanza all'approvvigionamento certificato, con i framework FSC e PEFC che definiscono i criteri di ammissibilità per l'acquisto di legno di conifera. Ciò supporta la stabilità delle tipologie di prodotto nel mercato della pasta di cellulosa kraft non sbiancata (UKP), poiché la certificazione e le prestazioni in termini di resistenza sono strettamente correlate nelle specifiche dei clienti. La produzione cilena di pasta di cellulosa di pino radiata non sbiancata ha raggiunto le 326,200 tonnellate nel 2024, in calo rispetto alle 503,000 tonnellate del 2022, a dimostrazione del fatto che la disciplina nella gestione del portafoglio da parte dei fornitori può anche limitare la disponibilità di legno di conifera nei canali di esportazione. Tale adeguamento dell'offerta ha rafforzato il ruolo prioritario del legno di conifera nelle applicazioni in cui le segherie non possono scendere a compromessi sui parametri di resistenza.
Si prevede che il legno duro crescerà a un CAGR del 5.73%, diventando così la tipologia di legno a più rapida crescita nel mercato della pasta di cellulosa kraft non sbiancata (UKP) fino al 2031. La crescita è sostenuta dal maggiore utilizzo di materie prime a base di eucalipto negli stabilimenti asiatici, dove il rapporto costi-prestazioni è spesso più importante della resistenza massima delle fibre. Il Brasile si è confermato il principale motore strutturale di questa crescita, con una produzione nazionale di pasta di cellulosa che ha raggiunto i 29.4 milioni di tonnellate nel 2025 e un aumento delle esportazioni a 20.7 milioni di tonnellate, in crescita dell'11.6% rispetto al 2024. Anche le tipologie di fibre miste stanno acquisendo valore commerciale nel settore della pasta di cellulosa kraft non sbiancata, poiché gli stabilimenti del Sud-est asiatico e dell'India stanno miscelando legno duro e legno tenero per ottimizzare i costi di produzione e le prestazioni del cartone. Questo mantiene attiva la concorrenza tra le diverse tipologie di legno, ma non cambia il fatto che il legno tenero rimanga il punto di riferimento per le specifiche critiche in termini di resistenza nel mercato della pasta di cellulosa kraft non sbiancata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'e-commerce fa aumentare la domanda di cartone ondulato
Nel 2025, il cartone ondulato ha rappresentato il 41.14% della domanda, confermandosi come la principale applicazione nel mercato della pasta di cellulosa kraft non sbiancata per utilizzo finale. Questa posizione di leadership deriva dal ruolo centrale del cartone per imballaggio e della carta ondulata nel settore delle spedizioni, della distribuzione industriale e degli imballaggi per beni di largo consumo. Nel 2025, gli stabilimenti statunitensi di produzione di cartone ondulato hanno operato al 91.9% della loro capacità produttiva, nonostante i tagli di capacità, a dimostrazione della solidità della domanda in tutto il settore degli imballaggi. Smurfit Westrock ha inoltre segnalato condizioni operative più favorevoli per il settore nel 2026, a supporto delle prospettive di domanda di sistemi di imballaggio legati al consumo di fibra kraft. Ciò mantiene il cartone ondulato come principale elemento di riferimento per il mercato della pasta di cellulosa kraft non sbiancata, soprattutto laddove le esigenze prestazionali limitano la quota di sostituzione con materiale riciclato. Significa inoltre che l'industria della pasta di cellulosa kraft non sbiancata rimane strettamente legata all'intensità delle spedizioni, all'attività logistica e alla disciplina operativa degli stabilimenti nel settore degli imballaggi in cartone ondulato.
Si prevede che la carta speciale crescerà a un CAGR del 6.11%, diventando così l'applicazione in più rapida crescita nel mercato della pasta di cellulosa kraft non sbiancata fino al 2031. La domanda è trainata dagli imballaggi medicali, dalla carta barriera industriale e dai formati per il settore alimentare dall'aspetto naturale, dove la riciclabilità e la purezza delle fibre hanno un valore commerciale. Billerud ha introdotto MediKraft SealBase per soddisfare le esigenze di imballaggio medicale e farmaceutico, dimostrando che le soluzioni mirate di carta non sbiancata si stanno diffondendo in nicchie di imballaggio con specifiche più elevate. La carta kraft ha mantenuto un ruolo importante nel mercato della pasta di cellulosa kraft non sbiancata, soprattutto negli imballaggi flessibili, nei sacchetti per l'e-commerce e negli usi industriali, dove le linee di trasformazione prediligono formati con fibre marroni resistenti. Altre applicazioni, tra cui i prodotti tissue e in fibra stampata, rimangono di dimensioni inferiori perché molte di queste categorie continuano a preferire la carta sbiancata per i requisiti di aspetto e morbidezza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
APAC Unbleached Kraft Pulp Market
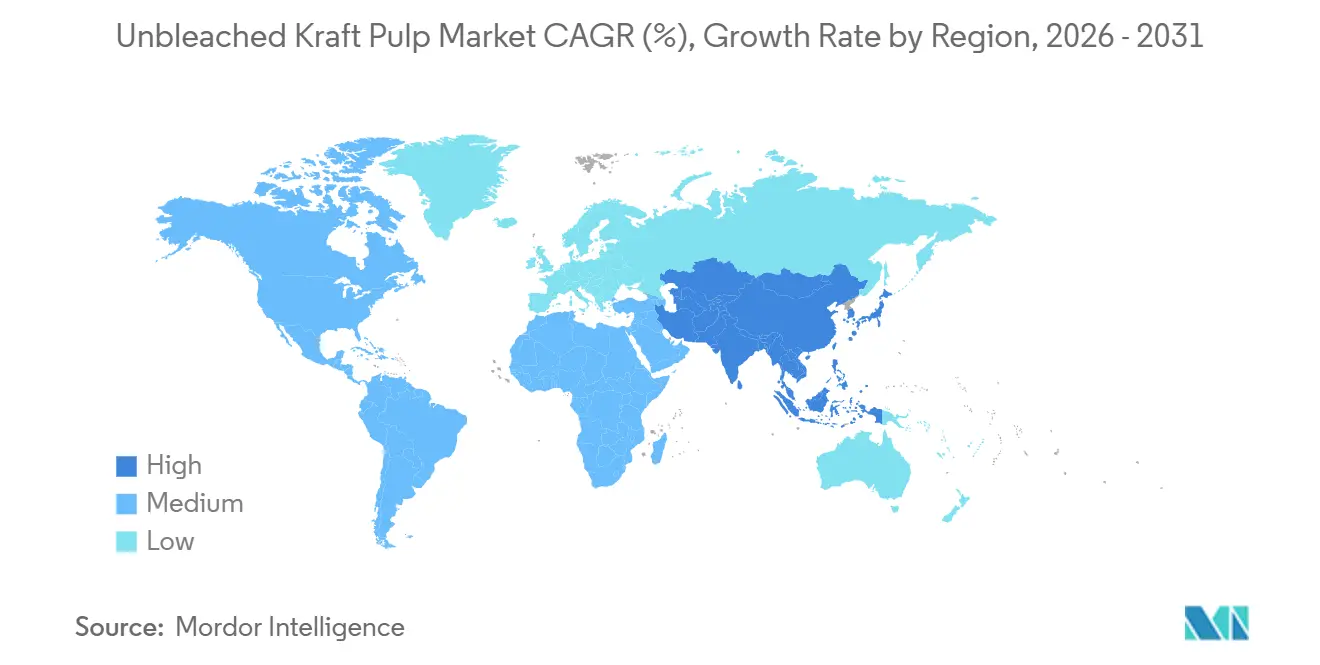
Nel 2025, la regione Asia-Pacifico deteneva il 39.45% della quota di mercato della pasta di cellulosa kraft non sbiancata e si prevede che crescerà a un tasso annuo composto del 5.92% fino al 2031, confermandosi come il segmento regionale più grande e in più rapida crescita. La Cina rimane il principale centro di domanda regionale, essendo il più grande produttore mondiale di cartone e continuando a richiedere qualità di fibre vergini per la produzione di imballaggi in cartone ondulato di alta qualità. L'India rappresenta il principale motore di crescita della domanda nella regione, grazie all'espansione della grande distribuzione organizzata, alle esportazioni di imballaggi farmaceutici e alla crescente attività di evasione ordini dell'e-commerce. Giappone e Corea del Sud continuano a sostenere il mercato della pasta di cellulosa kraft non sbiancata attraverso applicazioni di carta speciale tecnicamente complesse, soprattutto nelle filiere di imballaggio industriali ed elettroniche. Nella presentazione al CEO del primo trimestre 2026, UPM ha affermato che i mercati della carta speciale in Asia sono rimasti stabili, nonostante le condizioni fossero più deboli in Europa e Nord America.
Europe Unbleached Kraft Pulp Market
Nel 2025 e nel 2026, il mercato della pasta di cellulosa kraft non sbiancata in Europa ha mostrato un profilo di domanda maggiormente guidato dalle normative. Il Regolamento (UE) 2025/40 e la sua scadenza di applicazione ad agosto 2026 hanno spinto gli acquirenti di imballaggi ad adottare prima formati a base di fibre riciclabili. La produzione tedesca di carta per imballaggi ha raggiunto i 12.5 milioni di tonnellate nel 2025, rappresentando il 67% della produzione cartaria nazionale, a dimostrazione di quanto gli imballaggi siano diventati dominanti nella domanda di carta del paese. Billerud ha continuato a potenziare le proprie capacità in tutto il sistema, compresi i lavori a Skärblacka nel primo trimestre del 2026, nell'ambito della sua strategia incentrata sui materiali di imballaggio di alta qualità. Mondi ha inoltre promosso infrastrutture a lungo termine con il suo progetto di centrale a biomassa a Ružomberok, che dovrebbe aumentare l'autosufficienza energetica dello stabilimento integrato dal 75% al 90%.
The Americas Unbleached Kraft Pulp Market
Il Nord America è rimasto un importante centro di consumo e produzione per il mercato della pasta di cellulosa kraft non sbiancata, grazie alla sua ampia base integrata di cartone ondulato e ai continui investimenti in impianti di imballaggio. La produzione di carta da imballaggio negli Stati Uniti è cresciuta dell'1.7% nel 2025, mentre i tassi di utilizzo del cartone ondulato sono rimasti al 91.9%, a dimostrazione del buon adattamento della domanda alla minore capacità produttiva. Il Sud America ha continuato a fungere principalmente da regione di approvvigionamento per il mercato della pasta di cellulosa kraft non sbiancata, con il progetto Sucuriú di Arauco che ha raggiunto il 42.6% di avanzamento fisico entro il quarto trimestre del 2025 e si conferma in linea con la pianificazione per l'avvio nella seconda metà del 2027. Anche il progetto Natureza di CMPC rappresenta un'importante aggiunta di capacità produttiva futura, con una produzione prevista fino a 2.5 milioni di tonnellate all'anno e una strategia dedicata ai terminali di esportazione che influenzerà i flussi commerciali globali fino al 2030.
Panorama competitivo
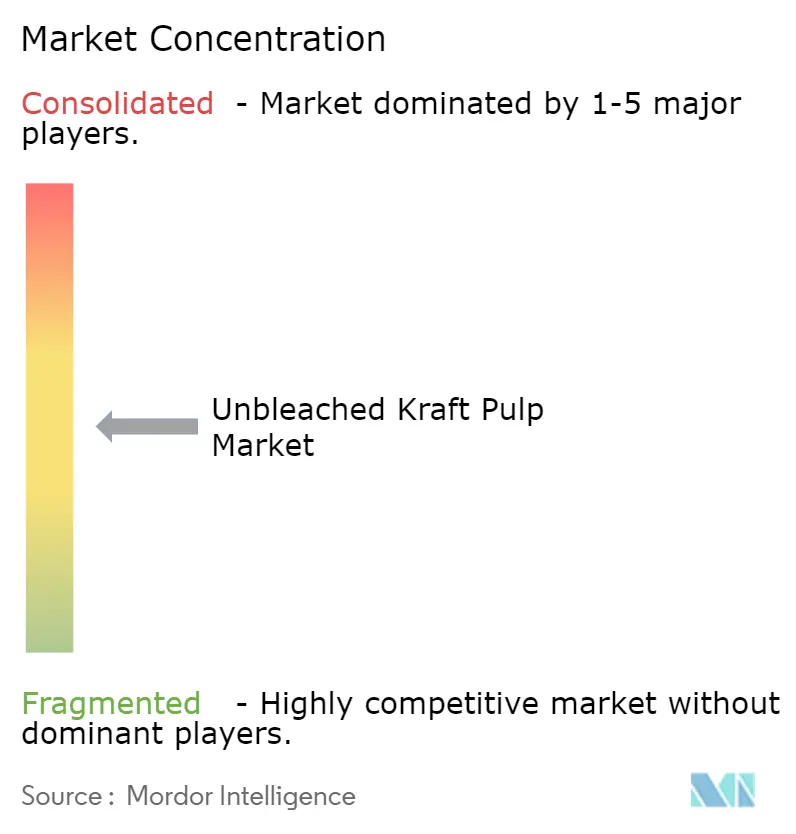
Il mercato della pasta di cellulosa kraft non sbiancata opera all'interno di una struttura moderatamente concentrata, plasmata meno dalle dimensioni dei singoli produttori di cellulosa e più dall'integrazione tra i sistemi di produzione di cellulosa, carta e imballaggi. I grandi produttori gestiscono la strategia relativa alle fibre attraverso una fornitura interna, il che limita la domanda sul mercato libero e accresce l'importanza delle posizioni regionali. Smurfit Westrock illustra bene questa dimensione, con oltre 500 stabilimenti in più di 40 paesi, una capacità produttiva di carta di 23 milioni di tonnellate e un consumo annuo di fibre riciclate pari a 13 milioni di tonnellate. Questa presenza capillare conferisce all'azienda un'ampia flessibilità nel bilanciare l'utilizzo di fibre vergini e riciclate nei diversi mercati finali della pasta di cellulosa kraft non sbiancata. International Paper ha contribuito a questo processo di consolidamento nell'aprile 2026, quando ha acquisito NORPAC per 360 milioni di dollari, aggiungendo circa 1 milione di tonnellate di capacità produttiva annua di cartone ondulato a Longview, nello Stato di Washington.
I produttori sudamericani continuano a influenzare la curva dei costi del mercato della pasta di cellulosa kraft non sbiancata attraverso la produttività delle piantagioni, la scala delle esportazioni e i nuovi progetti in cantiere. La presentazione aziendale di Arauco ha mostrato i continui progressi dello stabilimento di Sucuriú, che aggiungerà 3.5 milioni di tonnellate di capacità produttiva annua quando entrerà in funzione nel 2027. Anche il Rapporto Integrato 2024 di CMPC ha confermato i progressi del progetto Natureza e delle infrastrutture di supporto all'esportazione in Brasile. Queste iniziative sono importanti perché amplieranno il ruolo del Sud America come base di approvvigionamento globale e aumenteranno la pressione competitiva sui produttori con costi più elevati. Parallelamente, il mercato della pasta di cellulosa kraft non sbiancata continua a vedere una differenziazione strategica da parte degli operatori nordici che competono maggiormente sulla tracciabilità, la qualità e la vicinanza al cliente piuttosto che sul costo più basso della fibra consegnata.
Billerud è un buon esempio di questa strategia premium nel mercato della pasta di cellulosa kraft non sbiancata. L'azienda ha annunciato nel 2026 aggiornamenti delle attrezzature e interventi sul portafoglio prodotti, volti a migliorare la capacità produttiva di materiali di imballaggio premium in tutta la sua rete di stabilimenti. Anche Smurfit Westrock ha delineato, nel febbraio 2026, un piano di crescita quinquennale che copre Nord America, EMEA, Asia-Pacifico e Sud America, confermando al contempo la continua razionalizzazione della capacità produttiva e l'espansione geografica. Il panorama competitivo nel mercato della pasta di cellulosa kraft non sbiancata combina quindi integrazione, espansione selettiva e miglioramento del prodotto, piuttosto che la semplice crescita dei volumi. Questo mantiene la concorrenza attiva in tutte le regioni, preservando al contempo lo spazio per fornitori differenziati in grado di soddisfare costantemente i requisiti di prestazioni, certificazione e servizio.
Leader del settore della pasta di cellulosa Kraft non sbiancata
Stora Enso Oyj
International Paper Company
Mondi plc
CMPC Celulosa SA
Canfor Pulp Products Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: UPM, Michelman e BOBST hanno presentato un concetto di imballaggio in carta a base biologica in linea con le normative UE sugli imballaggi, ampliando le opportunità commerciali per le strutture cartacee riciclabili ad alte prestazioni.
- Maggio 2026: International Paper ha dato il via ai lavori per la costruzione di un nuovo impianto di imballaggi sostenibili da 225 milioni di dollari nella contea di Rankin, in Mississippi. L'impianto è stato progettato per potenziare le capacità produttive e soddisfare la crescente domanda nei principali segmenti del settore degli imballaggi. L'avvio delle operazioni è previsto per il quarto trimestre del 2027.
- Aprile 2026: International Paper ha stipulato un accordo per acquisire North Pacific Paper Company, uno stabilimento di Longview, Washington, specializzato nella produzione di cartone ondulato e carta, con una produzione annua di circa 1 milione di tonnellate, per 360 milioni di dollari. L'acquisizione ha apportato flessibilità al sistema e la capacità di produrre cartone ondulato leggero riciclato, previa approvazione delle autorità competenti.
Ambito del rapporto sul mercato globale della pasta di cellulosa kraft non sbiancata
La pasta di cellulosa kraft non sbiancata (UKP) è una pasta chimica ad alta resistenza prodotta da specie di legno tenero e duro attraverso il processo kraft (al solfato), che mantiene il suo colore marrone naturale poiché omette la fase di sbiancamento per la rimozione della lignina. Ciò preserva l'integrità delle fibre, garantendo un'eccezionale resistenza alla trazione e allo strappo a costi di produzione e impatto ambientale inferiori. Apprezzata per queste proprietà, la UKP è una fonte primaria per cartone ondulato, carta kraft e tipi speciali. Il mercato comprende tipi di cellulosa di legno tenero, duro e misto, sia nella produzione integrata che nel commercio all'ingrosso, al servizio di applicazioni di imballaggio e industriali in tutto il mondo.
Il rapporto sul mercato della pasta di cellulosa kraft non sbiancata è segmentato per tipologia (legno tenero, legno duro e fibre miste), applicazione (cartone per imballaggi, carta kraft, carta speciale e altre applicazioni) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Pasta di cellulosa kraft non sbiancata di conifere |
| Pasta di cellulosa Kraft non sbiancata di legno duro |
| Pasta di cellulosa kraft non sbiancata a fibre miste |
| Portacontainer |
| carta kraft |
| Carta speciale |
| Altre applicazioni |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Russia | |
| Nordici | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Indonesia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Medio Oriente |
| Africa |
| Per grado | Pasta di cellulosa kraft non sbiancata di conifere | |
| Pasta di cellulosa Kraft non sbiancata di legno duro | ||
| Pasta di cellulosa kraft non sbiancata a fibre miste | ||
| Per Applicazione | Portacontainer | |
| carta kraft | ||
| Carta speciale | ||
| Altre applicazioni | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Nordici | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | |
| Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive future del mercato della pasta di cellulosa kraft non sbiancata?
Il settore aveva un valore di 27.34 miliardi di dollari nel 2025, è stato stimato a 28.56 miliardi di dollari nel 2026 e si prevede che raggiungerà i 36.78 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.19%.
Quale qualità genera la maggiore domanda di pasta di cellulosa kraft non sbiancata?
Nel 2025, il legno di conifera ha guidato la domanda con una quota del 57.23%, poiché la fornitura di fibre lunghe rimane fondamentale per la resistenza alla trazione e allo scoppio nei cartoni per imballaggio e negli imballaggi per carichi pesanti.
Qual è l'applicazione in più rapida crescita per la pasta di cellulosa kraft non sbiancata?
Si prevede che il segmento delle carte speciali registrerà la crescita più rapida, con un CAGR del 6.11% fino al 2031, trainato dagli imballaggi medicali, dalle carte barriera e dai formati per il settore alimentare dall'aspetto naturale.
Perché la regione Asia-Pacifico è il principale polo regionale per questo tipo di attività?
Nel 2025, la regione Asia-Pacifico deteneva una quota di mercato del 39.45% e si prevede che crescerà a un tasso annuo composto del 5.92%, trainata dalla produzione di cartone su larga scala in Cina e dalla crescente domanda di e-commerce, vendita al dettaglio e imballaggi in India.
Qual è il principale fattore di crescita a breve termine per produttori e fornitori?
La domanda di imballaggi in cartone ondulato legata all'e-commerce rimane il principale motore di crescita a breve termine, in quanto garantisce una produzione stabile di cartone per imballaggi e un fabbisogno costante di fibra vergine ad alta resistenza.
Qual è la principale minaccia alla crescita futura in questo settore?
La fibra riciclata rappresenta il principale fattore limitante in termini di competitività, soprattutto in Nord America e in Europa, dove i gruppi integrati di imballaggio possono modificare il mix di fornitura in base alle qualità di cartone ondulato più sensibili ai costi.


