

Dimensioni e quota del mercato bancario al dettaglio nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
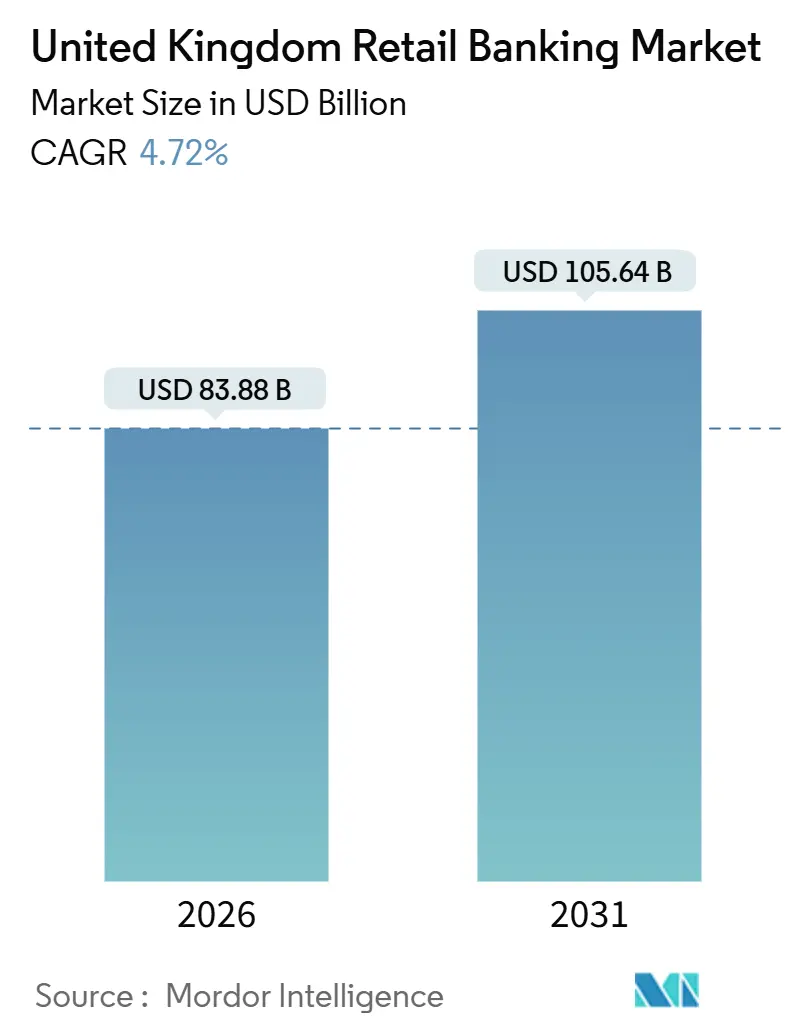
| Dimensione del mercato (2026) | 83.88 miliardo di dollari |
| Dimensione del mercato (2031) | 105.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.72% CAGR |
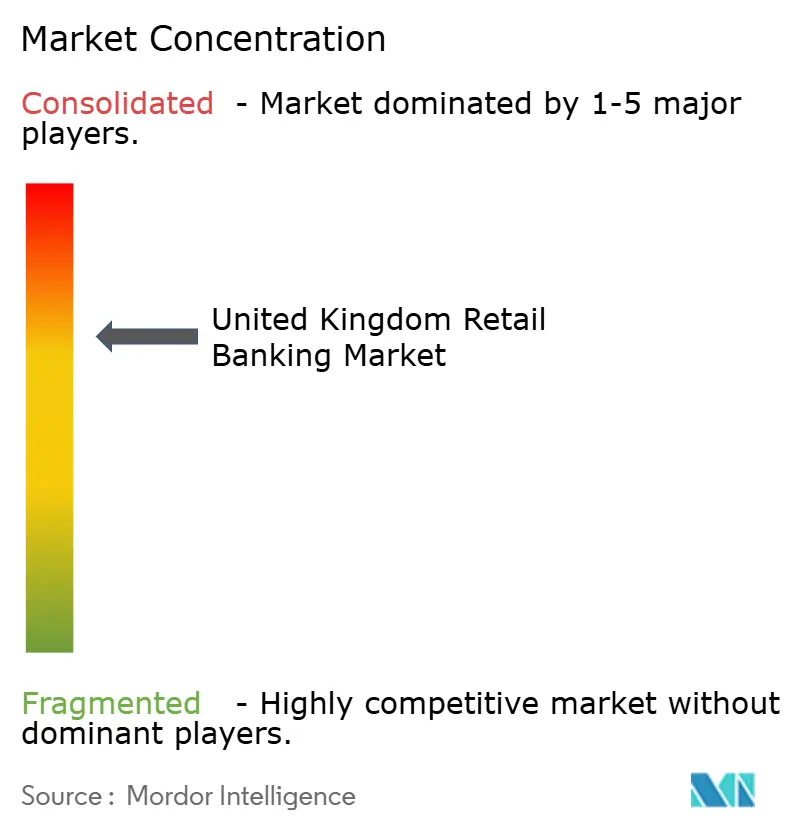
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato bancario al dettaglio nel Regno Unito di Mordor Intelligence
Il mercato bancario al dettaglio del Regno Unito si attesta a 83.88 miliardi di dollari nel 2026 e si prevede che raggiungerà i 105.64 miliardi di dollari entro il 2031, riflettendo un'espansione delle dimensioni del mercato a un CAGR del 4.72%. Lo slancio di crescita nel mercato bancario al dettaglio del Regno Unito è rafforzato dai benefici strutturali del reinvestimento delle coperture che supportano il reddito netto da interessi anche in presenza di un calo dei tassi di interesse. Le API di open banking stanno guidando l'aggregazione e il passaggio di conti su larga scala nel mercato bancario al dettaglio del Regno Unito, mentre il "compra ora, paga dopo" regolamentato formalizza un ampio segmento di pagamenti rateali non garantiti. I margini di interesse netti sono rimasti resilienti fino al 2025, poiché le coperture in scadenza sono state reinvestite in strumenti a rendimento più elevato nonostante i tagli dei tassi di interesse, il che supporta la solidità dei ricavi a breve termine nel mercato bancario al dettaglio del Regno Unito. Le normative relative ai test di solvibilità, alle aspettative dei consumatori in materia di imposte e alle regole sui pagamenti digitali influenzano il modo in cui le banche prezzano il rischio, allocano il capitale e strutturano i percorsi dei prodotti nel mercato bancario al dettaglio del Regno Unito [1].
Punti chiave del rapporto
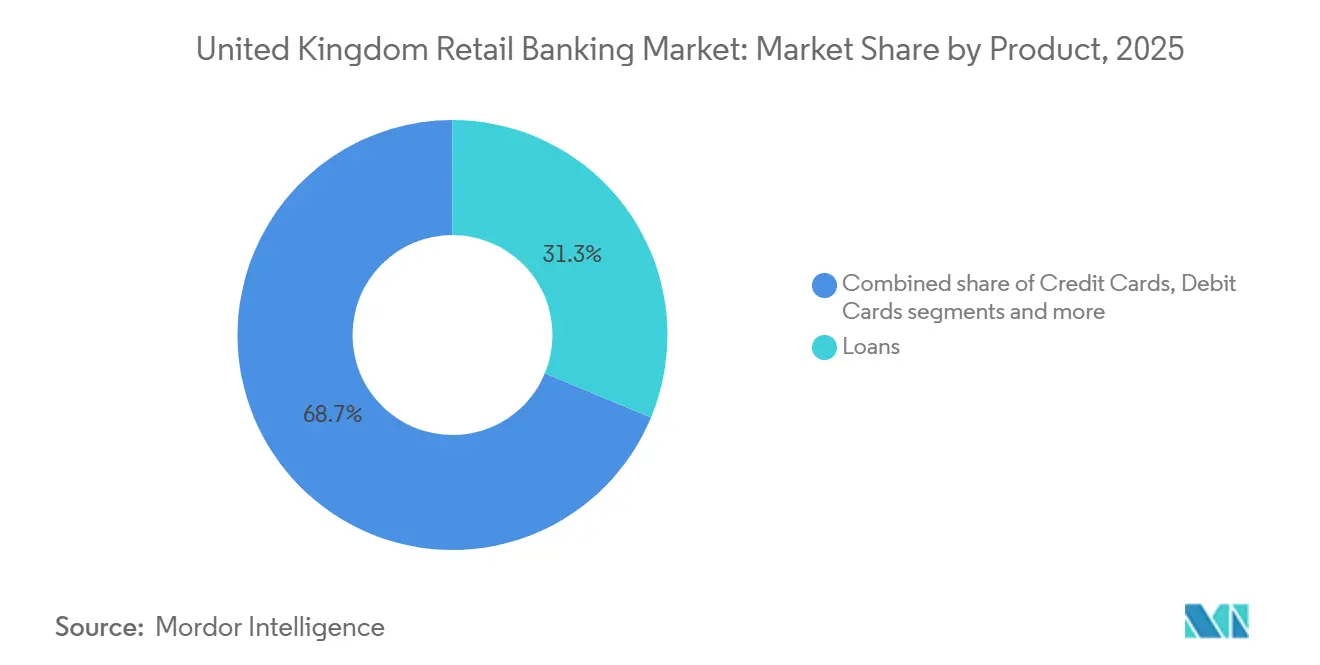
- Per prodotto, i prestiti hanno dominato con una quota di mercato del 31.26% nel 2025, mentre si prevede che altri prodotti cresceranno a un CAGR del 6.89% entro il 2031.
- Per canale, l'online banking deteneva una quota del 52.51% nel 2025 e si prevede che crescerà a un CAGR del 7.27% fino al 2031.
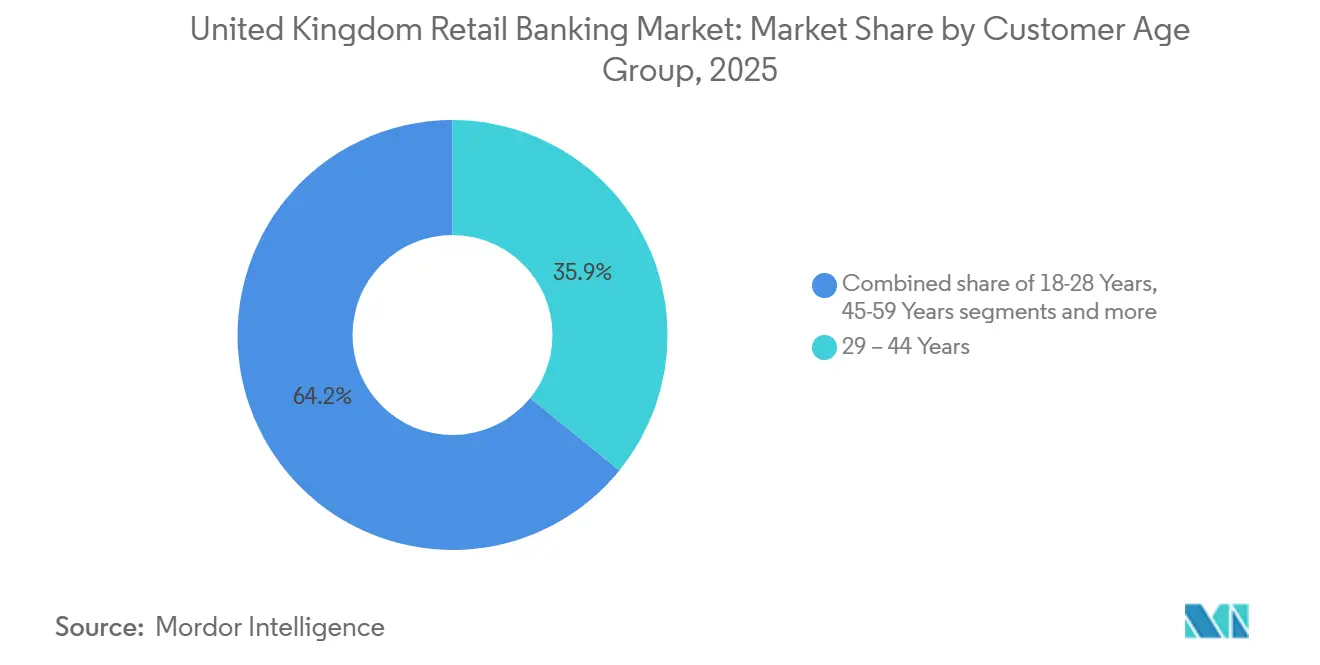
- In base alla fascia d'età dei clienti, il segmento 29-44 deteneva il 35.85% nel 2025, mentre si prevede che il segmento 18-28 crescerà a un CAGR del 6.33% fino al 2031.
- Per tipologia di banca, le banche nazionali detenevano una quota del 67.57% nel 2025, mentre si prevede che le neobanche e le challenger cresceranno a un CAGR del 9.23% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato bancario al dettaglio nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dei margini di interesse netto indotta dai tassi bancari | + 0.9% | Globale (banche domiciliate nel Regno Unito) | Medio termine (2-4 anni) |
| API obbligatorie per l'Open Banking che accelerano il cambio di conto e l'aggregazione | + 0.6% | Nazionale, con guadagni iniziali a Londra, Manchester, Edimburgo | A breve termine (≤ 2 anni) |
| Rapida adozione del Mobile Banking nel Regno Unito | + 0.7% | il | A breve termine (≤ 2 anni) |
| L'ondata di scadenza dei mutui a tasso fisso alimenta i volumi dei nuovi mutui | + 0.8% | Nazionale, concentrato nel sud-est, Londra | Medio termine (2-4 anni) |
| Il modello "compra ora, paga dopo" regolamentato aumenta la penetrazione dei prestiti non garantiti | + 0.5% | il | Medio termine (2-4 anni) |
| Ascesa dei prodotti di deposito ESG-linked nell'ambito della strategia di finanza verde del Regno Unito | + 0.4% | I centri urbani e nazionali guidano | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dei margini di interesse netto indotta dai tassi bancari
Il tasso di interesse medio della Banca d'Inghilterra (BoE) nella prima metà del 2024 è stato del 5.25%, il che ha portato a un miglioramento significativo dei margini sui depositi e del margine di interesse netto (NIM). Questo incremento meccanico ha sostenuto la resilienza dei ricavi durante un periodo in cui le pressioni competitive sui depositi non si sono tradotte completamente in tassi di interesse più bassi. Le dinamiche di portafoglio, come i rendimenti di copertura più elevati e la migrazione moderata dei depositi, hanno compensato i tagli dei tassi nel breve termine. Gli adeguamenti ai parametri di verifica della solvibilità hanno creato flessibilità nella sottoscrizione al dettaglio senza violare i vincoli a livello di sistema. L'effetto combinato sostiene la solidità dei ricavi, poiché i tassi di riferimento tendono a diminuire nel 2026 [2] Barclays, “FY 2024 Results Presentation,” Barclays PLC, home.barclays.
API obbligatorie per l'Open Banking che accelerano il cambio di conto e l'aggregazione
A marzo 2025, il numero totale di utenti attivi di open banking nel Regno Unito si attestava intorno ai 13.3 milioni, a testimonianza di una crescita costante e di una tendenza più ampia verso i servizi finanziari digitali. All'inizio del 2025, oltre 23 milioni di pagamenti una tantum erano stati elaborati con successo tramite open banking, con 3.7 milioni di transazioni di pagamenti ricorrenti variabili (VRP) registrate con successo solo a marzo. Il quadro normativo sull'uso e l'accesso ai dati ha creato una struttura di governance solida attraverso un'“Entità futura”, con la FCA che ha fornito chiarezza in materia di vigilanza e ha integrato l'open banking come infrastruttura permanente. Le metriche di performance delle API hanno dimostrato l'affidabilità su miliardi di chiamate mensili, riflettendo un ecosistema maturo che supporta un maggiore passaggio e aggregazione. Gli interventi del PSR in materia di interscambi transfrontalieri hanno rafforzato gli incentivi per i pagamenti da conto a conto in casi d'uso specifici. Gli standard tecnici, tra cui ISO 20022 e percorsi chiari per la gestione dei reclami attraverso il Financial Ombudsman Service, completano la struttura operativa per l'adozione [3] Financial Conduct Authority, “Research Note: Open banking and open finance in the UK,” Financial Conduct Authority, fca.org.uk.
Rapida adozione del Mobile Banking nel Regno Unito
Il mobile è diventato il canale principale per le operazioni bancarie quotidiane. L'utilizzo quotidiano del mobile banking ha raggiunto il 33% nel luglio 2024, rispetto al 18% di cinque anni prima, grazie alla migrazione delle transazioni bancarie verso interfacce native per app. Le banche riferiscono che le transazioni tramite app gestiscono ora la stragrande maggioranza delle attività di vendita e assistenza, supportate da assistenti AI e funzionalità integrate di gestione patrimoniale nelle offerte premium. L'ottimizzazione continua delle filiali accompagna la transizione digitale, mentre il volume dei reclami dei clienti rimane stabile poiché una maggiore attività si sposta all'interno dell'app. La regolamentazione pone l'accento su percorsi digitali trasparenti e standard di rimborso delle frodi per i pagamenti push che le banche devono integrare nei loro flussi di lavoro mobili. Questi cambiamenti di canale e di conformità rafforzano la traiettoria "digital-first" nel mercato bancario al dettaglio del Regno Unito [4].
L'ondata di scadenza dei mutui a tasso fisso alimenta i volumi dei nuovi mutui
Un'ampia coorte di mutui a tasso fisso in scadenza nel 2025 ha stimolato l'attività di rifinanziamento esterno e ha inasprito la concorrenza sui prezzi tra i principali istituti di credito. I tassi quotati a due e cinque anni sono scesi rispetto ai picchi di inizio 2025, creando un'interessante finestra di rifinanziamento per i mutuatari con un rapporto prestito/valore (LTV) basso. L'innovazione di prodotto si è estesa a opzioni con un rapporto prestito/reddito più elevato nell'ambito dei controlli del rischio, supportata da adeguamenti agli stress test di accessibilità economica. I dati della piattaforma hanno mostrato un aumento delle ricerche di rifinanziamento, inclusi i mutuatari in età avanzata che cercano di rifinanziare prima della pensione. Questi fattori insieme sostengono la crescita dei volumi dei flussi di prestiti garantiti nel mercato bancario al dettaglio del Regno Unito.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I limiti alle commissioni di interscambio comprimono le entrate derivanti dalle commissioni sulle carte | -0.4% | Transazioni transfrontaliere Regno Unito-SEE | A breve termine (≤ 2 anni) |
| La chiusura delle filiali crea un rischio di esclusione finanziaria nelle aree rurali | -0.3% | Aree rurali, Inghilterra settentrionale, Galles, Scozia | Medio termine (2-4 anni) |
| L'obbligo di conformità per i consumatori della FCA aumenta i costi di conformità e di progettazione dei prodotti | -0.5% | il | A breve termine (≤ 2 anni) |
| Impennata del deterioramento dei prestiti a causa della stretta sul costo della vita | -0.6% | Nazionale, acuto nelle Midlands, Nord | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I limiti alle commissioni di interscambio comprimono le entrate derivanti dalle commissioni sulle carte
L'analisi di mercato condotta dal PSR sulle commissioni di interscambio transfrontaliere ha fatto seguito ai significativi aumenti post-Brexit per le transazioni con carta non presente, che hanno aumentato i costi per gli esercenti del Regno Unito. La consultazione dell'ottobre 2025 ha promosso un approccio basato su un tetto massimo permanente basato su un test di indifferenza degli esercenti, con contenziosi che hanno ritardato la sospensione provvisoria e i cui risultati dovrebbero essere definiti nel 2026. Le banche si trovano ad affrontare una compressione delle commissioni, pur mantenendo gli investimenti nella prevenzione delle frodi che il PSR ritiene necessari per l'integrità del sistema. L'interscambio nazionale rimane vincolato dai tetti massimi stabiliti dall'UE, mentre i vincoli tariffari transfrontalieri spostano l'economia verso alternative da conto a conto in flussi selezionati. L'effetto complessivo riduce la crescita dei ricavi derivanti dalle commissioni sulle carte nel mercato bancario al dettaglio del Regno Unito.
La chiusura delle filiali crea un rischio di esclusione finanziaria nelle aree rurali
Le reti di filiali si sono contratte drasticamente nell'ultimo decennio, con chiusure concentrate nelle aree rurali e a basso reddito, che presentano anche una maggiore esclusione digitale. I decisori politici hanno imposto un accesso minimo al contante entro un raggio definito e un programma di hub bancari condivisi si sta espandendo, sebbene la copertura sia in ritardo rispetto alla domanda. Gli anziani e le famiglie a bassissimo reddito continuano a fare maggiore affidamento sui canali fisici, il che aumenta la domanda di contact center e riduce la risoluzione al primo contatto in caso di chiusura. L'abbandono dei clienti aumenta tra gli utenti che dipendono dalle filiali e i fornitori di servizi finanziari alternativi hanno sfruttato le lacune nei servizi nei quartieri svantaggiati. Le mutue hanno esteso gli impegni di filiale per attenuare i rischi di accesso, contribuendo a soddisfare le esigenze vulnerabili dei clienti nel mercato bancario al dettaglio del Regno Unito.
Analisi del segmento
Per prodotto: "Altri prodotti" accelera mentre i pacchetti a pagamento diversificano i ricavi
Nel 2025, i prestiti rappresentavano il 31.26% della quota di mercato del retail banking nel Regno Unito, mentre altri prodotti sono destinati a crescere a un ritmo del 6.89% fino al 2031, con l'espansione da parte delle banche di conti a pacchetto, pacchetti patrimoniali e finanza integrata. I servizi a commissione hanno acquisito importanza poiché gli istituti di credito hanno bilanciato le attività ponderate per il rischio con ricavi a basso impiego di capitale, supportati da proposte premium che integrano servizi di concierge, viaggi e supporto patrimoniale. I conti transazionali rimangono onnipresenti, ma la standardizzazione incoraggia le banche a stratificare servizi che aumentano il cross-selling e la fidelizzazione nel mercato del retail banking del Regno Unito. Le preferenze sui depositi riflettono aspettative dinamiche sui tassi, che hanno visto i risparmiatori alternarsi tra opzioni fisse e di facile accesso nel corso del 2024 e del 2025. I volumi di pagamento sono rimasti elevati, con l'attività delle carte di debito che ha dominato le transazioni nazionali e i saldi delle carte di credito suddivisi tra utenti che pagano interessi e operatori. I requisiti di conformità riguardano il fair value nei conti a pacchetto e la regolamentazione BNPL, che formalizza le tutele del credito rateale nel mercato del retail banking del Regno Unito.
L'attribuzione delle dimensioni del mercato bancario al dettaglio del Regno Unito all'interno delle linee di prodotto mostra che i prestiti sono stati il principale contributore in termini di quota nel 2025 e gli altri prodotti la categoria in più rapida crescita fino al 2031. Le proposte di wealth management hanno aggiunto funzionalità premium per rafforzare lo status di banca primaria e approfondire i saldi tra relazioni correnti, di risparmio e di investimento. I portafogli di mutui hanno rappresentato il punto di riferimento per la crescita del bilancio, mentre i portafogli di carte di credito hanno riflesso un comportamento eterogeneo tra revolver e transactor. I flussi di deposito hanno risposto alle mutevoli aspettative sui tassi, poiché le famiglie hanno soppesato i rendimenti dei risparmi rispetto alle pressioni di spesa. Gli standard di governance e rendicontazione dei prodotti si sono evoluti parallelamente ai più ampi requisiti di vigilanza sui dazi sui consumatori e sulle banche non finanziarie (BNL).
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale: il dominio digitale rimodella le strutture dei costi, ma i modelli ibridi consolidano la fiducia
L'online banking ha detenuto il 52.51% nel 2025 e si prevede che crescerà del 7.27% fino al 2031, superando l'offline, poiché il mobile sta diventando il principale punto di accesso nel mercato bancario al dettaglio del Regno Unito. Le banche hanno segnalato che i percorsi incentrati sulle app ora guidano la maggior parte delle vendite al dettaglio, mentre gli assistenti basati sull'intelligenza artificiale migliorano i tassi di self-service nei canali digitali. I contact center e le filiali continuano a offrire servizi di consulenza e risoluzioni complesse, che supportano l'erogazione ibrida nonostante l'ottimizzazione delle filiali. Le mutue e alcune banche regionali hanno mantenuto una presenza fisica più ampia per supportare i segmenti vulnerabili e ad alto patrimonio netto che preferiscono l'interazione di persona. La conformità dei canali digitali enfatizza promozioni trasparenti, rimborsi per frode e messaggistica interoperabile per standardizzare la tutela dei clienti nel mercato bancario al dettaglio del Regno Unito.
Il contributo dei canali online al mercato del retail banking nel Regno Unito è cresciuto con l'aumento dell'interazione tramite app e il passaggio della quota di mercato dall'utilizzo esclusivo in filiale. Le neobanche hanno sfruttato stack cloud-native e un design API-first per ridurre il time-to-market delle nuove funzionalità, aumentando le aspettative dei clienti in termini di velocità e personalizzazione. Gli operatori storici hanno investito in dati, intelligenza artificiale e produttività ingegneristica per semplificare i percorsi e ridurre i costi di servizio. La sicurezza dei pagamenti, la conferma del beneficiario e le regole di rimborso per le frodi tramite APP vengono integrate nei flussi mobili per preservare la fiducia. Il risultato è un modello ibrido stabile in cui il digitale gestisce le esigenze di routine su larga scala e i canali fisici proteggono la qualità del servizio per attività complesse nel mercato del retail banking del Regno Unito.
Per fascia d'età dei clienti: la generazione Z e i Millennial guidano la velocità del digitale, mentre i Baby Boomer monetizzano il capitale
Il segmento 29-44 deteneva il 35.85% nel 2025 e rimane centrale per mutui, conti correnti e prodotti di accumulo nel mercato bancario al dettaglio del Regno Unito. La fascia d'età 18-28 è quella in più rapida crescita, con un tasso del 6.33% fino al 2031, poiché la maggior parte detiene o prevede di detenere conti esclusivamente digitali e mostra un elevato utilizzo dei pagamenti tramite dispositivi mobili. I divari nell'adozione del digitale si sono ridotti tra le fasce d'età più anziane, poiché le interfacce semplificate hanno incoraggiato l'adozione di funzionalità mobili e wallet. I giovani adulti hanno preferito la gestione mobile e il BNPL più dei gruppi più anziani, mentre l'utilizzo del debito è rimasto universale in tutte le fasce d'età. I prestiti in età avanzata hanno mostrato un aumento degli interessi sui mutui ipotecari, comprese le famiglie con un elevato capitale proprio che hanno rifinanziato il debito prima della pensione.
Le dinamiche dimensionali del mercato bancario al dettaglio del Regno Unito in base all'età sono determinate da reddito, fase della vita e capacità digitale, che influenzano il mix di prodotti e la preferenza di canale. I Millennials hanno una spesa maggiore con le carte e un tasso di insolvenza leggermente più elevato in alcune fasce di età, il che rafforza la necessità di analisi e avvisi proattivi sull'accessibilità economica. La fascia di età over 60 detiene risparmi e saldi ISA sostanziali e mostra una crescente familiarità con percorsi di utilizzo semplificati tramite dispositivi mobili. Gli utenti più giovani apprezzano la velocità e gli strumenti di budgeting, mentre gli utenti più anziani cercano affidabilità del servizio e percorsi di supporto chiari. La regolamentazione BNPL, che prevede controlli di accessibilità economica e reportistica dei file, sarà importante per i segmenti più giovani con tassi di adozione più elevati nel mercato bancario al dettaglio del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di banca: gli operatori storici mantengono la quota tramite fusioni e acquisizioni e intelligenza artificiale mentre le neobanche impongono la disaggregazione
Le banche nazionali detenevano una quota del 67.57% nel 2025, supportate da franchising di depositi, marchi riconosciuti e solidità patrimoniale nel mercato bancario al dettaglio del Regno Unito. Il consolidamento ha rafforzato la scala, includendo accordi che hanno aggiunto conti correnti, depositi e portafogli di mutui, consentendo al contempo la razionalizzazione dell'IT. Le neobanche e le challenger rappresentano la coorte in più rapida crescita, con un CAGR del 9.23%, utilizzando architetture API native e un'implementazione agile per distribuire rapidamente le funzionalità. Le mutue hanno mantenuto una solida presenza nel settore dei mutui e un supporto ai nuovi acquirenti, con impegni mirati nelle filiali che differenziano il servizio. Le imminenti riforme del capitale e i quadri normativi proporzionati mirano a bilanciare la resilienza con la competitività tra i diversi livelli bancari nel mercato bancario al dettaglio del Regno Unito.
La quota di mercato del retail banking nel Regno Unito rimane ancorata ai principali operatori storici, mentre i competitor digitali modificano le aspettative dei clienti in termini di onboarding e iterazione dei prodotti. Gli operatori storici hanno ampliato i programmi di intelligenza artificiale e modernizzato le piattaforme dati per ridurre i costi e migliorare la qualità del percorso. La rifocalizzazione strategica e i reinvestimenti hanno fatto seguito alle cessioni di asset e alle acquisizioni mirate nel settore del credito al consumo. Le mutue hanno perseguito la crescita attraverso accordi trasformativi e rafforzato l'impegno per la presenza locale. Questi adeguamenti mantengono un equilibrio competitivo in cui dimensioni, tecnologia e ampiezza della distribuzione definiscono il posizionamento nel mercato del retail banking del Regno Unito.
Analisi geografica
La variabilità regionale nel mercato bancario al dettaglio del Regno Unito è determinata dalla distribuzione del reddito, dalle dinamiche abitative e dall'infrastruttura digitale, piuttosto che dai flussi di capitali transfrontalieri. Londra e il Sud-Est concentrano saldi e volumi elevati, con la distribuzione dei titolari di ISA e le ricerche di mutui ipotecari che evidenziano il peso di queste regioni. La saturazione del remote banking riduce i guadagni incrementali al margine, il che incoraggia le banche a concentrarsi sulle esigenze dei clienti meno soddisfatti nelle Midlands e nel Nord. I tassi di risparmio sono aumentati nel corso del 2024 in risposta alle pressioni del costo della vita, che hanno influenzato il mix di depositi e la propensione al rischio. I responsabili politici e gli organismi di settore hanno sottolineato l'inclusione e l'accesso, mentre il mercato bancario al dettaglio del Regno Unito approfondiva la sua traiettoria digitale.
Le nazioni devolute e le principali città regionali hanno un peso strategico che va oltre la loro quota di asset, grazie a hub di talenti, sedi centrali bancarie separate e centri tecnologici. Le banche hanno ampliato i campus regionali per i ruoli di gestione del rischio, operazioni e ingegneria per acquisire arbitraggio sui costi e accedere alle competenze. Le sedi governative e delle banche centrali al di fuori di Londra hanno acquisito rilevanza regionale con il progredire della decentralizzazione. I dati sull'occupazione degli uffici mostrano un riequilibrio pluriennale della capacità, che si allinea con i team tecnologici distribuiti per la modernizzazione digitale. Questi fattori sostengono una più ampia presenza nazionale per il mercato bancario al dettaglio del Regno Unito.
Il divario tra aree urbane e rurali persiste, con l'accelerazione dell'adozione del mobile-first e il divario nella banda larga che limita l'adozione del digitale in alcune aree. Le famiglie più anziane e a basso reddito mostrano una maggiore dipendenza dal denaro contante e dall'assistenza di persona, il che aumenta l'importanza degli hub e delle filiali comunitarie congiunte. Gli obblighi di accesso al denaro contante e i piani di implementazione degli hub mirano a mitigare l'esclusione, sebbene l'implementazione sia in ritardo nelle circoscrizioni più colpite. Le linee guida sulla vulnerabilità del Consumer Duty rafforzano l'identificazione proattiva delle capacità digitali limitate e della bassa resilienza. Le norme sui rimborsi antifrode proteggono ulteriormente gli utenti meno sicuri del digitale nel mercato bancario al dettaglio del Regno Unito.
Panorama normativo
La regolamentazione del settore bancario al dettaglio nel Regno Unito è affidata alla Financial Conduct Authority (FCA) per quanto riguarda la condotta e i risultati per i consumatori, alla Prudential Regulation Authority (PRA) per la vigilanza prudenziale e al Payment Systems Regulator (PSR) per le questioni relative alla concorrenza e ai prezzi dei sistemi di pagamento. Nel 2026, la FCA ha sistematizzato il monitoraggio delle banche al dettaglio e delle società di mutuo soccorso attraverso un rapporto annuale sui modelli di business del settore bancario al dettaglio (R2B2), includendo 36 società nel proprio ambito di applicazione e fissando soglie di almeno 200,000 rapporti con clienti nel Regno Unito e un fatturato di almeno 5 milioni di sterline in ciascuna delle ultime tre date di riferimento contabili.
L'orientamento politico per il 2026 riflette anche l'attenzione del governo britannico e del Tesoro di Sua Maestà alla stabilità oltre che alla competitività, comprese le riforme annunciate alle norme di separazione patrimoniale volte a ridurre le duplicazioni mantenendo la soglia di depositi di base di 35 miliardi di sterline (con l'impegno dichiarato di rivederla ogni tre anni a partire dal secondo trimestre del 2028). La governance dell'open banking continua la transizione verso un quadro normativo a lungo termine, con uno strumento normativo previsto per il quarto trimestre del 2026 e le consultazioni di pianificazione della FCA sulle norme permanenti. Insieme, questi passaggi supportano il passaggio da accordi provvisori a una definizione di standard e a una supervisione permanenti.
Analisi della catena del valore
La catena del valore del settore bancario al dettaglio nel Regno Unito si estende dalla gestione dei finanziamenti e del bilancio (depositi al dettaglio, finanziamenti all'ingrosso e programmi di copertura) alla produzione di prodotti (conti correnti e di risparmio, carte di credito, mutui e prestiti non garantiti, nonché offerte integrate o legate alla gestione patrimoniale), fino alla distribuzione e all'assistenza clienti attraverso canali online e mobile, contact center e filiali. I livelli abilitanti fondamentali includono l'identificazione e l'onboarding, la valutazione del credito e il recupero crediti, i controlli contro le frodi e i reati finanziari, nonché la resilienza operativa e la conformità alle aspettative della FCA e della PRA.
L'infrastruttura per i pagamenti e l'open banking è diventata un livello distinto che collega banche, circuiti di pagamento e fornitori terzi specializzati. Questi partecipanti forniscono infrastrutture di trasferimento da conto a conto e connettività API che facilitano i pagamenti open banking e i casi d'uso ricorrenti. La struttura di governance della National Payments Vision, che include il coordinamento del Tesoro britannico tramite il Payments Vision Delivery Committee e il Retail Payments Infrastructure Board presieduto dalla Banca d'Inghilterra, è alla base della continua modernizzazione dell'infrastruttura per i pagamenti al dettaglio. Specialisti dell'open banking come Token.io, Yapily e Finexer affiancano banche e PSP, e le recenti espansioni delle piattaforme indicano un continuo investimento in Pay by Bank e nelle funzionalità API a supporto di aggregazione, switching e casi d'uso di pagamenti ricorrenti variabili.
Panorama competitivo
Il mercato bancario al dettaglio del Regno Unito presenta una moderata concentrazione con un nucleo oligopolistico, con le banche più grandi che detengono la maggior parte dei conti correnti primari e dei saldi dei mutui, mentre le banche concorrenti raggiungono redditività e scalabilità. Gli operatori storici hanno ottenuto rendimenti elevati e restituito capitale, rimodellando i portafogli attraverso cessioni e acquisizioni mirate. I programmi di produttività si concentrano sull'implementazione dell'intelligenza artificiale, sulla modernizzazione del cloud e sull'efficienza ingegneristica per ridurre i costi e aumentare la soddisfazione del cliente. Neobanche e fintech hanno sfruttato le piattaforme open banking e i core cloud-native per comprimere i cicli di prodotto e disaggregare i servizi. L'equilibrio competitivo si basa sull'ampiezza della distribuzione, sui costi di finanziamento e sul ritmo dell'esecuzione digitale nel mercato bancario al dettaglio del Regno Unito.
Le opportunità di investimento in spazi vuoti si concentrano nell'embedded finance, nei prestiti per la terza età e nei finanziamenti per la transizione climatica. Gli ecosistemi di prodotti legati all'edilizia abitativa contribuiscono a fidelizzare i clienti dei mutui e ad estendere il valore del ciclo di vita. L'allocazione del capitale all'edilizia sostenibile e ai risultati sociali è in linea con gli obiettivi nazionali e con il risparmio dei clienti nelle abitazioni a basso consumo energetico. Le attività specialistiche nei mutui per PMI e di nicchia beneficiano di quadri normativi proporzionati e di competenze in materia di rischio. Queste leve supportano la differenziazione mantenendo al contempo la resilienza nel mercato bancario al dettaglio del Regno Unito.
Le mosse strategiche sottolineano come operatori storici e sfidanti si adattino allo stesso contesto normativo e macroeconomico a velocità diverse. L'acquisizione di TSB da parte di Santander amplierà la sua base di conti correnti e la sua posizione nei mutui a un costo pianificato. Barclays ha completato l'acquisizione di Tesco Bank, aggiungendo un considerevole franchising di mutui e depositi alla sua unità nel Regno Unito. NatWest ha integrato gli asset di Sainsbury's Bank e ha portato avanti una trasformazione pluriennale in cloud e intelligenza artificiale con partner leader. L'influenza normativa modella i confini competitivi: l'enfasi della FCA Consumer Duty sui risultati per i clienti vulnerabili favorisce l'ampiezza omnicanale degli operatori storici (il 61% della Generazione Z preferisce il supporto diretto per i reclami, ma l'81% utilizza app mobili per le transazioni), mentre l'implementazione di Basilea 3.1 a gennaio 2027 e il quadro di riferimento forte e semplice per gli SDDT potrebbero ridurre i divari nei costi di capitale, consentendo a sfidanti come OakNorth e Metro Bank di fissare prezzi più aggressivi nelle nicchie delle PMI e dei mutui specializzati. Queste azioni rafforzano la scalabilità consentendo al contempo reinvestimenti mirati nel mercato bancario al dettaglio del Regno Unito.
Leader del settore bancario al dettaglio del Regno Unito
PLC del gruppo bancario Lloyds
Barclays Bank UK PLC
HSBC UK Banca plc
Gruppo NatWest PLC
Santander Regno Unito PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: la FCA ha intimato a nove importanti banche del Regno Unito, tra cui Barclays UK, HSBC UK, Lloyds Banking Group, NatWest Group e Santander UK, di migliorare l'accesso ai conti correnti di base a seguito di una revisione delle prassi del settore. Il provvedimento innalza i requisiti operativi e relativi al percorso del cliente in merito alle verifiche di idoneità, alle comunicazioni e all'orientamento, aumentando l'attenzione sulla conformità e sui risultati in termini di inclusione, oltre all'adempimento degli obblighi nei confronti dei consumatori.
- Giugno 2026: Barclays ha annunciato un accordo per l'acquisizione di GoHenry, una piattaforma di gestione del denaro per giovani dai 6 ai 18 anni, da Acorns Grow Incorporated. L'accordo rafforza la presenza di Barclays nella gestione finanziaria per giovani e famiglie, supportando un'acquisizione e un coinvolgimento più precoci dei clienti attraverso proposte native digitali collegate a carte e servizi bancari quotidiani.
- Maggio 2026: Santander UK ha confermato di aver completato l'acquisizione in contanti di TSB Banking Group plc il 30 aprile 2026, dopo aver ricevuto le approvazioni normative, tra cui quelle della Prudential Regulation Authority e della Banca Centrale Europea. L'operazione amplia la presenza di Santander UK nel settore dei conti correnti e dei mutui per privati, con un potenziale di integrazione che può ridefinire la distribuzione, la politica dei prezzi e il consolidamento tecnologico dell'intera entità combinata.
Ambito e metodologia
Il mercato bancario al dettaglio fornisce servizi finanziari a privati e piccole imprese, tra cui conti di risparmio, prestiti, mutui e carte di credito. Opera attraverso vari canali, come filiali, online e mobile banking. È regolamentato per garantire la tutela dei consumatori e la stabilità finanziaria.
Il mercato del retail banking nel Regno Unito è segmentato in tipo, utente finale e canali di distribuzione. Per tipo, il mercato è suddiviso in retail banking tradizionale, online banking, personal banking, business banking e wealth management. Per utente finale, il mercato è segmentato in privati, piccole imprese, aziende e privati con elevato patrimonio netto. Per canale di distribuzione, il mercato è segmentato in filiali, piattaforme online e app mobili. Il rapporto offre dimensioni di mercato e previsioni in termini di valore in USD per tutti i segmenti sopra menzionati.
| Conti transazionali |
| Conti di risparmio |
| Carta di debito |
| Carte di credito |
| Prestiti e finanziamenti |
| Altri prodotti |
| Online Banking |
| Servizi bancari offline |
| 18-28 anni |
| 29-44 anni |
| 45-59 anni |
| 60 anni e oltre |
| Banche nazionali |
| Banche regionali |
| Neobanche e altri |
| Per prodotto | Conti transazionali |
| Conti di risparmio | |
| Carta di debito | |
| Carte di credito | |
| Prestiti e finanziamenti | |
| Altri prodotti | |
| Per canale | Online Banking |
| Servizi bancari offline | |
| Per fascia d'età del cliente | 18-28 anni |
| 29-44 anni | |
| 45-59 anni | |
| 60 anni e oltre | |
| Per tipo di banca | Banche nazionali |
| Banche regionali | |
| Neobanche e altri |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni previste e le prospettive di crescita del mercato bancario al dettaglio del Regno Unito entro il 2031?
Si prevede che il mercato bancario al dettaglio del Regno Unito raggiungerà i 105.64 miliardi di dollari entro il 2031, con un CAGR del 4.72%, rispetto agli 83.88 miliardi di dollari del 2026.
Quali categorie di prodotti sono leader e in più rapida crescita nel settore bancario al dettaglio nel Regno Unito?
I prestiti hanno dominato il mercato con una quota del 31.26% nel 2025, mentre altri prodotti, tra cui conti prepagati e pacchetti patrimoniali, sono quelli in più rapida crescita, con un CAGR del 6.89% fino al 2031.
Come sta cambiando il mix di canali nel retail banking del Regno Unito?
Nel 2025, l'online banking ha rappresentato il 52.51% e si prevede che crescerà del 7.27% entro il 2031, riflettendo il passaggio all'utilizzo mobile-first e alle vendite digitali su larga scala.
Quale segmento di clientela si sta espandendo più rapidamente nel settore bancario al dettaglio del Regno Unito?
La fascia d'età 18-28 anni si sta espandendo a un CAGR del 6.33%, mentre il gruppo 29-44 anni deteneva la quota maggiore, pari al 35.85% nel 2025.
In che modo le normative influenzeranno il settore bancario al dettaglio nel Regno Unito fino al 2026?
Gli standard relativi ai doveri dei consumatori e all'open banking, la regolamentazione BNPL in vigore dal 2026 e le norme sui rimborsi per frode APP stanno rimodellando la progettazione dei prodotti, i percorsi digitali e la tutela dei consumatori.
Quali recenti mosse strategiche stanno rimodellando il panorama competitivo del retail banking nel Regno Unito?
L'acquisizione di TSB da parte di Santander, l'integrazione di Tesco Bank da parte di Barclays e l'acquisto degli asset di Sainsbury's Bank da parte di NatWest stanno espandendo la scala, mentre i programmi di intelligenza artificiale e dati presso gli operatori storici stanno accelerando la modernizzazione.


