

Dimensioni e quota del mercato delle carte prepagate nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 63.46 miliardo di dollari |
| Dimensione del mercato (2031) | 96.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.74% CAGR |
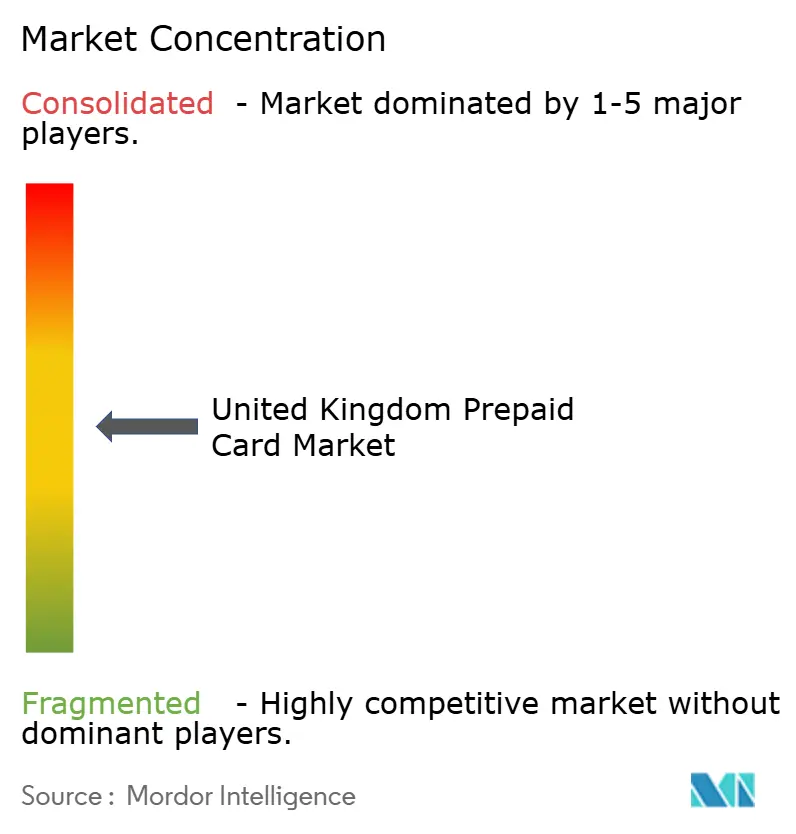
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle carte prepagate nel Regno Unito di Mordor Intelligence
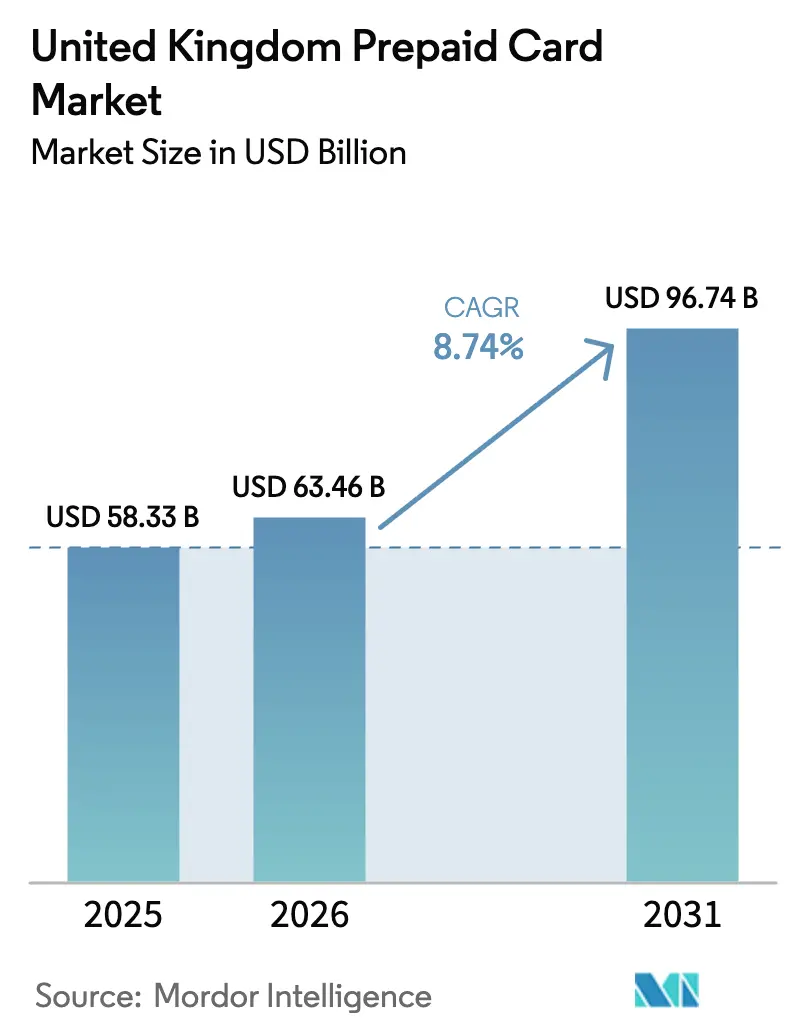
Si prevede che il mercato delle carte prepagate nel Regno Unito aumenterà da 58.33 miliardi di dollari nel 2025 a 63.46 miliardi di dollari nel 2026 e raggiungerà i 96.74 miliardi di dollari entro il 2031, con un CAGR dell'8.74% nel periodo 2026-2031.
Lo slancio riflette la continua migrazione dal contante verso i pagamenti digitali, supportata dal forte utilizzo di pagamenti contactless e portafogli digitali nel commercio quotidiano. Le informazioni fornite dagli emittenti indicano una crescente monetizzazione delle carte su larga scala, con i principali operatori che segnalano una crescita dei ricavi e dei volumi delle commissioni sulle carte nel 2025 e nel 2026. Le modifiche normative relative al rimborso dei pagamenti push autorizzati incentivano gli emittenti a rafforzare le difese contro le frodi e a riconfigurare i flussi di erogazione per gli utenti vulnerabili. Le configurazioni open-loop guadagnano terreno in termini di forza di accettazione e integrazione con i portafogli, mentre i programmi di assistenza governativa rafforzano la domanda di circuiti prepagati controllati. Revolut ha riferito che i suoi sistemi hanno impedito oltre 809.47 milioni di dollari (600 milioni di sterline) di tentativi di frode nel corso del 2024, sottolineando un ciclo di investimenti in sicurezza in espansione con l'aumento dell'adozione. [1] Revolut Group Holdings Ltd., “2024 Annual Report,” Revolut Group Holdings Ltd., assets.revolut.com
Punti chiave del rapporto
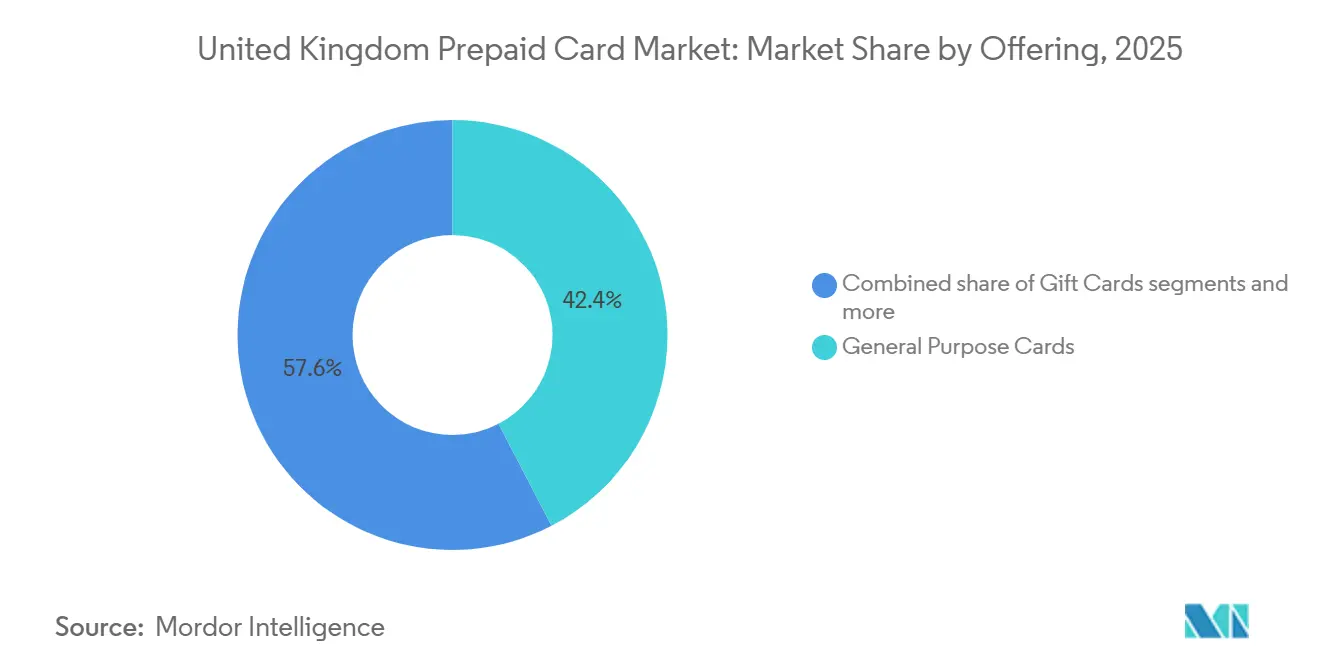
- Grazie all'offerta, le carte multiuso hanno guidato il mercato delle carte prepagate del Regno Unito con una quota di mercato del 42.38% nel 2025, mentre si prevede che le carte di sussidio governativo cresceranno a un CAGR del 12.73% fino al 2031.
- Per tipologia di carta, nel 2025 le carte open-loop detenevano il 59.85% della quota di mercato delle carte prepagate nel Regno Unito e si prevede che cresceranno a un CAGR del 10.74% fino al 2031.
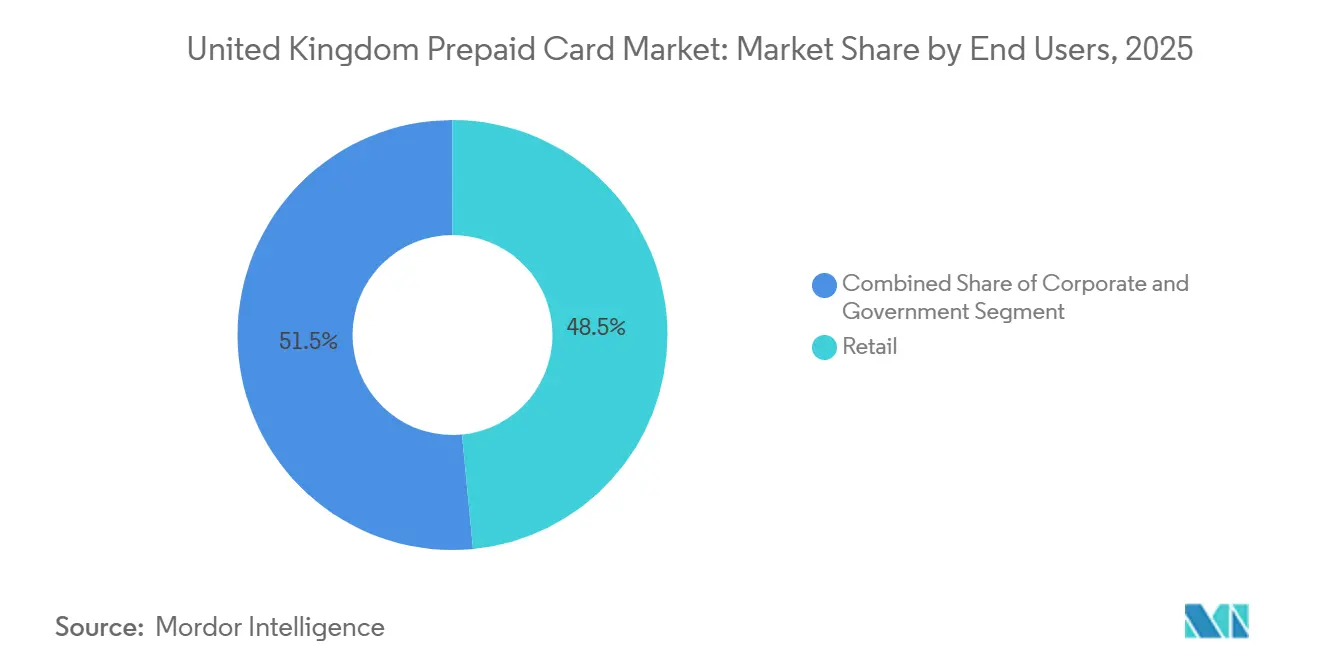
- Per utente finale, nel 2025 il settore al dettaglio rappresentava il 48.48% della quota di mercato delle carte prepagate nel Regno Unito, mentre si prevede che i canali governativi cresceranno a un CAGR dell'11.44% fino al 2031.
- In termini geografici, nel 2025 l'Inghilterra deteneva l'82.74% della quota di mercato delle carte prepagate del Regno Unito, mentre l'Irlanda del Nord ha registrato il CAGR previsto più elevato, pari all'8.84% entro il 2031.
- Nel 2026 la struttura del mercato rimarrà moderatamente frammentata, senza che nessun singolo gruppo di emittenti detenga una quota dominante nei programmi rivolti ai consumatori, alle aziende e al settore pubblico.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle carte prepagate nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'ubiquità dei pagamenti contactless dopo il COVID-19 | + 1.8% | Global | Medio termine (2-4 anni) |
| Spostamento dell'erogazione dei benefici sui treni prepagati | + 1.5% | Inghilterra, Scozia, Galles, con l'Irlanda del Nord in testa all'adozione | A lungo termine (≥ 4 anni) |
| Le integrazioni open banking aumentano l'utilità delle carte | + 1.3% | Inghilterra, Scozia e Irlanda del Nord, Galles | Medio termine (2-4 anni) |
| I mercati dell'e-commerce stanno adottando portafogli prepagati incorporati | + 1.1% | Inghilterra, Scozia e Galles urbano primitivo | A breve termine (≤ 2 anni) |
| Finanza integrata per i pagamenti dei lavoratori della gig economy | + 0.9% | Nucleo dell'Inghilterra, espansione in Scozia e Galles | A breve termine (≤ 2 anni) |
| Programmi prepagati ESG-linked per i sotto-bancarizzati | + 0.7% | Nazionale, con guadagni iniziali in Inghilterra e Galles | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Spostamento dell'erogazione dei benefici sui treni prepagati
Le autorità centrali e locali stanno ampliando l'utilizzo delle carte prepagate per l'erogazione di sussidi sociali e indennità di emergenza, al fine di migliorare il controllo e la visibilità, riducendo al contempo gli oneri amministrativi. L'Inghilterra rappresenta la maggior parte dei volumi di questi programmi e le amministrazioni locali si affidano sempre più a emittenti di moneta elettronica in grado di segmentare le categorie di esercenti autorizzati e di fornire report in tempo quasi reale. Il modello di rimborso tramite pagamento push autorizzato dal Payment Systems Regulator, entrato in vigore nell'ottobre 2024, sta trasferendo la responsabilità tra gli istituti mittenti e riceventi e ha aumentato i flussi di finanziamento verso le vittime, spingendo al contempo gli enti pubblici a limitare l'esposizione attraverso strumenti di erogazione più controllati. PrePay Technologies, che opera con il nome di Edenred Payment Solutions, è un emittente di moneta elettronica autorizzato dalla FCA (Financial Conduct Authority) e collabora con autorità locali e piattaforme aziendali, il che le consente di supportare programmi di assistenza sociale ad alto volume che richiedono controlli rigorosi. [2] The Payments Association, “Edenred Payment Solutions | Directory,” The Payments Association, thepaymentsassociation.org Mentre i team politici danno priorità alla trasparenza e alla resilienza alle frodi, il mercato delle carte prepagate del Regno Unito trae vantaggio dallo spostamento delle erogazioni di assistenza sociale e di sostegno di emergenza su carte che limitano il prelievo di contanti e restringono le categorie di esercenti. La ripartizione della responsabilità per le frodi Authorized Push Payment (APP) e la necessità operativa di binari programmabili si combinano per rafforzare la validità delle carte prepagate nei flussi di lavoro governativi nel periodo di previsione. Questa mossa strutturale supporta una crescita più rapida nel segmento governativo rispetto al mercato complessivo delle carte prepagate del Regno Unito fino al 2031.
Integrazioni Open Banking che potenziano l'utilità delle carte
L'infrastruttura di open banking è ormai una caratteristica fondamentale dell'ecosistema dei pagamenti al dettaglio del Regno Unito e l'ampia diffusione della Conferma del Beneficiario e di solidi standard API consente ricariche più rapide e sicure nei conti prepagati. Pay.UK riporta che la Conferma del Beneficiario è integrata in un'ampia gamma di partecipanti ai pagamenti veloci, e ciò ha ridotto i trasferimenti errati e supportato la fiducia dei consumatori nei flussi da conto a conto collegati alle carte prepagate. [3] Barclaycard, "Business Essentials Spring 2024", Barclaycard, barclaycard.co.uk Gli emittenti integrano i servizi di informazione sui conti per fornire ai clienti una visione unica dei fondi e delle spese, e ciò migliora l'utilità dei conti prepagati nella gestione del budget e degli abbonamenti. Wise evidenzia l'utilizzo di carte multivaluta e la continua crescita dei ricavi da carte, segnalando che l'interazione tra i circuiti delle carte e l'open banking sta intensificando il coinvolgimento. Il quadro normativo previsto dalla PSD2 (Direttiva sui servizi di pagamento 2) e la supervisione della FCA garantiscono che i fornitori terzi ricevano un accesso coerente, il che impedisce agli operatori storici di limitare le integrazioni necessarie ai programmi prepagati. Con l'aumento dei volumi di open banking e il miglioramento delle prestazioni delle API, gli emittenti di carte prepagate possono orchestrare un processo di onboarding più efficace, ricariche istantanee e controlli di spesa personalizzati che aumentano la fidelizzazione nel mercato delle carte prepagate del Regno Unito.
I mercati dell'e-commerce adottano portafogli prepagati incorporati
I marketplace stanno adottando la finanza integrata per emettere carte virtuali che finanziano i pagamenti ai venditori, i rimborsi agli acquirenti e i saldi in deposito a garanzia con controllo in tempo reale e riconciliazione automatizzata. Modulr ha annunciato l'acquisizione della piattaforma di contabilità fornitori Nook nel novembre 2024 per integrare l'automazione delle fatture con l'emissione di carte virtuali integrate per i clienti B2B, e questa soluzione è ora disponibile per le aziende del Regno Unito che necessitano di una liquidazione più rapida e di registrazioni pronte per la verifica. [4] Modulr Finance, “Modulr Acquires Accounts Payable Automation Disruptor Nook,” Modulr Finance, modulrfinance.com Edenred Payment Solutions serve i responsabili di programma che distribuiscono carte virtuali e fisiche per viaggi aziendali, incentivi e gestione delle spese, e il suo team del Regno Unito continua ad espandere le capacità del prodotto per i clienti aziendali. Le partnership con specialisti del settore consentono carte virtuali monouso che riducono il rischio di frode e velocizzano i cicli di rimborso, il che può ridurre i costi di supporto per le piattaforme commerciali ad alta velocità. Con la crescente diffusione dei flussi di lavoro integrati tra i commercianti di medie e grandi dimensioni, il mercato delle carte prepagate del Regno Unito sta acquisendo ulteriori flussi di transazioni che in precedenza rimanevano in coda per i bonifici bancari. I gestori dei programmi sfruttano le commissioni interbancarie, gli spread sui cambi e i livelli di servizio premium per diversificare le entrate a fronte di un tetto massimo imposto alle commissioni interbancarie dei consumatori.
Finanza integrata per i pagamenti dei lavoratori della gig economy
Le piattaforme gig e i lavoratori autonomi apprezzano l'accesso immediato ai guadagni e le carte prepagate con contabilità automatizzata soddisfano questa esigenza. Tide serve quasi 800,000 membri nel Regno Unito e registra una forte penetrazione tra le piccole imprese che desiderano controlli delle spese in tempo reale e una contabilità automatizzata, che supporti un utilizzo coerente delle carte per le spese operative. Il Ministero dell'Interno ha esteso i controlli del Diritto al Lavoro a più modalità di lavoro, inclusi i ruoli basati su piattaforma, il che aumenta i costi di onboarding che i fornitori di servizi prepagati integrano nei loro flussi KYC digitali per semplificare l'attivazione per i lavoratori. La crescita salariale nei settori dell'alloggio, della ristorazione e dell'assistenza fino al 2024 ha aumentato la complessità del libro paga per i datori di lavoro e le carte prepagate offrono un modo per gestire il personale ciclico evitando alcuni dei costi fissi dell'infrastruttura di gestione del libro paga legacy. I responsabili dei programmi collaborano con emittenti autorizzati dalla FCA in grado di supportare sia i conti di moneta elettronica che l'emissione di carte su larga scala, il che garantisce la conformità in un contesto normativo in rapida evoluzione. Man mano che il lavoro sulle piattaforme si stabilizza su una quota significativa della forza lavoro, il mercato delle carte prepagate del Regno Unito amplia il suo ruolo di meccanismo di pagamento primario e strumento di spesa quotidiana per questi utenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Inasprimento delle norme di tutela della moneta elettronica della FCA | -1.2% | il | A breve termine (≤ 2 anni) |
| Crescente compressione delle commissioni di interscambio | -0.9% | il | Medio termine (2-4 anni) |
| Le reti fraudolente sfruttano le lacune nella sponsorizzazione del BIN | -0.7% | Inghilterra, Scozia metropolitana | A breve termine (≤ 2 anni) |
| Reazioni negative sulla privacy dei dati dei consumatori nei confronti delle neo-banche | -0.5% | Inghilterra, Scozia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Inasprimento delle norme di salvaguardia della moneta elettronica della FCA
La FCA ha intensificato i controlli sulla tutela della moneta elettronica nel corso del 2024 e del 2025 e ha richiesto maggiori garanzie sulle modalità di protezione dei fondi dei clienti. Le società di moneta elettronica del Regno Unito devono detenere i fondi tutelati in conti separati presso istituti di credito autorizzati o ottenere garanzie comparabili da fideiussioni investment-grade, il che aumenta la complessità operativa e i costi di capitale per i fornitori più piccoli. Wise riferisce di aver ottenuto significative garanzie di tutela e osserva che le normative vigenti nel Regno Unito limitano la possibilità di pagare interessi sui saldi di moneta elettronica, il che influisce sulla competitività rispetto ai conti bancari fruttiferi. Gli operatori del settore hanno inoltre aumentato gli investimenti in modelli di rischio basati sull'apprendimento automatico dopo che le azioni di contrasto hanno evidenziato lacune in materia di antiriciclaggio e di screening delle sanzioni presso alcuni istituti. L'effetto a breve termine è uno spostamento di capitale verso la conformità, gli audit e le riserve legali, che può rallentare il lancio dei prodotti e la spesa di marketing nel mercato delle carte prepagate del Regno Unito. Nel tempo, tutele più severe contribuiscono a stabilizzare la fiducia, ma la transizione introduce un freno alla crescita man mano che le aziende adattano sistemi e controlli.
Crescente compressione delle commissioni di interscambio
L'interscambio di carte prepagate per i consumatori rimane limitato allo 0.2% per le transazioni nazionali, e i programmi per i pagamenti governativi e personali rafforzano il limite massimo nella maggior parte delle categorie commerciali. I materiali di Barclaycard confermano i persistenti bassi livelli economici dell'interscambio di carte prepagate per i consumatori, mentre le carte prepagate aziendali mantengono prezzi diversi che offrono margini relativamente migliori per i programmi B2B. Gli emittenti stanno quindi diversificando i ricavi verso livelli di abbonamento, spread di cambio e interessi attivi, ove consentito, come riportato nei recenti risultati aziendali. Il rapporto sulle minacce dell'European Payments Council rileva l'entità della pressione normativa sull'economia delle carte nella regione, che incoraggia a concentrarsi sul volume rispetto al valore e può scoraggiare gli investimenti in difese antifrode avanzate per prodotti a basso margine. Questo contesto di prezzi grava sulle proposte di carte prepagate rivolte ai consumatori, rafforzando al contempo la necessità di soluzioni aziendali integrate. L'effetto complessivo è un freno a medio termine sul mercato delle carte prepagate del Regno Unito, mentre gli emittenti modificano il loro mix di monetizzazione.
Analisi del segmento
Per offerta: la domanda istituzionale supera i segmenti di consumo
Le carte multiuso hanno detenuto una quota del 42.38% nel 2025, mentre le carte prepagate governative sono destinate a crescere più rapidamente fino al 2031, con l'espansione dei programmi di erogazione. Lo spostamento dei pagamenti del settore pubblico verso sistemi prepagati controllati riflette il desiderio di trasparenza e di categorie di spesa limitate che contribuiscono a tutelare gli utenti vulnerabili. Le autorità locali e i responsabili dei programmi collaborano con gli emittenti autorizzati dalla FCA per fornire carte con reportistica quasi in tempo reale, il che rafforza la gestione dei casi e la conformità. Il modello di rimborso dell'Autorità di regolamentazione dei sistemi di pagamento rafforza la necessità di gestire l'esposizione nei canali di deposito diretto, il che supporta indirettamente l'adozione da parte dei programmi di strumenti prepagati per il sostegno sociale. Poiché i comuni utilizzano carte che limitano il prelievo di contanti e consentono il monitoraggio, il mercato delle carte prepagate del Regno Unito registra un flusso costante di transazioni ricorrenti. PrePay Technologies, emessa in base alle autorizzazioni per la moneta elettronica del Regno Unito, supporta molteplici programmi di benefit e offre restrizioni per categoria di commercianti che soddisfano le tutele delle autorità locali.
Le carte regalo e le carte incentivanti o le carte di pagamento mostrano un utilizzo costante nei riconoscimenti aziendali e nei pagamenti della forza lavoro, dove i sistemi prepagati offrono un controllo migliore rispetto ai tradizionali depositi salariali. I programmi aziendali che limitano la spesa a categorie definite e che si integrano con i sistemi HR stanno guidando una graduale adozione nei sottosegmenti di spesa e incentivi. I materiali di Edenred nel Regno Unito mostrano una scalabilità nei benefit per i dipendenti, con sistemi di ricompensa che integrano carte e voucher in un'esperienza unificata, che mantiene la spesa all'interno di reti di commercianti selezionate. Datori di lavoro e piattaforme di lavoro temporaneo privilegiano le carte prepagate quando necessitano di pagamenti quasi in tempo reale, controlli e un onboarding semplice per i lavoratori che potrebbero non avere diritto allo scoperto. Questi modelli rafforzano la crescita di offerte mirate nel mercato delle carte prepagate nel Regno Unito, con i programmi di welfare e gli incentivi aziendali che si spostano verso binari programmabili.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di carta: il predominio del circuito aperto è alimentato dall'accettazione della rete, ma il circuito chiuso mantiene un fascino di nicchia
Le carte prepagate open-loop rappresentavano il 59.85% della quota di mercato per tipologia di carta e sono destinate a crescere più rapidamente delle alternative closed-loop fino al 2031. L'ampia accettazione da parte degli esercenti e l'integrazione nei portafogli mobili ne sostengono l'utilizzo quotidiano nei trasporti pubblici, nella vendita al dettaglio e nei viaggi. I report degli emittenti indicano una forte crescita dei volumi e dei ricavi delle carte, sostenuta dalla spesa ricorrente presso gli esercenti in tutte le categorie, rafforzata dalla solida tokenizzazione di rete nei portafogli digitali. Pay.UK conferma che la conferma del beneficiario è stata ampiamente implementata in Faster Payments, che contribuisce a garantire le ricariche da conto a conto che alimentano il saldo della carta e l'utilizzo quotidiano. Queste condizioni sostengono un vantaggio duraturo per i programmi open-loop nel mercato delle carte prepagate del Regno Unito e contribuiscono a incrementare la quota open-loop del mercato delle carte prepagate del Regno Unito, con tassi di crescita sostenuti fino al 2031.
I sistemi a circuito chiuso e semi-chiuso rimangono rilevanti quando datori di lavoro o sponsor necessitano di un controllo granulare sull'accettazione da parte dei commercianti o quando l'economia della fidelizzazione richiede la spesa all'interno di una rete definita. I responsabili dei programmi utilizzano carte virtuali monouso per controllare i pagamenti dei fornitori e gestire i rimborsi con una ridotta esposizione alle frodi. Le piattaforme integrate che servono i settori dei viaggi, della gig economy e degli acquisti B2B utilizzano reti di commercianti vincolate per soddisfare obiettivi di sicurezza e riconciliazione su larga scala. I programmi aziendali beneficiano di economie di interscambio diverse rispetto ai prodotti di consumo e possono mantenere margini unitari migliori nei casi d'uso di spesa o di approvvigionamento. Il circuito aperto rimane il punto di riferimento per un'ampia spesa di consumatori e viaggi, mentre le soluzioni a circuito chiuso persistono laddove i controlli e la fidelizzazione giustificano l'ambito di accettazione nel mercato delle carte prepagate del Regno Unito.
Per utente finale: il commercio al dettaglio è leader nell'ubiquità, il governo accelera sulla modernizzazione del welfare
Gli utenti al dettaglio costituiscono la base più ampia, con una quota di mercato del 48.48%, e l'adozione è legata alla diffusione del contactless e all'utilizzo del portafoglio mobile, che pone la carta prepagata al centro della spesa quotidiana. I grandi emittenti segnalano un aumento della spesa con carta nei settori della spesa alimentare, della ristorazione e dell'e-commerce, il che suggerisce che le carte prepagate sono diventate una scelta comune per i pagamenti. I dati dei sondaggi sui consumatori confermano l'ampio utilizzo del portafoglio e la crescente adozione di carte prepagate ricaricabili tra gli adulti, con un maggiore utilizzo da parte dei lavoratori autonomi che apprezzano la separazione delle spese e un migliore controllo. Con l'aumento dell'accettazione di pagamenti tokenizzati e l'integrazione di strumenti di budget nei portafogli, la spesa al dettaglio sostiene una crescita sostenuta nel mercato delle carte prepagate nel Regno Unito. La combinazione tra l'adozione del portafoglio e controlli più rigorosi da parte degli emittenti è fondamentale per mantenere la crescita e al contempo contenere le frodi.
L'utilizzo da parte della pubblica amministrazione sta aumentando più rapidamente rispetto al retail, con un CAGR dell'11.44% per il periodo di previsione, trainato dalla modernizzazione dei modelli di erogazione e dalla necessità di sistemi verificabili con restrizioni integrate. Le autorità locali stanno collaborando con gli emittenti di moneta elettronica per programmi di benefit con feed di dati quasi in tempo reale per i team di tutela, il che riduce i cicli di riconciliazione e rafforza la supervisione. Le norme di rimborso del PSR aumentano il costo dei trasferimenti fraudolenti o errati, e questo rafforza la tesi delle carte che limitano il prelievo di contanti e le tipologie di esercenti. L'adozione aziendale è costante nei segmenti in cui le piattaforme integrano l'emissione di carte con la contabilità fornitori, la gestione delle spese e la contabilità automatizzata per le piccole imprese. Questi modelli insieme mantengono il retail in testa in termini di quota assoluta, mentre i programmi governativi superano la crescita aggregata nel mercato delle carte prepagate del Regno Unito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'Inghilterra ha registrato la quota maggiore di attività nel 2025 e il suo predominio riflette la densità di popolazione, il clustering fintech e la penetrazione del commercio al dettaglio nei centri urbani. L'Irlanda del Nord mostra la traiettoria più rapida in base alle previsioni, grazie alle esigenze di pagamento transfrontaliere e ai progetti pilota di digitalizzazione del welfare. La significativa adozione di portafogli mobili in tutto il paese supporta l'utilizzo di carte prepagate nei trasporti e nel commercio al dettaglio, e ciò si estende a Inghilterra, Scozia, Galles e Irlanda del Nord. Le informative degli emittenti mostrano una forte crescita dei ricavi da commissioni nel Regno Unito durante il 2024 e il 2025, in linea con l'elevata attività di transazione in Inghilterra, mentre l'Irlanda del Nord registra un tasso di espansione più elevato fino al 2031. I miglioramenti della sicurezza nei collegamenti tra conti tramite la Conferma del Beneficiario supportano inoltre il flusso di ricariche sui conti prepagati in tutte e quattro le nazioni.
Scozia e Galles contribuiscono in misura minore, ma mostrano un'adozione costante, supportata da iniziative di inclusione devolute e programmi guidati dai consigli comunali. I responsabili dei programmi che collaborano con gli emittenti autorizzati dalla FCA implementano carte benefit con controlli di categoria, che supportano i revisori e i team di tutela a livello locale. Le difficoltà di connettività rurale in alcune parti della Scozia possono rallentare il ritmo dell'uso del contactless, ma l'adozione del portafoglio elettronico e l'accettazione da parte degli esercenti si ampliano ogni anno nelle aree metropolitane. I dashboard dei rimborsi del PSR mostrano rimborsi significativi per le truffe tramite APP, il che sottolinea la necessità a livello nazionale di migliorare i controlli sia negli istituti di invio che in quelli di ricezione. Queste dinamiche indicano un impegno continuo con il prepagato, mentre i consigli comunali e gli emittenti perfezionano modelli che bilanciano accesso, protezione e facilità d'uso.
L'Irlanda del Nord beneficia della vicinanza alla Repubblica d'Irlanda e si affida alla doppia valuta e a una solida accettazione transfrontaliera. Le carte multivaluta e la tokenizzazione fluida dei wallet offrono valore ai consumatori e alle PMI che operano su entrambi i lati del confine, e le informative degli emittenti indicano un crescente coinvolgimento delle carte tra gli utenti con frequenti esigenze transfrontaliere. La struttura tecnica supporta questa crescita, poiché l'integrazione di Pay.UK e Faster Payments con la funzione di conferma del beneficiario riduce il rischio di errori e supporta il finanziamento immediato dei saldi prepagati. Con i comuni che testano programmi di carte prepagate e la finanza integrata che guadagna terreno tra i mercati, il mercato delle carte prepagate del Regno Unito mantiene un'ampia rilevanza geografica. La concentrazione dell'Inghilterra riflette la scala, mentre la maggiore crescita dell'Irlanda del Nord riflette progetti pilota e flussi transfrontalieri che si adattano alle ferrovie prepagate.
Panorama normativo
Nel Regno Unito, le carte prepagate operano principalmente nell'ambito del quadro normativo britannico sulla moneta elettronica (UK Electronic Money Regulations) e del Regolamento sui servizi di pagamento (Payment Services Regulations 2017), con la Financial Conduct Authority (FCA) che funge da principale autorità di vigilanza per gli emittenti di moneta elettronica e gli istituti di pagamento. Un'importante modifica in materia di controllo delle frodi, che interessa le ricariche prepagate e i trasferimenti in uscita, è il Regolamento sui servizi di pagamento (modifica) del 2024 (Payment Services (Amendment) Regulations 2024), entrato in vigore il 30 ottobre 2024. Tale regolamento consente ai fornitori di servizi di pagamento di ritardare i pagamenti in uscita per un periodo specificato qualora vi siano fondati motivi per sospettare frode o disonestà.
I requisiti di salvaguardia e di condotta si sono inaspriti tra il 2025 e il 2026. Nel luglio 2025, la FCA ha pubblicato la Dichiarazione di politica PS25/12, introducendo un regime supplementare per la salvaguardia dei fondi dei clienti, entrato in vigore il 7 maggio 2026. Ciò ha innalzato le aspettative in materia di tenuta dei registri, rendicontazione e monitoraggio per le società di pagamento e di moneta elettronica autorizzate. La FCA ha inoltre aggiornato le proprie linee guida nel documento di approccio nel marzo 2026 (versione 7), includendo indicazioni relative all'autenticazione forte del cliente e all'esenzione per i pagamenti contactless, che influiscono sul modo in cui gli emittenti progettano l'onboarding, l'autenticazione e i controlli di utilizzo nei punti vendita.
Analisi della catena del valore
La catena del valore delle carte prepagate nel Regno Unito si estende dall'accesso e dalla conformità al programma fino alla sua distribuzione e accettazione. Gli istituti di moneta elettronica o gli istituti di pagamento autorizzati dalla FCA si trovano generalmente al centro come emittenti legali, spesso affiancati da accordi di sponsorizzazione BIN. I gestori del programma sviluppano quindi proposte per consumatori, aziende o settore pubblico, integrando KYC/AML, controlli antifrode e contabilità con l'infrastruttura di elaborazione dell'emittente.
I circuiti di carte supportano l'accettazione a circuito aperto, mentre i processori e le piattaforme di emissione API-first supportano la gestione del ciclo di vita delle carte virtuali e fisiche, la tokenizzazione per i wallet e i controlli di autorizzazione in tempo reale. A valle, i centri di personalizzazione e i partner di evasione si occupano della produzione e distribuzione delle carte fisiche, mentre la distribuzione digitale si concentra sempre più sul provisioning dei wallet e sull'emissione virtuale. I colli di bottiglia pratici tendono a concentrarsi sulle tempistiche di autorizzazione normativa, comunemente citate come lunghe per l'autorizzazione EMI, e sul crescente carico di lavoro di conformità legato a requisiti di salvaguardia più stringenti. Ciò incoraggia il consolidamento attorno alle consolidate partnership tra emittenti e processori. Anche la capacità di controllo del rischio è diventata un elemento di differenziazione lungo tutta la catena, con programmi che richiedono monitoraggio in tempo reale, autenticazione più robusta e operazioni di salvaguardia più resilienti.
Panorama competitivo
Il mercato delle carte prepagate nel Regno Unito è moderatamente frammentato, con neo-banche, emittenti di moneta elettronica, piattaforme di finanza integrata e fornitori ibridi che competono per soddisfare esigenze sovrapposte dei clienti. I dati annuali di Revolut mostrano una forte crescita delle commissioni e della spesa totale tramite carte nel Regno Unito, a dimostrazione dell'importanza della scalabilità tra carte, FX e abbonamenti. Wise registra una crescita continua nei volumi e nei ricavi delle carte, a dimostrazione dell'impegno nei conti multivaluta e del ruolo delle carte come strumento di spesa quotidiana. Starling combina servizi bancari basati sui depositi con l'emissione di carte e la sua piattaforma Engine-by-Starling, che estende le funzionalità di core banking a istituti terzi e crea una base di ricavi diversificata. Tide si concentra sulle piccole imprese e supporta la gestione delle spese con carte prepagate, un'opzione che ha riscontrato un notevole successo tra ditte individuali e piccole aziende che desiderano una contabilità integrata. Questi modelli insieme definiscono un mercato in cui nessun singolo emittente detiene la quota maggioritaria della spesa nei programmi per consumatori, aziende e settore pubblico.
Le mosse strategiche del 2025 hanno rafforzato il posizionamento lungo tutta la catena del valore. Equals Group ha completato un'operazione di privatizzazione con un consorzio che include gli investitori di Railsr, allineando le capacità transfrontaliere con l'emissione di carte integrata per accelerare la crescita B2B. Paysafe ha migliorato l'ottimizzazione del proprio portafoglio cedendo un'unità di elaborazione non strategica, consentendo la riallocazione delle risorse ai portafogli digitali e ai casi d'uso integrati. Modulr ha acquisito Nook per integrare l'automazione della contabilità fornitori con l'emissione di pagamenti integrata, e l'offerta combinata supporta la liquidazione istantanea e la riconciliazione automatica per le aziende del Regno Unito. Edenred Payment Solutions ha continuato ad ampliare la capacità di prodotto e le partnership nel Regno Unito e in Europa, con materiali che evidenziano la portata dei benefit offerti dai datori di lavoro e delle soluzioni basate su carte. Queste mosse indicano una maggiore integrazione delle carte nel software aziendale e nell'automazione del flusso di lavoro.
Gli investimenti in materia di rischio e conformità sono rimasti centrali nella strategia. La comunicazione da parte di Starling di una sanzione FCA per problemi storici di AML e di screening delle sanzioni è stata accompagnata da maggiori investimenti nei controlli del rischio e negli aggiornamenti dei sistemi di onboarding e monitoraggio delle transazioni. Wise ha descritto le misure correttive adottate a seguito di un'ispezione multi-stato negli Stati Uniti della sua sussidiaria di servizi finanziari e ha affermato di essere sulla buona strada con il programma, il che sottolinea come i modelli transfrontalieri siano soggetti a supervisione multi-giurisdizione. Le comunicazioni di Revolut sulla prevenzione delle frodi enfatizzano la difesa in profondità e la sua licenza bancaria in fase di mobilitazione segnala una strategia volta ad ampliare la gamma di prodotti nel Regno Unito con la maturazione delle operazioni. I responsabili dei programmi e gli emittenti stanno implementando metodi di conferma del beneficiario e di autenticazione forte nei flussi di ricarica, il che dovrebbe ridurre gli errori e accelerare i finanziamenti. Il risultato netto è un mercato caratterizzato da una rapida innovazione di prodotto, mitigata da una rigorosa conformità, che supporta la resilienza del mercato delle carte prepagate del Regno Unito.
Leader del settore delle carte prepagate nel Regno Unito
Rivoluzione Ltd
Tecnologie PrePay (PPS)
Barclaycard
Edenred Regno Unito
Wise PLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Edenred Payment Solutions (PrePay Technologies) ha lanciato Web Push Provisioning per fornire carte di pagamento virtuali direttamente ai portafogli digitali tramite web, SMS o e-mail. Il lancio riduce la dipendenza dal provisioning basato su app e supporta implementazioni più rapide in ambito aziendale e nel settore pubblico, dove gli utenti necessitano di accesso immediato a uno strumento di pagamento controllato. Inoltre, rafforza l'emissione "wallet-first", favorendo una maggiore attivazione e utilizzo nei programmi di carte virtuali a circuito aperto.
- Giugno 2026: Revolut ha lanciato nel Regno Unito le carte di debito co-branded IHG One Rewards in collaborazione con IHG Hotels and Resorts e Visa. Il programma collega le spese quotidiane all'accumulo di punti fedeltà per i viaggi, ampliando il ruolo delle offerte prepagate e collegate alle carte di debito nell'acquisizione e nella fidelizzazione dei clienti. Segnala inoltre una maggiore attività di co-branding tra gli emittenti digitali che competono per la spesa ad alta frequenza.
- Novembre 2024: Modulr ha acquisito Nook, piattaforma di automazione della contabilità fornitori, per integrare l'automazione delle fatture con i pagamenti incorporati e l'emissione di carte virtuali per i clienti aziendali. L'accordo collega più direttamente i circuiti delle carte prepagate alle operazioni finanziarie B2B, migliorando la riconciliazione e il controllo per gli acquisti e i pagamenti ai fornitori. Supporta un più ampio passaggio all'emissione integrata nei flussi di lavoro aziendali, anziché a prodotti prepagati autonomi.
Ambito del rapporto sul mercato delle carte prepagate nel Regno Unito
Una carta prepagata può essere utilizzata per effettuare acquisti presso un negozio fisico o online. Una carta prepagata viene acquistata come una carta con fondi precaricati. La carta può quindi essere utilizzata per effettuare acquisti fino a tale importo. Una carta prepagata è talvolta nota come carta a valore memorizzato o carta di debito prepagata. Questo rapporto si propone di fornire un'analisi dettagliata del mercato delle carte prepagate nel Regno Unito. Si concentra sulle dinamiche di mercato, sulle tendenze emergenti nei segmenti, sul futuro dei mercati e su approfondimenti su vari fattori trainanti e vincoli. Inoltre, analizza i principali attori e il panorama competitivo del mercato.
Il rapporto sul mercato delle carte prepagate nel Regno Unito è segmentato in base all'offerta (carte generiche, carte regalo, carte previdenziali governative, carte incentivi/stipendi, altre offerte), al tipo di carta (carte a circuito chiuso, carte a circuito aperto), all'utente finale (vendita al dettaglio, aziende, governo) e all'area geografica (Inghilterra, Scozia, Galles, Irlanda del Nord). Le previsioni di mercato sono fornite in termini di valore (USD).
| Schede di uso generale |
| Voucher regalo |
| Carte di benefici governativi |
| Schede incentivi/paga |
| Altre offerte |
| Carte a circuito chiuso |
| Carte a circuito aperto |
| Settore Retail |
| Aziende |
| Enti Pubblici |
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Offrendo | Schede di uso generale |
| Voucher regalo | |
| Carte di benefici governativi | |
| Schede incentivi/paga | |
| Altre offerte | |
| Per tipo di carta | Carte a circuito chiuso |
| Carte a circuito aperto | |
| Per utente finale | Settore Retail |
| Aziende | |
| Enti Pubblici | |
| Per geografia | Inghilterra |
| Scozia | |
| Galles | |
| Irlanda del Nord |
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato delle carte prepagate nel Regno Unito?
Nel 2026, il mercato delle carte prepagate nel Regno Unito avrebbe raggiunto i 63.46 miliardi di dollari e si prevede che raggiungerà i 96.74 miliardi di dollari entro il 2031, con un CAGR dell'8.74%, sostenuto dalla forte adozione dei wallet e dagli investimenti degli emittenti nei controlli antifrode.
Quali sono i segmenti leader e in più rapida crescita nel mercato delle carte prepagate nel Regno Unito?
Le carte multiuso sono quelle che offrono di più e le carte previdenziali governative crescono più rapidamente, le carte a circuito aperto dominano per tipologia di carta con una crescita maggiore rispetto a quelle a circuito chiuso, il commercio al dettaglio è quello che conta di più per utente finale, mentre il governo cresce più rapidamente, e l'Inghilterra è quella che conta di più per area geografica, mentre l'Irlanda del Nord registra il CAGR previsto più alto.
In che modo le normative influenzeranno il mercato delle carte prepagate nel Regno Unito nel 2026?
Il modello di rimborso APP del PSR e le più severe norme di salvaguardia FCA aumentano i requisiti di conformità e responsabilità, spingendo gli emittenti a investire in controlli e nella progettazione di programmi che favoriscano l'erogazione strutturata e garantiscano flussi di ricarica.
Perché le carte prepagate open-loop stanno guadagnando quote di mercato nel Regno Unito?
Le carte open-loop traggono vantaggio dall'accettazione in rete, dalla tokenizzazione del portafoglio mobile e dalle ricariche sicure da conto a conto abilitate dalla conferma del beneficiario, che insieme ampliano l'uso quotidiano nel commercio al dettaglio e nei viaggi.
Cosa spinge il governo ad adottare soluzioni prepagate nel mercato delle carte prepagate del Regno Unito?
Gli enti governativi favoriscono controlli programmabili, una riconciliazione più rapida e una migliore mitigazione delle frodi per l'assistenza sociale e gli esborsi di emergenza, il che migliora la supervisione e l'esperienza del richiedente rispetto ai depositi diretti.
In che modo le tendenze in materia di frodi e tutela stanno influenzando il mercato delle carte prepagate nel Regno Unito?
L'aumento dei casi di uso improprio delle strutture e dei rischi di frode APP spinge gli emittenti a migliorare il monitoraggio e l'autenticazione, mentre i requisiti di tutela della FCA innalzano gli standard operativi in tutto il settore.


