

Dimensioni e quota del mercato dei mediatori di mutui/prestiti nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
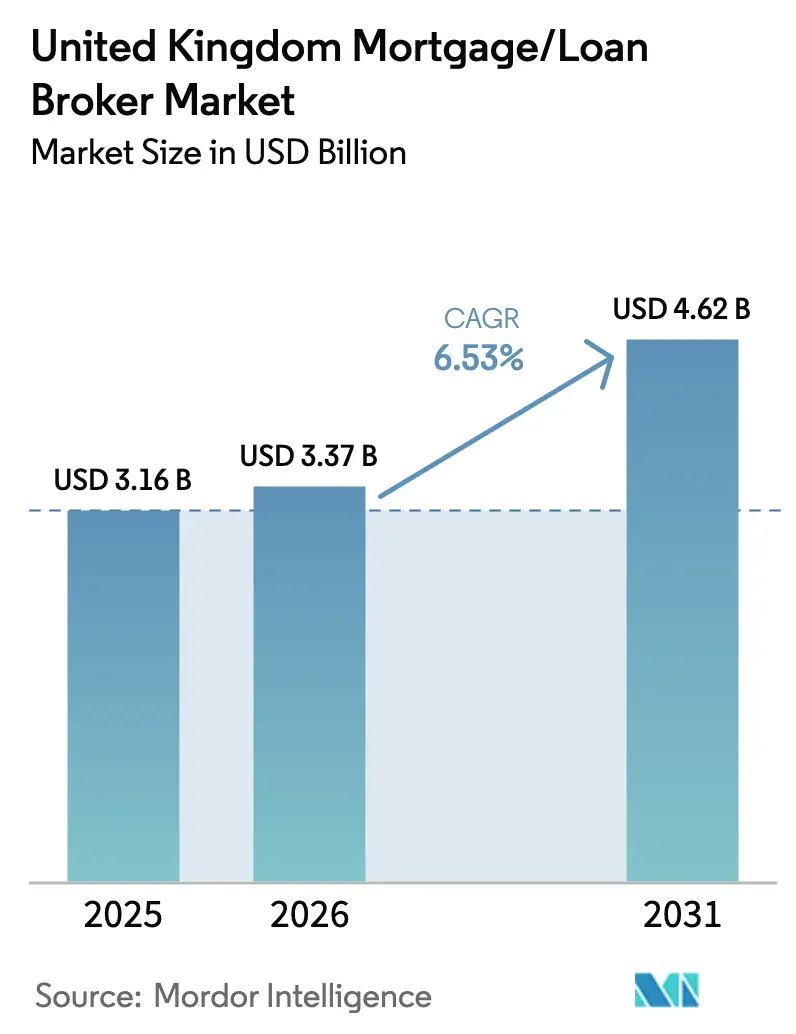
| Dimensione del mercato (2026) | 3.37 miliardo di dollari |
| Dimensione del mercato (2031) | 4.62 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.53% CAGR |
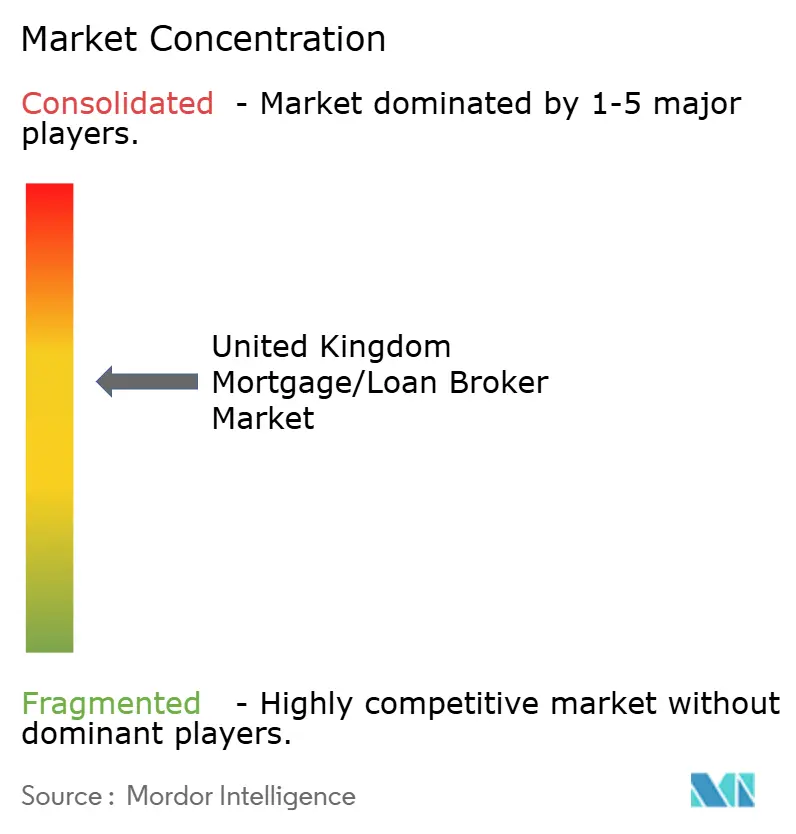
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei mediatori di mutui/prestiti nel Regno Unito di Mordor Intelligence
Si stima che nel 2026 il mercato dei mediatori di mutui/prestiti nel Regno Unito raggiungerà i 3.37 miliardi di USD, in crescita rispetto al valore del 2025 di 3.16 miliardi di USD, mentre le proiezioni per il 2031 indicano 4.62 miliardi di USD, con un tasso di crescita annuo composto (CAGR) del 6.53% nel periodo 2026-2031.
L'onboarding basato sulla tecnologia, la conformità agli obblighi dei consumatori e le partnership finanziarie integrate stanno ampliando il canale di consulenza professionale, poiché i mutuatari cercano soluzioni personalizzate in oltre 200 istituti di credito attivi. I modelli di servizio ibridi che combinano la consulenza di persona con la praticità del digitale migliorano il coinvolgimento e alimentano il business ricorrente, mentre le economie di scala consentono ai grandi broker di assorbire i costi di conformità e negoziare commissioni di procura più elevate. Gli specialisti di nicchia si occupano di casi complessi – buy-to-let, lavoratori autonomi, near-prime – in cui il matching basato sui dati garantisce alti tassi di approvazione. L'aumento dei premi per la responsabilità professionale e la carenza di consulenti qualificati CeMAP creano lacune di capacità, tuttavia l'automazione strategica e i programmi di apprendistato compensano la frenata, sostenendo lo slancio del mercato dei broker ipotecari nel Regno Unito. [1]Financial Conduct Authority, “Sondaggio sulla vita finanziaria 2025”, fca.org.uk.
Punti chiave del rapporto
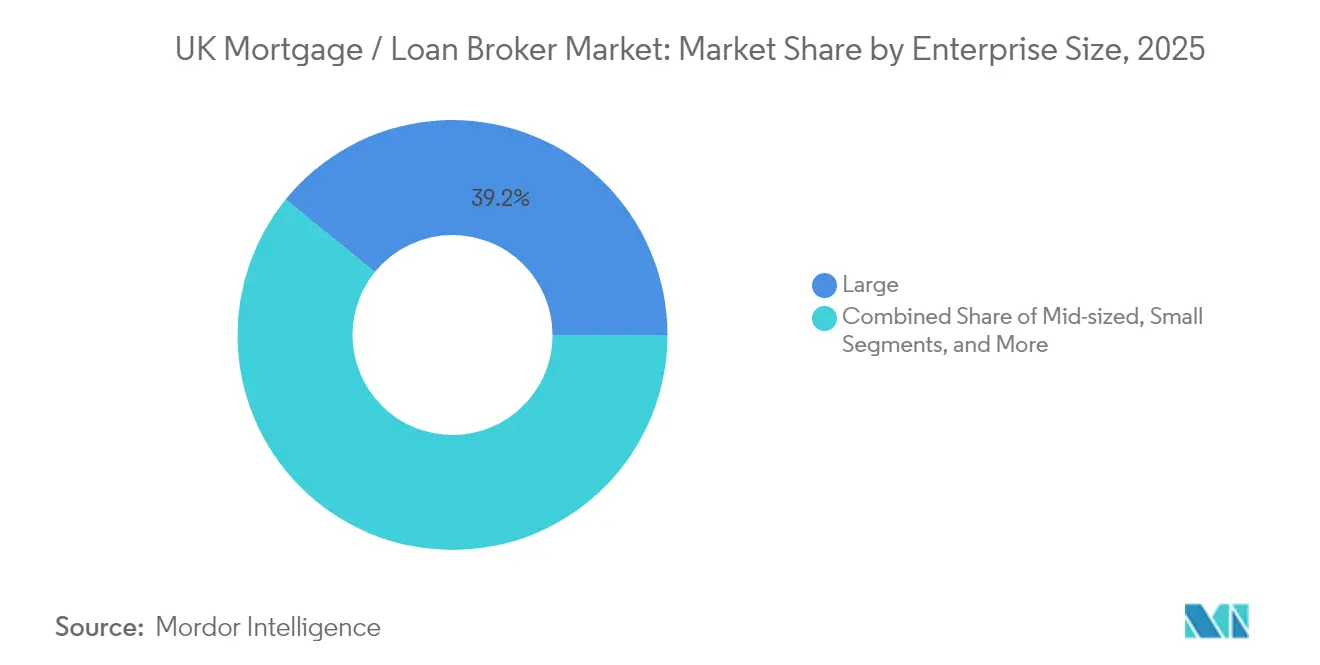
- In base alle dimensioni dell'impresa, nel 2025 i grandi broker erano in testa con il 39.15% della quota di mercato dei broker di mutui nel Regno Unito; si prevede che i piccoli broker avranno un CAGR del 7.62% entro il 2031.
- Per applicazione, nel 2025 i prestiti immobiliari rappresentavano il 55.90% del mercato dei mediatori di mutui del Regno Unito, mentre si prevede che i prestiti commerciali e industriali cresceranno a un CAGR dell'7.88% entro il 2031.
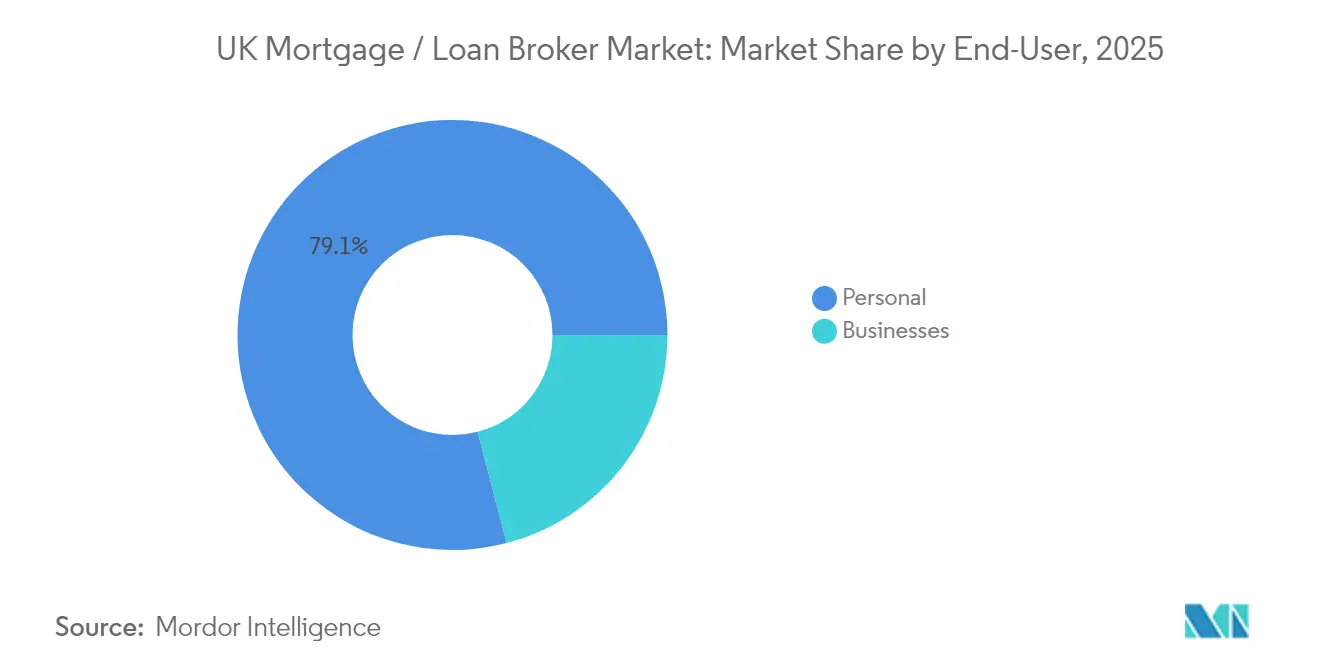
- In termini di utenti finali, i mutuatari privati rappresentavano il 79.05% della quota di mercato dei mediatori di mutui nel Regno Unito nel 2025; si prevede che i clienti aziendali aumenteranno a un CAGR del 8.72% nell'orizzonte di previsione.
- Per canale di distribuzione, nel 2025 la consulenza offline ha mantenuto una quota del 66.20% del mercato dei mediatori di mutui nel Regno Unito; si prevede che le piattaforme online cresceranno a un CAGR del 9.85% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei mediatori di mutui/prestiti nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente quota di intermediari nelle erogazioni di mutui | + 1.2% | In tutto il Regno Unito; più forte a Londra e nel sud-est | Medio termine (2–4 anni) |
| Le norme FCA sui doveri dei consumatori elevano gli standard di qualità della consulenza | + 0.8% | In tutto il Regno Unito | A breve termine (≤ 2 anni) |
| Onboarding rapido basato su ID digitale e Open Banking | + 1.0% | In tutto il Regno Unito; adozione precoce nei centri urbani | Medio termine (2–4 anni) |
| Partnership di finanza integrata con catene di agenzie immobiliari | + 0.7% | In tutto il Regno Unito; corridoi di transazioni densi | A lungo termine (≥ 4 anni) |
| Livelli di rischio basati sull'intelligenza artificiale che sbloccano il bacino di mutuatari quasi privilegiati | + 0.9% | In tutto il Regno Unito; gruppi svantaggiati | A lungo termine (≥ 4 anni) |
| I progetti pilota immobiliari tokenizzati creano nuove nicchie di prestito | + 0.4% | Londra e le principali città | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente quota di intermediari nelle erogazioni di mutui
I mutuatari ora indirizzano la maggior parte dei nuovi affari sui mutui tramite broker, poiché la complessità dei prodotti aumenta in oltre 200 istituti di credito attivi.[2]Finanza del Regno Unito, "Tendenze dei prestiti ipotecari 2025", ukfinance.org.ukGli istituti di credito privilegiano i canali di intermediazione che riducono i costi di acquisizione e forniscono casi prequalificati, una dinamica che si è intensificata durante le oscillazioni dei tassi del 2024. I consulenti specializzati eccellono nei segmenti buy-to-let, lavoratori autonomi e near-prime, dove i modelli direct-to-consumer faticano a mappare le diverse propensioni al rischio. Reti più ampie sovrappongono l'analisi dei dati ai flussi di pipeline per individuare in tempo reale i criteri emergenti degli istituti di credito, ampliando ulteriormente il loro vantaggio competitivo. Questo cambiamento strutturale consolida i broker come i principali guardiani della distribuzione dei mutui nel Regno Unito.
Le norme FCA sui doveri dei consumatori elevano gli standard di qualità della consulenza
Il dovere del consumatore richiede ai broker di fornire prove di valore equo e risultati positivi per i clienti, aumentando le soglie di conformità per tutto il 2025[3]Financial Conduct Authority, “Regole definitive sui doveri dei consumatori”, fca.org.ukGli studi legali dotati di solidi percorsi di audit e piattaforme di monitoraggio dei risultati trasformano la regolamentazione in un vantaggio competitivo, mentre gli studi più piccoli valutano la fusione o l'uscita. Le revisioni obbligatorie a libro mastro stimolano un coinvolgimento proattivo con i clienti tradizionali, aprendo opportunità di rifinanziamento a condizioni migliori. Una maggiore professionalità rafforza la fiducia dei consumatori e rafforza la leva finanziaria dei broker nelle negoziazioni delle commissioni di procura con gli istituti di credito. Nel complesso, questi fattori migliorano la qualità del servizio e supportano l'espansione del mercato.
Onboarding rapido basato su ID digitale e Open Banking
Le API Open Banking consentono la verifica immediata dei redditi, riducendo i tempi di richiesta da settimane a giorni. La partnership di Tandem Bank con Sikoia dimostra come l'acquisizione automatizzata dei documenti riduca i costi di back-office e acceleri le approvazioni. I broker sfruttano questi strumenti per presentare casi più chiari, aumentando i tassi di conversione per i candidati borderline. I clienti apprezzano percorsi senza intoppi, che generano passaparola che riduce la spesa per la generazione di lead. Le aziende che trascurano l'onboarding digitale rischiano di essere marginalizzate con l'aumento dei benchmark dei servizi.
Partnership di finanza integrata con catene di agenzie immobiliari
Gli ecosistemi immobiliari integrati integrano la consulenza sui mutui nella fase di visione, aumentando i tassi di acquisizione e riducendo i tempi di completamento. Connells Group collega 1,200 filiali immobiliari con oltre 1,000 consulenti per incanalare i lead "caldi" nella sua divisione di intermediazione. I dati CRM condivisi sincronizzano le milestone di ricerca, offerta e finanziamento, riducendo le perdite. Il modello si estende a costruttori di nuove costruzioni, studi legali e compagnie assicurative, generando ricavi multiprodotto per cliente. Gli investitori di private equity prediligono queste piattaforme a basso impiego di capitale e ad alta ricorrenza, a dimostrazione di una crescita sostenuta.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La volatilità dei tassi sui mutui comprime le commissioni dei broker | -1.1% | In tutto il Regno Unito; acuto nel rifinanziamento | A breve termine (≤ 2 anni) |
| Stress test LTV/LTI più severi che limitano l'ammissibilità ai prestiti | -0.7% | In tutto il Regno Unito | Medio termine (2–4 anni) |
| Aumento dei premi di responsabilità professionale per i broker | -0.5% | In tutto il Regno Unito; più pesante per le piccole imprese | A breve termine (≤ 2 anni) |
| Carenza di consulenti qualificati CeMAP (bacino di talenti obsoleto) | -0.8% | Lacune rurali in tutto il Regno Unito | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La volatilità dei tassi dei mutui comprime le commissioni dei broker
Le oscillazioni dei tassi della Banca d'Inghilterra hanno ridotto i margini degli istituti di credito, con conseguenti commissioni di procura più snelle e cicli di vita dei tassi fissi più brevi. I consulenti mitigano le oscillazioni di reddito applicando commissioni di consulenza fisse, offrendo polizze di protezione aggiuntive e ricercando bonus di volume. Le reti più grandi negoziano reti a livelli, mentre gli indipendenti si orientano verso segmenti specializzati con una maggiore tolleranza alle commissioni. La maggiore variabilità dei ricavi complica la pianificazione del flusso di cassa, ma le strategie di diversificazione attutiscono il colpo.
I test di stress LTV/LTI più severi limitano l'idoneità al prestito
I buffer di accessibilità economica migliorati introdotti dopo la pandemia impongono ai mutuatari di superare ostacoli più severi in termini di rapporto prestito/valore e prestito/reddito. I primi acquirenti e i lavoratori autonomi risentono della situazione, con una riduzione dei volumi negoziabili. I consulenti si adattano esplorando strutture di garanzia, modelli di mutuatari congiunti e ditte individuali e schemi di proprietà condivisa, sebbene con un maggiore impegno da parte della consulenza. Alcuni mutuatari ritardano gli acquisti, allungando la pipeline dei casi e aumentando il rischio di fallimento.
Analisi del segmento
Per dimensione aziendale: i vantaggi della scala favoriscono il consolidamento
Nel 2025, i grandi broker hanno conquistato il 39.15% della quota di mercato dei broker ipotecari nel Regno Unito, grazie a sistemi di conformità di livello enterprise e a un'allocazione dei casi basata sui dati che aumentano le probabilità di approvazione. Un solido potere negoziale garantisce reti di approvvigionamento preferenziali, anche in presenza di spread commissionali ridotti, consolidando i margini. Le reti di medie dimensioni coltivano un equilibrio tra servizio personalizzato e infrastruttura, esternalizzando piattaforme white-label per eguagliare le funzionalità dei grandi broker senza dover sostenere spese in conto capitale complete. I consulenti individuali sfruttano le relazioni iperlocali per ottenere una fidelizzazione dei referenti non disponibile per le catene nazionali.
I piccoli broker detengono una quota modesta del mercato dei mutui nel Regno Unito, ma registrano un CAGR del 7.62% fino al 2031. L'agilità imprenditoriale consente loro di specializzarsi in prestiti agli espatriati, rilascio di capitale proprio in età avanzata e strutture di reddito complesse in cui le commissioni di consulenza premium compensano i deficit di scala. Le affiliazioni in franchising mettono in comune i costi di conformità e l'accesso alla tecnologia, preservando l'indipendenza e rispettando al contempo gli obblighi del Codice del Consumo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i prestiti commerciali accelerano la crescita
Nel 2025, il segmento dei mutui ipotecari ha controllato il 55.90% del mercato dei broker ipotecari del Regno Unito, poiché i consulenti gestiscono test di accessibilità e una rapida ridefinizione dei prezzi dei prodotti. La stabilità residenziale si basa sulla formazione del nucleo familiare e sulla preferenza culturale per la proprietà, mentre il ruolo del broker si intensifica in relazione al cambio di prodotto alle scadenze a tasso fisso. Il mercato degli acquisti a scopo di locazione rimane attivo, ma l'inasprimento prudenziale limita la leva finanziaria.
Si prevede che il segmento dei prestiti commerciali e industriali crescerà a un CAGR dell'7.88%, diversificando i ricavi oltre i flussi residenziali ciclici. I proprietari di PMI si affidano ai broker per l'acquisto di immobili e per l'espansione del capitale, poiché la stabilizzazione dei tassi ripristina la fiducia delle imprese. Gli istituti di credito apprezzano le offerte "pacchettizzate" dei broker, accompagnate da bilanci certificati e da una solida copertura di servizi, consolidando la rilevanza dei broker nel crescente mercato dei broker ipotecari del Regno Unito.
Per utente finale: il segmento aziendale accelera nonostante il predominio personale
Nel 2025, il segmento dei clienti privati rappresentava il 79.05% del mercato dei broker ipotecari del Regno Unito. I primi acquirenti richiedono una consulenza dettagliata attraverso schemi con un rapporto prestito/valore elevato, mentre i mutuatari cercano cambi convenienti a fronte di preoccupazioni legate allo shock dei pagamenti. I mutuatari con un patrimonio netto elevato si affidano a una strutturazione specializzata per flussi di reddito transfrontalieri. Si prevede che il segmento dei mutuatari aziendali crescerà a un CAGR dell'8.72%, trainato dall'acquisizione di immobili e dal rifinanziamento del debito dell'era pandemica. I broker selezionano gruppi di finanziatori desiderosi di rendimento e strutturano patti complessi in narrazioni creditizie digeribili. Le sale di negoziazione digitali ampliano le offerte dei finanziatori, riducendo gli spread e migliorando il potenziale delle commissioni di consulenza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: la trasformazione digitale accelera la crescita online
Nel 2025, la consulenza offline ha mantenuto il 66.20% della quota di mercato dei broker ipotecari nel Regno Unito, offrendo servizi a clienti che apprezzano la rassicurazione di persona per passività a sei cifre. I canali di consulenza di persona facilitano il coordinamento con periti e avvocati, snellendo le procedure nei casi più complessi.
Si prevede che le piattaforme online cresceranno a un CAGR del 9.85%, grazie all'adozione da parte dei mutuatari di motori di verifica dell'idoneità e di videoconsulenze 24 ore su 24, 7 giorni su 7. Habito, Trussle e altri pionieri simili combinano algoritmi con consulenti umani per una guida dettagliata. I modelli ibridi offrono velocità digitale e un tocco personale, definendo le aspettative di servizio nel mercato dei broker ipotecari del Regno Unito.
Analisi geografica
Londra e il Sud-Est dominano il valore delle transazioni, poiché gli elevati prezzi degli asset amplificano i ricavi da commissioni. I broker esperti nella conformità con gli acquirenti internazionali gestiscono una documentazione complessa per i clienti transfrontalieri, aumentando la concentrazione metropolitana. Le dimensioni medie dei prestiti estendono i margini, rafforzando l'orientamento del capitale verso questi hub. L'Inghilterra settentrionale e la Scozia mostrano volumi resilienti grazie alle economie regionali diversificate e ai rapporti prezzo/reddito moderati. Le partnership tra banche mutue e i legami con la comunità consentono ai consulenti di ottenere approvazioni rapide, sostenendo il throughput anche in periodi di volatilità macroeconomica.
Galles e Irlanda del Nord emergono come territori di frontiera, con l'estensione della copertura offerta dalle piattaforme digitali. Le sfumature dei protocolli transfrontalieri in Irlanda del Nord introducono complessità nella documentazione, aumentando la domanda di consulenza specialistica. Uffici satellite e accordi con partner integrano la conoscenza locale, migliorando la diversificazione geografica del mercato dei broker ipotecari del Regno Unito.
Panorama normativo
Il canale di intermediazione di mutui e prestiti nel Regno Unito opera sotto la supervisione della Financial Conduct Authority (FCA), in particolare per quanto riguarda le norme di condotta e prudenziali relative agli intermediari ipotecari, con la tutela dei consumatori come elemento centrale della vigilanza fino al 2025-2026. Oltre alla continua supervisione dei Rappresentanti Autorizzati (AR), le società principali si trovano ad affrontare maggiori aspettative in merito al controllo del mix e dei volumi di attività degli AR. Ciò sta spingendo le reti più grandi a formalizzare il monitoraggio, le tracce di audit e la verifica dei risultati, aumentando al contempo gli oneri di conformità per le aziende più piccole.
Nel 2026, la revisione della normativa sui mutui ipotecari della FCA è proseguita attraverso attività di consultazione, tra cui la CP26/18 sulla concessione responsabile del credito. La revisione mantiene al centro dell'attenzione i requisiti relativi alla concessione responsabile del credito e alla valutazione della capacità di rimborso. Ha inoltre rafforzato l'attenzione sui conflitti di interesse nella distribuzione, comprese le situazioni in cui gli agenti immobiliari indirizzano i consumatori verso consulenti interni, e ha posto maggiore enfasi sulla dimostrazione del giusto valore e di risultati adeguati al momento della consulenza e lungo tutto il percorso del cliente.
Analisi della catena del valore
La catena del valore inizia con la generazione di lead di mutuatari (segnalazioni di agenti immobiliari, piattaforme online, intermediari e canali di contenuti di proprietà dei broker), per poi proseguire con la raccolta di informazioni, la valutazione della capacità di rimborso, la ricerca di prodotti attraverso diversi panel e la preparazione della domanda di finanziamento per l'istituto di credito. Le reti e i club di broker si interpongono tra i consulenti e gli istituti di credito, fornendo framework di conformità, accesso agli istituti di credito, infrastrutture tecnologiche e tabelle delle commissioni di intermediazione, mentre gli istituti di credito utilizzano questi canali intermedi per ridurre i costi di acquisizione e ricevere casi prequalificati. Questa struttura supporta il ruolo del broker come principale interfaccia tra istituti di credito e consumatori in un ampio universo di finanziatori.
A valle, notai, geometri e piattaforme per le transazioni immobiliari influenzano la velocità di completamento e i tassi di fallimento, che a loro volta condizionano il carico di lavoro degli agenti immobiliari e l'esperienza del cliente. È in atto un passaggio verso una maggiore integrazione nell'intero flusso di lavoro dell'acquisto di una casa, evidenziato dalla partnership tra Lloyds, Connells e LMS per il lancio di un servizio di acquisto di case completamente digitale (aprile 2026). Collegando più strettamente le fasi relative al mutuo, agli aspetti legali e alla transazione, l'iniziativa aumenta il valore degli agenti immobiliari in grado di operare all'interno di ecosistemi interconnessi dai dati, anziché affidarsi a frammentari passaggi di documenti.
Panorama competitivo
La concentrazione del mercato è moderatamente frammentata, con un panorama caratterizzato da catene nazionali, pure-play digitali e boutique regionali. La partecipazione di Sesame Bankhall Group in New Homes Mortgage Services, acquisita nel 2025, aggiunge 40 consulenti e 45,000 clienti, a dimostrazione delle tendenze di consolidamento. Le reti nazionali ricercano acquisizioni aggiuntive per acquisire competenze specialistiche e visibilità nel settore delle nuove costruzioni.
La differenziazione competitiva deriva dall'analisi dei dati, dalle partnership integrate e dal talento. Connells Group sfrutta le segnalazioni delle agenzie immobiliari; il chatbot di MQube risolve il 90% delle richieste relative ai criteri di finanziamento, liberando i consulenti dal lavoro relazionale. Gli operatori tradizionali del settore investono nell'intelligenza artificiale per mantenere la parità di efficienza con i nativi digitali.
L'attenzione del private equity si intensifica attorno alle società di intermediazione scalabili con ricavi ricorrenti. I fornitori di tecnologia concedono in licenza stack di onboarding modulari alle reti di consulenti, mentre gli operatori di nicchia sfruttano segmenti sottoserviti – lavoratori autonomi, credito quasi privilegiato, prestiti per la terza età – dove la strutturazione personalizzata prevale sui modelli algoritmici. Permane una moderata frammentazione, ma il consolidamento procede costantemente nel mercato dei broker ipotecari del Regno Unito.
Leader del settore dei mediatori di mutui/prestiti nel Regno Unito
Londra e campagna (L&C)
Ufficio di consulenza sui mutui
Gruppo Connells / Countrywide MS
Abitudine
Trussle Lab Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Mortgage Advice Bureau ha completato l'acquisizione di HomeOwners Alliance (HOA) per estendere la propria presenza nelle prime fasi del processo di trasloco. L'accordo amplia la presenza dell'azienda nell'ecosistema del trasloco, consentendo l'integrazione verticale per intercettare i mutuatari in una fase più precoce del percorso di richiesta di mutuo.
- Marzo 2026: Mortgage Advice Bureau ha finalizzato i risultati per l'intero anno 2025. I risultati sono collegati alla strategia di investimento e acquisizione dell'azienda e riflettono il ritmo e la portata degli investimenti e delle acquisizioni strategiche nel 2025/26.
- Gennaio 2026: Mortgage Advice Bureau ha acquisito la piena proprietà di Dashly per 2.8 milioni di sterline. L'accordo rafforza le capacità di analisi dei dati e di monitoraggio dei mutui, supportando le entrate ricorrenti, la generazione di lead basata sui dati e il monitoraggio dei clienti.
Ambito e metodologia
Un broker ipotecario funge da intermediario per persone o aziende e gestisce il processo di richiesta di mutuo ipotecario. In sostanza, creano rapporti tra erogatori di mutui ipotecari e mutuatari senza assumere alcun impegno finanziario proprio.
Il mercato dei broker di mutui/prestiti nel Regno Unito è segmentato per impresa, applicazione e utente finale. In base alle imprese, il mercato è suddiviso in grandi, piccole e medie imprese. In base all'applicazione, il mercato è suddiviso in mutui per la casa, prestiti commerciali e industriali, prestiti per veicoli, prestiti ai governi e altri. In base all’utente finale, il mercato è suddiviso in imprese e individui.
Il rapporto offre dimensioni del mercato e previsioni per il mercato dei mutui e degli intermediari di prestiti nel Regno Unito in valore (USD) per tutti i segmenti di cui sopra
| Grande |
| Di medie dimensioni |
| Piccolo |
| Professionisti solitari |
| Prestiti domestici |
| Prestiti commerciali e industriali |
| Prestiti per veicoli |
| Altri prestiti |
| MONITOR PERSONALI |
| Aziende |
| Online |
| disconnesso |
| Per dimensione aziendale | Grande |
| Di medie dimensioni | |
| Piccolo | |
| Professionisti solitari | |
| Per Applicazione | Prestiti domestici |
| Prestiti commerciali e industriali | |
| Prestiti per veicoli | |
| Altri prestiti | |
| Per utente finale | MONITOR PERSONALI |
| Aziende | |
| Per canale di distribuzione | Online |
| disconnesso |
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei mediatori di mutui nel Regno Unito?
Nel 3.37 il mercato dei mediatori di mutui nel Regno Unito valeva 2026 miliardi di dollari e si prevede che raggiungerà i 4.62 miliardi di dollari entro il 2031.
Quale segmento del mercato dei mediatori di mutui nel Regno Unito sta crescendo più rapidamente?
I prestiti commerciali e industriali registrano la crescita più elevata, con un CAGR dell'7.88%, grazie alla ripresa dei prestiti alle PMI.
In che modo la regolamentazione influenza i mediatori creditizi?
Il Consumer Duty della FCA aumenta gli standard qualitativi della consulenza e i costi di conformità, favorendo reti ben capitalizzate e stimolando al contempo il consolidamento.
Perché i mediatori di mutui online stanno guadagnando quote di mercato?
L'onboarding digitale, i motori di verifica dell'idoneità attivi 24 ore su 7, 9.85 giorni su XNUMX e le consulenze video offrono praticità, spingendo le piattaforme online a un CAGR del XNUMX%.
Quali sfide devono affrontare i mediatori creditizi?
La compressione delle commissioni dovuta alla volatilità dei tassi, l'aumento dei premi di responsabilità professionale e la carenza di consulenti qualificati CeMAP creano problemi.
Quanto è concentrato il mercato dei mediatori di mutui nel Regno Unito?
I primi cinque operatori detengono una quota considerevole del mercato, il che indica un consolidamento moderato con ampio margine per gli specialisti regionali e digitali.


