

Dimensioni e quota di mercato degli operatori di rete mobile virtuale (MVNO) nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | 5.23 miliardo di dollari |
| Dimensione del mercato (2030) | 7.44 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 7.32% CAGR |
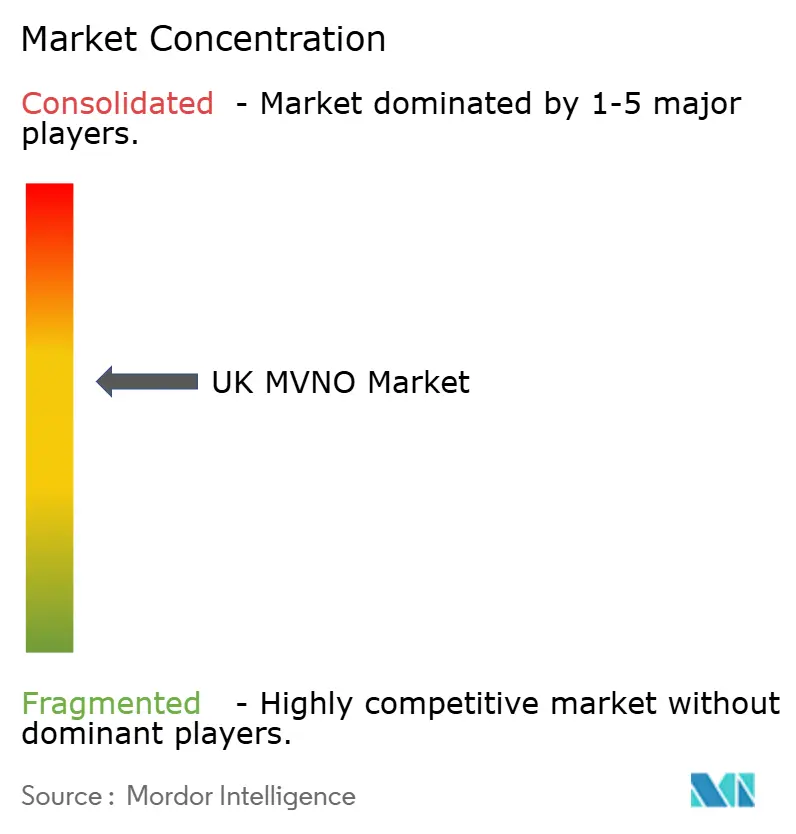
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato degli operatori di rete mobile virtuale (MVNO) del Regno Unito a cura di Mordor Intelligence
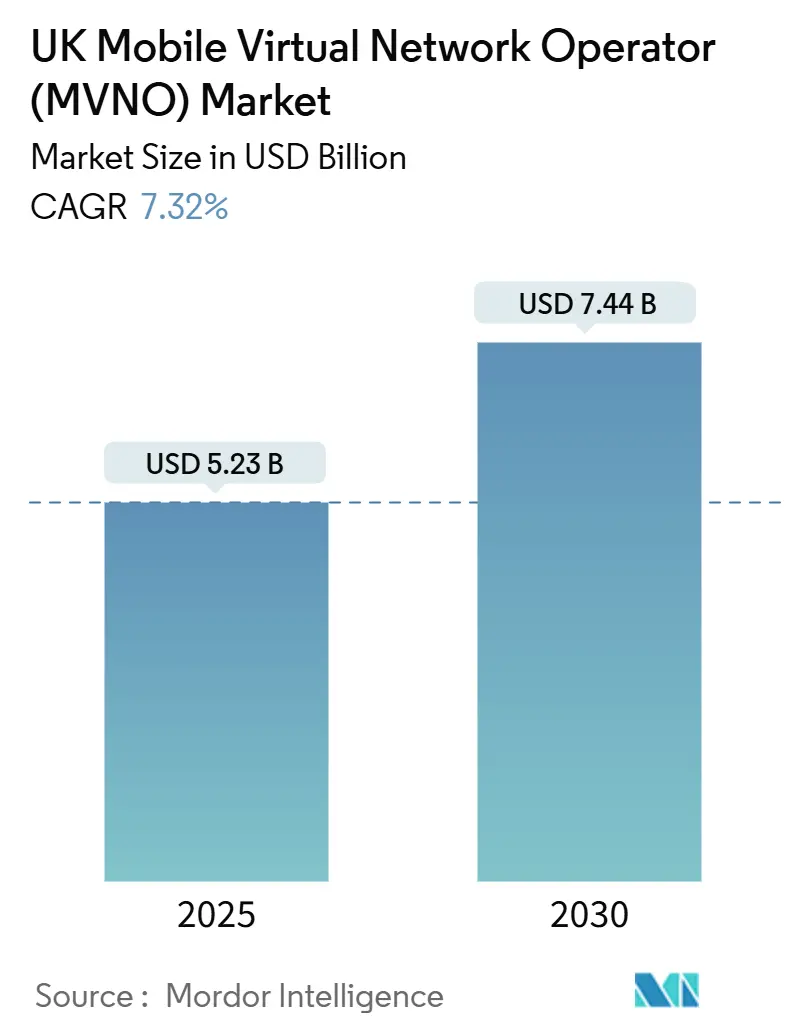
Si stima che il mercato degli operatori di rete mobile virtuale del Regno Unito valga 5.23 miliardi di dollari nel 2025 e che raggiunga i 7.44 miliardi di dollari entro il 2030, con un CAGR del 7.32% nel periodo di previsione (2025-2030). In termini di volume di abbonati, si prevede che il mercato crescerà da 20.19 milioni di abbonati nel 2025 a 26.18 milioni di abbonati entro il 2030, con un CAGR del 5.34% nel periodo di previsione (2025-2030).
La costante erosione dei prezzi all'ingrosso del 5G, i modelli di ingresso digitale basati su eSIM e una posizione normativa favorevole ai consumatori stanno accelerando la crescita degli operatori virtuali, rimodellando al contempo il potere contrattuale competitivo. La fusione Vodafone-Three, completata nel 2025, ha ridotto il pool di reti host da quattro a tre, ma, in base alle condizioni imposte da OFCOM, ha bloccato per 36 mesi termini di accesso favorevoli agli MVNO, abbassando il costo del servizio e incoraggiando prezzi aggressivi [1] Fierce Network, “Vodafone UK and Three UK Complete $20B Merger After 2 Years,” fierce-network.com . L'acquisto di spettro da 343 milioni di sterline da parte di Virgin Media O2 ha ulteriormente intensificato la concorrenza all'ingrosso iniettando nuova capacità di banda media nel mix di negoziazione [2] Telecoms.com, “VMO2 Finalises £343 Million Spectrum Deal with VodafoneThree,” telecoms.com . Misure normative parallele, come il divieto a livello nazionale di aumenti di prezzo a metà contratto legati all'inflazione, in vigore da gennaio 2025, hanno migliorato la trasparenza dei prezzi, ridotto le difficoltà di cambio operatore e ampliato la base di clienti raggiungibile per ogni partecipante al mercato MVNO del Regno Unito [3] ISPreview, “Ofcom UK Approve Plan to Ban Some Mid-Contract Broadband Price Hikes,” ispreview.co.uk.
Punti chiave del rapporto
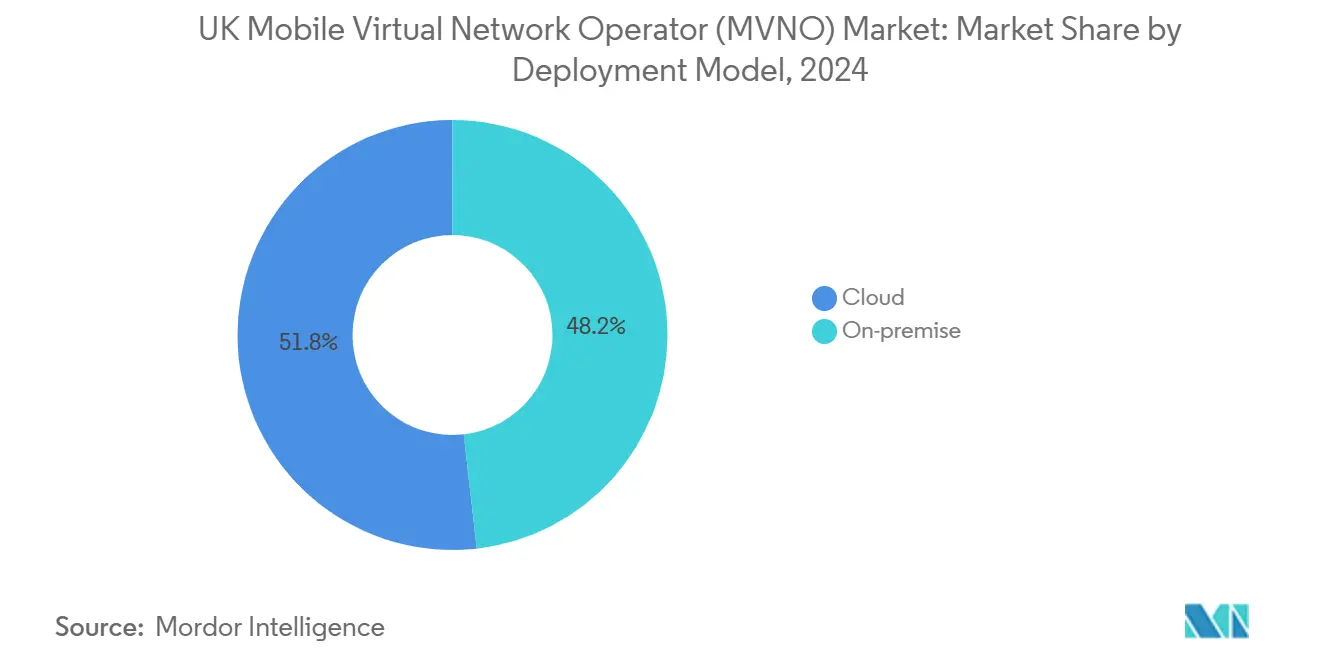
- In base al modello di implementazione, nel 2024 le soluzioni cloud rappresentavano il 51.80% del mercato MVNO del Regno Unito e si prevede che cresceranno a un CAGR del 14.82% entro il 2030.
- In base alla modalità operativa, nel 2024 i Full MVNO hanno conquistato il 58.00% della quota di mercato MVNO del Regno Unito e stanno registrando un CAGR del 9.39% fino al 2030.
- In base alla tipologia di abbonato, le connessioni consumer hanno rappresentato l'81.80% dei ricavi nel 2024, mentre si prevede che le linee specifiche dell'IoT registreranno il CAGR più rapido, pari al 23.49%, tra il 2025 e il 2030.
- Per applicazione, le altre applicazioni hanno detenuto una quota di fatturato del 31.00% nel 2024, mentre si prevede che Cellular M2M registrerà il CAGR più rapido, pari al 18.26%, tra il 2025 e il 2030.
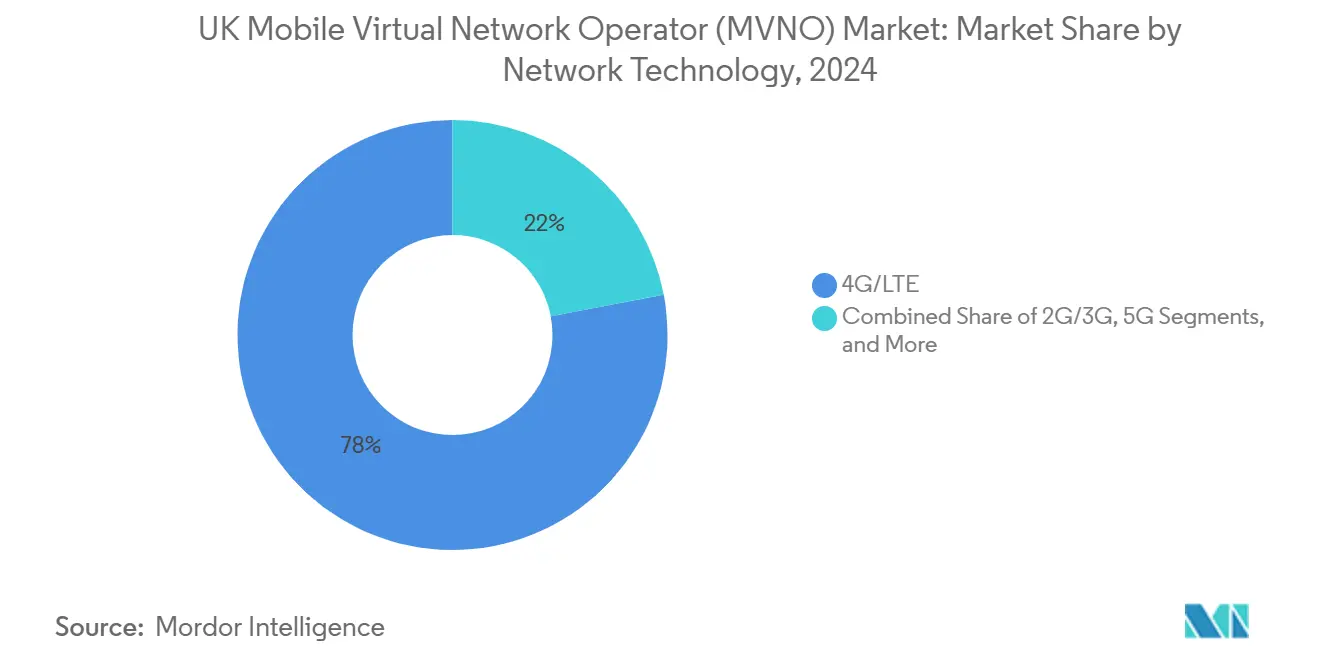
- In base alla tecnologia di rete, il 4G/LTE ha mantenuto la sua posizione dominante con una quota del 78.00% nel 2024, mentre si prevede che il satellite/NTN aumenterà a un CAGR dell'88.39% entro il 2030.
- Per canale di distribuzione, le rotte online e esclusivamente digitali hanno rappresentato il 42.00% dei ricavi nel 2024 e stanno crescendo a un CAGR del 15.36% fino al 2030.
Tendenze e approfondimenti del mercato degli operatori di rete mobile virtuale (MVNO) nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del calo dei prezzi all'ingrosso dell'accesso 5G | + 1.2% | Regno Unito a livello nazionale, concentrato nei centri urbani | Medio termine (2-4 anni) |
| Pressione normativa per un uso corretto e trasparenza del roaming | + 0.8% | Regno Unito a livello nazionale con allineamento normativo UE | A breve termine (≤ 2 anni) |
| E-SIM: i primi marchi digitali che abbassano le barriere all'ingresso | + 1.5% | Nel Regno Unito, l'adozione è più elevata a Londra e nelle principali città | A breve termine (≤ 2 anni) |
| Domanda di convergenza da bundle fibra/quad-play | + 1.1% | Regno Unito a livello nazionale, più forte nei mercati suburbani | Medio termine (2-4 anni) |
| Crescita dei corridoi di rimesse etniche/degli espatriati | + 0.7% | Londra, Birmingham, Manchester, Leicester | A lungo termine (≥ 4 anni) |
| Nicchie di marchi privati dell'IoT aziendale post-Brexit | + 0.9% | Regno Unito a livello nazionale, concentrato nelle regioni industriali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del calo dei prezzi all'ingrosso dell'accesso 5G
Gli impegni normativi legati alla fusione VodafoneThree obbligano il nuovo operatore a mantenere le tariffe all'ingrosso del 5G "equi e ragionevoli" fino al 2028, sovvenzionando di fatto l'accesso virtuale a funzionalità 5G standalone come il network slicing [4] CMS, "5G Regulation and Law in United Kingdom", cms.law . Contemporaneamente, l'acquisizione da parte di Virgin Media O2 dello spettro a banda media di 78.8 MHz per 343 milioni di sterline ha creato un canale all'ingrosso concorrente che esercita una pressione al ribasso sui prezzi nel mercato MVNO del Regno Unito. Oltre 3,300 siti 5G standalone sono ora attivi, offrendo agli MVNO un accesso immediato a funzionalità premium sensibili alla latenza senza investire in hardware radio. I minori costi di input si sono riversati sulle tariffe dei consumatori, ampliando l'adozione di piani dati illimitati e rafforzando la traiettoria di crescita del mercato MVNO del Regno Unito.
I marchi digitali eSIM-first abbassano le barriere all'ingresso
La partnership API-driven di Vodafone con eSIM Go consente a qualsiasi azienda qualificata di avviare un MVNO in poche settimane anziché mesi, riducendo i budget di lancio di circa il 40%. Il lancio dell'eSIM di VOXI a dicembre 2024 ha aggiunto l'attivazione in giornata a livello nazionale, mentre Ymobile ha debuttato come primo operatore eSIM-only basato sui dati del Paese. Anche la disponibilità dei dispositivi è in aumento: si prevede che gli smartphone compatibili con eSIM raggiungeranno una quota del 58% entro il 2028, moltiplicando la base indirizzabile per le offerte native digitali. Il risultato è una concorrenza più intensa e una più rapida innovazione tariffaria nel mercato MVNO del Regno Unito.
Domanda di convergenza da bundle fibra/quad-play
La proposta Volt di Virgin Media O2 garantisce il doppio della velocità di dati mobili e banda larga alle famiglie con doppi servizi, dimostrando che il valore del pacchetto, anziché un puro sconto sul prezzo, favorisce la fidelizzazione e un aumento del fatturato per utente. La sperimentazione della fibra a 500 Mbps di Giffgaff tramite Nexfibre dimostra che anche i marchi low-cost riconoscono un valore strategico nella convergenza fisso-mobile. I clienti che utilizzano il pacchetto abbandonano il 35% in meno, stabilizzando il valore del ciclo di vita e consentendo agli MVNO di reinvestire in servizi differenziati, sostenendo l'espansione del fatturato del mercato MVNO del Regno Unito.
Nicchie di marchi privati dell'IoT aziendale post-Brexit
Dal 2019, le licenze di accesso condiviso dell'OFCOM hanno rilasciato oltre 1,500 licenze localizzate 3.8-4.2 GHz, garantendo agli MVNO autonomia di spettro per i campus industriali. Verizon e Nokia stanno realizzando sei reti 5G private nella zona logistica di Thames Freeport con contratti a lungo termine del valore di 2.5 miliardi di sterline, il che dimostra la profondità di fatturato delle nicchie aziendali. Queste implementazioni verticali garantiscono agli MVNO ricavi a margine più elevato, garantiti da accordi sul livello di servizio, al riparo dalle guerre dei prezzi al dettaglio.
Analisi dell'impatto delle restrizioni
| moderazione | (~)% Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| I costi imminenti della riorganizzazione dello spettro saranno trasferiti agli MVNO | -0.9% | Nel Regno Unito, l'impatto è maggiore nelle aree urbane dense | Medio termine (2-4 anni) |
| Limiti di prezzo imposti dall'OFCOM sui dati fuori pacchetto | -0.6% | Regno Unito a livello nazionale | A breve termine (≤ 2 anni) |
| Disponibilità all'ingrosso limitata del 5G SA oltre il 2026 | -1.1% | Regno Unito in tutto il paese, concentrato nelle aree rurali | A lungo termine (≥ 4 anni) |
| Aumento delle spese di conformità per frodi/SIM swap | -0.8% | Regno Unito, costi più elevati per gli MVNO internazionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
I costi imminenti della riorganizzazione dello spettro saranno trasferiti agli MVNO
L'OFCOM revocherà le licenze non abbinate a 2100 MHz entro aprile 2029 e aumenterà i depositi d'asta per le prossime bande a 26 GHz e 40 GHz a 1 milione di sterline, rispetto alle precedenti 100,000 sterline, aumentando le tariffe annuali per lo spettro di circa 320 milioni di sterline per gli MNO ospitanti. I precedenti storici mostrano che gli operatori trasferiscono 12-18 mesi di costi incrementali dello spettro direttamente nelle tariffe all'ingrosso. Per gli MVNO sensibili ai costi, l'effetto domino minaccia la compressione dei margini e potrebbe rallentare l'innovazione dei servizi nel mercato MVNO del Regno Unito.
Aumento delle spese di conformità per frodi/SIM swap
Inghilterra e Galles impongono ora multe illimitate per l'abuso delle SIM-farm, costringendo gli MVNO a implementare controlli Know-Your-Customer avanzati, verifiche biometriche e piattaforme di monitoraggio del traffico. I costi di implementazione si aggirano tra i 2 e i 5 milioni di sterline per gli operatori di fascia media, mentre i costi di analisi continua riducono i margini EBITDA. La controversia IVA da 51 milioni di sterline di Lycamobile evidenzia l'esposizione finanziaria degli errori di conformità.
Analisi del segmento
Per modello di distribuzione: l'infrastruttura cloud amplia i vantaggi di scala
Gli ambienti ospitati nel cloud rappresentavano il 51.80% del mercato MVNO del Regno Unito nel 2024 e il loro CAGR del 14.82% li rende la scelta di implementazione in più rapida crescita fino al 2030. Le piattaforme API-first di fornitori come Gigs consentono ai marchi non telco di integrare la connettività in poche settimane, acuendo la pressione competitiva nel mercato MVNO del Regno Unito. Il controllo cloud full-stack consente agli operatori di implementare il supporto basato sull'intelligenza artificiale; il chatbot generativo di VOXI ha migliorato la risoluzione al primo contatto riducendo al contempo il carico degli agenti in tempo reale. Le implementazioni on-premise continuano a dominare nei casi di IoT industriale fortemente regolamentati o sensibili alla latenza, ma la loro quota relativa diminuirà con il miglioramento dell'accreditamento della sicurezza del cloud pubblico.
L'adozione del cloud supporta anche motori di determinazione dinamica dei prezzi che testano costantemente i pacchetti tariffari, cruciali per difendere l'efficienza dei costi di acquisizione nel mercato MVNO del Regno Unito. Minori oneri di CapEx e una scalabilità elastica attenuano i picchi di traffico stagionali, un aspetto fondamentale per i marchi orientati al consumatore che gestiscono campagne promozionali con scadenze temporali.
Per modalità operativa: gli MVNO completi consolidano la leadership
Gli MVNO completi hanno controllato il 58.00% dei ricavi nel 2024 e il tasso di crescita composto sarà del 9.39% annuo fino al 2030, grazie alla proprietà di elementi di rete core che consentono un pacchetto di servizi flessibile. iD Mobile ha superato i 2 milioni di linee dopo aver aggiunto il rollover dei dati e il roaming UE incluso, funzioni complesse da replicare con modelli MVNO più leggeri. Gli MVNO rivenditori mantengono l'attrattiva per le celebrità o i marchi al dettaglio che necessitano di un rapido ingresso sul mercato, ma l'esposizione al margine wholesale limita la redditività in caso di stallo di scala. Gli ibridi servizio-operatore colmano il divario, ma devono affrontare crescenti oneri di conformità, spingendo sempre più operatori verso il controllo completo.
Anche la simmetria normativa è migliorata: l'OFCOM applica ora molti quadri normativi di conformità delle reti core in modo uniforme su reti host e virtuali, premiando gli MVNO che gestiscono già le proprie piattaforme HLR/HSS. Questa dinamica consolida ulteriormente il peso degli MVNO completi nel mercato MVNO del Regno Unito.
Per tipo di abbonato: la base dei consumatori domina, le linee IoT aumentano
I consumatori hanno generato l'81.80% del fatturato del 2024, a dimostrazione del fatto che i pacchetti voce-dati e il finanziamento degli apparecchi telefonici rimangono redditizi. Tuttavia, le linee IoT cresceranno a un CAGR leader del settore del 23.49%, espandendo il mercato MVNO del Regno Unito verso i settori della telematica veicolare, dei contatori intelligenti e del monitoraggio logistico. Virgin Media O2 ha chiuso il 2024 con 45.7 milioni di connessioni totali, citando l'IoT come principale vettore di crescita. Le linee aziendali occupano il punto intermedio strategico: i volumi sono inferiori ai totali dei consumatori, ma l'ARPU è più elevato e il tasso di abbandono è inferiore. Nel complesso, la diversificazione per tipologia di abbonamento attenua la ciclicità dei ricavi e amplia le opportunità di monetizzazione nel mercato MVNO del Regno Unito.
Il controllo delle norme aziendali in materia di sicurezza informatica e di residenza dei dati favorirà gli MVNO che offrono controlli granulari delle policy a livello di SIM, rafforzandone la rilevanza nei framework dell'Industria 4.0. Tale posizionamento è in linea con i programmi nazionali di finanziamento per la trasformazione digitale nei poli manifatturieri, promuovendo l'adozione dell'IoT a lungo termine.
Per applicazione: la tecnologia M2M cellulare accelera la digitalizzazione industriale
L'altra categoria di applicazioni, inclusi i pacchetti fintech e i piani incentrati sulla community, ha contribuito per il 31.00% al valore del 2024, a dimostrazione della continua creatività nella progettazione dei servizi. L'M2M cellulare, pur rappresentando una base più piccola, sta crescendo a un CAGR del 18.26% fino al 2030, trainato dall'automazione industriale e dai progetti di smart city che richiedono IP pubblici fissi e latenza garantita. Il piano 5G illimitato di BetterM2M con IP statico dimostra che i clienti premium pagheranno per funzionalità di nicchia. Le offerte scontate incentrate sulla voce rimangono valide tra le famiglie sensibili al prezzo, mentre le applicazioni aziendali si ritagliano un ARPU di fascia media.
Di Network Technology: l'integrazione satellite-terrestre rimodella la matematica della copertura
Il 4G/LTE coprirà ancora il 78.00% del traffico nel 2024, ma l'adozione del 5G standalone sta accelerando grazie ai tagli tariffari all'ingrosso. Si prevede che i servizi satellitari/NTN registreranno un CAGR dell'88.39%, con Virgin Media O2 che implementerà il backhaul Starlink per coprire le zone rurali non coperte. Il progetto pilota Direct-to-Cell di O2 nel Northumberland ha fornito una prova pratica della fattibilità della copertura remota. Eutelsat OneWeb ha completato il primo test 5G NTN nel Regno Unito nel febbraio 2025, segnalando imminenti implementazioni commerciali. Con l'arrivo dei telefoni NTN sul mercato di massa nel 2027-2028, l'economia della copertura si sposterà ulteriormente verso architetture ibride, rafforzando la parità competitiva tra gli MVNO a livello nazionale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: i percorsi esclusivamente digitali catturano il margine della catena del valore
I canali online/digitali hanno generato il 42.00% del fatturato nel 2024, con un CAGR del 15.36%. Il lancio di Ymobile senza punti di contatto fisici ha confermato che le proposte basate solo su eSIM e basate su un elevato utilizzo di dati incontrano il favore di una fascia demografica più giovane. L'eliminazione della logistica delle SIM in plastica riduce i costi di acquisizione di circa il 30%, finanzia premi fedeltà più consistenti e velocizza l'onboarding, armi fondamentali nell'attuale competizione prezzo-valore del mercato MVNO del Regno Unito. Il commercio al dettaglio tradizionale resiste per il finanziamento dei dispositivi e l'assistenza di persona, ma la sua quota relativa continuerà a diminuire poiché i fornitori di telefoni cellulari stanno spingendo le vendite online dirette al consumatore.
Analisi geografica
Il mercato MVNO del Regno Unito gode di una copertura del 99% della popolazione grazie ad accordi di roaming host-network, ma la densità dei ricavi varia. La sola Greater London genera oltre un quarto del fatturato totale, grazie alla concentrazione di utenti benestanti e affamati di dati che adottano in anticipo piani 5G illimitati. Birmingham, Manchester e Leicester sostengono il traffico di chiamate etniche ad alto margine, a dimostrazione della continua vitalità dei corridoi internazionali. La Scozia rurale e l'Irlanda del Nord hanno storicamente sofferto di un segnale discontinuo, ma ora traggono vantaggio dalle torri Shared Rural Network e dal backhaul satellitare LEO; Virgin Media O2 ha persino utilizzato eNodeB trasportati tramite elicottero nelle Highlands per accelerare la copertura.
Il Galles trae vantaggio da un investimento pubblico-privato di 1 miliardo di sterline, mirato a raggiungere il 95% di disponibilità del 4G entro la fine del 2025, ampliando la potenziale base di abbonati per gli MVNO più piccoli specializzati in pacchetti di servizi di pubblica utilità. Nelle cinture industriali del nord, le reti 5G private dei campus supportano gli aggiornamenti delle smart factory, consentendo agli MVNO orientati alle imprese di proporre SLA personalizzati. Le clausole di parità geografica contenute nel codice di accesso all'ingrosso dell'OFCOM impediscono agli MVNO di rifiutare il servizio per motivi di costo in nessuna contea, rafforzando l'uniformità nazionale e accrescendo la fiducia dei consumatori nel mercato MVNO del Regno Unito.
Panorama competitivo
La rivalità sul mercato è intensa ma moderatamente frammentata. I ricavi sono gestiti da più attori, da Tesco Mobile, azienda leader nel settore alimentare, che ha raggiunto un fatturato di 1 miliardo di sterline nel 2024, al nuovo arrivato nel fintech Revolut, che punta a piani paneuropei al prezzo di 12.50 sterline al mese. L'innovazione tecnologica è un'arma fondamentale: il chatbot AI di VOXI ha potenziato il contenimento e ridotto le spese operative per l'assistenza, mentre Utility Warehouse sfrutta un pacchetto energia-banda larga-mobile che riduce le bollette domestiche con un unico account.
Il consolidamento continua, la vendita di Lebara a Waterland PE nel 2024 e la riduzione della presenza di Lycamobile creano obiettivi di acquisizione per i nuovi operatori nativi digitali. L'attività brevettuale nell'orchestrazione eSIM e nel network-slicing mostra che gli MVNO si stanno evolvendo in aziende di software in grado di micro-segmentare i livelli di qualità del servizio, difendendo i margini dall'erosione dei prezzi al dettaglio. Le collaborazioni satellitari con OneWeb o Starlink rappresentano un ulteriore elemento di differenziazione, offrendo agli MVNO una copertura rurale unica con spese in conto capitale minime. Coloro che padroneggeranno la convergenza, le operazioni di intelligenza artificiale e l'accesso alla rete ibrida supereranno gli operatori che offrono sconti sui prezzi voce nel mercato MVNO del Regno Unito.
Leader del settore degli operatori di rete mobile virtuale (MVNO) del Regno Unito
Tesco Mobile limitata
giffgaff Limited
Sky Mobile Services Limited
Lycamobile USA Inc.
Lebara mobile
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: VodafoneThree completa una fusione da 15 miliardi di sterline, dando vita al più grande operatore host del Regno Unito con 27 milioni di clienti e impegnandosi a stanziare 11 miliardi di sterline per una copertura 5G del 99% a livello nazionale entro il 2034.
- Giugno 2025: Virgin Media O2 si è assicurata 78.8 MHz di spettro per 343 milioni di sterline, rafforzando la capacità 4G e 5G ed estendendo al contempo gli accordi di condivisione della rete.
- Giugno 2025: Verizon e Nokia si sono aggiudicate contratti per l'implementazione di sei reti 5G private sui 1,700 acri del Thames Freeport, supportando 5,000 posti di lavoro e obiettivi di automazione industriale.
- Aprile 2025: Revolut annuncia i piani MVNO Regno Unito-Germania, che includono chiamate illimitate, SMS e 20 GB di roaming a 12.50 GBP al mese.
- Aprile 2025: Giffgaff avvia una sperimentazione su 500 clienti di banda larga in fibra ottica da 500 Mbps tramite Nexfibre al costo di 10 GBP al mese.
- Gennaio 2025: O2 ha utilizzato i collegamenti Starlink per fornire il 4G al villaggio di Craster, dimostrando l'integrazione pratica tra satellite e terra.
Ambito del rapporto sul mercato degli operatori di rete mobile virtuale (MVNO) nel Regno Unito
| Cloud |
| On-premise |
| Rivenditore/Light/Marchio MVNO |
| Operatore di servizio |
| MVNO completo |
| Consumatori |
| Impresa |
| Specifico per IoT |
| Codice Sconto |
| Affari |
| M2M Cellulare |
| Altro |
| 2G / 3G |
| X |
| 5G |
| Satellite/NTN |
| Online / Solo digitale |
| Negozi al dettaglio tradizionali |
| Negozi sottomarca Carrier |
| Terze parti / all'ingrosso |
| Per modello di distribuzione | Cloud |
| On-premise | |
| Per modalità operativa | Rivenditore/Light/Marchio MVNO |
| Operatore di servizio | |
| MVNO completo | |
| Per tipo di abbonato | Consumatori |
| Impresa | |
| Specifico per IoT | |
| Per Applicazione | Codice Sconto |
| Affari | |
| M2M Cellulare | |
| Altro | |
| Per tecnologia di rete | 2G / 3G |
| X | |
| 5G | |
| Satellite/NTN | |
| Per canale di distribuzione | Online / Solo digitale |
| Negozi al dettaglio tradizionali | |
| Negozi sottomarca Carrier | |
| Terze parti / all'ingrosso |
Domande chiave a cui si risponde nel rapporto
Quanto è grande oggi il mercato MVNO del Regno Unito?
Nel 2025, il mercato MVNO del Regno Unito ha raggiunto i 5.23 miliardi di dollari e si prevede che raggiungerà i 7.44 miliardi di dollari entro il 2030.
Qual è il tasso di crescita previsto per gli operatori virtuali nel Regno Unito?
Si prevede che i ricavi aggregati cresceranno a un CAGR del 7.32% tra il 2025 e il 2030, supportati dai minori costi all'ingrosso del 5G e dall'adozione delle eSIM.
Quale modello operativo guida il segmento?
Gli MVNO completi dominano con una quota di fatturato del 58.00% nel 2024 e sono in espansione a un CAGR del 9.39% fino al 2030 grazie a un maggiore controllo delle infrastrutture.
Perché i marchi che offrono solo eSIM stanno guadagnando terreno?
Il provisioning ESIM riduce i costi di lancio di circa il 40%, consente l'attivazione immediata e si allinea alla crescente compatibilità dei dispositivi, che dovrebbe raggiungere una penetrazione del 58% entro il 2028.
In che modo la connettività satellitare influenzerà gli operatori virtuali del Regno Unito?
Le linee satellitari/NTN sono pronte per un CAGR dell'88.39%, poiché i backhaul di Starlink e OneWeb colmano le lacune rurali e consentono una copertura di emergenza senza nuove torri.
Quali sfide potrebbero frenare la crescita degli MVNO?
Le tariffe di riassegnazione dello spettro trasmesse dagli MNO ospitanti e l'aumento dei costi di conformità per la mitigazione delle frodi potrebbero ridurre i margini, sebbene le garanzie normative mirino a preservare la concorrenza.


