

Dimensioni e quota del mercato dell'aviazione militare nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2030 |
| Dimensione del mercato (2025) | USD 770.16 milioni |
| Dimensione del mercato (2030) | USD 977.70 milioni |
| Tasso di crescita (2025 - 2030) | 4.89% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'aviazione militare nel Regno Unito di Mordor Intelligence
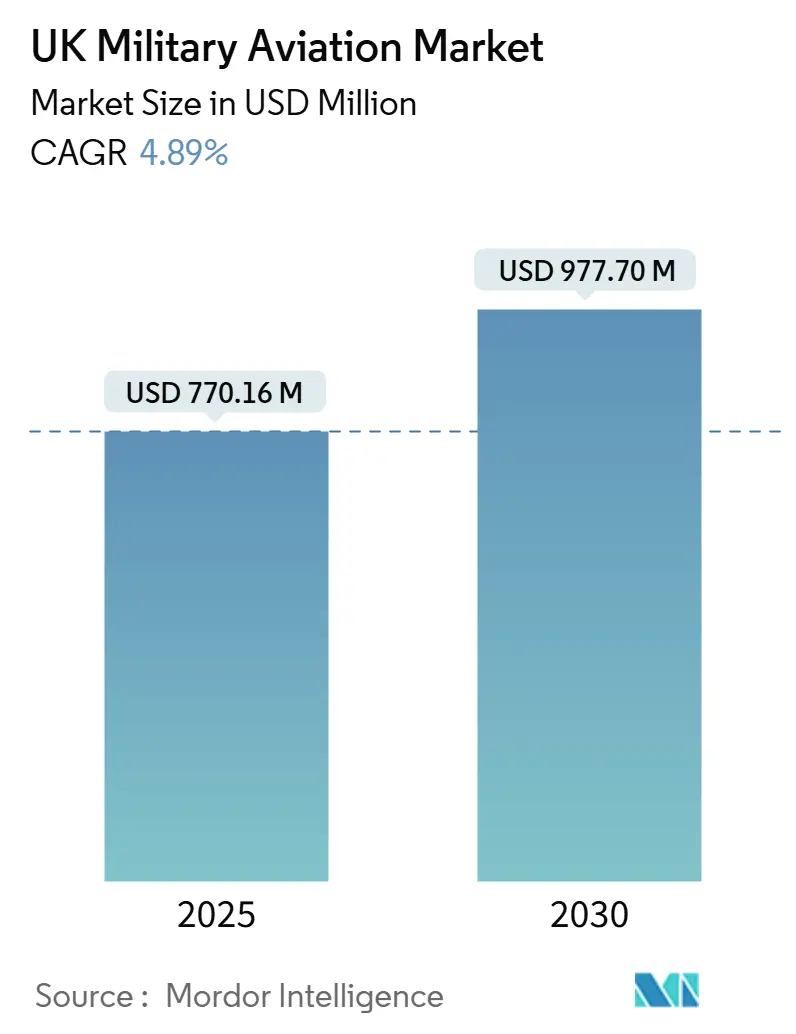
Il mercato dell'aviazione militare del Regno Unito ammonta a 770.16 milioni di dollari nel 2025 e si prevede che raggiungerà i 977.70 milioni di dollari entro il 2030, con un CAGR del 4.89%. Le ingenti spese legate all'impegno del governo di aumentare la spesa per la difesa al 2.5% del PIL, l'aggiornamento del radar Typhoon ECRS Mk2 da 2.35 miliardi di sterline (2.87 miliardi di dollari) e l'approvvigionamento di nuovi elicotteri medi (NMH) da 1 miliardo di sterline (1.22 miliardi di dollari) sostengono la domanda futura di rinnovamento della piattaforma, miglioramento delle capacità e catene di fornitura resilienti. Gli aeromobili ad ala fissa mantengono la base installata più ampia, ma i programmi per elicotteri e i relativi aggiornamenti della propulsione turboalbero ora offrono la curva di crescita più ripida. La spesa per l'addestramento simulato, il carburante per l'aviazione sostenibile (SAF) e la manutenzione digitale sblocca nuovi bacini di entrate aftermarket, mentre il regime normativo post-Brexit e il crescente divario di competenze STEM (Science, Technology, Engineering and Mathematics) frenano l'espansione a breve termine. L'intensità competitiva rimane moderata, con BAE Systems, Leonardo, Airbus, Lockheed Martin e Boeing che sfruttano contratti di servizio a lungo termine, presenze industriali locali e mandati di capacità sovrana per difendere la propria quota di mercato.
Punti chiave del rapporto
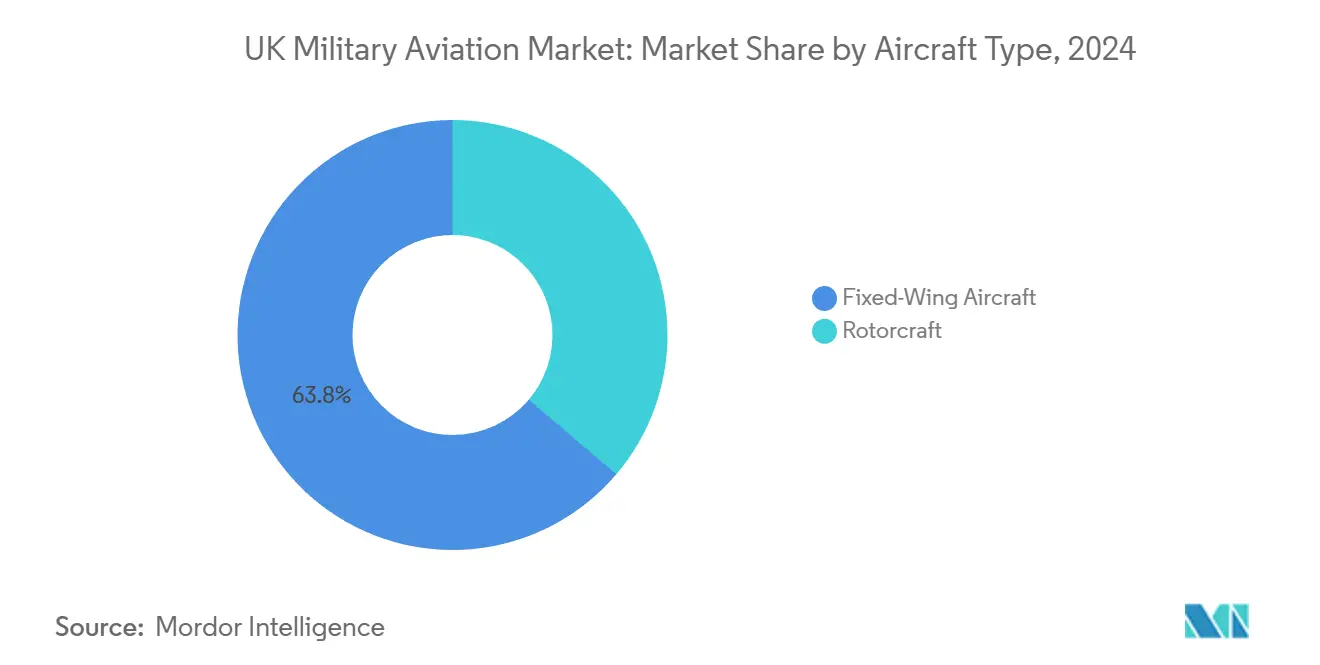
- Per tipologia di aeromobile, nel 2024 le piattaforme ad ala fissa rappresentavano il 63.79% della quota di mercato dell'aviazione militare del Regno Unito, mentre si prevede che gli aeromobili ad ala rotante cresceranno a un CAGR del 6.74% entro il 2030.
- In base al servizio all'utente finale, nel 2024 l'Aeronautica Militare ha detenuto l'81.36% della quota di mercato dell'aviazione militare del Regno Unito, mentre le operazioni congiunte/speciali hanno registrato la crescita più rapida, con un CAGR del 5.86% fino al 2030.
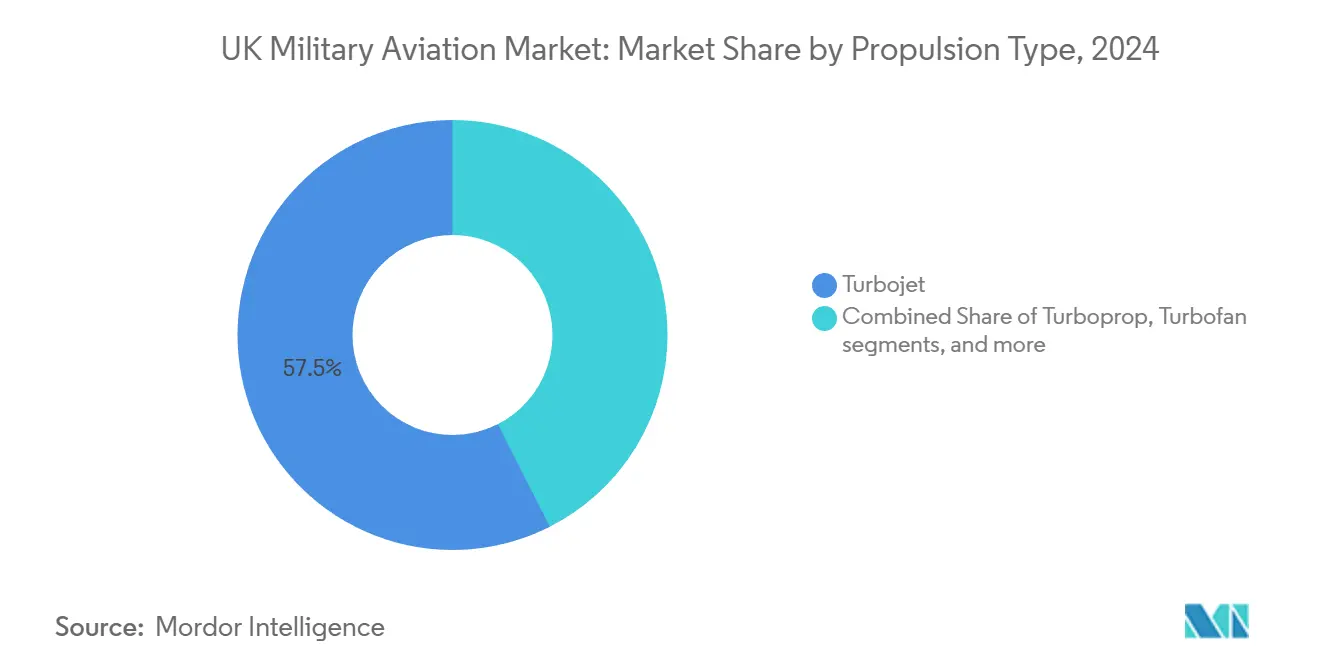
- In termini di propulsione, nel 2024 i motori turbogetto rappresentavano il 57.48% del mercato dell'aviazione militare del Regno Unito e si prevede che le unità turboalbero registreranno un CAGR del 7.43% entro il 2030.
Tendenze e approfondimenti sul mercato dell'aviazione militare nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tabella di marcia per l'aumento della spesa per la difesa | + 1.2% | Nazionale, concentrato nei cluster di difesa di Inghilterra e Scozia | Medio termine (2-4 anni) |
| Ricapitalizzazione della piattaforma | + 0.9% | Nazionale, con impatto primario sulle basi della RAF e sulle strutture navali | A lungo termine (≥ 4 anni) |
| Ciclo di aggiornamento e manutenzione del Typhoon ECRS Mk2 | + 0.7% | Nazionale, focalizzato su RAF Coningsby e Lossiemouth | Medio termine (2-4 anni) |
| Strategia net-zero che accelera SAF e propulsione verde | + 0.4% | Adozione nazionale e anticipata nelle principali basi della RAF | A lungo termine (≥ 4 anni) |
| Obiettivo di allenamento sintetico 30:70 | + 0.6% | Nazionale, concentrato presso gli stabilimenti di addestramento della RAF | A breve termine (≤ 2 anni) |
| Strategia di costruzione NMH UK | + 0.5% | Concentrazione nazionale sulla produzione nel Somerset e nello Yorkshire | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della spesa per la difesa nel Regno Unito accelera gli appalti
La ferma intenzione di destinare il 2.5% del PIL alla difesa entro il 2030 immette circa 75 miliardi di sterline (91.5 miliardi di dollari) di risorse aggiuntive, di cui circa il 15-20% storicamente confluisce nei programmi aeronautici. [1] “Autumn Statement 2024”, HM Treasury, gov.uk Gli orizzonti di finanziamento prevedibili riducono la volatilità ciclica, consentendo ai principali fornitori e ai fornitori di primo livello di investire con fiducia nelle linee di produzione nazionali, nelle catene di strumenti digitali e nella proprietà intellettuale sovrana. La roadmap strutturata favorisce le offerte che rafforzano l'integrazione multidominio, creando condizioni favorevoli per le suite di interoperabilità avionica, i collegamenti dati sicuri e i sistemi di missione resistenti agli attacchi informatici. A differenza delle revisioni dell'era dell'austerità che hanno ridotto l'ampiezza delle capacità, il quadro attuale premia il vantaggio tecnologico e la cattura di valore nazionale, rendendo la localizzazione industriale un fattore decisivo di differenziazione delle offerte. I fornitori in grado di anticipare la ricerca e sviluppo e scalare la produzione additiva ottengono un vantaggio iniziale nelle prossime gare d'appalto competitive.
La ricapitalizzazione della piattaforma rimodella la composizione della flotta
La confluenza di piattaforme a fine vita, come gli addestratori Hawk T1 e gli elicotteri Puma, e varianti di trasporto obsolete comprime le tempistiche e impone appalti paralleli. Invece di sostituzioni sequenziali, il Ministero della Difesa (MoD) deve ora gestire flussi di lavoro di acquisizione sovrapposti, amplificando le opportunità a breve termine per i fornitori di cellule, sistemi di addestramento e attrezzature di supporto integrate. [2] "Il Regno Unito aumenterà la spesa per la difesa al 2.5% del PIL entro il 2030", Governo del Regno Unito, gov.uk Le piattaforme moderne richiedono infrastrutture di diagnostica e analisi dei dati più sofisticate del 40-60% rispetto ai loro predecessori, con conseguente maggiore valore post-vendita per i produttori di apparecchiature originali che si assicurano posizioni di rilievo nei contratti. L'ondata di ricapitalizzazione accelera gli aggiornamenti delle infrastrutture di base, comprese le reti di alimentazione ad alta capacità per ambienti di addestramento misti live-sintetici e strutture di stoccaggio SAF.
L'aggiornamento del Typhoon ECRS Mk2 consolida la crescita a lungo termine
La tranche di sviluppo radar da 870 milioni di sterline (1.06 miliardi di dollari), parte del programma da 2.35 miliardi di sterline (2.87 miliardi di dollari), consolida la rilevanza operativa della flotta Typhoon fino al 2040. [3] "Il programma radar Typhoon ECRS Mk2 avanza", BAE Systems, baesystems.com Oltre al contratto principale, lo sforzo dà vita a un ecosistema di guerra elettronica autoctono, a vantaggio delle fabbriche di componenti del Regno Unito e delle PMI specializzate. L'esportazione in Germania, Italia e Spagna amplia i flussi di entrate ed estende i cicli di supporto. La complessità dell'integrazione con i computer di missione preesistenti crea elevate barriere tecniche, scoraggiando l'ingresso tardivo e preservando la quota di mercato degli operatori attuali. La maturazione del programma getta anche le basi per sottosistemi critici per il Global Combat Air Programme (GCAP), a supporto delle future collaborazioni multinazionali nel settore dei caccia.
La strategia Net-Zero accelera l'adozione di carburanti sostenibili per l'aviazione
Nonostante i moltiplicatori di costo, l'obiettivo netto zero della RAF per il 2040 e il successo delle sperimentazioni SAF con riduzione del 70% delle emissioni di carbonio nel ciclo di vita convalidano i casi d'uso operativi. L'impegno del Ministero della Difesa per le infrastrutture SAF, pari a 165 milioni di sterline (217.08 milioni di dollari), segnala una domanda duratura, catalizzando afflussi di capitale di rischio verso i siti di produzione nazionali. La domanda militare riduce i rischi economici di scala, posizionando le raffinerie del Regno Unito per rifornire le compagnie aeree commerciali e della difesa, mentre i mandati globali si inaspriscono. I finanziamenti adiacenti per dimostratori di propulsione elettrica e a idrogeno nei sistemi senza pilota innescano collaborazioni intersettoriali, ampliando l'apertura tecnologica per i propulsori a duplice uso.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Vincolo fiscale e ridimensionamento del programma | -0.8% | Nazionale, che interessa tutti i principali programmi di approvvigionamento della difesa | A breve termine (≤ 2 anni) |
| L'affidabilità del motore Hawk T2 limita la capacità di addestramento | -0.5% | Nazionale, concentrato presso RAF Valley e RAF Linton-on-Ouse | Medio termine (2-4 anni) |
| Ritardi nella certificazione post-Brexit per i componenti aeronautici | -0.3% | Catene di fornitura nazionali ed europee con impatto | Medio termine (2-4 anni) |
| Carenza di competenze STEM e digitali nella forza lavoro aerospaziale | -0.4% | Nazionale, acuto nei cluster del sud-est dell'Inghilterra e del nord-ovest | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
I vincoli fiscali impongono la priorità del programma
I massimali fiscali a breve termine impongono un controllo più rigoroso del rapporto qualità-prezzo, nonostante il percorso di crescita del bilancio. Audit indipendenti rivelano cicli di valutazione che possono durare fino a 24 mesi, spingendo i produttori ad assorbire le spese precontrattuali o a considerare i premi di rischio. Le gare d'appalto competitive sostituiscono molti appalti a fornitore unico, allungando i tempi di approvvigionamento e aumentando i costi di preparazione delle offerte, soprattutto per le PMI. I pagamenti differiti a scadenza interrompono i flussi di capitale circolante, costringendo le aziende a limitare le scorte e quindi ad allungare i tempi di consegna una volta scaduti i contratti.
La carenza di competenze STEM limita la scalabilità della produzione
Una carenza stimata di 20,000 persone in competenze aerospaziali entro la fine del 2030 mette a repentaglio l'aumento della produzione, in particolare nei settori del software, dell'integrazione di sistemi e della produzione additiva. La Brexit riduce l'afflusso di talenti dall'UE e i tassi di laurea nazionali in ingegneria meccanica ed elettronica sono inferiori alla domanda. I programmi di apprendistato e gli investimenti in automazione offrono una soluzione, ma richiedono tempi di consegna lunghi prima che i guadagni di produttività si concretizzino. Fino ad allora, i progetti Prime e Tier 1 devono selezionare i progetti, rallentando potenzialmente la produzione sui programmi non prioritari.
Analisi del segmento
Per tipo di aeromobile: Ondata di modernizzazione dei motori degli elicotteri
I programmi per elicotteri sono alla base della fetta in più rapida crescita del mercato dell'aviazione militare del Regno Unito, con un segmento che dovrebbe registrare un CAGR del 6.74% fino al 2030. Gli aerei ad ala fissa hanno mantenuto una quota del 63.79% delle dimensioni del mercato dell'aviazione militare del Regno Unito nel 2024, grazie ai continui cicli di introduzione di Typhoon e F-35B. [4] “F-35 Lightning II Programme,” Lockheed Martin, lockheedmartin.com I caccia multiruolo dominano la coorte ad ala fissa poiché la RAF persegue set di missioni flessibili che combinano superiorità aerea, attacco e compiti di intelligence. I requisiti per gli aerei da trasporto rimangono stabili; le consegne di A400M Atlas consolidano la capacità di sollevamento pesante mentre le varianti C-130J trasportano merci tattiche. Le flotte di addestramento sono sotto pressione per l'aggiornamento poiché la disponibilità della serie Hawk è inferiore del 30% rispetto all'obiettivo, accelerando l'integrazione di curricula sintetici.
L'ascesa del segmento rotativo deriva dall'approvvigionamento simultaneo di NMH, dagli aggiornamenti degli Apache AH-64E e dal supporto dei Chinook. Gli elicotteri multi-missione fanno la parte del leone perché si alternano abilmente tra missioni di combattimento, evacuazione di feriti e interdizione marittima. I processi di certificazione gestiti dal reparto militare della Civil Aviation Authority (CAA) garantiscono che i nuovi elicotteri siano conformi ai requisiti di sicurezza in continua evoluzione. L'AW149 di Leonardo, NMH, promette interfacce di carico utile modulari che incoraggiano il retrofit in loco, supportando flussi di lavoro di manutenzione ad alto valore e di aggiornamento dei sistemi di missione durante l'intero ciclo di vita. Le offerte competitive di Airbus e Sikorsky ampliano inoltre le prospettive di collaborazione industriale, incrementando la domanda di componenti a valle.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per il servizio utente finale: le operazioni congiunte rimodellano i requisiti
Nel 2024, le formazioni dell'Aeronautica Militare detenevano una quota dell'81.36% del mercato dell'aviazione militare del Regno Unito, grazie alla gestione delle flotte di jet veloci, al trasporto aereo strategico e alle infrastrutture di addestramento. Tuttavia, le unità Joint and Special Operations registrano la crescita più rapida, con un CAGR del 5.86% fino al 2030, poiché le dottrine multi-dominio richiedono effetti sincronizzati aria-terra-mare. L'Aviazione dell'Esercito si concentra sulla mobilità sul campo di battaglia attraverso elicotteri da combattimento Apache ed elicotteri leggeri, mentre gli Squadroni Aerei della Marina schierano caccia F-35B e piattaforme Wildcat per operazioni di pattugliamento marittimo e su portaerei. La Guardia Costiera e le agenzie paramilitari gestiscono flotte di turboelica e elicotteri leggeri di nicchia, progettate per compiti di ricerca e soccorso e pattugliamento delle frontiere.
Le riforme della Joint Force 2025 danno priorità ai sistemi di missione standard e alle pipeline logistiche condivise, riducendo gli inventari ridondanti e i costi del ciclo di vita. Questa tendenza premia gli appaltatori che offrono architetture plug-and-play che si integrano perfettamente oltre i confini del servizio. Le certificazioni di interoperabilità fungono ora da gatekeeper nelle valutazioni delle gare d'appalto, influenzando la selezione di suite avioniche, datalink e di guerra elettronica (EW). I fornitori di piattaforme in grado di mettere in campo pacchetti di aggiornamento compatibili con gli standard congiunti sono destinati a generare ricavi sostenuti dal supporto man mano che le formazioni integrate maturano.
Per tipo di propulsione: crescita della potenza dei motori turboalbero
I motori turbogetto continueranno a sostenere il 57.48% del mercato dell'aviazione militare del Regno Unito nel 2024, rispecchiando il predominio della flotta di aerei ad ala fissa. Tuttavia, le unità turboalbero sono in cima alla classifica di crescita con un CAGR del 7.43%, trainate dalla modernizzazione della flotta di elicotteri e da una maggiore efficienza del rapporto peso/potenza dei motori. Le serie EJ200 e Adour di Rolls-Royce costituiscono la base installata di turbogetti a supporto dei velivoli Typhoon e Hawk. I continui aggiornamenti mantengono questi motori efficienti grazie al monitoraggio digitale delle condizioni e all'utilizzo di ricambi prodotti con la tecnologia additiva.
Il segmento turboalbero beneficia dei motori GE CT7-2E1 sull'AW149 e dei propulsori potenziati nella flotta Apache. Le unità di nuova generazione offrono miglioramenti del 15-20% nei consumi di carburante, migliorando l'autonomia di missione e riducendo i costi del ciclo di vita. I quadri di certificazione dell'Agenzia europea per la sicurezza aerea impongono rigide soglie di affidabilità, spingendo gli OEM ad adottare analisi predittive e manutenzione basata sulle condizioni. I fornitori che sfruttano i gemelli digitali e i dashboard sullo stato del motore ospitati nel cloud si differenziano aumentando la disponibilità della flotta e riducendo le rimozioni non programmate.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
La struttura del mercato rimane moderatamente concentrata, con i principali operatori che si aggiudicano la maggior parte dei ricavi della piattaforma, ma che dipendono da una rete di PMI e specialisti tecnologici per sottosistemi e software. BAE Systems domina il settore aereo da combattimento attraverso i programmi di produzione e aggiornamento del Typhoon, rafforzati dal suo ruolo nel GCAP. Leonardo è leader nel settore degli elicotteri, grazie all'aggiudicazione dell'AW149 NMH e ai contratti di supporto duraturi per Wildcat e Merlin. Lockheed Martin domina il segmento dei caccia di quinta generazione attraverso le consegne dell'F-35B, mentre Boeing sostiene le sue capacità di trasporto pesante attraverso gli aggiornamenti del Chinook.
La trasformazione digitale definisce il nuovo campo di battaglia. Le domande di brevetto per l'intelligenza artificiale nel settore aeronautico sono aumentate del 340% tra il 2022 e il 2024, a dimostrazione di un'accelerazione della ricerca e sviluppo in ambito di autonomia, manutenzione predittiva ed EW cognitiva. Le aziende Prime collaborano con università e startup di software per accelerare l'implementazione di gemelli digitali, riducendo le iterazioni di progettazione e comprimendo i tempi di certificazione. La divergenza normativa post-Brexit garantisce un vantaggio alle aziende esperte nell'orientarsi nelle linee guida della Military Aviation Authority della CAA del Regno Unito, preservando al contempo il riconoscimento reciproco dell'EASA per le esportazioni.
La profondità della catena di fornitura e la resilienza sovrana ora incidono notevolmente nelle valutazioni contrattuali. Le aziende integrano hub di produzione additiva vicino ai depositi della RAF per ridurre i tempi di consegna dei pezzi di ricambio e dimostrare il valore industriale nazionale. La carenza di manodopera stimola l'adozione dell'automazione; ad esempio, la nuova linea di produzione di cassoni alari di Filton di Airbus utilizza robot collaborativi per mitigare la scarsità di manodopera qualificata. Il posizionamento competitivo dipende anche dai percorsi SAF e net-zero, poiché il Ministero della Difesa integra le metriche di carbonio nella valutazione delle offerte. I fornitori che offrono motori compatibili con SAF convalidati e software di monitoraggio delle emissioni sul campo aumentano le probabilità di vittoria nei futuri quadri di manutenzione.
Leader del settore dell'aviazione militare del Regno Unito
Airbus SE
Lockheed Martin Corporation
The Boeing Company
BAE Systems plc
Leonardo SpA
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2025: il Ministero della Difesa del Regno Unito ha annunciato il suo piano di acquisire circa 12 caccia stealth F-35A. Questi velivoli forniranno alla Royal Air Force (RAF) capacità di attacco nucleare e convenzionale dall'alto.
- Aprile 2025: il Ministero della Difesa del Regno Unito ha assegnato a Leonardo un'estensione del contratto da 165 milioni di sterline (200 milioni di dollari) per la manutenzione della flotta di 54 elicotteri Merlin della Royal Navy. Questo sviluppo riflette l'impegno del Regno Unito ad aumentare la spesa per la difesa.
- Febbraio 2025: il Ministero della Difesa del Regno Unito ha annunciato l'intenzione di assegnare il contratto principale per il suo programma NMH.
- Dicembre 2024: Airbus consegna l'ultimo A400M Atlas, completando il programma di trasporto aereo strategico di 22 velivoli.
Ambito del rapporto sul mercato dell'aviazione militare nel Regno Unito
| Velivoli ad ala fissa | Velivolo multiruolo |
| Velivoli da addestramento | |
| Aerei da trasporto | |
| Altri aerei | |
| Rotore | Elicottero multi-missione |
| Elicottero da trasporto | |
| Altro elicottero |
| Air Force |
| Aviazione dell'esercito |
| Aviazione navale/del corpo dei Marines |
| Operazioni congiunte/speciali |
| Paramilitari e Guardia Costiera |
| turbofan |
| Turbogetto |
| turboelica |
| turboalbero |
| Completamente elettrico/ibrido-elettrico |
| Per tipo di aeromobile | Velivoli ad ala fissa | Velivolo multiruolo |
| Velivoli da addestramento | ||
| Aerei da trasporto | ||
| Altri aerei | ||
| Rotore | Elicottero multi-missione | |
| Elicottero da trasporto | ||
| Altro elicottero | ||
| Dal servizio utente finale | Air Force | |
| Aviazione dell'esercito | ||
| Aviazione navale/del corpo dei Marines | ||
| Operazioni congiunte/speciali | ||
| Paramilitari e Guardia Costiera | ||
| Per tipo di propulsione | turbofan | |
| Turbogetto | ||
| turboelica | ||
| turboalbero | ||
| Completamente elettrico/ibrido-elettrico | ||
Definizione del mercato
- Tipo di aeroplano - In questo studio sono inclusi tutti gli aerei militari e ad ala rotante utilizzati per varie applicazioni.
- Tipo di sub-aereo - Per questo studio, vengono presi in considerazione i tipi di velivoli secondari come i velivoli ad ala fissa e i velivoli ad ala rotante in base alla loro applicazione.
- Fisico - In questo studio vengono presi in considerazione velivoli multiruolo, velivoli da trasporto, da addestramento, bombardieri, velivoli da ricognizione, elicotteri multi-missione, elicotteri da trasporto e vari altri velivoli e aerogiri.
| Parola chiave | Definizione |
|---|---|
| IATA | IATA sta per International Air Transport Association, un'organizzazione commerciale composta da compagnie aeree di tutto il mondo che influenza gli aspetti commerciali del volo. |
| ICAO | ICAO sta per International Civil Aviation Organization, un'agenzia specializzata delle Nazioni Unite che supporta l'aviazione e la navigazione in tutto il mondo. |
| Certificato di operatore aereo (AOC) | Un certificato rilasciato da un'autorità aeronautica nazionale che consente lo svolgimento di attività di volo commerciale. |
| Certificato di aeronavigabilità (CoA) | Un certificato di aeronavigabilità (CoA) viene rilasciato per un aeromobile dall'autorità dell'aviazione civile nello stato in cui l'aeromobile è registrato. |
| Prodotto interno lordo (PIL) | Il prodotto interno lordo (PIL) è una misura monetaria del valore di mercato di tutti i beni e servizi finali prodotti in un periodo di tempo specifico dai paesi. |
| RPK (passeggeri-chilometri ricavi) | L'RPK di una compagnia aerea è la somma dei prodotti ottenuti moltiplicando il numero di passeggeri paganti trasportati in ciascuna tappa di volo per la distanza della tappa: è il numero totale di chilometri percorsi da tutti i passeggeri paganti. |
| Fattore di carico | Il fattore di carico è un parametro utilizzato nel settore aereo che misura la percentuale di posti a sedere disponibili che è stata occupata dai passeggeri. |
| Produttore di apparecchiature originali (OEM) | Un produttore di apparecchiature originali (OEM) è tradizionalmente definito come un'azienda i cui beni vengono utilizzati come componenti nei prodotti di un'altra azienda, che poi vende l'articolo finito agli utenti. |
| Associazione internazionale per la sicurezza dei trasporti (ITSA) | L'International Transportation Safety Association (ITSA) è una rete internazionale di capi di autorità investigative sulla sicurezza indipendenti (SIA). |
| Posti disponibili Chilometro (ASK) | Questa metrica viene calcolata moltiplicando i posti disponibili (AS) in un volo, definiti sopra, moltiplicato per la distanza percorsa. |
| Peso lordo | Il peso a pieno carico di un aeromobile, noto anche come “peso al decollo”, che comprende il peso combinato di passeggeri, carico e carburante. |
| navigabilità | La capacità di un aeromobile, o di altro equipaggiamento o sistema di bordo, di operare in volo e a terra senza rischi significativi per l'equipaggio di volo, il personale di terra, i passeggeri o altri terzi. |
| Standard di aeronavigabilità | Criteri di progettazione e sicurezza dettagliati e completi applicabili alla categoria di prodotto aeronautico (aeromobile, motore o elica). |
| Operatore Base Fissa (FBO) | Un'azienda o un'organizzazione che opera in un aeroporto. Un FBO fornisce servizi operativi per aeromobili come manutenzione, rifornimento di carburante, addestramento al volo, servizi charter, hangar e parcheggio. |
| Individui con patrimoni elevati (HNWI) | Gli High Net Worth Individuals (HNWI) sono individui con oltre 1 milione di dollari in attività finanziarie liquide. |
| Individui con un patrimonio netto ultra elevato (UHNWI) | Gli Ultra High Net Worth Individuals (UHNWI) sono individui con oltre 30 milioni di dollari in attività finanziarie liquide. |
| Amministrazione federale dell'aviazione (FAA) | La divisione del Dipartimento dei trasporti si occupa dell'aviazione. Gestisce il controllo del traffico aereo e regola tutto, dalla produzione di aeromobili all'addestramento dei piloti alle operazioni aeroportuali negli Stati Uniti. |
| EASA (Agenzia europea per la sicurezza aerea) | L’Agenzia Europea per la Sicurezza Aerea è un’agenzia dell’Unione Europea istituita nel 2002 con il compito di supervisionare la sicurezza e la regolamentazione dell’aviazione civile. |
| Velivolo Airborne Warning and Control System (AW&C). | Gli aerei Airborne Warning and Control System (AEW&C) sono dotati di un potente radar e di un centro di comando e controllo di bordo per dirigere le forze armate. |
| L’Organizzazione del Trattato del Nord Atlantico (NATO) | L'Organizzazione del Trattato del Nord Atlantico (NATO), chiamata anche Alleanza del Nord Atlantico, è un'alleanza militare intergovernativa tra 30 stati membri: 28 europei e due nordamericani. |
| Combattente d'attacco congiunto (JSF) | Joint Strike Fighter (JSF) è un programma di sviluppo e acquisizione destinato a sostituire un'ampia gamma di aerei da caccia, da attacco e da attacco al suolo esistenti per Stati Uniti, Regno Unito, Italia, Canada, Australia, Paesi Bassi, Danimarca, Norvegia, e precedentemente la Turchia. |
| Aerei da combattimento leggeri (LCA) | Un aereo da combattimento leggero (LCA) è un aereo militare leggero, multiruolo, a reazione/turboelica, comunemente derivato da progetti di addestramento avanzati, progettato per impegnarsi in combattimenti leggeri. |
| Istituto internazionale di ricerca sulla pace di Stoccolma (SIPRI) | Lo Stockholm International Peace Research Institute (SIPRI) è un istituto internazionale che fornisce dati, analisi e raccomandazioni sui conflitti armati, sulle spese militari e sul commercio di armi, nonché sul disarmo e il controllo degli armamenti. |
| Aerei da pattugliamento marittimo (MPA) | Un aereo da pattugliamento marittimo (MPA), noto anche come aereo da ricognizione marittima, è un aereo ad ala fissa progettato per operare per lunghi periodi sull'acqua in ruoli di pattugliamento marittimo, in particolare guerra antisommergibile (ASW), guerra antinave (AShW ) e ricerca e salvataggio (SAR). |
| Numero di Mach | Il numero di Mach è definito come il rapporto tra la velocità reale e la velocità del suono all'altitudine di un dato aereo. |
| Aerei stealth | Stealth è un termine comune applicato alla tecnologia e alla dottrina a bassa osservabilità (LO), che rende un velivolo quasi invisibile al radar, agli infrarossi o al rilevamento visivo. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e di previsione sono state fornite in termini di entrate e volume. Per la conversione delle vendite in volume, il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese e l'inflazione non fa parte del prezzo.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




