

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 25.72 miliardo di dollari |
| Dimensione del mercato (2031) | 32.18 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.58% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'arredamento per la casa nel Regno Unito di Mordor Intelligence
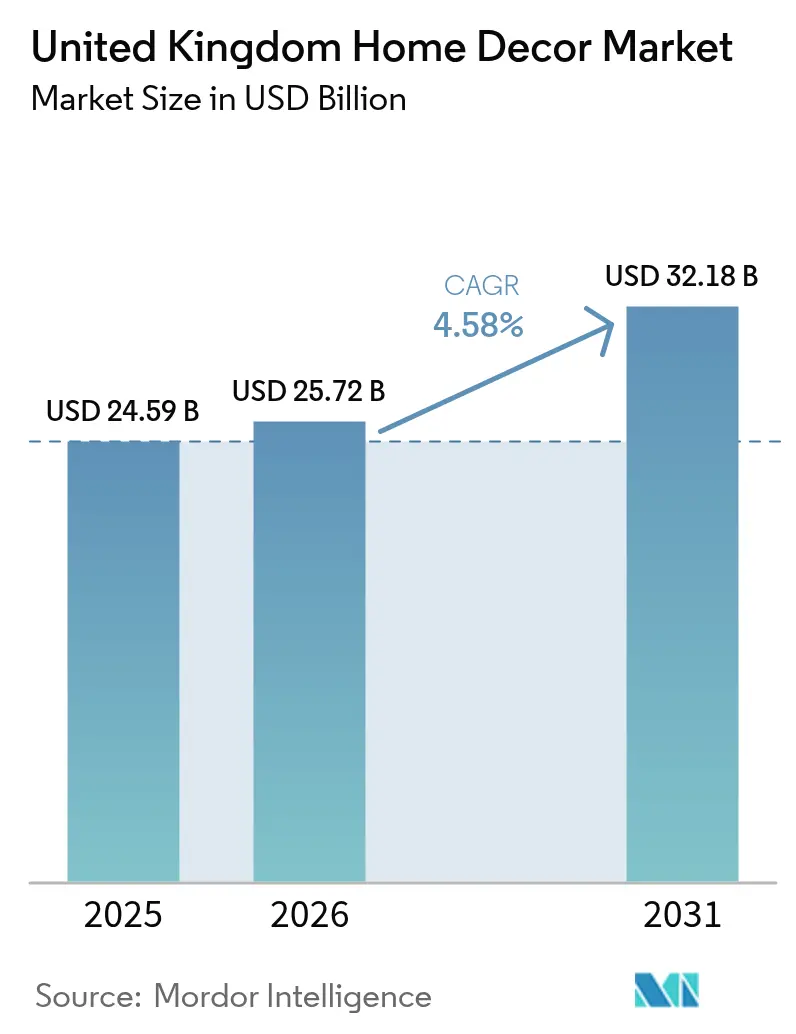
Si stima che il mercato britannico dell'arredamento per la casa nel 2026 raggiungerà un valore di 25.72 miliardi di dollari, in crescita rispetto ai 24.59 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 32.18 miliardi di dollari, con una crescita annua composta (CAGR) del 4.58% nel periodo 2026-2031. L'espansione continua anche se i consumatori devono affrontare costi della vita più elevati a causa di modelli di lavoro ibridi, incentivi per l'isolamento e una crescente preferenza per prodotti sostenibili, mantenendo solida l'attività di ristrutturazione. Gli interventi di efficientamento energetico previsti dal Great British Insulation Scheme, insieme ai livelli stabili di proprietà immobiliare, stanno indirizzando la spesa verso mobili, tessuti, illuminazione, pavimenti e accessori che migliorano sia il comfort che il valore di rivendita [1] Department for Energy Security & Net Zero, “Great British Insulation Scheme Launches,” gov.uk. I rivenditori hanno riprogettato le catene di approvvigionamento per gestire i rischi di spedizione attraverso il Mar Rosso, mantenendo al contempo i livelli di servizio, contribuendo a preservare la fiducia degli acquirenti nonostante i tempi di consegna globali più lunghi. La penetrazione dell'e-commerce, che già raggiunge il 37% delle vendite per i leader di mercato, continua ad espandersi grazie agli strumenti di ricerca basati sull'IA e ai checkout ottimizzati per dispositivi mobili, riducendo gli attriti per gli acquisti di importo elevato [2] Dunelm Group plc, “FY 2025 Annual Report,” dunelm.com.
Punti chiave del rapporto
- Per tipologia di prodotto, nel 2025 i mobili hanno dominato il mercato dell'arredamento del Regno Unito, con una quota del 31.12%, mentre gli accessori e i complementi d'arredo stanno crescendo a un CAGR del 5.02% fino al 2031.
- Per canale di distribuzione, gli specialisti di articoli per la casa e arredamento hanno rappresentato il 36.92% del fatturato nel 2025; si prevede che i pure-player online cresceranno più rapidamente, con un CAGR del 5.86% entro il 2031.
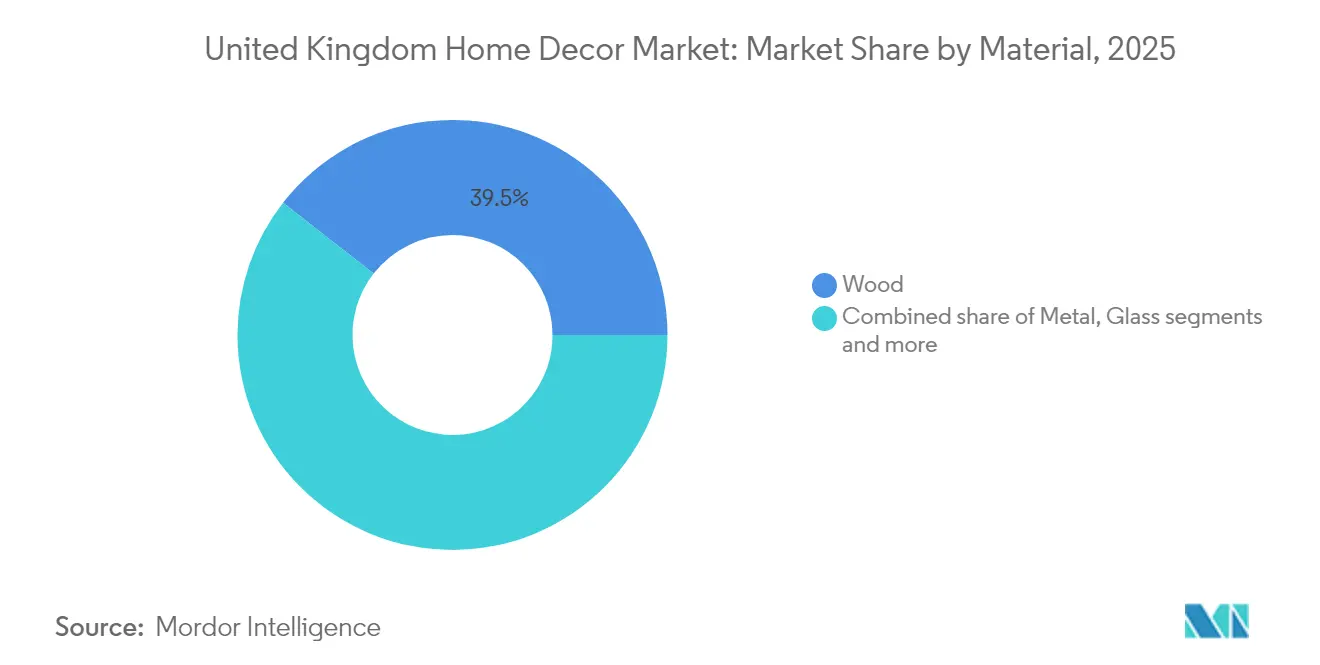
- In base al materiale, nel 2025 il legno rappresentava il 39.45% del mercato dell'arredamento per la casa nel Regno Unito, mentre si prevede che i materiali sostenibili e riciclati registreranno un CAGR del 6.24% entro il 2031.
- In termini geografici, l'Inghilterra ha assorbito il 46.85% del fatturato nel 2025 e si prevede che crescerà a un CAGR del 5.36% tra il 2026 e il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'arredamento per la casa nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del reddito disponibile e della proprietà della casa | + 1.2% | Inghilterra, Scozia, con concentrazione nelle aree metropolitane | Medio termine (2-4 anni) |
| Crescita delle ristrutturazioni fai da te e ibride | + 0.8% | Nazionale, con un impatto maggiore nelle aree suburbane e rurali | A breve termine (≤ 2 anni) |
| Espansione dell'e-commerce e della vendita al dettaglio omnicanale | + 1.0% | Nazionale, con i primi guadagni nei centri urbani | Medio termine (2-4 anni) |
| Richiesta di materiali d'arredo sostenibili | + 0.6% | Inghilterra, Galles, con concentrazione del mercato premium | A lungo termine (≥ 4 anni) |
| Micro-living guida mobili multifunzionali | + 0.4% | Aree metropolitane di Londra, Manchester, Birmingham | Medio termine (2-4 anni) |
| Incentivi IVA per gli interventi di efficientamento energetico | + 0.3% | Nazionale, con una maggiore adozione nelle famiglie a basso reddito | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del reddito disponibile e della proprietà della casa
La stabilità della proprietà immobiliare e la graduale crescita dei salari hanno creato un ambiente in cui le famiglie si sentono sufficientemente sicure da riprendere i progetti di arredamento discrezionali rimandati durante l'incertezza della pandemia. I Millennial che entrano nell'età degli acquisti privilegiati preferiscono interni personalizzati, con una spesa per metro quadro superiore a quella delle generazioni precedenti. Le variazioni regionali aiutano i marchi premium a prosperare nell'Inghilterra meridionale, mentre le linee di valore trovano volume nelle città del nord, dove l'accessibilità rimane fondamentale. I programmi governativi a sostegno di chi acquista per la prima volta aggiungono una domanda incrementale perché i nuovi proprietari in genere investono molto in mobili e decorazioni durante i primi due anni di occupazione. L'effetto ricchezza derivante dall'aumento dei valori immobiliari a Londra, Manchester e Birmingham incoraggia ulteriormente la spesa in arredi di lusso.
Crescita delle ristrutturazioni fai da te e ibride
Le modalità di lavoro ibrido permanenti hanno rimodellato la disposizione degli spazi, aumentando la domanda di scrivanie ergonomiche, schermi e soluzioni di archiviazione versatili che si alternano tra uso professionale e ricreativo. Le agevolazioni fiscali per il lavoro da remoto aumentano i budget disponibili per i miglioramenti dell'ufficio domestico e i rivenditori hanno colto l'occasione offrendo consulenza di progettazione virtuale e kit modulari che semplificano l'assemblaggio fai da te. I tutorial sui social media hanno approfondito la sofisticatezza del fai da te, consentendo ai consumatori di affrontare progetti complessi che un tempo erano affidati agli appaltatori. Gli ordini "click-and-collect" per piccoli articoli di ferramenta e arredamento sono cresciuti del 40% su base annua, poiché gli acquirenti cercavano rapidi aggiornamenti tra una riunione virtuale e l'altra. I rivenditori ora programmano consegne più piccole ma più frequenti per allinearsi a questa ondata di micro-progetti.
Espansione dell'e-commerce e della vendita al dettaglio omnicanale
La trasformazione digitale nel mercato dell'arredamento per la casa del Regno Unito si estende ben oltre i semplici negozi online, arrivando a coinvolgere showroom virtuali immersivi e motori di raccomandazione basati sull'intelligenza artificiale. Dunelm riporta che gli acquirenti omnicanale effettuano acquisti più consistenti rispetto agli acquirenti che si recano solo in negozio, giustificando così gli investimenti in big data per la ricerca, la personalizzazione e il rifornimento predittivo [3] Furniture Industry Research Association, “Lifecycle Standards Update,” fira.co.uk. I servizi "compra ora, paga dopo" riducono la barriera psicologica all'acquisto di divani e armadi modulari costosi. Partnership come la rete di ritiro IKEA-Tesco aggiungono oltre 100 punti di ritiro, aumentando la copertura geografica senza la necessità di costruire nuovi negozi. I dispositivi mobili ora rappresentano oltre il 60% delle transazioni online, costringendo i rivenditori a ottimizzare ogni fase del percorso di acquisto per gli schermi portatili.
Domanda di materiali decorativi sostenibili
La preoccupazione per l'ambiente si è evoluta in un criterio di acquisto diffuso, contribuendo a far registrare ai materiali sostenibili e riciclati la crescita più rapida del segmento, con un CAGR del 6.31%. L'impegno del Regno Unito a zero emissioni nette spinge i produttori ad adottare un design circolare e i principali enti di categoria hanno creato nuovi standard per quantificare le prestazioni ambientali. I consumatori sono disposti a pagare di più per legname certificato FSC, legno di recupero e tessuti di origine biologica, perché le etichette trasparenti creano fiducia. I rivenditori sfruttano iniziative circolari come i programmi di riacquisto di mobili per mantenere in uso materiali preziosi e rafforzare il valore del marchio. L'innovazione nei compositi riciclati, nelle plastiche recuperate dagli oceani e nelle finiture a basso contenuto di COV dimostra che la sostenibilità è ormai strettamente legata alla differenziazione del prodotto.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei costi delle materie prime | -0.7% | Nazionale, con un impatto maggiore sulle regioni manifatturiere | A breve termine (≤ 2 anni) |
| Pressione sui prezzi delle importazioni a basso costo | -0.5% | Nazionale, con concentrazione nei segmenti sensibili al prezzo | Medio termine (2-4 anni) |
| Interruzioni dei tempi di consegna della catena di fornitura | -0.4% | Nazionale, con un impatto maggiore sui rivenditori dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Crescita nei canali dell'usato/circolari | -0.3% | Aree urbane, con concentrazione nella fascia demografica più giovane | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei costi delle materie prime
I costi del legname, dell'acciaio e dell'energia continuano a fluttuare bruscamente, comprimendo i margini delle aziende che non sono in grado di coprirsi efficacemente. Il legname di conifere ha oscillato di oltre il 40% in diversi trimestri, mentre i prezzi dell'acciaio lavorato sono aumentati del 15.7% su base annua entro la metà del 2024 [4] Department for Business & Trade, “Construction Material Price Indices May 2024,” gov.uk . L'aumento delle tariffe energetiche ha incrementato i costi generali di produzione, portando la quota dei costi di produzione legata all'elettricità e al gas dall'8-12% prima del 2022 al 15-20% di oggi. L'interruzione delle spedizioni nel Mar Rosso ha comportato un aumento dei costi dei container per le importazioni asiatiche, complicando la pianificazione delle scorte. I marchi più piccoli si trovano ad affrontare vincoli di capitale nell'accumulo di materie prime, il che potrebbe accelerare il consolidamento.
Pressione sui prezzi delle importazioni a basso costo
I fornitori asiatici mantengono un vantaggio del 30-50% sui costi di sbarco, costringendo i produttori del Regno Unito a competere su design, velocità e sostenibilità, piuttosto che solo sul prezzo. Anche dopo aver aggiunto i costi di conformità CE, REACH e sicurezza antincendio, i mobili importati continuano a essere ampiamente inferiori agli equivalenti nazionali. L'ascesa dei marchi cinesi con sede su Amazon che spediscono direttamente ai consumatori del Regno Unito aggira i ricarichi dei grossisti, creando prezzi al dettaglio che i produttori del Regno Unito faticano a eguagliare. I protocolli doganali post-Brexit aggiungono burocrazia, ma non hanno eroso in modo significativo il divario di costo, quindi le importazioni mantengono la loro quota di volume. I modelli di dropshipping intensificano ulteriormente la concorrenza eliminando il rischio di inventario per i venditori online e riducendo al minimo il fabbisogno di capitale iniziale.
Analisi del segmento
Per tipo di prodotto: il predominio dei mobili si scontra con l'innovazione degli accessori
Nel 2025, l'arredamento ha rappresentato il 31.12% della quota di mercato dell'arredamento per la casa nel Regno Unito, poiché pezzi di grandi dimensioni come divani e letti caratterizzano l'utilità e lo stile di ogni stanza. Il lavoro ibrido ha incrementato le vendite di scrivanie regolabili e sedie ergonomiche, grazie all'allestimento di uffici permanenti all'interno delle abitazioni da parte di knowledge worker. Tessuti come biancheria da letto e tende hanno registrato un fatturato sostenuto perché consentono di rinnovare gli spazi stagionali a basso costo, mentre l'illuminazione intelligente si è estesa oltre l'utilità, fino a creare un'atmosfera suggestiva e a migliorare l'estetica delle videochiamate. I rinnovamenti di tappeti e pavimenti contribuiscono a suddividere gli open space in zone funzionali, stimolando la domanda di piastrelle in vinile di lusso e legno ingegnerizzato, che offrono durata e flessibilità di design. Si prevede che gli accessori supereranno tutte le altre categorie con un CAGR del 5.02%, poiché gli acquirenti optano per articoli a basso impegno in linea con le tendenze sociali in rapida evoluzione.
Gli accessori prosperano perché consentono micro-aggiornamenti costanti senza l'onere finanziario di sostituire i mobili principali. I pezzi multifunzionali che combinano spazio contenitivo e arredamento trovano riscontro nei micro-appartamenti, dove Bonbon Compact Living e marchi simili offrono soluzioni pensate per spazi ridotti. Le box in abbonamento presentano ai consumatori designer emergenti, garantendo al contempo ricavi prevedibili ai fornitori, amplificando la scoperta oltre i tradizionali showroom. Le collezioni stagionali in edizione limitata dei rivenditori tradizionali raggiungono margini del 20-30% superiori alle linee evergreen, creando acquisti motivati dall'urgenza. Le pubblicità sui social-commerce su Instagram e Pinterest catalizzano ulteriormente la domanda di accessori perché i prezzi, adatti agli impulsi, si abbinano naturalmente alle piattaforme visive.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la rivoluzione digitale rimodella il panorama del commercio al dettaglio
Gli specialisti di articoli per la casa e arredamento hanno mantenuto una quota di fatturato del 36.92% nel 2025 grazie ad assortimenti curati, team di vendita esperti e consulenza in negozio che promuovono la fiducia per gli acquisti più importanti. I grandi magazzini del fai da te hanno ampliato le gamme di mobili per soddisfare la domanda del lavoro ibrido, mentre i supermercati hanno introdotto linee di arredamento a prezzi convenienti per aumentare il valore del carrello. I grandi magazzini hanno ridotto lo spazio dedicato agli articoli per la casa, cedendo terreno a catene di nicchia e piattaforme online. Le startup direct-to-consumer hanno guadagnato visibilità grazie a un branding incentrato sull'autenticità e a catene di fornitura trasparenti, attraendo un pubblico più giovane in cerca di originalità. Si prevede che i pure-player online cresceranno del 5.86% di CAGR, spinti da una logistica avanzata, solidi strumenti di visualizzazione AR e motori di raccomandazione basati sull'intelligenza artificiale.
La tecnologia è il campo di battaglia decisivo per la supremazia del canale. Il room planner 3D e l'app AR di Wayfair riducono i tassi di reso mostrando ai clienti esattamente come si adatteranno a un divano o a una lampada prima dell'acquisto. La partnership di IKEA con Tesco per il ritiro avvicina il marchio ai clienti senza grandi investimenti, coniugando la comodità del click-and-collect con le commissioni alimentari. Le demo in live streaming replicano le visite guidate negli showroom e consentono agli influencer di rispondere alle domande in tempo reale, riducendo il divario di orientamento tra la navigazione digitale e quella fisica. Le casse ottimizzate per dispositivi mobili devono ora gestire senza problemi complesse procedure di finanziamento e pianificazione delle consegne, poiché gli smartphone generano la maggior parte del traffico. I rivenditori tradizionali stanno correndo per aggiornare i loro stack tecnologici, ma l'onere degli investimenti minaccia i margini.
Per materiale: la sostenibilità guida l'innovazione dei materiali di alta qualità
Il legno ha rappresentato il 39.45% del fatturato del 2025 perché il suo calore e la sua versatilità abbracciano sia gli stili classici che quelli contemporanei. I prodotti ingegnerizzati che abbinano impiallacciature in legno a pannelli di fibra riciclata attraggono gli acquirenti attenti all'ambiente che cercano durevolezza senza dover ricorrere al disboscamento secolare. Le strutture e gli elementi decorativi in metallo soddisfano i gusti minimalisti e industriali, mentre le finiture verniciate a polvere aggiungono resistenza ai graffi, elemento richiesto dagli acquirenti nelle case più trafficate. I divisori in vetro creano zone di condivisione della luce all'interno di appartamenti compatti, in linea con le tendenze dell'edilizia rimovibile, a misura di inquilino. Plastica e acrilico si sono evoluti in materiali di alto design grazie alle tecnologie di stampa 3D che consentono di realizzare forme complesse impossibili con la falegnameria tradizionale.
I materiali sostenibili registrano l'espansione più rapida, con un CAGR del 6.24%, perché la regolamentazione e il sentiment dei consumatori convergono attorno alla circolarità. Il legno duro recuperato da strutture demolite entra nei cataloghi tradizionali e i rivenditori sfruttano un marketing basato sulla narrazione che descrive dettagliatamente l'origine di ogni tavola per giustificare prezzi più elevati. La plastica riciclata post-consumo è ora presente in sedie e tavolini da interno che mantengono la coerenza del colore grazie a un avanzato sistema di selezione dei pellet. Risorse biologiche come bambù, sughero e tessuti di canapa superano i test di durabilità, soddisfacendo al contempo i criteri di approvvigionamento rinnovabile, offrendo un'alternativa credibile agli input derivati dal petrolio. Le certificazioni FSC e Cradle to Cradle rafforzano la fiducia degli acquirenti e consentono prezzi più elevati, trasformando la sostenibilità da un centro di costo a una fonte di profitto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Inghilterra ha dominato il mercato dell'arredamento per la casa nel Regno Unito, con il 46.85% del fatturato del 2025, grazie ai suoi densi centri metropolitani che combinano redditi più elevati con un vivace turnover immobiliare. Il segmento del lusso londinese vanta prezzi superiori del 30-50% alle medie nazionali, eppure registra un forte sell-through perché gli acquirenti globali considerano l'arredamento come un segnale di stile di vita. Le contee del sud mostrano un gusto per le linee minimaliste scandinave, mentre le città del nord gravitano verso forme tradizionali che enfatizzano comfort e durata. I livelli di servizio dell'e-commerce sono più elevati in Inghilterra, poiché le reti di consegna in giornata si concentrano attorno ai principali nodi di distribuzione. Il Great British Insulation Scheme ha trovato la più ampia adozione qui, alimentando ulteriormente la domanda di aggiornamenti dell'arredamento che si abbinano a ristrutturazioni a risparmio energetico.
Il mercato scozzese valorizza l'artigianato tradizionale, privilegiando tessuti in lana e legname lavorato localmente, resistenti ai climi rigidi. Tendaggi pesanti e tessuti d'arredo isolanti superano in vendite le alternative più leggere, perché le condizioni meteorologiche estreme richiedono sia calore che resistenza. I consumatori scozzesi pagano anche di più per articoli che mettono in risalto l'identità regionale, favorendo un vivace settore artigianale. Le difficoltà logistiche nelle Highlands rurali fanno aumentare i costi di consegna, incoraggiando i rivenditori a collaborare con produttori locali che possono evitare le tratte a lungo raggio. I sussidi energetici finanziati dal governo registrano un'adozione più lenta, in parte perché i palazzi in pietra richiedono soluzioni di isolamento su misura che complicano le procedure di concessione standard.
Galles e Irlanda del Nord rappresentano fette più piccole ma strategicamente importanti del mercato dell'arredamento per la casa del Regno Unito. Gli acquirenti gallesi premiano sempre di più i marchi che riducono al minimo i chilometri di trasporto, legando la sostenibilità al sostegno economico regionale. I rivenditori nordirlandesi gestiscono complessità transfrontaliere che influenzano la selezione dell'inventario, l'esposizione valutaria e la tempistica delle promozioni relative alle festività della Repubblica d'Irlanda. I codici postali rurali di entrambe le regioni hanno difficoltà ad accedere agli showroom, il che spinge i rivenditori omnicanale a utilizzare la realtà aumentata e i trailer mobili per presentare le linee di prodotti nei centri comunitari. I diversi formati architettonici, dalle case a schiera gallesi alle case unifamiliari nordirlandesi, creano dimensioni degli ambienti variabili che richiedono la personalizzazione degli SKU per una vestibilità ottimale.
Analisi della catena del valore
La catena del valore dell'arredamento per la casa nel Regno Unito inizia con le materie prime (legno e pannelli, metalli, vetro, tessuti, plastica e finiture) e prosegue con la fornitura e la produzione di componenti (tappezzeria, mobili contenitori, assemblaggio di illuminazione e complementi d'arredo tessili). La distribuzione avviene poi attraverso canali di vendita all'ingrosso e di importazione, con i rivenditori che si avvalgono di negozi specializzati in articoli per la casa, catene di bricolage, grandi magazzini e rivenditori online. La dipendenza dalle importazioni è strutturalmente elevata nel settore dell'arredamento, con associazioni di categoria e dati di settore che indicano una dipendenza dalle importazioni pari a circa il 60.3% nel 2025, il che rende gli assortimenti del Regno Unito sensibili alla volatilità del trasporto marittimo, alle interruzioni portuali e alle fluttuazioni dei tassi di cambio. Per far fronte a questa situazione, i rivenditori hanno anticipato le finestre di acquisto e mantenuto scorte di sicurezza, come nel caso di Kingfisher che ha accelerato le spedizioni stagionali in entrata fino a sei settimane alla fine del 2024 per ridurre il rischio legato al Mar Rosso.
A valle, la logistica omnicanale (consegna a domicilio, ritiro programmato in camera, click-and-collect e reti di ritiro dei partner) funge da livello di servizio fondamentale, supportato da grandi centri di distribuzione e corrieri per l'ultimo miglio. La garanzia di qualità e i test di conformità sono alla base delle prestazioni del settore, con enti tecnici come la Furniture Industry Research Association (FIRA) che forniscono supporto per gli standard e benchmark di settore, tra cui il suo Statistical Digest della primavera 2026 che copre le tendenze 2019-2025. Questi strumenti aiutano produttori e rivenditori a calibrare i tempi di consegna, le scorte e il mix di approvvigionamento. Per alcuni rivenditori, i programmi di rivendita e ritiro aggiungono un ciclo di logistica inversa che si basa sulla capacità di ricondizionamento e sulle partnership di recommerce, oltre alle tradizionali catene di approvvigionamento in entrata.
Panorama competitivo
La concorrenza è da moderata ad alta, perché le catene tradizionali, i nativi digitali, le importazioni di valore e i pionieri della sostenibilità si contendono la quota di mercato dei consumatori. I primi cinque rivenditori hanno detenuto il 38% del fatturato del 2024, creando un panorama in cui nessun singolo operatore può dettare i prezzi, ma i vantaggi di scala sono importanti per gli strumenti di intelligenza artificiale e l'agilità della supply chain. Dunelm ha portato la sua quota di mercato nel Regno Unito per l'arredamento della casa al 7.7% integrando la scienza dei dati nella pianificazione dell'inventario e ampliando i servizi su misura che aumentano il valore medio degli ordini. IKEA ha ridotto i prezzi su circa un terzo della sua gamma e ha impegnato oltre 10 milioni di sterline per migliorare le retribuzioni del personale, posizionandosi come un'azienda accessibile e socialmente responsabile. L'integrazione verticale garantisce ad alcuni marchi il controllo dalla progettazione alla consegna finale, proteggendoli dai picchi delle tariffe di trasporto spot e dalle oscillazioni delle materie prime.
La resilienza della supply chain è diventata un fattore di differenziazione chiave dopo che le interruzioni del Mar Rosso hanno messo in luce le vulnerabilità delle reti di approvvigionamento dell'Estremo Oriente. I rivenditori con stabilimenti multiregionali o partnership di near-shoring hanno mantenuto i livelli di stock e conquistato quote di mercato, mentre i concorrenti emettevano avvisi di ordini arretrati. Le credenziali di sostenibilità distinguono anche i leader dai ritardatari, mentre i servizi di economia circolare passano dall'essere un progetto pilota a una fonte di entrate principale. L'iniziativa di riacquisto di IKEA ha gestito 52,600 articoli resi nel 2024, reimmettendo nei negozi prodotti ricondizionati e rafforzando il posizionamento green. Le nuove imprese che operano direttamente al consumatore sfruttano il targeting sui social media e i micro-influencer per restringere la fascia demografica, ma molte dovranno affrontare sfide di scalabilità con l'aumento dei costi di acquisizione.
I disruptor tecnologici investono in modo aggressivo in realtà aumentata, personalizzazione basata sull'apprendimento automatico e logistica predittiva. Le catene tradizionali devono modernizzarsi rapidamente o rischiano di scivolare in una competizione basata solo sul prezzo, che erode i margini. Le partnership, che si tratti di fintech per un checkout fluido o di colossi della distribuzione alimentare per i punti di ritiro, emergono come moltiplicatori di forza che aiutano gli operatori storici a colmare le lacune di capacità senza sovraccaricare i budget di capitale. I nuovi operatori internazionali come Pottery Barn vedono l'opportunità di importare un'estetica riconoscibile e le migliori pratiche omnicanale dagli Stati Uniti, alzando la posta in gioco in termini di stile e servizio. Con l'avvicinarsi dell'adozione generalizzata delle piattaforme di rivendita circolare, gli operatori storici dovranno integrare programmi di ristrutturazione, noleggio o permuta, altrimenti rischieranno di cedere volumi ai canali secondari.
Leader del settore dell'arredamento per la casa nel Regno Unito
IKEA Ltd (Regno Unito)
Dunelm Group plc
DFS Mobili plc
B&Q (Kingfisher plc)
John Lewis & Partners
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Febbraio 2026: IKEA ha lanciato un progetto pilota nel suo negozio di Croydon per ospitare Decathlon all'interno del punto vendita IKEA. La partnership in negozio amplia l'affluenza e le visite trasversali, supportando gli acquisti di articoli per la casa di valore elevato e testando un nuovo formato di vendita al dettaglio per ottimizzare lo spazio. Segnala inoltre un cambiamento verso ecosistemi di negozi multimarca in grado di rafforzare il ritiro in negozio e i servizi omnicanale per le esigenze della casa e dello stile di vita.
- Maggio 2025: IKEA ha inaugurato il suo negozio in Oxford Street, nel centro di Londra. La nuova sede amplia l'accesso al marchio in un'area urbana ad alto traffico e supporta soluzioni abitative per spazi ridotti grazie a opzioni di progettazione e ritiro più vicine al cliente. Questo cambio di formato aumenta la pressione competitiva sugli altri negozi di arredamento del centro di Londra, offrendo un'esperienza di acquisto stimolante e consegne rapide.
- Maggio 2024: IKEA ha annunciato progressi nelle sue attività di ritiro e rivendita nel Regno Unito, avendo gestito 52,600 articoli restituiti nel corso del 2024 per la successiva rivendita. L'ampliamento dei flussi circolari aumenta la disponibilità di articoli ricondizionati e offre ai consumatori un'opzione a prezzi più accessibili, riducendo al contempo gli sprechi e rafforzando il posizionamento in termini di sostenibilità. Questa iniziativa accresce le aspettative per servizi di permuta, riparazione e rivendita analoghi da parte dei principali rivenditori di arredamento.
Ambito del rapporto sul mercato dell'arredamento per la casa nel Regno Unito
Il mercato dell'arredamento per la casa nel Regno Unito è segmentato per prodotto (mobili per la casa, tessili per la casa, pavimenti, decorazioni murali, stoviglie e pentole, illuminazione e lampade, sanitari, accessori per la casa e altri prodotti) e per canale di distribuzione (supermercati e ipermercati, decorazioni per la casa negozi, negozi di articoli da regalo, diretto al consumatore, online e altri canali di distribuzione). Il rapporto offre dimensioni del mercato e valori previsionali per il mercato dell’arredamento per la casa del Regno Unito in miliardi di dollari per i segmenti di cui sopra.
Per tipo di prodotto
| Arredamento |
| Tessili per la casa (biancheria da letto, tende) |
| Illuminazione decorativa |
| Pavimenti (tappeti, moquette, pavimenti duri) |
| Decorazioni murali (pittura, carta da parati, arte) |
| Complementi d'arredo e accessori |
Per canale di distribuzione
| Specialisti in articoli per la casa e mobili |
| Negozi di bricolage e bricolage |
| Supermercati e ipermercati |
| Grandi magazzini e negozi di vario genere |
| Giocatori puri online |
| Marchi diretti al consumatore |
Per materiale
| Legno (MDF) |
| Metallo |
| Vetro |
| Plastica e acrilico |
| Tessili e tessuti |
| Materiali sostenibili / riciclati |
Per regione
| Inghilterra |
| Scozia |
| Galles |
| Irlanda del Nord |
| Per tipo di prodotto | Arredamento |
| Tessili per la casa (biancheria da letto, tende) | |
| Illuminazione decorativa | |
| Pavimenti (tappeti, moquette, pavimenti duri) | |
| Decorazioni murali (pittura, carta da parati, arte) | |
| Complementi d'arredo e accessori | |
| Per canale di distribuzione | Specialisti in articoli per la casa e mobili |
| Negozi di bricolage e bricolage | |
| Supermercati e ipermercati | |
| Grandi magazzini e negozi di vario genere | |
| Giocatori puri online | |
| Marchi diretti al consumatore | |
| Per materiale | Legno (MDF) |
| Metallo | |
| Vetro | |
| Plastica e acrilico | |
| Tessili e tessuti | |
| Materiali sostenibili / riciclati | |
| Per regione | Inghilterra |
| Scozia | |
| Galles | |
| Irlanda del Nord |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dell'arredamento per la casa nel Regno Unito?
Si prevede che le dimensioni del mercato dell'arredamento per la casa del Regno Unito raggiungeranno i 25.72 miliardi di dollari nel 2026 e cresceranno a un CAGR del 4.58% per raggiungere i 32.18 miliardi di dollari entro il 2031.
Qual è la dimensione attuale del mercato dell’arredamento per la casa nel Regno Unito?
Nel 2026, si prevede che le dimensioni del mercato dell'arredamento per la casa del Regno Unito raggiungeranno i 25.72 miliardi di dollari.
– Chi sono i principali attori globali in questo mercato del Regno Unito Home Decor?
Ikea, Bed Bath & Beyond, Wayfair Stores Ltd, DFS Furniture PLC e Dunelm Group PLC sono le principali aziende che operano nel mercato dell'arredamento per la casa del Regno Unito.
Quali anni copre questo mercato dell’arredamento della casa del Regno Unito, e qual era la dimensione del mercato nel 2025?
Nel 2025, il mercato dell'arredamento per la casa nel Regno Unito era stimato in 24.59 miliardi di dollari. Il rapporto copre le dimensioni storiche del mercato dell'arredamento per la casa nel Regno Unito per gli anni: 2020, 2021, 2022, 2023, 2024 e 2025. Il rapporto prevede inoltre le dimensioni del mercato dell'arredamento per la casa nel Regno Unito per gli anni: 2026, 2027, 2028, 2029, 2030 e 2031.


