

Dimensioni e quota del mercato delle batterie per veicoli commerciali elettrici nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2017 - 2029 |
|---|---|
| Anno base per la stima | 2024 |
| Periodo dei dati di previsione | 2025 - 2029 |
| Dimensione del mercato (2025) | USD 99 milioni |
| Dimensione del mercato (2029) | USD 114.5 milioni |
| Tasso di crescita (2025 - 2029) | 3.71% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi del mercato delle batterie per veicoli commerciali elettrici nel Regno Unito a cura di Mordor Intelligence
Si stima che il mercato delle batterie per veicoli commerciali elettrici nel Regno Unito raggiungerà i 99 milioni di USD nel 2025 e si prevede che raggiungerà i 114.5 milioni di USD entro il 2029, con una crescita a un CAGR del 3.71% durante il periodo di previsione (2025-2029).
Il settore delle batterie per veicoli commerciali del Regno Unito sta vivendo una crescita trasformativa guidata da ambiziose iniziative governative e progressi tecnologici. L'impegno del governo britannico a eliminare gradualmente la vendita di nuovi veicoli a benzina e diesel entro il 2030 ha creato una solida base per l'espansione del mercato. Questa transizione è supportata da un sostanziale sostegno finanziario, come dimostrato dall'investimento governativo di 260.46 milioni di USD nella tecnologia delle batterie annunciato nel 2022. L'evoluzione del settore è ulteriormente accelerata dall'implementazione di Clean Air Zone nelle principali città, che forniscono ulteriori incentivi alle aziende per la transizione verso flotte elettriche. Queste iniziative sono completate da generosi sussidi governativi, tra cui incentivi fino a 2,647 USD per i veicoli elettrici e 8,470.4 USD per i furgoni elettrici.
Il panorama tecnologico del settore si sta evolvendo rapidamente, con miglioramenti significativi nelle prestazioni e nell'efficienza delle batterie. Gli attuali veicoli commerciali elettrici dimostrano capacità impressionanti, con una densità media della batteria di circa 125 Wh/kg, consentendo autonomie operative fino a 150 chilometri per i veicoli commerciali standard e che si estendono fino a 450 chilometri per i camion medi e pesanti. I produttori di batterie si stanno concentrando sullo sviluppo di sostanze chimiche avanzate e progetti di celle innovativi per migliorare la densità energetica e ridurre i tempi di ricarica. Il settore sta assistendo a un passaggio verso progetti di pacchi batteria per veicoli commerciali più efficienti, con costi delle batterie che attualmente costituiscono tra il 30 e il 50% del prezzo totale del veicolo, guidando gli sforzi per ottimizzare i processi di produzione e ridurre i costi di produzione.
Lo sviluppo delle infrastrutture svolge un ruolo cruciale nell'espansione del mercato, con investimenti significativi incanalati in reti di ricarica e strutture di supporto. L'istituzione di reti di ricarica complete sta affrontando i problemi di ansia da autonomia, creando al contempo opportunità per soluzioni di ricarica innovative. I principali produttori di automobili stanno formando partnership strategiche con i fornitori di tecnologia per sviluppare soluzioni di ricarica integrate e sistemi di gestione delle batterie. Queste collaborazioni stanno promuovendo l'innovazione in aree quali capacità di ricarica rapida, gestione termica e longevità delle batterie, creando un ecosistema più solido per i veicoli commerciali elettrici.
Il settore sta assistendo a sviluppi significativi nelle capacità di produzione di batterie nazionali, con diverse iniziative importanti in corso per stabilire strutture di produzione locali. La gigafactory pianificata da Britishvolt nel Northumberland rappresenta un passo significativo verso la creazione di una solida catena di fornitura di batterie nazionali. Questa struttura, insieme ad altri investimenti pianificati nell'infrastruttura di produzione di batterie, dovrebbe rafforzare la posizione del Regno Unito nel mercato globale delle batterie per veicoli elettrici. L'attenzione alla produzione locale è completata da sforzi di ricerca e sviluppo in tecnologie avanzate per batterie, tra cui batterie allo stato solido e chimiche delle celle migliorate, posizionando il Regno Unito come un hub per l'innovazione delle batterie e l'eccellenza nella produzione. Anche lo sviluppo di tecnologie per batterie per camion elettrici e autobus elettrici è una componente fondamentale di questa attenzione strategica, assicurando che il Regno Unito rimanga in prima linea nella rivoluzione dei veicoli elettrici.
Tendenze e approfondimenti sul mercato delle batterie per veicoli commerciali elettrici nel Regno Unito
I PRINCIPALI ATTORI CHE DANNO FORMA AL MERCATO DEI VEICOLI ELETTRICI NEL REGNO UNITO SONO IL GRUPPO TOYOTA, TESLA, KIA, HYUNDAI E BMW
- Il mercato delle batterie per veicoli elettrici nel Regno Unito è competitivo. Nel 2022, cinque società dominavano il mercato, detenendo oltre il 45% della quota di mercato. Questi favoriti sono Toyota Group, Tesla, Kia, Hyundai e BMW. A guidare la classifica è il Gruppo Toyota, che vanta una quota di mercato pari a circa il 16.86%, affermandosi come il più venduto dei veicoli elettrici. Con la sua gamma di prodotti diversificata, un’ampia rete di assistenza e una solida reputazione del marchio, Toyota continua a rafforzare la propria posizione sul mercato.
- Tesla, che detiene circa il 9.57% del mercato delle batterie per veicoli elettrici nel Regno Unito, è il secondo più grande venditore di veicoli elettrici nel paese. Le strategie innovative dell'azienda e la sua ampia gamma di auto esclusivamente elettriche ne consolidano la posizione. Seguendo da vicino, Kia occupa il terzo posto con circa il 7.53% della quota di mercato nel mercato delle batterie per veicoli elettrici del Regno Unito. Con una gamma di prodotti diversificata rivolta a diversi segmenti di clientela, Kia beneficia di una catena di fornitura e distribuzione ben strutturata.
- Al quarto posto, Hyundai detiene circa il 7.47% della quota di mercato dei veicoli elettrici nel Regno Unito. Le sue diverse offerte si rivolgono sia ai clienti di fascia media che a quelli premium, risultando in una base di clienti fedele. BMW è in quinta posizione, con una quota di mercato di circa il 6.66%. Altri attori importanti nel mercato dei veicoli elettrici nel Regno Unito includono Volkswagen, Honda, MG, Renault e Audi.

LE VENDITE DI VEICOLI ELETTRICI NEL REGNO UNITO SONO GUIDATE DA TESLA E TOYOTA, CON LA PIÙ ALTA RICHIESTA DI PACCHI BATTERIE
- La domanda di veicoli elettrici nel mercato delle batterie per veicoli elettrici del Regno Unito è aumentata negli ultimi anni, con conseguente aumento della domanda di batterie. Numerosi marchi e modelli popolano il mercato nel Regno Unito. Nel 2022, i primi cinque contendenti nel mercato delle batterie per veicoli elettrici del Regno Unito erano la Tesla Model Y, la Toyota Vitz (Yaris), la Tesla Model 3, la Toyota Corolla e la Toyota CH-R. In testa alla classifica, la Tesla Model Y ha venduto 35,551 unità, con la sua autonomia estesa, i sedili spaziosi e il generoso spazio di carico che la rendono una delle preferite dai consumatori.
- La Vitz di Toyota, meglio conosciuta come Yaris, era al secondo posto nel mercato delle batterie per veicoli elettrici del Regno Unito con 22,051 vendite. Il suo propulsore ibrido e la sua convenienza soddisfano coloro che cercano un'opzione elettrica compatta. Subito dietro, la Tesla Model 3 si è assicurata il terzo posto nel mercato delle batterie per veicoli elettrici nel paese, registrando 19,071 vendite. Offerto sia con trazione posteriore che con allestimenti prestazionali, le sue robuste prestazioni affascinano molti clienti.
- Quarta in linea, la Toyota Corolla ha registrato 18,594 vendite nel Regno Unito. Il suo propulsore ibrido e i prezzi competitivi continuano ad attirare i clienti. In quinta posizione, la Toyota CH-R ha totalizzato 17,440 vendite in tutto il Regno Unito. Altri attori importanti nel mercato delle batterie per veicoli elettrici del Regno Unito includono Toyota Yaris Cross, Hyundai Tucson, Kia Niro e Honda Fit.

ALTRE TENDENZE DEL SETTORE CHIAVE TRATTATE NEL RAPPORTO
- LE POLITICHE E GLI INCENTIVI DEL GOVERNO DEL REGNO UNITO STANNO CAUSANDO UN’IMPRESA DELLE VENDITE DI VEICOLI ELETTRICI
- IL CALO DEI PREZZI DELLE BATTERIE AGLI IONI DI LITIO STIMOLANTE L’ADOZIONE DEI VEICOLI ELETTRICI NEL REGNO UNITO
- DAL 2017 AL 2022, I PREZZI DELLE BATTERIE NEL REGNO UNITO SONO CALATI COSTANTEMENTE A CAUSA DEI PROGRESSI TECNOLOGICI, DELLE ECONOMIE DI SCALA E DELLA CONCORRENZA SUL MERCATO
- AZIENDE INTERNAZIONALI STANNO GUIDANDO L'ELETTRIFICAZIONE NEL REGNO UNITO CON NUOVI MODELLI EV, ESPANDENDO IL MERCATO DEI VEICOLI ELETTRICI
- IL MERCATO NEL REGNO UNITO DEI PACCHI BATTERIE PER VEICOLI ELETTRICI È CARATTERIZZATO DALLA DOMINANZA DELLE BATTERIE NMC E DALLA CRESCENTE DOMANDA DI PRODOTTI CHIMICI NCA E NCM
- IL POTENZIALE DIVIETO DEI MOTORI A COMBUSTIONE INTERNA NEL REGNO UNITO STABILISCE L’ADOZIONE DI VEICOLI ELETTRICI E LA RICHIESTA DI MATERIALI PER BATTERIE
- I MIGLIORAMENTI NELLA TECNOLOGIA DELLE BATTERIE SONO UNA FORZA MOTORE DELLA CRESCENTE POPOLARITÀ DEI VEICOLI ELETTRICI NEL REGNO UNITO
Analisi del segmento: tipo di corpo
Segmento LCV nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
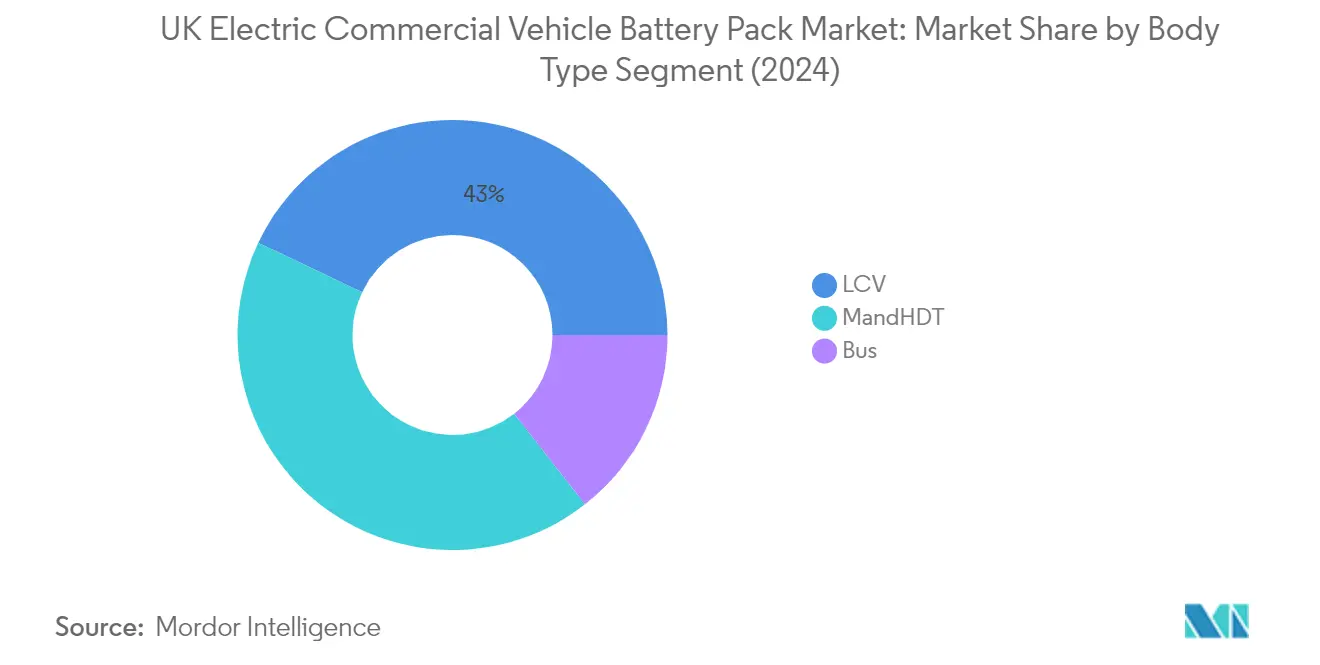
I veicoli commerciali leggeri (LCV) sono emersi come segmento dominante nel mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito, con una quota di mercato di circa il 43% nel 2024. Questa significativa posizione di mercato è guidata dalla crescente adozione di furgoni elettrici per le consegne e piccoli veicoli commerciali nelle aree urbane. La crescita del segmento è ulteriormente supportata dall'espansione del settore dell'e-commerce e dai requisiti di consegna dell'ultimo miglio, che hanno creato una forte domanda di LCV elettrici. I principali produttori di automobili stanno introducendo nuovi modelli di LCV elettrici con maggiore autonomia e capacità di carico utile, mentre gli incentivi governativi e le normative che promuovono veicoli a emissioni zero nelle aree urbane hanno accelerato l'adozione del mercato. Il successo del segmento è anche attribuito al costo totale di proprietà inferiore rispetto ai veicoli a carburante tradizionale e alla disponibilità di diverse opzioni di pacchi batteria su misura per diverse esigenze operative.
Segmento M&HDT nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento Medium and Heavy-Duty Truck (M&HDT) sta vivendo la crescita più rapida nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito, con un tasso di crescita previsto di circa il 43% dal 2024 al 2029. Questa notevole crescita è guidata dalle crescenti normative ambientali e dalla spinta del settore della logistica verso soluzioni di trasporto sostenibili. Il segmento sta assistendo a significativi progressi tecnologici nella tecnologia delle batterie, consentendo capacità di autonomia maggiori e tempi di ricarica più rapidi per applicazioni pesanti. Gli operatori di flotte stanno investendo sempre di più in soluzioni di batterie per camion elettrici per ridurre i costi operativi e soddisfare gli obiettivi di sostenibilità. Lo sviluppo di infrastrutture di ricarica ad alta capacità lungo le principali rotte di trasporto e l'introduzione di incentivi governativi specificamente mirati all'elettrificazione dei veicoli pesanti stanno accelerando ulteriormente la crescita del segmento.
Segmenti rimanenti nel tipo di corpo
Il segmento degli autobus, sebbene abbia una quota di mercato inferiore, svolge un ruolo cruciale nel mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito. Le soluzioni per batterie per autobus elettrici vengono sempre più adottate dalle autorità di trasporto pubblico e dagli operatori privati come parte delle soluzioni di mobilità urbana. Il segmento è caratterizzato da requisiti unici per i pacchi batteria, tra cui un'elevata capacità di stoccaggio per orari operativi prolungati e capacità di ricarica rapida per tempi di inattività minimi. La transizione verso gli autobus elettrici è particolarmente significativa nelle aree metropolitane in cui i miglioramenti della qualità dell'aria sono una priorità e molte città stanno implementando zone a zero emissioni che favoriscono soluzioni di trasporto pubblico elettrico.
Analisi del segmento: tipo di propulsione
Segmento BEV nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
I veicoli elettrici a batteria (BEV) mantengono una posizione dominante nel mercato dei veicoli commerciali elettrici del Regno Unito per tipo di propulsione, detenendo circa il 99% di quota di mercato nel 2024. Questa posizione dominante è determinata da diversi fattori, tra cui un'efficienza operativa superiore, costi di manutenzione inferiori e capacità di autonomia di guida migliorate. I principali produttori di automobili si stanno concentrando sempre di più sulla tecnologia BEV, con aziende come Mercedes-Benz, Ford e Volkswagen che stanno ampliando i loro portafogli di veicoli commerciali elettrici. La crescita del segmento è ulteriormente supportata dall'impegno del governo del Regno Unito nel ridurre le emissioni di carbonio e dall'implementazione di vari incentivi e sussidi per l'adozione di BEV. Inoltre, i miglioramenti nella tecnologia delle batterie, tra cui una maggiore densità energetica e capacità di ricarica più rapide, hanno reso i BEV più interessanti per le applicazioni commerciali, in particolare nelle operazioni di consegna e logistica urbana.
Segmento PHEV nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento Plug-in Hybrid Electric Vehicle (PHEV) sta vivendo una rapida crescita nel mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito, con un tasso di crescita previsto di circa il 32% dal 2024 al 2029. Questa crescita accelerata è attribuita alla capacità del segmento di offrire una soluzione transitoria per le aziende non ancora pronte a impegnarsi completamente nei veicoli puramente elettrici. I PHEV stanno guadagnando terreno in particolare nelle applicazioni che richiedono intervalli operativi più lunghi e flessibilità nelle operazioni. L'espansione del segmento è supportata da continui progressi tecnologici nei sistemi di propulsione ibridi, migliorando sia l'autonomia esclusivamente elettrica sia l'efficienza complessiva del carburante. I produttori stanno investendo molto nello sviluppo della tecnologia PHEV, concentrandosi sul miglioramento della capacità della batteria e delle capacità di ricarica, mantenendo al contempo la flessibilità operativa offerta dai sistemi ibridi.
Analisi del segmento: chimica della batteria
Segmento NMC nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento della chimica delle batterie al nichel manganese cobalto (NMC) mantiene la sua posizione dominante nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito, con una quota di mercato totale di circa il 63% nel 2024. Questa sostanziale leadership di mercato può essere attribuita alle caratteristiche prestazionali superiori delle batterie NMC, tra cui elevata densità energetica, ciclo di vita esteso e migliore stabilità termica. L'importanza del segmento è ulteriormente rafforzata dai principali produttori di automobili che adottano sempre più la chimica NMC per le loro gamme di veicoli elettrici commerciali, in particolare nei furgoni per le consegne e nei camion di media portata. La crescente enfasi sulla sostenibilità e sui requisiti prestazionali nelle applicazioni commerciali ha portato a continui miglioramenti nella tecnologia delle batterie NMC, con i produttori che si concentrano sulla riduzione del contenuto di cobalto mantenendo o migliorando le metriche prestazionali. Il successo del segmento è inoltre supportato dalla sua comprovata esperienza nel fornire soluzioni di alimentazione affidabili per varie applicazioni di veicoli commerciali, dai furgoni per le consegne dell'ultimo miglio ai camion pesanti.
Segmento NCM nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento della chimica delle batterie al nichel-cobalto-manganese (NCM) sta emergendo come il segmento in più rapida crescita nel mercato, con una crescita prevista di circa il 23% di CAGR dal 2024 al 2029. Questa notevole traiettoria di crescita è guidata da diversi fattori, tra cui i progressi tecnologici nella chimica NCM che hanno portato a una maggiore densità energetica e a migliori caratteristiche di sicurezza. La crescita del segmento è ulteriormente accelerata dall'aumento degli investimenti in ricerca e sviluppo, concentrandosi sull'ottimizzazione del rapporto tra nichel, cobalto e manganese per ottenere migliori caratteristiche prestazionali. I produttori di veicoli commerciali sono particolarmente attratti dalle batterie NCM per il loro approccio equilibrato all'erogazione di potenza, alla gestione termica e alla convenienza. L'espansione del segmento è inoltre supportata dallo sviluppo di processi di produzione avanzati che consentono una produzione più efficiente delle batterie NCM, rendendole sempre più competitive nel mercato dei veicoli commerciali.
Segmenti rimanenti nella chimica delle batterie
Gli altri segmenti significativi nel mercato della chimica delle batterie includono litio ferro fosfato (LFP), nichel cobalto alluminio (NCA) e altre sostanze chimiche emergenti. Le batterie LFP hanno guadagnato terreno grazie alle loro caratteristiche di sicurezza migliorate e alla convenienza, rendendole particolarmente adatte per applicazioni specifiche di veicoli commerciali in cui la sicurezza è fondamentale. Le batterie NCA continuano a svolgere un ruolo cruciale nel mercato, offrendo elevata densità energetica e forti caratteristiche di prestazioni, sebbene la loro adozione sia più selettiva a causa di considerazioni sui costi. L'emergere di nuove sostanze chimiche per batterie e combinazioni ibride rappresenta un'innovazione continua nel settore, con i produttori che esplorano varie combinazioni per ottimizzare prestazioni, sicurezza e convenienza per diverse applicazioni di veicoli commerciali. Questi segmenti contribuiscono collettivamente alla diversità del mercato, offrendo ai produttori di veicoli una gamma di opzioni per soddisfare requisiti operativi specifici e obiettivi di costo.
Analisi del segmento: forma della batteria
Segmento prismatico nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento delle batterie prismatiche è emerso come forza dominante nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito, con una quota di mercato totale di circa il 59% nel 2024. La posizione di leadership di questo segmento può essere attribuita a diversi vantaggi chiave offerti dalle batterie prismatiche, tra cui una densità energetica superiore, dimensioni compatte e capacità di gestione termica migliorate. Queste batterie sono particolarmente adatte per veicoli commerciali che richiedono una maggiore potenza in uscita e autonomie di guida estese. Il segmento sta anche sperimentando la traiettoria di crescita più rapida, con una proiezione di espansione di quasi il 22% fino al 2029, guidata da continui progressi tecnologici nella chimica delle batterie e nei processi di produzione. Il controllo superiore della temperatura e le caratteristiche di sicurezza migliorate delle batterie prismatiche le hanno rese sempre più attraenti per le applicazioni commerciali, mentre il loro design efficiente del packaging consente un utilizzo ottimale dello spazio nei veicoli commerciali elettrici.
Segmenti rimanenti in forma di batteria
I segmenti di batterie a sacchetto e cilindriche rappresentano alternative significative nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito, ognuno dei quali offre vantaggi unici per diverse applicazioni. Le batterie a sacchetto stanno guadagnando terreno grazie al loro design flessibile e alle caratteristiche di leggerezza, rendendole particolarmente adatte per applicazioni in cui l'ottimizzazione del peso è fondamentale. Queste batterie dimostrano anche eccellenti proprietà di gestione termica e possono essere confezionate in modo efficiente in varie configurazioni. Nel frattempo, le batterie cilindriche continuano a mantenere la loro rilevanza sul mercato, particolarmente apprezzate per la loro durata e i processi di produzione standardizzati. I loro metodi di produzione consolidati e la comprovata affidabilità le rendono una scelta preferita per determinate applicazioni di veicoli commerciali in cui prestazioni costanti e convenienza sono considerazioni primarie. Entrambi i segmenti contribuiscono alla diversità del mercato offrendo ai produttori diverse opzioni per soddisfare requisiti specifici dei veicoli ed esigenze operative.
Analisi dei segmenti: metodo
Segmento laser nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento laser è emerso come forza dominante nel mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito, con una quota di mercato di circa il 63% nel 2024. Questo metodo utilizza la tecnologia avanzata del raggio laser per saldare le celle della batteria, offrendo una precisione e un controllo superiori durante il processo di produzione. La preminenza del segmento può essere attribuita a diversi vantaggi chiave, tra cui capacità di saldatura di precisione più elevate, maggiore efficienza energetica e prestazioni complessive migliorate dei pacchi batteria. La capacità del metodo laser di creare connessioni più forti e affidabili tra le celle della batteria lo ha reso particolarmente attraente per i produttori. Inoltre, questo segmento sta vivendo una crescita notevole e si prevede che manterrà la sua traiettoria ascendente con un tasso di crescita stimato di circa il 25% dal 2024 al 2029. Questa crescita è guidata dalla crescente domanda di pacchi batteria di alta qualità, dai progressi tecnologici nelle tecniche di saldatura laser e dalla capacità del metodo di supportare la produzione di sistemi di batterie leggeri ed efficienti per veicoli commerciali elettrici.
Segmento di filo nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il metodo del filo rappresenta una parte significativa del mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito, fungendo da approccio tradizionale e affidabile alla produzione di pacchi batteria. Questo metodo prevede l'uso di fili di saldatura per stabilire connessioni tra singole celle della batteria, offrendo una soluzione comprovata e conveniente per i produttori. Il metodo del filo continua a essere apprezzato per la sua flessibilità nella progettazione e nell'implementazione, rendendolo particolarmente adatto a varie configurazioni e dimensioni dei pacchi batteria. Il segmento mantiene la sua rilevanza attraverso continui miglioramenti nella tecnologia del filo, inclusi materiali con conduttività migliorata e tecniche di saldatura migliorate. I produttori apprezzano il metodo del filo per la sua implementazione semplice, i minori requisiti di investimento iniziale e la comprovata esperienza nel settore. L'adattabilità del metodo a diverse scale di produzione e la sua compatibilità con i processi di produzione esistenti assicurano la sua continua presenza sul mercato, in particolare tra i produttori che danno priorità a tecnologie comprovate e alla convenienza nei loro processi di produzione.
Analisi del segmento: componente
Segmento catodico nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento catodico domina il mercato dei veicoli commerciali elettrici del Regno Unito per componente, con una quota di mercato di circa il 66% nel 2024. Questa significativa posizione di mercato può essere attribuita al ruolo cruciale dei materiali catodici nel determinare le prestazioni della batteria, la densità energetica e l'efficienza complessiva. I principali produttori stanno investendo molto nello sviluppo di materiali catodici avanzati, concentrandosi sul miglioramento della densità energetica e sulla riduzione del contenuto di cobalto mantenendo le prestazioni. La crescita del segmento è ulteriormente supportata dall'aumento delle partnership tra fornitori di materiali catodici e produttori di batterie, garantendo catene di fornitura stabili e qualità costante. Inoltre, la crescente domanda di batterie ad alte prestazioni nei veicoli commerciali ha portato a maggiori attività di ricerca e sviluppo nella tecnologia catodica, in particolare nello sviluppo di materiali che offrono maggiore stabilità termica e ciclo di vita più lungo.
Segmento separatore nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento dei separatori sta emergendo come il componente in più rapida crescita nel mercato dei veicoli commerciali elettrici del Regno Unito per componente, con un tasso di crescita previsto di circa il 17% dal 2024 al 2029. Questa crescita è principalmente guidata dai progressi tecnologici nei materiali dei separatori, concentrandosi su una maggiore stabilità termica e una migliore resistenza meccanica. I produttori stanno investendo sempre di più nella ricerca e nello sviluppo di tecnologie avanzate per i separatori, tra cui separatori rivestiti in ceramica e compositi, che offrono migliori caratteristiche di sicurezza e prestazioni. Il segmento sta anche assistendo all'innovazione nei materiali dei separatori sostenibili ed ecologici, affrontando le preoccupazioni ambientali mantenendo elevati standard di prestazioni. Si prevede che lo sviluppo di separatori più sottili con porosità e conduttività ionica migliorate guiderà ulteriormente la crescita del mercato, poiché questi progressi contribuiscono all'efficienza complessiva della batteria e alle prestazioni nei veicoli elettrici commerciali.
Segmenti rimanenti nel componente
I segmenti anodi ed elettroliti svolgono anche ruoli essenziali nel mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito. Il segmento anodi continua a evolversi con sviluppi nei materiali a base di silicio e alternative alla grafite, concentrandosi sul miglioramento della densità energetica e delle capacità di carica. I produttori stanno esplorando vari materiali anodici per migliorare le prestazioni della batteria riducendo al contempo i costi. Il segmento elettroliti sta assistendo a innovazioni nelle tecnologie sia allo stato liquido che solido, con la ricerca focalizzata sullo sviluppo di formulazioni di elettroliti più stabili e sicure. Questi segmenti sono cruciali nel determinare le prestazioni complessive, la sicurezza e l'affidabilità dei pacchi batteria per veicoli commerciali elettrici, con sviluppi continui in entrambe le aree che contribuiscono al progresso della tecnologia delle batterie nel settore dei veicoli commerciali.
Analisi del segmento: tipo di materiale
Segmento di grafite naturale nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
La grafite naturale è emersa come materiale dominante nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito, con una quota di mercato di circa il 32% nel 2024. Questa significativa posizione di mercato può essere attribuita all'eccellente conduttività elettrica, stabilità termica ed economicità della grafite naturale rispetto ad altri materiali. Le caratteristiche prestazionali superiori del materiale, tra cui una dimensione media delle particelle di 25 1⁄4 m e una densità di presa di 1.7 g/cm3, lo rendono particolarmente adatto per applicazioni ad alta energia nei veicoli elettrici commerciali. I principali produttori di automobili e produttori di batterie stanno sempre più favorendo la grafite naturale per la sua capacità di migliorare l'efficienza e la longevità delle batterie mantenendo al contempo strutture di prezzo competitive. Le opzioni di approvvigionamento sostenibile del materiale e le catene di fornitura consolidate hanno ulteriormente rafforzato la sua posizione di mercato, con diversi produttori con sede nel Regno Unito che incorporano la grafite naturale nei loro processi di produzione di batterie.
Segmento manganese nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito
Il segmento del manganese sta vivendo una crescita notevole nel mercato delle batterie per veicoli commerciali elettrici del Regno Unito, con proiezioni che indicano un robusto tasso di espansione di circa il 23% dal 2024 al 2029. Questa traiettoria di crescita è guidata dal ruolo cruciale del manganese nel migliorare le prestazioni e la stabilità delle batterie, in particolare nelle applicazioni per veicoli commerciali. Le proprietà elettrochimiche favorevoli del materiale e la capacità di migliorare l'efficienza delle batterie lo hanno reso sempre più attraente per i produttori. I progressi tecnologici nei materiali catodici a base di manganese stanno contribuendo a migliorare la densità energetica e le prestazioni complessive delle batterie, accelerando ulteriormente i tassi di adozione. La crescita del segmento è inoltre supportata da iniziative di ricerca e sviluppo in corso incentrate sull'ottimizzazione del contenuto di manganese nelle sostanze chimiche delle batterie, con i produttori che esplorano modi innovativi per sfruttarne i vantaggi mantenendo al contempo la convenienza.
Segmenti rimanenti nel tipo di materiale
Gli altri materiali significativi nel mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito includono cobalto, litio, nichel e vari altri materiali specializzati. Il cobalto continua a svolgere un ruolo fondamentale nel garantire stabilità e prestazioni della batteria, nonostante gli sforzi per ridurne il contenuto a causa di considerazioni sulla catena di fornitura. Il litio rimane fondamentale per la chimica delle batterie, con i produttori che esplorano diversi composti a base di litio per ottimizzare prestazioni e costi. Il nichel sta acquisendo importanza nelle applicazioni ad alta densità energetica, in particolare nei segmenti di veicoli commerciali premium. Questi materiali contribuiscono collettivamente al diversificato ecosistema di materiali necessario per far progredire la tecnologia delle batterie, con ciascuno che offre proprietà uniche che soddisfano requisiti di prestazioni specifici ed esigenze applicative nel settore dei veicoli elettrici commerciali.
Panorama competitivo
Le principali aziende nel mercato delle batterie per veicoli commerciali elettrici nel Regno Unito
Il mercato delle batterie per veicoli commerciali elettrici del Regno Unito comprende affermati attori globali come CATL, BYD, Samsung SDI, LG Energy Solution e SK Innovation, insieme a produttori nazionali emergenti come Britishvolt e Ilika Technologies. Queste aziende stanno attivamente perseguendo l'innovazione di prodotto attraverso chimiche avanzate per batterie, soluzioni di densità energetica potenziate e sistemi di gestione termica migliorati. L'agilità operativa è dimostrata attraverso l'integrazione verticale delle catene di fornitura, stabilimenti di produzione localizzati e partnership strategiche con OEM del settore automobilistico. Le aziende stanno espandendo la loro presenza attraverso investimenti significativi in centri di ricerca e sviluppo, stabilimenti di produzione e collaborazione tecnica con università e istituti di ricerca. Le mosse strategiche includono joint venture per il riciclaggio delle batterie, partnership per aumentare la produzione e lo sviluppo di soluzioni di batterie specializzate per diversi segmenti di veicoli commerciali.
Mercato dominato dagli specialisti globali delle batterie
Il mercato dei pacchi batteria per veicoli commerciali elettrici del Regno Unito presenta una struttura consolidata dominata da specialisti globali della tecnologia delle batterie, in particolare da paesi asiatici come Cina, Corea del Sud e Giappone. Queste aziende sfruttano la loro vasta esperienza nella produzione di batterie, catene di fornitura consolidate e significative capacità di ricerca per mantenere la leadership di mercato. Mentre i conglomerati globali mantengono il predominio, i player nazionali stanno emergendo attraverso il supporto governativo, partnership tecnologiche e un focus su soluzioni di batterie specializzate per applicazioni commerciali. Il mercato è caratterizzato da elevate barriere all'ingresso dovute alla sua natura ad alta intensità di capitale, requisiti di competenza tecnica e relazioni consolidate con i produttori di automobili.
Il mercato sta assistendo a un crescente consolidamento attraverso partnership strategiche, joint venture e accordi di condivisione tecnologica. I principali produttori di batterie stanno stringendo alleanze con OEM del settore automobilistico per assicurarsi contratti di fornitura a lungo termine e sviluppare soluzioni personalizzate. Gli operatori locali stanno collaborando con fornitori di tecnologia globali per migliorare le proprie capacità produttive ed espandere la presenza sul mercato. Il settore sta assistendo a tendenze di integrazione verticale, poiché le aziende cercano di controllare aspetti critici della catena di fornitura, dall'approvvigionamento delle materie prime all'assemblaggio e al riciclaggio dei pacchi batteria.
Innovazione e sostenibilità guidano il successo futuro
Per i player storici mantenere e aumentare la propria quota di mercato, è necessario concentrarsi sull'innovazione continua nella tecnologia delle batterie, in particolare nelle aree di densità energetica, velocità di ricarica e caratteristiche di sicurezza. Le aziende devono investire in pratiche di produzione sostenibili, stabilire solidi programmi di riciclaggio e sviluppare soluzioni convenienti mantenendo al contempo standard di qualità. Sarà fondamentale costruire relazioni solide con i produttori di veicoli commerciali, espandere le capacità di produzione locali e offrire un supporto post-vendita completo. Inoltre, sarà essenziale sviluppare soluzioni specializzate per diversi segmenti di veicoli commerciali e mantenere la flessibilità nella produzione per soddisfare le diverse esigenze dei clienti.
I player emergenti possono guadagnare terreno concentrandosi su segmenti di mercato di nicchia, sviluppando innovative chimiche per batterie e stabilendo una forte presenza locale tramite partnership strategiche. Il successo dipenderà dalla capacità di gestire i requisiti normativi, garantire catene di fornitura stabili e dimostrare l'affidabilità del prodotto tramite rigorosi test e certificazioni. Le aziende devono anche considerare i potenziali impatti delle normative ambientali in evoluzione, delle mutevoli preferenze dei clienti e dei progressi tecnologici nelle soluzioni di accumulo di energia alternativa. Costruire solide relazioni con le autorità locali, investire nello sviluppo di una forza lavoro qualificata e mantenere pratiche di sostenibilità trasparenti saranno cruciali per il successo a lungo termine in questo mercato.
Leader del settore delle batterie per veicoli commerciali elettrici nel Regno Unito
BYD Company Ltd.
Contemporanea Amperex Technology Co. Ltd. (CATL)
LG Energia Solution Ltd.
Samsung SDI Co. Ltd.
SK Innovation Co.Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2023: Ilika sta conducendo una collaborazione da 8.2 milioni di sterline con esperti del settore per fornire la sua batteria a stato solido pronta per prestazioni di livello automobilistico.
- Novembre 2022: AMTE Power PLC ha ricevuto un avviso di conversione in relazione a GBP150,000 di titoli di prestito convertibili da Arena Investors LP, con conseguente emissione di 245,514 nuove azioni ad un prezzo di conversione di 61.10 pence ciascuna.
- Ottobre 2022: AMTE Power ha concordato un contratto di produzione con il Centro di industrializzazione delle batterie del Regno Unito per le sue celle Ultra High Power.
Ambito del rapporto sul mercato dei pacchi batteria per veicoli commerciali elettrici nel Regno Unito
Autobus, LCV, M&HDT sono coperti come segmenti per tipo di carrozzeria. BEV, PHEV sono coperti come segmenti per tipo di propulsione. LFP, NCA, NCM, NMC, Altri sono coperti come segmenti per chimica della batteria. Da 15 kWh a 40 kWh, da 40 kWh a 80 kWh, oltre 80 kWh, meno di 15 kWh sono coperti come segmenti per capacità. Cilindrico, a tasca, prismatico sono coperti come segmenti per forma della batteria. Laser, filo sono coperti come segmenti per metodo. Anodo, catodo, elettrolita, separatore sono coperti come segmenti per componente. Cobalto, litio, manganese, grafite naturale, nichel sono coperti come segmenti per tipo di materiale.| Autobus |
| LCV |
| M&HDT |
| BEV |
| PHEV |
| LFP |
| NCA |
| NCM |
| NMC |
| Altro |
| da 15 kWh a 40 kWh |
| da 40 kWh a 80 kWh |
| Oltre 80 kWh |
| Meno di 15 kWh |
| Flacone |
| Borsa |
| prismatico |
| Laser |
| Wire |
| Anodo |
| Catodico |
| elettrolito |
| Separatore |
| Cobalto |
| Litio |
| Manganese |
| Grafite naturale |
| Nichel |
| Altri materiali |
| Fisico | Autobus |
| LCV | |
| M&HDT | |
| Tipo di propulsione | BEV |
| PHEV | |
| Chimica della batteria | LFP |
| NCA | |
| NCM | |
| NMC | |
| Altro | |
| Ultra-Grande | da 15 kWh a 40 kWh |
| da 40 kWh a 80 kWh | |
| Oltre 80 kWh | |
| Meno di 15 kWh | |
| Modulo batteria | Flacone |
| Borsa | |
| prismatico | |
| Metodo | Laser |
| Wire | |
| Componente | Anodo |
| Catodico | |
| elettrolito | |
| Separatore | |
| Tipo di materiale | Cobalto |
| Litio | |
| Manganese | |
| Grafite naturale | |
| Nichel | |
| Altri materiali |
Definizione del mercato
- Chimica della batteria - Vari tipi di chimica delle batterie considerati in questo segmento includono LFP, NCA, NCM, NMC, altri.
- Modulo batteria - I tipi di forme di batteria offerti in questo segmento includono cilindrica, a custodia e prismatica.
- Fisico - I tipi di carrozzeria considerati in questo segmento includono LCV (veicoli commerciali leggeri), M&HDT (autocarri medi e pesanti) e autobus.
- Ultra-Grande - Vari tipi di capacità della batteria inclusi in questo segmento vanno da 15 kWH a 40 kWH, da 40 kWh a 80 kWh, superiore a 80 kWh e inferiore a 15 kWh.
- Componente - Vari componenti coperti da questo segmento includono anodo, catodo, elettrolita, separatore.
- Tipo di materiale - Vari materiali coperti da questo segmento includono cobalto, litio, manganese, grafite naturale, nichel e altri materiali.
- Metodo - I tipi di metodi trattati in questo segmento includono laser e filo.
- Tipo di propulsione - I tipi di propulsione considerati in questo segmento includono BEV (veicoli elettrici a batteria), PHEV (veicoli elettrici ibridi plug-in).
- Tipo ToC - TdC 2
- Tipo di veicolo - I tipi di veicoli considerati in questo segmento includono veicoli commerciali con vari propulsori EV.
| Parola chiave | Definizione |
|---|---|
| Veicolo elettrico (EV) | Un veicolo che utilizza uno o più motori elettrici per la propulsione. Include automobili, autobus e camion. Questo termine include veicoli completamente elettrici o veicoli elettrici a batteria e veicoli elettrici ibridi plug-in. |
| EPI | Un veicolo elettrico plug-in è un veicolo elettrico che può essere caricato esternamente e generalmente comprende tutti i veicoli elettrici, nonché i veicoli elettrici plug-in e gli ibridi plug-in. |
| Batteria come servizio | Un modello di business in cui la batteria di un veicolo elettrico può essere noleggiata da un fornitore di servizi o sostituita con un'altra batteria quando è scarica |
| Cell Battery | L'unità di base del pacco batteria di un veicolo elettrico, in genere una cella agli ioni di litio, che immagazzina energia elettrica. |
| Moduli | Una sottosezione di un pacco batteria per veicoli elettrici, composta da diverse celle raggruppate insieme, spesso utilizzata per facilitare la produzione e la manutenzione. |
| Sistema di Gestione Batteria (BMS) | Un sistema elettronico che gestisce una batteria ricaricabile proteggendola dal funzionamento al di fuori della sua area operativa sicura, monitorandone lo stato, calcolando dati secondari, riportando dati, controllandone l'ambiente e bilanciandola. |
| Densita 'energia | Una misura della quantità di energia che una cella della batteria può immagazzinare in un dato volume, solitamente espressa in wattora per litro (Wh/L). |
| Densità di potenza | La velocità con cui l'energia può essere erogata dalla batteria, spesso misurata in watt per chilogrammo (W/kg). |
| Ciclo di vita | Il numero di cicli completi di carica-scarica che una batteria può eseguire prima che la sua capacità scenda al di sotto di una percentuale specificata della sua capacità originale. |
| Stato di carica (SOC) | Una misura, espressa in percentuale, che rappresenta il livello attuale di carica di una batteria rispetto alla sua capacità. |
| Stato di salute (SOH) | Un indicatore delle condizioni generali di una batteria, che riflette le sue prestazioni attuali rispetto a quando era nuova. |
| Sistema di Gestione Termica | Un sistema progettato per mantenere le temperature operative ottimali per il pacco batteria di un veicolo elettrico, spesso utilizzando metodi di raffreddamento o riscaldamento. |
| ricarica veloce | Un metodo per caricare la batteria di un veicolo elettrico a una velocità molto più rapida rispetto alla ricarica standard, che in genere richiede apparecchiature di ricarica specializzate. |
| Frenata rigenerativa | Un sistema presente nei veicoli elettrici e ibridi che recupera l'energia normalmente persa in frenata e la immagazzina nella batteria. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i suoi rapporti.
- Passaggio 1: identificare le variabili chiave: Per costruire una solida metodologia di previsione, le variabili e i fattori identificati nella fase 1 vengono testati rispetto ai dati storici di mercato disponibili. Attraverso un processo iterativo, vengono impostate le variabili richieste per le previsioni di mercato e il modello viene costruito sulla base di queste variabili.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni storici e previsti sono state fornite in termini di entrate e di volume. Le entrate del mercato vengono calcolate moltiplicando la domanda di volume per il prezzo medio ponderato del volume della batteria (per kWh). La stima e le previsioni del prezzo delle batterie tengono conto di vari fattori che influiscono sull'ASP, come i tassi di inflazione, i cambiamenti della domanda di mercato, i costi di produzione, gli sviluppi tecnologici e le preferenze dei consumatori, fornendo stime sia per i dati storici che per le tendenze future.
- Passaggio 3: convalida e finalizzazione: In questo importante passaggio, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di primari esperti di ricerca del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




