

Dimensioni e quota del mercato del cioccolato nel Regno Unito
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 13.12 miliardo di dollari |
| Dimensione del mercato (2031) | 16.81 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.12% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato del cioccolato nel Regno Unito di Mordor Intelligence
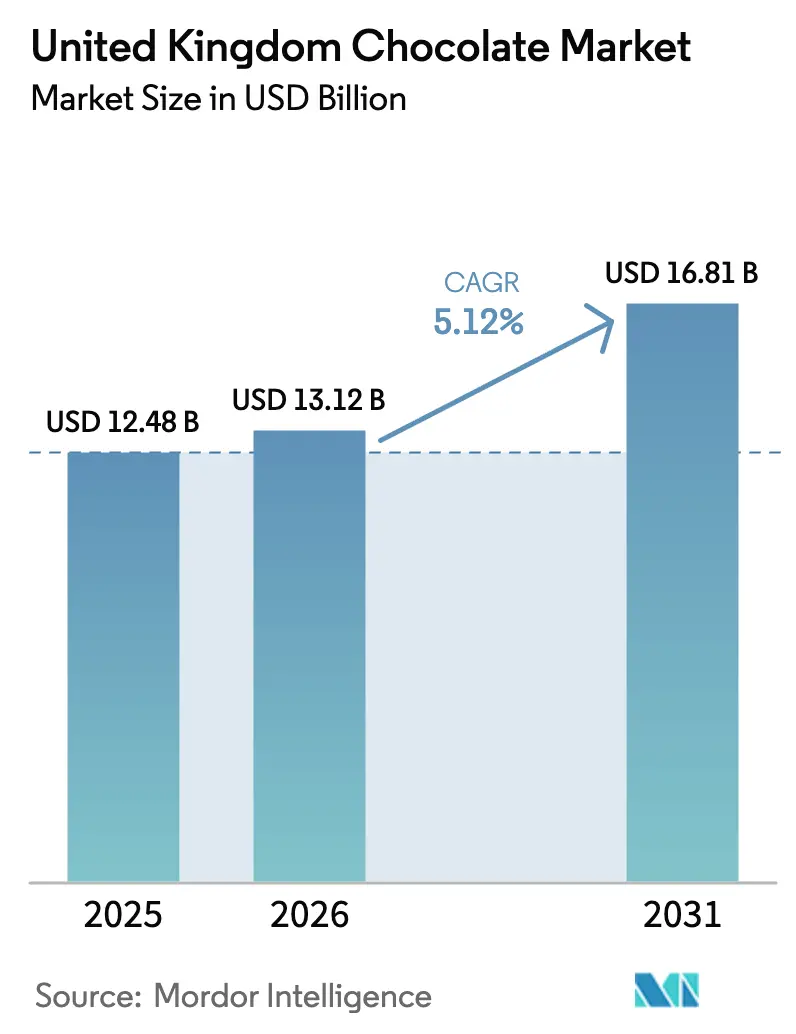
Il mercato del cioccolato nel Regno Unito, valutato a 12.48 miliardi di dollari nel 2025, è cresciuto fino a raggiungere i 13.12 miliardi di dollari nel 2026 e si prevede che arriverà a 16.81 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 5.12% durante il periodo di previsione. La crescita del mercato è trainata principalmente dalle tendenze di premiumizzazione, dal cambiamento delle preferenze di gusto dei consumatori e dalla continua innovazione di prodotto in termini di aromi, ingredienti e formati. La crescente domanda di cioccolato ad alto contenuto di cacao, prodotti artigianali, monorigine e opzioni provenienti da fonti etiche sta incrementando il valore medio di vendita all'interno della categoria. Inoltre, le alternative a base vegetale e prive di allergeni stanno ampliando la base di consumatori, soddisfacendo le esigenze di vegani, intolleranti al lattosio e consumatori attenti alla salute. La crescente adozione di canali di vendita al dettaglio digitali, modelli di abbonamento regalo e strategie di vendita diretta al consumatore sta ulteriormente migliorando l'accessibilità e il coinvolgimento dei consumatori.
Punti chiave del rapporto
- Per tipologia di prodotto, il cioccolato al latte e quello bianco hanno dominato il mercato del cioccolato nel Regno Unito con il 53.63% nel 2025, mentre si prevede che il cioccolato fondente crescerà a un CAGR del 6.03% entro il 2031.
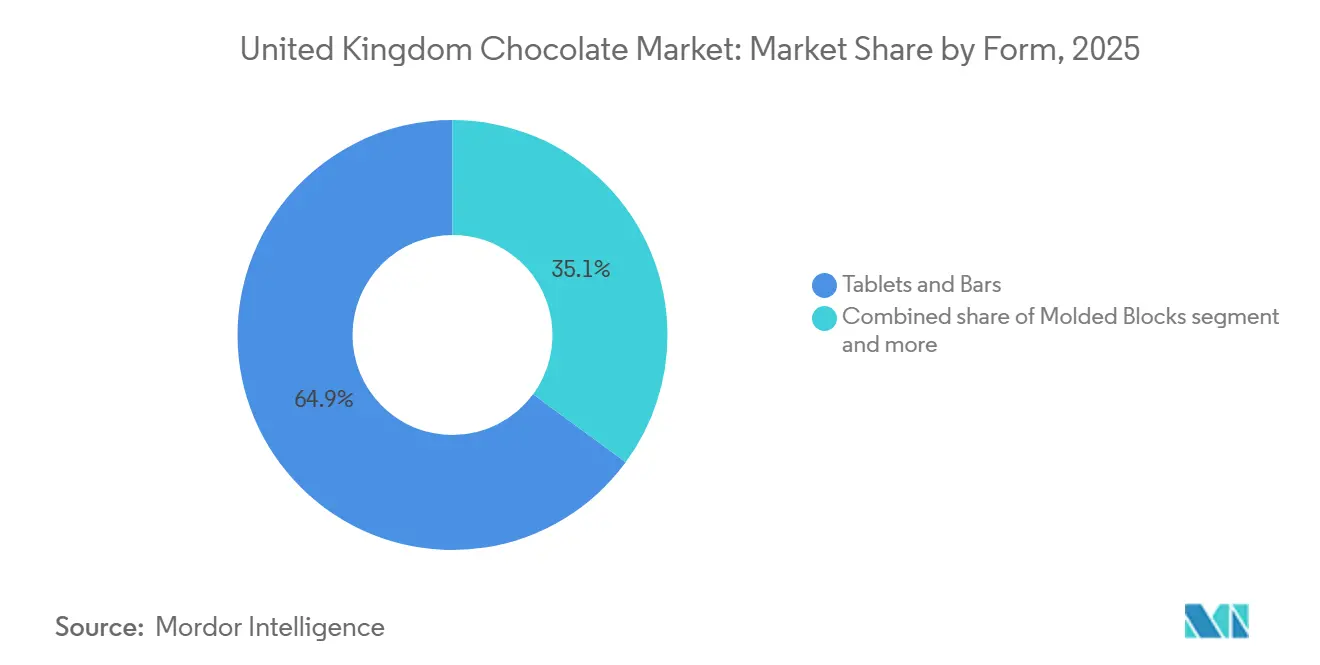
- Per quanto riguarda la forma, nel 2025 le tavolette e le barrette rappresentavano il 64.91% del mercato del cioccolato nel Regno Unito, mentre si prevede che praline e tartufi cresceranno a un CAGR del 5.82% entro il 2031.
- In base alla fascia di prezzo, le linee di prodotti di largo consumo hanno rappresentato il 68.09% dei ricavi del 2025, ma si prevede che i prodotti premium registreranno la crescita più rapida, con un CAGR del 6.45% tra il 2026 e il 2031.
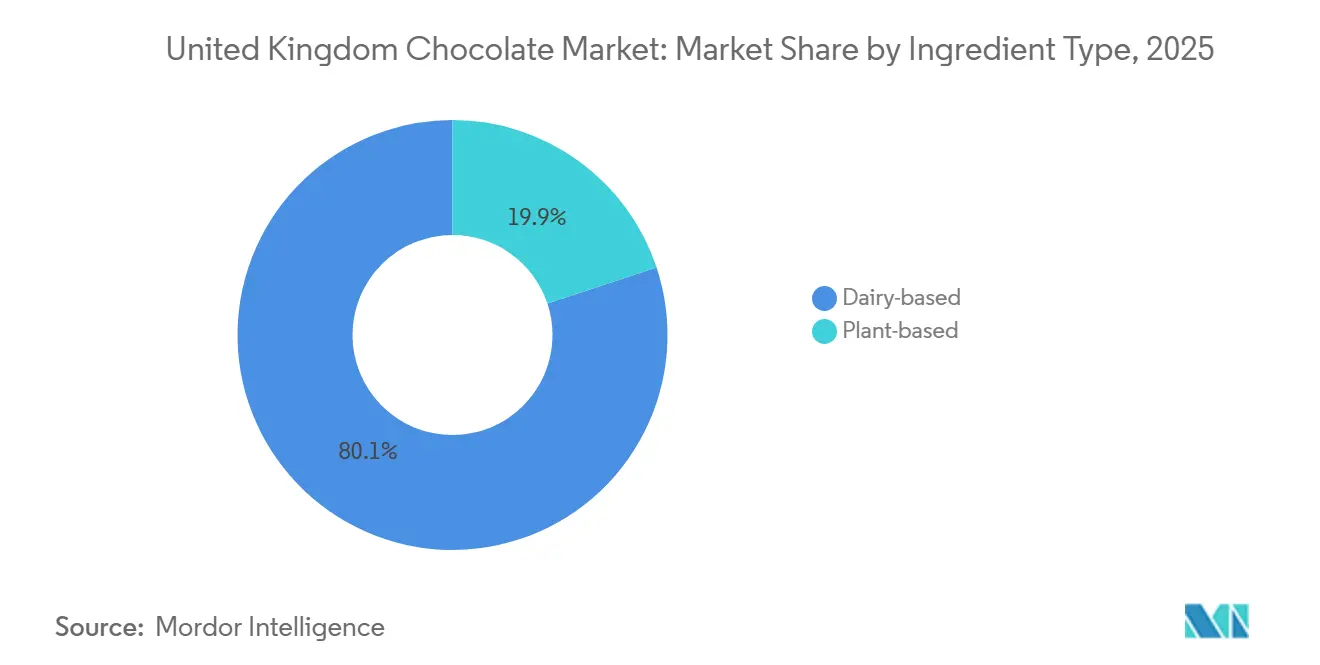
- Per tipologia di ingrediente, le ricette a base di latticini hanno rappresentato l'80.09% del valore del 2025, ma le alternative a base vegetale dovrebbero aumentare a un CAGR del 6.11% entro il 2031.
- Per categoria, il cioccolato convenzionale ha generato il 65.45% delle vendite del 2025, mentre le varianti artigianali monorigine sono destinate a crescere a un CAGR del 6.76% nel periodo di previsione.
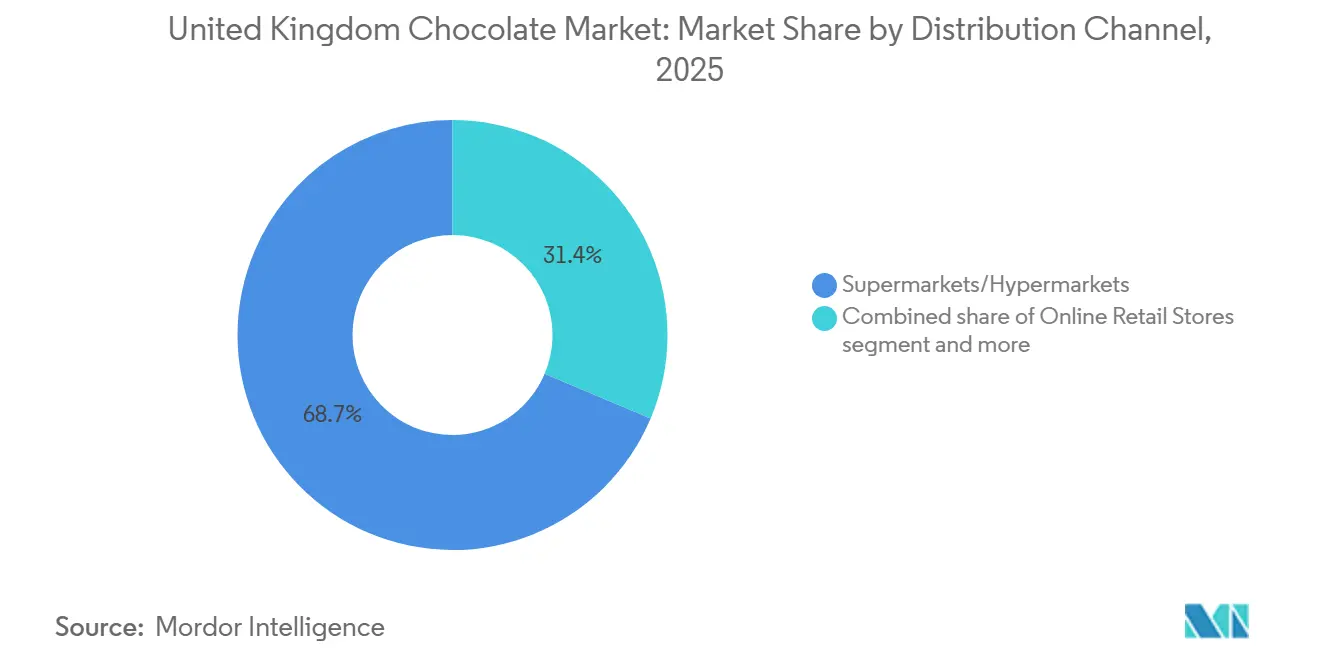
- Per canale di distribuzione, supermercati e ipermercati hanno registrato il 68.65% del fatturato del 2025, ma si prevede che la vendita al dettaglio online registrerà la crescita più elevata, con un CAGR del 7.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del cioccolato nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente popolarità dei cioccolatini artigianali e di alta qualità | + 1.2% | Nazionale, concentrato a Londra, nel sud-est dell'Inghilterra, a Edimburgo | Medio termine (2-4 anni) |
| Crescita delle alternative al cioccolato vegano e a base vegetale | + 0.9% | Nazionale, con i primi guadagni nei centri urbani (Londra, Manchester, Bristol) | Medio termine (2-4 anni) |
| Innovazione nei sapori e nei formati | + 0.7% | il | A breve termine (≤ 2 anni) |
| La domanda stagionale aumenta durante le festività | + 0.6% | il | A breve termine (≤ 2 anni) |
| Richiesta di opzioni senza allergeni | + 0.5% | il | Medio termine (2-4 anni) |
| Progressi nella lavorazione del cioccolato | + 0.4% | Centri di produzione nazionali a Bournville, York, Halifax | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente popolarità dei cioccolatini artigianali e di alta qualità
La crescente domanda di cioccolatini artigianali e di alta qualità è un fattore chiave per la crescita del mercato del cioccolato nel Regno Unito. I consumatori stanno dando priorità a ingredienti di alta qualità, profili aromatici unici, fascino artigianale e pratiche di approvvigionamento trasparenti, il che porta a un passaggio verso prodotti di cioccolato gourmet e in piccole quantità. La tendenza alla premiumizzazione è ulteriormente rafforzata dall'interesse per il cacao monorigine, metodi di produzione etici, packaging sofisticati e opzioni regalo esclusive. I marchi artigianali stanno rispondendo a questa domanda concentrandosi sull'artigianalità, sui gusti in edizione limitata e su esperienze sensoriali migliorate rispetto ai prodotti di massa. Ad esempio, nel novembre 2024, Maldon Chocolates, rinomata per i suoi cioccolatini artigianali, ha lanciato un nuovo sito web per offrire direttamente ai consumatori i suoi cioccolatini premium realizzati localmente. Questa piattaforma digitale migliora l'accesso diretto al consumatore, potenzia la narrazione del marchio e supporta opzioni regalo personalizzate, dimostrando come i cioccolatieri artigianali stiano utilizzando l'e-commerce per ampliare il loro raggio d'azione.
Crescita delle alternative al cioccolato vegano e a base vegetale
La crescente domanda di alternative al cioccolato a base vegetale e vegana sta trainando la crescita del mercato del cioccolato nel Regno Unito. La crescente adozione di stili di vita flessibili e vegani, unita alla crescente consapevolezza dell'intolleranza al lattosio e delle problematiche di sostenibilità, sta spingendo i consumatori a optare per opzioni di cioccolato senza lattosio. In risposta, i produttori stanno riformulando i prodotti con sostituti del latte a base vegetale come avena, mandorle e cocco, che imitano la consistenza cremosa del tradizionale cioccolato al latte. I progressi nella tecnologia degli ingredienti hanno migliorato il gusto e la consistenza in bocca, riducendo il divario sensoriale tra cioccolato con e senza lattosio e favorendo una maggiore accettazione da parte dei consumatori. Ad esempio, nel maggio 2025, NOMO ha introdotto due nuove varietà di tavolette di cioccolato nei supermercati del Regno Unito. Una di queste, la barretta Salted Popcorn nel formato da 32 g, presenta un morbido cioccolato senza lattosio combinato con pezzi di mais tostato, offrendo piacere e benefici senza allergeni.
Innovazione nei sapori e nei formati
L'innovazione continua nei gusti e nei formati rimane un importante motore di crescita nel mercato del cioccolato del Regno Unito, poiché i marchi si impegnano a soddisfare le preferenze in continua evoluzione dei consumatori per novità, piacere ed esperienze di gusto premium. I produttori stanno incorporando sempre più infusi di frutta, estratti botanici, texture stratificate ed edizioni limitate stagionali per differenziare i propri prodotti in un ambiente di vendita al dettaglio altamente competitivo. Le innovazioni di formato, come creme ripiene, fondenti, assortimenti in formato bocconcino e confezioni da condividere, supportano ulteriormente gli acquisti d'impulso e le occasioni regalo, ampliando al contempo le opportunità di consumo oltre le tradizionali tavolette e barrette. Ad esempio, nel febbraio 2026, Hames Chocolates, un cioccolatiere britannico con sede nel Lincolnshire, ha introdotto una nuova gamma di creme fondenti al cioccolato fondente. Questa gamma comprende quattro varianti di frutta: creme al cioccolato fondente e lampone, creme al cioccolato fondente e limone, creme all'arancia e creme al cioccolato fondente e mango. Inoltre, la gamma include creme alla menta al cioccolato fondente, realizzate con olio di menta piperita inglese distillato dall'English Black Mitcham.
La domanda stagionale aumenta durante le festività
I picchi di domanda stagionale durante le principali festività rappresentano un importante motore di crescita per il mercato del cioccolato nel Regno Unito. Eventi come Pasqua, Natale, San Valentino e la Festa della Mamma determinano un aumento delle vendite di cioccolato attraverso confezioni a tema, formati innovativi e lanci di prodotti in edizione limitata. I rivenditori dedicano ulteriore spazio sugli scaffali ed espositori promozionali durante questi periodi, incoraggiando gli acquisti d'impulso e il consumo legato ai regali. Le gamme di prodotti stagionali consentono inoltre ai marchi di introdurre gusti innovativi, assortimenti premium e opzioni dietetiche speciali, generando l'interesse dei consumatori e una crescita dei volumi a breve termine. Ad esempio, a febbraio 2024, Moo Free ha ampliato il suo portfolio di cioccolato senza ingredienti con l'ultima collezione pasquale, che includeva due nuovi prodotti. Un'aggiunta degna di nota è stata l'Uovo Sundae alla Fragola, un'innovazione di cioccolato al gusto di fragola nella categoria senza ingredienti. Questo lancio evidenzia come gli eventi stagionali forniscano una piattaforma strategica per l'innovazione di prodotto, in particolare nei segmenti senza allergeni e vegani.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Fluttuazioni dei prezzi del cacao dovute al cambiamento climatico | -1.1% | Nazionale, il Regno Unito dipende interamente dalle importazioni dall'Africa occidentale | A breve termine (≤ 2 anni) |
| Crescenti preoccupazioni per la salute legate al contenuto di zucchero e all'obesità | -0.8% | Nazionale, intensificato dalle normative HFSS e LHF | Medio termine (2-4 anni) |
| Forte concorrenza da parte dei marchi multinazionali | -0.6% | Nazionale, concentrato nei canali supermercati e online | Medio termine (2-4 anni) |
| Pressioni normative sulla sicurezza alimentare | -0.4% | I costi di conformità alla produzione nazionale sono più alti nel sud-est dell'Inghilterra | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Fluttuazioni dei prezzi del cacao dovute al cambiamento climatico
Le fluttuazioni dei prezzi del cacao, causate dai cambiamenti climatici, rappresentano una sfida significativa per il mercato del cioccolato del Regno Unito. La produzione di cacao è concentrata prevalentemente nei paesi dell'Africa occidentale, dove l'aumento delle temperature, le precipitazioni irregolari, le siccità prolungate e l'aumento delle malattie delle colture stanno compromettendo le rese e minando la stabilità dell'offerta. I problemi legati al clima, tra cui il degrado del suolo e le infestazioni parassitarie, hanno ulteriormente esacerbato la volatilità dei prezzi nei mercati globali del cacao, incidendo direttamente sui costi di approvvigionamento delle materie prime per i produttori. Per i produttori di cioccolato del Regno Unito, l'imprevedibilità dei prezzi del cacao esercita una pressione sui margini di profitto, complica gli accordi di approvvigionamento a lungo termine e aumenta la probabilità di riformulazioni o aggiustamenti dei prezzi. I produttori più piccoli e artigianali sono particolarmente a rischio a causa delle loro reti di approvvigionamento limitate e della mancanza di capacità di copertura.
Crescenti preoccupazioni per la salute legate al contenuto di zucchero e all'obesità
Le preoccupazioni per la salute legate al consumo di zucchero e all'obesità stanno frenando la crescita del mercato del cioccolato nel Regno Unito. La crescente consapevolezza pubblica del legame tra assunzione eccessiva di zucchero, aumento di peso e malattie croniche sta influenzando il comportamento d'acquisto dei consumatori, in particolare tra gli individui attenti alla salute. Il cioccolato, in particolare le varietà al latte e bianco, è spesso considerato ricco di zuccheri e calorie, il che porta a una riduzione della frequenza d'acquisto o a uno spostamento verso snack a basso contenuto di zucchero e alternative funzionali. Secondo il governo del Regno Unito, la prevalenza del diabete di tipo 2 tra gli adulti di età pari o superiore a 17 anni in Inghilterra è salita al 7.0% a marzo 2024, rispetto al 6.8% di marzo 2023. [1]Fonte: Governo del Regno Unito, "Profilo del diabete", gov.ukLa crescente incidenza di patologie legate all'alimentazione ha intensificato i controlli normativi, le campagne di sanità pubblica e gli sforzi di riformulazione nel mercato dolciario.
Analisi del segmento
Per tipo di prodotto: il cioccolato fondente guadagna terreno mentre accelera la svolta della salute
Il cioccolato al latte e bianco rappresentavano il 53.63% della quota di mercato totale nel 2025, affermandosi come segmento di prodotto leader. Questa posizione dominante è principalmente attribuita alla diffusa preferenza dei consumatori per profili di gusto morbidi, cremosi e più dolci, che attraggono diverse fasce d'età. Il cioccolato al latte rimane un piacere quotidiano fondamentale, supportato dalla sua ampia disponibilità nei supermercati, nei minimarket e nei discount, oltre che dalla forte fedeltà al marchio sviluppata nel corso di decenni. Il cioccolato bianco, sebbene di dimensioni inferiori rispetto al cioccolato al latte, beneficia di innovazioni di gusto, inclusioni premium ed edizioni limitate stagionali, che ne aumentano l'appeal.
Si prevede che il cioccolato fondente crescerà a un CAGR del 6.03% nel mercato del cioccolato del Regno Unito fino al 2031, diventando il tipo di prodotto in più rapida crescita durante il periodo di previsione. Questa crescita è trainata dalla crescente preferenza dei consumatori per un maggiore contenuto di cacao, formulazioni a ridotto contenuto di zucchero e i benefici per la salute percepiti del cioccolato fondente, come le proprietà antiossidanti e il minor livello di dolcezza. Le tendenze alla premiumizzazione e la domanda di ingredienti di provenienza etica stanno ulteriormente supportando l'espansione del segmento. Ad esempio, a gennaio 2024, KitKat ha reintrodotto la sua variante Fondente al 70% nel Regno Unito per un periodo limitato. La tavoletta da quattro dita è realizzata con massa di cacao proveniente da famiglie che partecipano al programma Cocoa Income Accelerator di Nestlé, a sottolineare l'impegno del marchio per un approvvigionamento responsabile e il miglioramento delle condizioni di vita degli agricoltori.
Per forma: le tavolette dominano, ma i regali alimentano le praline
Nel 2025, tavolette e barrette hanno rappresentato il 64.91% delle vendite totali di cioccolato in formato standard nel mercato del cioccolato del Regno Unito, affermandosi come la categoria leader. Questa posizione dominante è attribuita alla forte familiarità dei consumatori, alla praticità del porzionamento e all'ampia disponibilità presso supermercati, minimarket e discount. Questi formati soddisfano sia il consumo individuale quotidiano che le occasioni di condivisione, grazie a una varietà di formati che vanno dalle porzioni monodose ai grandi blocchi da condividere in famiglia. Inoltre, tavolette e barrette favoriscono un'ampia innovazione di prodotto, inclusi i centri ripieni, le varianti fondenti ad alto contenuto di cacao e i lanci stagionali in edizione limitata. Le barrette rappresentano anche il formato principale per le gamme di cioccolato premium, biologico e di origine etica, migliorandone la presenza e la visibilità sugli scaffali.
Si prevede che praline e tartufi cresceranno a un CAGR del 5.82% nel mercato del cioccolato del Regno Unito fino al 2031, rendendoli uno dei formati premium in più rapida crescita. Questa crescita è trainata dalla crescente domanda di prodotti di cioccolato raffinati, artigianali e ideali come regalo. I consumatori mostrano una preferenza per assortimenti di cioccolato premium in scatola, ripieni di lusso e combinazioni di sapori sofisticate come caramello salato, pralinato alla nocciola, ganache allo champagne e infusi esotici. Inoltre, il crescente interesse per i cioccolatini artigianali e di provenienza etica ha rafforzato l'attrattiva delle piccole cioccolaterie e dei marchi di vendita al dettaglio di fascia alta.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fascia di prezzo: il modello Premium supera la massa nonostante i venti contrari economici
Nel 2025, le offerte per il mercato di massa rappresentavano il 68.09% della quota di mercato totale, mantenendo una posizione dominante all'interno della categoria. La forza di questo segmento è attribuita all'elevata penetrazione nelle famiglie, all'accessibilità economica e alla distribuzione capillare in supermercati, minimarket, discount e canali di vendita al dettaglio d'impulso. I prodotti tipici di questa categoria includono compresse standard, linee di conteggio, bustine da condividere e novità stagionali, rivolte al consumo abituale piuttosto che a regali di lusso. Il segmento beneficia di una forte riconoscibilità del marchio, della visibilità promozionale e di frequenti rotazioni di prodotto, come estensioni di gusti e lanci di edizioni limitate. Inoltre, gli acquisti d'impulso alle casse e i formati multipack per il consumo familiare contribuiscono alla stabilità dei volumi all'interno di questa fascia di prezzo.
Si prevede che il cioccolato premium crescerà a un CAGR del 6.45% fino al 2031 nel mercato del cioccolato del Regno Unito, diventando il segmento di prezzo in più rapida crescita durante il periodo di previsione. Questa crescita è trainata dalla crescente domanda da parte dei consumatori di ingredienti di alta qualità, lavorazione artigianale, cacao monorigine ed esperienze di gusto migliorate. Il cioccolato premium è sempre più associato al piacere e al consumo esperienziale, supportato da confezioni raffinate e da forti narrazioni di sostenibilità. Nell'ottobre 2025, Valrhona ha lanciato la sua ultima gamma di cioccolato premium sul mercato del Regno Unito. Ogni pezzo della collezione di lusso di produzione francese presenta un equilibrio tra consistenza croccante, intenso pralinato al pistacchio e cioccolato al latte setoso, rafforzando la reputazione del marchio per i sapori sofisticati e l'eccellenza culinaria.
Per tipo di ingrediente: i prodotti a base vegetale guadagnano terreno mentre i latticini dominano
Nel 2025, il cioccolato a base di latte rappresentava l'80.09% della quota di mercato totale del cioccolato nel Regno Unito, affermandosi come la categoria di ingredienti leader. Questa posizione dominante è attribuita alla diffusa popolarità dei prodotti al cioccolato al latte, che utilizzano ampiamente componenti lattiero-caseari come latte in polvere, latte condensato e grasso butirrico per ottenere una consistenza cremosa e una consistenza morbida al palato. Il segmento beneficia della consolidata preferenza dei consumatori per i profili aromatici tradizionali, della forte fedeltà al marchio e dell'ampia disponibilità nei canali di vendita al dettaglio. Inoltre, il cioccolato a base di latte è un componente chiave in prodotti premium come praline, tartufi e confezioni regalo, dove consistenza e ricchezza sono attributi essenziali.
Si prevede che le alternative vegetali al cioccolato cresceranno a un CAGR del 6.11% fino al 2031 nel mercato del cioccolato del Regno Unito, diventando il segmento di ingredienti in più rapida crescita durante il periodo di previsione. Questa crescita è trainata principalmente dalla crescente adozione di diete vegane, senza lattosio e senza latticini, unita a una maggiore consapevolezza della sostenibilità ambientale e delle preoccupazioni relative al benessere degli animali. I produttori stanno riformulando i prodotti con sostituti del latte a base vegetale come avena, mandorle, cocco e riso per replicare la consistenza cremosa tradizionalmente associata al cioccolato al latte. Il segmento sta inoltre beneficiando di progressi nel miglioramento del gusto e della consistenza, di una migliore funzionalità degli ingredienti e di una maggiore visibilità al dettaglio.
Per categoria: Sfide artigianali di origine singola Scala convenzionale
Nel 2025, il cioccolato convenzionale rappresentava il 65.45% della quota di mercato totale del cioccolato nel Regno Unito, mantenendo la sua posizione di categoria leader. Il suo predominio è attribuito all'ampia disponibilità del prodotto, alla consolidata presenza del marchio e alla forte penetrazione nei supermercati, nei minimarket e nei discount. Questa categoria comprende i prodotti di cioccolato al latte, fondente e bianco più diffusi, realizzati con pratiche di approvvigionamento del cacao standard e destinati al consumo quotidiano. Il cioccolato convenzionale beneficia di forti attività promozionali, formati multipack, posizionamenti d'impulso e lanci stagionali, che generano elevati volumi di vendita. Inoltre, offre diverse estensioni di gusti e innovazioni di formato, mantenendo prezzi competitivi nei canali del mercato di massa.
Si prevede che il cioccolato monorigine crescerà a un CAGR del 6.76% fino al 2031 nel mercato del cioccolato del Regno Unito, rendendolo una delle categorie di nicchia in più rapida crescita. Questa crescita è trainata dal crescente interesse dei consumatori per la provenienza del cacao, la tracciabilità e i profili aromatici distintivi associati a specifiche regioni di coltivazione. I prodotti monorigine attraggono fortemente i consumatori premium ed eticamente consapevoli che danno priorità alla trasparenza, alle credenziali di sostenibilità e alla differenziazione del gusto basata sul terroir. Nel giugno 2024, Love Cocoa ha introdotto due nuovi prodotti nel suo portfolio: una tavoletta di cioccolato biondo al 35% e una ricca tavoletta di cioccolato fondente all'85%. Entrambe le tavolette sono realizzate con cacao monorigine colombiano proveniente da fonti sostenibili, a sottolineare l'impegno del marchio per l'approvvigionamento etico e l'autenticità del sapore. Tali innovazioni di prodotto dimostrano come i marchi stiano sfruttando la narrazione delle origini e la differenziazione dell'elevato contenuto di cacao per soddisfare la domanda dei consumatori premium.
Per canale di distribuzione: i supermercati reggono, ma l'online cresce
Nel 2025, supermercati e ipermercati rappresentavano il 68.65% della quota di distribuzione totale nel mercato del cioccolato del Regno Unito, mantenendo la loro posizione di canale leader nella vendita al dettaglio. L'ottima performance di questo segmento è attribuibile all'ampia allocazione dello spazio a scaffale, all'assortimento diversificato di prodotti in diverse fasce di prezzo e all'elevato traffico pedonale. Questi rivenditori di grande formato offrono ai consumatori l'accesso a prodotti di cioccolato di massa, premium, a marchio privato, stagionali e speciali in un unico punto vendita, soddisfacendo sia gli acquisti programmati che quelli d'impulso. Strategie promozionali, tra cui sconti sui prezzi, offerte multipack, espositori di fine corsia e merchandising stagionale, rafforzano ulteriormente il predominio del canale. Inoltre, supermercati e ipermercati svolgono un ruolo significativo nell'introduzione di nuove innovazioni di prodotto e varianti in edizione limitata, offrendo ai marchi un'elevata visibilità e una portata nazionale.
Si prevede che la vendita al dettaglio online crescerà a un CAGR del 7.05% fino al 2031, diventando il canale di distribuzione in più rapida crescita nel mercato del cioccolato del Regno Unito durante il periodo di previsione. Questa crescita è trainata dalla crescente adozione dello shopping digitale, da comportamenti di acquisto orientati alla praticità, da modelli di abbonamento regalo e da strategie di vendita diretta al consumatore adottate sia dai cioccolatieri premium che dai marchi tradizionali. Secondo l'Unione Internazionale delle Telecomunicazioni (ITU), il 95.5% degli individui nel Regno Unito utilizzava Internet nel 2024, a dimostrazione dell'elevato livello di penetrazione digitale del Paese. [2]Fonte: Unione Internazionale delle Telecomunicazioni (ITU), "Regno Unito", datahub.itu.intQuesto diffuso accesso a Internet sostiene la crescita delle piattaforme di e-commerce di generi alimentari, dei siti web di proprietà dei marchi e dei mercati online, accelerando così le vendite di cioccolato online.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Il mercato del cioccolato nel Regno Unito presenta dinamiche regionali distinte, con Galles, Scozia e Inghilterra sudorientale che influenzano significativamente le tendenze di premiumizzazione. Il Galles si è affermato come attore chiave nel segmento del cioccolato premium, trainato dalla crescente domanda dei consumatori di prodotti artigianali e di alta qualità. Secondo il governo del Galles, la regione aveva una popolazione stimata di circa 3,187,000 abitanti nel 2024, fornendo una base di consumatori stabile per l'offerta di cioccolato premium e speciale. [3]Fonte: Governo del Galles, "Stime di metà anno della popolazione", gov.walesInoltre, in Galles si sta diffondendo una crescente preferenza per i prodotti a base di cioccolato di provenienza etica, biologici e di ispirazione locale, in linea con le tendenze più ampie in materia di sostenibilità e provenienza in tutto il Regno Unito.
Anche la Scozia rappresenta un solido mercato regionale, in particolare per i cioccolatini in scatola di alta qualità e gli assortimenti regalo. Questa crescita è sostenuta dal turismo, dai negozi di dolciumi specializzati e dai marchi tradizionali. Centri urbani come Edimburgo e Glasgow contribuiscono in modo significativo alle vendite al dettaglio di cioccolato attraverso grandi magazzini, supermercati e piccole cioccolaterie. Al contrario, il Sud-Est dell'Inghilterra, compresa Londra, funge da polo centrale per la premiumizzazione grazie alla sua maggiore esposizione a marchi globali, alla presenza di negozi di lusso e al lancio di prodotti innovativi. La concentrazione nella regione di catene di vendita al dettaglio di fascia alta e di piccole cioccolaterie specializzate sostiene la crescita sostenuta delle categorie del cioccolato monorigine e artigianale.
Oltre a queste regioni, altre grandi città del Regno Unito, come Manchester, Birmingham, Leeds e Bristol, svolgono un ruolo fondamentale nel guidare il consumo di cioccolato sia di massa che di alta gamma. L'Inghilterra settentrionale e le Midlands continuano a registrare una forte domanda di tavolette, barrette e assortimenti stagionali di largo consumo, principalmente attraverso i canali di distribuzione gestiti dai supermercati. Nel frattempo, la riqualificazione urbana e l'evoluzione del panorama commerciale stanno gradualmente aumentando la penetrazione di prodotti di cioccolato premium e speciali in queste aree.
Panorama competitivo
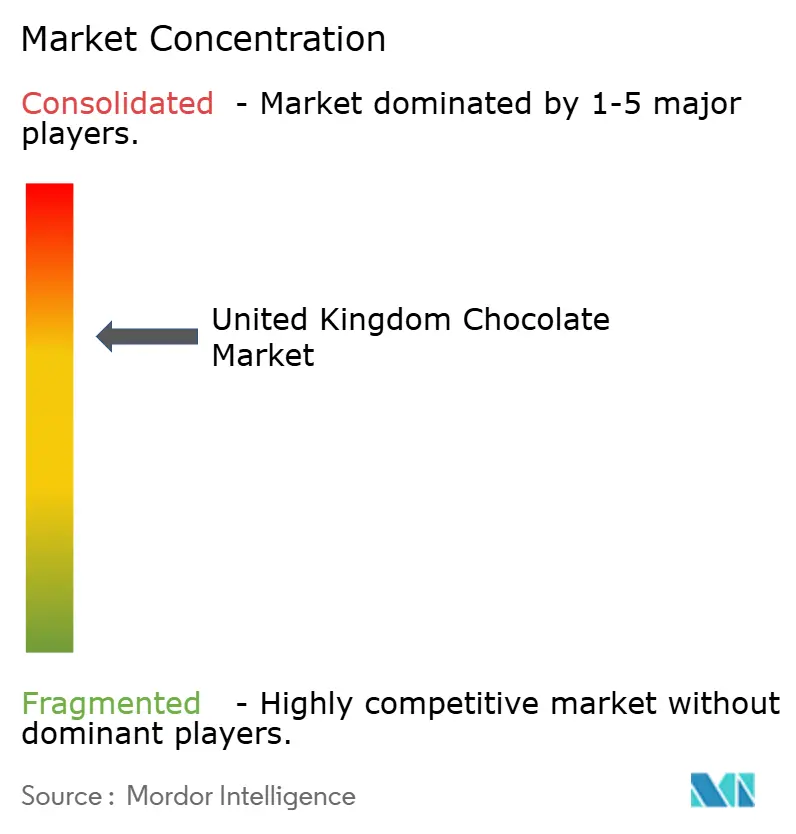
Il mercato del cioccolato nel Regno Unito è moderatamente concentrato, caratterizzato da un mix di leader multinazionali del settore dolciario e operatori premium emergenti che competono su diverse fasce di prezzo e formati di prodotto. Aziende chiave, tra cui Mars, Incorporated, Ferrero International SpA, Nestlé SA, Chocoladefabriken Lindt & Sprüngli AG e Mondelēz International Inc., detengono una quota di mercato significativa. Queste aziende sfruttano ampi portafogli di marchi, solide reti di distribuzione al dettaglio e una continua innovazione di prodotto per mantenere la propria posizione di mercato. Competono nelle categorie mass-market, premium, stagionali e gifting, utilizzando un solido valore di marca e strategie promozionali per assicurarsi spazio sugli scaffali di supermercati e ipermercati.
L'innovazione del packaging è un fattore critico per la differenziazione competitiva, soprattutto ora che la sostenibilità e l'aspetto estetico premium stanno diventando sempre più importanti. Ad esempio, nel luglio 2025, Cadbury Bournville ha lanciato nuove tavolette di cioccolato accompagnate da un audace restyling del packaging, rafforzando il posizionamento del suo cioccolato fondente premium e migliorandone la visibilità a scaffale. I marchi leader stanno adottando sempre più materiali riciclabili, formati a ridotto contenuto di plastica e design visivi modernizzati per soddisfare le aspettative dei consumatori in continua evoluzione. Il packaging funge anche da mezzo narrativo, sottolineando l'origine del cacao, gli impegni di approvvigionamento etico e la differenziazione dei sapori.
Nonostante la forte concorrenza di marchi multinazionali affermati, i segmenti di nicchia offrono opportunità di crescita. I prodotti al cioccolato senza allergeni, senza latticini e funzionali, arricchiti con proteine, fibre o formulazioni a ridotto contenuto di zuccheri, mostrano un potenziale significativo. I marchi artigianali più piccoli e le aziende concorrenti stanno colmando queste lacune rivolgendosi a consumatori attenti alla salute, vegani ed eticamente orientati. Con il continuo spostamento delle preferenze dei consumatori verso sostenibilità, benessere e piacere premium, si prevede un aumento dell'intensità competitiva. Questa tendenza probabilmente stimolerà ulteriori innovazioni nella formulazione dei prodotti, nel packaging e nel posizionamento dei marchi nel mercato del cioccolato del Regno Unito.
Leader del settore del cioccolato nel Regno Unito
-
Marte, incorporata
-
Ferrero International SpA
-
Nestlé SA
-
Fabbrica di cioccolato Lindt & Sprüngli AG
-
Mondelēz International Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Gennaio 2026: Milkybar, marchio di proprietà di Nestlé, ha lanciato nel Regno Unito un nuovo prodotto al cioccolato bianco. La nuova offerta è realizzata con latte intero, contiene cacao certificato Rainforest Alliance ed è priva di aromi artificiali.
- Gennaio 2026: Ferrero ha reintrodotto Kinder Bueno Dark nel Regno Unito. Questo amato dolcetto presenta l'iconica cialda croccante di Kinder Bueno e un ripieno cremoso alla nocciola, il tutto racchiuso in un ricco cioccolato fondente.
- Aprile 2025: Reese's lancia la sua Peanut Butter White Bar, che unisce l'iconico ripieno al burro d'arachidi con una copertura al cioccolato bianco. Questa barretta da 90 grammi presenta le tipiche creste delle Reese's Peanut Butter Cups.
- Marzo 2025: Lindt & Sprüngli ha inaugurato il suo ultimo flagship store a Londra, proprio sotto le famose luci di Piccadilly. Il negozio offre le offerte dei Maîtres Chocolatiers Lindt, un Lindt Choco Barista, oltre a una selezione di regali, souvenir e molto altro.
Ambito del rapporto sul mercato del cioccolato nel Regno Unito
Il mercato del cioccolato comprende il settore coinvolto nella produzione, distribuzione e vendita di prodotti a base di cioccolato derivati dalle fave di cacao. Il mercato del cioccolato del Regno Unito è segmentato per tipologia di prodotto, forma, fascia di prezzo, tipo di ingrediente, categoria e canale di distribuzione. In base alla tipologia di prodotto, cioccolato fondente, al latte e bianco. In base alla forma, il mercato è segmentato in tavolette e barrette, blocchi stampati, praline e tartufi e altre forme. In base alla fascia di prezzo, il mercato è segmentato in mass e premium. In base alla tipologia di ingrediente, il mercato è segmentato in a base di latte e a base vegetale. In base alla categoria, il mercato è segmentato in cioccolato monorigine e cioccolato convenzionale. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, negozi al dettaglio online, minimarket e altri canali di distribuzione. In base all'area geografica, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. Il rapporto fornisce dimensioni e previsioni di mercato sia in valore (USD) che in volume (unità) per tutti i segmenti menzionati.
| Cioccolato Fondente |
| Cioccolato al Latte e Bianco |
| Compresse e Barrette |
| Blocchi stampati |
| Praline e Tartufi |
| Altre forme |
| Massa |
| Premium |
| A base di latte |
| a base vegetale |
| Cioccolato monorigine |
| Cioccolato convenzionale |
| Supermercati / Ipermercati |
| Negozi al dettaglio online |
| Minimarket |
| Altri canali di distribuzione |
| Per tipo di prodotto | Cioccolato Fondente |
| Cioccolato al Latte e Bianco | |
| Per modulo | Compresse e Barrette |
| Blocchi stampati | |
| Praline e Tartufi | |
| Altre forme | |
| Per fascia di prezzo | Massa |
| Premium | |
| Per tipo di ingrediente | A base di latte |
| a base vegetale | |
| Per Categoria | Cioccolato monorigine |
| Cioccolato convenzionale | |
| Per canale di distribuzione | Supermercati / Ipermercati |
| Negozi al dettaglio online | |
| Minimarket | |
| Altri canali di distribuzione |
Definizione del mercato
- Cioccolato al Latte e Bianco - Il cioccolato al latte è un cioccolato solido a base di latte (sotto forma di latte in polvere, latte liquido o latte condensato) e cacao solido. Il cioccolato bianco è fatto con burro di cacao e latte e non contiene alcun tipo di cacao solido. L'ambito comprende cioccolatini normali, varianti a basso contenuto di zucchero e senza zucchero
- Caramelle & Torroncini - Le caramelle toffee includono caramelle dure, gommose e piccole o da un boccone, commercializzate con etichette come caramelle toffee o dolciumi simili alle caramelle toffee. Il torrone è un dolce gommoso con mandorle, zucchero e albume come ingrediente base; ed ha avuto origine in Europa e nei paesi del Medio Oriente.
- Barrette ai cereali - Uno spuntino composto da cereali da colazione compressi a forma di barretta e tenuti insieme da una forma di adesivo commestibile. Nel campo di applicazione rientrano le barrette a base di cereali come riso, avena, mais, ecc. mescolati con uno sciroppo legante. Questi includono anche prodotti etichettati come barrette di cereali, barrette di cereali o barrette di cereali.
- Gomma da masticare - Si tratta di un preparato da masticare, solitamente a base di chicle aromatizzato e zuccherato o sostituti come l'acetato di polivinile. I tipi di gomme da masticare inclusi nell'ambito di applicazione sono gomme da masticare con zucchero e gomme da masticare senza zucchero
| Parola chiave | Definizione |
|---|---|
| Cioccolato Fondente | Il cioccolato fondente è una forma di cioccolato contenente cacao solido e burro di cacao senza latte. |
| White Chocolate | Il cioccolato bianco è il tipo di cioccolato contenente la percentuale più alta di solidi del latte, in genere intorno o oltre il 30%. |
| Cioccolato al latte | Il cioccolato al latte è composto da cioccolato fondente con un basso contenuto di cacao e un contenuto di zucchero più elevato, oltre a un prodotto a base di latte. |
| Caramella | Una caramella a base di zucchero e sciroppo di mais bolliti senza cristallizzare. |
| Toffees | Un dolce duro, gommoso, spesso marrone, fatto con zucchero bollito con burro. |
| Torroni | Una caramella gommosa o fragile contenente mandorle o altra frutta secca e talvolta frutta. |
| Barretta di cereali | Una barretta ai cereali è un prodotto alimentare a forma di barretta, ottenuto dalla spremitura di cereali e solitamente frutta o bacche essiccate, che nella maggior parte dei casi sono tenuti insieme dallo sciroppo di glucosio. |
| Barretta proteica | Le barrette proteiche sono barrette nutrizionali che contengono un'elevata percentuale di proteine rispetto a carboidrati/grassi. |
| Barretta con frutta e noci | Questi sono spesso basati su datteri con altre aggiunte di frutta secca e noci e, in alcuni casi, aromi. |
| NCA | La National Confectioners Association è un'organizzazione commerciale americana che promuove cioccolato, caramelle, gomme da masticare e mentine e le aziende che producono queste prelibatezze. |
| CGMP | Le attuali buone pratiche di produzione sono quelle conformi alle linee guida raccomandate dalle agenzie competenti. |
| Alimenti non standardizzati | Gli alimenti non standardizzati sono quelli che non hanno uno standard di identità o che si discostano in qualsiasi modo da uno standard prescritto. |
| GI | L'indice glicemico (IG) è un modo per classificare gli alimenti contenenti carboidrati in base alla lentezza o alla rapidità con cui vengono digeriti e all'aumento dei livelli di glucosio nel sangue in un periodo di tempo |
| Latte scremato in polvere | Il latte scremato in polvere si ottiene rimuovendo l'acqua dal latte scremato pastorizzato mediante essiccazione a spruzzo. |
| Flavanoli | I flavanoli sono un gruppo di composti presenti nel cacao, nel tè, nelle mele e in molti altri alimenti e bevande a base vegetale. |
| WPC | Concentrato di proteine del siero di latte - la sostanza ottenuta dalla rimozione di sufficienti costituenti non proteici dal siero di latte pastorizzato in modo che il prodotto secco finito contenga più del 25% di proteine. |
| LDL | Lipoproteine a bassa densità: il colesterolo cattivo |
| HDL | Lipoproteine ad alta densità: il colesterolo buono |
| BHT | l'idrossitoluene butilato è una sostanza chimica prodotta in laboratorio che viene aggiunta agli alimenti come conservante. |
| Carragenina | La carragenina è un additivo utilizzato per addensare, emulsionare e conservare cibi e bevande. |
| Forma libera | Non contiene determinati ingredienti, come glutine, latticini o zucchero. |
| Burro di cacao | È una sostanza grassa ottenuta dalle fave di cacao, utilizzata nella fabbricazione di dolciumi. |
| Pastelli | Un tipo di caramella brasiliana a base di zucchero, uova e latte. |
| Confetti | Caramelle piccole e rotonde ricoperte da un guscio di zucchero duro |
| CHOPRABISCO | Associazione reale belga dell'industria del cioccolato, delle praline, dei biscotti e dei dolciumi: un'associazione commerciale che rappresenta l'industria belga del cioccolato. |
| Direttiva Europea 2000/13 | Una direttiva dell’Unione Europea che regola l’etichettatura dei prodotti alimentari |
| Kakao-Verordnung | L'ordinanza tedesca sul cioccolato, un insieme di norme che definiscono cosa può essere etichettato come "cioccolato" in Germania. |
| FASF | Agenzia federale per la sicurezza della catena alimentare |
| Pectina | Una sostanza naturale derivata da frutta e verdura. Viene utilizzato in pasticceria per creare una consistenza gelatinosa. |
| zuccheri invertiti | Un tipo di zucchero composto da glucosio e fruttosio. |
| Emulsionatore | Una sostanza che aiuta a mescolarsi a liquidi che non si mescolano insieme. |
| Gli antociani | Un tipo di flavonoide responsabile dei colori rosso, viola e blu dei dolciumi. |
| Alimenti funzionali | Alimenti che sono stati modificati per fornire ulteriori benefici per la salute oltre alla nutrizione di base. |
| Certificato Kosher | Questa certificazione verifica che gli ingredienti, il processo di produzione compresi tutti i macchinari e/o il processo di servizio alimentare siano conformi agli standard della legge alimentare ebraica |
| Estratto di radice di cicoria | Un estratto naturale dalla radice di cicoria che è una buona fonte di fibre, calcio, fosforo e acido folico |
| RDD | Dose giornaliera consigliata |
| Gummies | Una caramella gommosa a base di gelatina spesso aromatizzata alla frutta. |
| nutraceutici | Integratori alimentari o dietetici che si ritiene abbiano benefici per la salute. |
| Barrette energetiche | Le barrette snack ad alto contenuto di carboidrati e calorie sono progettate per fornire energia mentre sei in movimento. |
| BFSO | Organizzazione belga per la sicurezza alimentare per la catena alimentare. |
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: identificare le variabili chiave: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione del mercato e sulla base di queste variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione per ciascun paese.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati in base a livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report sindacati, incarichi di consulenza personalizzati, database e piattaforme di abbonamento




