

Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Anno base per la stima | 2026 |
| Periodo dei dati di previsione | 2027 - 2032 |
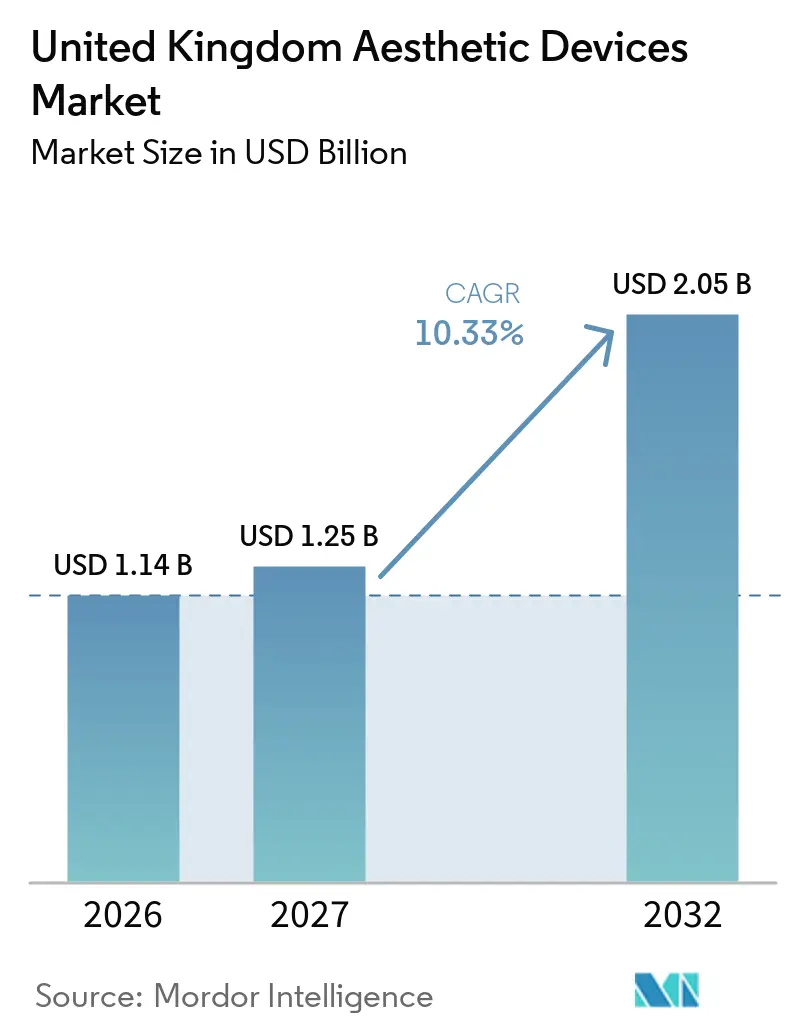
| Dimensione del mercato (2027) | 1.25 miliardo di dollari |
| Dimensione del mercato (2032) | 2.05 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 10.33% CAGR |
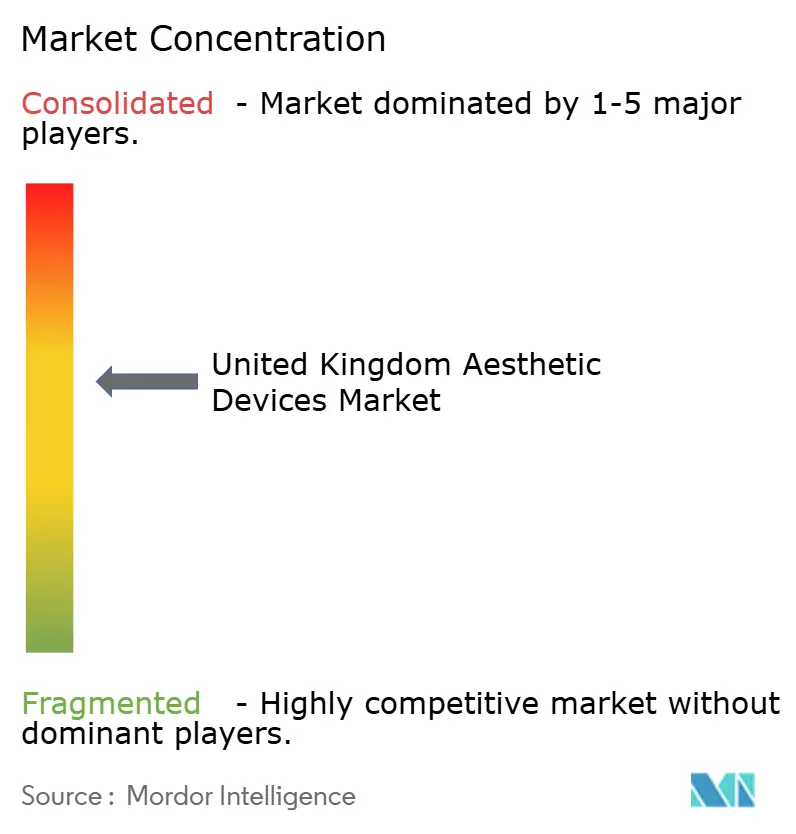
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei dispositivi estetici nel Regno Unito di Mordor Intelligence
The United Kingdom Aesthetic Devices Market size is expected to grow from USD 1.14 billion in 2026 to USD 1.25 billion in 2027 and is forecast to reach USD 2.05 billion by 2032 at 10.33% CAGR over 2027-2032.
Una svolta costante verso procedure minimamente invasive e non invasive, rapidi aggiornamenti che integrano laser, radiofrequenza e ultrasuoni in un'unica console e l'avvento di strumenti LED e microcorrenti per uso domestico mantengono il mercato dei dispositivi estetici del Regno Unito su un percorso di crescita a due cifre. La chiarezza normativa, attraverso le approvazioni della Medicines and Healthcare Products Regulatory Agency (MHRA) e le imminenti norme sulle licenze non chirurgiche, ha ridotto le importazioni dal mercato grigio, offrendo ai produttori pienamente conformi un accesso più chiaro a cliniche e centri benessere. Gli operatori privati beneficiano anche del regime di selezione dei fornitori del Servizio Sanitario Nazionale (NHS), che esternalizza trattamenti laser selezionati e fornisce un flusso di pazienti prevedibile durante i periodi estivi, tradizionalmente lenti. Nel frattempo, l'aumento delle liste d'attesa per le cure di gender affirming e le complicazioni legate al turismo medico hanno accresciuto la consapevolezza dei consumatori sui dispositivi registrati presso la MHRA, incoraggiando la spesa interna.
Punti chiave del rapporto
- Per prodotto, le piattaforme basate sull'energia hanno registrato un fatturato del 41.32% nel 2026, mentre si prevede che i dispositivi thread-lift cresceranno a un CAGR del 12.52% fino al 2032.
- Per applicazione, il rimodellamento del viso e il ringiovanimento della pelle hanno rappresentato il 36.64% delle vendite del 2026; si prevede che la rimozione di tatuaggi e cicatrici registrerà un CAGR del 13.24% entro il 2032.
- In base all'invasività della procedura, le soluzioni non invasive hanno rappresentato il 56.12% della domanda nel 2026, mentre i sistemi minimamente invasivi sono sulla buona strada per un CAGR del 14.32% durante il periodo di previsione.
- Per quanto riguarda l'utente finale, le cliniche dermatologiche e cosmetiche hanno contribuito per il 44.21% alla spesa del 2026, mentre si prevede che le strutture per uso domestico cresceranno a un CAGR del 12.46% entro il 2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei dispositivi estetici nel Regno Unito
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di procedure cosmetiche minimamente invasive | + 2.1% | Nazionale, concentrato nelle aree metropolitane di Londra, Manchester e Birmingham | A breve termine (≤ 2 anni) |
| Invecchiamento della popolazione con reddito discrezionale più elevato | + 1.8% | Nazionale, con una spesa elevata nel sud-est dell'Inghilterra, Edimburgo, Bristol | Medio termine (2-4 anni) |
| Rapidi aggiornamenti tecnologici nei dispositivi basati sull'energia | + 1.6% | Adozione nazionale e precoce nei centri specialistici di dermatologia (Harley Street, Manchester) | A breve termine (≤ 2 anni) |
| Espansione di cliniche cosmetiche e centri benessere medici | + 1.4% | Crescita nazionale accelerata a Sheffield, Belfast, Glasgow | Medio termine (2-4 anni) |
| Esternalizzazione dei servizi laser estetici da parte del Servizio Sanitario Nazionale | + 1.2% | Progetti pilota focalizzati sull'Inghilterra nei trust del Servizio Sanitario Nazionale delle Midlands e del Nord Ovest | A lungo termine (≥ 4 anni) |
| Crescita delle esigenze di modellamento del corpo che affermino il genere | + 0.9% | Nazionale, concentrato nei centri urbani con cliniche specializzate in genere | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di procedure cosmetiche minimamente invasive
I consumatori continuano a preferire trattamenti che evitano l'anestesia generale, producono cicatrici minime o nulle e consentono la dimissione in giornata. La BAAPS ha segnalato un aumento del 5% dei volumi non chirurgici nel 2024, trainato da protocolli che combinano il microneedling a radiofrequenza con il plasma ricco di piastrine per il rimodellamento del collagene senza incisioni. [1] British Association of Aesthetic Plastic Surgeons Staff, “BAAPS Audit 2024,” BAAPS, baaps.org.uk La tecnologia del lifting con fili è emblematica di questo cambiamento; le linee guida della Care Quality Commission ora richiedono la registrazione chirurgica, eliminando i fornitori scarsamente formati e aumentando la fiducia del pubblico. Dal 2016, l'Association of PDO Thread Practitioners ha certificato più di 640 clinici, standardizzando la tecnica e riducendo i tassi di complicanze. I piani combinati che uniscono suture riassorbibili con filler o polinucleotidi possono estendere i risultati visibili oltre i 30 mesi, migliorando i tassi di fidelizzazione della clinica.
Invecchiamento della popolazione con reddito discrezionale più elevato
Gli individui di età compresa tra 50 e 64 anni possiedono una ricchezza familiare mediana superiore a 500,000 sterline, posizionandosi come il motore finanziario del mercato dei dispositivi estetici del Regno Unito. [2] Emily Jones, “Household Wealth Statistics 2024,” Office for National Statistics, ons.gov.uk Molti preferiscono sessioni di radiofrequenza o ultrasuoni focalizzati ad alta intensità in studio rispetto a un intervento chirurgico singolo, apprezzando i tempi di recupero minimi e i risultati dall'aspetto naturale. ELITE iQ PRO di Cynosure, introdotto nel 2024, riduce la durata della sessione di un terzo ma offre una maggiore fluenza, risultando attraente per i professionisti impegnati. Le regolazioni del lettore di melanina in tempo reale ampliano l'idoneità ai tipi di pelle Fitzpatrick IV-VI, ampliando la base demografica del mercato.
Rapidi aggiornamenti tecnologici nei dispositivi basati sull'energia
I produttori di dispositivi integrano sempre più spesso diverse fonti di energia, come laser, radiofrequenza, ultrasuoni e stimolazione muscolare elettromagnetica, in postazioni di lavoro modulari che riducono l'esborso di capitale e ampliano al contempo i menu di trattamento. Il sistema a doppia lunghezza d'onda LightSheer QUATTRO di Lumenis riduce i piani di epilazione da un massimo di 10 sedute a un minimo di 6, diminuendo i costi variabili per paziente. [3] Lumenis, “LightSheer QUATTRO Dual-Wavelength Platform,” Lumenis, lumenis.com Emface Submentum di BTL combina il calore RF sincronizzato con la stimolazione muscolare per trattare il grasso sottomentale in meno di 20 minuti. IgniteRF di InMode integra il microneedling e il riscaldamento superficiale, offrendo alle cliniche un'unica piattaforma per cicatrici da acne, smagliature e lassità cutanea, il tutto evitando lunghi tempi di inattività dovuti alla CO2.
Espansione di cliniche cosmetiche e centri benessere medici
Le città secondarie con prezzi immobiliari più bassi ma redditi disponibili solidi stanno attirando investimenti nelle cliniche. Sk:n Clinics ha investito 500,000 sterline nell'apertura a Belfast nel luglio 2025, inaugurando servizi di epilazione a energia e body contouring in uno spazio di 2,000 metri quadrati. Il Wellness Space di Sheffield è stato lanciato nella primavera del 2025, concentrandosi su iniettabili polinucleotidici per i professionisti dello Yorkshire. L'acquisizione di Sk:n e Harley Medical Group da parte di Lorena Cosmetics ha creato una rete di 30 centri che offre servizi di estetica e correzione della vista con Optical Express, riducendo i margini di profitto per i dermatologi indipendenti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi rigorosi di conformità a MHRA e EU-MDR | -1.3% | Onere nazionale sproporzionato per gli importatori di dispositivi di piccole e medie dimensioni | A breve termine (≤ 2 anni) |
| Elevati costi di trattamento per i consumatori | -1.1% | Nazionale, acuto nelle regioni con reddito familiare inferiore alla media (Nord-Est, Galles) | Medio termine (2-4 anni) |
| Controllo della sostenibilità e della rielaborazione | -0.7% | Focus normativo nazionale sulla riduzione dei rifiuti di dispositivi monouso | A lungo termine (≥ 4 anni) |
| Reazione negativa sui social media per "look naturale" | -0.6% | Nazionale, più forte tra la generazione Z (18-27 anni) | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi rigorosi di conformità a MHRA e EU-MDR
Produttori e importatori devono ora nominare Persone Responsabili del Regno Unito, presentare fascicoli tecnici esaustivi e svolgere una sorveglianza annuale post-commercializzazione per soddisfare le normative MHRA e EU-MDR. I fornitori più piccoli devono affrontare fatture annuali per la conformità comprese tra 50,000 e 150,000 GBP, il che spesso comporta tagli al portafoglio o uscite dal mercato. Le nuove linee guida sulla sostenibilità aggiungono valutazioni di impatto ambientale per gli applicatori monouso, allungando i tempi di approvazione fino a un anno.
Elevati costi di trattamento per i consumatori
I pacchetti di epilazione laser costano tra 800 e 2,500 sterline, i lifting con fili tra 1,200 e 3,000 sterline e le sedute di rassodamento cutaneo con radiofrequenza tra 300 e 800 sterline. Con un rimborso irrisorio da parte del Servizio Sanitario Nazionale, molte famiglie che vivono al di fuori dei corridoi più abbienti rimandano le spese estetiche. I piani di finanziamento aiutano a ripartire i costi, ma i premi sui prestiti con un TAEG del 9-15% possono aggiungere il 30% al conto finale. I costi delle complicazioni derivanti da interventi chirurgici effettuati all'estero – il Servizio Sanitario Nazionale ha speso 110,690 sterline nel 2024 – generano un certo slancio verso l'acquisto locale, ma il prezzo continua a frenare la penetrazione nelle regioni a basso reddito.
Analisi del segmento
Per prodotto: le piattaforme energetiche dominano, i sollevamenti a filo aumentano
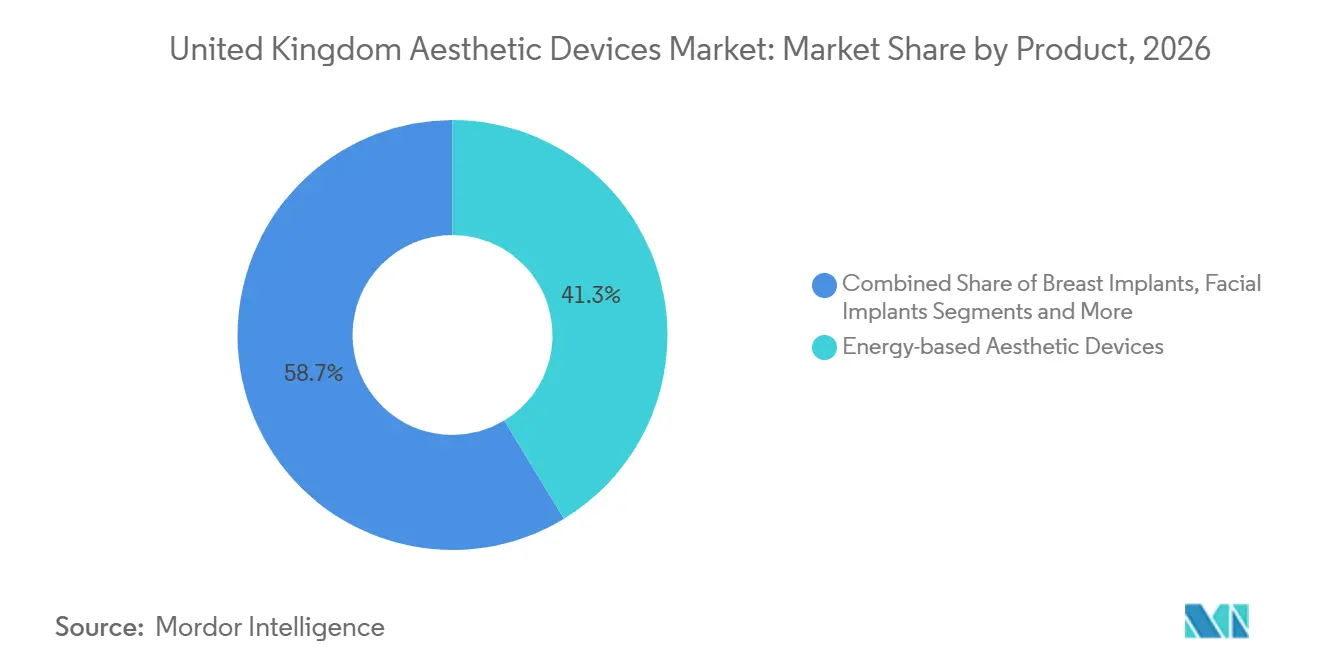
Le piattaforme basate sull'energia hanno controllato il 41.32% del fatturato del 2026, evidenziando una continua preferenza per l'epilazione laser, i trattamenti fotofacciali a luce pulsata intensa e il rassodamento cutaneo a radiofrequenza. La quota di mercato dei dispositivi estetici basati sull'energia nel Regno Unito deriva dalla loro versatilità e dalle brevi curve di apprendimento, che consentono alle cliniche di ammortizzare il capitale più rapidamente rispetto ai dispositivi impiantabili o iniettabili. ELITE iQ PRO di Cynosure illustra la corsa agli armamenti per una maggiore potenza e dimensioni dello spot più grandi, tempi di trattamento di rasatura e margine di miglioramento per ora di lavoro.
Thread-lift kits are the breakout category, forecast to rise at 12.52% CAGR thanks to polydioxanone and poly-L-lactic sutures that suspend tissue without general anesthesia. The Care Quality Commission’s ruling that thread placement requires surgical registration removed unqualified operators and lifted consumer trust. Breast and facial implants face headwinds as patients favor autologous fat transfer, yet Allergan’s 2025 acquisition of Northwood Medical and its earFold implant shows niche hardware can still thrive when it addresses specific aesthetic pain points.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per applicazione: il ringiovanimento del viso accelera, la rimozione dei tatuaggi accelera
Il rimodellamento del viso e il ringiovanimento cutaneo hanno rappresentato il 36.64% del fatturato del 2026, riflettendo la domanda di laser che stimolano la produzione di collagene, radiofrequenza frazionata e iniettabili che posticipano gli interventi di lifting chirurgico. La rimozione di tatuaggi e cicatrici è l'acceleratore più rapido, con un CAGR del 13.24%, poiché i laser a picosecondi riducono il numero di sedute del 75% rispetto ai vecchi sistemi Q-switched.
Il body-contouring mantiene una crescita a due cifre grazie alla lipolisi assistita da radiofrequenza, alla criolipolisi e alla stimolazione muscolare elettromagnetica ad alta intensità, ma compete con la liposuzione chirurgica per chi desidera una perdita di peso significativa. L'epilazione rimane il cavallo di battaglia del mercato dei dispositivi estetici nel Regno Unito in termini di volume, ma la mercificazione esercita una pressione sui prezzi per seduta. I dispositivi per l'aumento del seno si scontrano con il controllo delle protesi testurizzate, mentre le terapie laser per la rimozione delle macchie di vino porto guadagnano stabilità grazie agli accordi di esternalizzazione con il Servizio Sanitario Nazionale.
Per invasività della procedura: la mini-invasività guadagna terreno
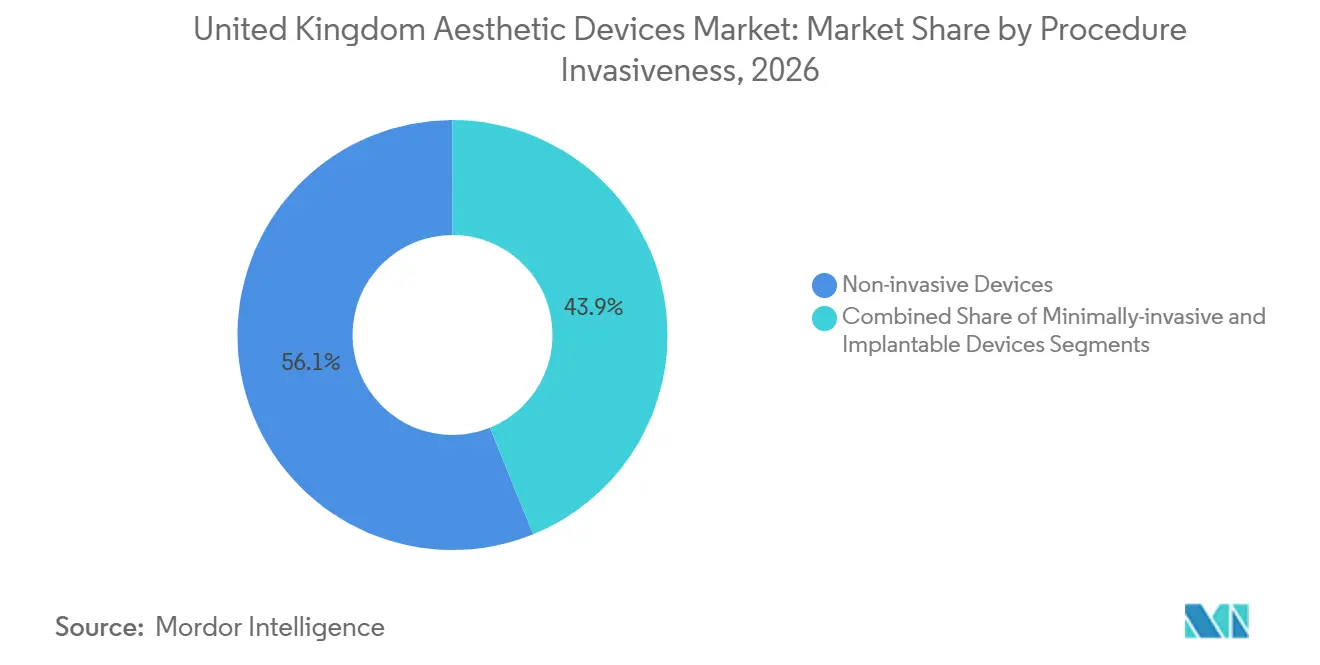
Le opzioni non invasive hanno catturato il 56.12% della domanda del 2026, sottolineando l'interesse dei pazienti per trattamenti senza tempi di recupero. Tuttavia, i sistemi mini-invasivi, che includono microneedling a radiofrequenza, CO₂ frazionata e lifting con fili, stanno guidando il settore con un CAGR del 14.32%. La loro capacità di penetrare negli strati più profondi senza anestesia generale li posiziona come la futura spina dorsale del mercato dei dispositivi estetici del Regno Unito.
Le procedure combinate stanno alimentando l'adozione. IgniteRF di InMode offre microneedling frazionato più radiofrequenza bipolare in un'unica seduta di 20 minuti, consentendo ai centri di trattare cicatrici, lassità e smagliature contemporaneamente. Emface Submentum di BTL applica la stimolazione muscolare a radiofrequenza ed elettromiografia sotto il mento, ottenendo una riduzione del grasso e un lifting senza l'uso di piastre per criolipolisi. Le restrizioni normative sugli impianti testurizzati orientano ulteriormente la scelta dei pazienti verso procedure reversibili e con piccole incisioni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: le cliniche dominano, l'uso domestico si espande
Le cliniche dermatologiche ed estetiche hanno fatto affidamento su personale specializzato e dispositivi di Classe IIb per acquisire il 44.21% del valore nel 2026. La quota di mercato dei dispositivi estetici tra le cliniche nel Regno Unito rimane minacciata da integrazioni verticali come l'acquisizione di Sk:n da parte di Lorena Cosmetics e Harley Medical Group, che effettuano vendite incrociate di trattamenti ai clienti di chirurgia oculistica di Optical Express. Gli ospedali occupano una nicchia incentrata sulle indicazioni ricostruttive, sostenuta dall'outsourcing del NHS che riempie i blocchi di sale operatorie vuote con casi laser rimborsati.
I dispositivi per uso domestico – maschere a LED, toner a microcorrente, dispositivi a percussione – stanno riscuotendo successo anche oltre la cerchia dei primi utilizzatori. CurrentBody, NuFACE e TheraFace PRO sono in testa, supportati da tutorial sui social media che ne demistificano l'utilizzo. Sebbene limitati a una potenza di uscita inferiore, questi dispositivi prolungano i risultati in clinica e attraggono le famiglie attente al prezzo che non possono permettersi un corso professionale completo.
Analisi geografica
Londra e il Sud-Est in generale rimangono il fulcro della domanda premium, supportata dall'ecosistema specializzato di Harley Street e dalla vicinanza alle comunità ad alto reddito del Surrey e del Berkshire. Manchester e Birmingham fungono da punti di riferimento per il nord e le Midlands, dove le reti cliniche beneficiano della connettività aeroportuale che attrae pazienti dalle contee circostanti. Edimburgo si è affermata come la capitale estetica della Scozia, con strutture di livello professionale come The Wellness Space che soddisfano i clienti che preferiscono evitare di recarsi a Londra.
Belfast è entrata a far parte del gruppo ad alta crescita dopo che Sk:n Clinics ha investito 500,000 sterline nel suo centro di punta del 2025, rendendo accessibili a livello locale la depilazione a energia e i trattamenti a radiofrequenza frazionata. Il Galles e il Nord-Est dell'Inghilterra continuano a essere indietro nella spesa pro capite a causa di redditi inferiori alla media; tuttavia, sacche di benessere a Cardiff e Newcastle sostengono gli studi di nicchia. Nel mercato dei dispositivi estetici del Regno Unito, le cliniche si trovano ad affrontare un mosaico di conformità: la consultazione sulle licenze in Inghilterra, la bozza del quadro normativo scozzese e gli standard separati in Galles e Irlanda del Nord impongono agli operatori multi-sede di mantenere protocolli specifici per giurisdizione, che gonfiano i budget per la formazione e la consulenza legale.
Il turismo medico rimane una sfida. Procedure a basso costo in Turchia o Spagna attirano pazienti orientati al valore, eppure i dati del Servizio Sanitario Nazionale sui costi di gestione delle complicazioni stanno orientando la narrazione verso "resta a casa, stai al sicuro". I servizi di gender affirmation aggiungono un ulteriore livello regionale: le cliniche di Londra, Manchester e Brighton segnalano prenotazioni costanti da parte di pazienti transgender che non riescono a ottenere posti disponibili per il Servizio Sanitario Nazionale in tempi rapidi. Queste dinamiche si combinano per mantenere il mercato dei dispositivi estetici del Regno Unito su una solida base di crescita regionale.
Panorama normativo
I dispositivi estetici commercializzati come dispositivi medici in Gran Bretagna (Inghilterra, Scozia, Galles) sono regolamentati dalla Medicines and Healthcare products Regulatory Agency (MHRA) ai sensi del Regolamento sui dispositivi medici del Regno Unito del 2002 (e successive modifiche). Gli obblighi principali includono la nomina di una Persona Responsabile nel Regno Unito (UK Responsible Person - UKRP) per i produttori non britannici, il mantenimento della registrazione, la preparazione della documentazione tecnica e il rispetto dei requisiti post-commercializzazione. In Irlanda del Nord, l'allineamento al Regolamento UE sui dispositivi medici (MDR) continua a influenzare le modalità di immissione in commercio e le aspettative in materia di etichettatura, il che complica ulteriormente la conformità per gli operatori di cliniche multisito e i distributori che servono sia la Gran Bretagna che l'Irlanda del Nord.
Le recenti modifiche normative hanno innalzato le aspettative post-commercializzazione e accelerato la pianificazione delle riforme. Il Medical Devices (Post-market Surveillance requirements) (Amendment) Regulations 2024 è entrato in vigore il 16 giugno 2025, mentre il Medical Devices (Amendment) (Great Britain) Regulations 2025 è entrato in vigore il 24 maggio 2025, inasprendo le aspettative in materia di tracciabilità e sorveglianza per le piattaforme e gli accessori basati sull'energia utilizzati in contesti estetici ad alto volume. Nel 2026, l'MHRA ha avviato una consultazione (a partire dal 16 febbraio 2026) sul riconoscimento a tempo indeterminato dei dispositivi con marcatura CE in Gran Bretagna. Nel maggio 2026, ha inoltre pubblicato una bozza di modifica al Regolamento sui dispositivi medici del Regno Unito (MDR) del 2002 (tramite notifica all'OMC), che incorpora elementi di modernizzazione come i percorsi di affidamento internazionale e processi di accesso al mercato aggiornati.
Analisi della catena del valore
La catena del valore inizia con i produttori OEM globali che forniscono piattaforme basate sull'energia, manipoli, materiali di consumo e dispositivi per uso domestico, per poi passare attraverso importatori e distributori britannici e i Responsabili britannici, prima di raggiungere cliniche dermatologiche e cosmetiche, centri benessere medici e un canale di e-commerce diretto al consumatore in espansione per gli strumenti per uso domestico. L'adozione clinica è rafforzata da ecosistemi di formazione e certificazione, che includono partner formativi accreditati e protocolli clinici. Anche l'assistenza, la manutenzione e il rifornimento di materiali di consumo (punte, cartucce e altri materiali monouso) contribuiscono a generare entrate ricorrenti e a garantire la disponibilità dei dispositivi per gli studi medici con un elevato volume di pazienti.
L'architettura normativa funge da livello operativo fondamentale lungo tutta la catena di fornitura. In Gran Bretagna, l'accesso transitorio per i dispositivi con marcatura CE (esteso fino a giugno 2028 per molti dispositivi e fino a giugno 2030 per alcuni dispositivi conformi al Regolamento UE sui dispositivi medici/venosi periferici) e vincoli quali la limitata capacità degli organismi di certificazione del Regno Unito per la valutazione di conformità da parte dell'Autorità britannica competente (UKCA) influenzano la sequenza di lancio e la pianificazione delle scorte. La divergenza tra la Gran Bretagna, con le riforme del Regolamento UE sui dispositivi medici (MDR) del 2002 guidate dall'MHRA e il passaggio a percorsi di dipendenza internazionale, e l'Irlanda del Nord, che rimane allineata al Regolamento UE sui dispositivi medici (MDR), si traduce in genere in flussi di lavoro di documentazione ed etichettatura paralleli. Le cliniche, a loro volta, tendono a dare priorità ai fornitori in grado di dimostrare la fornitura conforme, l'assistenza post-vendita e la tracciabilità degli incidenti.
Panorama competitivo
La concentrazione del mercato è moderata. Allergan, Galderma e Merz Pharma dominano il mercato degli iniettabili grazie a consolidati rapporti con i dermatologi, mentre BTL Aesthetics e InMode incrementano la quota di mercato nelle apparecchiature a energia introducendo console multimodali che riducono l'investimento di capitale per la clinica. L'acquisizione da parte di Allergan, nel maggio 2025, di Northwood Medical, sviluppatore di earFold, sottolinea l'interesse per hardware specifici per la procedura che bypassano l'otoplastica tradizionale, mentre Galderma investe massicciamente in filler di acido ialuronico a lunga durata per contrastare la concorrenza erosiva sui prezzi.
L'acquisizione di Sk:n e Harley Medical Group da parte di Lorena Cosmetics, avvenuta nel dicembre 2024, ha unito più di 30 sedi e riassunto 150 dipendenti, creando una catena integrata in grado di sfruttare l'affluenza di clienti di Optical Express. CurrentBody, NuFACE e TheraFace PRO sfruttano la loro abilità nell'e-commerce per consolidare il vantaggio di essere pionieri nel settore degli strumenti LED e microcorrenti per uso domestico. Cynosure ha lanciato il protocollo CynoGlow nel 2025, abbinando i laser Picosure Pro al microneedling Potenza RF in un'unica seduta, riducendo i percorsi dei pazienti da sei a quattro appuntamenti e offrendo alle cliniche partner un vantaggio in termini di produttività.
La partnership di Cutera con la Medical Aesthetics Training Academy integra i laser per l'acne AviClear nei programmi di studio regolamentati da Ofqual, fidelizzando i clienti fin dall'inizio della carriera. Allo stesso tempo, la piattaforma modulare Eve di 4T Medical consente agli studi di aggiungere o sostituire i manipoli senza dover acquistare una console completa, riducendo le spese in conto capitale a lungo termine del 30-40%. Queste strategie dimostrano che il settore dei dispositivi estetici nel Regno Unito premia sia la scalabilità che la flessibilità ingegneristica.
Leader del settore dei dispositivi estetici nel Regno Unito
Estetica BTL
Hologic (Cynosure)
galderma
Lumenis
AbbVie
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Cynosure Lutronic ha lanciato la piattaforma di rassodamento cutaneo a radiofrequenza monopolare XERF in tutta la regione EMEA. Il sistema utilizza l'erogazione di energia a doppia frequenza (6.78 MHz e 2 MHz), ampliando le opzioni di rassodamento non invasivo per le cliniche del Regno Unito che competono in termini di tempo di trattamento e comfort. Il lancio in EMEA supporta la pianificazione delle reti di distributori e cliniche in vista di aggiornamenti di capitale RF di nuova generazione.
- Giugno 2026: BTL Aesthetics ha lanciato EMFUSION nel Regno Unito, introducendo un dispositivo per il trattamento del viso basato sulla tecnologia DYNAM IQ. Il lancio amplia la base di clienti di BTL nei flussi di lavoro di ringiovanimento del viso e rafforza il suo portfolio insieme ai sistemi esistenti basati sull'energia per il corpo e il viso. La disponibilità nel Regno Unito aumenta anche la pressione competitiva sulle piattaforme concorrenti per il rassodamento del viso e la stimolazione del collagene in cliniche e centri estetici medici.
- Maggio 2025: AbbVie (Allergan Aesthetics) ha ricevuto l'approvazione dell'MHRA per il BOTOX (tossina botulinica di tipo A) per il miglioramento temporaneo della prominenza del platisma. L'ampliamento dell'indicazione supporta nuovi protocolli di trattamento per la zona del viso inferiore e del collo, influenzando le strategie di combinazione di dispositivi e iniettabili utilizzate dalle cliniche estetiche. Inoltre, rafforza il ruolo dell'etichettatura approvata dall'MHRA nel promuovere la fiducia dei pazienti e le affermazioni di marketing delle cliniche.
Ambito e metodologia
I dispositivi estetici sono strumenti utilizzati per procedure cosmetiche non chirurgiche o minimamente invasive per migliorare l'aspetto attraverso tecnologie come laser, radiofrequenza, ultrasuoni e luce.
Il rapporto sul mercato dei dispositivi estetici nel Regno Unito è segmentato per prodotto, applicazione, invasività della procedura e utente finale. Per prodotto, il mercato è segmentato in dispositivi estetici basati sull'energia, protesi mammarie, protesi facciali, dispositivi per filler dermici/iniettabili, dispositivi per microdermoabrasione, dispositivi per lifting con fili e altri prodotti. Per applicazione, il mercato è segmentato in rimodellamento del viso e ringiovanimento cutaneo, rimodellamento del corpo e riduzione della cellulite, epilazione, aumento del seno, rimozione di tatuaggi e cicatrici e altre applicazioni. Per invasività della procedura, il mercato è segmentato in dispositivi non invasivi, dispositivi mini-invasivi e dispositivi invasivi/impiantabili. Per utente finale, il mercato è segmentato in ospedali, cliniche dermatologiche ed estetiche, centri benessere e contesti per uso domestico. Le previsioni di mercato sono fornite in termini di valore (USD).
Per prodotto
| Dispositivi estetici basati sull'energia |
| Protesi al seno |
| Impianti facciali |
| Dispositivi di somministrazione iniettabili/filler dermici |
| Dispositivi per microdermoabrasione |
| Dispositivi di sollevamento del filo |
| Altri prodotti |
Per Applicazione
| Rimodellamento del viso e ringiovanimento della pelle |
| Rimodellamento del corpo e riduzione della cellulite |
| Rimozione peli |
| Aumento del seno |
| Rimozione di tatuaggi e cicatrici |
| Altre applicazioni |
Per invasività della procedura
| Dispositivi non invasivi |
| Dispositivi minimamente invasivi |
| Dispositivi invasivi/impiantabili |
Per utente finale
| Ospedali |
| Cliniche dermatologiche e cosmetiche |
| Terme mediche |
| Impostazioni per uso domestico |
| Per prodotto | Dispositivi estetici basati sull'energia |
| Protesi al seno | |
| Impianti facciali | |
| Dispositivi di somministrazione iniettabili/filler dermici | |
| Dispositivi per microdermoabrasione | |
| Dispositivi di sollevamento del filo | |
| Altri prodotti | |
| Per Applicazione | Rimodellamento del viso e ringiovanimento della pelle |
| Rimodellamento del corpo e riduzione della cellulite | |
| Rimozione peli | |
| Aumento del seno | |
| Rimozione di tatuaggi e cicatrici | |
| Altre applicazioni | |
| Per invasività della procedura | Dispositivi non invasivi |
| Dispositivi minimamente invasivi | |
| Dispositivi invasivi/impiantabili | |
| Per utente finale | Ospedali |
| Cliniche dermatologiche e cosmetiche | |
| Terme mediche | |
| Impostazioni per uso domestico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto per il mercato dei dispositivi estetici nel Regno Unito nel 2032?
Si prevede che raggiungerà 2.05 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) del 10.33% nel periodo 2027-2032.
Quale categoria di prodotti sta crescendo più velocemente?
Si prevede che i dispositivi di lifting con fili registreranno un CAGR del 12.52% entro il 2032, trainati dalla domanda di ringiovanimento del viso minimamente invasivo.
How fast is the market for tattoo and scar removal platforms growing?
The tattoo and scar removal segment is forecast to post a 13.24% CAGR by 2032.
Perché i sistemi minimamente invasivi stanno guadagnando terreno?
Penetrano nei tessuti più profondi senza anestesia generale, con un tasso di crescita annuo composto (CAGR) previsto del 14.32% e una forte adozione clinica.
Quali regioni presentano la più alta densità clinica?
Londra e il Sud-Est sono in testa, seguiti da Manchester, Birmingham ed Edimburgo, grazie ai redditi disponibili più elevati e agli hub specializzati.
In che modo l'esternalizzazione del Servizio Sanitario Nazionale sta influenzando i fornitori privati?
Il regime di selezione dei fornitori garantisce volumi di trattamenti laser, stabilizzando i ricavi della clinica e richiedendo al contempo operazioni efficienti.


