

Dimensioni e quota del mercato della lavorazione UHT
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.66 miliardo di dollari |
| Dimensione del mercato (2031) | 8.51 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.48% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
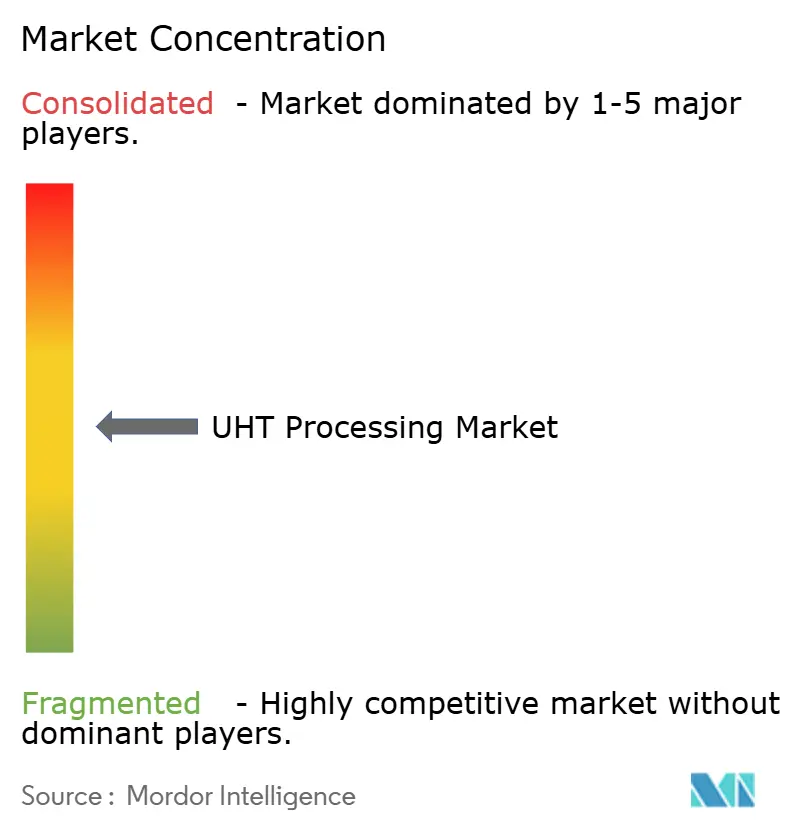
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato della lavorazione UHT di Mordor Intelligence
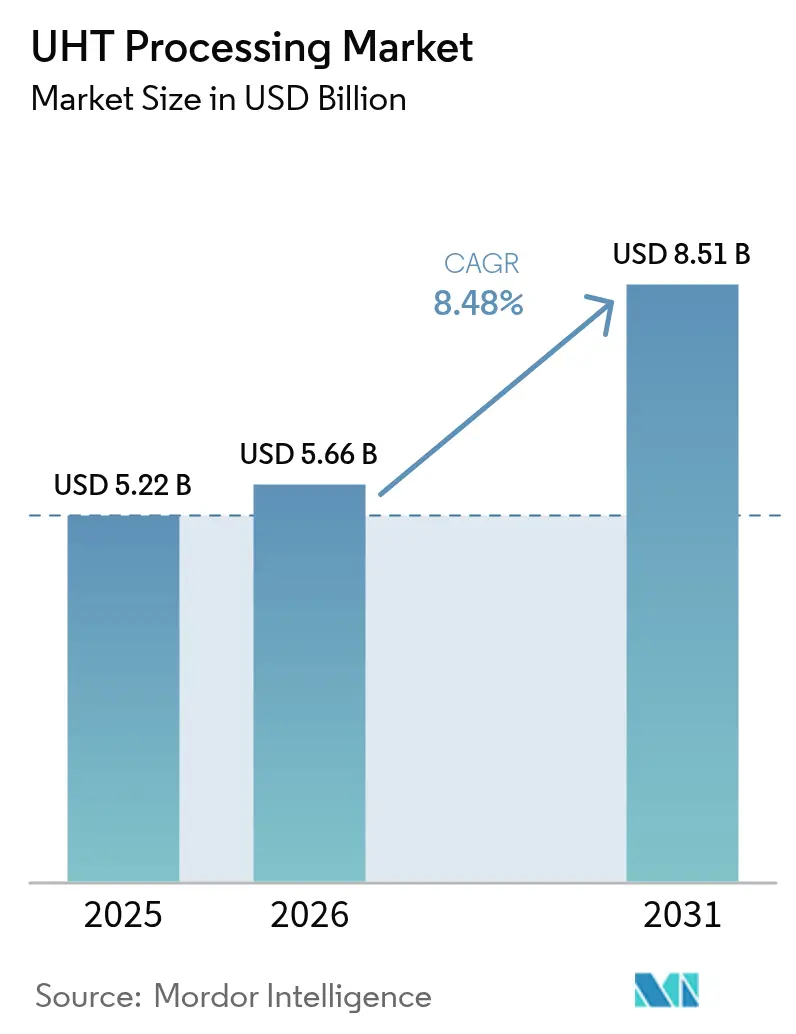
Si stima che il mercato della lavorazione UHT nel 2026 raggiungerà i 5.66 miliardi di dollari, in crescita rispetto ai 5.22 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 8.51 miliardi di dollari, con un CAGR dell'8.48% nel periodo 2026-2031. La crescita del mercato è trainata dalla crescente adozione di strategie di distribuzione a temperatura ambiente, che riducono la dipendenza dalle infrastrutture della catena del freddo e consentono una più ampia offerta di prodotti a lunga conservazione. I progressi nei riscaldatori a iniezione diretta di vapore e nella tecnologia del cartone asettico preservano l'integrità delle proteine, garantendo al contempo fino a 12 mesi di conservazione senza refrigerazione. Il settore si sta orientando verso sistemi a risparmio energetico che recuperano il 92% del calore di processo per soddisfare i requisiti di sostenibilità. Le linee di produzione automatizzate riducono il fabbisogno di manodopera e rendono la lavorazione UHT più accessibile alle aziende di medie dimensioni. Mentre l'Europa mantiene una forte accettazione da parte dei consumatori, la regione Asia-Pacifico mostra il più elevato potenziale di crescita grazie allo sviluppo delle infrastrutture e alle politiche di supporto. La concorrenza di mercato si concentra ora sull'innovazione del packaging e sulle metriche di performance ambientale, oltre che sulle tradizionali capacità di lavorazione.
Punti chiave del rapporto
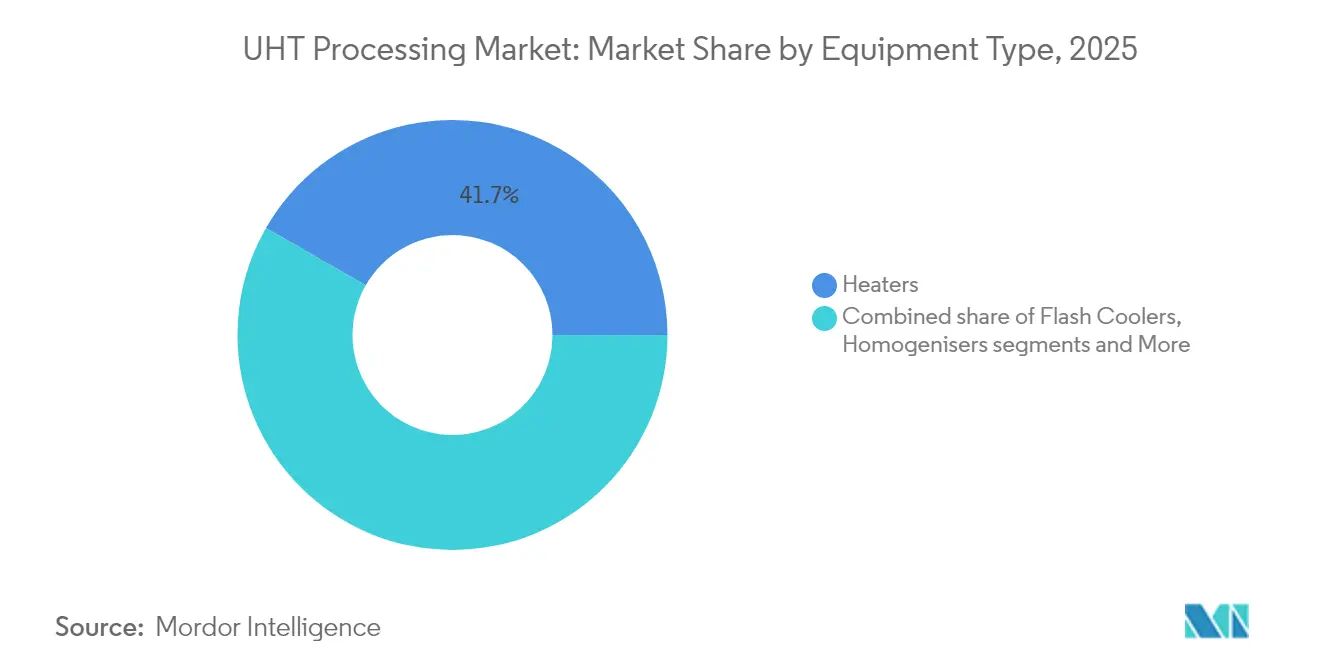
- In base al tipo di apparecchiatura, nel 41.72 i riscaldatori hanno guidato la quota di mercato del 2025% nella lavorazione UHT; si prevede che il confezionamento asettico crescerà a un CAGR del 9.40% fino al 2031.
- In base al metodo di riscaldamento, nel 61.30 i sistemi UHT indiretti rappresentavano il 2025% del mercato della lavorazione UHT, mentre si prevede che i sistemi a iniezione diretta di vapore cresceranno a un CAGR dell'10.95% nel periodo 2026-2031.
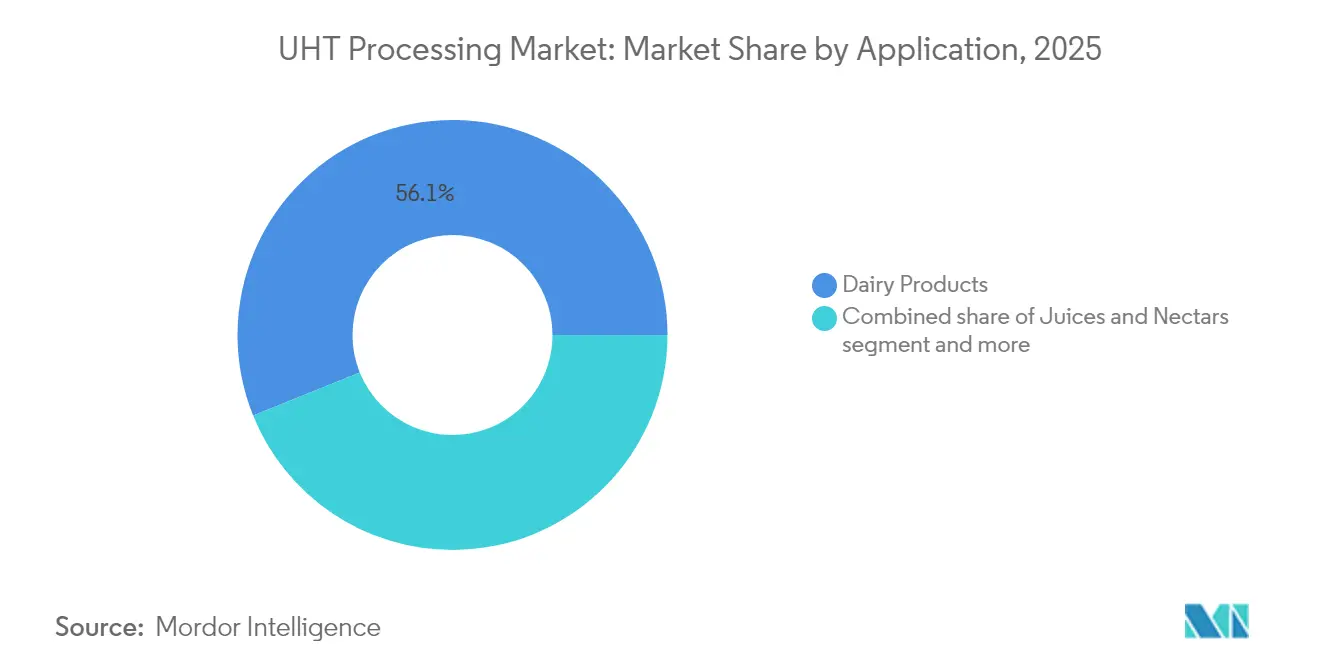
- Per applicazione, nel 56.10 i prodotti lattiero-caseari rappresentavano il 2025% della quota di mercato della lavorazione UHT, mentre succhi e nettari stanno crescendo a un CAGR del 7.75% fino al 2031.
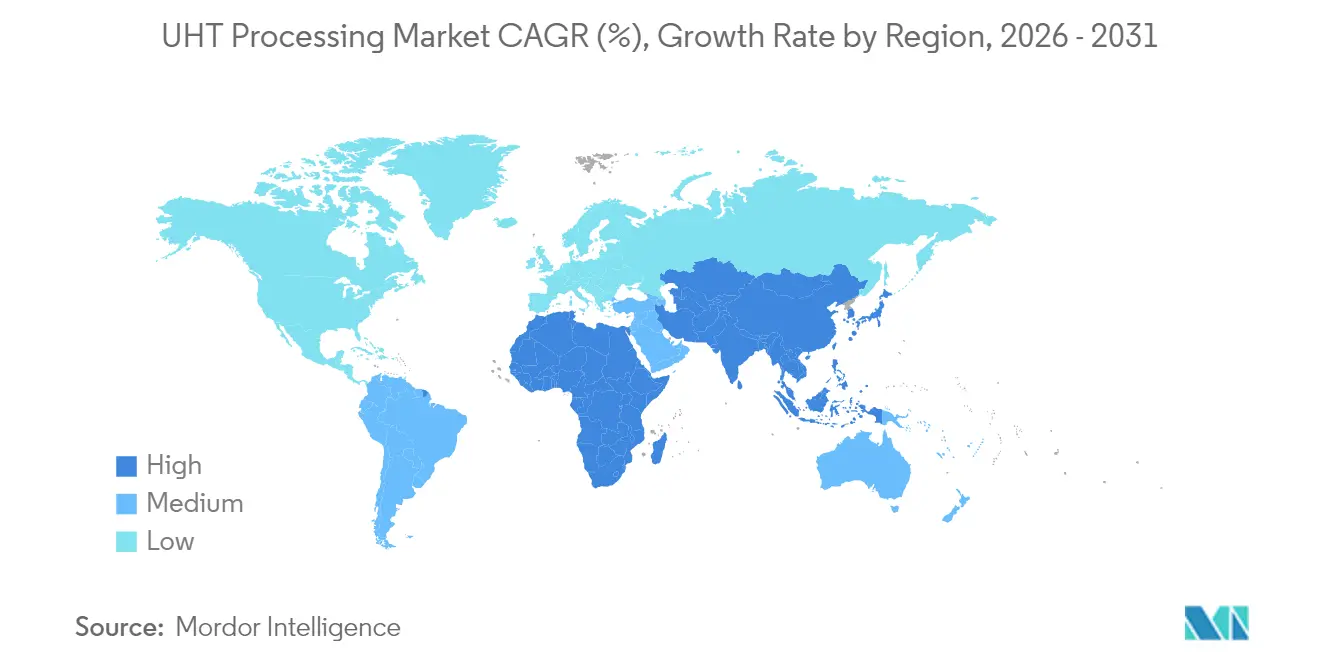
- In termini geografici, l'Europa ha registrato una quota di fatturato del 38.10% nel 2025; l'area Asia-Pacifico è la regione in più rapida crescita con un CAGR dell'8.55% per il periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della lavorazione UHT
Analisi dell'impatto dei conducenti
| DRIVER | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Crescente domanda di prodotti lattiero-caseari e bevande a lunga conservazione | + 2.1% | Globale, con un impatto maggiore nell'area Asia-Pacifico e nei mercati emergenti | Medio termine (2-4 anni) |
| Progressi nelle tecnologie di confezionamento asettico | + 1.8% | Globale, guidato dai centri di innovazione di Europa e Nord America | A breve termine (≤ 2 anni) |
| Crescente attenzione alla distribuzione ambientale per ridurre l'impronta di carbonio della catena del freddo | + 1.5% | Globale, particolarmente rilevante nelle regioni con infrastrutture della catena del freddo limitate | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nelle apparecchiature UHT | + 1.4% | Globale, con adozione precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Maggiore adozione nei segmenti non caseari | + 1.2% | Nord America ed Europa leader, in espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Politiche governative di supporto alla promozione delle infrastrutture di trasformazione alimentare | + 0.8% | Nucleo Asia-Pacifico, con ricadute su Medio Oriente, Africa e America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di prodotti lattiero-caseari e bevande a lunga conservazione
L'adozione della tecnologia UHT si estende oltre le tradizionali applicazioni lattiero-casearie, spinta dalle preferenze dei consumatori per l'acquisto all'ingrosso e dal miglioramento dell'accesso alla distribuzione a distanza. Il latte UHT è diventato essenziale nelle regioni con capacità di produzione di latte limitate. Ad esempio, le Filippine producono solo l'1% del loro fabbisogno lattiero-caseario e importano il 99% del loro fabbisogno, secondo i dati dell'USDA.[1]Dipartimento dell'Agricoltura degli Stati Uniti, "Latticini e prodotti annuali", apps.fas.usda.gov La domanda persiste grazie al latte UHT (ultra-heat-treated) importato, in particolare nei mercati con infrastrutture per la catena del freddo in via di sviluppo, dove la distribuzione tradizionale di latte fresco si trova ad affrontare sfide significative e vincoli operativi. Nel 2024, lo stabilimento di Suntado in Idaho ha iniziato a processare 1 kg di latte al giorno tramite linee UHT, eliminando i costi di refrigerazione e fornendo un modello di produzione più efficiente che riduce il consumo energetico e le spese operative. La tecnologia ora comprende bevande a base di avena, mandorla e soia, rispondendo ai requisiti senza lattosio e alle problematiche di sostenibilità, e soddisfacendo al contempo la crescente domanda di alternative vegetali e le preferenze alimentari di diversi segmenti di consumatori. La lavorazione UHT è diventata parte integrante delle moderne strategie di distribuzione alimentare, combinando praticità, sostenibilità e conservazione nutrizionale, offrendo soluzioni sia per i produttori che per i consumatori, mantenendo al contempo la qualità del prodotto lungo tutta la filiera.
Progressi nelle tecnologie di confezionamento asettico
L'innovazione nel packaging guida la differenziazione del mercato UHT attraverso innovazioni nella scienza dei materiali che migliorano la sostenibilità mantenendo al contempo l'integrità del prodotto. Lo sviluppo di cartoni ad alta barriera e privi di alluminio rappresenta un progresso significativo nella tecnologia del confezionamento UHT. SIG ha introdotto una confezione a barriera completa nel maggio 2025 con l'80% di contenuto di carta, riducendo l'impronta di carbonio del 61% e mantenendo una shelf life di 12 mesi sulle apparecchiature di riempimento esistenti. Questa innovazione dimostra l'impegno del settore per la sostenibilità ambientale senza compromettere la qualità del prodotto. Ad esempio, nel settembre 2024, Tetra Pak ha lanciato il suo cartone Prisma Aseptic 300 Edge, che incorpora caratteristiche di design ergonomico per attrarre i consumatori più giovani. I miglioramenti del design si concentrano sulla facilità di manipolazione e versamento, rispondendo alle preferenze specifiche dei consumatori nel segmento del confezionamento delle bevande. In Austria, Berglandmilch ha installato il primo sistema di riempimento SIG SmileBig 24, in grado di processare 24,000 confezioni all'ora sia per prodotti lattiero-caseari che vegetali. Questa installazione dimostra la versatilità delle moderne apparecchiature di lavorazione UHT nella gestione di portafogli di prodotti diversificati. Gli imballaggi senza alluminio stanno guadagnando terreno. Ad esempio, a giugno 2025, Hochwald ha implementato formati di imballaggio senza alluminio, con una conseguente riduzione del 34% delle emissioni di cartone.
Crescente attenzione alla distribuzione ambientale per ridurre l’impronta di carbonio della catena del freddo
Le normative ambientali e gli impegni aziendali per la sostenibilità stanno guidando l'adozione della tecnologia UHT, poiché le aziende mirano a ridurre il consumo energetico della catena del freddo e le emissioni di carbonio. L'implementazione di politiche ambientali più rigorose in tutto il mondo ha spinto i produttori di alimenti e bevande a rivalutare i propri metodi di produzione e a investire in tecnologie sostenibili. La crescente attenzione alla responsabilità ambientale ha reso la lavorazione UHT un'opzione interessante per le aziende che cercano di ridurre al minimo il proprio impatto ecologico. Ad esempio, a maggio 2024, il programma Factory Sustainable Solutions di Tetra Pak ha raggiunto il 92% di recupero di calore e il 60% di risparmio energetico negli impianti UHT indiretti dell'Unità D, dimostrando il potenziale per sostanziali miglioramenti dell'efficienza negli impianti di lavorazione e stabilendo nuovi standard di settore per operazioni sostenibili. Le pompe di calore industriali offrono un'efficienza da 2 a 4 volte superiore a quella delle caldaie tradizionali, integrando la lavorazione UHT per ridurre il consumo energetico e i costi operativi del sito, contribuendo al contempo agli obiettivi ambientali. L'espansione della tassazione del carbonio in diverse regioni rende la distribuzione a temperatura ambiente sempre più importante, supportando la crescita a lungo termine del mercato della lavorazione UHT e incoraggiando i produttori a passare a metodi di lavorazione più sostenibili. Questo passaggio alla tecnologia UHT rappresenta un passo significativo nel percorso del settore verso la sostenibilità ambientale e l'efficienza operativa.
Progresso tecnologico nelle apparecchiature UHT
La tecnologia di iniezione diretta di vapore è il metodo UHT principale grazie alla sua maggiore efficienza di trasferimento del calore e ai minori costi di capitale rispetto ai sistemi di riscaldamento indiretto. Questa tecnologia consente un controllo preciso della temperatura e una distribuzione uniforme del calore, garantendo una qualità del prodotto e una durata di conservazione costanti. Il recipiente di infusione senza giunzioni di SPX FLOW, introdotto nel gennaio 2024, riduce al minimo l'incrostazione del prodotto e migliora l'efficienza operativa grazie al design e ai sistemi di controllo migliorati. Gli impianti di lavorazione con una capacità di 12,000 litri all'ora richiedono 30 cicli di pulizia in meno all'anno, riducendo il consumo di energia, acqua e detergenti, con conseguente miglioramento della sostenibilità e riduzione dei costi operativi. Il sistema UHT VarioAsept M di Krones processa da 3,500 a 60,000 litri all'ora e integra componenti modulari, tra cui stoccaggio asettico, sistemi di deaerazione e diverse opzioni di riscaldamento per operazioni flessibili. Il sistema consente ai trasformatori di modificare la capacità produttiva in base alle esigenze del mercato, mantenendo al contempo gli standard qualitativi. L'idroriscaldatore sanitario A210 della Hydro-Thermal Corporation garantisce un controllo preciso della temperatura nell'arco di millisecondi e riduce le incrostazioni, migliorando la qualità del sapore dei prodotti lattiero-caseari e delle miscele per gelato.
Analisi dell'impatto delle restrizioni
| RITENZIONE | (~) % IMPATTO SULLA PREVISIONE DEL CAGR | RILEVANZA GEOGRAFICA | CRONOLOGIA DELL'IMPATTO |
|---|---|---|---|
| Elevato investimento di capitale iniziale per i sistemi UHT | -1.9% | Globale, particolarmente vincolante per i trasformatori dei mercati emergenti | A breve termine (≤ 2 anni) |
| Consumo energetico più elevato rispetto alla pastorizzazione tradizionale | -1.3% | Globale, con un impatto maggiore nelle regioni con costi energetici elevati | Medio termine (2-4 anni) |
| La carenza di operatori qualificati nei mercati emergenti porta a inefficienze operative | -0.8% | Asia-Pacifico, Medio Oriente e Africa e America Latina principalmente | A lungo termine (≥ 4 anni) |
| Problemi di degradazione nutrizionale dovuti alla lavorazione ad alta temperatura | -0.6% | Globale, particolarmente rilevante per i segmenti di consumatori attenti alla salute | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevato investimento di capitale iniziale per i sistemi UHT
Gli elevati requisiti di capitale creano significative barriere all'ingresso nel mercato, soprattutto per i piccoli produttori che mirano a sviluppare linee di prodotti a lunga conservazione. I sostanziali investimenti necessari per le infrastrutture di lavorazione UHT sono dimostrati dall'ordine di 350 milioni di corone svedesi effettuato da Alfa Laval nel febbraio 2025. Questo investimento comprende attrezzature di lavorazione, sistemi di automazione e impianti di stoccaggio necessari per le operazioni UHT. L'ampliamento dello stabilimento di Indianapolis dell'azienda mostra come le aziende consolidate aumentino la capacità produttiva per soddisfare la domanda del mercato attraverso nuove linee di lavorazione e sistemi di controllo qualità. Importanti investimenti nelle infrastrutture di lavorazione lattiero-casearia , come l'impianto di produzione da 1.2 miliardi di dollari di Chobani nell'aprile 2025, indicano come gli ingenti requisiti di capitale vadano a vantaggio degli operatori su larga scala. L'impianto integra capacità di lavorazione complete, dalla gestione delle materie prime ai sistemi di confezionamento e distribuzione. Il finanziamento di serie D da 105 milioni di dollari di Tetra Pak nel maggio 2024 evidenzia la natura ad alta intensità di capitale dello sviluppo e dell'implementazione della tecnologia UHT, a supporto della ricerca, dello sviluppo e della commercializzazione di nuove soluzioni di lavorazione.
Consumo energetico più elevato rispetto alla pastorizzazione tradizionale
Il consumo energetico rimane un fattore critico, poiché i produttori valutano i vantaggi dell'UHT rispetto ai costi operativi, in particolare nelle regioni con prezzi elevati dell'elettricità o politiche di carbon pricing. La crescente attenzione all'efficienza energetica ha spinto i produttori a valutare diversi metodi di pastorizzazione e il loro impatto ambientale. Una ricerca dell'USDA sulle tecnologie di pastorizzazione mostra che la pastorizzazione HTST ha l'impronta di carbonio più bassa, con 37.6 g di CO2 equivalenti/kg di latte crudo lavorato, mentre la lavorazione UHT richiede più energia, con consumi che variano a seconda della configurazione del sistema.[2]Dipartimento dell'Agricoltura degli Stati Uniti, "Valutazione ambientale di tecnologie alternative di pastorizzazione per la produzione di latte fluido mediante simulazione di processo", ars.usda.gov La pastorizzazione UV offre un'alternativa energeticamente efficiente al trattamento termico, sebbene il suo utilizzo rimanga limitato a determinate tipologie di prodotto. L'industria lattiero-casearia ha assistito a progressi tecnologici nell'ottimizzazione energetica, con il sistema di riscaldamento UHT 2.0 di Tetra Pak con tecnologia OneStep che riduce il consumo energetico fino al 29% e il consumo di acqua del 35% rispetto ai sistemi UHT tradizionali.[3]Tetra Pak International SA, "Scegli la natura. Scegli il cartone.", tetrapak.com Le pompe di calore industriali offrono una maggiore efficienza, operando da 2 a 4 volte più efficientemente rispetto alle caldaie convenzionali, fornendo al contempo le funzioni di riscaldamento e raffreddamento necessarie per le operazioni UHT. L'implementazione di questi miglioramenti dell'efficienza aiuta i trasformatori a mantenere i benefici UHT, controllando al contempo i costi operativi e raggiungendo gli obiettivi di sostenibilità, rendendoli sempre più importanti nei moderni impianti di lavorazione lattiero-casearia.
Analisi del segmento
Per tipo di apparecchiatura: l'innovazione asettica stimola la crescita
I riscaldatori detengono una quota di mercato del 41.72% nelle vendite di apparecchiature per la lavorazione UHT nel 2025, grazie alla loro funzione critica nel controllo della temperatura e nella sterilizzazione del prodotto. Il mercato dà priorità alle apparecchiature che garantiscono un efficace trasferimento di calore mantenendo al contempo condizioni di processo sterili per garantire la sicurezza e la qualità del prodotto. I riscaldatori a iniezione diretta di vapore offrono una resistenza all'incrostazione superiore rispetto agli scambiatori a piastre, riducendo i tempi di ciclo e i tempi di fermo operativi, migliorando al contempo l'efficienza produttiva e stimolando la crescita del mercato.
Si prevede che le apparecchiature per il confezionamento asettico cresceranno a un CAGR del 9.40% fino al 2031, trainate dai maggiori investimenti dei produttori in sistemi di prevenzione della contaminazione e soluzioni di confezionamento sterile. I sistemi di KHS dimostrano questo progresso con una capacità di sterilizzazione di 36,000 bottiglie all'ora, mentre le apparecchiature di confezionamento di Tech-Long processano 70 confezioni al minuto a marzo 2024. Apparecchiature di supporto come raffreddatori rapidi, omogeneizzatori e sistemi CIP (clean-in-place) migliorano le linee di lavorazione, con investimenti principali concentrati su moduli asettici che offrono versatilità del prodotto, maggiore durata di conservazione e garanzia della qualità.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Con il metodo di riscaldamento: i sistemi diretti guadagnano slancio
I sistemi UHT indiretti detengono una quota di mercato dominante del 61.30% nel 2025, supportati da infrastrutture e competenze operative esistenti. Questa posizione dominante deriva dalla loro comprovata affidabilità, dai minori requisiti di manutenzione e dalla diffusa familiarità con il settore. I sistemi a iniezione diretta di vapore stanno registrando una crescita significativa con un CAGR dell'10.95% nel periodo 2026-2031, trainati dalle loro capacità di riscaldamento rapido, dalla migliore qualità del prodotto e dalla maggiore efficienza energetica. I sistemi a infusione di vapore servono un segmento di mercato specifico, fornendo un riscaldamento delicato per prodotti termosensibili, sebbene richiedano configurazioni delle apparecchiature più sofisticate e una formazione specializzata degli operatori.
L'idroriscaldatore sanitario A210 di Hydro-Thermal Corporation esemplifica i vantaggi dell'iniezione diretta di vapore, garantendo un controllo della temperatura in millisecondi e riducendo al minimo i problemi di sporcamento comuni nei sistemi indiretti. Questa tecnologia offre profili aromatici migliorati per latte e miscele per gelato, riducendo al contempo i tempi di lavorazione e il consumo energetico. Il passaggio del mercato ai sistemi diretti offre opportunità di crescita per i produttori di apparecchiature a iniezione di vapore, in particolare nelle regioni con capacità di lavorazione lattiero-casearia in espansione. In risposta a ciò, aziende come Tetra Pak si sono adattate offrendo opzioni UHT sia dirette che indirette nelle loro linee di lavorazione per soddisfare le diverse specifiche di prodotto e le esigenze dei clienti, integrando funzionalità di automazione avanzate e funzionalità di monitoraggio digitale.
Per applicazione: oltre la diversificazione lattiero-casearia
I prodotti lattiero-caseari dominano con una quota di mercato del 56.10% nel 2025, sfruttando l'infrastruttura tecnologica UHT e le capacità di lavorazione consolidate. Il segmento Succhi e Nettari mostra una solida crescita con un CAGR del 7.75% fino al 2031, attribuibile alla crescente domanda da parte dei consumatori di bevande a base vegetale, opzioni salutari e formati di consumo convenienti. Zuppe, salse e piatti pronti offrono un potenziale di crescita poiché le tecnologie di riempimento asettico migliorano la durata del prodotto, la stabilità a scaffale e la praticità per il consumatore. Il segmento Altri include alternative al latte a base vegetale e bevande speciali, a dimostrazione dell'adattabilità della tecnologia UHT a tutte le categorie alimentari.
Le bevande a base di avena mostrano un potenziale di crescita nelle applicazioni non casearie nei mercati sviluppati come Stati Uniti ed Europa, e nei mercati emergenti come il Vietnam. Questa espansione deriva dalle preferenze dei consumatori per la sostenibilità ambientale e i benefici per la salute delle alternative vegetali. Una ricerca dell'Università di Copenaghen rivela che gli attuali metodi di lavorazione UHT per le bevande vegetali offrono una qualità nutrizionale inferiore rispetto al latte vaccino, indicando la necessità di miglioramenti nella lavorazione e di nuove tecnologie di trattamento termico. Questa diversificazione crea opportunità di crescita del mercato, richiedendo al contempo ai produttori di sviluppare competenze nella gestione delle caratteristiche del prodotto, inclusi i modelli di viscosità e le variazioni di sensibilità termica nelle diverse categorie alimentari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo della lavorazione UHT
L'Europa detiene il 38.10% del fatturato del mercato della lavorazione UHT nel 2025. Il Belgio è leader nell'adozione del latte UHT, mentre il Regno Unito mostra tassi di penetrazione inferiori, riflettendo le preferenze di consumo regionali e i modelli di acquisto tradizionali. Germania, Francia e Italia dispongono di un'infrastruttura di lavorazione sostanziale, con stabilimenti di produzione avanzati e reti di distribuzione consolidate, mentre le iniziative in corso per la riduzione del peso del cartone sono in linea con gli obiettivi di riduzione delle emissioni di carbonio e di sostenibilità dell'UE. La partnership per il riciclo del 2024 tra Tetra Pak e Lactalis rafforza la posizione dell'Europa nei metodi di produzione sostenibili attraverso sistemi di raccolta e capacità di lavorazione migliorati.
Mercato di lavorazione UHT nella regione Asia-Pacifico
L'Asia-Pacifico emerge come la regione in più rapida crescita, con un CAGR dell'8.55% nel periodo 2026-2031. Cina e India guidano la crescita del mercato regionale, con la rapida urbanizzazione della Cina e la crescente popolazione della classe media che aumenta la domanda di prodotti lattiero-caseari confezionati. L'espansione delle reti di vendita al dettaglio organizzate, inclusi supermercati, ipermercati e minimarket, migliora l'accessibilità ai prodotti UHT e la portata dei consumatori. L'India combina incentivi allo sviluppo infrastrutturale con una crescente preferenza dei consumatori per confezioni pratiche e garanzie di sicurezza alimentare, mentre il Giappone si adatta all'invecchiamento della popolazione attraverso prodotti lattiero-caseari a lunga conservazione con profili nutrizionali migliorati. Le variabili condizioni climatiche dell'Australia incoraggiano i trasformatori a passare alla produzione di latte UHT per ridurre la dipendenza dalla refrigerazione e garantire una fornitura costante.
Mercato nordamericano dei processi UHT
Il Nord America registra una crescita costante, sostenuta da nuovi impianti di lavorazione e investimenti tecnologici. Le riforme del Federal Milk Marketing Order (FMMO), introdotte nel giugno 2025, prevedono premi per l'estensione della shelf-life (ESL) a sostegno della domanda regionale di prodotti lattiero-caseari a lunga conservazione e per migliorare i profitti dei produttori. Questi aggiornamenti normativi mirano ad allineare i prezzi del latte alle attuali dinamiche di mercato, ai requisiti di produzione e alle mutevoli preferenze dei consumatori, garantendo al contempo un'equa remunerazione per gli allevatori.

Panorama normativo
Il trattamento UHT è regolato da norme nazionali di sicurezza e identità dei prodotti lattiero-caseari che riguardano il trattamento termico, i controlli del processo asettico e l'etichettatura del prodotto per il latte sterilizzato e a lunga conservazione. Negli Stati Uniti, le normative FDA e l'ordinanza sul latte pastorizzato di Grado A (PMO) definiscono i requisiti per gli impianti di produzione di latte di Grado A che utilizzano sistemi di lavorazione e confezionamento asettici. Gli standard FDA definiscono inoltre i prodotti lattiero-caseari ultra-pastorizzati come prodotti trattati a una temperatura pari o superiore a 280 gradi Fahrenheit (138 gradi Celsius) per almeno 2 secondi. Nel febbraio 2026, un aggiornamento del Registro Federale degli Stati Uniti ha fatto riferimento ai requisiti di lavorazione dei prodotti lattiero-caseari di Grado A, rafforzando le aspettative di conformità in materia di progettazione sanitaria, convalida del processo e documentazione per la conservazione prolungata e le operazioni asettiche.
Diversi importanti mercati lattiero-caseari hanno aggiornato o proposto norme tecniche che riguardano le specifiche del latte UHT e l'accesso al mercato. Il Brasile ha proceduto ad armonizzare i requisiti di identità e qualità attraverso la Portaria MAPA n. 783 (aprile 2025), incorporando un regolamento tecnico del Mercosur per il latte UHT al fine di supportare l'armonizzazione degli scambi e la conformità nei mercati membri. In Asia, la Cina ha notificato nel giugno 2026 la bozza di norme nazionali sulla sicurezza alimentare relative ai prodotti lattiero-caseari pastorizzati e sterilizzati. Il Vietnam ha promulgato la Circolare 09/2026/TT-BCT che istituisce la norma QCVN 28:2026/BCT per i prodotti lattiero-caseari liquidi, con entrata in vigore prevista per il 1° settembre 2026, aumentando l'enfasi sui test in loco, sulla tracciabilità e sulla valutazione della conformità per il latte UHT e altre categorie di latte liquido.
Analisi della catena del valore
La catena del valore della lavorazione UHT inizia con l'approvvigionamento del latte crudo o della base per bevande e il pretrattamento (standardizzazione, separazione e filtrazione). Prosegue poi con il riscaldamento UHT (iniezione/infusione diretta di vapore o sistemi indiretti), l'omogeneizzazione e la conservazione asettica prima del riempimento e del confezionamento sterile. I produttori di apparecchiature forniscono i moduli di processo principali, tra cui riscaldatori UHT, recipienti per infusione, omogeneizzatori, serbatoi asettici e sistemi CIP/SIP, integrando controlli, automazione e protocolli di validazione. I fornitori di imballaggi contribuiscono con cartoni, bottiglie, tappi e materiali barriera compatibili con le linee asettiche.
A valle, la distribuzione a temperatura ambiente e la vendita al dettaglio dipendono dalla garanzia di sterilità e dall'integrità del confezionamento, spostando la logistica dal trasporto refrigerato alla gestione del magazzino e degli scaffali per i formati a lunga conservazione. L'assistenza, i test e il supporto applicativo locale sono sempre più importanti perché la convalida asettica e lo sviluppo del prodotto rimangono ostacoli per molti trasformatori. SPX FLOW ha ampliato l'accesso ai test UHT modulari stabilendo partnership con impianti pilota nel sud della California e in Quebec nel luglio 2025, contribuendo ad accorciare i cicli di iterazione per la formulazione e le impostazioni di processo senza impegnarsi in investimenti di capitale su vasta scala. I grandi trasformatori e confezionatori di prodotti lattiero-caseari continuano a trainare la domanda di progetti chiavi in mano e aggiornamenti, tra cui la collaborazione di SPX FLOW con Arla Foods per oltre 30 milioni di dollari (ottobre 2025) per espandere Lockerbie Creamery in Scozia in un centro di eccellenza UHT. Continuano anche gli sviluppi regionali delle capacità, tra cui la messa in funzione da parte di Shanghai EasyReal Machinery di un impianto pilota UHT/HTST-DSI per VILAC FOODS in Brasile (settembre 2025) a supporto della ricerca e sviluppo nel settore lattiero-caseario e delle bevande funzionali. Anche gli standard e i requisiti analitici influenzano i processi di controllo qualità a monte, tra cui la norma ISO/TS 27265:2026 (pubblicata a maggio 2026) che disciplina la conta delle spore termoresistenti nei prodotti trattati termicamente, come il latte UHT.
Panorama competitivo
Il mercato della lavorazione UHT mostra una moderata concentrazione. Grandi aziende globali come The Tetra Laval Group, GEA Group AG, SPX FLOW Inc., SIG Group AG e Krones AG dominano il mercato offrendo soluzioni complete, tra cui riscaldatori, omogeneizzatori, linee di riempimento e gemelli digitali. Le aziende più piccole mantengono la propria presenza sul mercato concentrandosi su componenti specifici come ugelli a iniezione di vapore, moduli a microonde e cartoni a emissioni zero.
Le aziende che combinano l'esperienza nel trattamento termico con l'innovazione nel packaging e le capacità di automazione detengono vantaggi competitivi sul mercato. Queste aziende devono inoltre mantenere la capacità di adattamento per soddisfare i requisiti regionali e le nuove categorie alimentari. SIG, GEA e Krones implementano sistemi di manutenzione predittiva basati sull'apprendimento automatico per far fronte alla carenza di operatori nei mercati emergenti. Recenti domande di brevetto indicano l'attenzione del settore verso strati barriera che bloccano l'ossigeno senza alluminio e sistemi di confezionamento secondario robotizzati che riducono i requisiti di spazio degli stabilimenti.
Le aziende regionali mantengono le loro posizioni di mercato grazie a offerte specializzate. Aftab Foods in India fornisce linee skid compatte per confezionatori conto terzi, mentre la cinese Newamstar è specializzata in riempitrici asettiche in PET ad alta velocità per prodotti lattiero-caseari e tè. In America Latina, le partnership tra aziende lattiero-casearie locali e fornitori europei di attrezzature contribuiscono a distribuire i rischi di investimento. Il mercato rimane dinamico, poiché le aziende di successo combinano consolidate capacità di trattamento termico con tecnologie di confezionamento avanzate e reti di assistenza regionali.
Leader del settore della lavorazione UHT
-
Il gruppo Tetra Laval
-
Gruppo GEA AG
-
SPX FLOW lnc
-
Gruppo SIG AG
-
Krone AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Febbraio 2026: l'ISO ha pubblicato la norma ISO/TS 27265:2026, che specifica i metodi per la conta delle spore termoresistenti di batteri termofili nei prodotti trattati termicamente, incluso il latte UHT. L'aggiornamento rafforza un punto di riferimento comune per il controllo qualità e l'assicurazione della qualità per i produttori e gli OEM, supportando le pratiche di convalida e verifica per le operazioni asettiche in tutte le regioni.
- Novembre 2025: Tetra Pak ha lanciato un sistema integrato di pompa di calore per pastorizzatori, progettato per elettrificare il processo e recuperare il calore di scarto, con riduzioni del consumo energetico dichiarate fino al 77%. Il lancio rafforza la tendenza verso l'elettrificazione e gli interventi di ammodernamento con recupero di calore, che si affiancano alle linee UHT ed ESL, dove i produttori danno priorità alla decarbonizzazione operativa.
- Ottobre 2025: SPX FLOW ha presentato il sistema APV Infusion UHT con SteamRecycle, progettato per recuperare e riutilizzare il 100% del vapore utilizzato durante il processo UHT a infusione e ridurre le emissioni di CO2 fino a 1,000 tonnellate all'anno. Questa caratteristica, che si aggiunge alle piattaforme di riscaldamento diretto, rappresenta un elemento distintivo in termini di sostenibilità, influenzando la scelta delle apparecchiature laddove i parametri energetici e di emissione sono legati agli obiettivi aziendali.


Ambito del rapporto sul mercato globale della lavorazione UHT
Il mercato globale della lavorazione UHT è stato segmentato per tipo di apparecchiatura in riscaldatori, omogeneizzatori, raffreddamento flash, confezionamento asettico; e mediante applicazione in latticini, succhi e altri. Inoltre, lo studio fornisce un’analisi del mercato della lavorazione UHT nei mercati emergenti e consolidati in tutto il mondo, tra cui Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa.
| riscaldatori |
| Omogeneizzatori |
| Raffreddatori rapidi |
| Imballaggio asettico |
| Altro |
| Sistemi UHT indiretti |
| Sistemi di iniezione diretta di vapore |
| Sistemi di infusione di vapore |
| Latticini |
| Succhi e nettari |
| Zuppe, salse e piatti pronti |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Francia | |
| Italia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente & Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di apparecchiatura | riscaldatori | |
| Omogeneizzatori | ||
| Raffreddatori rapidi | ||
| Imballaggio asettico | ||
| Altro | ||
| Con metodo di riscaldamento | Sistemi UHT indiretti | |
| Sistemi di iniezione diretta di vapore | ||
| Sistemi di infusione di vapore | ||
| Per Applicazione | Latticini | |
| Succhi e nettari | ||
| Zuppe, salse e piatti pronti | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Francia | ||
| Italia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||


Domande chiave a cui si risponde nel rapporto
– Qual è la dimensione attuale del mercato del trattamento UHT?
Si prevede che il mercato Trasformazione UHT registrerà un CAGR del 8.48% durante il periodo di previsione (2026-2031).
Qual è la regione in più rapida crescita nel mercato di elaborazione UHT?
Si stima che l'area Asia-Pacifico crescerà al CAGR più elevato, pari all'8.55%, nel periodo di previsione (2026-2031).
Quale regione ha la quota maggiore nel mercato di elaborazione UHT?
Nel 2025, l'Europa rappresentava il 38.10% della quota di mercato della lavorazione UHT.
Quale metodo di riscaldamento ha la quota maggiore nel mercato della lavorazione UHT?
I sistemi UHT indiretti rappresentavano il 61.30% della quota di mercato nel settore della lavorazione UHT.
Pagina aggiornata l'ultima volta il:



