

Dimensioni e quota del mercato dei veicoli aerei senza pilota
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 18.55 miliardo di dollari |
| Dimensione del mercato (2031) | 26.05 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.03% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
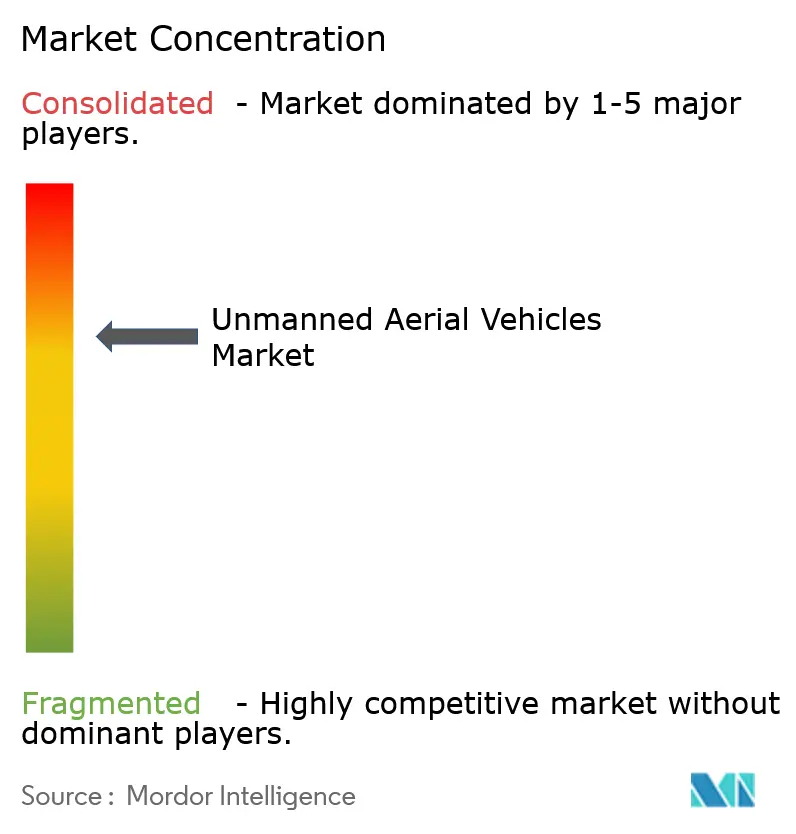
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei veicoli aerei senza pilota di Mordor Intelligence
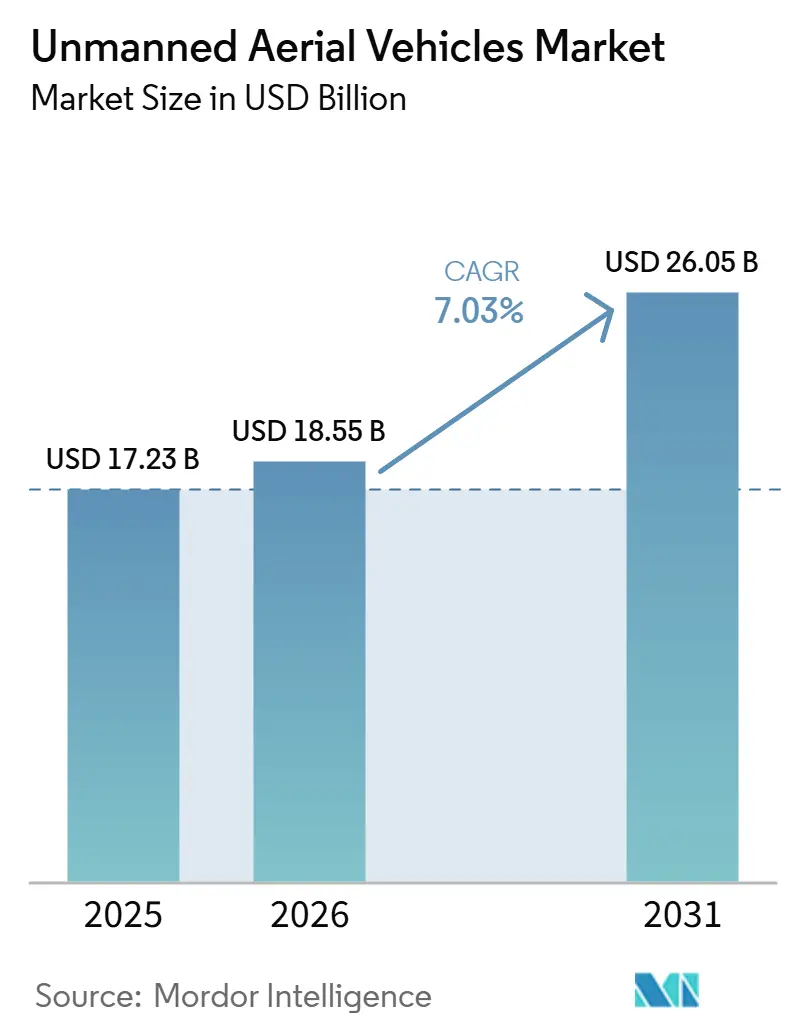
Si prevede che il mercato dei veicoli aerei senza pilota (UAV) crescerà da 17.23 miliardi di dollari nel 2025 a 18.55 miliardi di dollari nel 2026, per poi raggiungere i 26.05 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.03% nel periodo 2026-2031. Questo profilo di crescita posiziona il mercato degli UAV come uno dei settori più resilienti della spesa per la difesa, nonostante le pressioni generali sul bilancio. La domanda è trainata da un deciso spostamento verso velivoli distribuiti e a basso costo, che possono essere impiegati in gran numero, saturare sofisticate reti di difesa aerea ed essere rapidamente sostituiti in caso di perdita. Tra i fattori convergenti si annoverano i rapidi progressi in termini di autonomia, che riducono il carico di lavoro degli operatori, la dottrina dei droni sacrificabili, che accetta tassi di perdita più elevati in cambio di un maggiore volume di utilizzo, e le reti satellitari mesh, che mantengono collegamenti di comando efficienti in teatri operativi congestionati. Le dinamiche competitive stanno cambiando altrettanto rapidamente, con nuove aziende native del software che sfidano i principali operatori tradizionali in termini di velocità e prezzo, mentre i governi inaspriscono le normative sul controllo delle esportazioni, rimodellando le fonti di reddito a disposizione delle aziende. Le opportunità si concentrano, pertanto, su velivoli di Classe II di medie dimensioni, progetti ibridi VTOL per impiego navale e sistemi di autonomia indipendenti dal carico utile, che possono essere migrati su diverse classi di velivoli.
Punti chiave del rapporto
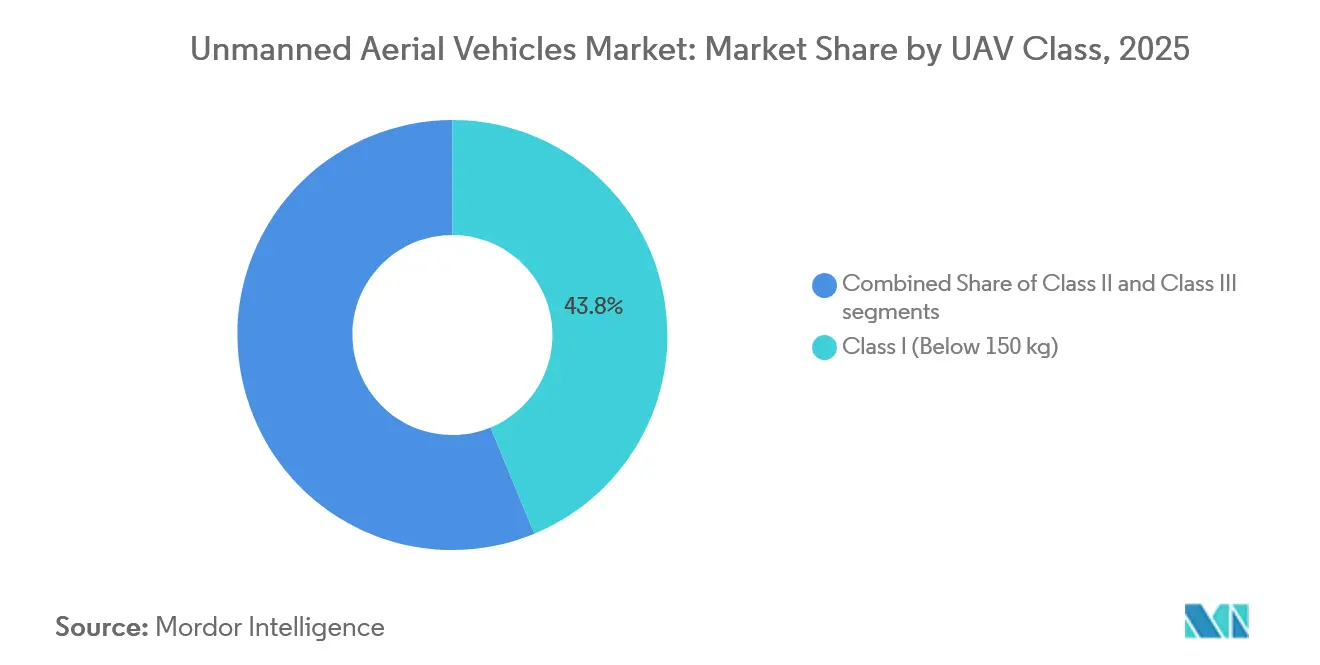
- Per classe di UAV, le piattaforme di Classe I (inferiori a 150 kg) hanno detenuto il 43.78% della quota di mercato dei veicoli aerei senza pilota nel 2025, mentre si prevede che la Classe II (150-600 kg) registrerà un CAGR del 7.55% entro il 2031.
- Per tipologia di piattaforma, i progetti ad ala fissa hanno dominato con una quota del 74.78% nel 2025; tuttavia, si prevede che i concetti VTOL ibridi registreranno un CAGR del 9.25% entro il 2031.
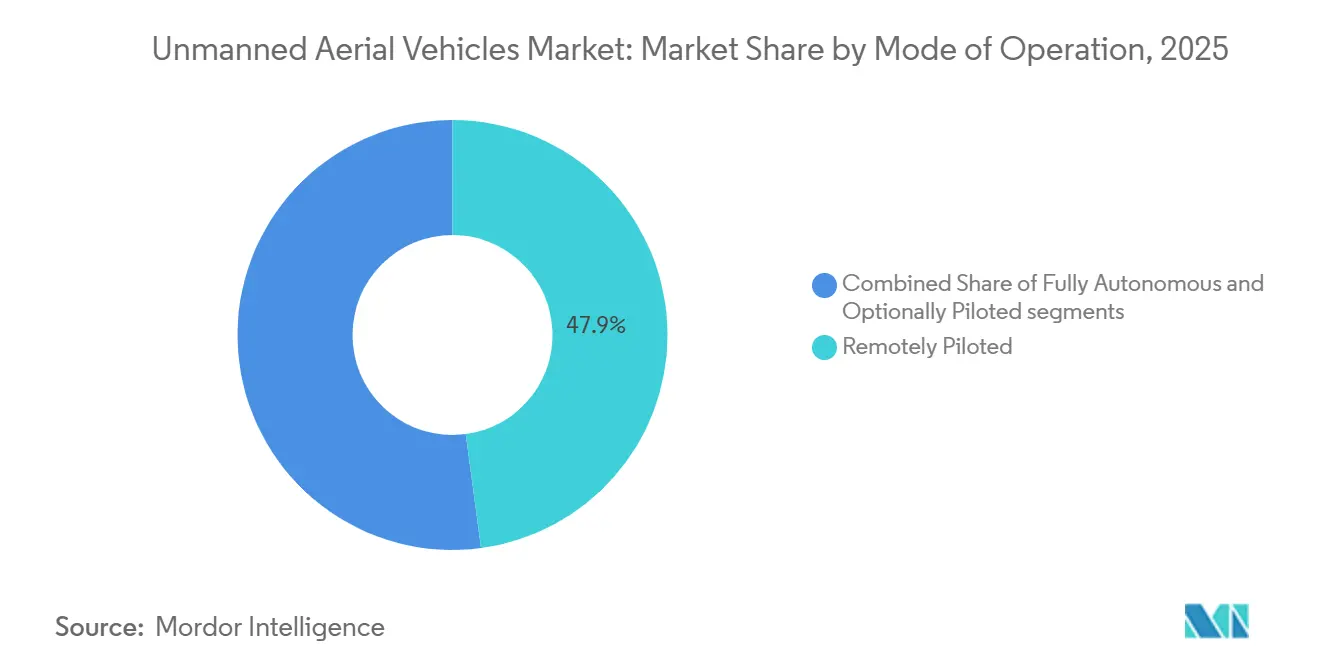
- In base alla modalità di funzionamento, i sistemi pilotati a distanza hanno controllato il 47.89% dell'attività nel 2025, ma le modalità completamente autonome sono destinate a espandersi a un CAGR del 7.72%.
- Per applicazione, l'ISR ha rappresentato il 51.27% dei ricavi del 2025, mentre si prevede che i ruoli di combattimento aumenteranno a un CAGR del 10.16%.
- In termini geografici, il Nord America ha rappresentato il 40.12% dei ricavi del 2025; la regione Asia-Pacifico è quella in più rapida crescita, con un CAGR dell'8.29%.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei veicoli aerei senza pilota
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento dei budget per la difesa alimenta l'espansione della flotta di UAV | + 1.80% | Globale, guidato da Nord America e APAC | Medio termine (2-4 anni) |
| Domanda operativa di ISR in tempo reale e in tutte le condizioni meteorologiche | + 1.50% | Europa orientale, Indo-Pacifico | A breve termine (≤ 2 anni) |
| Rapidi progressi nell'autonomia di bordo e nei sistemi di missione basati sull'intelligenza artificiale | + 1.30% | Nord America, APAC | A lungo termine (≥ 4 anni) |
| Concetti di teaming con e senza equipaggio che entrano nei cicli di approvvigionamento | + 1.10% | Nord America, Europa, APAC | Medio termine (2-4 anni) |
| La dottrina dei droni attribili abbassa la soglia dei costi per l'impiego su larga scala | + 0.90% | Stati Uniti, Ucraina, Cina | A breve termine (≤ 2 anni) |
| Reti satellitari a maglie che consentono comunicazioni BVLOS resilienti | + 0.70% | Indo-Pacifico, Europa orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento dei budget per la difesa alimenta l'espansione della flotta di UAV
I ministeri della difesa hanno aumentato gli acquisti di velivoli a pilotaggio remoto (UAV) dopo che le prove sul campo di battaglia hanno dimostrato che i droni a basso costo possono fornire risultati precedentemente ottenibili solo con mezzi con equipaggio. L'India ha approvato 3.5 miliardi di dollari per piattaforme di produzione nazionale fino al 2027 per sostenere la sorveglianza sull'Himalaya. Questi stanziamenti sottolineano un passaggio dalla scrupolosa capacità di sopravvivenza alla quantità, rispecchiando l'esperienza dell'Ucraina, dove droni a basso costo hanno neutralizzato mezzi corazzati su larga scala. Poiché le operazioni multidominio richiedono un monitoraggio costante e cicli di attacco rapidi, i parlamenti continuano a vincolare la spesa per gli UAV anche laddove altre voci di bilancio diminuiscono. Il risultato è un flusso costante di ordini che stabilizza i ricavi dei fornitori e riduce i rischi per la ricerca e sviluppo di sistemi di nuova generazione. Questa spesa per la difesa sostenuta sta anche accelerando la domanda di piattaforme UAV militari progettate per intelligence, sorveglianza, ricognizione (ISR), monitoraggio delle frontiere e operazioni tattiche.
Domanda operativa di ISR in tempo reale e in tutte le condizioni meteorologiche
I comandanti cercano una copertura 24 ore su 24 che riduca le kill chain da ore a minuti. La flotta di MQ-9 Reaper dell'Aeronautica Militare statunitense ha superato i 3 milioni di ore di volo entro la fine del 2024, con il 70% registrato in sortite ISR piuttosto che in missioni cinetiche. Le operazioni dell'Hermes 900 israeliano hanno dimostrato un'effettiva persistenza giorno-notte, ispirando la dottrina che ora prevede feed dei sensori indipendentemente dalle condizioni meteorologiche. I radar ad apertura sintetica e i payload elettro-ottici forniscono immagini in grado di penetrare le nuvole, limitando la capacità degli avversari di mascherare i movimenti. Man mano che i concorrenti disperdono risorse e utilizzano il camuffamento, i feed in tempo reale diventano più preziosi, rafforzando l'approvvigionamento di cellule multisensore e promuovendo l'aggiornamento dei payload delle flotte legacy.
Rapidi progressi nell'autonomia di bordo e nei sistemi di missione basati sull'intelligenza artificiale
I chip AI e i software di percezione avanzati stanno rendendo il mercato degli UAV meno dipendente dai collegamenti dati ad alta larghezza di banda. Skydio ha integrato modelli di linguaggio visivo che consentono a un singolo operatore di impartire comandi in linguaggio naturale, riducendo i cicli di addestramento e i costi della manodopera. [1] Skydio Inc., “Skydio Integrates Vision-Language Models into X10 Platform,” skydio.com I test di volo DARPA del 2024 hanno dimostrato che i piloti AI hanno superato gli umani nelle manovre ravvicinate, convalidando l'autonomia per compiti che sovraccaricano gli operatori remoti. Queste capacità consentono a sciami di droni di auto-risolvere i conflitti e riassegnarsi dinamicamente i compiti, un vantaggio critico quando le comunicazioni sono disturbate. Man mano che l'autonomia migra dai prototipi a stack software implementabili, gli operatori si aspettano una latenza inferiore, una maggiore sopravvivenza e la capacità di supervisionare decine di velivoli contemporaneamente.
Concetti di teaming con e senza equipaggio che entrano nei cicli di approvvigionamento
Le architetture di gregari fedeli passano dal laboratorio alla linea di volo. Il Boeing MQ-28 Ghost Bat ha dimostrato la condivisione sicura dei dati con i caccia F-35 e F/A-18 durante le dimostrazioni del 2025. [2] The Boeing Company, “MQ-28 Ghost Bat Completes First International Flight,” boeing.mediaroom.com L'aeronautica statunitense mira a schierare 1,000 aerei da combattimento collaborativi entro il 2030, assegnando soppressione e ricognizione ad alto rischio a scorte sacrificabili. Europa, Australia e Giappone seguono percorsi simili. Il lavoro di squadra preserva il processo decisionale umano per il rilascio delle armi, moltiplicando al contempo la portata dei sensori, rendendo ogni caccia di quinta generazione un moltiplicatore di forza e rafforzando il business case per gli ausiliari autonomi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regimi rigorosi di controllo delle esportazioni e di divieto di sicurezza | -0.9% | Stati Uniti, Europa, Israele, mercati emergenti | A lungo termine (≥ 4 anni) |
| Elevati costi di acquisizione e del ciclo di vita delle piattaforme HALE/MALE | -0.7% | Africa, Sud America, Sud-est asiatico | Medio termine (2-4 anni) |
| Crescente minaccia ambientale per la guerra elettronica e la lotta ai droni | -0.6% | Europa orientale, Indo-Pacifico | A breve termine (≤ 2 anni) |
| Le restrizioni di sicurezza della catena di fornitura determinano la scarsità dei componenti | -0.5% | Alleati del Nord America, Europa e APAC | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Regimi rigorosi di controllo delle esportazioni e di divieto di sicurezza
Il Regime di Controllo della Tecnologia Missilistica (MTCR) vieta i sistemi con una gittata superiore a 300 km e un carico utile superiore a 500 kg, frammentando la domanda e indirizzando alcuni governi verso fornitori locali. La legge statunitense FAR 40.2 limita ulteriormente l'uso di componenti di origine cinese, aggiungendo costi di riprogettazione per gli integratori. La concessione di licenze caso per caso in Israele ritarda le grandi vendite all'estero, creando un'opportunità per i fornitori turchi che devono affrontare minori vincoli politici. Nel complesso, queste norme riducono il mercato dei velivoli senza pilota accessibile ai principali produttori occidentali e allungano i cicli di vendita, dirottando i capitali verso programmi nazionali nelle economie emergenti.
Elevati costi di acquisizione e del ciclo di vita delle piattaforme HALE/MALE
Sistemi di grandi dimensioni come l'MQ-9B SkyGuardian possono superare i 30 milioni di dollari di costo totale, mentre l'RQ-4 Global Hawk supera i 120 milioni di dollari, mettendo a dura prova i bilanci al di fuori del G-7. Il supporto del ciclo di vita spesso triplica il prezzo di acquisto in 20 anni, con requisiti di manodopera che compromettono il presunto risparmio di personale. Le nazioni con meno di una dozzina di velivoli faticano a giustificare reti di collegamento dati sicure e canali di distribuzione dei pezzi di ricambio, rallentandone l'adozione e costringendo alcune a estendere le flotte di ricognizione con equipaggio.
Analisi del segmento
Per classe UAV: proliferazione tattica contro impennata a media quota
Le piattaforme di Classe I, con un peso inferiore a 150 kg, hanno rappresentato il 44% dei ricavi del 2025, a dimostrazione del fatto che l'ISR organico a livello di battaglione attualmente domina la domanda. Questi velivoli leggeri costano meno di 100,000 dollari, utilizzano componenti commerciali e decollano senza piste, consentendo alle forze con budget limitati di schierare centinaia di unità. In termini di dollari, la Classe I ha rappresentato la quota maggiore del mercato dei velivoli senza pilota; tuttavia, la crescita si sta attenuando man mano che molti eserciti completano i loro primi lanci. Si prevede che le piattaforme di Classe II, con un peso compreso tra 150 kg e 600 kg, guideranno l'espansione con un CAGR del 7.55%, colmando il divario tra i quadricotteri tascabili e i sistemi strategici HALE. Il segmento beneficia di un'autonomia di 12 ore e di carichi utili multisensore, pur essendo compatibile con i trasporti di classe C-130, un vantaggio in termini di mobilità che trova riscontro nelle forze di spedizione. Le piattaforme di Classe III con un peso superiore a 600 kg mantengono una rilevanza strategica per l'ISR e l'attacco a lungo raggio, ma i costi unitari superiori a 30 milioni di dollari ne scoraggiano l'adozione su larga scala.
Il rapido riscontro operativo proveniente dall'Ucraina ha confermato l'impatto di Classe II del Bayraktar TB2, che ha permesso attacchi di precisione senza l'ingombro logistico dei droni più grandi. La variante STOL Mojave di General Atomics si rivolge a questa categoria, promettendo operazioni su strada e compatibilità di carico utile con i Reaper di vecchia generazione. Nel frattempo, le munizioni a volo stazionario mantengono vivo il mercato degli appalti di Classe I, con le varianti Switchblade 600 e Harop che aggiungono potenza anticarro alla classe di peso più bassa. In definitiva, il mercato degli UAV bilancia gli ordini di Classe I ad alto volume con contratti di Classe II ad alta densità di valore, mentre i programmi di Classe III raggruppano sempre più contratti di servizio per attenuare l'impatto dei costi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di piattaforma: il predominio degli aerei ad ala fissa sfidato dall'innovazione ibrida
Le cellule ad ala fissa hanno rappresentato il 74.78% dei ricavi del 2025, a dimostrazione della loro ineguagliabile resistenza e del rapporto carico utile/peso. Per l'ISR strategico, tempi di volo di 20 ore e un'autonomia di 1,500 km giustificano gli investimenti in piste e dispositivi di arresto. I droni ad ala rotante svolgono ruoli specializzati in aree urbane o montuose, dove il volo stazionario è essenziale, ma la loro autonomia in genere dura solo quattro ore. Si prevede che i modelli VTOL ibridi che decollano verticalmente e poi passano alla crociera alare si espanderanno a un CAGR del 9.25%, il tasso di crescita annuo più rapido nell'intero continuum dei tipi di piattaforma. Le Marine apprezzano tali cellule perché la maggior parte dei ponti delle navi è priva di catapulte; il convertiplano V-247 Vigilant di Bell ha completato i test sul ponte nel 2016, dimostrando la fattibilità del concetto.[3]Bell Textron Inc, :v-247-tiltrotor-drone-downsized-to-maritime-strike-for-navy-warships" bellflight.com
Le piattaforme ibride stanno ora conquistando quote di mercato nel settore dei nuovi droni, beneficiando di una maggiore densità di batterie e di rotori in materiale composito leggero. Il progetto Tern di Northrop Grumman, poi cancellato, ha comunque convalidato l'aerodinamica del decollo e atterraggio verticale, e diverse startup stanno applicando questi insegnamenti a velivoli di rifornimento più piccoli. I produttori di velivoli ad ala fissa rispondono con pod di atterraggio staccabili e algoritmi di atterraggio automatico per evitare l'uso di catapulte, sfumando i confini tra le categorie. I fornitori di velivoli ad ala rotante si concentrano sull'integrazione tra sensori e alberi e su rotori elettrici quasi silenziosi per la ricognizione a corto raggio. Mentre i modelli ad ala fissa rimangono la principale fonte di reddito, la crescita dei modelli VTOL ibridi segnala una svolta a lungo termine verso basi flessibili e operazioni marittime.
Per modalità di funzionamento: l'autonomia aumenta quando la latenza diventa una responsabilità
I velivoli a pilotaggio remoto hanno costituito il 47.89% delle sortite del 2025, un effetto ereditato dalle normative che richiedono la presenza umana per l'impiego di armi. Tuttavia, gli ambienti privi di comunicazioni espongono la vulnerabilità dei collegamenti di controllo ad alta larghezza di banda, incoraggiando l'adozione di modalità autonome basate su motori decisionali di bordo. I progetti con pilotaggio opzionale forniscono un ponte di migrazione, consentendo agli equipaggi di ignorare l'IA quando le regole di ingaggio lo richiedono. Si prevede che i velivoli completamente autonomi registreranno un CAGR del 7.72%, superando altre modalità con la maturazione dei framework di convalida dell'IA e l'affermarsi delle normative internazionali. Le prove di combattimento aereo della DARPA hanno dimostrato che i piloti di IA possono eseguire virate a 9 g oltre la tolleranza umana, stabilendo indicatori di fiducia per l'autonomia in combattimento.
Le dimensioni del mercato dei velivoli senza pilota associati all'autonomia sono significative perché le licenze software sono scalabili tra le flotte, a differenza dei ricavi legati all'hardware. L'interfaccia visiva di Skydio riduce il numero di operatori, mentre Hivemind di Shield AI consente sciami multi-cella senza waypoint pre-pianificati. Gli enti regolatori sono in ritardo rispetto alla curva tecnologica; le norme BVLOS civili impongono ancora osservatori visivi, eppure gli utenti della difesa operano in base a esenzioni per la sicurezza nazionale, accelerando l'impiego sul campo. I fornitori in grado di certificare casi di sicurezza e fornire un'intelligenza artificiale spiegabile godranno del vantaggio di essere i primi a muoversi, poiché gli acquisti si spostano dalle metriche della cellula all'affidabilità algoritmica.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: il primato dell'ISR si erode mentre i ruoli di attacco si espandono
Nel 2025, le missioni ISR (Intelligence, Surveillance and Reconnaissance) hanno rappresentato il 51.27% del fatturato, a testimonianza di una dipendenza decennale dai droni come occhi persistenti piuttosto che come armi da fuoco. Ciononostante, si prevede che le applicazioni di combattimento cresceranno a un tasso annuo composto del 10.16%, man mano che gli eserciti adotteranno la dottrina del primo attacco con droni. I concetti di "gregario fedele", le munizioni a volo stazionario e gli sciami di micro-droni sfumano i confini tradizionali delle missioni, consentendo a singoli velivoli di identificare, tracciare e ingaggiare obiettivi senza intervento umano. La consegna e la logistica rimangono un settore di nicchia, ma stanno guadagnando terreno nel rifornimento delle basi operative avanzate disperse, dove i convogli stradali sono spesso soggetti ad imboscate.
La crescente propensione del mercato dei droni verso il settore bellico deriva da dinamiche di costo-efficacia: un drone FPV che costa 500 dollari ma è in grado di distruggere un carro armato da 3 milioni di dollari ridefinisce i calcoli per gli acquisti. Il drone israeliano Harop ha dimostrato la capacità di sopprimere la difesa aerea senza mettere a rischio mezzi con equipaggio, e l'iniziativa Replicator del Pentagono privilegia piattaforme d'attacco sacrificabili. Per le flotte incentrate sulla sorveglianza, l'intelligence e la ricognizione (ISR), i programmi di ammodernamento del carico utile aggiungono punti di attacco e kit di guida, segnalando una graduale convergenza tra i ruoli di sensore e di operatore di armamento. I droni logistici attendono l'armonizzazione normativa, ma sono già utilizzati per trasportare scorte di sangue e munizioni in siti remoti, dimostrando il loro valore negli interventi umanitari e nel supporto alle operazioni speciali.
Analisi geografica
Il Nord America ha generato il 40.12% dei ricavi del 2025, sostenuto da una spesa statunitense superiore a 12 miliardi di dollari all'anno per i sistemi senza pilota. Programmi come il Collaborative Combat Aircraft mirano a raggiungere 1,000 scorte autonome entro questo decennio, garantendo un arretrato costante per i programmi nazionali.[4]US Naval Institute, "Rapporto al Congresso sugli aerei da combattimento collaborativi dell'aeronautica militare statunitense" news.usni.org/2025/12/02/report-to-congress-on-us-air-force-collaborative-combat-aircraft Gli ordini canadesi di droni SkyGuardian per la sorveglianza del dominio artico illustrano la diversificazione nelle missioni di sovranità, mentre la flotta messicana Hermes 900 affronta la lotta ai cartelli, ampliando la domanda regionale oltre le contingenze di guerra tra pari. Le barriere alla proprietà intellettuale rimangono basse grazie al solido finanziamento di capitale di rischio, che consente a decine di startup software di entrare nella catena di fornitura.
La regione Asia-Pacifico è il teatro in più rapida crescita, con un CAGR dell'8.29%. La Cina produce in serie i droni Wing Loong e CH-series e li esporta ad acquirenti mediorientali senza vincoli di MTCR. Il progetto indiano CATS Warrior mira ad acquistare 200 unità entro il 2028, riducendo così la sua dipendenza dalle importazioni israeliane. Gli accordi australiani per l'MQ-4C Triton rafforzano la consapevolezza del dominio marittimo in vaste Zone Economiche Esclusive, e l'acquisizione giapponese di SeaGuardian segnala priorità simili nel Mar Cinese Orientale. Le tensioni regionali su Taiwan e il Mar Cinese Meridionale catalizzano gli appalti, mentre i campioni nazionali in Corea del Sud e Indonesia competono per conquistare i mercati adiacenti del Sud-est asiatico.
Europa, Medio Oriente e Africa costituiscono le restanti opportunità. I membri europei della NATO hanno accelerato gli acquisti dopo l'invasione russa dell'Ucraina nel 2022; la Germania ha ordinato gli MQ-4C Triton e la Francia ha prolungato le operazioni dei Reaper. La Turchia ha interrotto lo status quo vendendo droni TB2 e Akinci con minori vincoli all'esportazione, guadagnando terreno in Asia centrale e Nord Africa. In Medio Oriente, Israele, Emirati Arabi Uniti e Arabia Saudita stanno aggiornando le loro flotte con carichi utili multisensore, sebbene le fluttuazioni di bilancio e del prezzo del petrolio influenzino ancora i tempi. L'Africa rimane nascente; il Paramount Group sudafricano e i programmi embrionali del Kenya indicano segnali di crescita, ma le carenze infrastrutturali e di finanziamento ne frenano l'adozione. Il Sud America è in ritardo a causa di vincoli fiscali, eppure l'Embraer RQ-900 del Brasile dimostra che un'industria locale può emergere quando la sorveglianza delle frontiere è un imperativo strategico.
Panorama competitivo
Nel segmento di fascia alta, il mercato dei droni presenta una moderata concentrazione, con BAYKAR AS, General Atomics, Northrop Grumman Corporation, Elbit Systems Ltd. e BAE Systems plc che insieme rappresentano la maggior parte del fatturato dei velivoli MALE/HALE. I loro punti di forza risiedono nell'integrazione dei sistemi, nelle catene di approvvigionamento classificate e nel peso organizzativo necessario per soddisfare i requisiti di autorizzazione di sicurezza. Tuttavia, i livelli tattico e software sono fortemente frammentati, con centinaia di operatori in competizione per l'autonomia, la proprietà intellettuale e le celle di atterraggio di nicchia. Turkish Aerospace e Baykar si avvalgono della diplomazia delle esportazioni, assicurandosi contratti per 1.7 miliardi di dollari, tra cui la vendita di 100 unità Akinci all'Arabia Saudita nel 2024. Aziende statunitensi innovative come Skydio e Shield AI propongono funzionalità definite via software che si integrano in hardware standard, accelerando i cicli di aggiornamento e riducendo i prezzi.
La differenziazione strategica ruota attorno ad apertura e attritability. I primi tradizionali rispondono con architetture modulari e partnership; la collaborazione tra Lockheed e Kratos su velivoli a basso costo dimostra la volontà di esternalizzare l'innovazione produttiva. Le startup rispondono con il coordinamento a sciame, materiali compositi a bassa osservabilità e sicurezza informatica zero-trust integrata nei controlli di volo. Le domande di brevetto per la navigazione autonoma sono aumentate del 40% dal 2023 al 2025, segnalando una corsa alla proprietà intellettuale. Le tecnologie anti-UAS rappresentano una storia di crescita parallela, mentre i governi cercano difese stratificate contro la proliferazione che alimentano.
Gli elevati ostacoli al controllo delle esportazioni agiscono sia da barriera che da fossato. I produttori occidentali che rispettano la conformità si assicurano contratti di supporto premium a lungo termine, mentre i produttori non allineati ottengono l'accesso al mercato accettando un rischio politico più elevato. Con la normalizzazione della dottrina dell'attritable, il mix di ricavi si sposta da vendite a basso volume e alto margine verso produzioni ad alto volume e margine moderato, spingendo gli operatori storici a semplificare i cicli di produzione e ad adottare componenti just-in-time.
Leader del settore dei veicoli aerei senza pilota
-
BAYKAR COME
-
Atomica generale
-
Northrop Grumman Corporation
-
Elbit Systems Ltd.
-
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Dicembre 2025: GKN Aerospace, Anduril e Archer hanno collaborato allo sviluppo di droni militari avanzati per le forze armate del Regno Unito, concentrandosi sui prossimi programmi Land ACP e Project NYX, il cui lancio è previsto per l'inizio del 2026.
- Dicembre 2025: l'Esercito degli Stati Uniti ha assegnato ad AeroVironment un contratto quinquennale del valore di 874 milioni di dollari per supportare le vendite militari all'estero di sistemi aerei senza pilota (UAS) e sistemi anti-droni dei Gruppi 1-3. Il contratto include disposizioni per addestramento, pezzi di ricambio e supporto logistico.
Ambito del rapporto sul mercato globale dei veicoli aerei senza pilota
Questo rapporto analizza il mercato globale dei velivoli senza pilota, concentrandosi sullo sviluppo, la produzione e l'implementazione di sistemi aerei senza pilota per applicazioni militari e commerciali. Queste applicazioni includono combattimento, intelligence, sorveglianza e ricognizione (ISR), nonché missioni di consegna e di stazionamento. Il mercato comprende piattaforme ad ala fissa, ad ala rotante e ibride che operano in modalità a pilotaggio remoto, a pilotaggio opzionale e completamente autonome, insieme ai relativi sistemi di missione e infrastrutture di controllo a terra.
Il mercato dei veicoli aerei a pilotaggio remoto è segmentato in base alla classe di UAV, al tipo di piattaforma, alla modalità operativa, all'applicazione e all'area geografica. Per classe di UAV, il mercato è segmentato in Classe I, Classe II e Classe III. Per tipo di piattaforma, il mercato è segmentato in ala fissa, ala rotante e ibrida. Per modalità operativa, il mercato è segmentato in pilotato a distanza, pilotato facoltativamente e completamente autonomo. Per applicazione, il mercato è segmentato in combattimento, ISR, consegna e munizioni vaganti. Il rapporto copre anche le dimensioni e le previsioni del mercato dei veicoli aerei a pilotaggio remoto nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Classe I (inferiore a 150 kg) |
| Classe II (150-600 kg) |
| Classe III (oltre 600 kg) |
| ad ala fissa |
| Ala rotante |
| IBRIDO |
| Pilotato a distanza |
| Facoltativamente pilotato |
| Completamente autonomo |
| lotta |
| Intelligence, sorveglianza e ricognizione (ISR) |
| Spedizione |
| Munizioni vaganti |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Israele | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per classe UAV | Classe I (inferiore a 150 kg) | ||
| Classe II (150-600 kg) | |||
| Classe III (oltre 600 kg) | |||
| Per tipo di piattaforma | ad ala fissa | ||
| Ala rotante | |||
| IBRIDO | |||
| Per modalità di funzionamento | Pilotato a distanza | ||
| Facoltativamente pilotato | |||
| Completamente autonomo | |||
| Per Applicazione | lotta | ||
| Intelligence, sorveglianza e ricognizione (ISR) | |||
| Spedizione | |||
| Munizioni vaganti | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Israele | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei veicoli aerei senza pilota entro il 2031?
Si prevede che il mercato dei veicoli aerei senza pilota raggiungerà i 26.05 miliardi di dollari entro il 2031, rispetto ai 18.55 miliardi di dollari del 2026, con un CAGR del 7.03%.
Quale classe di UAV crescerà più rapidamente entro il 2031?
Si prevede che le piattaforme di Classe II nella fascia di peso 150-600 kg registreranno un CAGR del 7.55%, in quanto bilanciano resistenza e dispiegabilità.
Quanto sono diffusi oggi i modelli ad ala fissa?
Le configurazioni ad ala fissa hanno rappresentato il 74.78% dei ricavi del 2025, sebbene le cellule ibride VTOL stiano crescendo a un CAGR del 9.25%.
Quale regione si sta espandendo più rapidamente?
Si prevede che la regione Asia-Pacifico crescerà a un CAGR dell'8.29%, sostenuta dalla produzione cinese e dagli approvvigionamenti indiani, australiani e giapponesi.
Quale ruolo gioca l'autonomia nella domanda futura?
Si prevede che le modalità completamente autonome si espanderanno a un CAGR del 7.72%, poiché l'intelligenza artificiale di bordo riduce la dipendenza dai collegamenti dati vulnerabili.
In che modo i controlli sulle esportazioni incidono sui fornitori?
Norme più severe in materia di MTCR e di sicurezza nazionale riducono i mercati a cui possono rivolgersi i produttori prime occidentali, lasciando al contempo spazio alla crescita dei produttori non allineati.


