

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
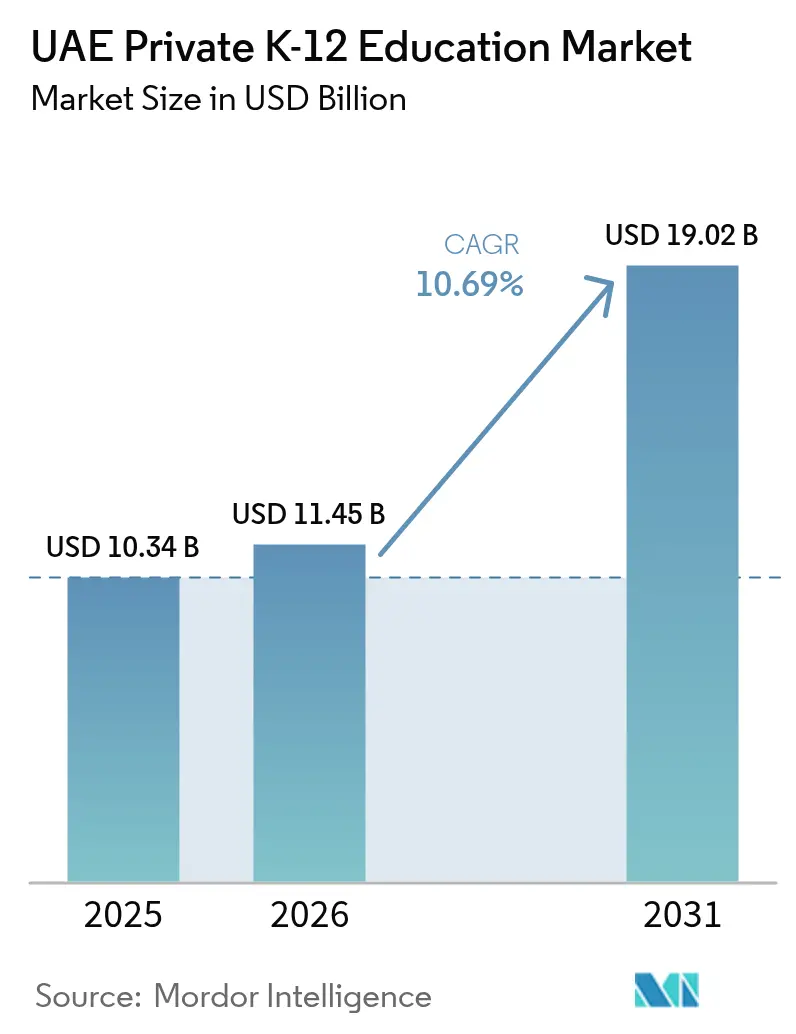
| Dimensione del mercato (2026) | 11.45 miliardo di dollari |
| Dimensione del mercato (2031) | 19.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.69% CAGR |
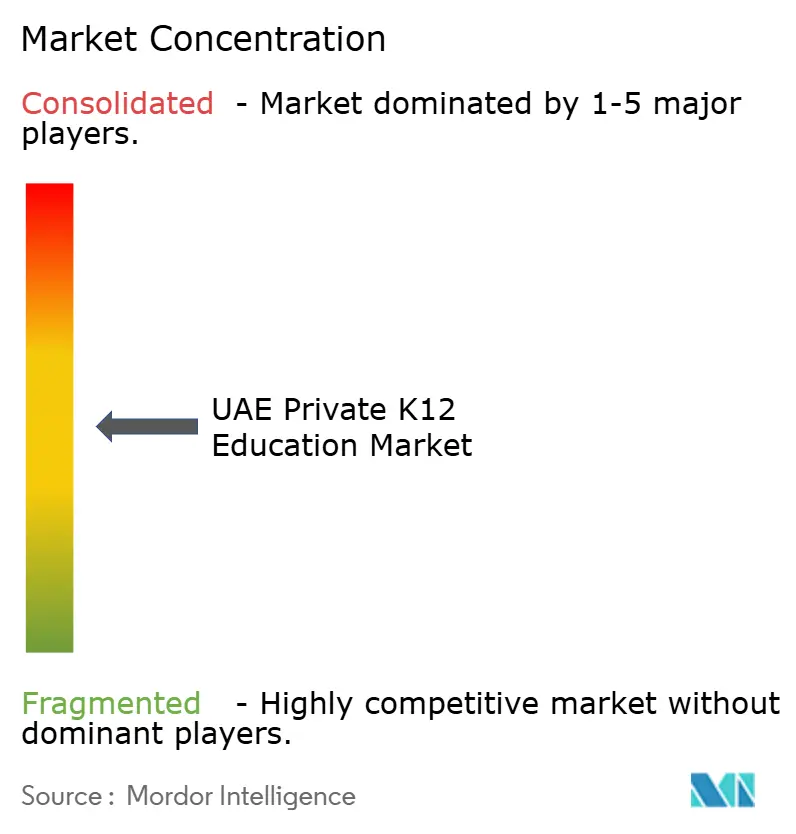
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti di Mordor Intelligence
Il mercato dell'istruzione privata K-12 negli Emirati Arabi Uniti aveva un valore di 10.34 miliardi di dollari nel 2025 e si prevede che crescerà da 11.45 miliardi di dollari nel 2026 a 19.02 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 10.69% durante il periodo di previsione (2026-2031).
La solida espansione è alimentata da un costante afflusso di espatriati, da politiche di privatizzazione in linea con la Vision 2030 e da redditi disponibili più elevati che consentono alle famiglie di privilegiare opzioni di istruzione di alto livello. La domanda è più elevata a Dubai, dove un rigoroso regime di garanzia della qualità sotto la supervisione della Knowledge and Human Development Authority (KHDA) continua ad attrarre operatori internazionali, pur mantenendo la diversità dei programmi di studio.
Nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti, l'aumento della capacità di insegnamento nella prima infanzia, la rapida adozione dell'EdTech e le agevolazioni per la proprietà straniera nelle zone franche per l'istruzione hanno ulteriormente rafforzato la fiducia degli investitori, come dimostrano le molteplici iniezioni di capitale a nove cifre da parte di gestori patrimoniali globali. Ciononostante, l'inflazione delle tasse universitarie e i limiti normativi alle commissioni pongono sfide di accessibilità economica per le famiglie a medio reddito, spingendo gli operatori a esplorare proposte di apprendimento di fascia media e misto che bilancino costi e qualità.
Punti chiave del rapporto
- In termini geografici, Dubai ha registrato una quota di fatturato del 57.63% nel 2025, mentre si prevede che Ajman crescerà a un CAGR del 9.97% fino al 2031.
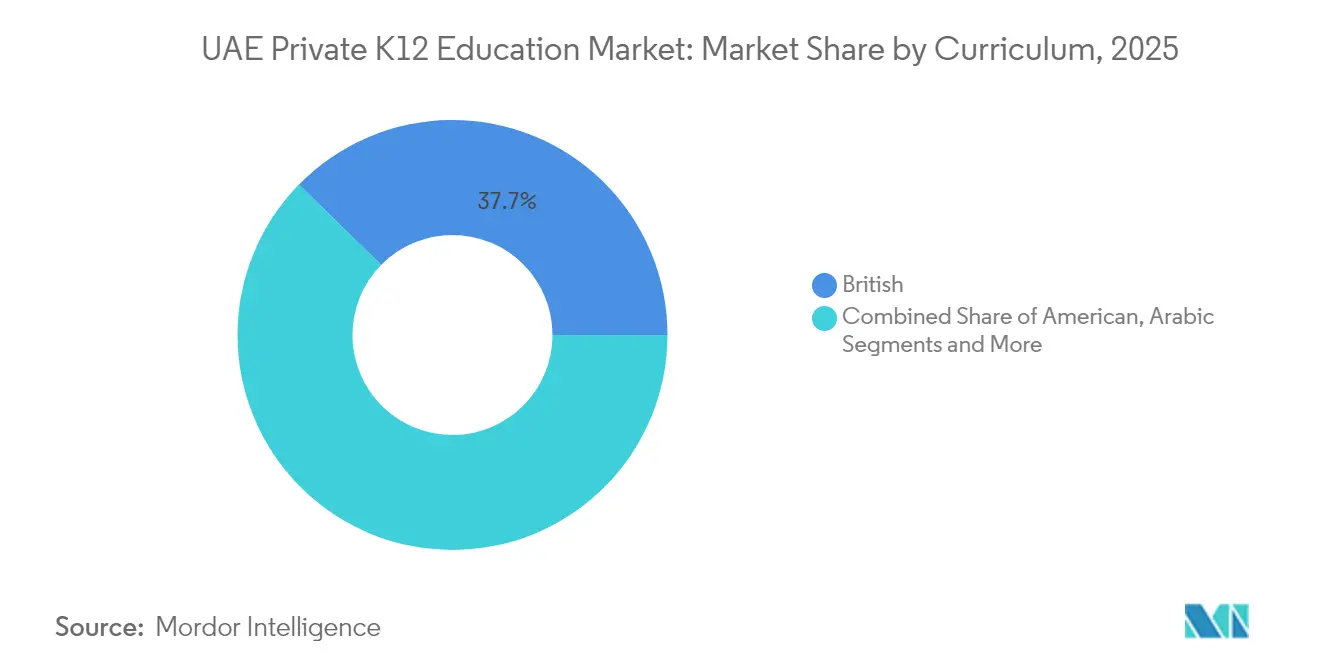
- In base al curriculum, nel 37.66 il curriculum britannico ha conquistato il 12% della quota di mercato dell'istruzione privata K-2025 degli Emirati Arabi Uniti, e si prevede che il curriculum CBSE registrerà un CAGR del 7.61% tra il 2026 e il 2031.
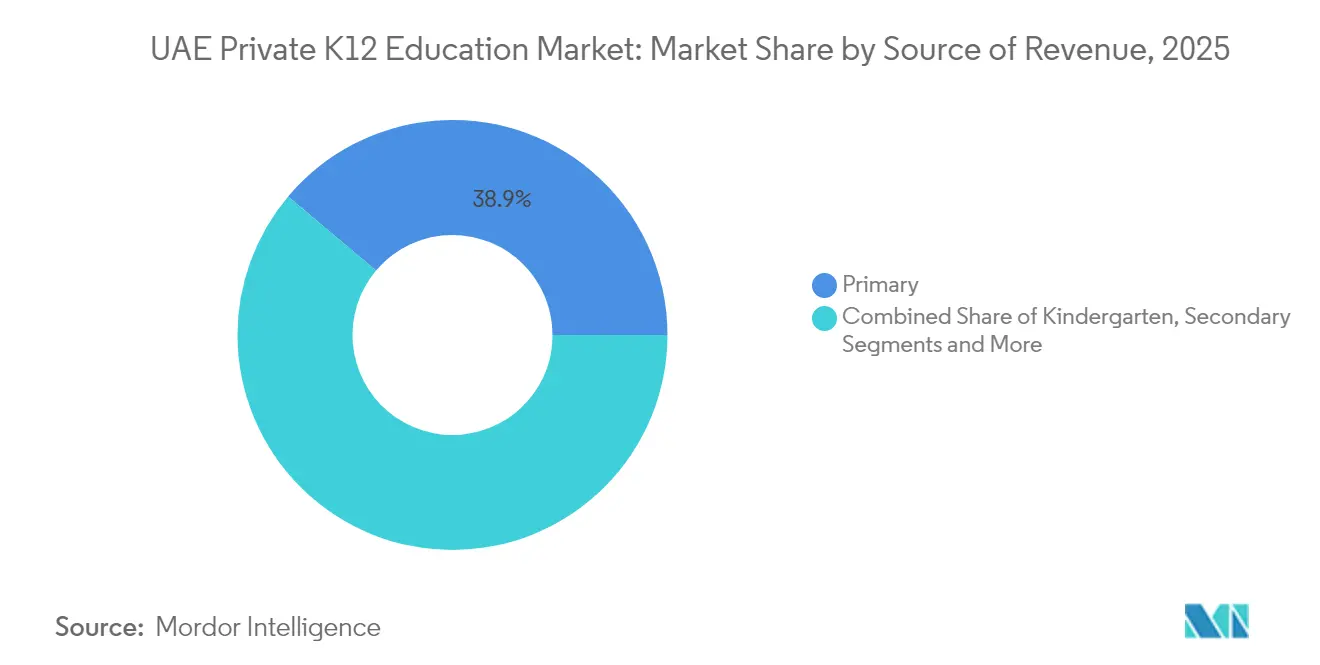
- In base alla fonte di fatturato, nel 38.85 il segmento primario rappresentava il 12% del mercato dell'istruzione privata K-2025 degli Emirati Arabi Uniti, mentre l'asilo nido sta registrando un CAGR del 10.88% entro il 2031.
- In base alla nazionalità, gli studenti espatriati hanno dominato il panorama, rappresentando il 90.55% della quota di mercato K-12 degli Emirati Arabi Uniti nel 2025; tuttavia, si prevede che le dimensioni del mercato K-12 per gli studenti locali cresceranno a un CAGR del 9.63% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dell'istruzione privata K-12 negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita della popolazione delle famiglie di espatriati e premiumizzazione | + 2.8% | Dubai, Abu Dhabi, Sharja | Medio termine (2-4 anni) |
| Agenda di privatizzazione del governo e allineamento con Vision 2030 | + 2.1% | In tutti gli Emirati Arabi Uniti, Dubai è in testa | A lungo termine (≥ 4 anni) |
| Aumento del reddito disponibile e preferenza per i programmi di studio internazionali | + 1.9% | Segmenti premium di Dubai e Abu Dhabi | Medio termine (2-4 anni) |
| L'adozione rapida di EdTech migliora la proposta di valore | + 1.4% | Dubai, Abu Dhabi, espansione negli Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Espansione dell'offerta scolastica di fascia media da parte di operatori affermati | + 1.6% | Distretti di Sharjah, Emirati Arabi Uniti e Dubai esterna | Medio termine (2–4 anni) |
| Sostegno politico agli investimenti privati nell'istruzione | + 1.3% | In tutti gli Emirati Arabi Uniti, in particolare nelle zone franche e nei centri educativi | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita della popolazione delle famiglie di espatriati e premiumizzazione
Le iscrizioni alle scuole private di Dubai sono aumentate del 6% nell'anno accademico 2024-25, raggiungendo 387,441 studenti in 227 istituti, a dimostrazione dell'effetto polo di attrazione di una forza lavoro espatriata diversificata. I segmenti premium sono cresciuti ancora più rapidamente, con Taaleem Holdings che ha registrato un aumento delle iscrizioni del 18.80% su base annua, generando ora l'87.42% dei suoi ricavi operativi. L'assegnazione di terreni per un totale di oltre 1.5 milioni di piedi quadrati per i nuovi campus ha fornito ulteriori 10,000 posti per studenti nel 2024, segnalando una pianificazione proattiva della capacità da parte del Knowledge Fund Establishment. [1] Knowledge Fund Establishment, “Knowledge Fund Establishment looks to the future with strong growth,” kf.gov.ae Gli espatriati con redditi più elevati che si trasferiscono nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti danno priorità ai programmi di studio internazionali che offrono qualifiche riconosciute a livello globale. Anche i trasferimenti aziendali alimentano la tendenza alla premiumizzazione, poiché le multinazionali spesso sovvenzionano i pacchetti di tasse universitarie per attrarre talenti. Questa dinamica demografica sostiene una domanda costante di scuole con programmi di studio britannici e statunitensi, anche se i programmi asiatici emergenti stanno guadagnando terreno.
Allineamento tra l'agenda e la visione governativa per la privatizzazione del 2030
Lo slancio delle politiche pubbliche rimane forte, con la strategia Education 33 di Dubai che punta a 100 nuove scuole private e 49,000 posti a prezzi accessibili entro il 2033. Il sostegno federale è visibile nello stanziamento di bilancio di 989.2 milioni di AED al Ministero dell'Istruzione nel 2024, che crea infrastrutture complementari che consentono la crescita privata. Le normative sulle zone franche che consentono il 100% di proprietà straniera incoraggiano marchi rinomati come la Harrow School e la Reigate Grammar School a entrare nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti tramite contratti di franchising o di gestione. Vision 2030 definisce l'istruzione come pilastro di un'economia basata sulla conoscenza, allineando gli obiettivi governativi con le strategie di espansione degli operatori. Licenze semplificate e incentivi per la locazione di terreni riducono le barriere all'ingresso e accorciano i tempi di costruzione. Nel lungo termine, si prevede che questo contesto politico aumenterà la penetrazione di mercato delle catene scolastiche organizzate e migliorerà i parametri di riferimento qualitativi a livello nazionale.
Aumento del reddito disponibile e preferenza per i programmi di studio internazionali
Dubai ha approvato un aumento del 2.35% delle tasse universitarie per il 2025-26 sulla base dell'Education Cost Index, offrendo agli operatori di alto livello un margine di prezzo limitato ma stabile. Anche le agevolazioni sulle tasse universitarie offerte dai datori di lavoro sostengono il potere d'acquisto delle famiglie; il programma "Get Future Ready" di Emirates NBD, del valore di 200 milioni di AED, è un esempio del supporto aziendale ai benefit formativi che mantengono le iscrizioni anche durante la volatilità economica. [2] Emirates NBD, "Learning and Development | Upskill and Get Future Ready", emiratesnbd.com Il curriculum britannico mantiene la sua leadership con il 37% delle iscrizioni a Dubai, mentre i programmi statunitensi detengono il 14%, rispecchiando le preferenze degli espatriati per le credenziali trasferibili a livello globale. Il mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti continua ad attrarre famiglie indiane in cerca di scuole CBSE, e i 107 campus del consiglio negli Emirati Arabi Uniti rappresentano la sua più grande presenza all'estero. L'aumento dei redditi rafforza quindi la propensione dei consumatori verso curricula consolidati che si allineano ai requisiti di ammissione universitaria nei paesi di origine.
Rapida adozione di EdTech che migliora la proposta di valore
Alef Education ha registrato un fatturato di 759 milioni di AED nel 2024 e si è assicurata l'estensione del contratto con l'autorità scolastica di Abu Dhabi fino al 2033, illustrando la scala commerciale raggiungibile tramite soluzioni di apprendimento digitale. Le mostre GESS Dubai mostrano un crescente interesse per l'IA, la realtà aumentata e gli strumenti di analisi dei dati, poiché le scuole nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti cercano la differenziazione didattica. [3] The Young Vision, "GESS Dubai 2024 to Spotlight EdTech", theyoungvision.com La prossima School of Research and Innovation di GEMS Education presenterà laboratori avanzati di robotica e IA, dimostrando come i campus di alto livello convertano la leadership tecnologica in potere di determinazione dei prezzi. I quadri normativi della KHDA per la valutazione dell'apprendimento a distanza garantiscono standard minimi per i modelli ibridi e online, promuovendo la fiducia tra i genitori che prendono in considerazione opzioni miste. L'integrazione EdTech semplifica anche i flussi di lavoro amministrativi, potenzialmente alleviando le pressioni sul tetto massimo delle tariffe riducendo i costi operativi nel tempo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inflazione delle tasse universitarie supera la crescita dei salari | -1.6% | Segmenti di reddito medio di Dubai e Abu Dhabi | A breve termine (≤ 2 anni) |
| Regolamentazione del limite massimo delle tariffe KHDA/ADEK | -1.2% | Dubai, Abu Dhabi | Medio termine (2-4 anni) |
| Elevato turnover degli insegnanti e costi di reclutamento | -1.0% | Nazionale; più acuto nelle scuole di livello 2 | Medio termine (2–4 anni) |
| Spostamento dei genitori verso modelli ibridi e di istruzione domiciliare | -0.8% | Aree urbane ad alta densità di espatriati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
L'inflazione delle tasse universitarie supera la crescita salariale
Sebbene il KHDA abbia fissato un limite massimo del 2025% per gli aumenti delle tasse universitarie per il periodo 26-2.35, gli aumenti cumulativi continuano a mettere a dura prova i bilanci delle famiglie con più figli. Iniziative a prezzi accessibili come GEMS Founders Dubai South, con tasse annuali a partire da 27,300 AED, rispondono direttamente a questo divario tra costi e ricavi. I datori di lavoro continuano ad ampliare i programmi di indennità di iscrizione, ma la copertura varia e spesso lascia le famiglie dei quadri intermedi sottoassicurate. Di conseguenza, la domanda si sta spostando verso scuole di fascia media che bilanciano qualità e convenienza all'interno del mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti. Le oscillazioni economiche nei paesi di origine degli espatriati aggiungono un ulteriore livello di incertezza alla pianificazione familiare. La persistente tensione in termini di convenienza potrebbe frenare la crescita del segmento premium, a meno che gli operatori non diversifichino le fasce di prezzo o non migliorino i programmi di borse di studio.
Regolamenti sui limiti tariffari KHDA/ADEK
L'indice dei costi dell'istruzione della KHDA lega gli adeguamenti annuali delle tariffe alle variazioni dei costi operativi, limitando il potenziale di crescita dei ricavi per gli operatori nonostante l'aumento dei costi di produzione. Le norme dell'ADEK di Abu Dhabi consentono aumenti eccezionali del 15% solo quando le scuole dimostrano perdite finanziarie e mantengono un tasso di iscrizione dell'80%, ponendo una soglia elevata per l'approvazione. [4] KHDA, "Education Cost Index set at 2.6 percent for 2024-25", khda.gov.ae La divulgazione obbligatoria di tutti gli addebiti tramite schede informative sulle tariffe acuisce ulteriormente la sensibilità dei genitori al prezzo. Le catene più piccole nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti affrontano oneri di conformità sproporzionati, in particolare per quanto riguarda la documentazione e la preparazione agli audit. Mantenere la qualità dell'istruzione in un contesto di rigidi controlli sulle tariffe richiede efficienze operative che possono rimandare miglioramenti ad alta intensità di capitale. Nel tempo, i limiti persistenti potrebbero accelerare il consolidamento, poiché i vantaggi di scala diventano cruciali per la stabilità dei margini.
Analisi del segmento
Per fonte di fatturato: i primi anni guidano la crescita
L'asilo nido e la scuola primaria dominano i flussi di entrate nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti. Nel 2025, il segmento primario ha generato una quota di fatturato del 38.85%, riflettendo l'ampia base di iscritti e la natura obbligatoria per la maggior parte delle famiglie di espatriati. Si prevede che l'asilo nido, sebbene più piccolo, genererà un CAGR del 10.88% tra il 2026 e il 2031, il più rapido tra tutti i cicli, trainato da una maggiore consapevolezza dei genitori sui risultati dell'apprendimento nella prima infanzia. L'acquisizione di Kids First Group da parte di Taaleem Holdings, che si è assicurata una partecipazione del 95% negli asili nido, corrobora la convinzione istituzionale nel potenziale di crescita della prima infanzia. I nuovi rilasci di capacità da parte del Knowledge Fund Establishment hanno aggiunto migliaia di posti in età prescolare nel 2024, garantendo che l'offerta tenga il passo con l'afflusso di giovani espatriati. I datori di lavoro nei settori in rapida crescita ora includono l'educazione della prima infanzia nei pacchetti di trasferimento delle famiglie, rafforzando la resilienza delle iscrizioni all'asilo nido.
L'espansione della prima infanzia beneficia anche dell'enfasi posta dal programma Education 33 di Dubai sullo sviluppo olistico del bambino, che prescrive rapporti obbligatori tra studenti e insegnanti che attraggono genitori attenti alla qualità. Gli operatori colgono opportunità di cross-selling offrendo un passaggio senza soluzione di continuità dalla scuola materna alla scuola primaria nello stesso campus, aumentando il valore del ciclo di vita per studente all'interno del mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti. I sussidi aziendali basati su criteri ESG e incentrati sulla partecipazione femminile alla forza lavoro incentivano ulteriormente gli investimenti in asili nido in loco o partner. L'istruzione secondaria mantiene una quota del 35.05% grazie all'impegno delle famiglie nei conseguimenti di diplomi internazionali, ma la sua crescita è più costante rispetto all'esplosiva traiettoria della scuola materna. I programmi intermedi (scuola media) rappresentano l'8.28% del fatturato e fungono da ponte che consolida la fidelizzazione in vista degli esami più impegnativi. Nel complesso, lo spostamento del mix verso fasce più giovani consente agli operatori di garantire una durata delle iscrizioni più lunga e flussi di cassa ricorrenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per curriculum: il dominio britannico affronta la sfida del CBSE
Il modello britannico continua a consolidare il mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti con una quota del 37.66% nel 2025, supportato dal suo allineamento con i percorsi di ammissione alle università del Regno Unito e da una considerevole base di espatriati del Commonwealth. Seguono i programmi americani con una quota del 30.72%, preferiti dai cittadini emiratini che aspirano all'immatricolazione universitaria negli Stati Uniti. Il CAGR previsto del 7.61% da CBSE lo rende il curriculum in più rapida crescita, in un contesto di legami economici sempre più profondi tra India ed Emirati Arabi Uniti e di una diaspora indiana che supera i 3.5 milioni. Le 107 scuole emiratine del consiglio rappresentano la sua maggiore presenza all'estero, dimostrando il potenziale di scalabilità. Gli operatori lanciano sempre più campus a doppio curriculum per diversificare il rischio e catturare più segmenti demografici. I programmi di francese, tedesco e di baccalaureato internazionale detengono complessivamente il 4.43%, servendo comunità di nicchia ma contribuendo all'attrattiva multiculturale del mercato.
KHDA e ADEK garantiscono la parità di qualità nei programmi di studio, imponendo ispezioni periodiche che pubblicano valutazioni trasparenti che influenzano le decisioni dei genitori. Le recenti approvazioni favoriscono le espansioni britanniche, con cinque delle sei nuove scuole di Dubai per il 2024-25 che seguono i quadri normativi del Regno Unito. Ciononostante, lo slancio del CBSE è evidente a Sharjah e negli Emirati del Nord, dove la sensibilità alle tasse si interseca con un elevato rigore accademico. La scelta del curriculum influenza anche la struttura delle tasse pro capite, con i programmi britannici e IB che impongono prezzi elevati nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti, mentre il CBSE rimane competitivo. Nel medio termine, è probabile che la rivalità tra gli enti di istruzione britannici e indiani si intensificherà, spingendo gli operatori a innovare nell'ambito di offerte accessorie come percorsi di tirocinio globali e specializzazioni STEM.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per nazionalità: le iscrizioni negli Emirati aumentano nonostante il predominio degli espatriati
Nel 90.55, i figli di espatriati rappresentavano il 2025% delle iscrizioni alle scuole private, a conferma del ruolo di Dubai e Abu Dhabi come il più grande polo al mondo per studenti dalla scuola materna alle superiori che seguono programmi di studio britannici, indiani e americani. La domanda è alimentata dai visti Golden Residence a lungo termine e da un'economia diversificata che attrae professionisti globali nei settori della tecnologia, della finanza e della logistica. Gli operatori privati hanno aperto altri 12 campus per l'anno accademico 10-2024, portando la base di iscrizione di Dubai a 25 studenti in 387,441 scuole private. Il decreto legge federale n. 227 del 18 obbliga ogni scuola privata a integrare moduli di studi sociali emiratini e di lingua araba, garantendo la conservazione della cultura anche nei programmi di studio globali. Queste politiche insieme offrono una duplice promessa di accreditamento internazionale per le famiglie di espatriati e di rafforzamento dell'identità nazionale per la popolazione locale.
Le iscrizioni locali stanno guadagnando slancio; si prevede che gli studenti emiratini cresceranno a un CAGR del 9.63% tra il 2026 e il 2031. La strategia Education 33 di KHDA offre borse di studio basate sul merito in istituti di alta qualità. Il programma Dubai Distinguished Students riduce ulteriormente le barriere scolastiche per i cittadini più meritevoli, rendendo obbligatorio l'insegnamento dell'arabo fin dalla prima infanzia per rafforzare la competenza linguistica. La crescente ricchezza delle famiglie provenienti da settori non petroliferi consente alle famiglie emiratine di scegliere campus internazionali che un tempo erano appannaggio degli espatriati. I percorsi di residenza a lungo termine convertono molte famiglie di espatriati in fruitori permanenti dell'istruzione, rafforzando la stabilità complessiva del mercato. Di conseguenza, i programmi bilingui che combinano titoli di studio IB o A-Level con la cultura degli Emirati Arabi Uniti si stanno rapidamente espandendo per catturare entrambi i segmenti.
Analisi geografica
Dubai ha rappresentato il 57.63% dei ricavi del mercato dell'istruzione privata K-2025 degli Emirati Arabi Uniti nel 12, sostenuta dal suo ruolo di hub commerciale globale e dal suo consolidato modello di governance KHDA. Abu Dhabi ha contribuito con la seconda quota dominante, sfruttando l'occupazione nel settore pubblico e degli idrocarburi per sostenere la crescita del segmento premium. Sharjah ha conquistato il 9.41%, posizionandosi come un'alternativa conveniente con un prestigio legato al patrimonio culturale. La rapida urbanizzazione di Ajman si è tradotta nel più alto tasso di crescita annuo composto (CAGR) previsto per il Paese, pari al 9.97% per il periodo 2026-2031, favorito dai minori costi immobiliari che si traducono in tasse accessibili. Ras Al Khaimah, Fujairah e Umm Al Quwain offrono collettivamente un potenziale di crescita dell'7.90%, grazie ai progetti turistici e manifatturieri che attraggono nuovi residenti.
Il supporto delle politiche regionali rafforza la diversificazione geografica. Il progetto Education 33 di Dubai prevede 100 nuove scuole entro il 2033, mentre le 39 politiche aggiornate dell'ADEK migliorano la trasparenza e la qualità nei campus di Abu Dhabi. Il complesso residenziale Masaar di Sharjah ospiterà un campus Reigate Grammar di 42,000 mq, la cui apertura è prevista per il 2027, a dimostrazione delle ambizioni dell'emirato settentrionale di attrarre marchi internazionali. Le strutture di zona franca a Ras Al Khaimah offrono contratti di locazione a lungo termine e capitale estero al 100%, attraendo gli operatori che cercano opportunità greenfield senza la supervisione del KHDA. I corridoi di trasporto migliorati riducono i tempi di percorrenza, rendendo la scuola interemiratina praticabile per le famiglie. Nel complesso, questi fattori potrebbero gradualmente riequilibrare la quota di iscrizioni da Dubai verso i centri emergenti, sebbene si preveda che Dubai manterrà una netta supremazia nell'orizzonte di previsione.
Panorama normativo
L'istruzione privata K-12 negli Emirati Arabi Uniti è regolata dal Decreto Legge Federale n. 18 del 2020 sull'Istruzione Privata, con il rilascio di licenze, le ispezioni e l'approvazione delle tariffe delegate alle autorità a livello di emirato. In pratica, la regolamentazione è decentralizzata tra la Knowledge and Human Development Authority (KHDA) di Dubai, il Department of Education and Knowledge (ADEK) di Abu Dhabi e il Ministry of Education (MOE) degli Emirati del Nord, con ciascun ente che stabilisce i requisiti operativi, i regimi di ispezione e le procedure di approvazione per l'apertura o l'ampliamento delle scuole.
I prezzi e i requisiti di conformità sono gestiti in modo rigoroso. Gli adeguamenti delle tariffe a Dubai sono collegati ai meccanismi della KHDA, come l'Education Cost Index, mentre Abu Dhabi consente aumenti eccezionali delle tariffe solo in presenza di rigidi criteri ADEK (tra cui comprovate difficoltà finanziarie e soglie di iscrizione elevate). Il recente inasprimento delle normative a Dubai include la Risoluzione Amministrativa n. 54 del 2025, che ha introdotto requisiti aggiornati di qualificazione tecnica e accademica per il personale delle scuole private. Il periodo di grazia per l'adeguamento termina il 1° aprile 2026 per le scuole che iniziano l'anno accademico ad aprile, e le scuole devono inoltre implementare i requisiti obbligatori delle materie nazionali (arabo, educazione islamica, studi sociali ed educazione morale) all'interno dei programmi di studio internazionali in linea con gli standard federali.
Analisi della catena del valore
La catena del valore dell'istruzione privata K-12 negli Emirati Arabi Uniti inizia con la regolamentazione e le licenze (KHDA, ADEK, MOE e Sharjah Private Education Authority), che regolano l'approvazione dei campus, le valutazioni delle ispezioni e le autorizzazioni per le modifiche delle tariffe, che a loro volta influenzano direttamente la gestione delle entrate. Gli operatori principali (ad esempio, GEMS Education, SABIS, Aldar Education, Taaleem e Innoventures) si riforniscono di risorse per lo sviluppo e l'allestimento degli immobili, il reclutamento e la certificazione degli insegnanti, le licenze per i programmi di studio (britannici, americani, IB, CBSE e requisiti arabi) e le ammissioni degli studenti, supportate da servizi di trasporto, uniformi, ristorazione e altri servizi all'interno del campus.
I partner tecnologici e di contenuti didattici svolgono sempre più un ruolo di facilitatori a monte, consentendo alle scuole di differenziarsi in base all'erogazione digitale e all'analisi dei dati, pur operando entro i limiti imposti dalle tariffe. Fornitori di EdTech come Alef Education e hyperscaler globali e partner XR (tra cui Microsoft, Core42 ed EON Reality) forniscono piattaforme basate sull'intelligenza artificiale, infrastrutture cloud e strumenti di apprendimento immersivo, mentre i fornitori di servizi di approvvigionamento e pubblicazione come e7 Education supportano gli acquisti su larga scala di libri, esami e materiali didattici. La distribuzione agli utenti finali avviene tramite catene di scuole e campus indipendenti, con le decisioni dei genitori influenzate dalle valutazioni pubblicate dagli enti regolatori (in particolare a Dubai e Abu Dhabi) e con datori di lavoro aziendali e programmi di borse di studio che fungono da facilitatori della domanda per i segmenti di prezzo medio e premium.
Panorama competitivo
Il mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti mostra una moderata concentrazione, con i principali gruppi scolastici che detengono una quota significativa delle iscrizioni e dei ricavi totali. GEMS Education è leader del settore e ha recentemente ottenuto importanti finanziamenti a sostegno dei suoi piani di espansione. SABIS continua a dare priorità alla standardizzazione in tutta la sua rete di scuole, mentre Aldar Education sfrutta le sue competenze immobiliari per costruire campus educativi integrati e ad uso misto. Taaleem Holdings sta rafforzando la sua posizione di mercato premium attraverso nuovi sviluppi scolastici e acquisizioni strategiche come l'asilo nido Kids First. Innoventures Education si sta concentrando sulle aree svantaggiate di Sharjah e degli Emirati del Nord per attrarre famiglie di espatriati più sensibili al prezzo.
La differenziazione strategica si basa sempre più sulla tecnologia e sui parametri di qualità degli insegnanti. L'estensione decennale del contratto di Alef Education con l'autorità di Abu Dhabi esemplifica la fattibilità di soluzioni di apprendimento digitale in contesti pubblico-privati. Gli operatori innovano anche attraverso modelli ibridi che combinano piattaforme online con strutture fisiche per espandere il bacino d'utenza senza investimenti proporzionati. Le difficoltà legate ai limiti tariffari accelerano i programmi di efficienza dei costi, inclusi i centri di servizi condivisi e l'approvvigionamento in massa di risorse didattiche. Allo stesso tempo, le scuole premium giustificano le tasse più elevate investendo in laboratori di intelligenza artificiale, studi di robotica e servizi di consulenza universitaria che si traducono in storie di successo per gli ex studenti.
Capitali globali continuano ad affluire nel mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti. Dubai Holding ha aderito a un'offerta da 14.5 miliardi di dollari per Nord Anglia nel marzo 2025, a dimostrazione della volontà di costruire portafogli transcontinentali. L'acquisizione della Al Ain English Speaking School da parte di Cognita sottolinea l'attrattiva delle iniziative regionali che offrono un accesso immediato al mercato. Le politiche di zona franca che consentono la piena proprietà straniera e il rimpatrio dei dividendi attraggono operatori internazionali che apprezzano la chiarezza normativa. In prospettiva, si prevede un'intensificazione delle fusioni e acquisizioni, in particolare nelle catene di medie dimensioni che possono essere scalate tramite sistemi standardizzati e approvvigionamento centralizzato.
Leader del settore dell'istruzione privata K-12 degli Emirati Arabi Uniti
GEM Istruzione
SABIS Servizi Educativi
Aldar Education
Taaleem Holdings
Innovazioni Educative
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Maggio 2026: Aldar Education e il Dipartimento dell'Istruzione e della Conoscenza di Abu Dhabi (ADEK) hanno siglato un accordo di partenariato strategico per incrementare la rappresentanza di cittadini degli Emirati Arabi Uniti nei ruoli chiave delle scuole gestite da Aldar, attraverso un percorso strutturato di sviluppo dei talenti. L'iniziativa formalizza i percorsi di emiratizzazione per gli operatori privati e rafforza la pianificazione della forza lavoro e la domanda di formazione in tutto il settore.
- Gennaio 2025: GEMS Education ha annunciato il lancio della GEMS School of Research and Innovation a Dubai, un campus premium all'avanguardia dal punto di vista tecnologico. Il lancio ha rafforzato il vantaggio competitivo in termini di ambienti di apprendimento avanzati e ha segnalato un continuo investimento di capitali verso offerte di altissimo livello.
- Dicembre 2024: GEMS Education ha lanciato First Schools Management per fornire servizi di gestione scolastica e competenze operative anche al di fuori dei campus di sua proprietà e gestiti direttamente. Questa iniziativa ha ampliato il suo modello verso servizi a basso impiego di capitale e favorisce la replicazione delle pratiche operative sviluppate negli Emirati Arabi Uniti in altre scuole.
Ambito del rapporto sul mercato dell'istruzione privata K-12 degli Emirati Arabi Uniti
Questo rapporto fornisce un'analisi di fondo completa del mercato dell'istruzione K12 privata negli Emirati Arabi Uniti, coprendo le attuali tendenze del mercato, le restrizioni, l'analisi degli investimenti, informazioni dettagliate sui vari segmenti e il panorama competitivo del settore dell'istruzione.
Il mercato è segmentato per area geografica, fonte di reddito e curriculum. In base alla geografia, il mercato è ulteriormente segmentato nella regione settentrionale, nella regione occidentale, nella regione meridionale e nella regione orientale. In base alla fonte di reddito, il mercato è ulteriormente segmentato in scuola materna, primaria, intermedia e secondaria. In base al curriculum, il mercato è ulteriormente segmentato in curriculum americano, britannico, arabo/EAU, indiano e altri. Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
Per fonte di reddito
| Kindergarten |
| Primario |
| procacciatore d'affari |
| Secondario |
Per curriculum
| americano |
| britannico |
| Arabo |
| CBSE |
| Altro curriculum |
Per nazionalità
| Studenti espatriati |
| Studenti locali |
Per città
| Abu Dhabi |
| Dubai |
| Sharjah |
| Resto degli Emirati Arabi Uniti |
| Per fonte di reddito | Kindergarten |
| Primario | |
| procacciatore d'affari | |
| Secondario | |
| Per curriculum | americano |
| britannico | |
| Arabo | |
| CBSE | |
| Altro curriculum | |
| Per nazionalità | Studenti espatriati |
| Studenti locali | |
| Per città | Abu Dhabi |
| Dubai | |
| Sharjah | |
| Resto degli Emirati Arabi Uniti |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dell'istruzione privata K-12 negli Emirati Arabi Uniti nel 2026?
Il mercato è valutato a 11.45 miliardi di dollari nel 2026 e si prevede che raggiungerà i 19.02 miliardi di dollari entro il 2031.
Qual è il CAGR previsto per l'istruzione privata K-12 negli Emirati Arabi Uniti tra il 2026 e il 2031?
Si prevede che il tasso di crescita annuo composto sarà del 10.69% nel periodo di previsione.
Quale emirato è il più ricco delle scuole private?
Dubai è leader con una quota di mercato del 57.63%, supportata da un solido quadro normativo KHDA e da programmi di studio diversificati.
Quale programma di studi sta crescendo più velocemente nelle scuole private degli Emirati Arabi Uniti?
Il curriculum CBSE mostra lo slancio più forte, con una previsione di CAGR del 7.61% fino al 2031.
Quali fattori guidano gli investimenti nelle scuole private degli Emirati Arabi Uniti?
Tra i fattori chiave figurano la crescita della popolazione di espatriati, le iniziative di privatizzazione Vision 2030 e la rapida adozione dell'EdTech.
Quanto è concentrato il panorama competitivo?
I primi cinque operatori controllano circa il 50% dei ricavi, assegnando al mercato un punteggio di concentrazione moderata pari a 6.


