

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 1.24 miliardo di dollari |
| Dimensione del mercato (2031) | 1.64 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.82% CAGR |
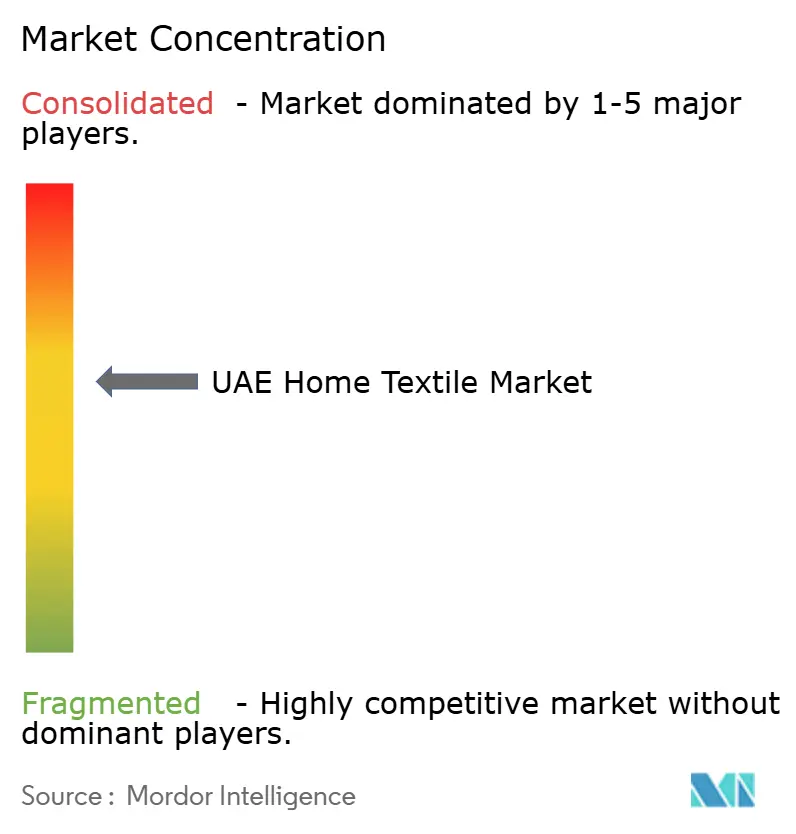
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tessile per la casa degli Emirati Arabi Uniti di Mordor Intelligence
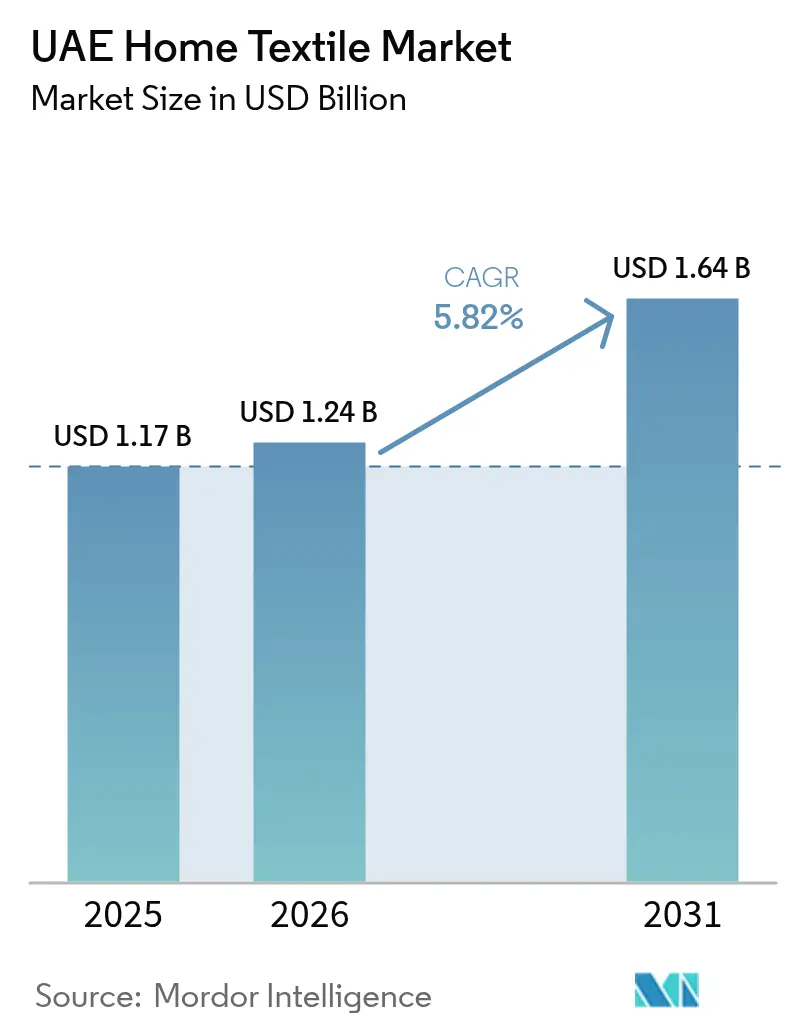
Si prevede che il mercato dei tessuti per la casa negli Emirati Arabi Uniti crescerà da 1.17 miliardi di dollari nel 2025 a 1.24 miliardi di dollari nel 2026, per poi raggiungere 1.64 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.82% nel periodo 2026-2031. La domanda è sostenuta dalla combinazione di una costante formazione di nuclei familiari di espatriati, un solido programma di aperture nel settore dell'ospitalità legato alla Visione Turismo 2030 e una crescente preferenza dei consumatori per tessuti premium certificati e sostenibili. Il mercato dei tessuti per la casa negli Emirati Arabi Uniti è al riparo dagli shock ciclici perché gli standard operativi degli hotel richiedono una frequente rotazione della biancheria, mentre i proprietari di immobili commerciali intensificano il merchandising esperienziale per contrastare la concorrenza dell'e-commerce. La trasformazione digitale, evidenziata dalla consegna in giornata e dalle opzioni "compra ora, paga dopo" (BNPL), converte la semplice navigazione in acquisti di valore più elevato, incrementando il valore medio degli ordini del 25-50% nelle principali catene. Tuttavia, i costi delle materie prime dipendenti dalle importazioni e la maggiore granularità delle tariffe doganali obbligano i rivenditori ad adottare strategie di approvvigionamento agili e una pianificazione precisa delle scorte.
Punti chiave del rapporto
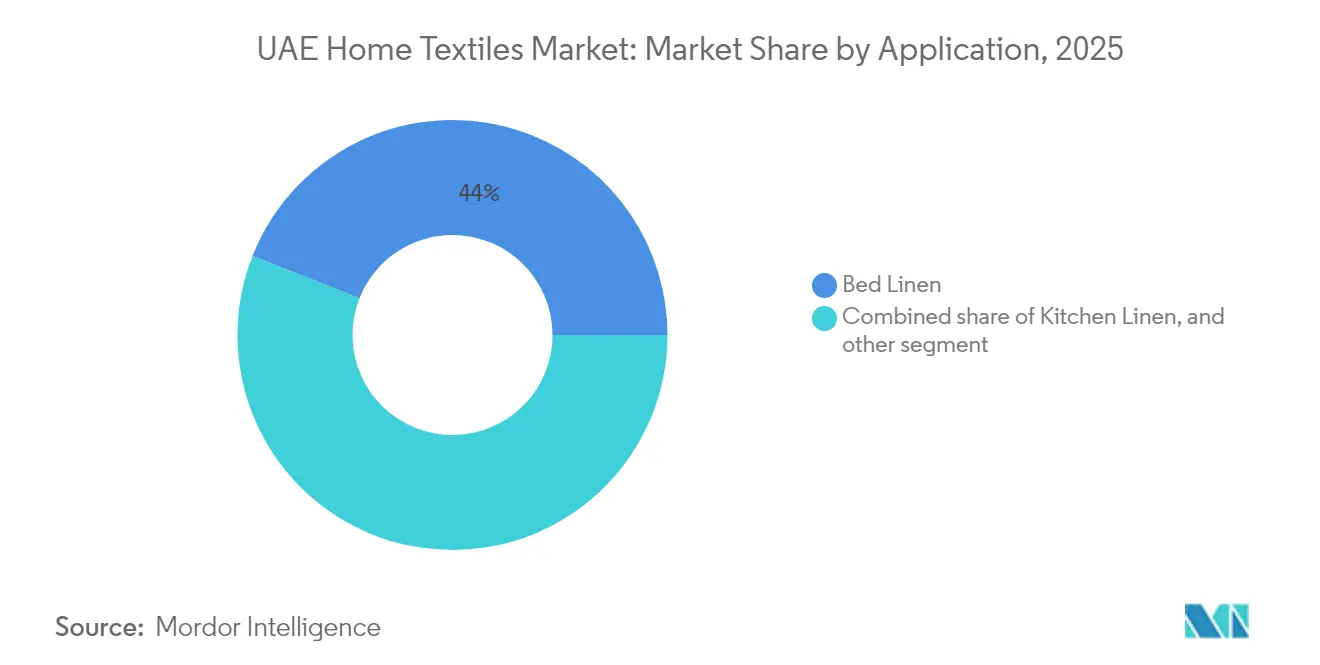
- Per applicazione, nel 2025 la biancheria da letto ha rappresentato il 44.02% del mercato tessile per la casa degli Emirati Arabi Uniti, mentre il settore dell'arredamento sta accelerando a un CAGR del 8.74% entro il 2031.
- Per materiale, nel 2025 il cotone ha mantenuto una quota del 55.92% del mercato tessile per la casa degli Emirati Arabi Uniti; il bambù e altre fibre naturali stanno crescendo a un CAGR del 10.24% nello stesso periodo.
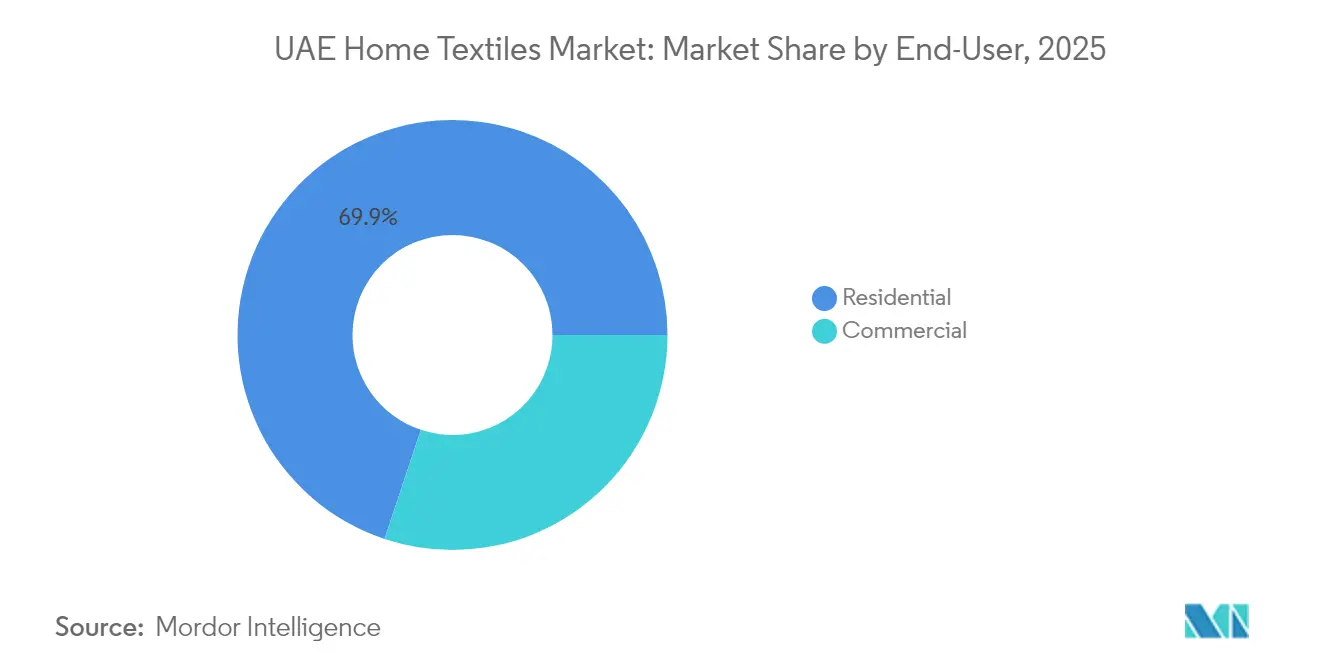
- Per quanto riguarda l'utente finale, nel 2025 il settore residenziale ha rappresentato il 69.88% della domanda del mercato tessile per la casa degli Emirati Arabi Uniti, mentre il segmento commerciale crescerà a un CAGR dell'7.95% fino al 2031.
- Per canale di distribuzione, i punti vendita offline detenevano una quota dell'80.74% nel 2025, ma i ricavi online stanno aumentando a un CAGR del 13.21% fino al 2031, con l'aumento dell'adozione di BNPL.
- In termini geografici, nel 2025 Dubai ha conquistato il 47.72% della quota di mercato dei tessili per la casa degli Emirati Arabi Uniti, mentre gli Emirati del Nord stanno crescendo a un CAGR del 10.35% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei tessili per la casa negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento della popolazione di espatriati alimenta la formazione delle famiglie | + 1.2% | Dubai, Abu Dhabi, Sharja | Medio termine (2–4 anni) |
| Rapida crescita delle piattaforme di arredamento e-commerce | + 0.9% | Centri urbani degli Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Iniziative governative per l'edilizia abitativa degli Emirati | + 0.8% | Abu Dhabi, Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Boom dell'ospitalità in vista di Tourism Vision 2030 | + 1.4% | Dubai, Abu Dhabi, emirati costieri | Medio termine (2–4 anni) |
| Cambiamento di sostenibilità verso tessuti biologici/di bambù | + 0.6% | Dubai, Abu Dhabi, segmenti premium | A lungo termine (≥ 4 anni) |
| Adozione di tessuti per la casa intelligenti/funzionali | + 0.4% | Dubai, Abu Dhabi, ospitalità di lusso | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento della popolazione di espatriati alimenta la formazione delle famiglie
La popolazione di espatriati negli Emirati Arabi Uniti, che rappresenta circa l'85% dei 9.8 milioni di abitanti totali, non mostra segni di contrazione, poiché le riforme del Golden Visa e i permessi di lavoro virtuale rendono la residenza a lungo termine più attraente [1] Dipartimento del Commercio degli Stati Uniti, "Emirati Arabi Uniti - Panoramica del mercato", export.gov . Ogni nuova approvazione del visto si traduce in un'intera abitazione che richiede biancheria da letto, da bagno, tende e decorazioni, iniettando così una domanda di base prevedibile nel mercato tessile per la casa degli Emirati Arabi Uniti. I trasferimenti aziendali nei settori della finanza, della tecnologia e dei servizi professionali convogliano talenti altamente retribuiti a Dubai e Abu Dhabi, e questi lavoratori in genere investono in lenzuola di cotone di alta qualità con 400 fili o più, piuttosto che in miscele economiche. I ricongiungimenti familiari moltiplicano ulteriormente il numero di unità abitative, in particolare nelle comunità suburbane intorno a Dubai Hills e Yas Island. Gli operatori di affitti a breve termine, resi possibili dalla flessibilità delle licenze di Dubai, cambiano la biancheria ogni pochi mesi per soddisfare gli standard di pulizia del settore alberghiero, incrementando il ricambio dei tessuti. Complessivamente, l'afflusso di popolazione aggiunge un ulteriore livello di crescita strutturale che protegge il mercato tessile per la casa degli Emirati Arabi Uniti dai rallentamenti globali.
Rapida crescita delle piattaforme di arredamento per l'e-commerce
La penetrazione online potrebbe essere ancora inferiore rispetto all'elettronica o alla moda, ma il commercio elettronico di tessuti per la casa sta crescendo a un CAGR del 13.88%, più del doppio rispetto all'espansione offline. La consegna rapida e gratuita in giornata risolve il divario di fiducia tattile un tempo associato all'acquisto di copripiumini, mentre strumenti BNPL come Tabby e Tamara uniformano gli importi degli acquisti superiori a 1,000 AED (272 USD) senza interessi. I rivenditori online utilizzano simulatori di ambienti in realtà aumentata in modo che gli acquirenti possano sovrapporre copriletti con colori accurati all'arredamento esistente, riducendo i tassi di reso a percentuali a una sola cifra presso IKEA UAE [2] IKEA UAE, “Click & Collect,” ikea.com . I canali digitali si prestano allo storytelling sulle credenziali di sostenibilità, un elemento di differenziazione fondamentale negli assortimenti di bambù e cotone biologico. I marchi emergenti direct-to-consumer sfruttano il social commerce su Instagram e TikTok, ottenendo cicli di feedback quasi in tempo reale che guidano le micro-collezioni. Il risultato è un circolo virtuoso in cui sia i rivenditori che i marchi emergenti riorientano il marketing verso il digitale, espandendo la portata del mercato tessile per la casa degli Emirati Arabi Uniti ben oltre i tradizionali centri commerciali.
Iniziative governative per l'edilizia abitativa degli Emirati
I programmi di edilizia abitativa a livello federale ed emiratino, come le iniziative Dhiyafati di Abu Dhabi, incrementano i volumi di acquisto istituzionali per kit letto e bagno standardizzati. Il marchio "Made in the Emirates", incorporato tramite la Risoluzione del Consiglio dei Ministri 16-2023, obbliga gli enti pubblici a privilegiare i tessuti prodotti localmente, sbloccando così la garanzia di acquisto per le aziende tessili con sede ad Ajman e Ras Al Khaimah. Questi ordini governativi includono spesso contratti di manutenzione pluriennali che specificano i cicli di sostituzione, ancorando flussi di entrate prevedibili all'interno del mercato tessile per la casa degli Emirati Arabi Uniti. I fornitori beneficiano della sicurezza dei termini di pagamento e di costi di marketing inferiori rispetto alle attività di vendita al dettaglio. Inoltre, i progetti pubblici aderiscono spesso alle soglie di sostenibilità stabilite dal Ministero dell'Industria e della Tecnologia Avanzata, incoraggiando l'utilizzo di materiali certificati OEKO-TEX o in poliestere riciclato. Nel lungo termine, le iniziative di edilizia abitativa coltivano anche una cultura di proprietà immobiliare tra gli emiratini, favorendo l'aggiornamento discrezionale dal cotone di base alla biancheria di lusso con l'aumentare del reddito disponibile.
Boom dell'ospitalità in vista della Tourism Vision 2030
Tourism Vision 2030 punta a raggiungere 40 milioni di ospiti alberghieri, quasi il triplo rispetto ai 14.3 milioni del 2022, costringendo gli sviluppatori alberghieri ad accelerare la consegna delle chiavi delle camere. Nuove costruzioni come la Ciel Tower (1,004 camere) e il Wynn Al Marjan (1,542 camere) richiedono set di asciugamani da 300-400 g/m² e biancheria da letto con trama a 600 fili per soddisfare gli standard delle catene internazionali. Gli operatori alberghieri in genere dispongono di quattro set di biancheria per letto per garantire una rotazione costante, quadruplicando così gli ordini di acquisto iniziali rispetto al numero di camere. Le residenze di marchi premium adottano le specifiche alberghiere per soddisfare gli inquilini degli appartamenti con servizi, combinando modelli di approvvigionamento residenziali e alberghieri. I fornitori in grado di dimostrare trattamenti antimicrobici o resistenza al lavaggio con acqua riciclata acquisiscono lo status di fornitore preferito, un vantaggio inestimabile all'interno del mercato tessile per la casa degli Emirati Arabi Uniti. Il continuo afflusso di viaggiatori d'affari e di piacere esercita quindi un'attrazione sostenuta sui tessuti di qualità commerciale ad alto fatturato.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei prezzi al dettaglio a causa della pressione dell'IVA e del costo della vita | -0.8% | Mercato medio degli Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Rischio della catena di approvvigionamento derivante da materie prime dipendenti dalle importazioni | -0.6% | In tutti gli Emirati Arabi Uniti | Medio termine (2–4 anni) |
| Commercio al dettaglio tradizionale frammentato al di fuori delle città di primo livello | -0.4% | Emirati del Nord, sobborghi di Sharjah | Medio termine (2–4 anni) |
| Le norme sui contenuti locali aumentano i costi di conformità | -0.3% | Importatori degli Emirati Arabi Uniti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei prezzi al dettaglio a causa della pressione dell'IVA e del costo della vita
L'efficace trasferimento dell'IVA, combinato con l'aumento delle tariffe delle utenze, riduce i budget discrezionali per le famiglie a reddito medio, il segmento più propenso a rimandare il rinnovo della biancheria. Sebbene sia previsto un aumento netto dell'intenzione di spesa del 13% per il 2025, il 38% dei consumatori ha già ridotto gli acquisti di lusso, spingendo i rivenditori a riprogettare le strategie di prezzo. L'introduzione di una tariffa doganale integrata a 12 cifre espande i codici HS da 7,800 a oltre 13,400 righe, aumentando i costi amministrativi nei porti [3] PricewaterhouseCoopers, “UAE Customs & International Trade Update,” pwc.com . I rivenditori compensano riducendo la profondità degli SKU o rinegoziando i termini di pagamento, potenzialmente smorzando l'ampiezza della scelta. I programmi di private label per il mercato di fascia media contribuiscono a compensare l'inflazione degli acquisti, ma faticano a commercializzare efficacemente la sostenibilità o le caratteristiche dei tessuti intelligenti. Pertanto, mentre i consumatori benestanti rimangono resilienti, la crescita del mercato tessile per la casa negli Emirati Arabi Uniti rischia di rallentare se l'elasticità dei prezzi nella fascia media si intensifica.
Rischio della catena di fornitura derivante da materie prime dipendenti dalle importazioni
Gli Emirati Arabi Uniti importano praticamente tutto il cotone grezzo e i filati sintetici, rendendo la catena di approvvigionamento vulnerabile a sconvolgimenti geopolitici come gli aumenti tariffari statunitensi sui prodotti cinesi o le interruzioni delle spedizioni nel Mar Rosso [4] Fibre2Fashion, “US Tariff Surge: Implications,” fibre2fashion.com . I fallimenti dei raccolti causati dalle condizioni meteorologiche, dalla siccità in Texas alle inondazioni in Pakistan, provocano oscillazioni nei prezzi globali del cotone; un picco del 20% nel 2024 ha costretto alcuni grossisti degli Emirati Arabi Uniti ad assorbire i costi anziché trasferirli ai rivenditori. Le forniture di cotone egiziano a fibra extra-lunga si sono ridotte a causa delle restrizioni sui cambi, spingendo gli acquirenti del settore alberghiero verso miscele alternative che potrebbero non soddisfare le specifiche del marchio. I piccoli e medi rivenditori privi di meccanismi di copertura finiscono per avere scorte eccessive o esaurite, compromettendo i livelli di servizio. Il buffering delle scorte aumenta i requisiti di capitale circolante e i tempi di consegna prolungati complicano il lancio delle nuove collezioni. Nel complesso, questi attriti pesano sul margine e sull'agilità all'interno del mercato tessile per la casa degli Emirati Arabi Uniti.
Analisi del segmento
Per applicazione: il predominio della biancheria da letto stimola l'espansione del settore alberghiero
La biancheria da letto ha generato il 44.02% del fatturato del 2025, pari a circa 0.52 miliardi di dollari del mercato tessile per la casa degli Emirati Arabi Uniti, riflettendo sia gli ammodernamenti residenziali che le esigenze alberghiere ad alto turnover. Le strutture di lusso hanno a magazzino quattro set per letto e li sostituiscono dopo 150 cicli di lavaggio, creando un ciclo di domanda ricorrente che attenua la ciclicità. L'aumento del numero di fili rimane uno strumento di posizionamento: gli hotel a cinque stelle impongono lenzuola in raso con un numero di fili di 600 per differenziare l'esperienza degli ospiti, mentre le residenze di lusso adottano lo stesso schema per ottenere affitti più elevati. Gli acquirenti residenziali, influenzati dai soggiorni in hotel, replicano sempre più spesso copripiumini ad alta densità di GSM e certificati OEKO-TEX a casa, rafforzando il ciclo di feedback aspirazionale. Di conseguenza, i fornitori che padroneggiano la durabilità di livello commerciale mantenendo al contempo una sensazione di morbidezza al tatto conquistano sia i clienti istituzionali che quelli al dettaglio, rafforzando il peso della biancheria da letto all'interno del mercato tessile per la casa degli Emirati Arabi Uniti.
Il CAGR dell'8.74% di Upholstery deriva da una pipeline di mega-progetti residenziali che supera le 70,000 unità, tra cui Palm Jebel Ali e Azizi Venice, ognuno dei quali vanta soluzioni d'interni basate su tessuti per divani, cuscini e tende. Gli architetti specificano miscele di ciniglia e velluto ad alte prestazioni trattate per resistere alle macchie, stimolando un incremento di metratura per unità. La biancheria da bagno mantiene una crescita costante a una cifra media con l'espansione di spa e centri benessere; le nuove strutture richiedono asciugamani a doppio strato da 800 g/m² per resistere all'esposizione al cloro. Le vendite di biancheria da cucina aumentano con l'ondata di cucina post-pandemia, a vantaggio dei produttori di grembiuli rivestiti in Teflon e guanti resistenti al calore. Le vendite di tappeti si stanno trasformando in tappeti decorativi, poiché i pavimenti in superficie dura dominano le nuove costruzioni, ma i motivi berberi e monocromatici sono ancora presenti nelle ville di lusso. Nel complesso, la diversificazione delle applicazioni infonde resilienza al mercato tessile per la casa degli Emirati Arabi Uniti e bilancia la dipendenza dalla biancheria da letto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materiale: la leadership del cotone sfidata dalle alternative sostenibili
Il cotone rappresenta il 55.92% del fatturato del 2025, ovvero circa 0.65 miliardi di dollari nel mercato tessile per la casa degli Emirati Arabi Uniti, grazie alle sue proprietà di comfort e alle consolidate catene di fornitura. Le varietà egiziane a fibra lunga dominano le categorie di lusso, mentre il cotone indiano a filato compatto trova terreno fertile nelle lenzuola di fascia bassa. La certificazione OEKO-TEX STANDARD 100 garantisce contratti con gli hotel, poiché le catene temono reclami degli ospiti per i residui chimici. Il cotone ad alto contenuto di GSM soddisfa anche gli standard di resistenza delle spa, dove i cicli di candeggio degraderebbero le fibre meno resistenti. Nonostante i costi logistici, la familiarità del cotone mantiene la sua posizione nel mercato tessile per la casa degli Emirati Arabi Uniti.
La viscosa di bambù e il lino raggiungono un CAGR del 10.24%, attraendo acquirenti attenti all'ambiente in cerca di opzioni naturalmente antibatteriche e traspiranti per i climi desertici. I rivenditori sottolineano una riduzione del consumo di acqua fino al 50% nella coltivazione del bambù rispetto al cotone convenzionale, rafforzando le strategie di marketing. L'estetica testurizzata del lino si allinea alle tendenze dell'interior design che privilegiano palette neutre e finiture artigianali. Le fibre sintetiche, pur essendo sottoposte a controlli ecosostenibili, rimangono indispensabili per l'ignifugazione nelle tende per l'ospitalità. Miscele di poliestere riciclato sono presenti in fodere per cuscini e coprimaterassi, soddisfacendo gli impegni di sostenibilità delle catene alberghiere senza sacrificare la resistenza alle macchie. La pluralità di materiali garantisce quindi la resilienza della catena di fornitura nel mercato tessile per la casa degli Emirati Arabi Uniti e amplia la scelta dei consumatori.
Per utente finale: l'accelerazione commerciale supera la crescita residenziale
Gli acquirenti residenziali hanno contribuito per il 69.88% alle vendite del 2025, sostenuti dall'afflusso di espatriati di lungo periodo idonei per visti decennali, più propensi a investire in lenzuola di alta qualità piuttosto che in soluzioni provvisorie in affitto. I proprietari di ville a Dubai Hills e Al Raha Beach prediligono la biancheria di qualità alberghiera per riprodurre esperienze a cinque stelle, e il 77% dei residenti dà priorità a caratteristiche di benessere come i cuscini ipoallergenici. Gli operatori di affitti a breve termine, inclusi i super-host di Airbnb, sostituiscono la biancheria ogni trimestre per proteggere le valutazioni a stelle, aggiungendo una dimensione istituzionale alla categoria residenziale. I rivenditori si rivolgono a questo segmento con promozioni di acquisto all'ingrosso e convenienti pacchetti bundle, garantendo che il mercato tessile per la casa degli Emirati Arabi Uniti continui a trarre forza dal canale residenziale.
La domanda commerciale, sebbene su base più ridotta, sta crescendo più rapidamente, con un CAGR dell'7.95%, trainata dalla crescita dell'inventario delle camere e dalle gare d'appalto governative per l'edilizia abitativa. Gli hotel spesso vincolano i fornitori ad accordi quadro triennali che garantiscono i volumi ma richiedono rigorosi controlli di qualità. Le strutture sanitarie specificano tessuti antimicrobici in grado di resistere alla sterilizzazione in autoclave, mentre i dormitori scolastici cercano opzioni di valore ingegnerizzato ma durevoli. Gli uffici aziendali investono in tende acustiche e cuscini ergonomici per sedute nell'ambito della riprogettazione degli spazi di lavoro ibridi. L'agilità dei fornitori, che offrono palette miste di asciugamani, lenzuola e tendaggi, si aggiudica contratti che abbracciano diversi sottosettori commerciali. Il risultato è un ecosistema diversificato di contratti di vendita che aggiunge profondità al mercato tessile per la casa degli Emirati Arabi Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: la trasformazione digitale accelera il passaggio omnicanale
I negozi fisici rappresentano ancora l'80.74% del fatturato del 2025, grazie all'imperativo tattile della selezione dei tessuti e alla cultura del tempo libero incentrata sui centri commerciali. Centri commerciali storici come il Dubai Mall e il Nad Al Sheba Mall, di recente apertura, fungono da destinazioni lifestyle, dove i visitatori esplorano ambientazioni curate e collezionano campioni. I rivenditori integrano l'etichettatura RFID negli showroom, in modo che i clienti possano scansionare e trasferire senza problemi gli articoli nei carrelli digitali per la consegna a domicilio. Questi negozi fungono anche da centri di micro-evasione degli ordini, garantendo una spedizione più rapida dell'ultimo miglio verso i quartieri limitrofi. Pertanto, l'offline mantiene la sua rilevanza abbracciando il retail esperienziale piuttosto che il puro rifornimento degli scaffali.
I canali online, in espansione a un CAGR del 13.21%, prosperano risolvendo i punti critici: la consegna in giornata elimina i tempi di attesa, i consulenti in live chat riducono la confusione sulle taglie e BNPL aumenta la conversione del carrello per i pacchetti premium. I marketplace segmentano i filtri di ricerca in base alla certificazione del tessuto (OEKO-TEX, GOTS), semplificando i percorsi di acquisto etici. Aziende pure-play come HomeBox Digital implementano la visualizzazione AR per visualizzare in anteprima il posizionamento dei tappeti su larga scala, riducendo i resi. Unità di quick-commerce come Carrefour Now consegnano biancheria di ricambio di emergenza entro un'ora, una manna per gli appartamenti con servizi che devono affrontare check-in last minute. Nel complesso, la fluidità omnicanale amplia il pubblico target del mercato tessile per la casa degli Emirati Arabi Uniti e uniforma l'accesso per i consumatori nelle città secondarie.
Analisi geografica
Dubai detiene il 47.72% delle vendite del 2025 nel mercato tessile per la casa degli Emirati Arabi Uniti, alimentato da 1,198 hotel che generano 38 miliardi di AED (10.35 miliardi di USD) di fatturato annuo e agiscono come acquirenti tessili ad alta frequenza. L'ampio ecosistema di centri commerciali dell'emirato, dal Mall of the Emirates al Dubai Hills Mall, favorisce la scoperta di marchi internazionali, mentre l'infrastruttura logistica avanzata consente consegne in giornata in tutti i quartieri. I residenti di Dubai segnalano inoltre la maggiore disponibilità a pagare per credenziali di sostenibilità, che si traduce in uno spazio sugli scaffali premium per SKU in bambù e cotone biologico. Tuttavia, l'aumento degli affitti e dei costi di conformità normativa erode progressivamente i margini dei rivenditori, incoraggiando la diversificazione nei centri di produzione degli Emirati del Nord.
Abu Dhabi costituisce la seconda area geografica più grande, beneficiando di un'occupazione stabile nel settore pubblico, di mega progetti culturali e di una strategia turistica in fase di maturazione, ancorata ai musei dell'isola di Saadiyat. I programmi di edilizia residenziale pubblica creano ordinamenti istituzionali prevedibili che favoriscono i tessuti "Made in the Emirates", mentre resort di lusso come Jumeirah Saadiyat e il futuro Saadiyat Grove richiedono biancheria di alta qualità conforme alle specifiche ecologiche. L'emirato funge anche da trampolino di lancio per la fornitura di tessuti per la casa nella regione occidentale, a Ruwais e Al Dhafra, ampliando la presenza distributiva all'interno del mercato tessile per la casa degli Emirati Arabi Uniti.
Gli Emirati del Nord – Ajman, Ras Al Khaimah, Fujairah e Umm Al Quwain – registrano il CAGR più rapido, pari al 10.35%, sfruttando i bassi affitti dei terreni industriali e gli incentivi delle zone franche per attrarre unità di filatura, tessitura e finitura. Il settore manifatturiero di Ajman contribuisce al 35% del PIL dell'emirato, offrendo stabilimenti verticalmente integrati che riducono i tempi di consegna per i rivenditori. I porti marittimi di Ras Al Khaimah semplificano le esportazioni verso l'Arabia Saudita, convertendo gli stabilimenti locali in hub regionali. Sebbene la spesa al dettaglio pro capite sia inferiore a quella di Dubai, la crescita demografica e il miglioramento dei collegamenti di trasporto tramite Etihad Rail ampliano l'accesso al mercato. Sharjah colma il divario, combinando una zona settentrionale ad alta intensità manifatturiera con il lungomare di Al Majaz, ricco di negozi, rendendola un contributore sempre più equilibrato al mosaico geografico del mercato tessile per la casa degli Emirati Arabi Uniti.
Panorama normativo
I prodotti tessili venduti negli Emirati Arabi Uniti sono soggetti a normative tecniche federali e requisiti di valutazione della conformità, con il Ministero dell'Industria e delle Tecnologie Avanzate (MoIAT) che funge da autorità principale per i prodotti regolamentati attraverso la certificazione di conformità e i relativi marchi (ad esempio, ECAS, ove applicabile). La Risoluzione del Consiglio dei Ministri n. 54 del 2019 ha formalizzato il Sistema degli Emirati Arabi Uniti per il Controllo dei Prodotti Tessili, inasprendo le aspettative in materia di etichettatura, divulgazione della composizione e sicurezza, con conseguenti ripercussioni su assortimenti che comprendono biancheria da letto e da bagno, tende e tessuti per tappezzeria.
Dal punto di vista commerciale, la maggior parte dei tessuti importati rientra generalmente nel quadro tariffario doganale unificato del GCC (comunemente un dazio doganale del 5% sul valore CIF), aumentando il carico di lavoro in termini di conformità e documentazione, oltre alla maggiore granularità della classificazione tariffaria menzionata nel contesto di mercato. A Dubai, la legge n. (3) del 2026 relativa alla qualità e alla sicurezza degli edifici innalza le aspettative in termini di documentazione e sicurezza per i lavori edili, aumentando indirettamente il controllo sui materiali d'interni certificati utilizzati nei cicli di allestimento e ristrutturazione che alimentano la domanda di tessuti per la casa e l'ospitalità conformi.
Analisi della catena del valore
La catena del valore dei tessuti per la casa negli Emirati Arabi Uniti è fortemente dipendente dalle importazioni nella fase iniziale, con materie prime e una quota consistente di prodotti finiti che arrivano attraverso corridoi commerciali consolidati e vengono lavorati tramite movimentazione portuale, sdoganamento e stoccaggio presso i distributori, prima di raggiungere i rivenditori, il settore alberghiero e i canali di distribuzione. I dati commerciali governativi sottolineano questa dipendenza, con importazioni di tessuti e articoli tessili pari a 31,403.38 milioni di AED da inizio anno a settembre 2025, evidenziando l'importanza dell'affidabilità del trasporto merci, dell'accuratezza della classificazione tariffaria e della disciplina del capitale circolante per gli importatori.
A valle, la catena si sta orientando verso un mix di vendita al dettaglio tradizionale e logistica omnicanale, dove i negozi di grandi dimensioni fungono da centri esperienziali e nodi di micro-logistica per consegne rapide, mentre le vendite contrattuali B2B si rivolgono a hotel, programmi abitativi e altri acquirenti istituzionali. L'approfondimento industriale guidato dalle politiche sta inoltre creando nodi locali a valore aggiunto, supportati da Make it in the Emirates, dal programma In-Country Value (ICV) e dai finanziamenti della Emirates Development Bank (inclusi il supporto agli investimenti industriali e le strutture di finanziamento dei progetti). Ciò favorisce un maggior numero di attività locali di taglio, cucito, finitura e personalizzazione per progetti alberghieri e residenziali, in particolare nelle zone di produzione a basso costo negli Emirati del Nord, il che può ridurre i tempi di consegna per tende, tappezzerie e programmi di biancheria da letto e da bagno su misura.
Panorama competitivo
La frammentazione rimane moderata: i primi cinque operatori organizzati si assicurano la maggior parte delle vendite, lasciando un significativo spazio bianco per i nuovi operatori di nicchia. IKEA consolida la fascia value-premium con design scandinavi di marca e programmi di riacquisto basati sull'economia circolare. Home Centre, supportato da Landmark Group, prevede un investimento da 1 miliardo di dollari che aggiungerà 400 negozi ed espanderà la capacità di e-commerce entro il 2028. Danube Home offre assortimenti a marchio privato che comprimono le fasce di prezzo della fascia di reddito medio, pur mantenendo l'etichetta OEKO-TEX a garanzia della sicurezza.
Il consolidamento internazionale sta accelerando, come dimostra la partecipazione di 360 milioni di dollari detenuta da TJX Companies in Brands for Less, specialista di prodotti off-price, che sta rafforzando la propria presenza globale nei canali discount a rapida rotazione. La tecnologia è il nuovo campo di battaglia: configuratori di realtà aumentata, previsioni della domanda basate sull'intelligenza artificiale e integrazione BNPL differenziano i rivenditori su larga scala, mentre le startup che vendono direttamente al consumatore, come il marchio Wamsutta rilanciato da Indo Count Global, sfruttano l'integrazione verticale per accorciare i cicli dalla progettazione alla distribuzione.
La sostenibilità rimane un requisito imprescindibile per gli hotel di lusso, spingendo i fornitori a investire in app di tracciabilità e processi di tintura a basso impatto. Le aziende con sede negli Emirati Arabi Uniti del Nord ottengono un vantaggio competitivo poiché la produzione locale riduce le emissioni dovute al trasporto, contribuendo all'accumulo di punti LEED per gli sviluppatori alberghieri. Con l'inasprimento delle tariffe di importazione e delle norme di localizzazione, le strategie di approvvigionamento multiregionale e i team interni di conformità diventano competenze chiave. La concorrenza, quindi, ruota attorno alla sofisticatezza omnicanale, all'autenticità delle credenziali ecologiche e all'agilità nella conformità, plasmando la struttura in evoluzione del mercato tessile per la casa degli Emirati Arabi Uniti.
Leader del settore tessile per la casa degli Emirati Arabi Uniti
Home Centre (Landmark Group)
IKEA
Casa del Danubio
Arredamento per la casa Pan Emirates
JYSK
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Landmark Group ha annunciato l'intenzione di investire oltre 12 miliardi di AED e di aprire 115 nuovi negozi nella sua rete di vendita al dettaglio e di ospitalità. Questo impegno supporta la continua espansione dei format che trainano i volumi di vendita di tessuti per la casa, comprese le categorie di biancheria da letto e da bagno, rafforzando al contempo le capacità di magazzino e omnicanale che influenzano la velocità di rifornimento e l'ampiezza dell'assortimento.
- Giugno 2026: IKEA Emirati Arabi Uniti ha inaugurato un New Market Hall ampliato di 6,100 mq presso il Dubai Festival City, creando un ambiente di acquisto più interattivo e guidato grazie all'utilizzo di strumenti digitali. L'ammodernamento rafforza l'esperienza di acquisto nel settore dell'arredamento e dei tessuti, favorendo al contempo una più rapida scoperta dei prodotti e la creazione di carrelli pieni per gli articoli essenziali per la casa.
- Novembre 2024: Landmark Group ha presentato un piano di investimenti da 1 miliardo di dollari per l'apertura di 400 negozi nei Paesi del Consiglio di Cooperazione del Golfo (GCC), in India e nel Sud-est asiatico nell'arco di tre anni, con particolare attenzione ai format Home Centre e Lifestyle negli Emirati Arabi Uniti, affiancati da tecnologie omnicanale e magazzini locali. Il programma aumenta la capacità distributiva e il margine di espansione dell'assortimento di biancheria da letto e da bagno, intensificando la concorrenza per i rivenditori organizzati.
Ambito del rapporto sul mercato tessile per la casa degli Emirati Arabi Uniti
Un sottoinsieme di tessuti utilizzati per l'arredamento della casa è noto come tessuti per la casa. Si compone di abbigliamento e tessuti per interni. A volte vengono impiegati per scopi ornamentali piuttosto che pratici. Questo rapporto mira a fornire un'analisi dettagliata del mercato dei tessili per la casa negli Emirati Arabi Uniti. Si concentra sulle dinamiche del mercato, sulle tendenze tecnologiche e sugli approfondimenti su vari materiali, applicazioni e tipi di prodotto. Inoltre, analizza i principali attori e il panorama competitivo nel settore tessile per la casa degli Emirati Arabi Uniti. Come negli Emirati Arabi Uniti, dopo l'industria petrolifera, il tessile è il più grande mercato per l'espansione del suo mercato, il canale di distribuzione a livello globale gioca un ruolo importante. Il mercato dei tessili per la casa negli Emirati Arabi Uniti è segmentato per prodotto (biancheria da letto, biancheria da bagno, biancheria da cucina, tappezzeria e rivestimento per pavimenti) e per canale di distribuzione (supermercati e ipermercati, negozi specializzati, online e altri canali di distribuzione). Il rapporto offre dimensioni del mercato e previsioni in valore (milioni di dollari) per tutti i segmenti di cui sopra.
Per Applicazione
| Biancheria da Letto |
| Biancheria da bagno |
| Biancheria da cucina |
| Tappezzeria |
| Altri (tappeti e moquette) |
Per materiale
| Cotone |
| Lino |
| Fibre sintetiche |
| Altri materiali (lana, canapa, seta, iuta, bambù ecc.) |
Per utente finale
| Residenziale |
| Commerciale |
Per canale di distribuzione
| disconnesso |
| Online |
Per geografia
| Dubai |
| Abu Dhabi |
| Sharjah |
| Emirati del Nord (Ajman, RAK, Fujairah, UAQ) |
| Per Applicazione | Biancheria da Letto |
| Biancheria da bagno | |
| Biancheria da cucina | |
| Tappezzeria | |
| Altri (tappeti e moquette) | |
| Per materiale | Cotone |
| Lino | |
| Fibre sintetiche | |
| Altri materiali (lana, canapa, seta, iuta, bambù ecc.) | |
| Per utente finale | Residenziale |
| Commerciale | |
| Per canale di distribuzione | disconnesso |
| Online | |
| Per geografia | Dubai |
| Abu Dhabi | |
| Sharjah | |
| Emirati del Nord (Ajman, RAK, Fujairah, UAQ) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei tessili per la casa negli Emirati Arabi Uniti nel 2026?
Il mercato dei tessili per la casa negli Emirati Arabi Uniti avrà una dimensione di 1.24 miliardi di dollari nel 2026 e si prevede che crescerà a un CAGR del 5.82% entro il 2031.
Quale categoria di prodotti vende di più?
La biancheria da letto rimane il settore più importante, rappresentando il 44.02% del fatturato del 2025, grazie alla domanda del settore alberghiero e residenziale.
Quali materiali preferiscono i consumatori per la sostenibilità?
Il bambù e il lino stanno guadagnando terreno, crescendo a un CAGR del 10.24%, poiché il 60% degli acquirenti apprezza le opzioni ecologiche.
Quale regione mostra il tasso di crescita più elevato?
Gli Emirati del Nord registrano un CAGR del 10.35%, beneficiando di incentivi alla produzione e di minori spese generali.
Quanto velocemente si stanno espandendo i canali online?
I ricavi dell'e-commerce stanno crescendo a un CAGR del 13.21%, trainati dall'adozione di BNPL e dalla consegna in giornata.
Quali sono le mosse competitive che stanno plasmando il settore?
L'apertura di negozi da 1 miliardo di dollari da parte di Landmark, la partecipazione di TJX in Brands for Less e il lancio diretto al consumatore di Wamsutta illustrano l'espansione e il consolidamento strategici.


