

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 10.11 miliardo di dollari |
| Dimensione del mercato (2031) | 15.04 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.26% CAGR |
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle assicurazioni sanitarie e mediche negli Emirati Arabi Uniti a cura di Mordor Intelligence
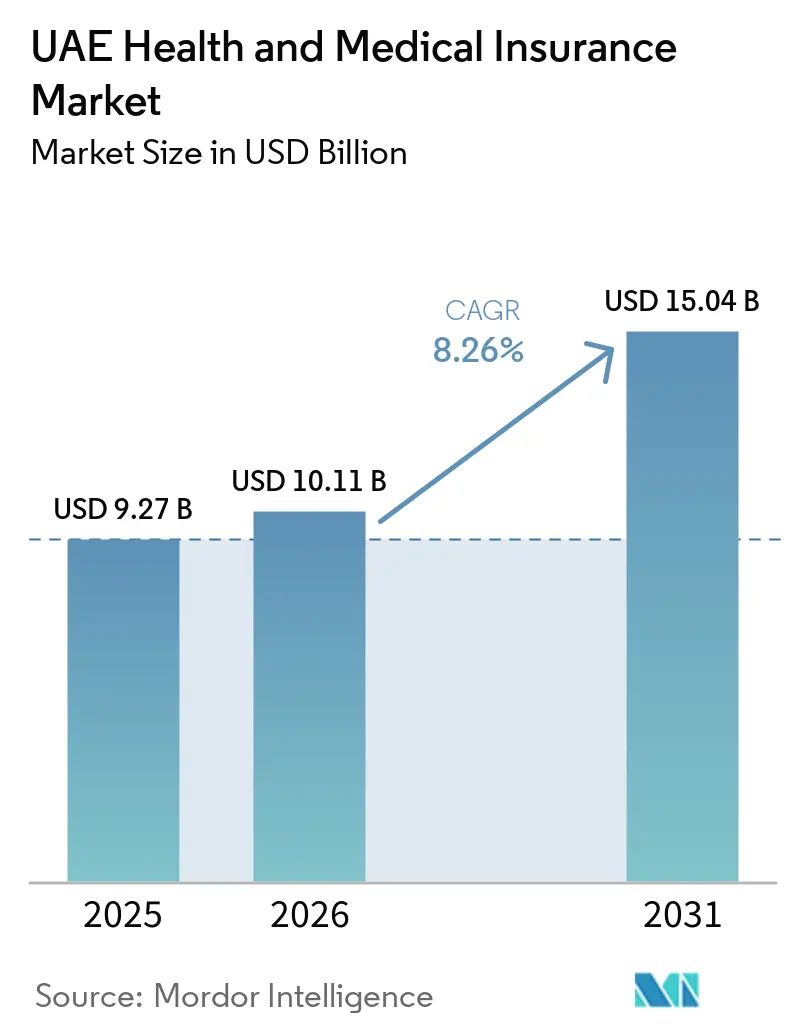
Si prevede che il mercato delle assicurazioni sanitarie e mediche negli Emirati Arabi Uniti crescerà da 9.27 miliardi di dollari nel 2025 a 10.11 miliardi di dollari nel 2026, per poi raggiungere i 15.04 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.26% nel periodo 2026-2031.
Tra le forze macroeconomiche che sostengono la crescita figurano la demografia degli Emirati Arabi Uniti, dominata dagli espatriati, dove 10.04 milioni degli 11.35 milioni di residenti (88.5%) sono cittadini stranieri a metà del 2025, creando una domanda costante di piani di gruppo finanziati dai datori di lavoro [1] GMI Research Team, “UNITED ARAB EMIRATES (UAE) POPULATION STATISTICS 2025,” GMI Research Team, www.globalmediainsight.com . Il sistema collega la conformità all'assicurazione sanitaria con le procedure di residenza, il che aumenta l'aderenza alla copertura per i dipendenti e i familiari a carico secondo le norme specifiche dell'emirato e i requisiti di elaborazione del visto. Le infrastrutture digitali stanno migliorando la liquidità dei dati e il coordinamento delle cure, guidate dallo scambio di informazioni sanitarie Malaffi di Abu Dhabi, che collega tutti gli ospedali e un'ampia rete di cliniche e medici, consentendo ai pagatori di rafforzare la liquidazione e la gestione dell'utilizzo.
Punti chiave del rapporto
- Per tipologia di assicurazione, le polizze collettive hanno guidato il mercato delle assicurazioni sanitarie e mediche degli Emirati Arabi Uniti con una quota di mercato del 72.69% nel 2025, mentre si prevede che le coperture individuali e familiari cresceranno a un CAGR del 10.22% fino al 2031.
- In base al fornitore di servizi, le compagnie assicurative private hanno dominato il mercato delle assicurazioni sanitarie e mediche degli Emirati Arabi Uniti con una quota del 92.64% nel 2025 e si prevede che il segmento crescerà a un CAGR del 9.45% fino al 2031.
- Per canale di distribuzione, nel 2025 broker e agenti detenevano una quota del 66.89% del mercato assicurativo sanitario e medico degli Emirati Arabi Uniti, mentre si prevede che le piattaforme online registreranno la crescita più elevata, con un CAGR del 13.87% fino al 2031.
- In base all'obbligo di copertura, nel 2025 le polizze obbligatorie hanno rappresentato l'86.22% del mercato assicurativo sanitario e medico degli Emirati Arabi Uniti, mentre si prevede che i piani volontari registreranno un CAGR dell'11.82% entro il 2031.
- In termini geografici, nel 2025 Dubai rappresentava il 58.75% del mercato assicurativo sanitario e medico degli Emirati Arabi Uniti, mentre si prevede che gli Emirati del Nord cresceranno a un CAGR del 9.96% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle assicurazioni sanitarie e mediche negli Emirati Arabi Uniti.
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Applicazione dell'obbligo di copertura sanitaria in tutti gli Emirati | + 2.8% | Nazionale, con guadagni iniziali a Sharjah, Ajman, Ras Al Khaimah, Fujairah e Umm Al Quwain | A breve termine (≤ 2 anni) |
| Crescita della popolazione di espatriati e programmi sponsorizzati dai datori di lavoro | + 1.9% | Nazionale, concentrato a Dubai e Abu Dhabi, si estende agli Emirati del Nord | Medio termine (2-4 anni) |
| L'integrazione dell'ecosistema della salute digitale guida l'innovazione dei prodotti | + 1.4% | Nazionale, guidato dalle piattaforme di Abu Dhabi | Medio termine (2-4 anni) |
| L'inflazione medica supera il PIL e aumenta i volumi dei premi | + 2.1% | Nazionale, acuto nei grandi mercati dei fornitori privati | A lungo termine (≥ 4 anni) |
| L'ascesa dei prodotti sanitari Takaful conformi alla Sharia dopo il COVID-19 | + 0.8% | Nazionale, più forte ad Abu Dhabi, Dubai e Sharjah | Medio termine (2-4 anni) |
| Passaggio a programmi di prevenzione e benessere e gestione delle malattie croniche | + 0.6% | National, guidata da Dubai e Abu Dhabi, si sta espandendo negli Emirati del Nord | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Applicazione dell'obbligo di copertura sanitaria in tutti gli Emirati
Il mandato nazionale, in vigore dal 1° gennaio 2025, impone ai datori di lavoro di finanziare l'assicurazione sanitaria per il personale del settore privato e i lavoratori domestici e stabilisce un pacchetto base a 320 AED (87.11 USD) all'anno senza periodo di attesa per le malattie croniche, eliminando così le barriere all'ingresso e consentendo a grandi gruppi di persone di ottenere la copertura assicurativa nell'ambito di un unico quadro di conformità [2] Ministero delle Risorse Umane e dell'Emiratizzazione, "Il Sistema di Assicurazione Sanitaria di Base", MOHRE, mohre.gov.ae . Poiché le procedure di residenza richiedono la prova di una copertura valida al momento del rilascio e del rinnovo, la politica rafforza l'adesione ed eleva il livello di base di persone assicurate in tutti i segmenti della forza lavoro collegati al visto. La combinazione di un piano base a basso costo e dell'applicazione tramite i processi di immigrazione ha creato un percorso di accesso prevedibile per l'adesione dei datori di lavoro che supporta la stabilità dei premi e l'inclusione sistematica della copertura in tutti gli emirati. Gli assicuratori possono ora calibrare la strategia di distribuzione e di rete su scala nazionale, allineando al contempo i modelli di sottoscrizione alle caratteristiche standardizzate del piano e ai co-pagamenti definiti dalle autorità pubbliche. Con l'aumento dell'utilizzo dei sinistri grazie a un accesso più ampio alle assicurazioni, gli operatori di mercato monitorano l'andamento dei sinistri e sfruttano i dati ufficiali per affinare i prezzi e la struttura delle prestazioni nell'arco temporale previsto.
Crescita della popolazione di espatriati e programmi sponsorizzati dai datori di lavoro
Gli obblighi dei datori di lavoro di fornire copertura assicurativa sono direttamente legati ai permessi di lavoro e alle norme di residenza negli Emirati Arabi Uniti, il che favorisce strutturalmente i piani di gruppo e mantiene la copertura dei dipendenti al centro dei volumi di sottoscrizione nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti. Ad Abu Dhabi, il quadro ufficiale del piano base è amministrato tramite Daman e si allinea alle polizze che si estendono ai familiari in base a specifici criteri di ammissibilità, il che aumenta i valori per polizza rispetto ai piani per singolo dipendente. I percorsi formali di conformità per i benefit dei dipendenti e dei familiari a carico sostengono il bacino commerciale e favoriscono la continuità nei rinnovi, mentre gli assicuratori sviluppano programmi di fidelizzazione attorno ai gruppi di datori di lavoro. Le buone condizioni macroeconomiche rafforzano la resilienza del mercato del lavoro e l'attività aziendale, il che sostiene le iscrizioni a pagamento e la scala di sottoscrizione nel periodo attuale. Con l'espansione della copertura negli Emirati del Nord nell'ambito del mandato nazionale, i piani sponsorizzati dai datori di lavoro sono posizionati per rimanere la fonte dominante di pooling del rischio e di flussi di premi nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
L'integrazione dell'ecosistema della salute digitale guida l'innovazione dei prodotti
Lo scambio di informazioni sanitarie Malaffi di Abu Dhabi, operativo dal suo lancio nel 2018, collega ospedali e cliniche - 1,539 strutture che servono 39,600 medici - conservando i dati del 98% degli episodi dei pazienti e facilitando l'accesso dei pagatori ai dati longitudinali per la stratificazione del rischio [3] Fourrage, Ludo, “The Complete Guide to Using AI in the Healthcare Industry in the United Arab Emirates in 2025,” Fourrage, Ludo, www.nucamp.co . La digitalizzazione delle richieste di rimborso e delle informazioni sanitarie elettroniche sta migliorando i cicli di convalida e riducendo le rilavorazioni manuali, il che supporta una liquidazione più rapida e una migliore applicazione dei contratti con i fornitori su larga scala. I principali operatori stanno potenziando queste infrastrutture implementando analisi avanzate per la determinazione dei prezzi e il rilevamento delle anomalie, come illustrato dalle iniziative Eagle Eye di GIG Gulf che integrano l'IA generativa nei processi decisionali principali. L'identità digitale e i servizi basati su app stanno diventando standard nelle esperienze di prodotto, con gli assicuratori negli Emirati Arabi Uniti che integrano teleconsulti e verifiche semplificate per semplificare l'onboarding e migliorare il percorso del paziente. Grazie ai continui investimenti nelle piattaforme e all'interoperabilità dei dati tra pubblico e privato, la distribuzione e la gestione dei sinistri in chiave digitale sono destinate a conquistare una quota crescente di nuove emissioni e rinnovi.
L'inflazione medica supera il PIL e aumenta i volumi dei premi
Si prevede che le tendenze dei costi medici lordi negli Emirati Arabi Uniti aumenteranno dell'11.3% nel 2026, spinte dalla proliferazione di trattamenti oncologici e cardiovascolari ad alto costo, dall'eccessivo utilizzo dei servizi diagnostici e dall'inflazione dei farmaci importati, esacerbata dalle fluttuazioni valutarie [4] WTW, “2026 Global Medical Trends Survey,” WTW, www.wtwco.com . Le proiezioni macroeconomiche per l'inflazione generale rimangono contenute, il che amplifica il peso relativo delle tendenze dei costi sanitari nella progettazione dei benefici e nella sottoscrizione. Gli enti regolatori hanno progressivamente perfezionato i parametri minimi dei piani e i quadri di gestione dei sinistri, il che aumenta la necessità per gli assicuratori di calibrare le strutture dei benefici, le reti di fornitori e le regole di autorizzazione per stabilizzare i rapporti sinistri/premi. In pratica, le strategie delle compagnie assicurative combinano la differenziazione dei prodotti, la gestione digitale dell'utilizzo e una più profonda collaborazione con i fornitori per mantenere i margini entro gli intervalli target durante un periodo di maggiore velocità dei sinistri. Man mano che la base dei sinistri cresce con una più ampia inclusione delle vite assicurate nell'ambito del mandato nazionale, la revisione attuariale continua e l'ottimizzazione della rete rimangono centrali per le risposte di prezzo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Piani essenziali a prezzo regolamentato che comprimono i margini di sottoscrizione | -0.9% | Il termine nazionale, pronunciato a Dubai e Abu Dhabi, si estende anche agli Emirati del Nord | Medio termine (2-4 anni) |
| Elevata incidenza di frodi e abusi che gonfiano i tassi di perdita | -0.7% | Nazionale, più elevato nei mercati densi dei fornitori privati | Medio termine (2-4 anni) |
| Sistemi di fatturazione dei fornitori frammentati che ostacolano il controllo dei costi | -0.5% | Nazionale, acuto negli Emirati del Nord, con minore maturità digitale | Medio termine (2-4 anni) |
| Revisioni normative frequenti che aumentano i costi di conformità | -0.4% | Nazionale, centralizzato presso CBUAE, con regole specifiche per ogni emirato | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Piani essenziali a prezzo regolamentato che comprimono i margini di sottoscrizione
I quadri normativi dei piani essenziali e di base negli Emirati Arabi Uniti stabiliscono benefit minimi definiti e limiti tariffari che garantiscono l'accessibilità economica per dipendenti e familiari a basso reddito, comprimendo così lo spread di sottoscrizione sui livelli obbligatori nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti. Ad Abu Dhabi, il piano base ufficiale gestito da Daman è posizionato per mantenere l'accesso e include co-pagamenti strutturati e limiti per i servizi di ricovero e ambulatoriali, il che richiede alle compagnie di bilanciare la conformità del piano con l'esperienza di sinistro. Con l'estensione della copertura nazionale a tutti e sette gli emirati, le compagnie di assicurazione stanno gestendo le dinamiche di profitto dei piani essenziali affidandosi all'efficienza operativa e alla disciplina dei sinistri piuttosto che all'espansione dei prezzi sui livelli regolamentati. Le modifiche di prezzo e benefit innescano aggiornamenti a metà ciclo dell'amministrazione delle polizze e dei contratti con i fornitori, il che aumenta i costi amministrativi durante i periodi di transizione e riduce lo spazio per i margini di sottoscrizione. L'effetto netto pone l'accento su scala, analisi e qualità della rete per mantenere i combined ratio resilienti all'interno del segmento dei piani essenziali regolamentati del mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Revisioni normative frequenti che aumentano i costi di conformità
Una nuova legge federale sulle assicurazioni, introdotta nel settembre 2025, ha consolidato la supervisione e aumentato i poteri esecutivi della Banca Centrale degli Emirati Arabi Uniti, elevando le aspettative di conformità e rimodellando i quadri normativi di licenza e controllo per assicuratori e intermediari. Le autorità sanitarie a livello emiratino continuano a perfezionare le norme in materia di sinistri e codifica per adattarsi alle modalità di assistenza digitale e alle nuove definizioni di servizio, che richiedono aggiornamenti tempestivi alla formulazione delle polizze e ai motori di richiesta sinistri. L'effetto cumulativo delle revisioni federali e specifiche degli Emirati aumenta i costi di aggiornamento una tantum del sistema e i requisiti di audit continui, che risultano più onerosi per le compagnie di minori dimensioni rispetto agli operatori storici su larga scala nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti. La conformità si interseca anche con il riallineamento della distribuzione e la tracciabilità dei pagamenti diretti, che richiedono modifiche alle policy interne e controlli più rigorosi a livello finanziario, operativo e di gestione degli intermediari. Con la stabilizzazione delle modifiche alle normative, si prevede che il mercato trarrà beneficio da una maggiore trasparenza e da maggiori tutele per gli assicurati, supportate da una supervisione uniforme.
Analisi del segmento
Per tipo di assicurazione: le polizze collettive sono un vincolo per i datori di lavoro, mentre i piani individuali sfruttano i nativi digitali
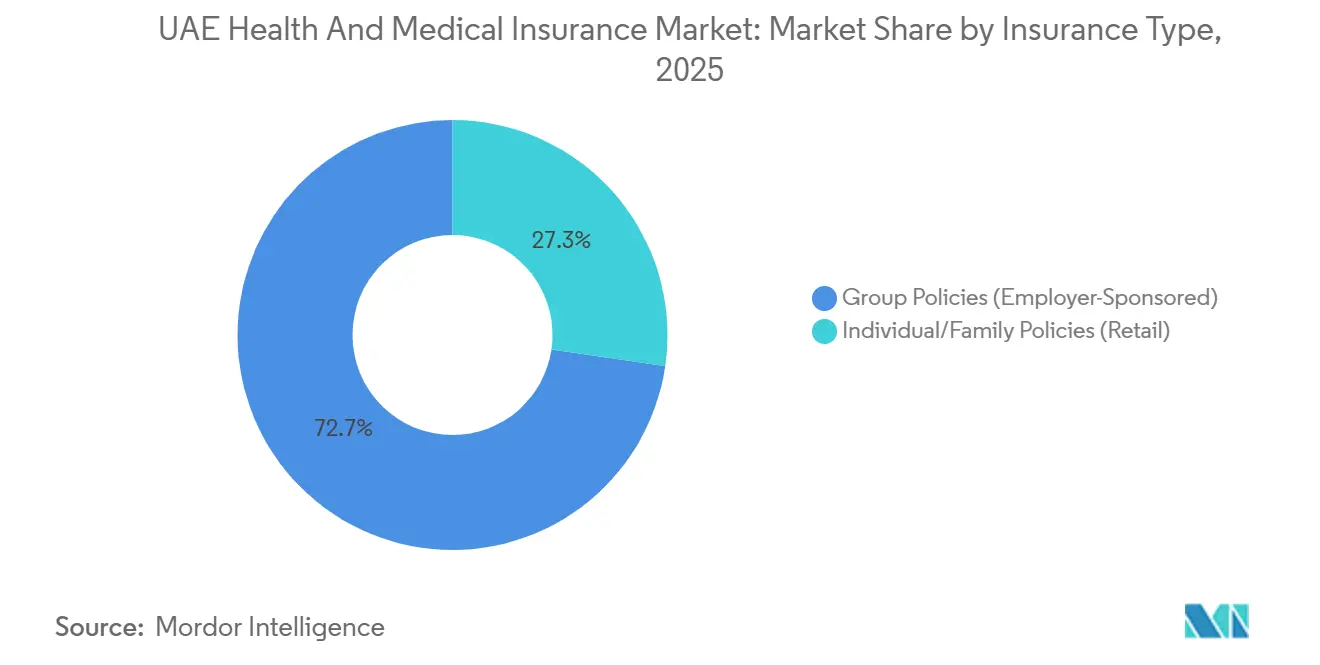
Le polizze collettive hanno detenuto una quota di mercato del 72.69% nel 2025, rimanendo il segmento primario secondo le norme sulla copertura a carico del datore di lavoro. Si prevede che le polizze individuali e familiari cresceranno a un CAGR del 10.22% fino al 2031 nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti. La conformità all'assicurazione sanitaria legata al rilascio del visto stimola la domanda di piani sponsorizzati dal datore di lavoro, garantendo rinnovi costanti delle polizze collettive. Ad Abu Dhabi, i requisiti di copertura familiare previsti dal piano base aumentano i valori per contratto per i gruppi di datori di lavoro che assicurano dipendenti e familiari a carico entro le soglie normative, rafforzando il segmento di gruppo. L'obbligo di assicurazione sanitaria a livello nazionale, implementato nel 2025, amplia l'accesso per lavoratori e famiglie negli Emirati del Nord, migliorando la condivisione del rischio di gruppo. Una migliore integrazione dei dati provenienti dai sistemi sanitari connessi e normative più severe in materia di sinistri aumentano la fiducia nella sottoscrizione di piani collettivi, nonostante l'aumento del volume dei sinistri dovuto a una copertura più ampia.
Il segmento retail beneficia di processi basati su app e di verifica integrata dell'identità, semplificando l'emissione delle polizze. Teleconsulti e prescrizioni elettroniche migliorano il valore percepito dagli assicurati. Prodotti specializzati, tra cui opzioni conformi alla Sharia, supportano la domanda retail, poiché i consumatori cercano piani personalizzati che vadano oltre la copertura di base per la conformità. Una distribuzione online rafforzata consente alle compagnie assicurative retail di ottimizzare i prezzi, ridurre i tempi di sottoscrizione e migliorare l'accessibilità per tutte le fasce di reddito. I quadri normativi garantiscono prestazioni standardizzate a livello base e diversi moduli aggiuntivi a livelli superiori, supportando l'espansione del segmento in un ambiente stabile e orientato alla conformità.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fornitore di servizi: le compagnie assicurative private dominano il mercato mentre i programmi pubblici servono i cittadini
Le compagnie private hanno detenuto il 92.64% dei premi nel 2025 e si prevede che cresceranno a un CAGR del 9.45% fino al 2031, sottolineando il loro ruolo centrale nella progettazione dei piani, nella contrattualizzazione della rete e nell'esecuzione dei sinistri. I programmi pubblici e sociali, che coprono cittadini e specifici gruppi di dipendenti, operano al di fuori del bacino commerciale, stabilendo barriere complementari anziché plasmare la base dei premi. Daman, una compagnia assicurativa collegata al governo di Abu Dhabi, gestisce l'amministrazione ufficiale dei piani e l'integrazione dei fornitori per la copertura finanziata dallo Stato e di base, influenzando le pratiche del mercato privato nella progettazione dei benefit e nella governance dei sinistri. I vantaggi di scala consentono alle compagnie assicurative private di investire in analisi, automazione e conformità, fattori fondamentali sotto la più stretta supervisione federale. I progressi digitali consentono alle compagnie assicurative private di differenziarsi attraverso la qualità del servizio e le funzionalità di assistenza preventiva, soddisfacendo al contempo i requisiti di copertura obbligatori.
I risultati aziendali evidenziano la forza del segmento privato e la focalizzazione sulle competenze chiave. L'espansione di Daman nel ramo danni da parte di PureHealth, prevista per giugno 2025, diversifica il portafoglio, bilanciando la volatilità del ramo salute e mantenendo solide relazioni con i fornitori. Le compagnie assicurative stanno inoltre potenziando la prevenzione delle frodi, la determinazione dei prezzi e l'analisi di rete, come dimostrato dalle iniziative tecnologiche di GIG Gulf per la precisione dei prezzi e la supervisione dei sinistri. Questi sforzi rafforzano il posizionamento competitivo delle compagnie assicurative private, leader nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti in termini di capacità di sottoscrizione e sofisticatezza digitale.
Per canale di distribuzione: i broker mantengono il primato mentre le piattaforme digitali si evolvono rapidamente
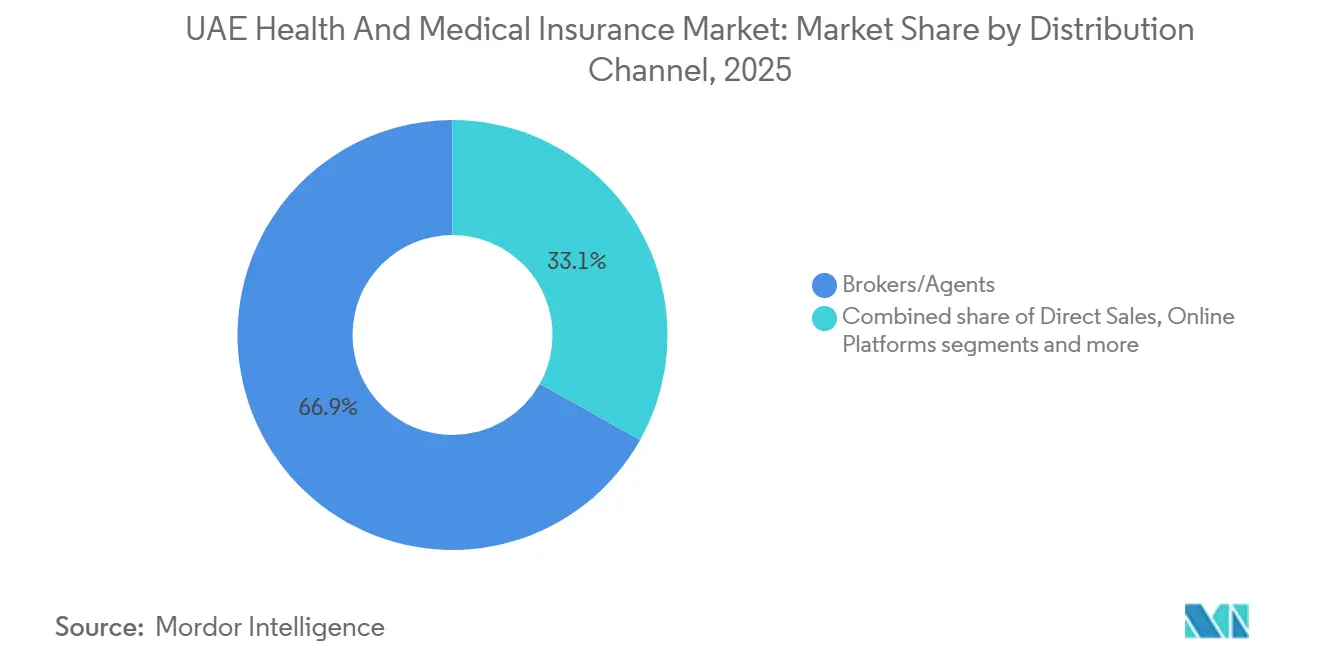
Broker e agenti hanno dominato il 66.89% della distribuzione nel 2025, grazie al loro ruolo nella gestione dei piani assicurativi aziendali e nella conformità normativa negli Emirati. Una supervisione federale più rigorosa ha portato le compagnie assicurative ad allineare i processi di pagamento e la documentazione agli standard di liquidazione diretta, migliorando la trasparenza. I canali diretti e la bancassicurazione rimangono fondamentali per il cross-selling a clienti esistenti e clienti aziendali in cerca di soluzioni finanziarie integrate. Si prevede che le piattaforme online cresceranno a un CAGR del 13.87% fino al 2031, supportate dalla sottoscrizione automatizzata e dall'integrazione della telemedicina. Gli investimenti nell'elaborazione diretta e nella verifica dell'identità stanno espandendo la distribuzione digitale, rivolgendosi a singoli acquirenti e piccole imprese che cercano prezzi trasparenti e un'emissione rapida delle polizze.
Le compagnie assicurative stanno potenziando le capacità omnicanale, combinando l'esperienza dei broker per i programmi di gruppo con soluzioni digitali per i segmenti retail e PMI. Le piattaforme ora semplificano l'emissione delle polizze, la gestione dei sinistri e i servizi ai soci, riducendo le attività amministrative e migliorando i tempi di ciclo. Piattaforme pubbliche come Malaffi migliorano l'interoperabilità e consentono controlli automatizzati, velocizzando la gestione dei sinistri e riducendo gli errori. L'impegno digitale supporta l'assistenza preventiva, offrendo la gestione del benessere e delle patologie croniche come opzioni opzionali nei piani online. Il riconoscimento del settore per l'esecuzione digitale convalida le strategie che danno priorità all'esperienza del cliente e all'innovazione. Si prevede che la combinazione di competenza dei broker ed efficienza digitale modellerà le tendenze della distribuzione nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per mandato di copertura: le polizze obbligatorie prevalgono mentre i passeggeri volontari guadagnano terreno
Nel 2025, la copertura obbligatoria costituiva l'86.22% del mercato, trainata dalle normative che collegano l'assicurazione al rilascio del visto e alla residenza. Il regime federale di base, al prezzo di 320 AED (87.11 USD) per i lavoratori idonei, ha stabilito una base di copertura uniforme in tutti gli Emirati del Nord, sotto amministrazione centralizzata. Ad Abu Dhabi, la piattaforma di Daman ha implementato i parametri del piano di base, migliorando la prevedibilità dei co-pagamenti e dei limiti dei benefit. Le compagnie assicurative stanno allineando prodotti, processi di richiesta di risarcimento e contratti con i fornitori per mantenere i margini in base alle normative essenziali dei piani, preparandosi al contempo a offrire clausole aggiuntive e benefit migliorati. Con l'applicazione legata ai controlli sull'immigrazione e alle normative specifiche degli Emirati, il segmento obbligatorio rimane il principale allocatore di vite assicurate e volumi di sinistri nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Si prevede che le polizze volontarie cresceranno a un CAGR dell'11.82% fino al 2031, poiché le famiglie cercano servizi che vadano oltre i piani essenziali, tra cui una più ampia copertura per maternità, cure dentistiche e copertura internazionale. Le compagnie assicurative differenziano i livelli volontari con benefit per il benessere, teleconsulti e assistenza in tutto il mondo per viaggiatori frequenti o espatriati. Le opzioni conformi alla Sharia si stanno espandendo nell'ambito delle coperture integrative, supportate da standard di governance migliorati e da performance positive da parte di fornitori specializzati. Takaful Emarat, ad esempio, ha registrato una crescita del fatturato e un ripristino della redditività nel 2025 attraverso un portafoglio ristrutturato. Si prevede che la domanda volontaria si allineerà alle crescenti aspettative in termini di assistenza preventiva, gestione delle malattie croniche e accesso all'assistenza sanitaria transfrontaliera nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Analisi geografica
Dubai deteneva una quota di mercato del 58.75% nel 2025, riflettendo un'adozione matura della copertura obbligatoria e un solido ecosistema di fornitori privati a supporto di livelli di piano migliorati. La dimensione dell'emirato consente alle compagnie di offrire prodotti che spaziano dai benefit essenziali ai livelli internazionali premium, con richieste di rimborso digitali e connettività con i fornitori che migliorano l'efficienza. Gli investimenti nell'analisi dei prezzi e nel rilevamento delle frodi migliorano la qualità del servizio e la velocità di risoluzione, fattori chiave per la differenziazione competitiva. La continuità normativa e gli standard di documentazione garantiscono un'aderenza costante alla copertura, supportando rinnovi stabili. L'ampliamento delle normative nazionali dal 2025 posiziona Dubai come leader nei pool premium e nella gestione dell'utilizzo digitale all'interno del mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Abu Dhabi ha rappresentato una quota significativa di vite assicurate e premi assicurativi, supportata da una governance integrata dell'amministrazione del piano, delle reti di fornitori e dello scambio di dati tramite Malaffi. Il suo framework di base garantisce un'erogazione coerente di benefit e servizi per gli iscritti, con linee guida chiare su co-pagamenti e limiti, mantenendo la disciplina tariffaria. Le regole aggiornate per reclami e aggiudicazioni tengono conto della telemedicina e delle modalità in evoluzione, standardizzando i processi per compagnie e fornitori. La supervisione pubblica e i dati sanitari connessi rafforzano la prevenzione delle frodi e l'analisi della gestione dell'assistenza. La stabilità normativa consente alle compagnie di perfezionare i livelli del piano e gli accordi con i fornitori, supportando risultati di qualità e costi a lungo termine nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Si prevede che gli Emirati del Nord cresceranno a un CAGR del 9.96% fino al 2031, trainati dall'obbligo nazionale e dall'ampliamento della copertura formale, che include il personale nazionale. I nuovi iscritti che aderiscono a un quadro di conformità unificato spingono gli assicuratori a sviluppare prodotti convenienti e reti regionali. Si prevede che l'aggiunta di benefit essenziali aumenterà le richieste di risarcimento nei servizi di medicina generale e ambulatoriali, richiedendo una solida governance dei sinistri e una gestione efficace dei fornitori. L'elaborazione digitale dei sinistri e l'integrazione dei dati tra pagatori e fornitori possono replicare le efficienze osservate ad Abu Dhabi e Dubai, migliorando i processi standardizzati e l'esperienza degli iscritti. La chiarezza normativa e la maturità digitale consentono a questa regione di espandere il proprio ruolo nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti.
Panorama competitivo
I principali operatori privati dominano il mercato, sfruttando i vantaggi nella sottoscrizione, nella riassicurazione e negli investimenti digitali. L'espansione di Daman nei rami danni (P&C) ha diversificato i flussi di ricavi e ha dimostrato un approccio più ampio alla gestione del rischio multi-ramo nell'ambito della piattaforma integrata di PureHealth. La forte crescita e redditività di ADNIC nel primo semestre del 2025, supportate dall'espansione regionale e da un bilancio consolidato, le hanno consentito di affrontare le sfide di conformità e determinazione dei prezzi. I solidi utili e la solvibilità di Sukoon nel terzo trimestre del 2025 hanno evidenziato la sua capacità di investire nell'esperienza del cliente e nell'automazione dei processi in un contesto di cambiamenti normativi. Le dinamiche competitive sono guidate dalla scalabilità dei premi, dai contratti con i fornitori e dall'esecuzione digitale, semplificando la quotazione, l'onboarding e la gestione dei sinistri.
L'adozione della tecnologia differenzia gli operatori del mercato, poiché le compagnie assicurative integrano l'intelligenza artificiale e l'analisi dei dati nei flussi di lavoro di determinazione dei prezzi, rilevamento delle frodi e gestione dell'assistenza. GIG Gulf ha sperimentato strumenti di intelligenza artificiale generativa per migliorare l'accuratezza dei prezzi e identificare modelli di anomalia, consentendo un processo decisionale più rapido e preciso. La partnership di Daman con AXA Global Healthcare ha ampliato le opzioni di assicurazione medica privata internazionale per i gruppi aziendali, offrendo una migliore portabilità e un accesso globale attraverso un'esperienza cliente unificata. Le infrastrutture digitali pubbliche, come Malaffi, facilitano la condivisione dei dati tra pagatori e fornitori, rafforzando l'allineamento sugli episodi clinici e consentendo processi di pre-autorizzazione efficienti. Premi e riconoscimenti riflettono la transizione del settore verso l'innovazione digitale e la centralità del cliente, con le principali compagnie assicurative riconosciute per lo sviluppo di prodotti e la qualità del servizio. La scalabilità e le capacità digitali sono fondamentali per ottenere vantaggi competitivi sostenibili.
Fusioni, acquisizioni e riposizionamento del portafoglio migliorano l'efficienza del capitale e ampliano l'offerta di prodotti. L'acquisizione da parte di ADNIC di una quota del 51% in una compagnia saudita ha avuto un impatto positivo sulla sua performance. L'ingresso di Daman nel ramo danni mira a mitigare la volatilità del ramo salute diversificando il suo portafoglio di sottoscrizione. L'acquisizione da parte di Sukoon di un portafoglio di assicurazioni vita negli Emirati Arabi Uniti ha supportato la sua strategia di diversificazione e creato opportunità di cross-selling. Il turnaround di Takaful Emarat ha dimostrato l'efficacia di modelli operativi mirati, allineati alla governance della Sharia, e di investimenti in capacità digitali. Le riforme federali in materia di supervisione e licenze hanno innalzato gli standard di conformità e governance, favorendo gli operatori storici ben capitalizzati in grado di scalare gli investimenti tecnologici. Questi fattori sostengono l'intensità competitiva, rafforzando al contempo i punti di forza dei leader di mercato che combinano bilanci solidi con capacità digitali avanzate.
Leader del settore assicurativo sanitario e medico degli Emirati Arabi Uniti
Daman
GIG Gulf (precedentemente AXA Gulf)
Compagnia nazionale di assicurazione di Abu Dhabi (ADNIC)
Sukoon Insurance (precedentemente Oman Insurance Company)
MetLife
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Takaful Emarat ha registrato un'inversione di tendenza positiva, con un fatturato assicurativo in aumento del 51% su base annua, pari a 444.4 milioni di AED (121.0 milioni di USD) e un ritorno alla redditività con un utile ante imposte di 22.8 milioni di AED (6.2 milioni di USD) per i nove mesi conclusi il 30 settembre 2025.
- Giugno 2025: PureHealth ha annunciato che la sua divisione assicurativa, Daman, si è espansa da fornitore focalizzato sulla salute al segmento assicurativo Property and Casualty (P&C) in forte crescita, adottando il nuovo nome legale The National Insurance Company – Daman per riflettere il suo più ampio ambito assicurativo.
- Giugno 2025: il prodotto Accident & Health Insurance di Sukoon è stato riconosciuto come "Miglior nuovo prodotto assicurativo digitale" ai Global Brand Awards 2025, evidenziando i suoi progressi nelle soluzioni assicurative digitali e nell'integrazione con le piattaforme digitali.
- Aprile 2025: Abu Dhabi National Insurance Company (ADNIC) ha completato l'acquisizione di una quota del 51% in Allianz Saudi Fransi Cooperative Insurance Company, ora rinominata Mutakamela Insurance Company, espandendo la sua presenza regionale e rafforzando la sua posizione nel mercato assicurativo saudita.
Ambito e metodologia
L’assicurazione sanitaria e medica copre le spese derivanti da malattia o infortunio. Copre i costi relativi al ricovero ospedaliero, ai medicinali, alle consultazioni mediche, ecc. In questo rapporto è inclusa una comprensione del mercato dell'assicurazione sanitaria e medica negli Emirati Arabi Uniti, insieme agli attori chiave, ai loro modelli di business e alla segmentazione dettagliata del mercato. Inoltre, in questo rapporto sono inclusi anche i principali trend di mercato, i cambiamenti nelle dinamiche di mercato, le dimensioni e le previsioni per i vari segmenti, nonché approfondimenti sulla crescita e sulle opportunità.
Il mercato dell'assicurazione sanitaria e medica negli Emirati Arabi Uniti può essere segmentato per tipo di prodotto (prodotti assicurativi sanitari singoli o individuali, prodotti assicurativi sanitari di gruppo), per fornitore (assicurazione sanitaria pubblica o sociale, assicurazione sanitaria privata) e per canale di distribuzione (agenti, broker, banche, vendite online e altri canali di distribuzione).
Il rapporto offre dimensioni del mercato e previsioni per l'assicurazione sanitaria e medica degli Emirati Arabi Uniti in termini di valore (USD) per tutti i segmenti di cui sopra.
Per tipo di assicurazione
| Polizze individuali/familiari (al dettaglio) |
| Politiche di gruppo (sponsorizzate dal datore di lavoro) |
Per fornitore di servizi
| Fornitori di assicurazioni sanitarie private |
| Schemi di assicurazione sanitaria pubblica/sociale |
Per canale di distribuzione
| Vendita diretta |
| Piattaforme online |
| Broker/Agenti |
| Banche (Bancassurance) |
Per mandato di copertura
| Copertura obbligatoria |
| Copertura volontaria/supplementare |
Per geografia
| Dubai |
| Abu Dhabi |
| Emirati del Nord (Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah, Fujairah) |
| Per tipo di assicurazione | Polizze individuali/familiari (al dettaglio) |
| Politiche di gruppo (sponsorizzate dal datore di lavoro) | |
| Per fornitore di servizi | Fornitori di assicurazioni sanitarie private |
| Schemi di assicurazione sanitaria pubblica/sociale | |
| Per canale di distribuzione | Vendita diretta |
| Piattaforme online | |
| Broker/Agenti | |
| Banche (Bancassurance) | |
| Per mandato di copertura | Copertura obbligatoria |
| Copertura volontaria/supplementare | |
| Per geografia | Dubai |
| Abu Dhabi | |
| Emirati del Nord (Sharjah, Ajman, Umm Al Quwain, Ras Al Khaimah, Fujairah) |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato assicurativo sanitario e medico degli Emirati Arabi Uniti?
Il mercato assicurativo sanitario e medico degli Emirati Arabi Uniti ha una dimensione di 10.11 miliardi di dollari nel 2026 e si prevede che raggiungerà i 15.04 miliardi di dollari entro il 2031, con un CAGR dell'8.26%, supportato dalla copertura obbligatoria a livello nazionale e dalla crescente intensità delle richieste di risarcimento.
In che modo l'obbligo nazionale influisce sulla copertura e sulla conformità negli Emirati Arabi Uniti?
Da gennaio 2025, i datori di lavoro dovranno finanziare l'assicurazione sanitaria per i lavoratori del settore privato e il personale domestico idonei, nell'ambito di un pacchetto base definito al prezzo di 320 AED, con copertura legata al rilascio e al rinnovo del visto per garantire il rispetto delle disposizioni.
Quale segmento è leader nella distribuzione nel mercato assicurativo sanitario e medico degli Emirati Arabi Uniti e quale sta crescendo più rapidamente?
Broker e agenti sono in testa con una quota del 66.89% grazie al loro ruolo nei programmi aziendali, mentre le piattaforme online registrano la crescita più rapida con un CAGR previsto del 13.87% fino al 2031, con l'espansione delle funzionalità di emissione digitale e telemedicina.
In che modo le piattaforme digitali e gli scambi di dati stanno plasmando le operazioni delle compagnie assicurative?
Malaffi di Abu Dhabi collega ospedali e cliniche ai pagatori, migliorando l'aggiudicazione, i controlli sulle frodi e la velocità del ciclo delle richieste di risarcimento, mentre le compagnie di assicurazione investono nell'intelligenza artificiale per la determinazione dei prezzi e il rilevamento delle anomalie per migliorare le prestazioni.
Quale ruolo svolgono i piani volontari accanto alla copertura obbligatoria?
Si prevede che i piani volontari cresceranno a un CAGR dell'11.82% entro il 2031, poiché le famiglie aggiungeranno clausole aggiuntive per maternità, odontoiatria, benessere e portabilità internazionale che estendono i benefici oltre i requisiti essenziali del piano.
Quali recenti mosse strategiche delle principali compagnie assicurative sono degne di nota negli Emirati Arabi Uniti?
Daman si è espansa nei rami danni e infortuni per diversificare i ricavi, ADNIC ha accelerato la crescita grazie all'acquisizione regionale e GIG Gulf ha sperimentato strumenti di intelligenza artificiale generativa per la determinazione dei prezzi e il rilevamento delle frodi.


