

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.13 miliardo di dollari |
| Dimensione del mercato (2031) | 3.02 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.22% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle facciate degli Emirati Arabi Uniti di Mordor Intelligence
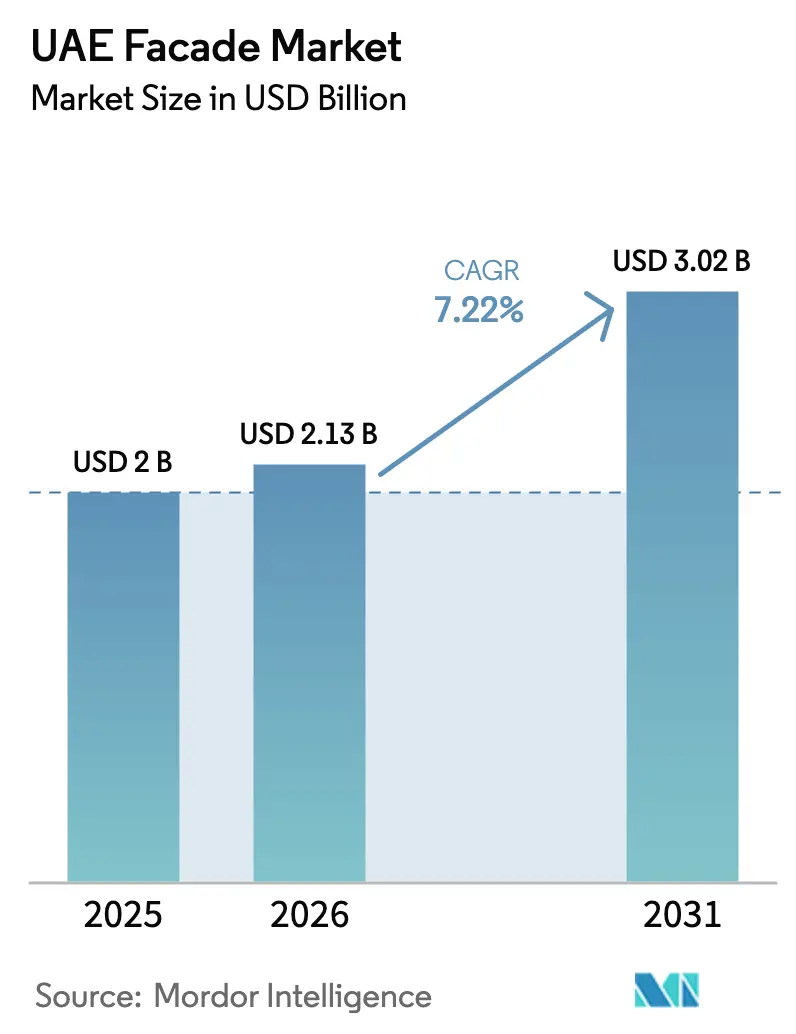
Si prevede che il mercato delle facciate degli Emirati Arabi Uniti aumenterà da 2 miliardi di dollari nel 2025 a 2.13 miliardi di dollari nel 2026 e raggiungerà i 3.02 miliardi di dollari entro il 2031, con un CAGR del 7.22% nel periodo 2026-2031.
L'aumento dell'attività progettuale legata alla Vision 2040, ai codici obbligatori Estidama e Al Sa'fat e alle riduzioni dei sussidi energetici stanno spingendo gli sviluppatori a dare priorità agli involucri edilizi ad alte prestazioni che riducono la domanda di raffreddamento e sono conformi alle normative antincendio. La domanda è ulteriormente sostenuta dall'aumento di 30,000 permessi di costruzione a Dubai nel primo semestre del 2025, dalla pipeline di progetti da 650 miliardi di dollari e da un netto spostamento verso sistemi di facciate continue prefabbricate e a intercapedine ventilata che accorciano i tempi di costruzione e migliorano il controllo della qualità. [1] Dubai Municipality, “Construction Sector Records 20 % Growth With Over 30,000 Building Permit Applications in H1 2025,” zawya.com
Gli architetti privilegiano facciate in vetro che incorporano strati elettrocromici ed elementi di energia rinnovabile, mentre gli appaltatori adottano la fabbricazione fuori sede per far fronte alla carenza di manodopera qualificata e ai tempi di completamento più stretti. Insieme, queste forze stanno sostenendo un portafoglio ordini stabile per fornitori globali e produttori locali che competono per le specifiche di mega-progetti in tutti e sette gli emirati.
Punti chiave del rapporto
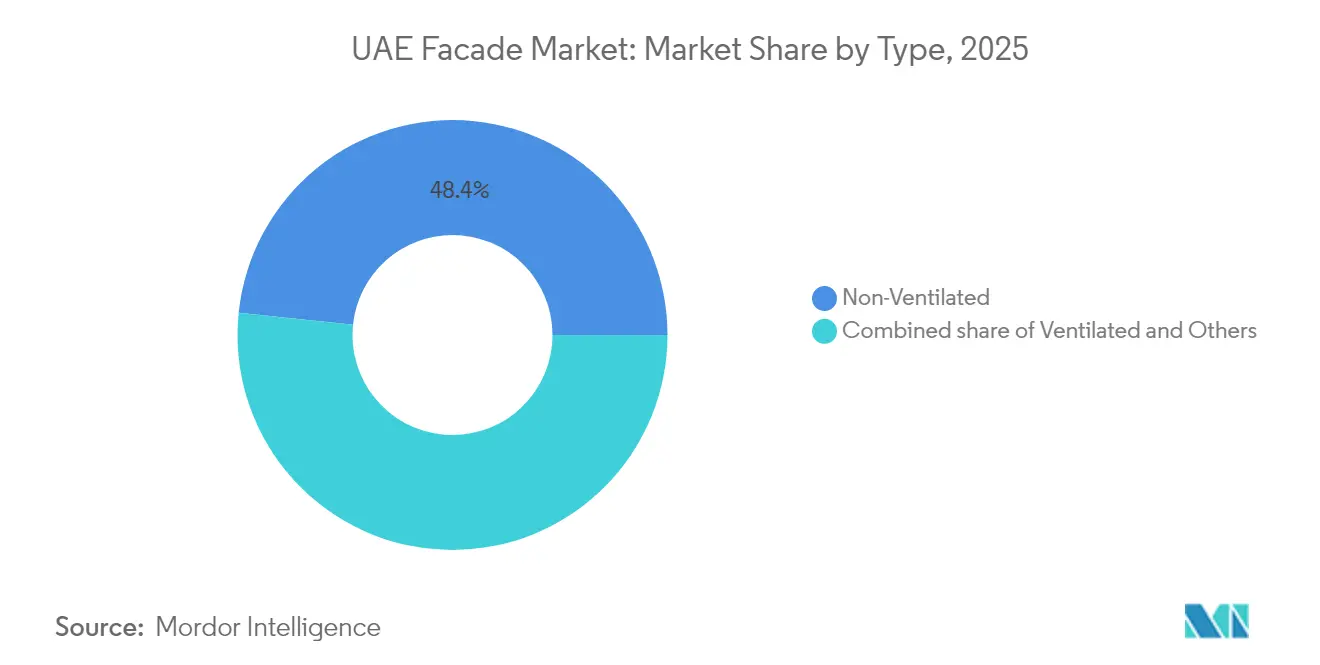
- Per tipologia, nel 48.35 le soluzioni non ventilate hanno detenuto il 2025% della quota di mercato delle facciate degli Emirati Arabi Uniti, mentre le alternative ventilate dovrebbero registrare un CAGR del 6.85% tra il 2026 e il 2031.
- Per quanto riguarda il sistema di facciata, nel 57.35 i sistemi di facciata continua hanno registrato una quota di fatturato del 2025%; si prevede che i rivestimenti antipioggia cresceranno a un CAGR del 7.12% tra il 2026 e il 2031.
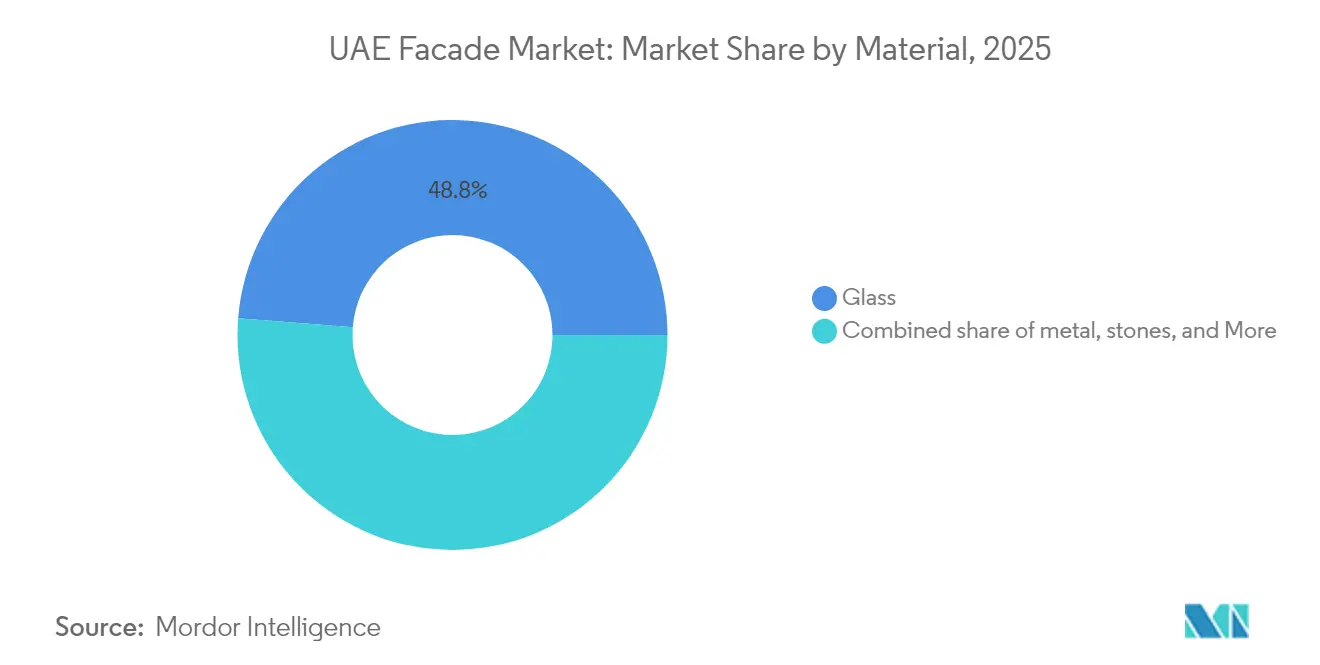
- Per materiale, nel 48.75 il vetro ha rappresentato il 2025% delle dimensioni del mercato delle facciate degli Emirati Arabi Uniti e rimane il materiale in più rapida crescita, con un CAGR del 6.55%.
- Nel 66.35, le nuove costruzioni hanno assorbito il 2025% del mercato delle facciate degli Emirati Arabi Uniti, mentre le ristrutturazioni e gli ammodernamenti stanno avanzando a un CAGR del 6.95% tra il 2026 e il 2031.
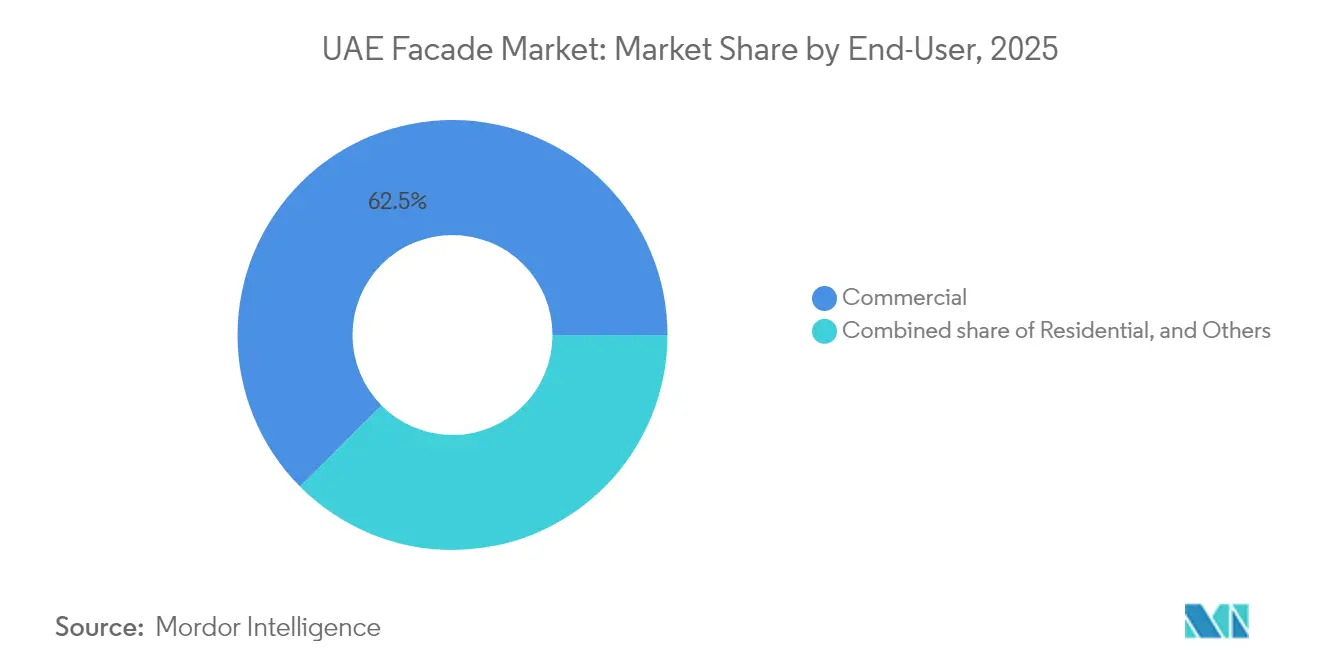
- In base all'utente finale, gli edifici commerciali rappresentavano una quota di mercato del 62.45% nel 2025; si prevede che gli sviluppi residenziali cresceranno a un CAGR del 7.05% tra il 2026 e il 2031.
- In termini geografici, nel 54.40 Dubai deteneva il 2025% della quota di mercato delle facciate degli Emirati Arabi Uniti, mentre Abu Dhabi sta registrando il CAGR più rapido, pari al 7.15% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle facciate degli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Pipeline di mega-progetti Vision 2040 | + 1.8% | Dubai, Abu Dhabi, centro; espansione verso gli Emirati del Nord | A lungo termine (≥ 4 anni) |
| Codici verdi obbligatori Estidama e Al Sa'fat | + 1.2% | A livello nazionale; più restrittivo a Dubai e Abu Dhabi | Medio termine (2-4 anni) |
| Passaggio a sistemi di facciate continue unitarie | + 0.9% | Dubai, Abu Dhabi; graduale a Sharjah | Medio termine (2-4 anni) |
| Assimilazione della vetratura elettrocromica dinamica | + 0.7% | In tutti gli Emirati Arabi Uniti; concentrati nei quartieri commerciali ad alta densità di edifici | A breve termine (≤ 2 anni) |
| Sviluppi orientati al transito ferroviario di Al Etihad | + 0.6% | Corridoio Abu Dhabi-Dubai; collegamenti con altri emirati | A lungo termine (≥ 4 anni) |
| Sconti assicurativi per facciate antincendio | + 0.3% | Aree urbane dense in tutti gli emirati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Pipeline di mega-progetti Vision-2040
Progetti per un valore di oltre 650 miliardi di dollari, in linea con la Vision 2040, stanno rimodellando la domanda a lungo termine per il mercato delle facciate negli Emirati Arabi Uniti. Solo Dubai ha stanziato 65 miliardi di AED (17.70 miliardi di dollari) per alloggi e infrastrutture urbane, con l'obiettivo di raggiungere una popolazione di 7.8 milioni di abitanti entro il 2040 [2] Arab Urban Development Institute, “Dubai 2040 Urban Master Plan,” araburban.org . Una tale portata standardizza le specifiche delle facciate, consentendo ai produttori di sfruttare le economie di scala e garantendo al contempo una qualità costante nei complessi a uso misto che orbitano attorno al corridoio ad alta velocità di Etihad Rail, che dovrebbe immettere 145 miliardi di AED (39.49 miliardi di dollari) nel PIL in cinque decenni. I permessi per edifici commerciali multipiano rappresentano già il 45% dello spazio autorizzato a Dubai, a testimonianza di un interesse costante per le facciate continue prefabbricate in grado di soddisfare i requisiti del codice ecologico e al contempo rispettare le scadenze stringenti del programma. Complessivamente, queste dinamiche fanno aumentare i volumi di ordini di base per sistemi di vetratura, isolamento e ancoraggio, sia per i produttori locali che per i produttori OEM globali.
Codici obbligatori per la bioedilizia Estidama e Al Sa'fat
Il passaggio normativo da etichette volontarie alla conformità obbligatoria a Estidama e Al Sa'fat sta orientando il mercato delle facciate degli Emirati Arabi Uniti verso materiali a basse emissioni di carbonio, vetri a tripla emissività e rivestimenti ignifughi che si integrano perfettamente con le piattaforme di gestione degli edifici. Il Codice antincendio di Dubai dell'ottobre 2024 intreccia i parametri di riferimento per la propagazione delle fiamme con le metriche di sostenibilità, obbligando i costruttori a specificare assemblaggi testati che superino entrambe le categorie di controlli. A livello federale, il Decreto-legge sui cambiamenti climatici del 2025 impone limiti numerici alle emissioni dei materiali, accelerando la sostituzione con alluminio riciclato ed estrusi a taglio termico. Con le fonti rinnovabili che forniscono il 27.83% dell'elettricità nazionale, i costruttori vedono un ritorno sull'investimento quantificabile da involucri ad alte prestazioni che riducono i carichi di raffreddamento durante i picchi delle tariffe energetiche. Dimostrazioni come l'Innovation Hub di Masdar City, che consuma il 40% in meno di energia rispetto a strutture simili, confermano i vantaggi della progettazione integrata facciata-sistemi nel soddisfare le soglie Pearl e LEED [3] E-Architect, “Masdar City Innovation Hub,” e-architect.com.
Passaggio accelerato ai sistemi di facciate continue unificate
I pannelli unitari realizzati in impianti controllati attenuano la carenza di manodopera qualificata citata dal 56% degli appaltatori degli Emirati Arabi Uniti. Progetti come One Za'abeel presentano alette in vetro stratificato che fungono anche da montanti portanti, accorciando i cicli di installazione senza sacrificare la resistenza termica. Gli sviluppatori, tra cui Binghatti, hanno risposto acquistando fabbriche dedicate alla produzione di facciate, aumentando l'integrazione verticale e sbloccando la scala produttiva per i mega-progetti vincolati alle tempistiche di Vision 2040. L'unificazione si abbina alla modellazione parametrica per ottimizzare la densità delle staffe, i rivestimenti riflettenti e la ventilazione delle intercapedini, riducendo i consumi energetici operativi di percentuali a due cifre. I terminal aeroportuali e gli hub di transito emergenti con una capacità di 45 milioni di passeggeri applicano una logica simile nel perseguire rigorosi obiettivi di abbagliamento e accumulo di calore.
Assorbimento dinamico della vetratura elettrocromica dopo tagli dei sussidi di raffreddamento
La riduzione graduale dei sussidi energetici sta spingendo i proprietari di immobili verso vetri intelligenti che cambiano tonalità in base all'intensità solare, riducendo la domanda di raffreddamento fino al 26.2% nel clima di Abu Dhabi. Queste unità elettrocromiche si integrano con algoritmi BMS che anticipano i dati meteorologici e di occupazione, appiattendo così i picchi di carico e allineando la domanda in tempo reale con la crescente offerta di energia solare fotovoltaica. Se combinati con materiali a cambiamento di fase all'interno delle pareti a intercapedine, questi sistemi attenuano le oscillazioni di temperatura che altrimenti metterebbero a dura prova i sistemi HVAC. La ricerca sui cortili delle scuole degli Emirati Arabi Uniti mostra che simili modifiche all'involucro edilizio possono migliorare il comfort interno negli spazi di apprendimento, ampliando l'adozione della tecnologia oltre le torri commerciali [4] Frontiers in Built Environment, “Microclimate Analysis in UAE Schools,” frontiersin.org . Con l'introduzione da parte delle aziende di servizi pubblici di tariffe a fasce orarie, il business case si rafforza ulteriormente per le facciate adattive con curve di risparmio energetico validate.
Analisi dell'impatto delle restrizioni
| moderazione | (%) Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi di importazione di alluminio e vetro | -0.8% | A livello nazionale; più forte nei progetti sensibili al prezzo | A breve termine (≤ 2 anni) |
| Approvazioni di sicurezza antincendio specifiche dell'Emirato | -0.6% | Tutti gli emirati; i percorsi di approvazione variano | Medio termine (2-4 anni) |
| Lunghi cicli di pagamento del settore privato | -0.4% | Principalmente sviluppi privati negli Emirati Arabi Uniti | A breve termine (≤ 2 anni) |
| Carenza di professionisti certificati per le facciate | -0.3% | Acuti in applicazioni complesse e specializzate | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi di importazione di alluminio e vetro
Le azioni tariffarie globali e i problemi logistici hanno fatto schizzare alle stelle i costi nel 2025, con picchi di alluminio e acciaio che si sono riverberati sulle catene di approvvigionamento del Consiglio di cooperazione del Golfo. Poiché i materiali possono rappresentare fino alla metà del prezzo di sbarco di una facciata, le oscillazioni compromettono l'accuratezza del budget nei contratti a somma forfettaria, soprattutto per i piccoli sviluppatori. L'indice trimestrale dei costi di costruzione del Dubai Statistics Center offre trasparenza, ma le strategie di copertura rimangono limitate per i vetri e i profili estrusi su misura che devono soddisfare i certificati locali di prova antincendio. La diversificazione dell'offerta e le scorte localizzate stanno emergendo come vie di mitigazione, sebbene blocchino il capitale circolante in un momento in cui i clienti privati allungano i cicli di pagamento. La volatilità sta stimolando contemporaneamente la sperimentazione di input riciclati e compositi leggeri che riducono l'esposizione alle importazioni, riducendo al contempo le emissioni di carbonio.
Approvazioni di sicurezza antincendio specifiche dell'Emirato
Ogni emirato mantiene portali di revisione, cadenze di ispezione ed etichette di certificazione distinti, costringendo i produttori a navigare tra mappe di approvazione parallele per prodotti identici. La piattaforma digitale per i permessi di Dubai impone il caricamento di file BIM che verificano le metriche di propagazione della fiamma e tossicità del fumo, mentre il processo di Abu Dhabi si basa su attestazioni di laboratori terzi, allungando i tempi di consegna di settimane. I fornitori che entrano per la prima volta nel mercato si trovano quindi ad affrontare costi di test duplicati, con conseguente pressione sul flusso di cassa e allungamento dei tempi del ciclo di gara. Gli appaltatori più piccoli spesso non dispongono di specialisti interni in materia di normative, creando ritardi di coordinamento a valle che possono erodere i budget di contingenza. Allo stesso tempo, si prevede una graduale armonizzazione nell'ambito delle iniziative federali di sicurezza degli Emirati Arabi Uniti. L'attuale frammentazione frena ancora la velocità per le nuove soluzioni di involucro [5] Governo degli Emirati Arabi Uniti, "Regolamenti sulla sicurezza degli edifici", u.ae.
Analisi del segmento
Per tipo: Sistemi ventilati Evoluzione delle prestazioni
I progetti ventilati hanno conquistato il 51% degli appalti incrementali nel 2025, sebbene gli assemblaggi non ventilati abbiano mantenuto una quota di mercato del 48.35% nel settore delle facciate degli Emirati Arabi Uniti nel 2025. I test prestazionali dimostrano che la ventilazione delle intercapedini può ridurre le temperature superficiali delle pareti di 8 °C, con conseguente riduzione dei carichi frigoriferi all'interno dei grattacieli lungo la costa del Golfo. Gli architetti stanno quindi integrando sfiati posteriori con schermo antipioggia nelle facciate dei podi per mitigare l'umidità causata dal vento, mantenendo al contempo la continuità estetica. Le aziende di servizi energetici hanno tenuto conto di questi vantaggi nella strutturazione di accordi di retrofit-for-saving, garantendo tempi di ammortamento inferiori a sette anni per diverse torri della Dubai Marina.
L'adozione si approfondirà con l'ampliamento del mercato delle facciate degli Emirati Arabi Uniti entro il 2031, grazie anche ai programmi di incentivi governativi che favoriscono gli involucri che superano la classificazione Al Sa'fat Silver. I profili ventilati si adattano anche alla pannellatura modulare fuori sede, consentendo una fabbricazione precisa in impianti controllati conformi ai rigidi tempi di consegna previsti dalla Vision 2040. I produttori stanno ottimizzando i sistemi di clip e le larghezze delle intercapedini per gestire l'infiltrazione di sabbia senza compromettere il flusso d'aria, un accorgimento essenziale per gli sviluppi nei deserti costieri di Ras Al Khaimah. Questo continuo perfezionamento consentirà alle opzioni ventilate di erodere il predominio delle pareti in legno nel prossimo decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di sistema di facciata: l'innovazione della facciata ventilata sfida il predominio delle facciate continue
I prodotti per facciate continue rappresentano ancora il 57.35% del mercato delle facciate degli Emirati Arabi Uniti, in gran parte grazie al consolidato know-how degli installatori e alla prevalenza di grattacieli nello skyline di Dubai. Ciononostante, i pannelli antipioggia offrono un ciclo di vita più efficiente disaccoppiando le pelli esterne dai telai strutturali, consentendone la sostituzione selettiva dopo l'abrasione causata dalle tempeste di sabbia. I moduli ibridi unitari che uniscono le vetrate delle facciate continue con rivestimenti a ventilazione posteriore si stanno aggiudicando gare d'appalto per gli atri aeroportuali e gli involucri dei data center. Questa svolta sostiene il mercato delle facciate degli Emirati Arabi Uniti, poiché gli sviluppatori cercano di ridurre i costi di manutenzione che mantengano il costo totale di proprietà competitivo rispetto agli hub globali simili. La quota di aggiudicazioni per facciate antipioggia è salita a quasi il 14.60% nel 2025 ed è sulla buona strada per un CAGR del 7.12%, alimentata da espansioni aeroportuali per un valore di 90 miliardi di AED (24.51 miliardi di USD) e da nodi ad uso misto orientati al trasporto pubblico lungo la linea ferroviaria Al Etihad. I progetti pilota mostrano un'installazione più rapida del 30% rispetto alle varianti con struttura portante, un vantaggio temporale essenziale nei contratti EPC chiavi in mano. I fornitori in grado di integrare fessure di ventilazione nascoste, barriere tagliafuoco e portelli di accesso in un'unica struttura a cassetta si stanno preparando per una forte crescita degli ordini.
Per materiale: l'innovazione del vetro mantiene la leadership di mercato
Il vetro ha mantenuto il 48.75% della quota di mercato delle facciate degli Emirati Arabi Uniti nel 2025, sostenuto dalla continua ricerca e sviluppo di rivestimenti spettralmente selettivi ed elettrocromici dinamici. Le formulazioni di nuova generazione ora raggiungono coefficienti di guadagno di calore solare inferiori a 0.20, mantenendo al contempo la trasmittanza della luce visibile vicina al 50%, consentendo ai progettisti di raggiungere gli obiettivi di illuminazione naturale senza esacerbare i carichi di raffreddamento. Oltre alle unità ad alte prestazioni, l'industria delle facciate degli Emirati Arabi Uniti sta testando vetri fotovoltaici semitrasparenti e pannelli isolati sottovuoto che promettono di trasformare le facciate da schermi termici passivi a contributori di energia netta. L'alluminio rimane un elemento di intelaiatura di punta, ma sta subendo una crescente sostituzione con l'acciaio a taglio termico negli involucri dei data center che preferiscono una maggiore resistenza alle esplosioni. Pietra e terracotta sono ancora presenti nei monumenti cittadini, in cerca di risonanza culturale, ma i loro costi unitari ne limitano l'uso a lotti di pregio. I rivestimenti compositi basati su matrici di bioresina stanno passando dal laboratorio alla fase pilota, grazie agli incentivi climatici federali che premiano gli input a basso contenuto di carbonio incorporato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per installazione: il mercato del retrofit accelera grazie alla spinta verso la sostenibilità
Mentre le nuove costruzioni rappresentavano il 66.35% del mercato delle facciate degli Emirati Arabi Uniti nel 2025, i programmi di retrofit stanno crescendo a un CAGR del 6.95%, poiché i proprietari di torri costruite dopo il 2000 si affrettano a conformarsi alle quote energetiche più restrittive. Gli upgrade tipici aggiungono 50 mm di isolamento esterno e sostituiscono le unità basso emissive single-silver con varianti triple-silver che offrono valori U inferiori del 30%. Il portale "Build in Dubai" di Dubai semplifica i tempi di rilascio dei permessi, riducendo i tempi medi di approvazione di 14 giorni e spostando la fattibilità del retrofit su blocchi di dimensioni più piccole. I contratti di prestazione energetica alla base di questi rifacimenti consentono alle ESCO di recuperare capitale dai risparmi verificati sulle utenze, un modello che garantisce finanziamenti bancari anche in un contesto di tassi di interesse in aumento. Il mercato delle facciate degli Emirati Arabi Uniti trae vantaggio dall'ampliamento dell'offerta di O&M da parte degli specialisti di facciate, che integrano termografia, ringiovanimento dei sigillanti e analisi predittiva del rilevamento delle perdite per prolungare la durata di vita degli involucri.
Per utente finale: il segmento residenziale guadagna slancio grazie allo sviluppo del lusso
I progetti commerciali – che spaziano tra uffici, negozi e hotel – hanno continuato a generare il 62.45% del valore contrattuale nel 2025, riflettendo il ruolo di Dubai come fulcro dei servizi del Consiglio di cooperazione del Golfo. Tuttavia, l'ondata di investimenti nel settore residenziale di lusso sta colmando il divario, registrando un CAGR del 7.05%, mentre le residenze di lusso si orientano verso facciate di pregio che aumentano i prezzi di rivendita e l'appeal internazionale. Progetti come l'Upper House da 327 milioni di dollari a JLT dimostrano come facciate continue con tripli vetri e alette angolari siano ormai elementi essenziali delle brochure di marketing rivolte ad acquirenti globali. Gli utenti finali più facoltosi si aspettano inoltre valori acustici superiori a 45 dB e portefinestre che mantengano la tenuta stagna anche con raffiche di vento di 150 km/h, una specifica un tempo riservata agli uffici di Classe A. Mentre l'afflusso di popolazione spinge Abu Dhabi verso un aumento annuo del 7.15% della spesa per facciate, le torri residenziali continueranno a trarre spunto dalle specifiche commerciali, rafforzando il valore medio dei progetti al metro quadro.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 54.40, Dubai rappresentava il 2025% della quota di mercato delle facciate degli Emirati Arabi Uniti, grazie al suo ineguagliabile cluster di grattacieli dedicati al turismo, al commercio al dettaglio e a uso misto. Il volume è ulteriormente incrementato dalla revisione del Codice Antincendio dell'emirato, che impone rivestimenti ignifughi, stimolando cicli di sostituzione continui nelle torri più vecchie. Gli sviluppatori beneficiano inoltre di autorizzazioni elettroniche semplificate, che consentono in molti casi di attivare i contratti per le facciate entro tre settimane dal blocco della progettazione, accelerando il riconoscimento dei ricavi per gli appaltatori specializzati.
Abu Dhabi è l'emirato in più rapida crescita, con un CAGR previsto del 7.15% grazie alla diversificazione di Vision 2030, a 45 miliardi di dollari di stanziamenti per l'energia pulita e a progetti di spicco come il Terminal A dell'aeroporto internazionale di Zayed, che utilizza facciate unitarie in vetro e acciaio per il controllo dell'abbagliamento. Masdar City continua a stabilire un punto di riferimento per gli involucri a basse emissioni di carbonio, combinando facciate parametriche in mattoni con sistemi di schermatura attivabili, registrando un consumo energetico inferiore del 40% nel 2024.
Sharjah, Ras Al Khaimah e gli Emirati del Nord, in generale, rappresentano complessivamente una quota crescente del mercato delle facciate degli Emirati Arabi Uniti, con parchi logistici, resort di medie dimensioni e campus industriali che si moltiplicano lungo le direttrici di trasporto merci pianificate da Etihad Rail. Le autorità regionali stanno adottando i modelli di ispezione digitale di Dubai per accelerare le approvazioni dei progetti, un'iniziativa che dovrebbe ridurre i divari in termini di costi di conformità entro cinque anni. I venti costieri carichi di sale in questi emirati guidano le tendenze specifiche verso schermature antipioggia in alluminio anodizzato e vetri autopulenti che respingono il particolato atmosferico, adattando le strategie di mix di prodotti per i fornitori che si espandono oltre il corridoio Dubai-Abu Dhabi.
Panorama competitivo
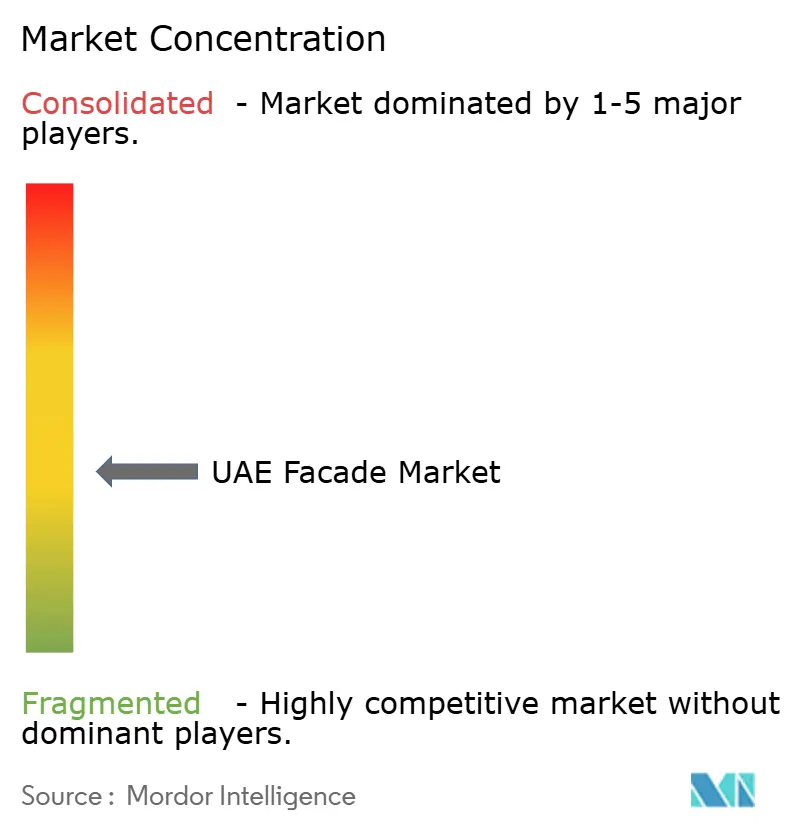
Negli Emirati Arabi Uniti, il mercato delle facciate presenta una moderata frammentazione. I maggiori appaltatori e fornitori di sistemi dominano collettivamente una quota significativa del fatturato annuale. Sebbene questo livello di controllo rimanga al di sotto delle soglie di monopolio, è sufficientemente sostanziale da incoraggiare la specializzazione. Giganti globali come Permasteelisa e Schüco si assicurano grattacieli di alto profilo sfruttando moduli unitari proprietari, librerie BIM integrate e reti logistiche end-to-end. Il loro predominio nei segmenti premium spinge i leader regionali come Emirates Glass e Al Abbar Group a concentrarsi su un servizio clienti rapido, tempi di consegna più brevi e tempra del vetro personalizzata per mantenere la quota di mercato.
L'integrazione verticale è in crescita: l'acquisto da parte di Binghatti, nel 2024, di uno stabilimento dedicato alle facciate allinea progettazione, fabbricazione e installazione sotto un unico tetto, riducendo i rischi di modifiche per gli sviluppatori che cercano un unico interlocutore. Nel frattempo, la partnership tra Lindner e Depa crea un ibrido che abbina la tecnologia europea per le facciate ventilate a squadre di installazione collaudate nel Golfo, puntando a 90 miliardi di AED (24.51 miliardi di USD) in ristrutturazioni aeroportuali.
La digitalizzazione è il prossimo campo di battaglia. Un sondaggio di settore del 2025 ha mostrato che il 57% degli appaltatori prevede di integrare il rilevamento dei difetti basato sull'intelligenza artificiale e la manutenzione predittiva nei protocolli di monitoraggio delle facciate. I fornitori che integrano piattaforme di analisi con hardware possono assicurarsi contratti di servizio a lungo termine, creando flussi di rendite che vanno oltre i margini di produzione iniziali. I progetti di data center con sicurezza informatica, che ora raggiungeranno i 15.9 miliardi di dollari entro il 2030, sono un esempio di clienti disposti a pagare premi per sistemi di facciate intelligenti che si integrano perfettamente con sensori di raffreddamento e sicurezza.
Leader del settore delle facciate degli Emirati Arabi Uniti
Emirates Vetro LLC
Al Abbar Group (Arabian Aluminium)
ALICO (Società di industrie leggere e dell'alluminio)
Permasteelisa Gartner Medio Oriente
Emirates Building Systems
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Gennaio 2025: la dirigenza degli Emirati Arabi Uniti dà il via libera alla linea ferroviaria ad alta velocità Abu Dhabi-Dubai, generando una domanda di facciate avanzate pari a 145 miliardi di AED (39.49 miliardi di USD).
- Gennaio 2025: Damac pubblica la guida al Dubai Fire Code, sottolineando i limiti più severi alla propagazione delle fiamme che incidono sulle scelte di rivestimento.
- Dicembre 2024: One Za'abeel si erge con una struttura a sbalzo da record e una facciata a pinna in vetro laminato.
- Novembre 2024: gli Emirati Arabi Uniti presentano l'NDC 3.0, puntando a ridurre le emissioni del 47% entro il 2035 e orientando le decisioni sui materiali delle facciate verso opzioni a basse emissioni di carbonio.


Ambito del rapporto sul mercato delle facciate degli Emirati Arabi Uniti
Spesso considerata l'elemento più importante e accattivante di un edificio, la facciata ne costituisce il "volto" esterno. Composta da diversi materiali, design e caratteristiche architettoniche, la facciata costituisce l'involucro esterno dell'edificio. Pur svolgendo un ruolo fondamentale nel definire l'aspetto visivo di un edificio, la sua importanza va ben oltre l'estetica. Offre un supporto strutturale essenziale, protegge gli interni da fattori ambientali come pioggia, vento e calore e migliora l'efficienza energetica attraverso l'utilizzo di materiali come isolamento, vetrate e dispositivi di schermatura.
Negli Emirati Arabi Uniti, il mercato delle facciate è suddiviso in categorie in base alla tipologia (ventilate, non ventilate e altre), al materiale (vetro, metallo, plastica e fibre, pietre e altri) e agli utenti finali (commerciali, residenziali e altri).
Il rapporto descrive in dettaglio le dimensioni del mercato e le previsioni per le facciate degli Emirati Arabi Uniti, misurate in miliardi di dollari, in tutti i segmenti, valutando anche l'impatto degli eventi geopolitici e della pandemia sul mercato.
Per tipo
| Ventilato |
| Non ventilata |
| Altro |
Per tipo di sistema di facciata
| Rivestimento antipioggia |
| Sistemi di facciate continue |
| Altro |
Per materiale
| Vetro |
| Metallo |
| Plastica e fibre |
| Pietre |
| Altro |
Per installazione
| Nuove Costruzioni |
| Ristrutturazione e ristrutturazione |
Per utente finale
| Commerciale |
| Residenziale |
| Altro |
| Per tipo | Ventilato |
| Non ventilata | |
| Altro | |
| Per tipo di sistema di facciata | Rivestimento antipioggia |
| Sistemi di facciate continue | |
| Altro | |
| Per materiale | Vetro |
| Metallo | |
| Plastica e fibre | |
| Pietre | |
| Altro | |
| Per installazione | Nuove Costruzioni |
| Ristrutturazione e ristrutturazione | |
| Per utente finale | Commerciale |
| Residenziale | |
| Altro |


Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato delle facciate negli Emirati Arabi Uniti?
Il settore ha generato 2.13 miliardi di dollari nel 2026 e si avvia a raggiungere i 3.02 miliardi di dollari entro il 2031.
Quanto velocemente sta crescendo la domanda di facciate ad Abu Dhabi?
Abu Dhabi sta registrando il CAGR più rapido tra tutti gli emirati, pari al 7.15%, entro il 2031.
Quale tipologia di facciata sta diventando sempre più popolare per il risparmio energetico?
I sistemi a cavità ventilata stanno aumentando a un CAGR del 6.85% perché riducono i carichi di raffreddamento nel clima del Golfo.
Quale materiale prevale nelle recenti specifiche delle facciate?
Il vetro mantiene una quota del 48.75%, sostenuta dalle tecnologie di vetratura intelligente ed elettrocromica.
Pagina aggiornata l'ultima volta il:



