

Dimensioni e quota di mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
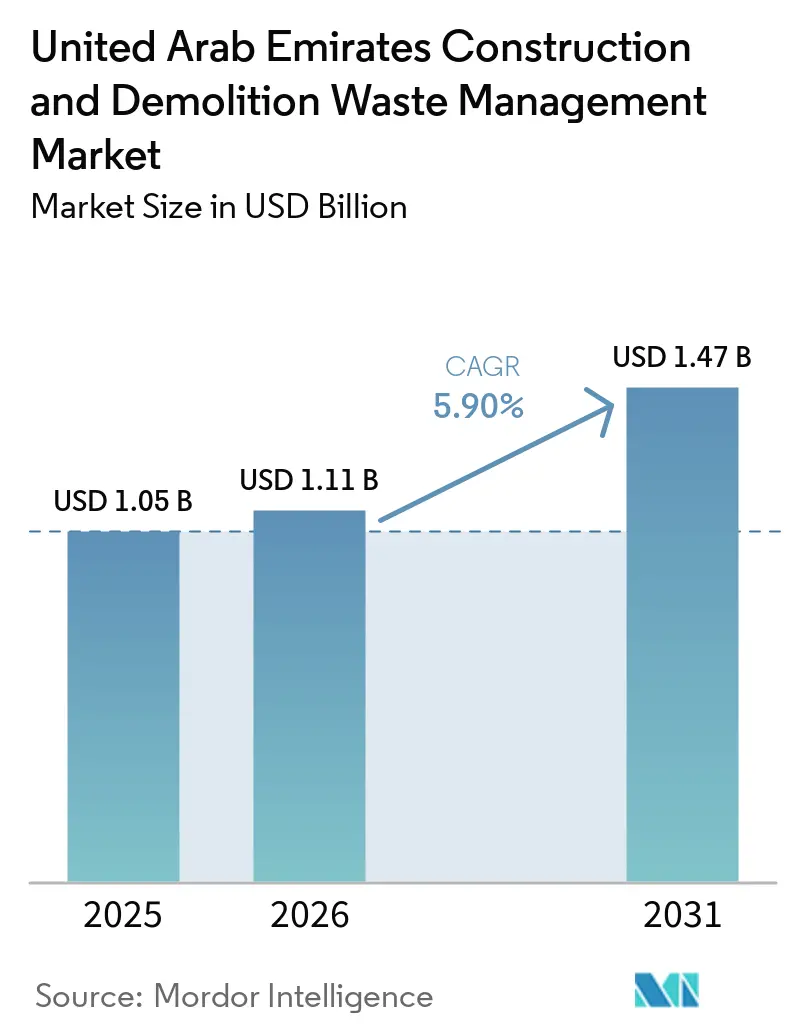
| Dimensione del mercato (2026) | 1.11 miliardo di dollari |
| Dimensione del mercato (2031) | 1.47 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.90% CAGR |
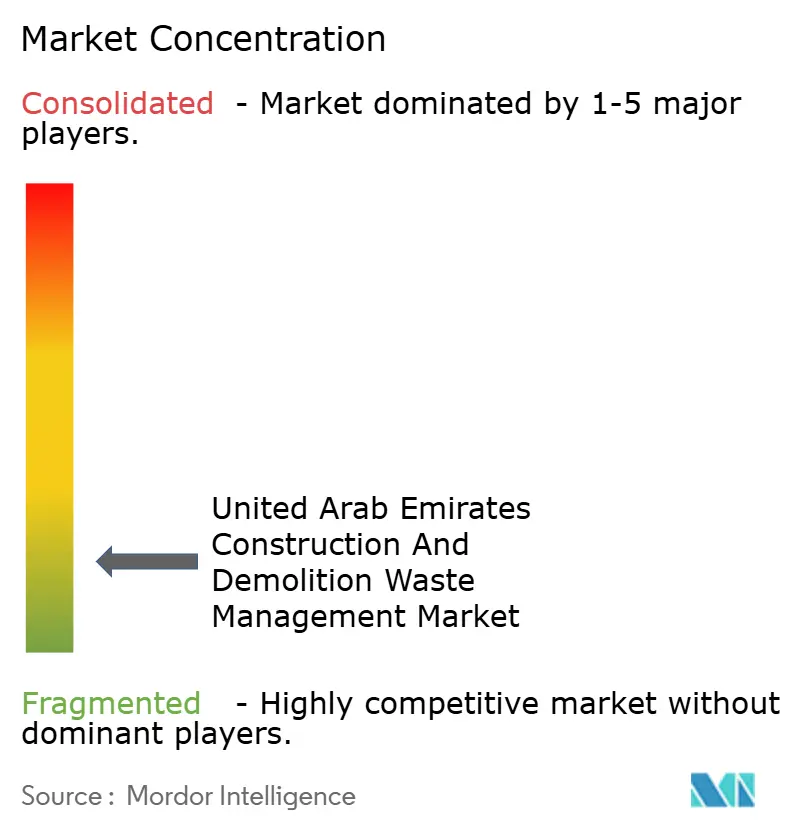
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti a cura di Mordor Intelligence
Si prevede che il mercato degli Emirati Arabi Uniti per la gestione dei rifiuti da costruzione e demolizione aumenterà da 1.05 miliardi di dollari nel 2025 a 1.11 miliardi di dollari nel 2026, raggiungendo 1.47 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.90% nel periodo 2026-2031.
La crescita del mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti riflette l'accelerazione degli obblighi di riduzione dei rifiuti destinati alle discariche, l'attuazione delle politiche di economia circolare e i crescenti investimenti infrastrutturali a Dubai, Abu Dhabi e Sharjah. La legge n. 18 del 2024 di Dubai stabilisce una data di scadenza precisa per le discariche e impone agli appaltatori di indirizzare i carichi derivanti da costruzioni e demolizioni (C&D) verso impianti di riciclaggio autorizzati, strutture di recupero materiali o percorsi di recupero energetico. La legge n. 18 del 2024 impone il rispetto della scadenza del 2027 per l'eliminazione graduale delle discariche e obbliga il convogliamento dei carichi C&D verso canali autorizzati. La politica federale consente inoltre la sostituzione degli aggregati riciclati nei lavori stradali ed edili laddove i materiali soddisfino le specifiche, rafforzando la domanda di mercato per materiali riciclati di alta qualità. I flussi di rifiuti da costruzione e demolizione rappresentano una quota elevata del tonnellaggio di rifiuti solidi negli Emirati, il che aumenta l'importanza dei protocolli di separazione, del tracciamento digitale dei rifiuti e della capacità di trattamento adatta a calcestruzzo, acciaio, asfalto, gesso e legno in parallelo. I sistemi di controllo si basano ora su manifesti verificabili e sulla verifica GPS per collegare il completamento della demolizione allo smaltimento legale, il che rafforza la conformità e supporta la tendenza alla formalizzazione del mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti.
Punti chiave del rapporto
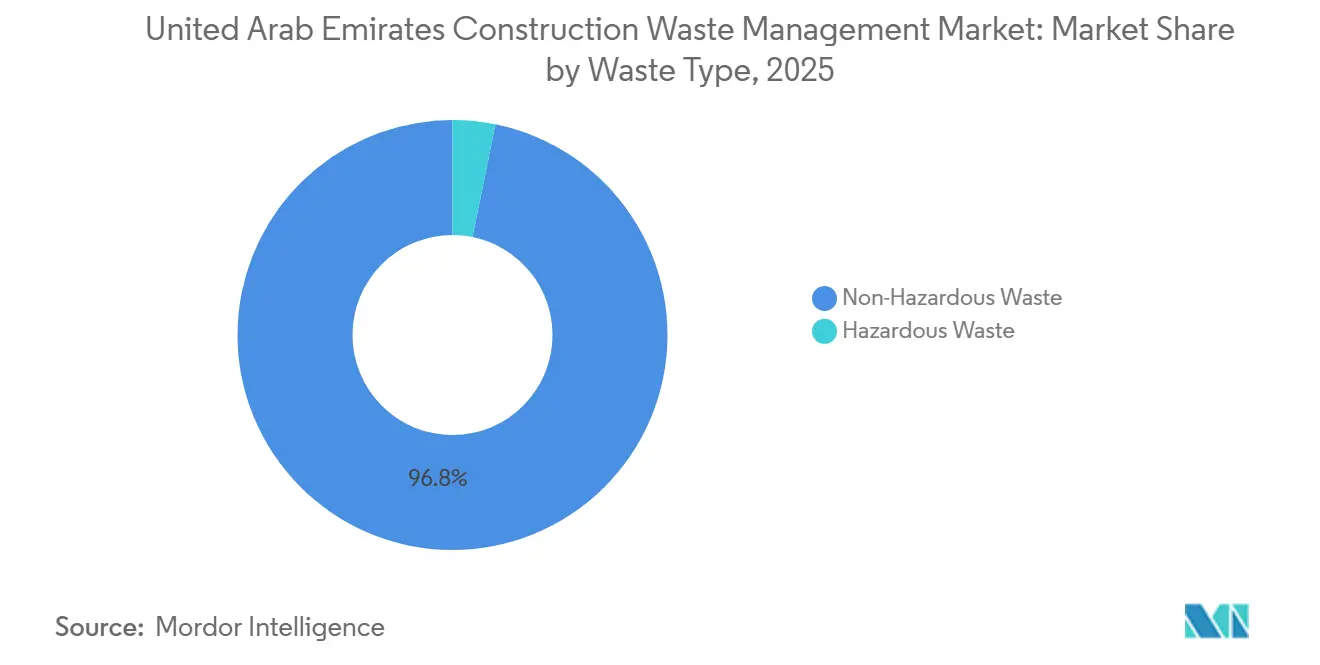
- Per tipologia di rifiuto, nel 2025 i rifiuti non pericolosi detenevano il 96.8% del mercato degli Emirati Arabi Uniti per la gestione dei rifiuti da costruzione e demolizione, mentre si prevede che i rifiuti pericolosi registreranno la crescita più rapida, con un CAGR del 6.2% fino al 2031.
- Per quanto riguarda i servizi, il riciclaggio e il recupero dei materiali detenevano la quota di mercato maggiore, pari al 39.7%, negli Emirati Arabi Uniti nel 2025, e si prevede che lo stesso segmento crescerà a un tasso annuo composto del 5.9% fino al 2031.
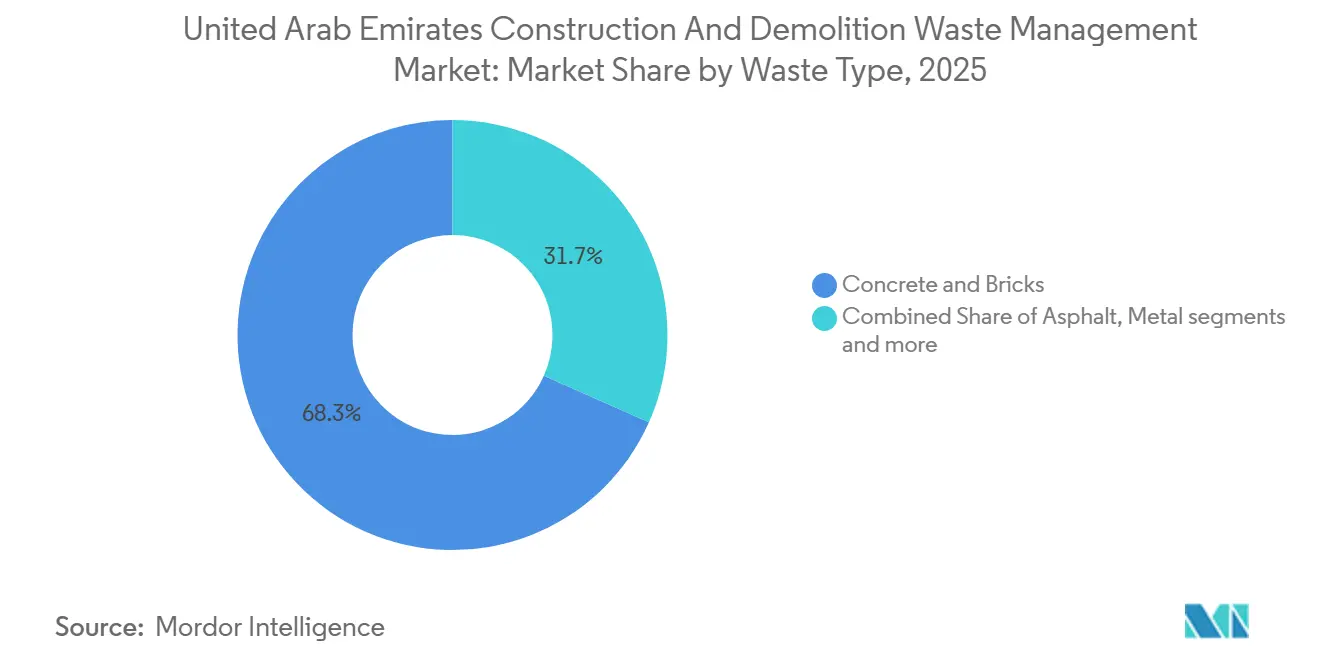
- Per tipologia di materiale, il calcestruzzo e i mattoni detenevano una quota del 69.0% nel 2025, mentre il gesso e il cartongesso sono i sottosegmenti in più rapida crescita, con un CAGR del 6.0% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida attività edilizia e importanti progetti di sviluppo infrastrutturale. | + 1.5% | Dubai e Abu Dhabi sono il cuore pulsante e si estendono fino agli Emirati del Nord | Medio termine (2-4 anni) |
| Regolamentazione governativa rigorosa e politiche obbligatorie di riduzione dei rifiuti. | + 1.2% | A livello nazionale, con le sanzioni più severe applicate a Dubai e Abu Dhabi. | A breve termine (≤ 2 anni) |
| Politica degli Emirati Arabi Uniti in materia di economia circolare 2021-2031 e obiettivi di zero emissioni nette entro il 2050. | + 1.0% | A livello nazionale, integrato negli appalti federali e nella pianificazione strategica. | Medio termine (2-4 anni) |
| Certificazioni per l'edilizia verde e sistemi di valutazione della sostenibilità (LEED, Estidama) | + 0.8% | Nazionale, con i primi guadagni a Dubai, Abu Dhabi e Sharjah | A lungo termine (≥ 4 anni) |
| Infrastrutture per la conversione dei rifiuti in energia e tecnologie avanzate di riciclaggio. | + 0.7% | Nazionale, con sedi principali a Sharjah, Dubai e Abu Dhabi. | A lungo termine (≥ 4 anni) |
| Benefici economici e risparmi sui costi derivanti dal riciclo dei materiali. | + 0.7% | A livello nazionale, particolarmente rilevante per i grandi sviluppatori e appaltatori. | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida attività edilizia e importanti progetti di sviluppo infrastrutturale.
Il Dipartimento dei Comuni e dei Trasporti di Abu Dhabi ha segnalato l'approvazione di quasi 75 milioni di metri quadrati di sviluppo nel 2025, che comprendono usi residenziali, industriali, tecnologici e alberghieri, il che comporterà un aumento dei flussi di rifiuti da costruzione e demolizione nel 2026 e nel 2027. Expo City Dubai ha ampliato la sua capacità espositiva e distrettuale per diventare un polo di innovazione urbana più ampio entro il 2027, estendendo i cicli di allestimento e ristrutturazione della regione e i relativi flussi di rifiuti di gesso, imballaggi e impianti meccanici, elettrici e idraulici. La piattaforma di permessi basata sull'intelligenza artificiale di BINAA, lanciata nel 2025, ha ridotto i tempi di rilascio dei permessi per le ville e diminuito le ripresentazioni, accelerando l'avvio legale dei progetti e comprimendo le tempistiche lungo l'intero processo, dalle approvazioni alla costruzione. I volumi dei permessi di costruzione sono aumentati nel 2025 e i programmi di formazione hanno aggiornato le competenze di migliaia di consulenti e appaltatori, supportando il rispetto costante dei requisiti obbligatori di pianificazione dei rifiuti negli anni a venire. Questi trend rafforzano le prospettive per il mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti, poiché i volumi dei progetti e gli allestimenti continuano ad aumentare nelle principali zone di sviluppo.
Regolamentazione governativa rigorosa e politiche obbligatorie di riduzione dei rifiuti.
La legge n. 18 del 2024 di Dubai, entrata in vigore trenta giorni dopo la pubblicazione, codifica controlli rigorosi sui rifiuti da costruzione e demolizione, compresi i controlli perimetrali nei siti di demolizione e la registrazione pluriennale dei volumi di rifiuti sia per i flussi non pericolosi che per quelli pericolosi. [1] Il Comitato legislativo supremo nell'Emirato di Dubai, "Legge n. (18) del 2024 che regola la gestione dei rifiuti nell'Emirato di Dubai", Governo di Dubai, dlp.dubai.gov.ae Le disposizioni autorizzano le autorità a richiedere l'uso di input riciclati o combustibili alternativi nei processi industriali laddove possibile, rafforzando la domanda di materiali secondari conformi. La legge federale n. 12 del 2018 vieta lo smaltimento a cielo aperto e l'incenerimento dei rifiuti da costruzione e demolizione e impone sanzioni alle imprese che aumentano per le infrazioni ripetute, spostando il calcolo del rischio verso canali di riciclaggio affidabili. Ad Abu Dhabi, l'Agenzia per l'ambiente richiede dichiarazioni con timbro GPS per tutti i movimenti di rifiuti e vincola l'approvazione dei permessi di demolizione alla prova di consegna presso siti autorizzati, il che aumenta la trasparenza lungo tutta la catena dei rifiuti. [2] Agenzia per l'ambiente - Abu Dhabi, "Dichiarazione di smaltimento dei rifiuti in siti autorizzati", Agenzia per l'ambiente - Abu Dhabi, ead.gov.ae La politica di economia circolare degli Emirati Arabi Uniti 2021-2031 aggiunge indicatori di performance per l'intensità di generazione C&D e la rendicontazione annuale da parte degli emirati, che integra le metriche C&D nei dashboard nazionali di sostenibilità.
Politica degli Emirati Arabi Uniti in materia di economia circolare 2021-2031 e obiettivi di zero emissioni nette entro il 2050.
La politica federale designa le infrastrutture come settore prioritario per la circolarità e stabilisce misure che privilegiano il contenuto riciclato, aggiornano i codici edilizi verdi e incoraggiano le strategie di ristrutturazione e riutilizzo nella pianificazione dei progetti. La strategia Net Zero 2050 degli Emirati Arabi Uniti assegna ai rifiuti un'area programmatica definita nell'ambito di uno sforzo di decarbonizzazione dell'intera economia, allineando l'efficienza delle risorse nel settore delle costruzioni con gli impegni climatici nazionali. Il monitoraggio delle prestazioni per i rifiuti da costruzione e demolizione per unità di PIL introduce un incentivo strutturale a favore della costruzione modulare, della prefabbricazione e della progettazione per lo smontaggio, che riducono l'intensità dei rifiuti durante il ciclo di vita delle infrastrutture. La rendicontazione annuale della politica e il coordinamento federale rafforzano la responsabilità tra gli emirati, il che si traduce in obiettivi di deviazione più coerenti e requisiti di monitoraggio per i proprietari dei progetti e gli appaltatori. Questi quadri normativi aiutano il mercato della gestione dei rifiuti da costruzione e demolizione degli Emirati Arabi Uniti ad allineare l'allocazione del capitale con risultati ambientali verificabili che supportano gli standard di finanziamento legati ai criteri ESG. [3] Ufficio legale della FAO, "Politica sull'economia circolare degli Emirati Arabi Uniti 2021-2031", FAOLEX, faolex.fao.org
Certificazioni per l'edilizia verde e sistemi di valutazione della sostenibilità
Il sistema di valutazione Pearl di Abu Dhabi richiede un recupero minimo del 30% dei rifiuti da costruzione e demolizione per l'approvazione dei progetti e innalza le soglie al 50-70% per i livelli Pearl superiori, integrando gli obiettivi di riduzione dei rifiuti nei flussi di lavoro di sviluppo principali. Il sistema LEED v4.1 assegna punti per il recupero del 50% e del 75% dei rifiuti da costruzione e demolizione, incoraggiando la separazione in loco di cemento, acciaio, legno e cartone, supportata da manifesti con data e ora e ricevute di pesatura. Il sistema digitale di gestione dei rifiuti di Dubai richiede agli appaltatori di mantenere una documentazione conforme e supporta la verifica tramite intelligenza artificiale presso gli impianti, aumentando la fiducia nelle dichiarazioni di recupero dei rifiuti utilizzate per la presentazione delle certificazioni. La Legge Federale n. 12 impone la separazione alla fonte e lo smaltimento controllato per i materiali esentati, allineando i parametri normativi di base con le aspettative del sistema di valutazione in termini di verificabilità. Questi percorsi di certificazione rafforzano i segnali di domanda di aggregati riciclati e recupero di materiali verificato, che il mercato della gestione dei rifiuti da costruzione e demolizione degli Emirati Arabi Uniti può soddisfare su larga scala.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mancanza di consapevolezza e conoscenza delle migliori pratiche di gestione dei rifiuti | -0.5% | A livello nazionale, con lacune nei livelli di appaltatori e subappaltatori più piccoli. | A breve termine (≤ 2 anni) |
| Scarsa separazione dei rifiuti in loco e lacune nell'attuazione | -0.4% | Azienda nazionale specializzata in progetti urbani a ritmo sostenuto. | A breve termine (≤ 2 anni) |
| Elevati costi iniziali di investimento per le infrastrutture di riciclaggio | -0.4% | Nazionale, particolarmente interessato agli investitori privati negli Emirati del Nord | Medio termine (2-4 anni) |
| Accettabilità del mercato e problematiche qualitative dei materiali riciclati | -0.3% | Nazionale, in particolare nelle applicazioni strutturali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Mancanza di consapevolezza e conoscenza delle migliori pratiche di gestione dei rifiuti
Nei siti urbani congestionati di Dubai e Abu Dhabi, i carichi misti sono comuni quando la pressione del tempo e le temperature elevate spingono le squadre a dare priorità al completamento delle attività rispetto alla separazione dei rifiuti, il che comporta il rifiuto dei materiali presso gli impianti e costi aggiuntivi dovuti al riciclo e ai ritardi. Livelli di contaminazione anche bassi, pari al 5-10%, possono causare il rifiuto dei cassonetti, e i carichi rifiutati possono costare diverse migliaia di dirham se si considerano trasporto, tempi di inattività e rilavorazioni, il che indebolisce la convenienza economica del riciclo per gli appaltatori che non investono nella supervisione nel punto di generazione. La legge n. 18 del 2024 attribuisce la responsabilità ultima dei rifiuti di cantiere agli appaltatori principali, pertanto livelli frammentati di subappaltatori, privi di continuità o formazione, possono amplificare i risultati degli audit e aumentare le sanzioni. Il frequente ricambio della forza lavoro e i contratti a breve termine ostacolano un cambiamento comportamentale costante in merito ai contenitori con codice colore e alla purezza del carico, il che mantiene lacune nell'attuazione anche laddove esistano piani scritti. Oggi i comuni utilizzano telecamere con intelligenza artificiale e la verifica istantanea dei dati WTN per segnalare le anomalie, aumentando la visibilità delle non conformità e rafforzando la necessità di formazione e di chiari controlli in loco.
Scarsa separazione dei rifiuti in loco e lacune nell'attuazione
Analisi di settore condotte negli Emirati Arabi Uniti in materia di demolizioni dimostrano che un'inadeguata separazione dei rifiuti alla fonte rimane il principale ostacolo al raggiungimento di elevati tassi di riciclaggio, in quanto lo spazio limitato in cantiere, gli orari di lavoro ristretti e le preoccupazioni dei vicini riducono la tolleranza verso layout con più contenitori e raccolte frequenti. In aree densamente popolate e con accessi ristretti, la raccolta monomateriale viene spesso utilizzata per massimizzare il carico utile per viaggio, ma questa scelta compromette la corretta separazione dei rifiuti e i tassi di recupero presso gli impianti di riciclaggio. I progetti e i documenti di gara raramente prevedono zone di smistamento dedicate o obiettivi di recupero chiari, il che costringe ad apportare modifiche tardive ai piani di gestione dei rifiuti dopo la fase di mobilitazione, quando l'ingombro del sito è già stato definito. Lo stoccaggio temporaneo improprio di materiali come batterie al litio, residui di vernice e legno combustibile aumenta il rischio di incendio, spingendo i responsabili ad accelerare la rimozione anziché lo smistamento e riducendo la riciclabilità a valle. Le ispezioni basate sull'intelligenza artificiale ora rilevano discrepanze tra le descrizioni WTN e i carichi effettivi, e i cassonetti rifiutati comportano doppi costi di trasporto, manodopera inattiva e spese amministrative che superano di gran lunga le tariffe di smaltimento originali, il che spinge gli appaltatori a riprogettare i processi e la supervisione in cantiere.
Analisi del segmento
Per tipologia di rifiuto: predominano i rifiuti non pericolosi, ma i flussi di rifiuti pericolosi sono in aumento.
Nel 2025, i flussi di rifiuti non pericolosi, tra cui calcestruzzo, mattoni, terreno pulito, asfalto, legname e metalli, rappresentavano il 96.8% del tonnellaggio totale, frutto di tipologie costruttive ad alta intensità di calcestruzzo e di profondi lavori di scavo in complessi multipiano e a uso misto. Il mercato della gestione dei rifiuti edili e di demolizione degli Emirati Arabi Uniti beneficia di rigide normative per la gestione dei flussi di rifiuti pericolosi, che richiedono il trasporto autorizzato e impianti dedicati, aumentando la trasparenza e riducendo gli scarichi incontrollati. Parallelamente, i canali di co-trattamento per i residui pericolosi nei forni per cemento, sotto la supervisione federale, hanno ampliato le opzioni di utilizzo finale lecito per i materiali che non possono essere riciclati convenzionalmente. I rifiuti pericolosi includono materiali preesistenti contenenti amianto, fanghi di vernice, terreni contaminati e legname trattato, e sono caratterizzati da ristrutturazioni e demolizioni in complessi più datati, unitamente a una rigorosa applicazione delle norme che riduce gli incentivi allo smaltimento informale. Il mercato della gestione dei rifiuti edili e di demolizione negli Emirati Arabi Uniti continua a seguire questi cambiamenti, poiché i cicli di progetto si spostano da opere civili pesanti ad allestimenti interni, dove la composizione dei progetti diventa più complessa e la richiesta di supervisione aumenta.
Negli Emirati Arabi Uniti, si prevede che il mercato della gestione dei rifiuti pericolosi derivanti da costruzioni e demolizioni crescerà a un tasso annuo composto (CAGR) del 6.2% fino al 2031, grazie alla riqualificazione industriale, a una migliore dichiarazione dei materiali pericolosi e a una maggiore diffusione di operatori autorizzati. Per i flussi di rifiuti non pericolosi, il miglioramento delle tecniche di frantumazione e riempimento in loco ha permesso un maggiore riutilizzo di calcestruzzo e terreno, mantenendo bassi i volumi di smaltimento anche in periodi di intensa attività edilizia. Gli appaltatori sono consapevoli che una dichiarazione inadeguata può comportare interruzioni dei lavori o la perdita delle cauzioni a seguito di controlli comunali, il che incentiva la pianificazione anticipata dei flussi di lavoro relativi ai rifiuti pericolosi. Con l'espansione dell'economia circolare, il settore della gestione dei rifiuti pericolosi negli Emirati Arabi Uniti si sta concentrando sulla tracciabilità delle catene di custodia e sul controllo qualità, in modo che i flussi di rifiuti pericolosi raggiungano punti di smaltimento conformi alle normative federali ed emiratine.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di servizio: il riciclaggio e il recupero dei materiali rappresentano la quota maggiore e la crescita più rapida.
Nel 2025, il riciclo e il recupero dei materiali rappresentavano il segmento dominante del mercato degli Emirati Arabi Uniti per la gestione dei rifiuti da costruzione e demolizione, con una quota del 39.7%, grazie agli obiettivi obbligatori di riduzione dei rifiuti e alla possibilità, prevista dalla normativa, di sostituire una parte degli aggregati vergini laddove vengano rispettate le specifiche. Si prevede che il mercato degli Emirati Arabi Uniti per la gestione dei rifiuti da costruzione e demolizione, in particolare per il riciclo e il recupero dei materiali, crescerà a un tasso annuo composto (CAGR) del 5.9% fino al 2031, in linea con la chiusura delle restanti discariche a Dubai e l'ampliamento del trattamento di carichi puliti e separati. I servizi di raccolta e trasporto operano con margini inferiori a causa delle restrizioni sull'accesso alle licenze e della concorrenza, il che mantiene la crescita vicina alla media di mercato. I servizi di selezione e separazione ora integrano la visione artificiale basata sull'intelligenza artificiale e linee di recupero avanzate, tuttavia la selezione manuale dei carichi misti rimane prevalente e limita la scalabilità nei progetti a rapida realizzazione. Il mercato degli Emirati Arabi Uniti per la gestione dei rifiuti da costruzione e demolizione si basa su grandi impianti autorizzati che producono aggregati riciclati di qualità garantita per gli appalti pubblici e l'uso infrastrutturale, in conformità con le specifiche dell'emirato.
Le tariffe di conferimento continuano a rafforzare l'economia della separazione dei rifiuti, con costi inferiori per il calcestruzzo pulito rispetto ai carichi misti, il che incoraggia l'utilizzo di cassonetti con codice colore e la supervisione in loco per mantenere i carichi entro le specifiche. L'impianto di Tadweer ad Abu Dhabi tratta circa 8,000 tonnellate al giorno. Dall'inizio delle operazioni, oltre un decennio fa, l'impianto ha prodotto più di 13 milioni di tonnellate di aggregati riciclati, con circa 2.9 milioni di tonnellate trattate annualmente negli ultimi anni. Il complesso integrato di Sharjah devia una quota molto elevata dei carichi di rifiuti edili e di demolizione in entrata e produce blocchi di cemento e pavimentazioni da macerie recuperate, il che rafforza la domanda di materia prima costante da parte degli appaltatori. Il mercato della gestione dei rifiuti edili e di demolizione degli Emirati Arabi Uniti sta beneficiando anche del recupero energetico autorizzato per i materiali non riciclabili, che riduce il ruolo delle discariche e reindirizza i residui verso percorsi controllati.
Per materiale: il tonnellaggio di ancoraggio di calcestruzzo e mattoni, la crescita del gesso riflette i cicli di allestimento
Nel 2025, il calcestruzzo e i mattoni rappresentavano il 69.0% della quota di mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti, a testimonianza dei metodi di getto in opera, dell'utilizzo di elementi prefabbricati e della muratura impiegata in ville e edifici di media altezza. Gli aggregati di calcestruzzo riciclato provenienti da impianti autorizzati soddisfano le specifiche dell'emirato per la posa in opera, il riempimento e le strade di accesso, il che ne favorisce la sostituzione nelle opere pubbliche laddove la conformità qualitativa sia documentata. Metalli come barre d'armatura, rivestimenti in alluminio e rame presentano costi di smaltimento negativi a causa del loro valore di rottame, il che incentiva una separazione accurata alla fonte. Il legno e altri materiali organici trovano impieghi secondari laddove i rischi di contaminazione sono controllati dalle normative comunali, ampliando così le possibilità di utilizzo del riciclo oltre gli aggregati. Con l'intensificarsi degli allestimenti interni in hotel e torri commerciali, aumentano i volumi di gesso, che richiedono la separazione dal calcestruzzo per evitare sanzioni per contaminazione.
Negli Emirati Arabi Uniti, il mercato della gestione dei rifiuti da costruzione e demolizione, in particolare gesso e cartongesso, è destinato a crescere a un tasso annuo composto (CAGR) del 6.0% fino al 2031, trainato dai frequenti cicli di riconfigurazione degli uffici e di ristrutturazione degli hotel, che privilegiano la separazione dei materiali ad alta purezza per il successivo recupero. Il terreno e la sabbia vengono spesso riutilizzati in loco per la sistemazione del paesaggio o il riempimento e, quando vengono esportati, beneficiano di tariffe di smaltimento inferiori rispetto ai rifiuti misti, pur potendo limitare la capacità di trasporto su strada nei progetti urbani ad alta densità. Il mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti è inoltre influenzato dai processi di garanzia della qualità presso gli impianti di recupero dei materiali, dove l'intelligenza artificiale e l'ispezione manuale riducono la contaminazione e mantengono la conformità alle specifiche per i materiali riciclati. Questi modelli di flusso dei materiali rafforzano l'importanza di piani di gestione dei rifiuti elaborati fin dalle prime fasi, in linea con i cicli di approvvigionamento e i requisiti di gara nei progetti pubblici e privati.
Analisi geografica
Dubai genera circa 5,000 tonnellate di rifiuti da costruzione e demolizione al giorno, contribuendo in modo significativo al totale nazionale di tali rifiuti, in linea con la costante attività edilizia nei quartieri a uso misto e nei corridoi di sviluppo dell'emirato. La Legge n. 18 del 2024 fissa una data di scadenza per le discariche entro il 2027 e impone il conferimento dei rifiuti da costruzione e demolizione in canali autorizzati, rendendo il recupero dei rifiuti un prerequisito per la chiusura dei progetti. L'emirato utilizza telecamere con intelligenza artificiale agli ingressi degli impianti, cassonetti tracciati tramite GPS e verifica istantanea delle Note di Trasferimento dei Rifiuti, aumentando così i costi derivanti dalla non conformità a causa del rifiuto dei carichi e dei ritardi nei progetti. Gli appaltatori che non sono in grado di dimostrare il recupero dei rifiuti rischiano di vedersi negati i certificati di completamento nell'ambito del quadro normativo municipale integrato, il che incentiva ulteriormente la conformità.
Abu Dhabi ha rappresentato una parte sostanziale dei flussi nazionali di rifiuti da costruzione e demolizione (C&D) e ha approvato quasi 75 milioni di metri quadrati di nuove costruzioni nel 2025, comprendenti progetti residenziali, industriali e alberghieri che aumenteranno i volumi di C&D nei prossimi due anni. L'impianto di Tadweer dell'emirato tratta circa 8,000 tonnellate al giorno e ha prodotto oltre 13 milioni di tonnellate di aggregati riciclati dall'inizio delle operazioni; questi prodotti sono ora standard nei contratti stradali e nelle opere pubbliche. Il sistema di valutazione Pearl di Abu Dhabi stabilisce una base di riferimento minima del 30% per la deviazione dei rifiuti per l'approvazione dei progetti e inasprisce i requisiti al 50-70% per i livelli Pearl superiori, integrando le prestazioni in materia di rifiuti nelle approvazioni e certificazioni. L'EAD (Environmental Assessment and Development) impone dichiarazioni digitali che collegano i movimenti dei rifiuti agli impianti autorizzati, vincolando le autorizzazioni alla demolizione allo smaltimento legale e supportando la tracciabilità lungo tutta la catena di custodia.
Sharjah e gli Emirati del Nord contribuiscono in misura minore al tonnellaggio nazionale, ma sono all'avanguardia nell'innovazione dei processi integrati e del recupero avanzato. Il complesso di BEEAH a Sharjah raggiunge un tasso di riciclo a livello cittadino superiore al 90% e tratta oltre 500,000 tonnellate all'anno attraverso linee specializzate di selezione e rigenerazione dei materiali, dimostrando la scalabilità delle operazioni circolari. L'impianto di termovalorizzazione di Sharjah è sulla buona strada per raddoppiare la sua produzione, raggiungendo circa 60 MW entro la fine del 2026, ampliando gli sbocchi controllati per le frazioni non riciclabili e riducendo la dipendenza dalle discariche. BEEAH ha inoltre annunciato il primo impianto di produzione di idrogeno da rifiuti su scala commerciale in Medio Oriente, che dovrebbe produrre circa 7 tonnellate al giorno di idrogeno di qualità per celle a combustibile nella sua fase iniziale entro il 2027, aprendo nuove prospettive per l'energia circolare destinata ai rifiuti difficili da riciclare. Gli impianti di Dulsco ad Ajman e Umm Al Quwain recuperano un'elevata quota di materiale in ingresso, inclusi aggregati e sabbia, per il riutilizzo, e l'azienda ha dimostrato un'elevata efficienza in termini di recupero dei rifiuti durante le operazioni legate a Expo 2020. Questi profili operativi mostrano come il mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti si stia evolvendo grazie sia a impianti di riferimento integrati sia a capacità regionali mirate, che insieme coprono la lavorazione multi-flusso e la produzione di risultati verificati.
Panorama competitivo
Il mercato della gestione dei rifiuti edili e di demolizione negli Emirati Arabi Uniti è caratterizzato da diversi operatori verticalmente integrati, affiancati da una lunga serie di trasportatori autorizzati e specialisti che competono in termini di reattività e servizi di nicchia. BEEAH Group gestisce un complesso multi-impianto a Sharjah che raggiunge un tasso di recupero molto elevato e produce prodotti in calcestruzzo riciclato e combustibili alternativi per uso industriale, supportando così sbocchi circolari affidabili su larga scala. Tadweer Group gestisce impianti di trattamento ad alta capacità ad Abu Dhabi e partecipa a partnership per il recupero energetico, il che le consente di convertire i materiali non riciclabili in output energetici controllati sotto la supervisione comunale. Geocycle United Arab Emirates di Holcim co-tratta residui pericolosi e frammenti di pneumatici in forni per cemento, in conformità con le normative federali, fornendo sbocchi conformi per i flussi che non possono essere riciclati meccanicamente. Dulsco Environment gestisce impianti regionali con elevate prestazioni di recupero e comprovata capacità operativa in occasione di eventi su larga scala, a dimostrazione della sua solida competenza nella raccolta, selezione e vendita integrata dei materiali. Il vantaggio competitivo è determinato dalla conoscenza normativa, dalla garanzia di qualità e da contratti di fornitura sicuri che stabilizzano i ricavi su molteplici flussi di materiali, nel rispetto di normative in continua evoluzione in materia di deviazione dei materiali.
Negli Emirati Arabi Uniti, le strategie di gestione dei rifiuti da costruzione e demolizione si distinguono per investimenti da parte dei costruttori in impianti di termovalorizzazione e produzione di idrogeno dai rifiuti, per l'integrazione di processi circolari che combinano demolizione, selezione e rigenerazione, e per l'impiego di tecnologie digitali che migliorano la gestione dei percorsi e la rendicontazione per ridurre i costi di transazione. Nel gennaio 2026, BEEAH e KEZAD Group hanno costituito una joint venture per fornire servizi integrati nelle zone economiche e nelle zone franche di Abu Dhabi, aggiungendo un impianto per la gestione ambientale circolare e implementazioni graduali che comprendono raccolta, tracciamento, selezione e, successivamente, riciclo e recupero. BEEAH ha inoltre lanciato servizi di facility management che sfruttano le competenze ambientali in operazioni edilizie digitalizzate e orientate alle emissioni zero, ampliando così il proprio portafoglio di soluzioni per l'ambiente costruito. La logistica e il co-trattamento dei rifiuti pericolosi rimangono un elemento distintivo per Geocycle, sotto la stretta supervisione federale, mentre i produttori di materiali circolari beneficiano di accordi a lungo termine con acquirenti di cemento e materiali da costruzione che sostituiscono le materie prime fossili con combustibili e aggregati derivati dai rifiuti.
Le opportunità nel settore si concentrano sulla frantumazione mobile in prossimità di grandi cantieri, sulla gestione dei rifiuti pericolosi per gli interventi di riqualificazione nelle zone franche e sui servizi di consulenza per lo sviluppo di piani di gestione dei rifiuti edili e di demolizione allineati ai sistemi digitali comunali. La documentazione, tramite note di trasferimento dei rifiuti, manifesti con geolocalizzazione GPS e ricevute di pesatura con data e ora, è ormai un requisito imprescindibile che i partecipanti alle gare d'appalto devono dimostrare per i progetti del settore pubblico e privati di classe A. Gli appaltatori principali sono responsabili dei rifiuti di cantiere secondo il quadro normativo di Dubai e devono investire nella formazione e nella supervisione per mantenere la contaminazione al di sotto delle soglie di rifiuto presso gli impianti di recupero dei materiali. Con l'espansione della verifica digitale da parte dei comuni, è probabile che le differenze prestazionali tra gli operatori di primo livello e i trasportatori più piccoli favoriscano partnership o fusioni, a supporto degli standard di qualità e tracciabilità sempre più richiesti dal mercato della gestione dei rifiuti edili e di demolizione degli Emirati Arabi Uniti.
Aziende leader nel settore della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti
Bee'ah (gruppo BEEAH)
Averda
Imdaad
Industrie di riciclaggio di Al Dhafra (Tadweer)
Servizi di riciclaggio delle Green Mountains
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Marzo 2026: Il Dipartimento dei Comuni e dei Trasporti di Abu Dhabi ha comunicato le approvazioni per quasi 75 milioni di metri quadrati di sviluppo nel 2025 e ha sottolineato l'impatto della piattaforma di permessi basata sull'intelligenza artificiale di BINAA sulla riduzione dei tempi di elaborazione e delle ripresentazioni, a supporto di una mobilitazione ordinata dei progetti e del rispetto delle normative.
- Gennaio 2026: KEZAD Group e BEEAH Group hanno costituito una joint venture paritetica (51-49) per fornire servizi integrati di gestione dei rifiuti nelle città economiche e nelle zone franche di Abu Dhabi, a partire dalla raccolta, tracciamento, smistamento e pulizia stradale, per poi estendersi al riciclaggio, al compostaggio e al recupero dei rifiuti industriali.
- Gennaio 2025: BEEAH e i suoi partner hanno annunciato il primo impianto di produzione di idrogeno da rifiuti su scala commerciale del Medio Oriente a Sharjah, con l'avvio della fase iniziale previsto per il 2027 e una produzione giornaliera pianificata di idrogeno di qualità adatta alle celle a combustibile nella prima fase.
- Gennaio 2025: BEEAH e Masdar hanno annunciato la seconda fase di espansione dell'impianto di termovalorizzazione di Sharjah, che prevede il raddoppio della produzione e l'aumento della capacità di trattamento dei rifiuti difficili da riciclare, nell'ambito di una joint venture.
Ambito del rapporto sul mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti
Il mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti è segmentato per tipologia di rifiuto (rifiuti non pericolosi e rifiuti pericolosi), per materiale (cemento e mattoni, asfalto, metallo, legno, terreno e sabbia, gesso e cartongesso e altri), per servizio (raccolta e trasporto, selezione e separazione, riciclaggio e recupero materiali e smaltimento in discarica) e per area geografica (Emirati Arabi Uniti). Le previsioni di mercato sono fornite in termini di valore (USD).
| Rifiuti non pericolosi |
| Rifiuti pericolosi |
| Calcestruzzo e mattoni |
| Asfalto |
| Metallo |
| Legno |
| Suolo e sabbia |
| Gesso e cartongesso |
| Altri materiali (plastica, legno trattato, vetro) |
| Raccolta e trasporto |
| Ordinamento e segregazione |
| Riciclo e recupero dei materiali |
| Discarica e smaltimento |
| Per tipo di rifiuto | Rifiuti non pericolosi |
| Rifiuti pericolosi | |
| Per materiale | Calcestruzzo e mattoni |
| Asfalto | |
| Metallo | |
| Legno | |
| Suolo e sabbia | |
| Gesso e cartongesso | |
| Altri materiali (plastica, legno trattato, vetro) | |
| Per servizio | Raccolta e trasporto |
| Ordinamento e segregazione | |
| Riciclo e recupero dei materiali | |
| Discarica e smaltimento |
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali e le prospettive di crescita del mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti?
Il mercato degli Emirati Arabi Uniti per la gestione dei rifiuti da costruzione e demolizione aveva un valore di 1.05 miliardi di dollari nel 2025 e si prevede che raggiungerà 1.47 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.9% nel periodo 2026-2031.
Quali servizi e materiali sono leader nel mercato della gestione dei rifiuti da costruzione e demolizione negli Emirati Arabi Uniti?
Nel 2025, il riciclo e il recupero dei materiali hanno rappresentato la quota maggiore, pari al 39.7%, mentre il calcestruzzo e i mattoni hanno costituito il 69.0% del totale dei materiali, e il gesso si è confermato il sottosegmento in più rapida crescita, con un CAGR del 6.0% fino al 2031.
Quali normative influenzano maggiormente la gestione dei rifiuti edili e di demolizione negli Emirati Arabi Uniti?
La legge n. 18 del 2024 di Dubai impone il conferimento dei rifiuti presso impianti autorizzati, la legge federale n. 12 del 2018 vieta lo smaltimento e l'incenerimento a cielo aperto, e la legge sull'ambiente di Abu Dhabi (EAD) richiede dichiarazioni di smaltimento con timbro GPS per i siti autorizzati.
Quali sono le principali sfide sul campo per migliorare i tassi di recupero negli Emirati Arabi Uniti?
Spazio limitato, tempi ristretti e temperature elevate possono causare la formazione di carichi misti che gli impianti rifiutano, con conseguente raddoppio dei costi di trasporto e rilavorazione e la necessità di una supervisione e una formazione più rigorose per mantenere basso il livello di contaminazione.
In che modo Abu Dhabi e Dubai differiscono nei loro sistemi di gestione dei rifiuti da costruzione e demolizione?
Dubai, ai sensi della Legge 18 del 2024, vincola il completamento del progetto alla documentazione del recupero dei rifiuti e alla verifica digitale, mentre Abu Dhabi combina i requisiti minimi di recupero previsti dal Pearl Rating con le dichiarazioni di EAD (Environmental Development Authority) dotate di GPS per lo smaltimento legale.
Quali recenti operazioni societarie sono più rilevanti nel settore delle costruzioni e demolizioni negli Emirati Arabi Uniti?
La joint venture KEZAD-BEEAH per i servizi integrati, l'espansione dell'impianto di termovalorizzazione di BEEAH a Sharjah e la presenza di Geocycle nel settore del co-trattamento dei rifiuti pericolosi rafforzano la capacità e le opportunità di smaltimento conformi alle normative.


