

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
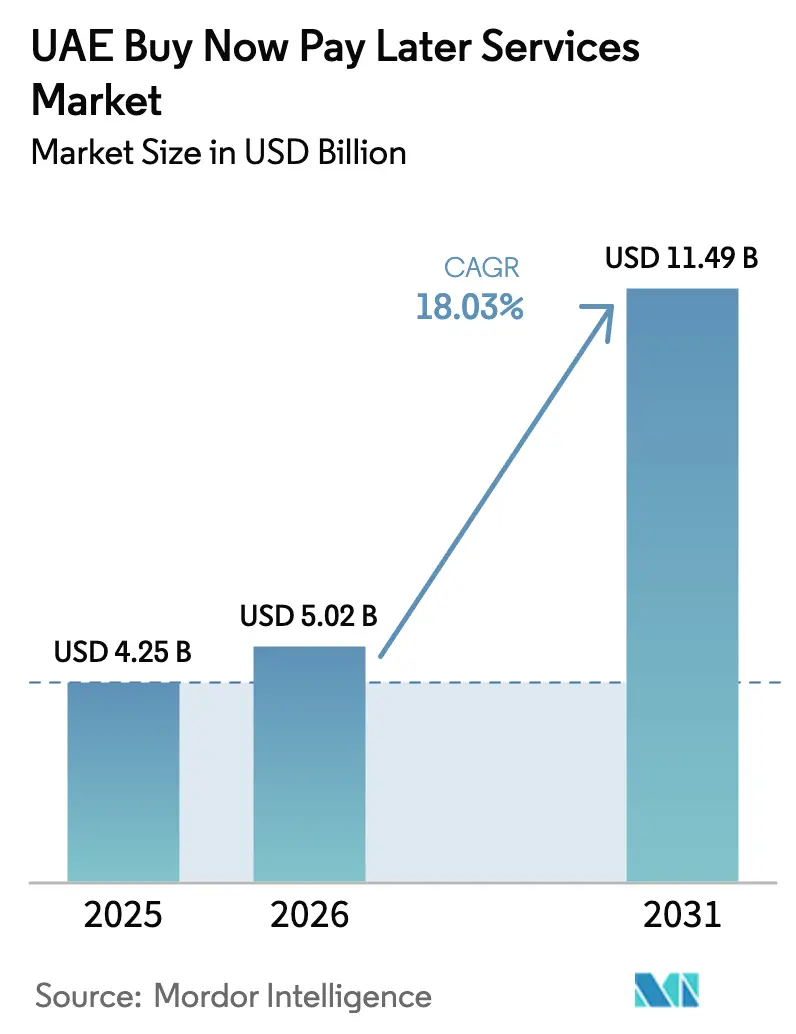
| Dimensione del mercato (2026) | 5.02 miliardo di dollari |
| Dimensione del mercato (2031) | 11.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 18.03% CAGR |
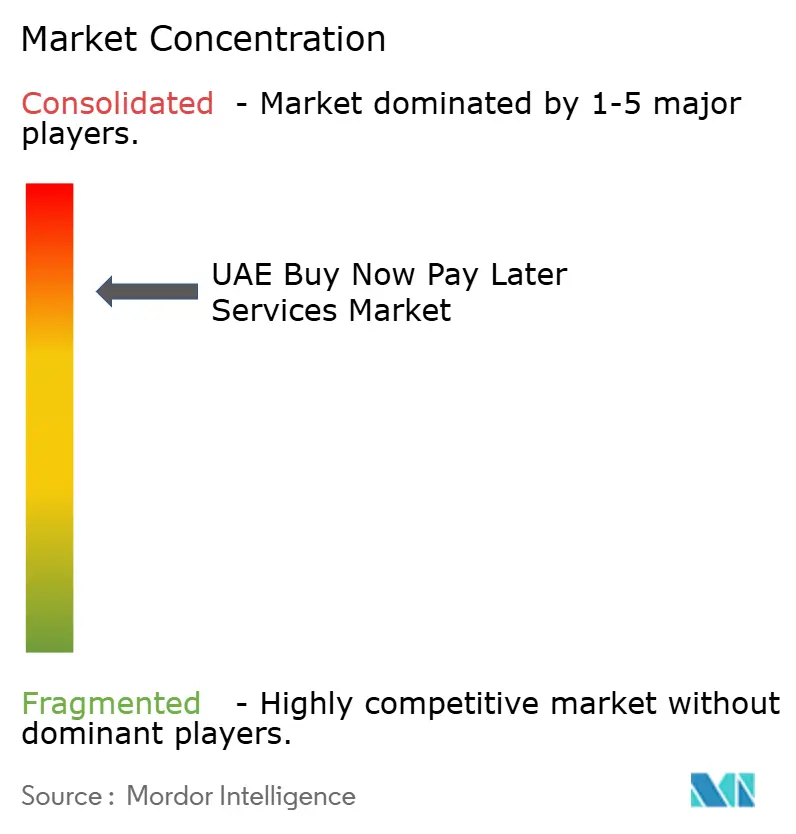
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei servizi "Acquista ora e paga dopo" degli Emirati Arabi Uniti di Mordor Intelligence
Il mercato dei servizi BNPL (Buy Now Pay Later, acquista ora, paga dopo) negli Emirati Arabi Uniti aveva un valore di 4.25 miliardi di dollari nel 2025 e si prevede che crescerà da 5.02 miliardi di dollari nel 2026 a 11.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 18.03% durante il periodo di previsione (2026-2031). La crescita è alimentata dall'elevata penetrazione dell'e-commerce, da una popolazione giovane e nativa digitale e da un quadro normativo che conferisce credibilità senza soffocare l'innovazione. Le collaborazioni tra fintech e banche, la diffusione di piani di pagamento rateali conformi alla Sharia e la domanda del settore del lusso di pagamenti di importo elevato senza intoppi stanno amplificando l'adozione sia online che nei negozi fisici. I fornitori stanno sfruttando l'analisi dei dati per affinare la valutazione del rischio, mentre gli acquisti transfrontalieri dai paesi del CCG (Consiglio di Cooperazione del Golfo) ampliano la base di clienti potenziali. L'intensità competitiva rimane moderata; tuttavia, i maggiori requisiti patrimoniali per gli istituti di credito non bancari e la resistenza dei commercianti alle commissioni potrebbero frenare il ritmo di espansione.
Punti chiave del rapporto
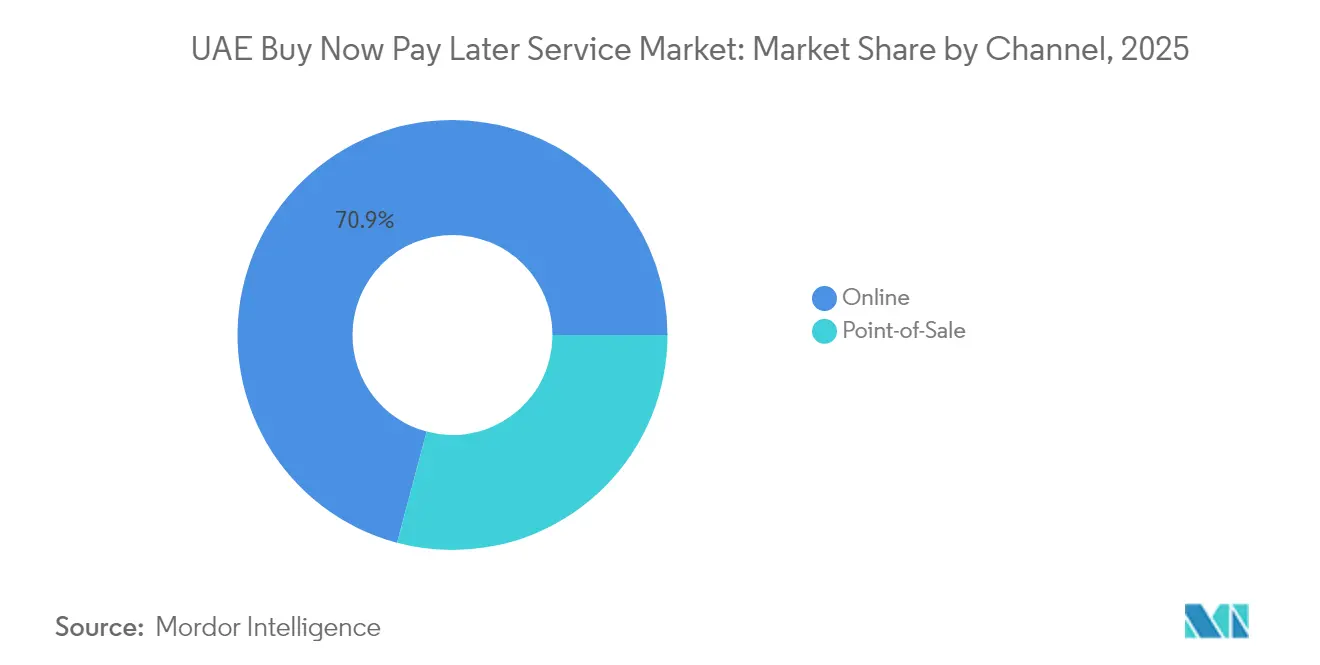
- Per canale, nel 70.85 il segmento online ha dominato con una quota del 2025% del mercato dei servizi BNPL degli Emirati Arabi Uniti, mentre si prevede che il BNPL nei punti vendita crescerà a un CAGR del 20.18% fino al 2031.
- In base al settore di utilizzo finale, nel 32.10 l'elettronica di consumo rappresentava il 2025% del mercato dei servizi BNPL degli Emirati Arabi Uniti; si prevede che il settore sanitario e del benessere crescerà a un CAGR del 22.35% nel periodo 2026-2031.
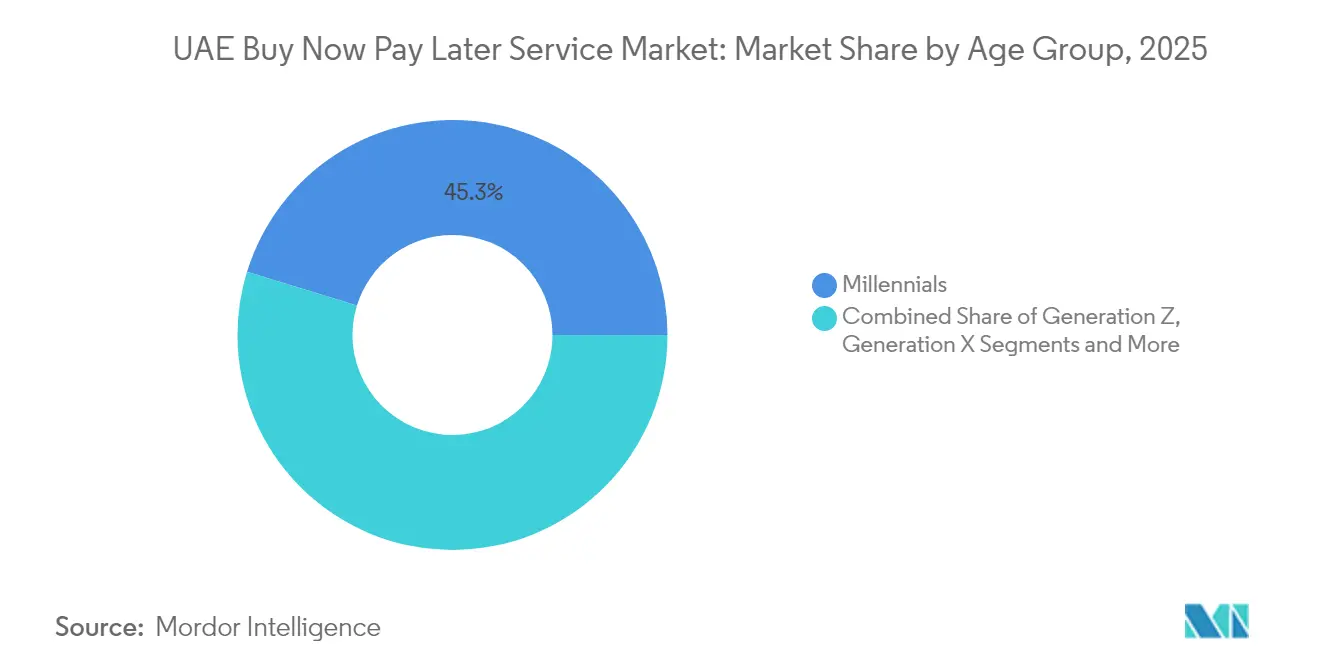
- In base alla fascia d'età, nel 45.25 i millennial hanno conquistato una quota del 2025% del mercato dei servizi BNPL degli Emirati Arabi Uniti, mentre si prevede che l'utilizzo da parte della generazione Z aumenterà a un CAGR del 21.05% entro il 2031.
- In base alla tipologia di fornitore, nel 66.85 le fintech controllavano il 2025% del mercato dei servizi BNPL degli Emirati Arabi Uniti, ma si prevede che le offerte guidate dalle banche cresceranno a un CAGR del 20.55% nel periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato dei servizi "Acquista ora, paga dopo" degli Emirati Arabi Uniti
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescita accelerata dell'e-commerce tra la Generazione Z e i Millennial | + 4.20% | Dubai, Abu Dhabi | A breve termine (≤ 2 anni) |
| Integrazioni API BNPL per banche al dettaglio | + 3.80% | il | Medio termine (2-4 anni) |
| Adozione conforme alla Sharia tra gli espatriati senza conto bancario | + 5.10% | Dubai, Sharja | Medio termine (2-4 anni) |
| La domanda di finanziamenti POS da parte dei rivenditori di lusso è in forte aumento con l'afflusso di turisti | + 3.5% | Dubai, Abu Dhabi | A breve termine (≤ 2 anni) |
| Gli acquisti transfrontalieri nei Paesi del Consiglio di cooperazione del Golfo sono supportati da hub di riesportazione esenti IVA | + 2.9% | Dubai, con ricadute sugli altri emirati | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescita accelerata dell'e-commerce tra la Generazione Z e i Millennial degli Emirati Arabi Uniti
Oltre la metà dei consumatori della Generazione Z preferisce i pagamenti digitali e il BNPL si sta affermando come il loro strumento preferito per la spesa discrezionale e quotidiana. I rivenditori segnalano un importo del carrello BNPL superiore del 30-50% rispetto agli acquisti con carta standard, spingendo i commercianti a integrare l'opzione al momento del pagamento per aumentare le conversioni. Le sponsorizzazioni virali sui social media hanno normalizzato i pagamenti rateali come strumento di budgeting piuttosto che come sostituzione del credito. I commercianti ora progettano campagne di marketing basate su offerte "Paga in 4 rate" sincronizzate con i cicli di stipendio, rafforzando un ciclo di feedback di maggiore spesa e utilizzo ripetuto. Con l'aumento del potere d'acquisto della Generazione Z, il valore del cliente nel corso del suo ciclo di vita diventa una metrica cruciale per i fornitori che corteggiano questa generazione.
Partnership tra banche al dettaglio che integrano le API BNPL nelle app delle banche mobili
Le banche tradizionali stanno integrando moduli BNPL direttamente nelle loro app per dispositivi mobili, offrendo ai clienti un accesso senza interruzioni senza la necessità di scaricare una piattaforma fintech separata. La collaborazione di Emirates NBD con Tabby dimostra come i framework di conformità bancaria e le ampie risorse di dati possano ridurre il rischio di insolvenza, mantenendo al contempo l'esperienza utente agile di uno specialista BNPL dedicato [1] Emirates NBD, “Emirates NBD and Tabby Announce Strategic BNPL Partnership,” emiratesnbd.com . L'analisi condivisa migliora l'accuratezza delle decisioni di credito e le approvazioni immediate delle rate aiutano le banche a vendere depositi e assicurazioni. Per le fintech, le partnership sbloccano vaste basi di clienti a una frazione del loro tipico costo di acquisizione. Il modello sta guadagnando terreno tra le banche di primo livello, segnalando un'era di soluzioni BNPL ibride che combinano la solidità di un bilancio regolamentato con una tecnologia specializzata.
Elevata adozione di prodotti di rateizzazione conformi alla Sharia tra gli espatriati senza conto bancario
Circa l'88% dei residenti degli Emirati Arabi Uniti sono espatriati, molti dei quali sono esclusi dal credito tradizionale. Le strutture BNPL conformi alla Sharia, come Murabaha e Ujrah, offrono una flessibilità senza interessi in linea con i principi islamici. I fornitori che pongono l'accento sulla conformità religiosa registrano tassi di utilizzo ripetuto notevolmente più elevati e costi di acquisizione inferiori, poiché il passaparola si diffonde rapidamente all'interno delle comunità di espatriati [2] Network International, “Annual Report 2025,” network.ae . La risonanza culturale del rimborso basato su commissioni anziché su interessi sblocca segmenti come i pagamenti di generi alimentari e utenze che in precedenza erano solo in contanti. Mentre i paesi vicini del GCC perseguono una simile chiarezza normativa, il modello degli Emirati Arabi Uniti sta diventando un modello regionale per la finanza digitale allineata alla fede.
La domanda di finanziamenti POS da parte dei rivenditori di lusso è in forte aumento con l'afflusso di turisti
Dubai ha accolto 17.15 milioni di visitatori nel 2024 e i negozi di lusso ora offrono il BNPL (Buy Now Pay Later, paga a rate) presso i terminali in negozio per intercettare la spesa turistica di alto valore [3] Dipartimento dell'Economia e del Turismo di Dubai, "Dubai Tourism Performance Report 2024", det.gov.ae. Il valore medio delle transazioni aumenta fino al 40% quando le opzioni di pagamento frazionato eliminano le preoccupazioni relative alla conversione di valuta e i limiti della carta. I rivenditori raccolgono dati di prima parte dalle transazioni BNPL, consentendo un contatto mirato una volta che i turisti tornano a casa. Le partnership con marchi di lusso come Cartier e Louis Vuitton sottolineano come il BNPL si sia evoluto da strumento di massa a necessità del retail di lusso. Si prevede che la tendenza si intensificherà con il lancio da parte di Emirates di campagne di marketing che posizionano Dubai come la capitale globale del "lusso a rate".
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Regole di adeguatezza patrimoniale per i finanziatori non bancari | -2.70% | il | Medio termine (2-4 anni) |
| Malcontento dei commercianti per i tassi di sconto BNPL | -1.90% | Dubai | A breve termine (≤ 2 anni) |
| Aumento dei default nel settore dell'elettronica di consumo nel post-pandemia | -2.1% | il | A breve termine (≤ 2 anni) |
| Vincoli normativi sulle commissioni di interscambio per i sistemi di pagamento rateale | -1.8% | il | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei requisiti di adeguatezza patrimoniale delle banche centrali per i prestatori non bancari
Le normative riviste in vigore da dicembre 2023 obbligano le società BNPL a ottenere lo status di società finanziaria con licenza limitata o a collaborare con istituzioni autorizzate, vincolando più capitale nelle riserve [4] Banca centrale degli Emirati Arabi Uniti, "Regolamento sul credito a breve termine 2024", cbuae.gov.ae . Le fintech indipendenti devono affrontare costi di conformità più elevati che possono dirottare fondi dall'innovazione di prodotto. I fornitori più piccoli potrebbero cercare acquisizioni, accelerando il consolidamento e innalzando le barriere all'ingresso per i nuovi operatori. Sebbene una maggiore solvibilità protegga i consumatori, riduce la diversità competitiva e potrebbe rallentare il ritmo con cui i casi d'uso di nicchia del BNPL raggiungono il mercato. Le banche più grandi con ampi buffer di capitale potrebbero trarre vantaggio dal fatto che le richieste normative inclinano il campo di gioco a loro favore.
Crescente malcontento dei commercianti per i tassi di sconto BNPL che superano le commissioni sulle carte
Le tariffe scontate BNPL tipiche per i commercianti variano dal 3 al 7%, il doppio della commissione standard per le carte. I rivenditori di elettronica con margini ridottissimi hanno iniziato a trasferire i supplementi BNPL ai consumatori o a limitare la disponibilità alle linee di prodotti premium. L'attrito tra i commercianti minaccia la penetrazione del BNPL in categorie in cui la sensibilità al prezzo prevale sul premio di convenienza. I fornitori che sperimentano modelli tariffari a livelli diversi rischiano di erodere la redditività, soprattutto se i futuri limiti alle commissioni interbancarie comprimeranno ulteriormente l'economia unitaria. Il mantenimento dell'entusiasmo dei commercianti potrebbe dipendere da un aumento dimostrabile delle dimensioni del carrello e del tasso di conversione che compensi i maggiori costi di accettazione.
Analisi del segmento
Per canale: il predominio online incontra la rinascita nei negozi fisici
Il canale online ha conquistato il 70.85% della quota di mercato dei servizi BNPL degli Emirati Arabi Uniti nel 2025, grazie a sistemi di pagamento digitali senza attriti che hanno soddisfatto l'elevata propensione allo shopping da mobile. Le piattaforme di e-commerce hanno integrato widget "Pay in 4" che richiedono un'integrazione minima, favorendo una rapida adozione. Ciononostante, il BNPL in negozio sta crescendo più rapidamente, con un CAGR del 20.18% previsto fino al 2031 grazie alle innovazioni introdotte con codici QR e carte virtuali che eliminano la necessità di aggiornamenti hardware. I rivenditori che offrono esperienze di pagamento rateale unificate online-offline registrano una maggiore fidelizzazione, poiché i consumatori effettuano ricerche online e completano transazioni di importo elevato nei punti vendita fisici.
Lo slancio verso un ecosistema "phygital" incoraggia i fornitori ad allocare capitale alle API omnicanale. Si prevede che il mercato dei servizi BNPL degli Emirati Arabi Uniti per le transazioni in negozio aumenterà vertiginosamente, poiché i commercianti di beni di lusso e beni durevoli di consumo abilitano il finanziamento "tap-to-pay" tramite i terminali esistenti. I fornitori stanno testando funzionalità che consentono agli acquirenti di attivare un piano in loco e gestire i rimborsi tramite un'app mobile, colmando il divario tra la navigazione e l'acquisto. Con l'aggiunta di opzioni di evasione degli ordini come il "click-and-collect", le distinzioni tra i canali si assottigliano, ma la logica di rateizzazione rimane fondamentale per la conversione dei clienti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per settore di utilizzo finale: elettronica in testa, assistenza sanitaria in accelerazione
L'elettronica di consumo ha dominato il mercato dei servizi BNPL degli Emirati Arabi Uniti, con il 32.10% delle dimensioni del mercato nel 2025, grazie agli elevati valori medi degli ordini e ai rapidi cicli di sostituzione dei dispositivi che si adattano bene a periodi di utilizzo brevi. Le collaborazioni esclusive con i principali marchi di smartphone e laptop garantiscono volumi costanti e i programmi di permuta consolidano ulteriormente l'utilizzo del BNPL. Seguono moda e abbigliamento, trainati dagli acquisti d'impulso e dall'elevata frequenza di acquisto, sebbene i margini limitino il margine di negoziazione delle commissioni da parte dei fornitori.
L'assistenza sanitaria e il benessere rappresentano il settore in più rapida crescita, con un CAGR del 22.35% al 2031, a fronte dell'aumento dei costi diretti per interventi elettivi e di chirurgia estetica. I piani di rateizzazione plurimensili vanno oltre la tipica struttura a quattro rate, generando un maggiore valore nel tempo per utente. I fornitori di servizi sanitari stringono alleanze con le reti ospedaliere, offrendo approvazioni immediate tramite portali dedicati ai pazienti, evitando lunghe procedure burocratiche. Questa diversificazione riduce la dipendenza dai cicli di vendita al dettaglio e posiziona BNPL come componente integrante del panorama finanziario della sanità privata degli Emirati Arabi Uniti.
Per fascia d'età: i Millennial dominano mentre la Generazione Z è in ascesa
I Millennial si sono assicurati il 45.25% della quota di mercato dei servizi BNPL negli Emirati Arabi Uniti nel 2025, combinando redditi stabili e padronanza del digitale. La loro adozione abbraccia spese essenziali e di stile di vita, dalla spesa alimentare ai viaggi, e il valore medio dei biglietti supera quello di altre fasce di età. La Generazione X predilige i servizi BNPL per specifiche categorie di alto valore, moderando lo slancio complessivo ma contribuendo a volumi stabili.
La Generazione Z è quella che ha adottato più rapidamente questa tecnologia, con un tasso di crescita annuo composto (CAGR) previsto del 21.05% entro il 2031. Design incentrato sul mobile, strutture tariffarie trasparenti e premi basati sulla gamification sono in linea con i valori della Generazione Z. I fornitori puntano sull'integrazione con i social media, consentendo agli utenti di distribuire i pagamenti direttamente dalle vetrine degli influencer. Con l'avvicinarsi del picco di fatturato di questa generazione, la sua quota di mercato dei servizi BNPL negli Emirati Arabi Uniti è destinata ad aumentare, spingendo i fornitori a orientare i budget di marketing verso il segmento studenti e neoassunti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fornitore: Fintech First Movers, Bank Fast Followers
Le fintech hanno detenuto il 66.85% del volume delle transazioni nel 2025, sfruttando piattaforme appositamente progettate e ottimizzate per un rapido onboarding e una gestione flessibile dei rimborsi. Il lancio di nuovi prodotti – carte virtuali, reti open-loop, marketplace per commercianti – mantiene elevato il coinvolgimento dei clienti. Tuttavia, le banche stanno guadagnando terreno con un CAGR previsto del 20.55%, integrando i moduli BNPL nelle infrastrutture di credito esistenti.
Questa convergenza genera modelli ibridi in cui le banche gestiscono il rischio normativo e il finanziamento di bilancio, mentre le fintech forniscono l'agilità del front-end. Per i consumatori, la distinzione si assottiglia con l'emergere di soluzioni white-label all'interno delle app bancarie. Nel tempo, la quota di mercato dei servizi BNPL degli Emirati Arabi Uniti detenuta dalle fintech potrebbe subire un lieve calo, poiché le banche universali convertono i titolari di carta a piani di pagamento split-pay in-app, inasprendo le dinamiche competitive e spingendo i prezzi verso la parità.
Analisi geografica
Dubai genera circa il 60% del volume nazionale di transazioni BNPL, beneficiando di una fitta rete di negozi di lusso, di un fiorente sandbox fintech e di un afflusso turistico che apprezza le opzioni di pagamento flessibili. I centri commerciali dell'emirato espongono BNPL in modo ben visibile alle casse e i principali fornitori hanno sede a Dubai, rafforzando l'ecosistema dell'innovazione. Il supporto normativo fornito dall'Innovation Hub del Dubai International Financial Centre accelera i programmi pilota, rendendo la città un banco di prova per l'innovazione nei pagamenti rateali.
Abu Dhabi si colloca al secondo posto, sostenuta da redditi medi più elevati e da una significativa spesa pubblica per le infrastrutture digitali. I pagamenti per l'assistenza sanitaria e l'istruzione rappresentano una quota considerevole dell'utilizzo di BNPL qui, poiché le famiglie benestanti finanziano procedure elettive e tasse scolastiche private. L'ambiente di start-up di Hub71 attrae capitali per piattaforme BNPL verticali specifiche che mirano al distinto profilo demografico dell'emirato. Linee guida federali coerenti facilitano la conformità, consentendo ai fornitori di servizi di ampliare l'offerta senza soluzione di continuità in entrambi i principali emirati.
Sharjah, Ajman e gli Emirati del Nord contribuiscono con volumi inferiori, ma mostrano i tassi di crescita degli utenti più rapidi. La minore saturazione del mercato retail consente ai fornitori di servizi BNPL di stipulare accordi esclusivi con gli esercenti desiderosi di differenziazione. Le interfacce in arabo e la conformità esplicita alla Sharia riscuotono un forte successo tra i residenti, molti dei quali utilizzano per la prima volta il credito formale. La diffusione degli smartphone continua a crescere e i fornitori sfruttano la presenza sui social per costruire fiducia, favorendo l'adozione in categorie di uso quotidiano come la spesa alimentare e le utenze domestiche.
Panorama normativo
Le offerte "compra ora, paga dopo" (BNPL) negli Emirati Arabi Uniti sono regolamentate dal quadro normativo della Banca Centrale degli Emirati Arabi Uniti (CBUAE) per il credito a breve termine, introdotto tramite il Regolamento sulle Società Finanziarie (Circolare n. 3/2023), in vigore dal 27 dicembre 2023. In base a tale regime, i fornitori di BNPL devono operare come società finanziarie con licenza limitata rilasciata dalla CBUAE o collaborare con una banca o società finanziaria autorizzata, trasformando il modello BNPL da un modello scarsamente regolamentato a un modello di concessione del credito supervisionata e di tutela del consumatore.
Il quadro normativo definisce delle linee guida per i prodotti che incidono sulla valutazione del credito e sulla redditività unitaria. Queste includono un limite massimo di credito pari al minore tra 20,000 AED e tre mesi di reddito netto verificato, e un limite massimo per le commissioni totali pari al 30% dell'importo del credito originario (incluse le penali per ritardato pagamento e le commissioni). Introduce inoltre requisiti operativi come la valutazione obbligatoria del credito tramite report creditizi per limiti complessivi superiori a 5,000 AED, unitamente a standard prudenziali che includono un capitale minimo (20 milioni di AED o il 5% del volume dei prestiti in essere) e liquidità (attività liquide pari al 10% delle passività complessive), che favoriscono i fornitori ben capitalizzati e i modelli di partnership tra banche e fintech.
Analisi della catena del valore
La catena del valore del BNPL negli Emirati Arabi Uniti inizia con il capitale e la capacità di rischio. Banche e società finanziarie autorizzate, incluse le società finanziarie con licenza limitata ai sensi del Regolamento sulle società finanziarie della CBUAE, forniscono il bilancio regolamentato e il perimetro di conformità per il credito a breve termine. Le piattaforme BNPL gestiscono quindi il livello di orchestrazione centrale, che comprende l'acquisizione dei clienti, la valutazione e la decisione (inclusa l'integrazione con le agenzie di credito per i limiti di credito), la liquidazione dei commercianti, il recupero crediti e l'assistenza clienti attraverso l'app e l'esperienza di pagamento.
La distribuzione dipende dall'acquisizione e dall'integrazione dei commercianti. I plugin e le API delle piattaforme di e-commerce, insieme ai gateway e ai processori di pagamento, instradano il BNPL (Buy Now Pay Later) al momento del checkout, mentre l'abilitazione in negozio utilizza codici QR e carte virtuali sull'infrastruttura POS esistente. I servizi abilitanti chiave includono utility per l'identità e la verifica dell'identità (KYC), analisi delle frodi e dei rischi e segnalazione del credito. I commercianti e i marketplace rimangono i principali aggregatori della domanda e le controparti per la determinazione dei prezzi attraverso le tariffe di sconto applicate. I colli di bottiglia riguardano le licenze normative e i requisiti continui di capitale e liquidità, nonché l'economia dei commercianti, dove le tariffe di sconto possono incontrare resistenza nelle categorie a basso margine, rafforzando il valore delle partnership su larga scala, incluso il BNPL integrato con le banche e offerto tramite app di mobile banking.
Panorama competitivo
Il mercato dei servizi BNPL degli Emirati Arabi Uniti è moderatamente concentrato, con pochi fornitori chiave che gestiscono collettivamente una quota significativa del volume. Tabby è leader con la più ampia rete di commercianti e un'elevata consapevolezza dei consumatori, mentre la rapida espansione di Tamara nel Consiglio di cooperazione del Golfo rafforza la sua presenza regionale. La concorrenza si concentra sulla velocità di approvazione, sui limiti di transazione e sui vantaggi dell'ecosistema fedeltà, piuttosto che sulla durata del periodo di validità, che è piuttosto standardizzata nel settore.
Le partnership strategiche plasmano le dinamiche di mercato. L'integrazione di Checkout.com con Tabby integra BNPL in un'ampia base di commercianti, mentre l'alleanza di Emirates NBD con Tabby fonde la conformità di livello bancario con l'agilità fintech. Il consolidamento è in corso: l'acquisizione di Spotii da parte di NymCard indica la volontà dei fornitori di infrastrutture di integrare BNPL in stack di pagamento più ampi. I modelli di credito basati sull'intelligenza artificiale che utilizzano dati alternativi mirano a ridurre i tassi di insolvenza e a difendere i margini in vista delle imminenti normative sui limiti tariffari. I fornitori che si rivolgono a settori verticali di nicchia – sanità, istruzione e commercio B2B – potrebbero sbloccare una crescita incrementale e diluire la concentrazione nel tempo.
Gli emittenti di carte tradizionali rischiano la cannibalizzazione e stanno sperimentando il "pagamento diviso sui limiti di credito esistenti" per difendere la propria quota di portafoglio. Nel frattempo, le reti di pagamento globali esplorano accordi white-label per sovrapporre la logica di rateizzazione a quella internazionale, intensificando potenzialmente la rivalità. L'aumento dei requisiti patrimoniali potrebbe spingere le fintech sottocapitalizzate verso fusioni, aumentando gradualmente la dimensione media dei fornitori e consolidando la struttura del mercato.
Leader del settore dei servizi "Acquista ora e paga dopo" degli Emirati Arabi Uniti
Soriano
Tamara
Pagamenti di anacardi
Pagamento posticipato
Spotii (Zip Co)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Tabby ha lanciato Tabby Cash negli Emirati Arabi Uniti, un conto corrente senza commissioni offerto nell'ambito delle sue autorizzazioni per i pagamenti con carta. L'iniziativa estende l'offerta di Tabby dal finanziamento dei pagamenti presso i commercianti alla gestione del denaro quotidiano, aumentando il coinvolgimento dei clienti oltre il semplice acquisto immediato e supportando la distribuzione tramite carte e conti correnti.
- Marzo 2025: Checkout.com ha stretto una partnership con Tabby per ampliare la disponibilità del servizio "Compra ora, paga dopo" (BNPL) per i commercianti che utilizzano Checkout.com negli Emirati Arabi Uniti e in Arabia Saudita. Ciò ha rafforzato la distribuzione del BNPL attraverso l'integrazione con un'importante piattaforma di pagamento, riducendo le difficoltà di integrazione per i commercianti e ampliando il volume di transazioni online raggiungibili.
- Settembre 2024: Network International ha stretto una partnership con ruya Bank per potenziare le capacità del settore bancario islamico attraverso la tecnologia di pagamento digitale, includendo opzioni BNPL (Buy Now Pay Later) conformi alla Sharia all'interno dell'ecosistema bancario. La collaborazione ha supportato strutture di pagamento rateale in linea con i principi religiosi e ha rafforzato i canali di distribuzione del BNPL guidati dalle banche negli Emirati Arabi Uniti.
Ambito e metodologia
Il rapporto offre un’analisi di fondo completa del mercato Acquista ora, paga dopo negli Emirati Arabi Uniti, inclusa l’analisi e le previsioni delle dimensioni del mercato, dei segmenti di mercato, delle tendenze del settore, dei principali attori e dei fattori di crescita. Il mercato degli Emirati Arabi Uniti Acquista ora, paga dopo è segmentato per canale (online e POS), per tipologia di utente finale (elettrodomestici da cucina, altra elettronica di consumo, moda e cura della persona, sanità, altri prodotti).
Per canale
| Online |
| Punto vendita (in negozio) |
Per settore di utilizzo finale
| Elettronica di consumo |
| Moda e abbigliamento |
| Sanità e benessere |
| Migliorie di casa |
| Viaggi e tempo libero |
| Media e intrattenimento |
| Altri settori di uso finale |
Per gruppo di età
| Generazione Z (18-28 anni) |
| Millennials (29-44 anni) |
| Generazione X (45-60 anni) |
| Baby Boomer (61-79 anni) |
| Generazione silenziosa (80 anni e oltre) |
Dal fornitore
| Fintechs |
| Banche |
| Altro |
| Per canale | Online |
| Punto vendita (in negozio) | |
| Per settore di utilizzo finale | Elettronica di consumo |
| Moda e abbigliamento | |
| Sanità e benessere | |
| Migliorie di casa | |
| Viaggi e tempo libero | |
| Media e intrattenimento | |
| Altri settori di uso finale | |
| Per gruppo di età | Generazione Z (18-28 anni) |
| Millennials (29-44 anni) | |
| Generazione X (45-60 anni) | |
| Baby Boomer (61-79 anni) | |
| Generazione silenziosa (80 anni e oltre) | |
| Dal fornitore | Fintechs |
| Banche | |
| Altro |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato dei servizi BNPL degli Emirati Arabi Uniti?
Il mercato dei servizi BNPL degli Emirati Arabi Uniti è valutato a 5.02 miliardi di dollari nel 2026 e si prevede che raggiungerà i 11.49 miliardi di dollari entro il 2031.
Quale segmento industriale utilizza maggiormente il BNPL negli Emirati Arabi Uniti?
L'elettronica di consumo è leader, con il 32.10% del valore delle transazioni del 2025, trainato dalle elevate dimensioni medie degli scontrini e dai rapidi cicli di sostituzione dei dispositivi.
Quanto velocemente cresce il BNPL nei punti vendita rispetto al BNPL online?
Si prevede che il BNPL in-store crescerà a un CAGR del 20.18% nel periodo 2026-2031, superando la crescita del canale online, già dominante.
Perché i prodotti BNPL conformi alla Sharia sono importanti negli Emirati Arabi Uniti?
Si rivolgono alla numerosa popolazione di espatriati e musulmani del Paese evitando l'addebito di interessi, favorendo così l'adozione e la fidelizzazione dei clienti.
Quale fascia d'età rappresenta il segmento di utenti BNPL in più rapida crescita?
Si prevede che gli utenti della Generazione Z aumenteranno l'utilizzo dei dispositivi a un tasso di crescita annuo composto (CAGR) del 21.05% entro il 2031, riflettendo le loro abitudini native digitali e la preferenza per piani di pagamento trasparenti.


