

Dimensioni e quota del mercato della protezione del manto erboso
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
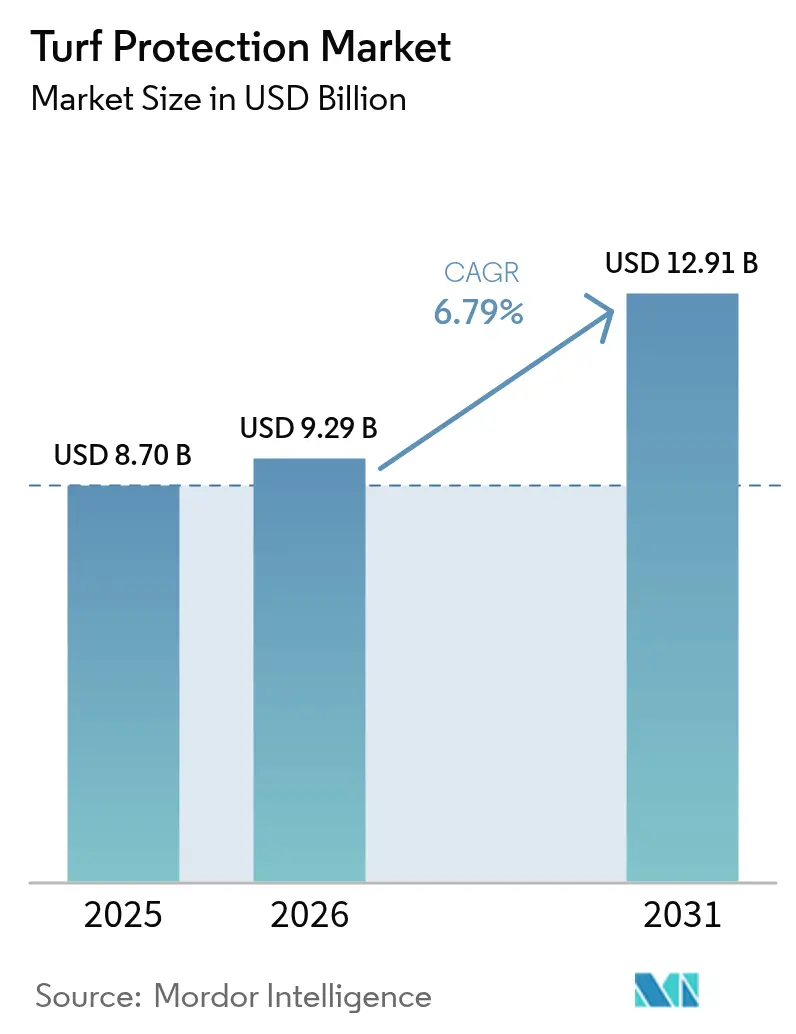
| Dimensione del mercato (2026) | 9.29 miliardo di dollari |
| Dimensione del mercato (2031) | 12.91 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.79% CAGR |
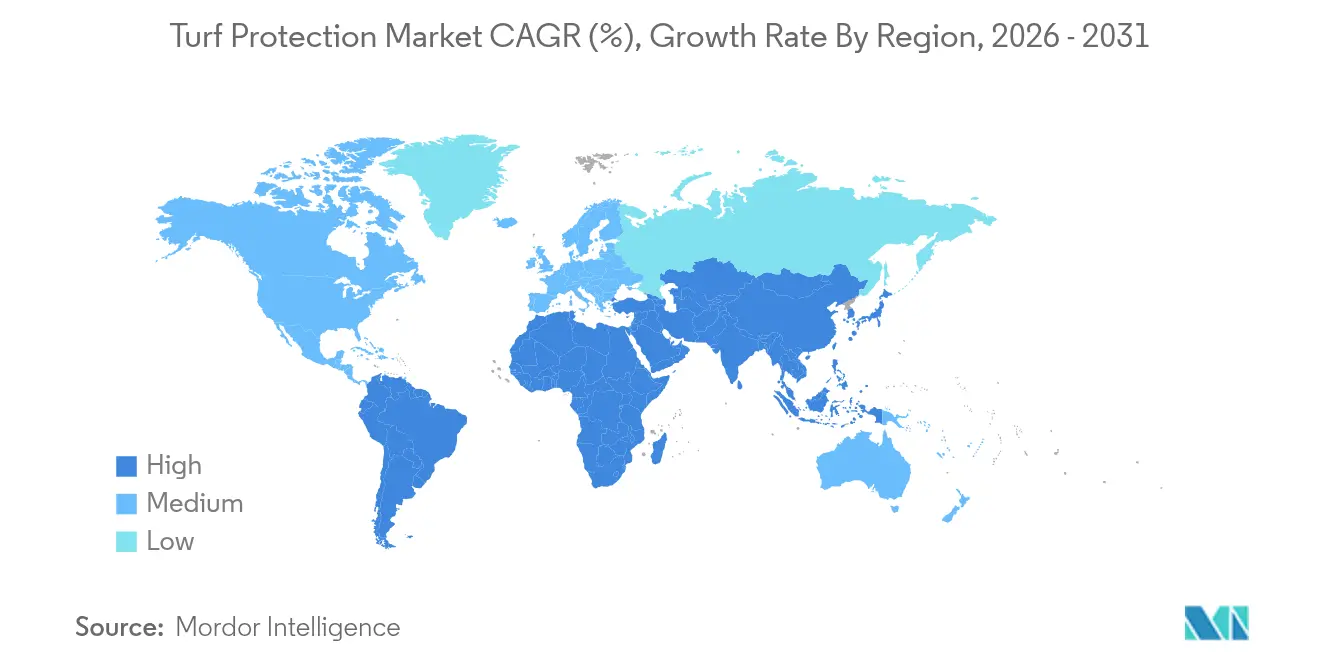
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
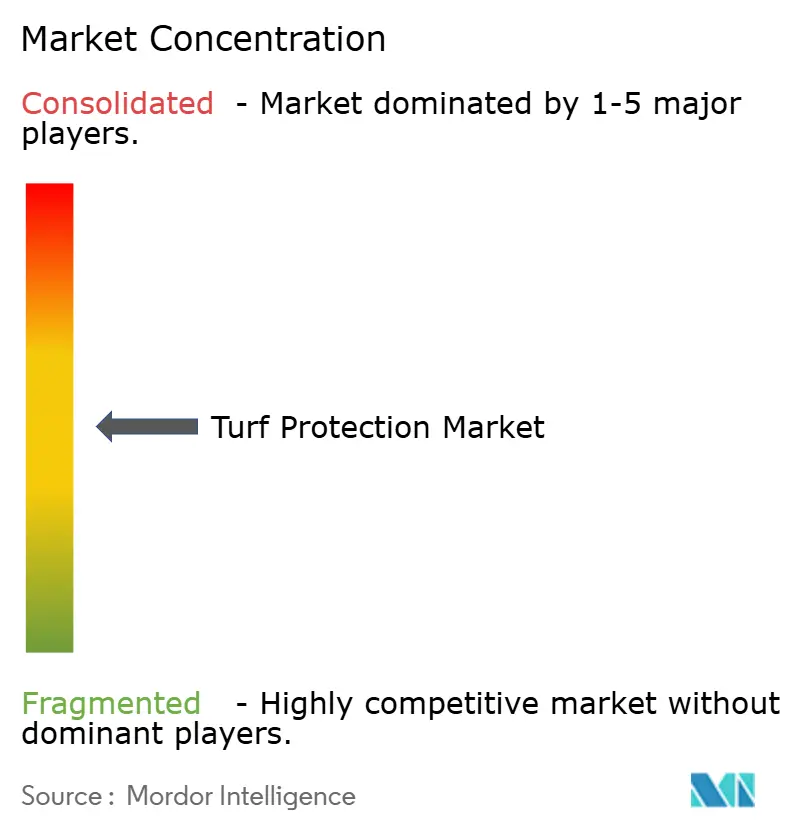
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della protezione del manto erboso di Mordor Intelligence
Il mercato della protezione del manto erboso aveva un valore di 8.7 miliardi di dollari nel 2025 e si prevede che crescerà da 9.29 miliardi di dollari nel 2026 a 12.91 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.79% durante il periodo di previsione (2026-2031). Questa espansione riflette l'accelerazione degli investimenti in campi da golf, impianti sportivi professionali e aree verdi residenziali di lusso che richiedono superfici di gioco e per il tempo libero resistenti e visivamente accattivanti. La crescente instabilità climatica, gli standard di sicurezza più rigorosi per i giocatori e il passaggio a programmi di gestione integrata dei parassiti stanno alimentando la domanda di fungicidi avanzati, biostimolanti e tecnologie di applicazione di precisione. I prodotti biologici stanno registrando una crescita a doppia cifra, poiché gli enti regolatori stanno esaminando attentamente le sostanze chimiche di sintesi e i proprietari cercano di ridurre il proprio impatto ambientale. I primi cinque fornitori detengono la quota maggiore del fatturato globale, con Syngenta al primo posto, seguita da Bayer CropScience. Tuttavia, la frammentazione consente ancora agli specialisti regionali di penetrare nicchie come i biostimolanti e i pacchetti di sensori di precisione. Il Nord America mantiene la sua leadership grazie a un'infrastruttura sportiva matura e all'elevata spesa delle famiglie per la cura del prato, mentre la regione Asia-Pacifico registra i progressi più rapidi poiché l'urbanizzazione e la costruzione di mega-impianti stimolano la domanda incrementale.
Punti chiave del rapporto
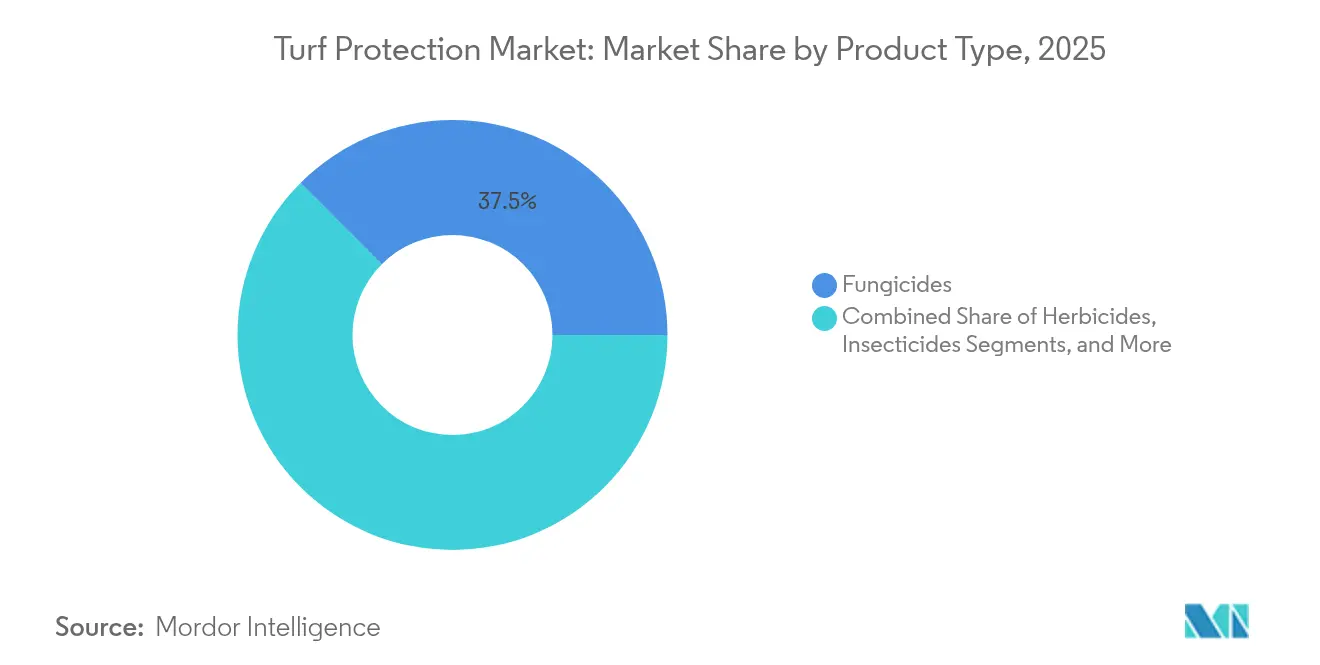
- Per tipologia di prodotto, i fungicidi hanno dominato il mercato della protezione del manto erboso con una quota del 37.50% nel 2025, mentre si prevede che i biostimolanti aumenteranno a un CAGR dell'10.81% entro il 2031.
- Per applicazione, nel 2025 il settore del giardinaggio ha rappresentato il 42.10% del mercato della protezione del manto erboso, mentre si prevede che i campi sportivi cresceranno a un CAGR del 9.36% entro il 2031.
- In base all'utente finale, nel 45.40 i clienti residenziali detenevano il 2025% della quota di mercato della protezione del manto erboso, mentre i proprietari di impianti sportivi dovrebbero registrare un CAGR del 8.92% tra il 2026 e il 2031.
- In base alla modalità d'azione, le formulazioni chimiche hanno catturato il 71.20% del fatturato nel 2025, ma le soluzioni biologiche stanno avanzando a un CAGR del 11.59%.
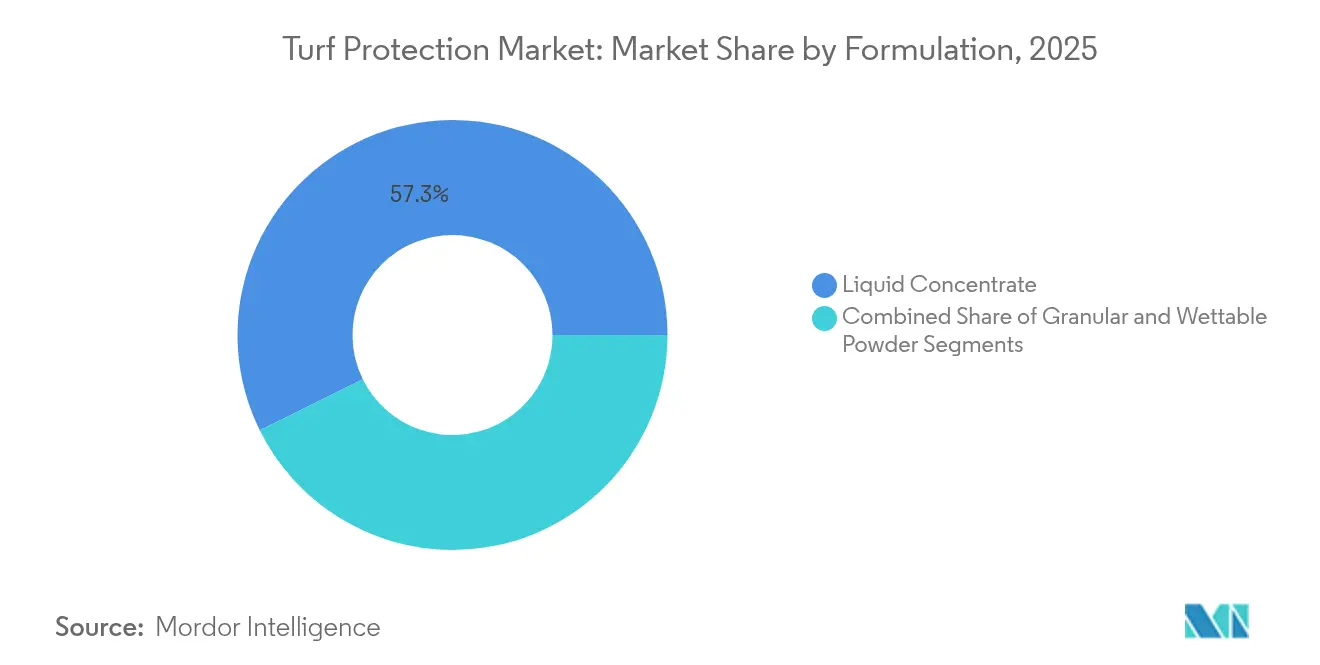
- In base alla formulazione, i concentrati liquidi hanno rappresentato il 57.30% delle vendite nel 2025 e registreranno un CAGR del 10.32% nell'orizzonte di previsione.
- Per regione, nel 34.70 il Nord America deteneva il 2025% del mercato della protezione del manto erboso, mentre l'area Asia-Pacifico accelererà con un CAGR dell'8.32% fino al 2031.
- Per azienda, nel 2025 i cinque maggiori operatori controllavano collettivamente la quota di maggioranza del mercato della protezione del manto erboso, con Syngenta tra i principali attori, seguita da Bayer CropScience.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della protezione del manto erboso
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente costruzione di campi da golf e impianti sportivi professionali | + 1.8% | Globale, il più alto in Asia-Pacifico e Medio Oriente | Medio termine (2-4 anni) |
| Aumento dell'incidenza delle malattie del manto erboso | + 1.5% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Crescente domanda residenziale di prati estetici | + 1.2% | Nord America e Europa | Medio termine (2-4 anni) |
| Passaggio a fungicidi biologici e biostimolanti | + 1.0% | Europa e Nord America | A lungo termine (≥ 4 anni) |
| Adozione della gestione di precisione del manto erboso basata su sensori | + 0.8% | Nord America, Europa e Asia-Pacifico sviluppato | A lungo termine (≥ 4 anni) |
| Soluzioni per mitigare lo stress termico indotto dai cambiamenti climatici | + 0.9% | Regioni globali più calde | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente costruzione di campi da golf e impianti sportivi professionali
Gli stanziamenti di capitale per nuove strutture sono aumentati vertiginosamente dopo la pandemia, in particolare in India, Cina e nei paesi del Golfo, creando una domanda costante e continua di sistemi di manto erboso ibrido che bilanciano durata e giocabilità naturale. Le leghe professionistiche hanno formalizzato parametri di qualità della superficie, spingendo i proprietari degli impianti a specificare fungicidi, fitoregolatori e prodotti per la mitigazione dello stress che superino test di sicurezza più rigorosi. Una volta costruito, ogni impianto richiede un controllo delle malattie per l'intera stagione, garantendo entrate ricorrenti per i fornitori. Gli sviluppatori si affidano anche a pacchetti integrati che includono semi, nutrienti e monitoraggio digitale, aprendo opportunità di cross-selling nel mercato della protezione del manto erboso.
Aumento dell'incidenza delle malattie del manto erboso
Inverni più miti e umidità prolungata stanno intensificando le epidemie di dollar spot e brown patch, spingendo i sovrintendenti ad adottare programmi di rotazione dinamica che rispondano alla pressione dei patogeni in tempo reale anziché a programmi di calendario. La ricerca mostra che le parcelle di festuca arundinacea che ricevono un elevato contenuto di azoto soffrono di una gravità della brown patch del 40% superiore rispetto ai tappeti erbosi moderatamente fertilizzati, sottolineando la necessità di strategie nutrizionali equilibrate. Kit diagnostici avanzati e modelli di intelligenza artificiale ora rilevano il dollar spot con una precisione del 97%, consentendo interventi più tempestivi e carichi fungicidi ottimizzati. Questa tendenza sta spingendo il settore della protezione del manto erboso verso analisi predittive e trattamenti specifici per ogni sito che preservino gli organismi benefici del suolo.
Crescente domanda residenziale di prati estetici
I proprietari di casa considerano sempre più la qualità del prato un bene prezioso che contribuisce alla valutazione della proprietà e allo stile di vita all'aria aperta. Prodotti come Primo Maxx riducono la frequenza di taglio fino al 50%, rinforzando al contempo la chioma del manto erboso, posizionando i regolatori di crescita come prodotti di punta del commercio al dettaglio. Le normative sulla siccità negli stati occidentali favoriscono miscele a bassa manutenzione ed efficienza idrica, integrate con biostimolanti. I rivenditori stanno ampliando i loro scaffali premium, consentendo ai consumatori fai-da-te di accedere a tecnologie precedentemente riservate esclusivamente ai rivenditori, ampliando ulteriormente il mercato della protezione del manto erboso.
Passaggio a fungicidi biologici e biostimolanti
Le politiche ambientali e la pressione dell'opinione pubblica contro i residui sintetici stanno promuovendo l'impiego di input biologici. Bexfond di Corteva forma bio-barriere microbiche che sopprimono i patogeni del suolo e stimolano il vigore delle radici, rappresentando un esempio di soluzione di nuova generazione. Anche le restrizioni dell'Unione Europea sulle microplastiche nei campi in erba artificiale stanno spingendo i proprietari di impianti sportivi verso superfici naturali arricchite con soluzioni biologiche. La maggiore stabilità nel tempo, la facilità di miscelazione e la comprovata resistenza alla siccità hanno favorito l'adozione di queste soluzioni nei campi da golf e nei complessi sportivi di alto livello.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida penetrazione delle soluzioni in erba artificiale | -1.2% | Regioni globali con scarsità d'acqua | Medio termine (2-4 anni) |
| Elevati costi di ricerca e sviluppo per nuove sostanze chimiche | -0.8% | Global | A lungo termine (≥ 4 anni) |
| Pressione normativa sui fungicidi convenzionali | -1.0% | Europa e Nord America | A breve termine (≤ 2 anni) |
| Preoccupazioni per l'inquinamento da micro e nanoplastiche derivante dagli input del manto erboso | -0.6% | Europa, Nord America, Australia | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida penetrazione delle soluzioni in erba artificiale
I campi sintetici eliminano la falciatura di routine e le spese per i pesticidi, allettando i consigli scolastici e i comuni alle prese con vincoli di manodopera e acqua. Negli Stati Uniti sono attualmente in funzione tra 1,200 e 1,500 installazioni all'anno [1] Fonte: Environmental Health News, “EU Microplastic Restrictions,” ehn.org . Ciononostante, i risultati relativi alla contaminazione da PFAS e le stime di 16,000 tonnellate di microplastiche rilasciate annualmente in Europa hanno innescato revisioni delle politiche che potrebbero bloccare le conversioni e dare nuova linfa alle alternative naturali. I fornitori di protezione del manto erboso stanno rispondendo con tecnologie ibride e campagne di comunicazione che evidenziano i benefici per la salute e la sostenibilità dei sistemi naturali.
Pressione normativa sui fungicidi convenzionali
La decisione provvisoria dell'Agenzia per la protezione ambientale degli Stati Uniti sul clorotalonil impone finestre di applicazione più ristrette e modifiche all'etichetta, spingendo i distributori a riformulare i portafogli [2] Fonte: GCSAA, “EPA Issues Chlorothalonil Decision,” gcsaa.org . Il regolamento europeo sull'uso sostenibile limita in modo analogo l'uso di alcune strobilurine. Queste mosse accelerano la transizione verso programmi integrati, ma potrebbero temporaneamente frenare le vendite dei prodotti legacy.
Analisi del segmento
Per tipo di prodotto: i prodotti biologici guidano l'innovazione
I fungicidi hanno generato la fetta più grande del fatturato del mercato della protezione del manto erboso, con una quota del 37.50% nel 2025, a dimostrazione della continua minaccia di dollar spot, brown patch e Pythium. Piani di rotazione sofisticati che combinano sostanze chimiche SDHI, QoI e DMI rimangono indispensabili per i campi che mirano a mantenere superfici di qualità da torneo. Tuttavia, i biostimolanti, con un CAGR dell'10.81%, evidenziano la svolta del mercato verso input sostenibili, supportati da una comprovata tolleranza allo stress e da miglioramenti nella salute delle radici. Gli erbicidi detengono una quota importante della domanda totale, poiché i gestori affrontano la lotta contro le infestanti annuali di poa pratensis e latifoglie, mentre i fitoregolatori trovano trazione riducendo i costi di carburante e manodopera dei tosaerba.
Il mercato dei regolatori della crescita delle piante per la protezione del manto erboso è destinato a espandersi di pari passo con l'aumento dei vincoli di manodopera e degli obiettivi di sostenibilità. Alternative a base di ferro e cocktail microbici integrano ora i fungicidi convenzionali, dimostrando un'equivalente riduzione dei costi con un minore rischio ambientale. Biologici e sintetici stanno dando vita a co-formulazioni che ne migliorano l'assorbimento e la persistenza, ampliando la scelta per i sovrintendenti.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: i campi sportivi accelerano la crescita
Il settore del paesaggio ha mantenuto il 42.10% della domanda complessiva nel 2025, sostenuto da una spesa costante per l'estetica dei marciapiedi, sia nel settore residenziale che commerciale. Le miscele di prodotti si concentrano sul controllo delle infestanti ad ampio spettro, sulla nutrizione a lento rilascio e sui coloranti che conferiscono un aspetto uniforme. Al contrario, i campi sportivi sono in testa alla classifica di crescita con un CAGR del 9.36%, poiché franchising e università danno priorità alla sicurezza degli atleti e alla consistenza della superficie. La spinta della NFL per test standardizzati sul campo sta già orientando le specifiche di acquisto verso programmi di fungicidi ad alte prestazioni e miscele ibride da risemina.
Il mercato della protezione del manto erboso dedicato ai campi da golf detiene una quota significativa, ma la crescita si stabilizza rispetto alle arene sportive, poiché molti campi maturi passano dall'espansione del capitale a una fase di ristrutturazione. Le aziende agricole che producono zolle erbose, pur essendo di nicchia, esercitano la loro influenza grazie al loro ruolo nella fornitura di zolle esenti da malattie che richiedono un controllo intensivo dei parassiti.
Da parte dell'utente finale: i proprietari delle strutture guidano l'adozione della precisione
Nel 2025, i proprietari di case hanno acquistato il 45.40% dei prodotti per la protezione del manto erboso, a dimostrazione del facile accesso a formulazioni di qualità professionale attraverso i grandi magazzini e l'e-commerce. Etichette chiare, spruzzatori a tubo flessibile e kit di abbonamento per la cura del prato semplificano l'adozione, alimentando lo slancio del segmento. I proprietari di impianti sportivi, in crescita a un CAGR del 8.92%, riflettono l'aumento dei campionati semi-professionistici e dei complessi ricreativi comunitari che richiedono superfici di qualità da stadio.
Un altro segmento che detiene una domanda significativa sono gli appaltatori di servizi di giardinaggio e giardinaggio commerciale, che stanno aumentando l'integrazione di consulenza agronomica, impianti di irrigazione e monitoraggio digitale nei contratti di servizio. Gli investimenti di private equity stanno favorendo il consolidamento tra gli appaltatori, facilitando l'approvvigionamento all'ingrosso e le partnership con i fornitori, influenzando le dinamiche del mercato della protezione del manto erboso.
Per formulazione: dominano i concentrati liquidi
I concentrati liquidi hanno rappresentato il 57.30% delle vendite nel 2025 e hanno registrato la crescita più rapida, con un CAGR del 10.32%, perché si dissolvono rapidamente, supportano le miscele in cisterna e sono adatti alle barre di precisione. I progressi nell'incapsulamento, come Enversa 3CS di Corteva, prolungano la vita residua e la sicurezza delle colture, rendendo i liquidi ancora più interessanti. I prodotti granulari svolgono ancora un ruolo fondamentale nei programmi di erbicidi pre-emergenti e nei prodotti fertilizzanti combinati, che sono preferiti per il loro lento rilascio e la facilità di applicazione tramite spandiconcime.
Stanno emergendo liquidi a volume ultra-basso, che richiedono meno vettori e supportano i trattamenti con droni. Questa innovazione è in linea con gli obiettivi di sostenibilità e di risparmio di manodopera, rafforzando la posizione di leadership dei concentrati liquidi nel mercato della protezione del manto erboso.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di azione: le soluzioni integrate guadagnano terreno
I prodotti chimici hanno rappresentato ancora il 71.20% del fatturato nel 2025, trainati da un'attività ad ampio spettro e da risultati prevedibili. Tuttavia, gli input biologici stanno crescendo a un CAGR del 11.59%, poiché le sperimentazioni universitarie dimostrano prestazioni contro Rhizoctonia e Fusarium paragonabili a quelle dei prodotti sintetici. I programmi integrati che combinano ceppi di Bacillus con fungicidi a dosaggio ridotto offrono vantaggi nella gestione della resistenza e un impatto ambientale positivo.
Si prevede che la quota di mercato dei prodotti biologici puri per la protezione del manto erboso aumenterà, poiché le revisioni in sospeso dei principi attivi più vecchi spingeranno gli acquirenti a optare per opzioni a basso rischio. I trattamenti ultravioletti e le applicazioni di shock termico si profilano all'orizzonte come complementi non chimici, a dimostrazione della continua diversificazione del mercato.
Analisi geografica
Mercato nordamericano della protezione del manto erboso
Il Nord America ha mantenuto il 34.70% del fatturato globale nel 2025, grazie a oltre 15,000 campi da golf e a uno dei più grandi portafogli di stadi professionistici al mondo. Gli Stati Uniti rappresentano circa il 90% della domanda regionale e beneficiano dell'adozione precoce di sonde per il suolo basate sull'IoT e di strumenti di programmazione delle irrorazioni tramite intelligenza artificiale. La finestra di coltivazione più breve del Canada concentra le epidemie di malattie nei picchi estivi più intensi, incoraggiando programmi di fungicidi di alta qualità. I corridoi turistici del Messico incanalano gli investimenti in cultivar di tappeti erbosi tolleranti alla salinità e in programmi di fertilizzazione che prosperano nei terreni costieri.
Mercato della protezione del manto erboso nella regione Asia-Pacifico
Si prevede che l'area Asia-Pacifico registrerà un CAGR dell'8.32%, il più veloce a livello mondiale. Gli istituti di ricerca cinesi stanno ampliando le raccolte di germoplasma per tappeti erbosi resistenti allo stress, ma i gestori dei campi importano ancora molte cultivar di alta qualità. Le infrastrutture urbane indiane per il golf e il cricket sostengono una robusta domanda di fungicidi e pacchetti di regolatori della crescita in grado di resistere alle oscillazioni monsoniche. Il maturo panorama golfistico giapponese si sta orientando verso l'irrigazione di precisione e gli apporti biologici per soddisfare gli obiettivi di sostenibilità del governo. I gestori dei campi da golf australiani devono far fronte a rigide quote idriche, che aumentano la dipendenza da agenti umettanti e miscele resistenti alla siccità per salvaguardare la qualità del gioco.
Mercato europeo della protezione del manto erboso
L'Europa rimane un'arena guidata dalla tecnologia e dalla regolamentazione. La spinta della Commissione Europea per un uso sostenibile dei pesticidi e per il divieto delle microplastiche incentiva programmi biologici e vettori biodegradabili. Germania e Regno Unito guidano l'adozione di reti di sensori connessi che ottimizzano la tempistica di applicazione dei fungicidi. Le squadre di terra francesi sono tra le prime ad adottare trattamenti biostimolanti per le sementi per conformarsi agli obiettivi nazionali di riduzione dei pesticidi, dimostrando come le politiche influenzino le scelte di approvvigionamento.
Panorama normativo
I fornitori di prodotti per la protezione del tappeto erboso operano nel rispetto di norme di registrazione per pesticidi e biopesticidi che impongono controlli sempre più stringenti su etichette, formulazioni e monitoraggio nei principali mercati. Nell'Unione europea, il Regolamento (UE) 2026/1123 della Commissione (26 maggio 2026) impone nuovi requisiti di etichettatura per i prodotti fitosanitari in linea con il Regolamento CLP (Regolamento (CE) n. 1272/2008), mentre il Regolamento (UE) 2026/1120 (26 maggio 2026) vieta dodici coformulanti nei prodotti fitosanitari, con obbligo di revoca dell'autorizzazione entro il 16 giugno 2028. Il controllo e la sorveglianza a livello UE proseguono attraverso il Regolamento di esecuzione (UE) 2026/748 della Commissione (31 marzo 2026), che definisce il programma di controllo pluriennale coordinato per il monitoraggio dei residui di pesticidi per il periodo 2027-2029 e innalza i requisiti di conformità e documentazione lungo tutta la catena di approvvigionamento.
Al di fuori dell'UE, le azioni a livello subnazionale e nazionale stanno rimodellando i portafogli di prodotti per il tappeto erboso e le scelte di gestione integrata dei parassiti. Il Birds and Bees Protection Act dello Stato di New York prevede l'eliminazione graduale dell'uso dei neonicotinoidi (tra cui imidacloprid, tiametoxam e acetamiprid) nelle applicazioni su tappeti erbosi e piante ornamentali all'aperto a partire dal 31 dicembre 2026, spingendo distributori e applicatori professionali verso strategie alternative di controllo degli insetti. In India, una bozza di ordinanza emessa il 14 luglio 2026 ai sensi dell'Insecticides Act del 1968 propone un divieto a livello nazionale del dicloruro di paraquat, rafforzando la tendenza generale a un maggiore controllo sulle sostanze chimiche tradizionali e accelerando l'interesse per principi attivi a basso rischio e programmi biologici laddove le procedure di registrazione e le dichiarazioni del prodotto ne supportino l'uso su tappeti erbosi e piante ornamentali.
Panorama competitivo
Il mercato della protezione del manto erboso è moderatamente frammentato: i primi cinque fornitori detengono una quota significativa. Syngenta Group è leader, sfruttando il franchising di fungicidi Heritage e la piattaforma di consulenza digitale GreenCast. Bayer AG segue, differenziandosi attraverso una combinazione di pipeline chimiche e biologiche. BASF si classifica al terzo posto, distinguendosi per strumenti di supporto decisionale basati sull'intelligenza artificiale e ingenti finanziamenti per ricerca e sviluppo.
Il consolidamento sta prendendo piede. L'acquisizione da parte di Envu, nel 2024, della divisione tappeto erboso di FMC ha ampliato la sua presenza nel segmento professionale di fungicidi e insetticidi. Anche i player più grandi stanno investendo risorse nei prodotti biologici; il lancio di Bexfond a base di Bacillus da parte di Corteva e l'acquisizione di Valagro da parte di Syngenta sono un esempio di questa svolta. Gli innovatori più piccoli competono sulla specializzazione, offrendo regolatori della crescita di nicchia o potenziatori della tolleranza allo stress che i player più grandi potrebbero in seguito acquisire.
La tecnologia è un campo di battaglia sempre più decisivo. La suite Xarvio di BASF abbina l'analisi meteorologica ai modelli di malattia per aumentare la precisione dell'irrorazione, mentre Syngenta Group sperimenta robot di esplorazione con visione artificiale. Le partnership con produttori di sensori e sviluppatori di software sono diffuse, poiché i fornitori si sforzano di integrare i loro portafogli prodotti con consulenza agronomica in tempo reale, rafforzando così la fidelizzazione dei clienti ed espandendo i flussi di entrate ricorrenti.
Leader del settore della protezione del manto erboso
Gruppo Syngenta
Bayer AG
BASF SE
UPL limitato
Corteva Agriscience
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Syngenta ha ottenuto la registrazione federale dall'EPA statunitense per l'insetticida/acaricida Atexzo per l'uso su campi da golf, vivai di tappeti erbosi e superfici sportive in erba sintetica. L'approvazione introduce una nuova opzione chimica per il controllo degli insetti sui tappeti erbosi e supporta i programmi di gestione della resistenza, laddove gli insetticidi tradizionali sono soggetti a normative più stringenti. Inoltre, rafforza la capacità di Syngenta di integrare i propri prodotti nei programmi di consulenza e rivolti ai responsabili della manutenzione dei campi sportivi.
- Gennaio 2025: l'Agenzia per la Protezione Ambientale degli Stati Uniti (EPA) ha finalizzato la sua decisione provvisoria sulla revisione della registrazione del clorotalonil, inasprendo i limiti di utilizzo e richiedendo etichette riviste. I responsabili della manutenzione dei tappeti erbosi hanno ricalibrato le rotazioni dei fungicidi e i tempi di applicazione per rimanere conformi alle normative, prestando maggiore attenzione ai programmi integrati e ai complementi biologici. Anche gli adeguamenti del portafoglio prodotti da parte dei distributori hanno orientato gli acquisti verso alternative che rispettassero i nuovi vincoli di etichetta.
- Luglio 2024: Envu ha completato l'acquisizione delle attività di FMC nel settore del tappeto erboso, ampliando il proprio portafoglio di fungicidi e insetticidi professionali per tappeti erbosi e rafforzando la propria presenza nei canali di distribuzione di campi da golf, campi sportivi e manutenzione del verde. L'operazione ha intensificato la concorrenza nel segmento professionale, ampliando la gamma di prodotti Envu per responsabili e appaltatori. Ha inoltre rafforzato il consolidamento come strategia per raggiungere economie di scala nella protezione di tappeti erbosi e piante ornamentali.
Ambito e metodologia
I prodotti chimici per la protezione del manto erboso proteggono il manto erboso da parassiti e malattie, migliorandone contemporaneamente la salute e l'aspetto. Questi prodotti includono fungicidi, insetticidi, erbicidi e nematocidi. Il mercato della protezione del manto erboso è suddiviso in applicazione (giardinaggio, golf, sport e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Sud America e Medio Oriente e Africa). Il rapporto offre dimensioni di mercato e previsioni in termini di valore (USD) per tutti i segmenti sopra indicati.
| fungicidi |
| diserbanti |
| insetticidi |
| Regolatori di crescita delle piante |
| Biostimolanti e biofertilizzanti |
| Cura dei giardini |
| Campi da golf |
| Campi sportivi |
| Fattorie di zolle |
| Clienti residenziali |
| Appaltatori paesaggistici commerciali |
| Proprietari di impianti sportivi |
| Comuni e Scuole |
| Chemical |
| Biologico |
| Soluzioni Integrate |
| Granulare |
| Concentrato liquido |
| Polvere bagnabile |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Egitto | |
| Resto d'Africa |
| Per tipo di prodotto | fungicidi | |
| diserbanti | ||
| insetticidi | ||
| Regolatori di crescita delle piante | ||
| Biostimolanti e biofertilizzanti | ||
| Per Applicazione | Cura dei giardini | |
| Campi da golf | ||
| Campi sportivi | ||
| Fattorie di zolle | ||
| Per utente finale | Clienti residenziali | |
| Appaltatori paesaggistici commerciali | ||
| Proprietari di impianti sportivi | ||
| Comuni e Scuole | ||
| Per modalità di azione | Chemical | |
| Biologico | ||
| Soluzioni Integrate | ||
| Per formulazione | Granulare | |
| Concentrato liquido | ||
| Polvere bagnabile | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato della protezione del manto erboso?
Il mercato della protezione del manto erboso è valutato a 9.29 miliardi di dollari nel 2026.
Quale regione è in testa alla spesa per la protezione del manto erboso?
Il Nord America detiene il 34.70% del fatturato globale grazie alla sua densa infrastruttura golfistica e sportiva professionistica.
Perché i prodotti biologici per tappeti erbosi crescono più velocemente di quelli chimici?
La pressione normativa sui fungicidi convenzionali e la domanda di soluzioni sostenibili stanno spingendo i prodotti biologici a un CAGR del 11.59%.
Quale segmento applicativo si sta espandendo più rapidamente?
I campi sportivi registrano la crescita più elevata, con un CAGR del 9.36%, in quanto le leghe impongono standard più rigorosi per la sicurezza dei giocatori e la qualità delle superfici.
Quanto è concentrato il panorama competitivo?
Le prime cinque aziende detengono poco più della metà delle vendite globali, il che indica una moderata concentrazione e spazio per innovatori di nicchia.
Quale tipo di formulazione è più popolare?
I concentrati liquidi sono al primo posto con una quota del 57.30%, favoriti per la facilità di miscelazione e la compatibilità con le apparecchiature di spruzzatura di precisione.


