

Dimensioni e quota del mercato della polvere di carburo di tungsteno
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
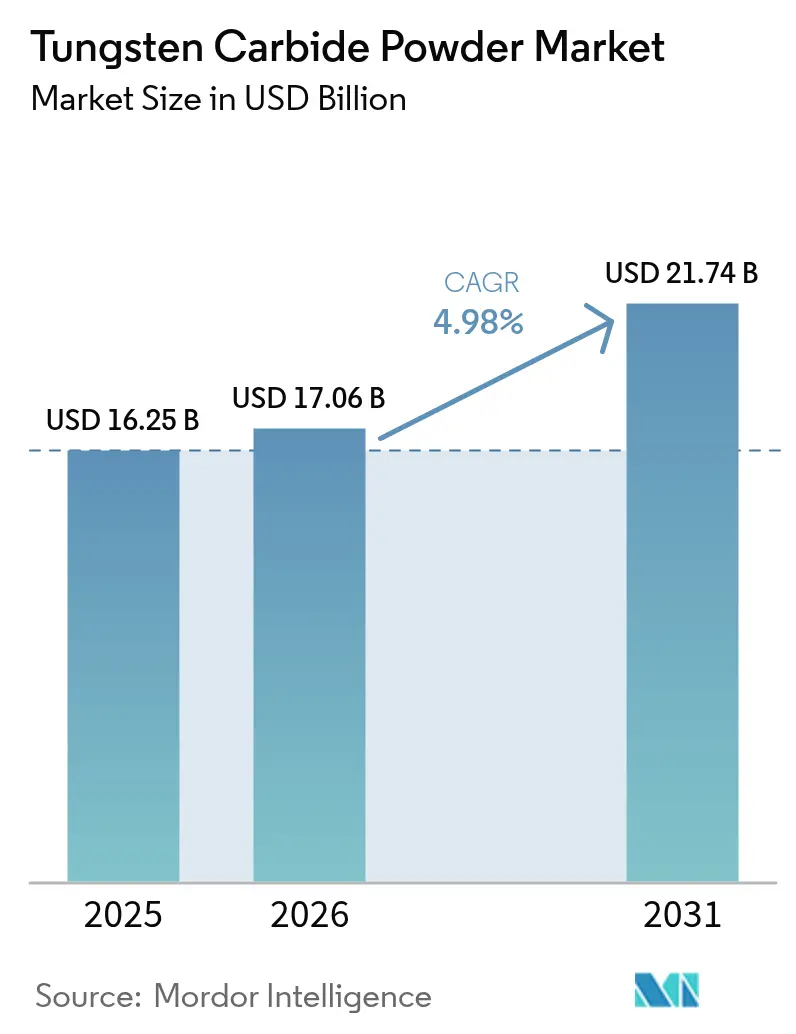
| Dimensione del mercato (2026) | 17.06 miliardo di dollari |
| Dimensione del mercato (2031) | 21.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.98% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
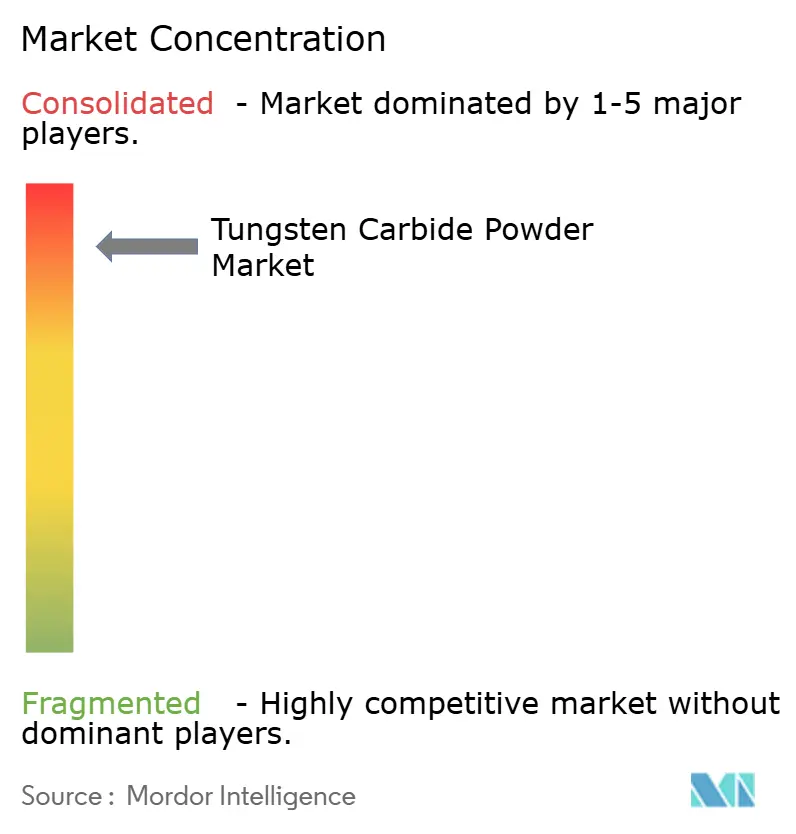
| Concentrazione del mercato | Alto |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato della polvere di carburo di tungsteno di Mordor Intelligence
Il mercato della polvere di carburo di tungsteno aveva un valore di 16.25 miliardi di dollari nel 2025 e si prevede che crescerà da 17.06 miliardi di dollari nel 2026 a 21.74 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.98% durante il periodo di previsione (2026-2031). La spesa costante in macchinari di precisione, attrezzature minerarie e strumenti medicali avanzati mantiene la domanda resiliente anche in presenza di fluttuazioni dei prezzi delle materie prime. La crescente elettrificazione dei trasporti, l'espansione degli impianti di energia rinnovabile e la maggiore adozione della produzione additiva continuano a spingere il mercato della polvere di carburo di tungsteno verso nuove applicazioni di maggior valore. I governi di Stati Uniti, Canada e Australia stanno finanziando progetti relativi ai minerali critici, che stabilizzano le aspettative di approvvigionamento a lungo termine e supportano l'aumento della capacità produttiva da parte dei produttori di polvere già affermati. Allo stesso tempo, i controlli sulle esportazioni cinesi e i prezzi del paratungstato di ammonio ai massimi da sei anni aumentano il rischio di approvvigionamento, spingendo gli utenti finali a diversificare i fornitori e a privilegiare i flussi di materiale riciclato.
Punti chiave del rapporto
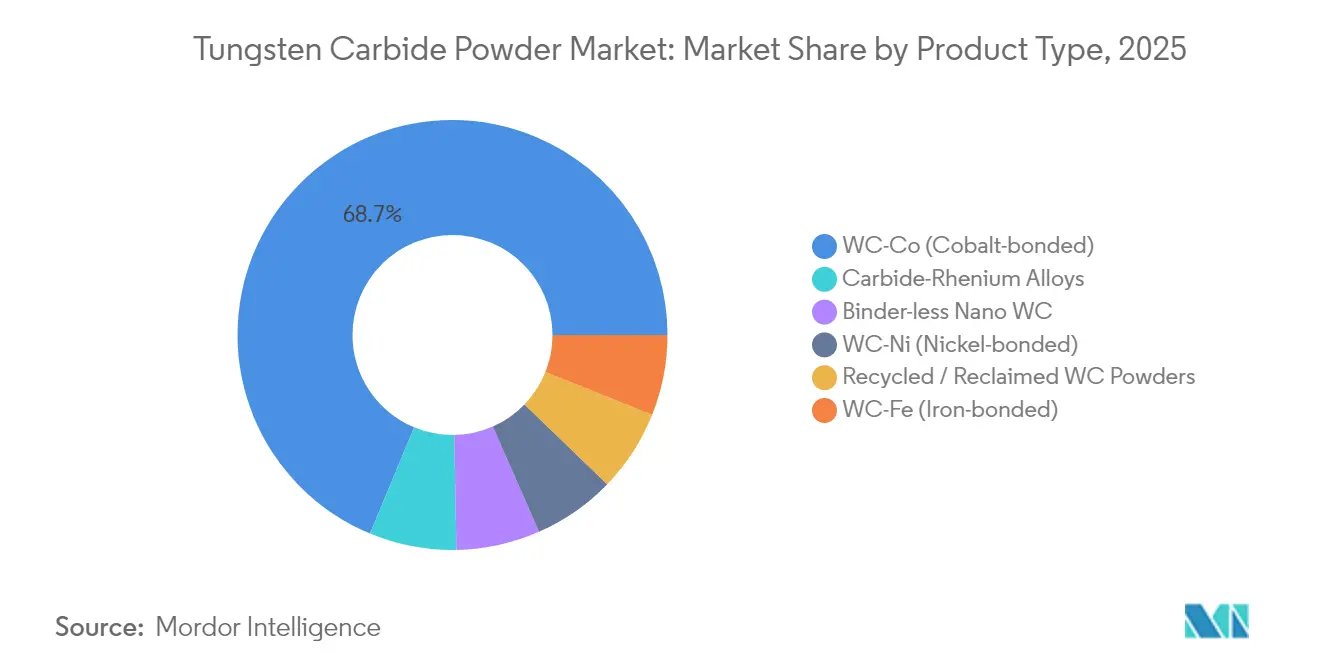
- In base al grado di prodotto, WC-Co (Cobalt Bonded) ha mantenuto una quota del 68.74% del mercato delle polveri di carburo di tungsteno nel 2025; le leghe di carburo-renio registrano il CAGR previsto più elevato, pari al 6.08% entro il 2031.
- Per applicazione, nel 35.74 gli utensili per lavorazione meccanica detenevano il 2025% della quota di mercato delle polveri di carburo di tungsteno; si prevede che altre applicazioni, guidate dalla produzione additiva e dai rivestimenti a spruzzo termico, cresceranno a un CAGR del 5.92% fino al 2031.
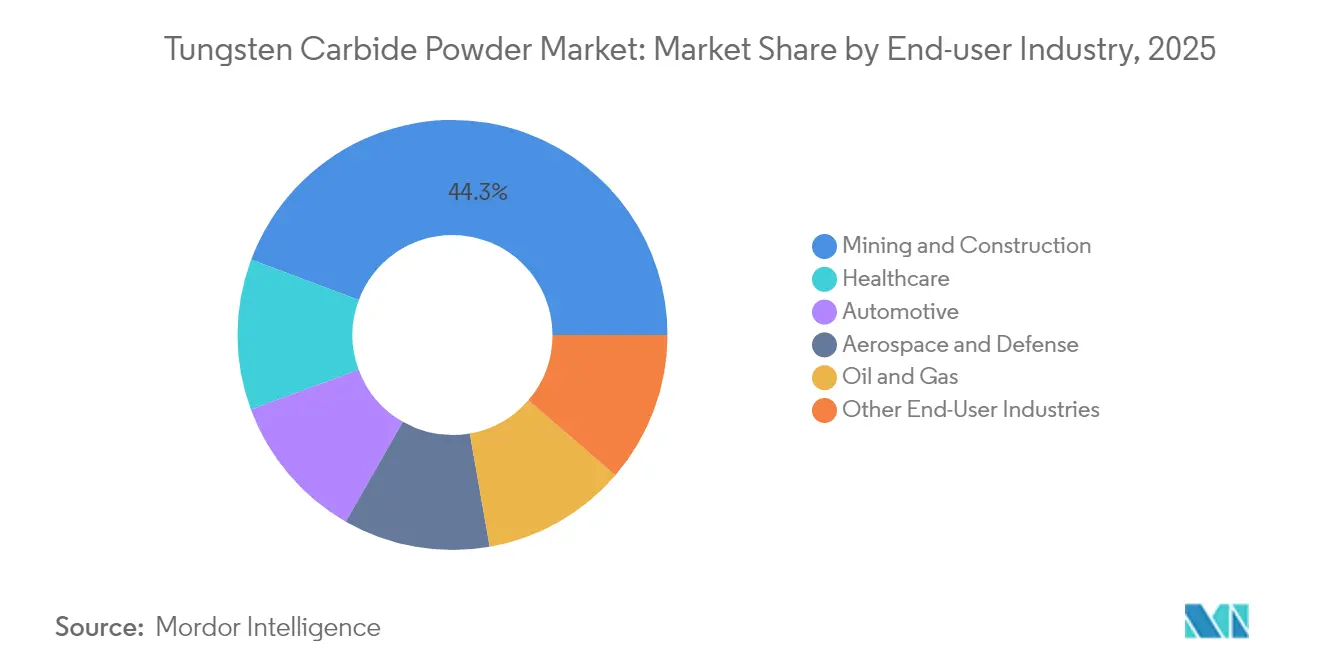
- In base al settore di utilizzo finale, nel 44.29 il settore minerario e quello delle costruzioni hanno rappresentato il 2025% del mercato della polvere di carburo di tungsteno, mentre il settore sanitario ha registrato il percorso di crescita più rapido, con un CAGR del 6.10% fino al 2031.
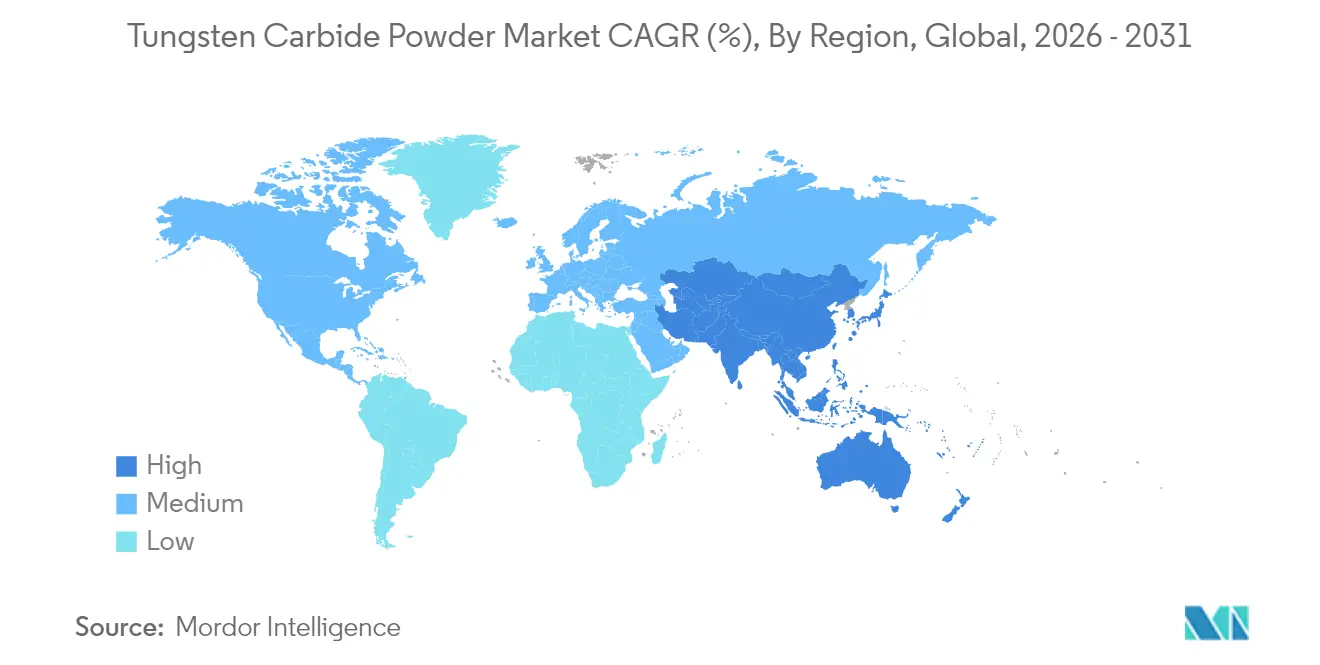
- In termini geografici, l'area Asia-Pacifico ha rappresentato il 53.82% dei ricavi del 2025 ed è destinata a guidare l'espansione con un CAGR del 6.36% durante il periodo di previsione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della polvere di carburo di tungsteno
Analisi dell'impatto del conducente
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di utensili di taglio e lavorazione di precisione | 1.5% | Globale, con una concentrazione in Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Rapida espansione della lavorazione di componenti per veicoli elettrici e energie rinnovabili | 0.8% | Nord America, Europa, Cina | A breve termine (≤ 2 anni) |
| Passaggio a polveri resistenti all'usura nelle attrezzature per sabbie bituminose e fracking | 0.7% | Nord America, Medio Oriente | A lungo termine (≥ 4 anni) |
| Integrazione di polveri di carburo di tungsteno nella produzione additiva ad alta velocità | 0.6% | Adozione globale e precoce nei mercati sviluppati | Medio termine (2-4 anni) |
| Programmi di stoccaggio di minerali essenziali e di difesa finanziati dal governo | 0.4% | Nord America, Europa, Australia | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di utensili di taglio e lavorazione di precisione
I produttori che devono far fronte a tolleranze sempre più strette si affidano agli inserti in carburo di tungsteno per preservare l'integrità del tagliente durante le operazioni ad alta velocità. Una maggiore durata dell'utensile limita i fermi macchina imprevisti e supporta una produzione continua, senza interruzioni. Negli ambienti CNC connessi tramite reti Industria 4.0, prestazioni costanti degli inserti sono essenziali per algoritmi di manutenzione predittiva che attivano i cambi utensile solo quando statisticamente giustificati. Recenti tecniche di ingegneria superficiale TiC hanno aumentato la durezza Vickers da 1,317 HV30 a 1,496 HV30, prolungando gli intervalli di usura nelle linee di produzione di massa. L'accrescimento della domanda nell'area Asia-Pacifico e negli Stati Uniti consolida la crescita dei volumi a breve termine per il mercato delle polveri di carburo di tungsteno.
Rapida espansione della lavorazione di componenti per veicoli elettrici e fonti di energia rinnovabile
Gli alloggiamenti delle batterie, gli alberi dei motori elettrici e gli involucri dei componenti elettronici di potenza richiedono lavorazioni con tolleranze minime che favoriscono gli utensili in carburo cementato. I riduttori delle turbine eoliche e le unità di azionamento dei sistemi di inseguimento solare aggiungono un flusso costante di componenti in acciaio temprato che gli utensili HSS convenzionali non possono lavorare in modo economicamente vantaggioso. L'Oak Ridge National Laboratory ha recentemente stampato strutture in tungsteno prive di crepe con un processo a fascio di elettroni, segnalando una strada verso componenti per reattori a fusione e per ambienti estremi che utilizzeranno materie prime in polvere ad alta purezza [1] Oak Ridge National Laboratory, “Electron-beam additive manufacturing of tungsten,” ornl.gov . Le catene di approvvigionamento locali di veicoli elettrici in Nord America ed Europa traducono questo successo tecnico in una domanda regionale per il mercato della polvere di carburo di tungsteno.
Passaggio a polveri resistenti all'usura nelle attrezzature per sabbie bituminose e fracking
I pozzi orizzontali e le condotte per fanghi di sabbie bituminose impongono carichi abrasivi che possono triplicare i costi di manutenzione in caso di rottura di materiali di qualità inferiore. I manicotti di perforazione rivestiti in carburo di tungsteno prolungano il tempo medio tra guasti e riducono il costo per foro per l'intera durata del pozzo. Linde Advanced Material Technologies cita l'elevata conduttività termica e l'inerzia chimica come doppi vantaggi che preservano l'integrità nelle zone di fondo pozzo ad alta temperatura. Nonostante la volatilità del prezzo del greggio, le conseguenti riduzioni dei costi operativi mantengono il mercato delle polveri di carburo di tungsteno saldamente posizionato nei piani CAPEX per i servizi upstream.
Programmi di stoccaggio di minerali critici e di difesa finanziati dal governo
Il Government Accountability Office degli Stati Uniti stima che siano necessari 18.5 miliardi di dollari per colmare le carenze di minerali critici per la difesa, con il tungsteno in cima alla lista [2] United States Government Accountability Office, “Defense critical mineral shortfalls,” gao.gov . Il REEShore Act vieta l'uso del tungsteno cinese nei programmi militari a partire dal 2026, spingendo a un finanziamento accelerato per i progetti nordamericani e le scorte strategiche. Il sostegno congiunto tra Stati Uniti e Canada allo sviluppo di Mactung è alla base di un corridoio di approvvigionamento emisferico per il mercato della polvere di carburo di tungsteno.
Analisi dell'impatto della restrizione
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi del minerale di tungsteno (APT) dovuta alla concentrazione dell'offerta | -0.9% | Globale, colpisce in particolare i mercati occidentali | A breve termine (≤ 2 anni) |
| Elevati costi di produzione e lavorazione | -0.6% | Globale, con un impatto maggiore nei mercati sensibili ai costi | Medio termine (2-4 anni) |
| Attrezzature per la metallurgia delle polveri ad alta intensità di capitale per nano-gradi | -0.4% | Mercati sviluppati con produzione avanzata | A lungo termine (≥ 4 anni) |
| Minaccia competitiva da ceramiche avanzate e cermet nelle parti soggette ad usura | -0.3% | Globale, concentrato in applicazioni ad alte prestazioni | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi del minerale di tungsteno (APT) a causa della concentrazione dell'offerta
Gli acquirenti occidentali si affannano per ottenere contratti a lungo termine, ma le miniere alternative necessitano di cicli di sviluppo pluriennali, limitando così il sollievo a breve termine. Le oscillazioni dei prezzi complicano la definizione del budget per i progetti di primarie aerospaziali e della difesa che si basano su contratti indicizzati, creando un freno al mercato della polvere di carburo di tungsteno.
Elevati costi di produzione e lavorazione
I forni per la produzione di polveri operano a 2,700 °C e richiedono rivestimenti refrattari, sistemi ad alto vuoto e operatori qualificati. Ogni lotto ad alto consumo energetico fa aumentare il costo al chilogrammo rispetto ai concorrenti nel settore dell'acciaio per utensili. I gradi di precisione destinati a componenti chirurgici o turbine richiedono la certificazione di diffrazione a raggi X e di microscopia elettronica a scansione, aggiungendo ulteriori costi generali. Il riciclo a circuito chiuso di Sumitomo Electric riduce il consumo di materie prime vergini, ma richiede ulteriori linee di selezione delle polveri in camera bianca, che aumentano i costi fissi nel breve termine. Questi fattori economici frenano il tasso di crescita del mercato delle polveri di carburo di tungsteno, soprattutto nelle aree geografiche sensibili al prezzo.
Analisi del segmento
Per grado di prodotto: la leadership legata al cobalto affronta la concorrenza delle leghe avanzate
I gradi WC-Co hanno rappresentato il 68.74% delle spedizioni del 2025 grazie a catene di fornitura consolidate, tenacità ad ampio spettro e una base installata di forni di sinterizzazione ottimizzati per leganti al cobalto. Ciononostante, la sicurezza dei leganti e la volatilità del prezzo del cobalto stimolano lo sviluppo di sistemi leganti a base di nichel, ferro e ibridi. Le leghe di carburo-renio mostrano un'interessante curva di CAGR del 6.08%, poiché i bruciatori aerospaziali e i componenti dei veicoli ipersonici richiedono soglie di durezza a caldo elevate. Le polveri nano-WC senza legante spingono la durezza oltre i 2,200 HV30 e soddisfano i produttori di microutensili che puntano a diametri delle punte inferiori a 50 µm.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: utensili per lavorazioni meccaniche, produzione di precisione
Gli utensili per lavorazioni meccaniche hanno generato la fetta maggiore del fatturato del 2025, con una quota del 35.74% del mercato delle polveri di carburo di tungsteno. Il segmento beneficia della continua crescita dei centri di lavoro CNC e delle celle di produzione automatizzate, che dipendono da modelli di usura degli inserti prevedibili per rispettare gli obiettivi di controllo statistico del processo. I crescenti investimenti in componenti di trasmissione per veicoli elettrici e impianti medicali miniaturizzati rafforzano il flusso di volume, mentre i rivestimenti a spruzzo termico e i componenti additivi hanno registrato il CAGR più rapido, pari al 5.92%, a dimostrazione della libertà di progettazione consentita dalle geometrie complesse. Le applicazioni per munizioni mantengono una domanda di nicchia, ma stabile, di proiettili ad alta densità, in cui il trasferimento di energia cinetica è essenziale.
Per settore di utilizzo finale: il dominio minerario incontra l'innovazione sanitaria
Il settore minerario e delle costruzioni ha assorbito il 44.29% delle spedizioni globali nel 2025, a causa dei continui carichi di abrasione e impatto dei macchinari per la rimozione delle rocce, la frantumazione e il movimento terra. I progetti di investimento in giacimenti di rame, litio e minerali critici continuano a rifornire le aziende minerarie di punte da trapano e piastre antiusura, nonostante l'oscillazione dei prezzi dei metalli. Il settore sanitario, al contrario, registra il CAGR più rapido, pari al 6.10%, fino al 2031, grazie a lame chirurgiche monouso, frese odontoiatriche di precisione e studi esplorativi su impianti in tungsteno con biocompatibilità superiore. La lavorazione meccanica nel settore automobilistico passa dai motori a combustione interna ai componenti dei motori elettrici, mantenendo stabile la domanda di inserti e aumentando al contempo le specifiche per la finitura superficiale e la qualità dei bordi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
L'area Asia-Pacifico ha detenuto il 53.82% del fatturato globale nel 2025 e continua a superare il settore con un CAGR del 6.36% fino al 2031. Le qualità delle teste minerarie cinesi diminuiscono, ma i guadagni in termini di efficienza dei processi e gli incentivi statali prolungano la sua posizione di leadership, anche se le restrizioni all'esportazione rimodellano il mix di destinazione delle polveri a valle.
Il Nord America beneficia della legislazione sui minerali strategici e delle norme sull'approvvigionamento per la difesa che classificano il tungsteno al pari delle terre rare e del niobio. Il finanziamento di 15.8 milioni di dollari del Dipartimento della Difesa statunitense a Fireweed Metals accelera gli studi di fattibilità presso Mactung e consolida le aspettative di approvvigionamento per le linee di compattazione delle polveri nazionali.
L'Europa, sebbene con volumi limitati, conserva una base clienti ricca di tecnologia nei settori automobilistico, medicale e dell'ingegneria di precisione. Il mercato delle polveri di carburo di tungsteno in Europa rimane sensibile ai picchi dei costi energetici, tuttavia gli obblighi di zero emissioni nette imposti dall'Unione aumentano l'attrattiva degli utensili in carburo a lunga durata, che riducono l'intensità di utilizzo delle risorse su più cicli di produzione.
Analisi della catena del valore
La catena del valore della polvere di carburo di tungsteno inizia con l'estrazione a monte di concentrati di wolframite e scheelite, seguita dalla conversione chimica intermedia in paratungstato di ammonio (APT) e ossidi di tungsteno. La carburazione e la lavorazione delle polveri producono quindi carburo di tungsteno pronto per la sinterizzazione, comprese le qualità arricchite con leganti e quelle riciclate. La Cina domina la produzione mineraria primaria (circa l'80% dell'offerta globale, secondo le statistiche comunemente citate da industria e governo), il che concentra il rischio di approvvigionamento attorno a un insieme limitato di impianti di estrazione e conversione di APT e aumenta l'esposizione ai controlli sulle licenze di esportazione dei composti di tungsteno. La raffinazione intermedia (dal concentrato ad APT e ossido) rappresenta un collo di bottiglia ricorrente, in quanto richiede ingenti capitali e rigorosi controlli di conformità, nonché un controllo rigoroso delle impurità e una gestione efficiente degli effluenti. Ciò allunga anche i cicli di qualificazione per gli utilizzatori di polveri nei settori aerospaziale, medicale e della difesa.
A valle della filiera, i produttori di polveri e i gruppi metallurgici integrati verticalmente trasformano la polvere di carburo di tungsteno in materie prime di carburo cementato e riforniscono i produttori di utensili per la lavorazione meccanica, i produttori di componenti soggetti ad usura, i produttori di utensili per l'estrazione mineraria e la perforazione, i formulisti di spruzzatura termica e i fornitori di miscele per la produzione di additivi. I grandi operatori integrati, come Plansee Group, Sandvik, Kennametal e CERATIZIT, si affidano a un mix di approvvigionamento a lungo termine dalle miniere, produzione interna di polveri e cicli di riciclo di rottami metallurgici per ridurre l'esposizione alla volatilità dei prezzi di acquisto e agli shock logistici. La distribuzione viene in genere gestita tramite vendite dirette ai produttori di utensili OEM e ai produttori di componenti soggetti ad usura per i gradi qualificati, supportate da distributori regionali di metalli per le polveri standard. I punti critici più acuti rimangono la capacità di raffinazione intermedia e la disponibilità di flussi riciclati certificati che soddisfino le specifiche chimiche e granulometriche.
Panorama competitivo
L'approvvigionamento globale è consolidato tra gruppi verticalmente integrati che possiedono miniere di materie prime, forni per la produzione di polveri e linee di produzione di inserti. I rivestimenti per deposizione chimica da vapore, le strutture a gradiente stampate al laser e altre innovazioni di processo creano barriere all'ingresso radicate nella proprietà intellettuale. L'acquisizione di Buffalo Tungsten da parte di Sandvik nel 2023 migliora la sicurezza delle materie prime per i suoi stabilimenti di inserti in Nord America, riducendo il rischio logistico e accorciando i tempi di consegna per i clienti.
Leader del settore della polvere di carburo di tungsteno
Tungsteno e polveri globali
CERATIZIT SA
Umicore
Kennametal
Hyperion Materiali e tecnologie
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Global Tungsten & Powders ha modificato il suo accordo di fornitura a lungo termine con Almonty Industries per il concentrato di tungsteno proveniente dalla miniera di Sangdong in Corea del Sud, estendendone la durata e aumentando i volumi contrattualizzati. L'aggiornamento migliora la visibilità delle materie prime per la produzione di polvere in Nord America e supporta gli sforzi di qualificazione dei clienti volti a ridurre l'esposizione alla dipendenza dalle materie prime e dai rischi di licenza incentrati sulla Cina.
- Maggio 2026: Plansee US Holding Corp. e Manhattan Five Partners LLC hanno costituito una joint venture per creare una riserva strategica di ossido di tungsteno negli Stati Uniti, contestualmente all'annuncio di un ampliamento della capacità produttiva dello stabilimento Global Tungsten & Powders (GTP) di Towanda, in Pennsylvania, fino a circa 12,000 tonnellate all'anno. Questo ulteriore strato di protezione tra la volatilità del tungsteno a monte e gli utilizzatori a valle della polvere di carburo migliora la sicurezza dell'approvvigionamento per le applicazioni critiche.
- Dicembre 2024: Wall Colmonoy ha lanciato WallCarb, le polveri di carburo di tungsteno HVOF progettate per depositare rivestimenti densi con elevata resistenza all'usura e alla corrosione. L'aggiornamento del prodotto risponde alla crescente domanda di prodotti di valore da parte di clienti del settore della spruzzatura termica e dell'ingegneria delle superfici, che cercano una maggiore durata dei componenti in condizioni di servizio abrasive e corrosive.
Ambito e metodologia
Il rapporto sul mercato delle polveri di carburo di tungsteno include:
| WC-Co (legato al cobalto) |
| WC-Ni (legato al nichel) |
| WC-Fe (legato al ferro) |
| Leghe di carburo-renio |
| Nano WC senza legante |
| Polveri WC riciclate/recuperate |
| Strumenti di lavorazione |
| Cartucce |
| Parti soggette ad usura e a stampo |
| Strumenti per l'estrazione mineraria e la perforazione |
| Altre applicazioni (produzione additiva, rivestimenti a spruzzo termico, ecc.) |
| Automotive |
| Aerospazio e Difesa |
| Miniere e costruzioni |
| Olio e Gas |
| Settore Sanitario |
| Altri settori di utilizzo finale (elettronica e semiconduttori, produzione industriale, ecc.) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per categoria di prodotto | WC-Co (legato al cobalto) | |
| WC-Ni (legato al nichel) | ||
| WC-Fe (legato al ferro) | ||
| Leghe di carburo-renio | ||
| Nano WC senza legante | ||
| Polveri WC riciclate/recuperate | ||
| Per Applicazione | Strumenti di lavorazione | |
| Cartucce | ||
| Parti soggette ad usura e a stampo | ||
| Strumenti per l'estrazione mineraria e la perforazione | ||
| Altre applicazioni (produzione additiva, rivestimenti a spruzzo termico, ecc.) | ||
| Per settore degli utenti finali | Automotive | |
| Aerospazio e Difesa | ||
| Miniere e costruzioni | ||
| Olio e Gas | ||
| Settore Sanitario | ||
| Altri settori di utilizzo finale (elettronica e semiconduttori, produzione industriale, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato della polvere di carburo di tungsteno?
Il mercato della polvere di carburo di tungsteno è valutato a 17.06 miliardi di dollari nel 2026 e si prevede che raggiungerà i 21.74 miliardi di dollari entro il 2031.
Quale segmento applicativo è leader nel mercato delle polveri di carburo di tungsteno?
Gli utensili per la lavorazione meccanica sono in testa, rappresentando il 35.74% del fatturato del 2025, trainati dai requisiti di precisione nella produzione automatizzata.
Perché la regione Asia-Pacifico è il mercato regionale più grande?
La regione Asia-Pacifico ospita la maggior parte delle miniere di tungsteno a livello mondiale e ospita ampie catene di fornitura nei settori automobilistico, elettronico ed edile, con una quota di mercato del 53.82% nel 2025.
In che modo i governi influenzano la sicurezza dell'approvvigionamento di tungsteno?
Leggi come l'US REEShore Act e i programmi di stoccaggio per la difesa finanziano nuove miniere e limitano la dipendenza dal tungsteno cinese, favorendo reti di approvvigionamento diversificate.
Quale tipologia di prodotto sta crescendo più velocemente?
Le leghe di carburo-renio mostrano il CAGR previsto più elevato, pari al 6.08% fino al 2031, poiché i settori aerospaziale ed energetico cercano di resistere a temperature più elevate.


