

Dimensioni e quota del mercato del carburo di tungsteno
Panoramica di mercato
| Periodo di studio | 2021 - 2032 |
|---|---|
| Dimensione del mercato (2027) | 17.96 miliardo di dollari |
| Dimensione del mercato (2032) | 22.39 miliardo di dollari |
| Tasso di crescita (2027 - 2032) | 4.51% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia-Pacifico |
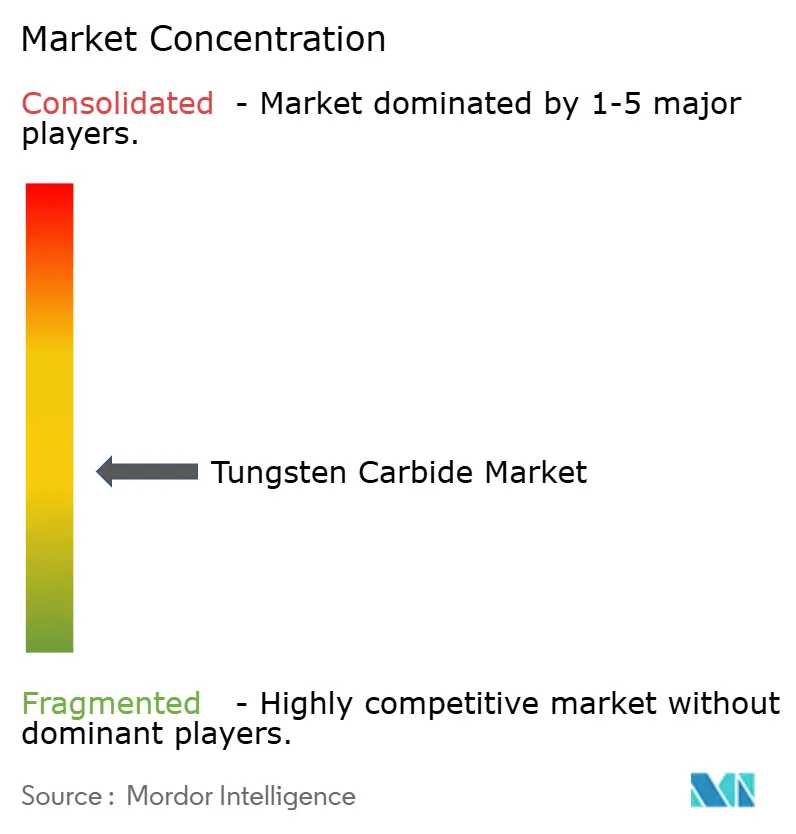
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del carburo di tungsteno di Mordor Intelligence
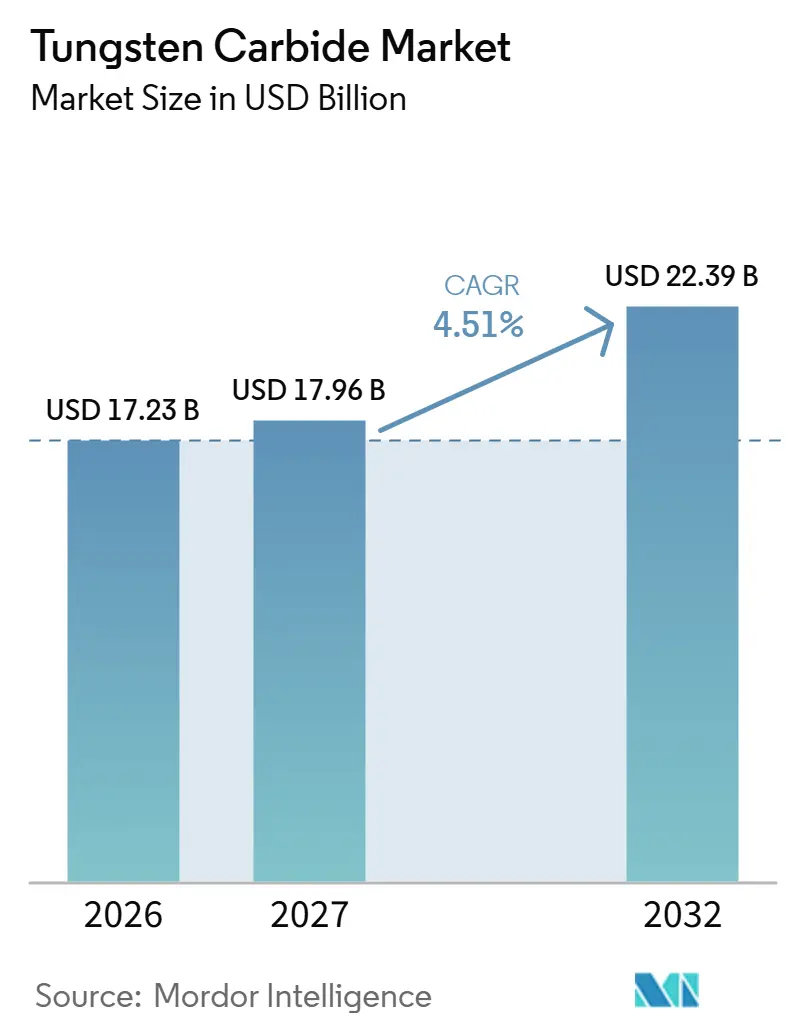
Il mercato del carburo di tungsteno aveva un valore di 17.23 miliardi di dollari nel 2026 e si prevede che crescerà da 17.96 miliardi di dollari nel 2027 a 22.39 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 4.51% durante il periodo di previsione (2027-2032).
L'espansione della produzione in Cina e in India collega l'offerta di carburo con l'aumento delle attività di lavorazione dei metalli, mentre la lavorazione meccanica nel settore automobilistico e la realizzazione di gallerie mantengono esigenze di utensili specifiche. Gli utensili in carburo personalizzati offrono ai fornitori la possibilità di soddisfare requisiti applicativi specifici, andando oltre la semplice produzione di materiale di base. Il riciclo consente di riutilizzare gli inserti usati nella produzione, ma gli acquisti sensibili al prezzo e le procedure di controllo dell'esposizione complicano la trasformazione delle opportunità in vendite. I fornitori che combinano l'approvvigionamento di carburo recuperato, la progettazione di componenti personalizzati e la capacità di controllo dell'esposizione sono in una posizione migliore per convertire l'espansione della lavorazione dei metalli in Cina e in India in vendite di utensili.
Punti chiave del rapporto
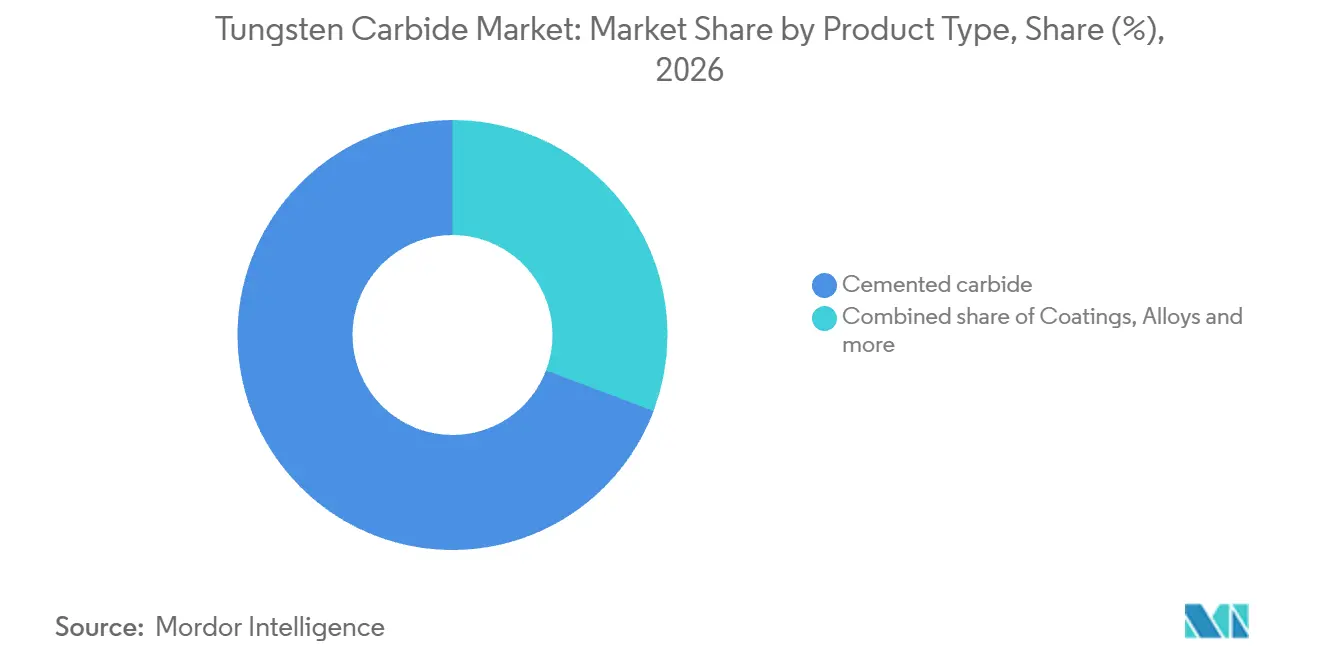
- Per tipologia di prodotto, il carburo cementato deteneva una quota di mercato del 69.25% nel carburo di tungsteno nel 2026, mentre si prevede che il segmento dei rivestimenti crescerà più rapidamente con un CAGR del 5.45% nel periodo 2027-2032.
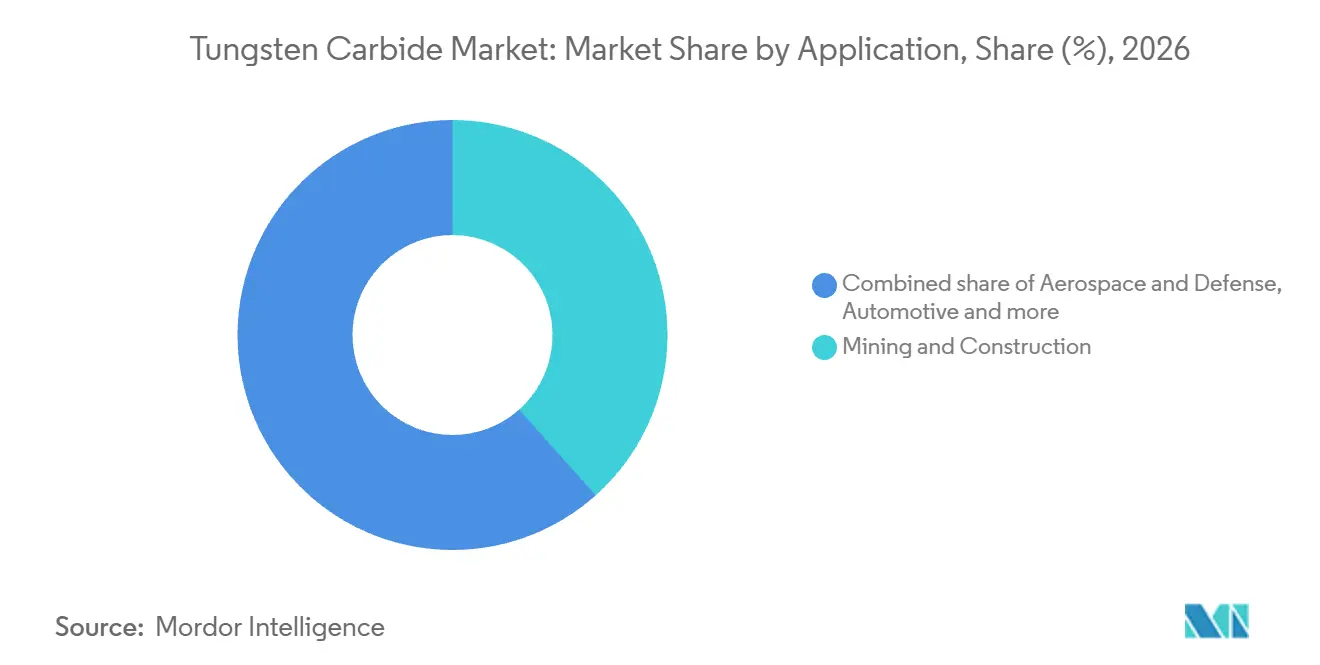
- Nel 2026, i settori delle applicazioni minerarie e delle costruzioni rappresentavano il 38.4% del mercato del carburo di tungsteno, mentre si prevede che il settore aerospaziale e della difesa crescerà più rapidamente, con un CAGR del 5.35% nel periodo 2027-2032.
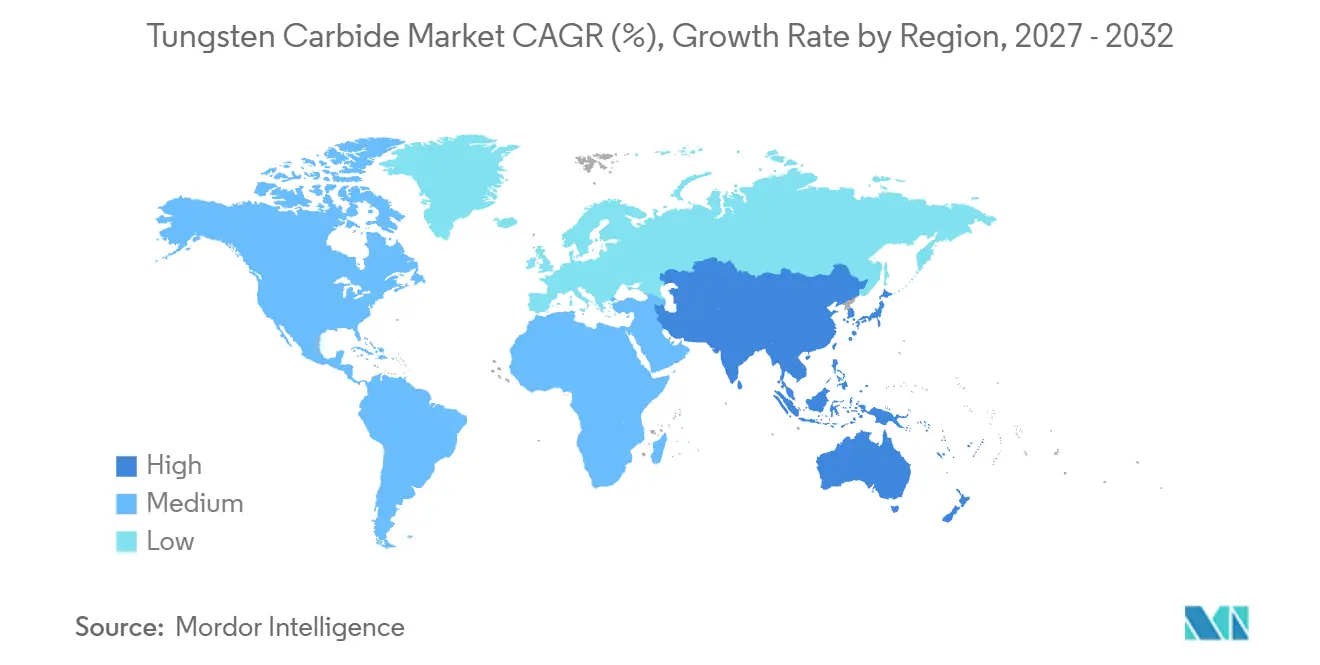
- A livello geografico, la regione Asia-Pacifico ha registrato la quota maggiore di fatturato nel 2026, con il 51.69%, e si prevede che sarà la regione a più rapida crescita, con un tasso di crescita annuo composto (CAGR) del 5.15% nel periodo 2027-2032.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del carburo di tungsteno
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di utensili da taglio resistenti all'usura nel settore automobilistico e minerario | + 2.3% | Asia-Pacifico, Nord America, Europa | Medio termine (2-4 anni) |
| Rapida industrializzazione nei centri di produzione dell'area APAC | + 1.8% | Centri di produzione in tutta la Cina | Medio termine (2-4 anni) |
| Accelerare gli investimenti in infrastrutture e costruzioni in tutto il mondo | + 1.4% | India, Nord America, Europa | A lungo termine (≥ 4 anni) |
| Programmi di riciclaggio per il recupero del tungsteno dagli inserti usati | + 1% | Asia-Pacifico, Europa, Nord America, Sud America, Africa | A breve termine (≤ 2 anni) |
| Adozione di componenti in carburo cementato stampati in 3D | + 0.3% | Asia-Pacifico, Nord America, Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di utensili da taglio resistenti all'usura nel settore automobilistico e minerario
La produzione automobilistica e l'attività mineraria supportano la domanda di carburo di tungsteno attraverso diverse fasi del lavoro industriale. La produzione globale di autoveicoli è aumentata da 92.7 milioni di unità nel 2024 a 96.4 milioni nel 2025.[1] Epiroc ha riportato una crescita degli ordini di utensili per la perforazione di roccia solida nel 2025, supportata dalla domanda mineraria, in particolare di oro e rame. La sua più ampia attività di utensili e accessori ha registrato una crescita organica degli ordini del 4% nel secondo trimestre del 2026 rispetto al secondo trimestre del 2025, trainata principalmente dall'attività dei clienti minerari. Gli ordini di Epiroc mostrano che la domanda mineraria ha raggiunto i portafogli ordini dei fornitori di utensili in entrambi i periodi, mentre l'aumento della produzione di veicoli aggiunge un requisito di utensili separato, guidato dal volume, rispetto alla lavorazione automobilistica.
Rapida industrializzazione nei centri di produzione dell'area APAC
La crescita del settore manifatturiero può espandere le applicazioni del carburo attraverso la produzione di attrezzature industriali e di prodotti finiti. Il valore aggiunto del settore manifatturiero tra le imprese industriali cinesi di dimensioni superiori a quelle designate è cresciuto del 6.4% nel 2025 su base comparabile. [2] https://www.stats.gov.cn/english/PressRelease/202602/t20260228_1962661.html All'interno di tale popolazione, il valore aggiunto nella produzione di macchinari per uso generale è aumentato dell'8% nello stesso anno sulla stessa base. Sandvik ha descritto separatamente la produzione industriale in Asia come positiva durante il 2025. Il risultato relativo ai macchinari rende i costruttori di attrezzature un cliente distinto all'interno della più ampia espansione industriale. I macchinari per uso generale in Cina si sono espansi più rapidamente del settore manifatturiero nel suo complesso nel 2025, all'8% contro il 6.4% sulla stessa base comparabile, offrendo ai fornitori di carburo che servono i costruttori di macchine un'esposizione a un'espansione industriale più rapida della media.
Accelerare gli investimenti in infrastrutture e costruzioni in tutto il mondo
La domanda di infrastrutture presenta sia un orizzonte di investimento a lungo termine sia una componente immediata di esecuzione dei progetti. PwC prevede che la spesa globale annua per le infrastrutture aumenterà da 4.4 miliardi di dollari nel 2024 a 6.9 miliardi di dollari nel 2050. A livello di progetto, il tunnel stradale urbano Orange Gate-Marine Drive di MMRDA a Mumbai aveva raggiunto il 14% di avanzamento fisico entro luglio 2026. Nel settore delle attrezzature per lo scavo di gallerie, CY Carbide fornisce inserti in carburo di tungsteno-cobalto utilizzati come componenti per la frantumazione della roccia su frese a disco o raschiatori. Tali inserti resistono all'abrasione e all'impatto di roccia e ghiaia durante lo scavo. Gli inserti per la frantumazione della roccia sulla superficie di taglio sono il punto in cui il lavoro di scavo richiede utensili in carburo, offrendo ai fornitori un canale di vendita più ristretto rispetto ai budget infrastrutturali generali.
Programmi di riciclaggio per il recupero del tungsteno dagli inserti usati
Il riciclo rende gli inserti usati degli utensili da roccia una potenziale fonte di materiale per la successiva produzione di carburo. Dal 2023, Sandvik ha incluso il suo programma globale di riciclo del carburo negli acquisti di utensili da roccia. Nel settembre 2026, l'azienda ha annunciato l'avvio di unità di estrazione operative in tutti i continenti e nei principali centri minerari per separare gli inserti usati dai corpi delle punte da trapano. Poiché il programma è abbinato agli acquisti di utensili da roccia, il carburo recuperato dagli utensili Sandvik usati ritorna nel processo produttivo, supportando l'offerta del mercato del carburo di tungsteno e contribuendo a soddisfare la domanda di utensili attraverso la sicurezza dell'approvvigionamento di materia prima, anziché attraverso un aumento del volume di utilizzo finale.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volatilità dei prezzi dovuta al predominio dell'offerta cinese | -1.2% | Centri industriali di lavorazione del tungsteno in Cina | A breve termine (≤ 2 anni) |
| Normative in materia di tossicità e salute sul lavoro relative alle polveri di WC-Co | -0.7% | Luoghi di lavoro industriali negli Stati Uniti | Medio termine (2-4 anni) |
| Elevata intensità energetica di sinterizzazione e imminente aumento del prezzo del carbonio | -0.4% | Asia-Pacifico, Europa, Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volatilità dei prezzi dovuta al predominio dell'offerta cinese
La volatilità dei prezzi influisce sia sulla disponibilità di polvere di carburo sia sulla tempistica degli ordini a valle nel mercato del carburo di tungsteno. La Cina ha prodotto circa 67,000 tonnellate metriche di tungsteno estratto nel 2025, a fronte di un totale mondiale di circa 85,000 tonnellate metriche.[3] Nel 2025 e tra gennaio e marzo 2026, Guangdong Xianglu Tungsten ha riferito che la scarsità di materie prime, l'aumento dei prezzi e la pressione sul capitale circolante l'hanno indotta a ridurre la produzione di polvere di carburo. La sua bassa autosufficienza di materie prime ha reso gli acquisti esterni parte di tale esposizione. Un rapporto di mercato cinese del 24 aprile 2026 ha anche descritto una contrazione della volontà di acquisto e una posizione dominante di attesa e osservazione con il calo dei prezzi. Insieme, la produzione sensibile al finanziamento e gli acquisti ritardati possono limitare l'evasione degli ordini anche dopo il calo delle quotazioni, lasciando i fornitori esposti su entrambi i lati di un aggiustamento dei prezzi.
Normative in materia di tossicità e salute sul lavoro relative alle polveri di WC-Co
Per gli operatori statunitensi che manipolano carburo contenente cobalto, l'esposizione professionale aggiunge un requisito operativo oltre all'acquisto del materiale. L'OSHA stabilisce un limite di 0.1 mg/m³ per il metallo, la polvere e i fumi di cobalto , calcolato come media ponderata su 8 ore. I datori di lavoro soggetti alla normativa devono innanzitutto determinare e implementare controlli amministrativi o ingegneristici fattibili per rispettare i limiti di contaminazione atmosferica. Qualora tali controlli non consentano di raggiungere la piena conformità, è necessario che dispositivi di protezione individuale o altre misure mantengano l'esposizione entro i limiti prescritti. Le attrezzature o le misure tecniche devono essere approvate per ogni singolo utilizzo da un igienista industriale competente o da altra persona tecnicamente qualificata. Tale approvazione specifica per l'uso rende l'espansione un compito di progettazione dei controlli, oltre che una decisione relativa alle attrezzature, aggiungendo un onere di conformità per ulteriori lavori con carburo contenente cobalto.
Analisi del segmento
Per tipologia di prodotto: mix di produzione e conversione dei clienti modellano la crescita
Nel 2026, il carburo cementato rappresentava il 69.25% del mercato del carburo di tungsteno, risultando il segmento più ampio. I dati della China Tungsten Industry Association indicano che la produzione cinese di carburo cementato nel 2025 si è attestata a 64,000 tonnellate, con un aumento del 6.7% rispetto al 2024. China Tungsten and Hightech Materials ha attribuito la crescita del carburo cementato principalmente all'ottimizzazione del mix di prodotti. Tale combinazione pone l'accento sui prodotti fabbricati, oltre che sul volume di materiale lavorato. L'adeguamento del mix di produzione offre una leva di crescita più specifica per questo ampio segmento rispetto alla sola espansione della capacità produttiva.
Il segmento in più rapida crescita è quello dei rivestimenti, con un CAGR previsto del 5.45% nel periodo 2027-2032. Hardide plc ha registrato una crescita del 71% su base annua del fatturato di gruppo per i sei mesi conclusi il 31 marzo 2026. L'aumento è stato trainato dagli ordini aggiuntivi provenienti dal settore energetico, in particolare da un importante nuovo cliente nordamericano. L'acquisizione di un contratto di produzione può modificare sostanzialmente la scala commerciale di un fornitore di rivestimenti senza richiedere un'accelerazione della domanda in ogni settore di utilizzo finale. Un nuovo cliente nordamericano ha contribuito a incrementare significativamente il fatturato semestrale di gruppo di Hardide, rendendo il mantenimento di tale cliente un'esposizione commerciale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: strumenti di supporto per la produttività nel settore minerario e per il settore aerospaziale
Nel 2026, il settore minerario e quello delle costruzioni rappresentavano una quota di mercato del 38.4% per il carburo di tungsteno, risultando il segmento più importante. La miniera di Las Bambas, in Perù, ha prodotto 410,834 tonnellate di rame in concentrato nel 2025, il suo secondo risultato annuo più alto. L'impianto ha inoltre stabilito record annuali per minerale estratto, minerale macinato e recupero. I volumi di 81.3 milioni di tonnellate di minerale estratto e 53.41 milioni di tonnellate macinate illustrano il potenziale di produzione di utensili antiusura, rendendo la sola produzione di rame un indicatore incompleto.
Il segmento in più rapida crescita è quello aerospaziale e della difesa, con un CAGR previsto del 5.35% nel periodo 2027-2032. Sandvik ha segnalato una forte domanda aerospaziale nel mercato degli utensili da taglio nel 2025, a seguito di diversi anni di ordini inevasi presso i principali produttori del settore. MITSUBISHI MATERIALS Corporation ha descritto uno spostamento dell'attenzione commerciale verso il settore aerospaziale a partire dall'anno fiscale conclusosi a marzo 2026. Lo stesso rapporto cita l'incerta ripresa della domanda globale del settore automobilistico come causa di tale spostamento, il che rende gli ordini inevasi del settore aerospaziale un'alternativa di crescita per un produttore di utensili in carburo come Mitsubishi Materials.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato del carburo di tungsteno nella regione Asia-Pacifico
Nel 2026, la regione Asia-Pacifico deteneva una quota del 51.69% del mercato del carburo di tungsteno e si prevede che crescerà più rapidamente, con un CAGR del 5.15% nel periodo 2027-2032. Nel 2025, China Tungsten and Hightech Materials ha prodotto 16,300 tonnellate di carburo cementato, pari al 25.5% della produzione nazionale cinese di carburo cementato. In India, il 30 luglio 2026, Maruti Suzuki ha avviato la produzione commerciale presso il suo quarto stabilimento nel Gujarat, aggiungendo una capacità annua di 250,000 veicoli e portando la capacità totale dell'impianto a 1 milione. La scala di produzione di carburo in Cina fornisce una solida base di approvvigionamento regionale, mentre l'aumento della capacità produttiva di veicoli in India crea un'ulteriore opportunità di fornitura di utensili legata all'espansione della produzione automobilistica.
In Nord America, l'ottenimento delle autorizzazioni per i progetti può aprire la strada a una potenziale domanda di carburo derivante dall'attività mineraria. Il Federal Permitting Improvement Steering Council degli Stati Uniti ha completato l'iter autorizzativo federale per il progetto di estrazione e lavorazione di zinco e manganese di South32 in Arizona, del valore di 3.3 miliardi di dollari, nel settembre 2026. In Europa, CERATIZIT ha annunciato nel marzo 2025 l'intenzione di chiudere i suoi siti di Besigheim ed Empfingen, specializzati nella produzione di metalli duri, nel corso del 2026 e di ricostruire la capacità produttiva interessata in altre sedi europee. L'azienda ha motivato tale cambiamento di strategia con la continua pressione sui costi e la difficoltà nel reperire nuovi ordini. L'esempio nordamericano riguarda la successiva esecuzione di un progetto già autorizzato, mentre l'esempio europeo si concentra sulla possibilità di sfruttare in modo competitivo la produzione esistente di metalli duri, evidenziando i diversi fattori che influenzano il mercato statunitense del carburo di tungsteno.
L'esposizione del mercato minerario sudamericano si estende al Perù, dove Las Bambas ha fatto registrare record di minerale estratto e lavorato nel 2025. Gli ordini di Sandvik in Brasile sono aumentati del 32% nel 2025, principalmente grazie alle attività minerarie che hanno rappresentato una quota importante delle vendite. In Medio Oriente e Africa, gli ordini di attrezzature e servizi di Epiroc nella regione Africa/Medio Oriente sono diminuiti del 3% a parità di tassi di cambio nel corso del 2025. Tale regione ha rappresentato il 16% degli ordini di attrezzature e servizi di Epiroc ricevuti nel 2025. La crescita degli ordini di Sandvik in Brasile, trainata dal settore minerario, fornisce quindi al Sud America un segnale più chiaro per gli ordini di utensili antiusura nel 2025 rispetto al più ampio portafoglio di attrezzature e servizi di Epiroc in Africa/Medio Oriente, con implicazioni per la domanda regionale nel mercato del carburo di tungsteno.
Quadro normativo e prospettive
Alcune giurisdizioni impongono requisiti diversi in materia di salute e sicurezza sul lavoro ai produttori che gestiscono materiali contaminati da polveri di carburo. Dal punto di vista di un produttore di prodotti in carburo, il confronto si concentra su come il monitoraggio della salute e la protezione delle vie respiratorie influenzino le operazioni. La guida cinese GBZ/T 340—2025 è generalmente raccomandativa, mentre la sua appendice classifica come obbligatorie le visite mediche annuali in servizio per i lavoratori esposti a polveri di metalli duri.
Tabella regolamentare
| Fattore decisionale | Cina | Stati Uniti |
|---|---|---|
| Autorità primaria | Dipartimenti locali di sanità e amministrazione del lavoro a livello di contea e superiori, secondo le mansioni assegnate | Occupational Safety and Health Administration |
| Strumenti chiave o direzione | GBZ/T 340 - Guida al controllo delle polveri 2025, in vigore dal 1° febbraio 2026 | 29 CFR 1910.134 standard di protezione respiratoria |
| effetto commerciale | Esami annuali di servizio specificati per i lavoratori esposti a polveri di metalli duri | Valutazione dei rischi e dell'esposizione nella scelta dei respiratori |
| Attrattività delle politiche attuali | Medio | Medio |
| Direzione futura dell'attrattività delle politiche | Nessun cambiamento | Nessun cambiamento |
| Fonte: Intelligenza di Mordor | ||
La Cina riceve una valutazione media perché gli esami annuali obbligatori per i lavoratori esposti a polveri di metalli duri creano un obbligo ricorrente di monitoraggio sanitario per i datori di lavoro. La guida è stata pubblicata il 20 agosto 2025 ed è entrata in vigore il 1° febbraio 2026. Gli Stati Uniti ricevono una valutazione media perché i datori di lavoro che selezionano i respiratori devono stimare l'esposizione e identificare lo stato chimico e la forma fisica del contaminante, rendendo la selezione un'attività di valutazione specifica per il luogo di lavoro. Nessuna modifica riflette gli obblighi continui di monitoraggio e valutazione dei respiratori nell'ambito di questi quadri operativi, con lo standard degli Stati Uniti che mostra le modifiche fino al 26 settembre 2019.
Fasi della catena del valore
La filiera del carburo comprende la produzione di polveri, i prodotti in carburo sagomati, gli utensili finiti e i lavori di rivestimento su componenti di proprietà del cliente. Global Tungsten & Powders produce polveri di carburo di tungsteno per utensili da taglio, inserti, utensili per l'industria mineraria e componenti soggetti ad usura. CERATIZIT integra la preparazione delle polveri, la miscelazione legante-metallo, la pressatura, la sinterizzazione e la finitura dei semilavorati, consentendo a diverse operazioni di contribuire al valore di un singolo prodotto finito.
Tabella di analisi della catena del valore
| Attività primaria | Partecipanti chiave | Cattura del valore | Strozzatura | Risposta di resilienza |
|---|---|---|---|---|
| Produzione di polveri di carburo | Produttori di polveri come Global Tungsten & Powders | Vendita di polveri | Diversi requisiti granulometrici a seconda delle applicazioni a valle. | Separare i lotti di polvere specifici per l'applicazione prima della formatura |
| Formatura e sinterizzazione | Produttori integrati di carburo come CERATIZIT SA | Vendita di prodotti in carburo sagomato | Coordinamento della preparazione, pressatura e densificazione delle polveri. | Mantenere i controlli di processo integrati nelle fasi di formatura e sinterizzazione. |
| Finitura dei semilavorati e produzione di utensili | Produttori di prodotti in carburo come CERATIZIT SA e MITSUBISHI MATERIALS Corporation | Vendita di prodotti finiti in carburo | Abbinamento delle operazioni di finitura alle caratteristiche dell'utensile | Integrare le specifiche di finitura con la produzione dei semilavorati |
| Rivestimento dei componenti | Specialisti in rivestimenti come Hardide plc | Costi di verniciatura franco fabbrica | Trasferimento dei componenti di proprietà del cliente al reparto di verniciatura | Uniformare le capacità di rivestimento tra i vari siti per limitare le spedizioni tra gli stabilimenti. |
| Fonte: Intelligenza di Mordor | ||||
Il modello di Hardide per l'anno fiscale 2025 prevedeva la fatturazione dei lavori di rivestimento su componenti di proprietà del cliente in regime franco fabbrica, separando i ricavi derivanti dal rivestimento dalla proprietà del componente sottostante. La resilienza a monte influisce anche sulla continuità a valle, con Mitsubishi Materials che ha identificato il rischio di approvvigionamento del tungsteno e si è concentrata sulla raccolta e sul riciclo degli utensili in metallo duro usati. Nel 2025, la divisione Machining and Intelligent Manufacturing di Sandvik ha esteso il suo programma digitalizzato di riciclo degli utensili in metallo duro usati ad altri mercati. Queste connessioni rendono l'accesso al materiale recuperabile complementare alla capacità di lavorazione, mentre il valore commerciale di ogni operazione si realizza attraverso il prodotto o il lavoro di rivestimento venduto.
Panorama competitivo
Il settore, moderatamente frammentato, comprende Sandvik AB, Kennametal Inc., CERATIZIT SA, Xiamen Tungsten Co., Ltd. e Guangdong Xianglu Tungsten Co., Ltd. tra i principali operatori che soddisfano le esigenze di prodotti in carburo e utensili industriali. Xiamen Tungsten, un produttore integrato, ha venduto 8,272 tonnellate metriche di metallo duro nel 2025, con un aumento del 12.51% rispetto al 2024. Tale volume comprende un portafoglio di prodotti che include barre, leghe per l'industria mineraria e per la costruzione di gallerie con scudo, inserti, componenti soggetti ad usura e materiali di riporto. Questa ampiezza di gamma rende la copertura applicativa un vantaggio competitivo per i produttori integrati, lasciando al contempo spazio a esigenze più specifiche per i fornitori specializzati, anche senza poter offrire l'intero portafoglio prodotti.
Il controllo dei materiali e gli accordi con i clienti offrono diverse modalità per differenziare i prodotti antiusura in carburo. Nel settembre 2026, Sandvik ha annunciato le leghe PowerCarbide con fino al 75% di carburo riciclato, descrivendo una maggiore resilienza dell'approvvigionamento e una maggiore disponibilità del prodotto come vantaggi previsti. Il 28 maggio 2025, la divisione Hard Material Solutions di CERATIZIT e Schaeffler hanno concordato obiettivi di sostenibilità per i prodotti antiusura in carburo. Entrambe le iniziative presentano la sostenibilità come base della competizione: Sandvik lega il carburo riciclato a un maggiore controllo delle materie prime, mentre CERATIZIT concorda obiettivi di protezione dall'usura con un cliente industriale specifico.
Guangdong Xianglu ha riportato un aumento della produzione di metalli duri dell'84.67% e del volume delle vendite del 70.78% nel 2025. L'azienda ha attribuito la maggiore domanda cinese di leghe in parte ai progetti infrastrutturali avviati alla fine del 2024. La divisione Machining and Intelligent Manufacturing di Sandvik ha registrato una crescita del fatturato del 3% a tassi di cambio fissi nel 2025, inclusa una crescita organica del 2%. Questi risultati evidenziano la competizione per trasformare la domanda di leghe trainata dalle infrastrutture e la crescita del fatturato degli utensili da taglio in vendite di metalli duri e utensili. I produttori che aumentano la capacità di produzione di carburo contenente cobalto negli Stati Uniti devono rispettare il limite di esposizione al cobalto stabilito dall'OSHA e ottenere l'approvazione qualificata delle apparecchiature di controllo dell'esposizione per ogni utilizzo, rendendo la progettazione del controllo parte integrante dell'espansione.
Leader del settore del carburo di tungsteno
Sandvik AB
Kennametal Inc.
CERATIZIT SA
Xiamen tungsteno Co., Ltd.
Guangdong Xianglu Tungsteno Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2026: Kennametal ha annunciato KAF82, una lega di carburo di tungsteno ad alta densità, prodotta tramite manifattura additiva, per applicazioni di taglio dei metalli.
- Settembre 2026: Sandvik ha annunciato l'introduzione di un maggiore contenuto di carburo riciclato nelle qualità PowerCarbide, passando da circa il 50% fino al 75%. La standardizzazione globale delle punte da trapano contenenti tali qualità era prevista tra il 2026 e il 2027.
Ambito e metodologia
| Carburo cementato |
| Rivestimenti |
| Cerchi |
| Aerospazio e Difesa |
| Automotive |
| Miniere e costruzioni |
| Elettronica |
| Altri (medici, sportivi, ecc.) |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Paesi ASEAN | |
| Resto dell'Asia-Pacifico | |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Medio Oriente e Africa | Arabia Saudita |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Carburo cementato | |
| Rivestimenti | ||
| Cerchi | ||
| Per Applicazione | Aerospazio e Difesa | |
| Automotive | ||
| Miniere e costruzioni | ||
| Elettronica | ||
| Altri (medici, sportivi, ecc.) | ||
| Per geografia | Asia-Pacifico | Cina |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Paesi ASEAN | ||
| Resto dell'Asia-Pacifico | ||
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Medio Oriente e Africa | Arabia Saudita | |
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni e le prospettive di crescita del mercato del carburo di tungsteno?
Si stima che il mercato valesse 17.96 miliardi di dollari nel 2027 e si prevede che raggiungerà i 22.39 miliardi di dollari entro il 2032, con un tasso di crescita annuo composto (CAGR) del 4.51% nel periodo 2027-2032.
Quali fattori determinano la domanda di prodotti in carburo di tungsteno?
L'attività manifatturiera in Cina e India, gli ordini di utensili per il settore minerario e la lavorazione meccanica per il settore aerospaziale sostengono la domanda. Il programma di riciclaggio di Sandvik consente inoltre di riutilizzare il carburo di tungsteno esausto nella produzione.
Quale tipologia di prodotto in carburo di tungsteno genera il maggior fatturato?
Nel 2026, il carburo cementato rappresentava il 69.25% del fatturato, mentre si prevede che il segmento dei rivestimenti crescerà più rapidamente, con un CAGR del 5.45% nel periodo 2027-2032.
Quali sono le aziende leader nella fornitura di carburo di tungsteno?
Tra i principali partecipanti figurano Sandvik AB, Kennametal Inc., CERATIZIT SA, Xiamen Tungsten Co., Ltd. e Guangdong Xianglu Tungsten Co., Ltd.
Quali fattori limitano la crescita dei prodotti in carburo di tungsteno?
Nel 2025 e nel periodo gennaio-marzo 2026, Guangdong Xianglu ha segnalato una riduzione della produzione di polvere di carburo a causa della pressione sulle materie prime e sul capitale circolante. Negli Stati Uniti, gli obblighi di controllo dell'esposizione rappresentano un ulteriore onere operativo.
Quale regione è leader per fatturato e crescita nel settore del carburo di tungsteno?
La regione Asia-Pacifico rappresenta il 51.69% del fatturato nel 2026 e si prevede che registrerà il tasso di crescita più rapido, con un CAGR del 5.15% nel periodo 2027-2032.


