

Dimensioni e quota di mercato degli ingredienti Omega-3 di tonno e alghe
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
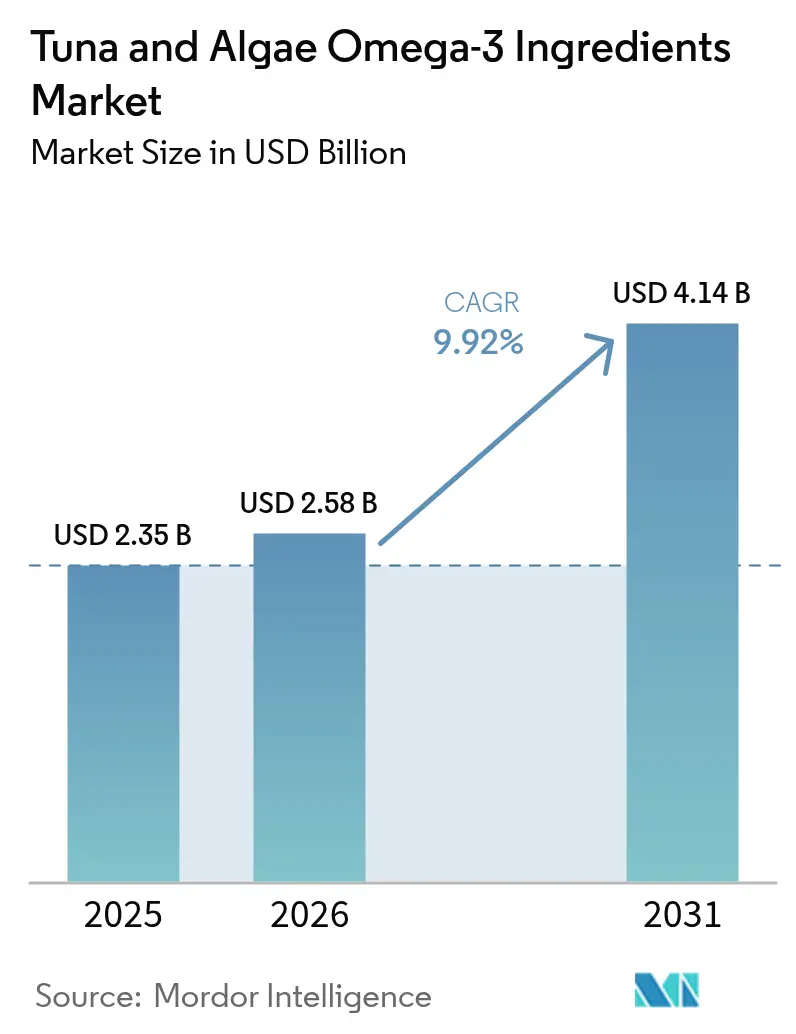
| Dimensione del mercato (2026) | 2.58 miliardo di dollari |
| Dimensione del mercato (2031) | 4.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.92% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia Pacifico |
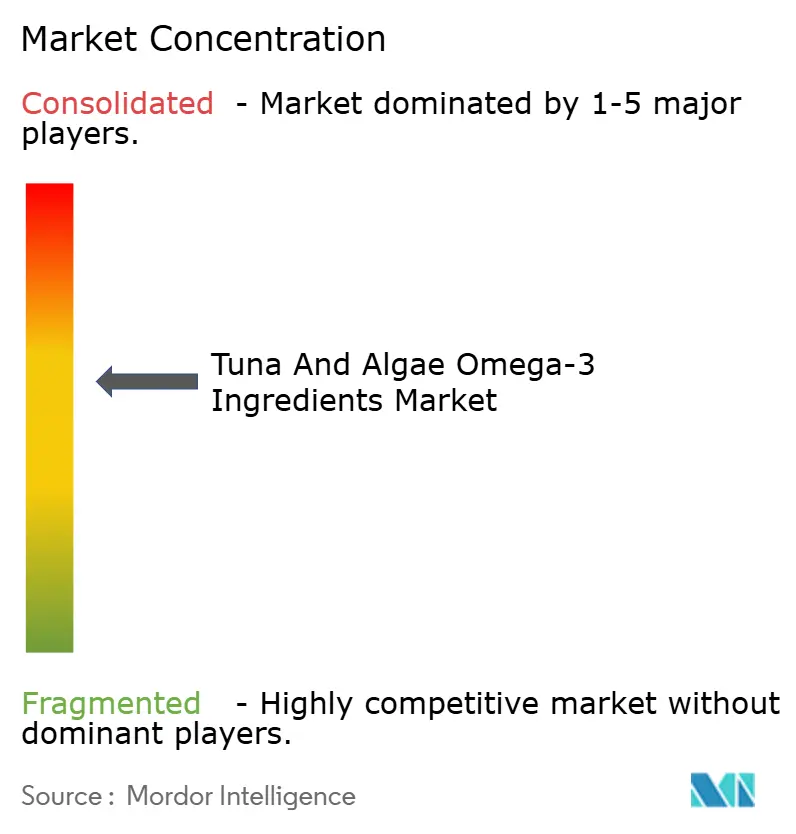
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli ingredienti Omega-3 di tonno e alghe di Mordor Intelligence
Si prevede che il mercato degli ingredienti omega-3 a base di tonno e alghe crescerà da 2.35 miliardi di dollari nel 2025 a 2.58 miliardi di dollari nel 2026 e raggiungerà i 4.14 miliardi di dollari entro il 2031, con un CAGR del 9.92% nel periodo 2026-2031. Molteplici fattori sostengono questa crescita, tra cui l'obbligo di introdurre latte artificiale in Cina e nell'Unione Europea, la rapida diffusione di terapie a base di EPA e DHA su prescrizione e un rinnovato controllo della sostenibilità del pescato selvatico, che sta orientando gli acquirenti verso catene di fornitura tracciabili e integrate verticalmente. I fornitori di ingredienti stanno spostando i capitali verso la raffinazione di grado farmaceutico, l'estrazione con CO₂ supercritica e la fermentazione eterotrofica su larga scala, nel tentativo di assicurarsi contratti a lungo termine con i formulatori di alimenti, integratori e farmaci. Anche l'economia delle materie prime sta cambiando, poiché la volatilità della resa legata a El Niño aumenta il premio di rischio sull'olio di tonno, mentre le continue ottimizzazioni dei processi riducono il divario di costo per le fonti di alghe coltivate. L'intensità competitiva si sta quindi spostando dalla semplice produttività in volume alla differenziazione in termini di purezza, stabilità ossidativa e impatto ambientale documentato.
Punti chiave del rapporto
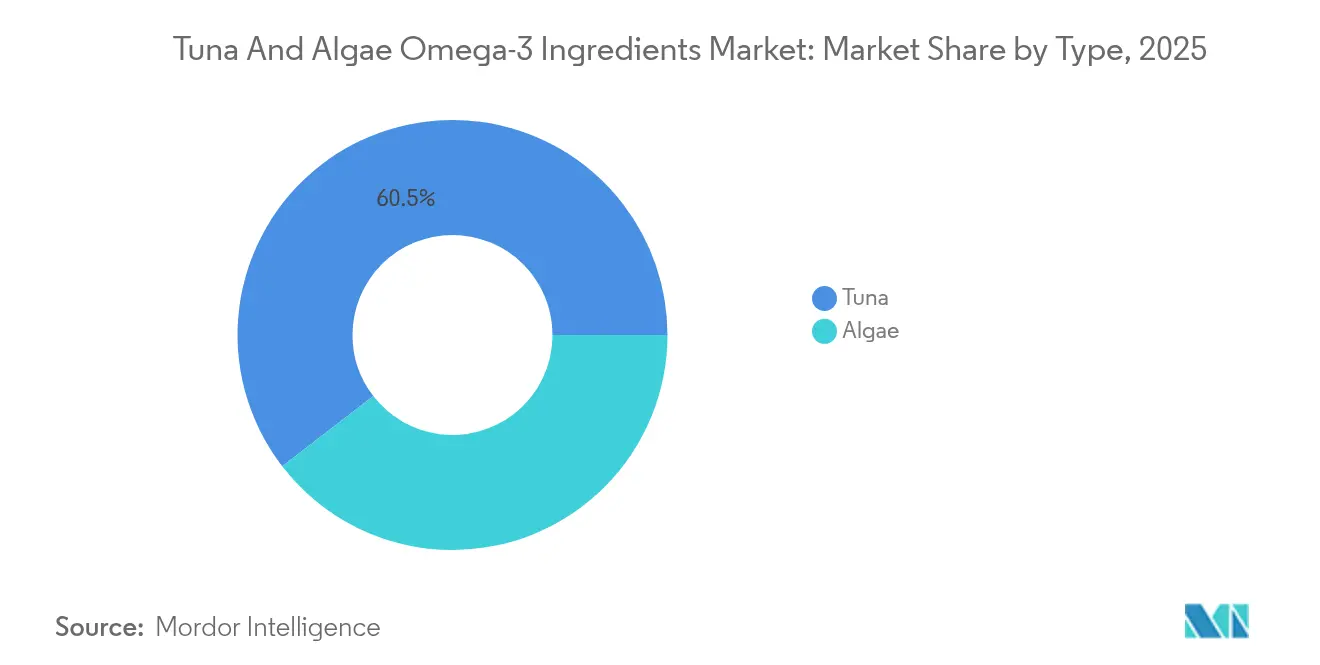
- Per tipologia, nel 2025 gli omega-3 del tonno rappresentavano il 60.45% della quota di mercato degli ingredienti a base di omega-3 del tonno e delle alghe, mentre si prevede che gli omega-3 delle alghe cresceranno a un CAGR dell'11.12% entro il 2031.
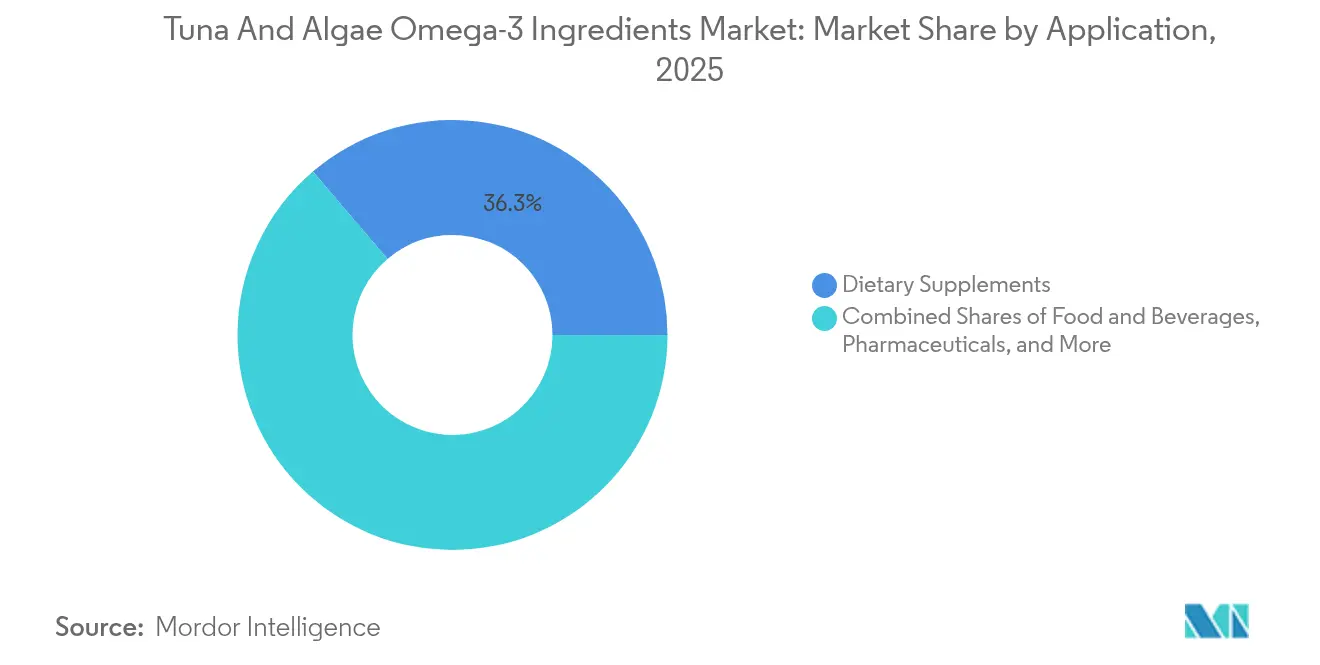
- Per applicazione, nel 2025 gli integratori alimentari hanno conquistato una quota del 36.25% del mercato degli ingredienti omega-3 a base di tonno e alghe, ma l'uso farmaceutico sta avanzando più rapidamente, con un CAGR del 10.44% fino al 2031.
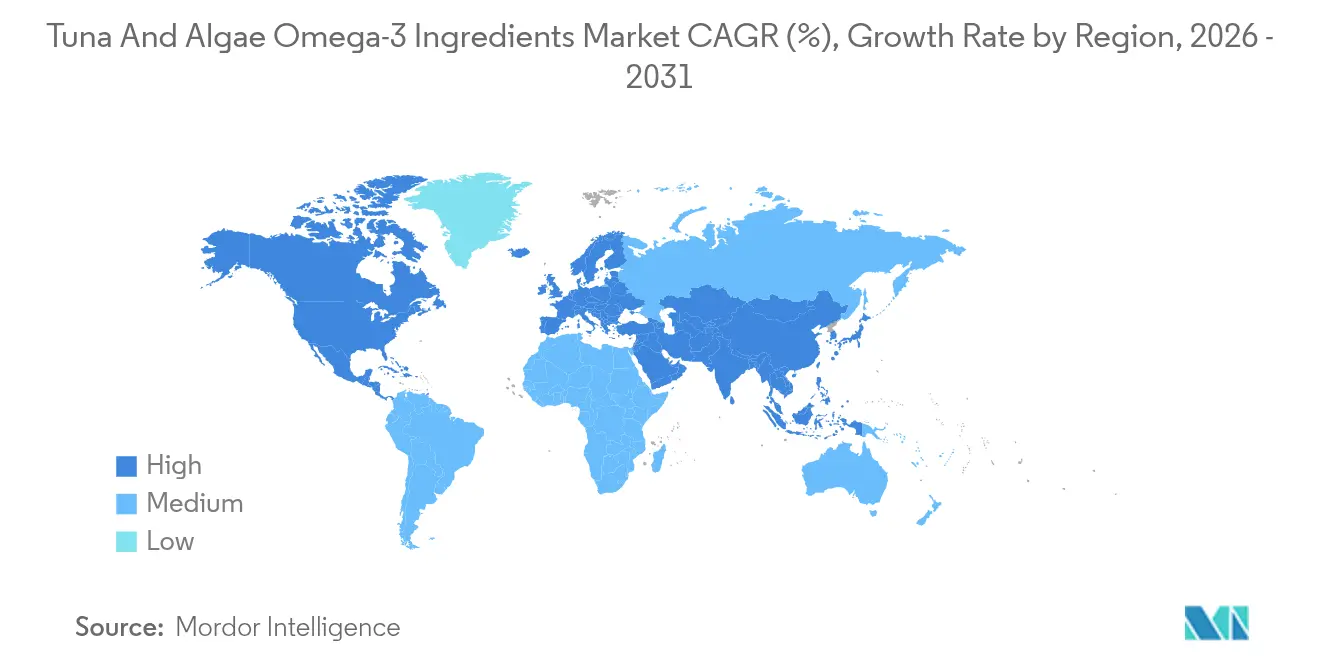
- In termini geografici, l'Europa è in testa con il 31.15% del valore del 2025, mentre l'area Asia-Pacifico è destinata a registrare la crescita più forte, con un CAGR del 12.2% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli ingredienti Omega-3 di tonno e alghe
Analisi dell'impatto dei conducenti
| Drivers | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente consapevolezza da parte dei consumatori dei benefici per la salute degli omega-3 per gli effetti cardiovascolari, cerebrali e antinfiammatori | + 1.8% | Globale, con un'adozione concentrata in Nord America ed Europa | Medio termine (2-4 anni) |
| Aumento dell'uso di latte artificiale arricchito, sfruttando i benefici del DHA senza odori sgradevoli | + 2.3% | Nucleo Asia-Pacifico (Cina, India), con ripercussioni su Europa e America Latina | A breve termine (≤ 2 anni) |
| Espansione dell'arricchimento di alimenti e bevande funzionali | + 1.5% | Nord America, Europa, emergendo nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Richiesta di alternative sostenibili e vegetali all'olio di pesce in un contesto di pesca eccessiva e preoccupazioni ambientali | + 2.1% | Europa, Nord America, Australia; adozione precoce nella zona costiera dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Integrazione nell'alimentazione animale e nei mangimi per prodotti animali più sani | + 1.0% | Centri globali di acquacoltura (Norvegia, Cile, Cina), pollame nell'UE e negli Stati Uniti | A lungo termine (≥ 4 anni) |
| Progressi tecnologici nella coltivazione delle alghe, nell'estrazione e nell'efficienza dei bioreattori | + 1.4% | Concentrato nei Paesi Bassi, negli Stati Uniti, in Brasile; espansione nell'area Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente consapevolezza da parte dei consumatori dei benefici per la salute degli Omega-3 per gli effetti cardiovascolari, cerebrali e antinfiammatori
Le malattie cardiovascolari rimangono la principale causa di mortalità a livello globale. Le evidenze cliniche evidenziano l'EPA e il DHA come sostanze in grado di abbassare i livelli di trigliceridi e ridurre gli eventi cardiaci maggiori, elevando gli omega-3 a target terapeutici. Lo studio REDUCE-IT, con oltre 8,000 partecipanti ad alto rischio, ha dimostrato che l'icosapent etile ad alto dosaggio (un estere etilico purificato dell'EPA) ha ridotto i rischi cardiovascolari del 25% rispetto al placebo. Ciò ha portato la Food and Drug Administration statunitense ad approvarne l'uso aggiuntivo con le statine [1] Fonte: US Food and Drug Administration, “GRAS Notice Inventory”, FDA.gov . In seguito a ciò, i marchi di integratori hanno enfatizzato i rapporti EPA/DHA e i test di terze parti per i marcatori ossidativi come i valori di perossido e anisidina per differenziare i prodotti premium. Sono in aumento anche le affermazioni relative alla salute cognitiva, con studi che collegano un'assunzione giornaliera di oltre 500 milligrammi di DHA a migliori funzioni esecutive e memoria, sebbene l'Autorità europea per la sicurezza alimentare (EFSA) rilevi le difficoltà nel dimostrare la causalità al di fuori dei contesti materni e infantili. Mediatori pro-risolutivi specializzati derivati da EPA e DHA sono oggetto di studio per i loro effetti antinfiammatori in patologie croniche come l'artrite reumatoide e le malattie infiammatorie croniche intestinali, con studi di fase II che mostrano riduzioni modeste ma significative dei livelli di proteina C-reattiva e interleuchina-6. Anche gli enti regolatori svolgono un ruolo importante.
Aumento dell'uso di latte artificiale arricchito, sfruttando i benefici del DHA senza odori sgradevoli
Lo standard cinese GB 14880 richiede che tutte le formule per lattanti vendute a livello nazionale soddisfino un contenuto minimo di DHA, mentre il Regolamento delegato (UE) 2016/127 dell'Unione Europea impone livelli di DHA compresi tra 20 e 50 milligrammi per 100 chilocalorie. Il DHA derivato dalle alghe, ottenuto dagli oli di Schizochytrium e Crypthecodinium, ha sostituito l'olio di pesce nelle formule per lattanti. Questi oli di alghe offrono elevate concentrazioni di DHA senza l'odore di pesce o i rischi allergenici che spesso scoraggiano chi si prende cura dei bambini. Nel gennaio 2025, l'Autorità europea per la sicurezza alimentare (EFSA) ha approvato l'olio di Schizochytrium sp. per l'uso nelle formule per lattanti e di proseguimento, citando dati di sicurezza derivanti dalla sorveglianza post-commercializzazione e studi tossicologici su modelli animali neonatali [2] Fonte: Autorità europea per la sicurezza alimentare, "Parere scientifico sull'olio ricco di DHA derivato da Schizochytrium sp.", EFSA.europa.eu . La Food and Drug Administration (FDA) statunitense ha emesso diverse notifiche di "Generalmente Riconosciuto Come Sicuro" (GRAS) per gli oli di DHA derivati dalle alghe, tra cui la GRN 1236 per l'olio di Schizochytrium sp., che consente livelli fino a 60 milligrammi per 100 chilocalorie, in linea con il limite massimo del Codex Alimentarius. I principali produttori di latte artificiale, come Abbott, Nestlé e Danone, hanno riformulato i loro prodotti di punta per includere il DHA derivato dalle alghe. Commercializzano l'ingrediente come adatto ai vegetariani e proveniente da fonti sostenibili, risultando attraente per i genitori millennial e della Generazione Z che apprezzano un'alimentazione a base vegetale. Gli studi clinici continuano a esaminare le relazioni dose-risposta.
Espansione dell'arricchimento di alimenti e bevande funzionali
L'arricchimento di Omega-3 si sta spostando dagli alimenti salutari di nicchia a categorie più diffuse come latticini, prodotti da forno, bevande vegetali e nutrizione sportiva. Questa tendenza è alimentata dalle preferenze per le etichette pulite e dall'obiettivo di fornire benefici funzionali senza richiedere ai consumatori di seguire una routine di integrazione. Prodotti lattiero-caseari come latte, yogurt e formaggio arricchiti con DHA derivato dalle alghe vengono introdotti in Europa e Nord America. I marchi stanno utilizzando tecnologie di microincapsulazione per eliminare i sapori marini residui e proteggere l'olio dall'ossidazione durante la conservazione. Tuttavia, i progressi nelle forme in polvere atomizzate e nell'incapsulamento lipidico hanno permesso ai produttori di pane e barrette di conservare almeno l'80% del contenuto iniziale di DHA durante il processo di cottura, secondo gli standard USDA. Nell'ambito della nutrizione sportiva, i marchi stanno sviluppando bevande pre e post allenamento con EPA e DHA per favorire il recupero muscolare e ridurre l'infiammazione indotta dall'esercizio fisico. La ricerca suggerisce che l'integrazione di Omega-3 può alleviare il dolore muscolare a insorgenza ritardata e migliorare la mobilità dopo l'esercizio eccentrico. Anche i quadri normativi svolgono un ruolo. La normativa dell'Unione Europea sulle indicazioni nutrizionali e sulla salute consente di affermare che il DHA contribuisce alla normale funzione cerebrale e alla vista con un'assunzione giornaliera di 250 milligrammi. Analogamente, la FDA statunitense consente un'indicazione sulla salute qualificata che collega gli acidi grassi omega-3 a un ridotto rischio di malattie coronariche.
Domanda di alternative sostenibili e vegetali all'olio di pesce in un contesto di pesca eccessiva e preoccupazioni ambientali
La pesca eccessiva di specie foraggio come acciughe, menhaden e sardine, fonti primarie di olio di pesce per l'estrazione di omega-3, ha portato all'implementazione delle certificazioni del Marine Stewardship Council e delle quote di cattura. Tuttavia, i cambiamenti indotti dal clima nella distribuzione degli stock stanno rendendo più difficile l'approvvigionamento sostenibile. Nel 2024, la Commissione interamericana per il tonno tropicale ha segnalato una riduzione di quasi il 20% delle catture di tonno pinna gialla nel Pacifico orientale rispetto alla media dei cinque anni precedenti [3] Fonte: Commissione interamericana per il tonno tropicale, "Rapporto sullo stato della pesca 2024", IATTC.org . Questa diminuzione è stata attribuita alle temperature superficiali del mare più calde, che hanno spostato gli aggregati di tonno verso est e ridotto l'efficienza della pesca. I quadri normativi si stanno evolvendo per migliorare l'approvvigionamento sostenibile, con la Politica comune della pesca dell'Unione europea che stabilisce le catture totali consentite. Inoltre, l'obiettivo di sviluppo sostenibile 14 delle Nazioni Unite si concentra sulla conservazione e sull'uso sostenibile degli oceani e delle risorse marine. Entrambe le misure stanno promuovendo la transizione verso la produzione di omega-3 da fonti terrestri. Organizzazioni di certificazione come il Marine Stewardship Council e Friend of the Sea garantiscono la tracciabilità della filiera. Inoltre, gli acquirenti di ingredienti richiedono sempre più spesso verifiche da parte di terzi per allinearsi agli obiettivi di sostenibilità aziendale e rispondere alle crescenti preoccupazioni degli investitori in termini di criteri ambientali, sociali e di governance.
Analisi dell'impatto della restrizione
| vincoli | (~)% Impatto sulle previsioni del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Complessità normative, come le diverse notifiche GRAS, le approvazioni di nuovi alimenti | -1.2% | Globale, con forti attriti nell’UE, in Cina e nei mercati emergenti | Medio termine (2-4 anni) |
| I cambiamenti climatici e i controlli di sostenibilità più severi stanno sconvolgendo le catene di approvvigionamento del tonno | -0.9% | Pesca del tonno nel Pacifico e nell'Atlantico; effetti a catena in Nord America, Europa e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Elevati costi di coltivazione ed estrazione delle alghe | -1.5% | Globale, più pronunciato nelle regioni senza economie di scala (America Latina, Africa, mercati più piccoli dell'Asia-Pacifico) | A lungo termine (≥ 4 anni) |
| Scetticismo dei consumatori sull'efficacia, la stabilità e la ricerca limitata sugli omega-3 delle alghe | -0.7% | Nord America, Europa; emergente nell'Asia-Pacifico man mano che la consapevolezza cresce | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
I cambiamenti climatici e i controlli di sostenibilità più severi stanno sconvolgendo le catene di approvvigionamento del tonno
Il riscaldamento e l'acidificazione degli oceani stanno alterando i modelli di migrazione del tonno, riducendo la prevedibilità delle catture e aumentando i costi operativi delle flotte pescherecce che devono percorrere distanze maggiori per localizzare i banchi. Nel 2024, la Commissione interamericana per il tonno tropicale ha documentato che le condizioni di El Niño hanno spostato il tonno pinna gialla verso est, riducendo i tassi di cattura nelle zone di pesca tradizionali al largo di Ecuador e Perù di circa il 20% e costringendo le imbarcazioni a prolungare la durata dei viaggi, con conseguente aumento dei costi del carburante e riduzione della redditività. Alcune attività di pesca del tonno hanno perso o rischiano di perdere la certificazione MSC a causa di problemi di pesca eccessiva o di catture accessorie, che escludono il loro olio dalle catene di approvvigionamento che servono marchi e rivenditori eco-consapevoli. Quadri normativi come il Regolamento dell'Unione Europea sulla pesca illegale, non dichiarata e non regolamentata richiedono certificati di cattura e ispezioni nello Stato di approdo, e la non conformità può comportare divieti di importazione che interrompono la disponibilità degli ingredienti. Queste frizioni nella catena di approvvigionamento aumentano il costo e la volatilità degli omega-3 derivati dal tonno, accelerando il passaggio a fonti di alghe che offrono una produzione stabile durante tutto l'anno, indipendentemente dalla variabilità climatica e dalle politiche della pesca.
Elevati costi di coltivazione ed estrazione delle alghe
La produzione di omega-3 dalle alghe richiede la costruzione di bioreattori ad alta intensità di capitale, una coltivazione ad alto consumo energetico (illuminazione, miscelazione, controllo della temperatura) e una sofisticata lavorazione a valle, con costi stimati tra i 5 e i 15 dollari al chilogrammo a seconda della scala e della tecnologia, rispetto ai 2-5 dollari al chilogrammo per l'olio di tonno raffinato. Le economie di scala sono fondamentali, poiché raddoppiare la capacità produttiva può ridurre i costi unitari dal 40 al 60% grazie a un migliore utilizzo delle risorse e all'acquisto in grandi quantità di nutrienti e materiali di consumo. Tuttavia, molte startup che operano nel settore delle alghe faticano a reperire il capitale necessario per raggiungere la scala minima efficiente. La conformità normativa aggiunge ulteriori costi, con la certificazione Good Manufacturing Practice, i test di terze parti per i contaminanti e i sistemi di tracciabilità che costano complessivamente decine di migliaia di dollari all'anno, gravando in modo sproporzionato sugli operatori più piccoli. Finché i costi di produzione delle alghe non convergeranno con quelli dell'olio di pesce, le applicazioni sensibili al prezzo, come i mangimi per animali e gli integratori alimentari economici, continueranno a essere dominate dalle fonti marine, limitando il mercato accessibile per il DHA delle alghe a segmenti premium disposti a pagare un premio per la sostenibilità.
Analisi del segmento
Per tipo: gli Omega-3 del tonno occupano la quota di maggioranza nelle catene di approvvigionamento consolidate e nella raffinazione di grado farmaceutico
Gli ingredienti omega-3 derivati dal tonno detenevano il 60.45% del valore di mercato nel 2025, riflettendo decenni di investimenti infrastrutturali in flotte pescherecce, impianti di raffinazione e approvazioni normative che hanno reso l'olio di tonno la fonte di riferimento per integratori alimentari, formulazioni farmaceutiche e alimenti fortificati. L'olio di tonno offre un rapporto EPA-DHA bilanciato, in linea con le indicazioni sulla salute cardiovascolare, e i processi di distillazione molecolare possono concentrare il contenuto di omega-3 al 90% o più, soddisfacendo le soglie di purezza richieste per farmaci da prescrizione come l'icosapent etile e gli esteri etilici degli acidi omega-3, approvati dalla Food and Drug Administration statunitense.
Si prevede che gli ingredienti omega-3 derivati dalle alghe cresceranno a un CAGR dell'11.12% dal 2026 al 2031, superando il mercato complessivo, poiché i produttori di latte artificiale e gli sviluppatori farmaceutici danno priorità a fonti prive di allergeni e conformi alle normative vegetariane, che evitino i rischi di approvvigionamento associati alla pesca selvatica. Nel gennaio 2025, l'Autorità europea per la sicurezza alimentare ha esteso il suo parere positivo sull'olio di Schizochytrium sp. alle formule per lattanti e di proseguimento, e lo standard cinese GB 14880 impone l'obbligo di DHA in tutte le formule per lattanti, creando una base di domanda strutturale per il DHA da alghe, al riparo dalla discrezionalità del consumatore.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: gli integratori alimentari guidano la quota di mercato
Nel 2025, gli integratori alimentari hanno contribuito al 36.25% del fatturato totale, sostenuti da abitudini di consumo consolidate negli Stati Uniti e in Europa. Il Council for Responsible Nutrition afferma che il 25% degli adulti statunitensi assume settimanalmente pillole o caramelle gommose a base di omega-3. Mentre i marchi privati stanno riducendo i margini unitari, le SKU premium sfruttano i certificati di ossidazione di terze parti per giustificare prezzi più elevati. I formati vegetariani a base di alghe sono ora esposti in modo prominente nelle principali catene di farmacie, a dimostrazione di una presenza più forte nel mercato mainstream. Tuttavia, con la maturazione della categoria, la crescita complessiva dei volumi ha rallentato a una cifra bassa.
Nel 2025, si prevede che le applicazioni farmaceutiche cresceranno nel periodo di previsione, aprendo la strada a un CAGR previsto del 10.44% fino al 2031. Le versioni generiche degli esteri etilici dell'EPA stanno aumentando l'accessibilità degli omega-3, ma a prezzi inferiori, mantenendo la stabilità dei volumi. Gli studi di fase II/III in corso stanno valutando il potenziale degli omega-3 per il trattamento della steatoepatite non alcolica e del declino cognitivo; risultati favorevoli potrebbero aumentare significativamente la domanda di principi attivi farmaceutici (API) oltre le attuali proiezioni. Gli acquirenti di API richiedono una purezza ≥96%, insieme a test sui solventi residui e documentazione GMP convalidata. Questi rigorosi requisiti creano barriere significative per i nuovi entranti e rafforzano il potere di determinazione dei prezzi degli operatori affermati. Il DHA derivato dalle alghe sta progredendo nelle pipeline di farmaci pediatrici, in particolare dove gli allergeni del pesce rappresentano un problema, indicando una potenziale diversificazione nel mercato regolamentato dei farmaci da prescrizione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato europeo degli ingredienti Omega-3 a base di tonno e alghe
L'Europa è in testa con il 31.15% del valore globale del 2025, sostenuta da rigorose approvazioni di nuovi alimenti che conferiscono fiducia ai consumatori e dall'ampia diffusione di ingredienti certificati MSC. Germania e Francia dominano i volumi di prescrizione, favorite dal rimborso previsto dall'assicurazione obbligatoria, mentre la Scandinavia è pioniera nel lancio di alimenti funzionali come le linee di prodotti lattiero-caseari e da forno arricchite con DHA. Il Green Deal della regione accelera gli impegni aziendali per ridurre le emissioni di carbonio nella catena di approvvigionamento, un fattore trainante per l'adozione del DHA delle alghe. Le coalizioni di rivenditori nel Regno Unito e nei Paesi Bassi ora richiedono etichette di sostenibilità verificabili, consolidando la certezza della domanda a lungo termine per l'approvvigionamento certificato.
Mercato degli ingredienti Omega-3 a base di tonno e alghe nella regione Asia-Pacifico
L'Asia-Pacifico è destinata a registrare l'espansione più rapida, con un CAGR del 12.2%. Le normative cinesi sul latte artificiale impongono l'inclusione di DHA, vincolando l'utilizzo della capacità di fermentazione, mentre il sistema giapponese di "Foods with Function Claims" apre la strada alla comunicazione degli omega-3 sulle confezioni di bevande e snack. I consumatori della classe media indiana stanno adottando integratori alimentari con la crescente consapevolezza delle malattie croniche e le linee guida FSSAI per l'arricchimento degli alimenti integrano il DHA negli standard per oli commestibili e latticini. La concomitante crescita dell'acquacoltura alimenta una domanda incrementale di olio di alghe, mentre i produttori di mangimi si affannano per ridurre le percentuali di inclusione di olio di pesce e ottenere etichette ecologiche per il mercato dell'esportazione.
Mercato nordamericano degli ingredienti Omega-3 a base di tonno e alghe
Il Nord America rimane un hub maturo ma di dimensioni considerevoli. La richiesta di assistenza sanitaria qualificata negli Stati Uniti per omega-3 e malattie coronariche, unita al rimborso Medicare per le terapie a base di esteri etilici dell'EPA, mantiene resiliente la domanda di base. Le catene di vendita al dettaglio offrono uova arricchite con omega-3, latte di mandorla e yogurt, normalizzando l'assunzione di DHA oltre la forma di pillola. I programmi di sostenibilità si stanno intensificando: entro il 2025, diversi importanti rivenditori di generi alimentari si sono impegnati ad approvvigionarsi di pesce certificato al 100%, esercitando indirettamente pressioni sui fornitori di olio di tonno affinché si allineino con MSC o si orientino verso alternative coltivate.
Panorama normativo
La regolamentazione si estende ad alimenti, integratori, prodotti farmaceutici e nutrizione animale, con gli oli di alghe generalmente trattati come nuovi alimenti o ingredienti GRAS (Generally Recognized As Safe), e gli oli di tonno ulteriormente vincolati dalla conformità alle normative sulla pesca e dai limiti di contaminazione. Nell'Unione Europea, gli oli ricchi di DHA/EPA derivati da Schizochytrium sp. rientrano nel quadro normativo sui nuovi alimenti (UE) 2015/2283, con condizioni d'uso ed etichettatura specifiche per il prodotto stabilite tramite atti di esecuzione della Commissione, mentre l'inclusione di DHA nelle formule per lattanti è regolamentata dal Regolamento delegato (UE) 2016/127. Negli Stati Uniti, gli oli di DHA derivati da alghe entrano comunemente nel mercato attraverso la procedura di notifica GRAS della FDA ai sensi del 21 CFR Parte 170, e gli omega-3 di grado farmaceutico devono essere conformi ai requisiti di qualità dei farmaci e alle norme GMP (Good Manufacturing Practice) quando utilizzati come principi attivi.
A livello internazionale, il lavoro del Codex Alimentarius sulle specifiche per gli oli microbici omega-3 rappresenta una leva fondamentale per l'armonizzazione del commercio, poiché i parametri di qualità relativi all'ossidazione, ai contaminanti e alla composizione possono variare a seconda della giurisdizione. Nel febbraio 2026, il Comitato del Codex sui grassi e gli oli ha discusso alcune proposte (inclusi i contributi del GOED) per la definizione di uno standard per gli oli microbici omega-3. Questo orientamento favorisce parametri di riferimento transfrontalieri più chiari per il DHA/EPA derivato dalle microalghe e riduce gli ostacoli per gli esportatori che operano nei settori del latte artificiale, degli integratori e della nutrizione specializzata.
Analisi della catena del valore
La catena del valore inizia con due percorsi distinti di materie prime: (i) flussi di sottoprodotti del tonno (scarti, teste, carcasse) provenienti da centri di lavorazione del tonno che vengono trasformati in olio grezzo e (ii) coltivazione di microalghe, principalmente tramite fermentazione eterotrofa o bioreattori controllati che si basano su input di nutrienti come zuccheri raffinati. La lavorazione intermedia comprende degommazione, neutralizzazione, winterizzazione e fasi di concentrazione avanzata come la distillazione molecolare per ottenere concentrati di EPA/DHA ad elevata purezza richiesti per integratori di alta qualità e usi farmaceutici regolamentati. Gli oli di alghe richiedono anche purificazione e deodorizzazione a valle per fornire ingredienti a basso odore e stabili all'ossidazione adatti all'alimentazione infantile.
A valle della filiera, gli ingredienti omega-3 transitano attraverso distributori B2B e contratti di fornitura diretta a produttori di latte artificiale, marchi di integratori alimentari, produttori di alimenti funzionali, aziende farmaceutiche e formulisti di nutrizione animale. I colli di bottiglia variano a seconda della filiera, poiché gli oli di tonno sono soggetti alla variabilità della pesca in mare aperto e a controlli di sostenibilità sempre più stringenti (inclusi programmi di tracciabilità come MSC e Friend of the Sea), mentre l'offerta di omega-3 da alghe è limitata dall'intensità di capitale, dalle procedure normative per l'ingresso nel mercato e dai costi di coltivazione e raffinazione. Di conseguenza, le grandi aziende integrate di ingredienti e le raffinerie specializzate competono sulla documentazione di tracciabilità, sui test di stabilità ossidativa e sulla qualità costante tra i lotti per assicurarsi accordi di fornitura pluriennali.
Panorama competitivo
Cinque colossi globali – Archer Daniels Midland, DSM-Firmenich, BASF, Corbion e Aker BioMarine – controllano circa il 40-50% del mercato degli ingredienti omega-3 a base di tonno e alghe. L'integrazione verticale garantisce un isolamento dei margini attraverso il controllo delle fasi di coltivazione, estrazione e concentrazione a valle. Le recenti mosse si concentrano sull'espansione della capacità produttiva: l'aumento del 30% della fermentazione in Brasile da parte di Corbion, l'espansione di life'sOMEGA da parte di DSM-Firmenich negli Stati Uniti e la joint venture tra BASF e una cooperativa lattiero-casearia per incorporare il DHA delle alghe negli yogurt europei. Le fusioni e acquisizioni rimangono attive; l'acquisto da parte di Lonza, nel 2024, delle attività di Capsugel nel settore delle alghe segnala le incursioni nel settore farmaceutico da parte di produttori a contratto precedentemente concentrati sulle capsule.
I concorrenti più piccoli si ritagliano nicchie negli integratori vegani, nei mangimi per l'acquacoltura e nella fermentazione con substrato riciclato. MiAlgae sfrutta i coprodotti delle distillerie di whisky come materia prima, riducendo i costi unitari e in linea con i principi dell'economia circolare. La differenziazione tecnologica si sta accentuando: fotobioreattori controllati dall'intelligenza artificiale, tracciabilità basata su blockchain e complessi brevettati EPA/DHA legati a fosfolipidi offrono ciascuno un vantaggio competitivo. Tuttavia, l'aumento dei costi di conformità e l'ampliamento delle informative ESG potrebbero costringere i player di piccole dimensioni a consolidarsi o ad alleanze strategiche con aziende produttrici di ingredienti più grandi.
Gli acquirenti al dettaglio e di beni di largo consumo ora mettono la trasparenza della catena di approvvigionamento al primo posto, accanto al prezzo e al profilo sensoriale. I fornitori che rispondono con la pubblicazione della valutazione del ciclo di vita, la certificazione Friend-of-the-Sea e le prove della catena di custodia MSC si assicurano contratti pluriennali nonostante i modesti sovrapprezzi di prezzo. Nel complesso, il potere contrattuale si sta spostando verso gli acquirenti in grado di orientare i fornitori verso parametri ESG verificabili.
Leader del settore degli ingredienti Omega-3 di tonno e alghe
Archer Daniels Midland Company
Polaris SA
Trifoglio Corporation Limited
Corbion NV
DSM-Firmenich
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: dsm-firmenich ha lanciato Veramaris O3 Max Pure, un ingrediente pensato per sostituire l'olio di pesce, in occasione del Petfood Forum 2026. Il lancio supporta la diffusione degli omega-3 derivati dalle alghe negli alimenti per animali domestici, offrendo un'alternativa agli oli marini, in un contesto in cui gli acquirenti richiedono specifiche sempre più stringenti in termini di sostenibilità e continuità di approvvigionamento.
- Marzo 2025: dsm-firmenich ha vinto una causa per violazione di brevetto nel Regno Unito contro Mara Renewables Corporation e Algal Omega-3 Ltd relativa alla tecnologia per l'olio di DHA ad alta purezza derivato da alghe. La decisione rafforza la protezione della proprietà intellettuale relativa al know-how per la lavorazione dell'olio di alghe, innalzando il livello di competitività per i nuovi operatori e influenzando le dinamiche di partnership e licenza.
- Luglio 2024: dsm-firmenich ha annunciato la vendita della sua divisione MEG-3, relativa all'olio di pesce, a KD Pharma Group SA, inclusi gli impianti di produzione di Piura, in Perù, e Mulgrave, in Canada. La cessione modifica la struttura proprietaria della capacità produttiva di ingredienti a base di omega-3 derivati dall'olio di pesce e supporta l'orientamento del portafoglio di dsm-firmenich verso le piattaforme di omega-3 derivate dalle alghe.
Ambito del rapporto sul mercato globale degli ingredienti Omega-3 di tonno e alghe
Gli ingredienti omega-3 di tonno e alghe contengono acidi grassi, EPA e DHA. Ciò consente un comodo apporto di quantità significative e la condizione per un utilizzo specifico.
Il mercato degli ingredienti omega-3 a base di tonno e alghe è segmentato per tipologia, applicazione e area geografica. In base alla tipologia, il mercato è suddiviso in alghe e tonno. In base all'applicazione, il mercato è suddiviso in alimenti e bevande, integratori alimentari, prodotti farmaceutici e nutrizione animale. In base all'area geografica, il mercato è suddiviso in Nord America, Europa, Asia-Pacifico, Sud America, Medio Oriente e Africa. La valutazione del mercato è stata effettuata in termini di valore in USD per tutti i segmenti sopra menzionati.
| Ingrediente Omega-3 del tonno |
| Ingrediente Omega-3 delle alghe |
| Cibo e Bevande | Latte artificiale |
| Alimenti e bevande fortificati | |
| Integratori alimentari | |
| Pharmaceutical | |
| Nutrizione animale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Tipo | Ingrediente Omega-3 del tonno | |
| Ingrediente Omega-3 delle alghe | ||
| Applicazione | Cibo e Bevande | Latte artificiale |
| Alimenti e bevande fortificati | ||
| Integratori alimentari | ||
| Pharmaceutical | ||
| Nutrizione animale | ||
| Presenza sul territorio | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato degli ingredienti omega-3 a base di tonno e alghe nel 2031?
Si prevede che il mercato raggiungerà i 4.14 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 9.92%.
Quale fonte di omega-3 sta crescendo più velocemente?
Si prevede che gli omega-3 delle alghe cresceranno a un CAGR dell'11.12%, superando gli oli derivati dal tonno, poiché i requisiti di sostenibilità e di produzione di latte artificiale favoriscono l'approvvigionamento di prodotti coltivati.
Perché le normative sul latte artificiale sono importanti per i fornitori di omega-3?
Le norme cinesi GB 14880 e dell'UE richiedono l'inclusione del DHA, garantendo una domanda costante di oli di alghe di qualità farmaceutica e privi di allergeni.
Quale segmento applicativo mostra il più forte slancio di crescita?
L'uso farmaceutico di EPA e DHA sta aumentando a un CAGR del 10.44%, poiché le terapie su prescrizione vengono rimborsate per la riduzione del rischio cardiovascolare.


