

Dimensioni e quota del mercato dell'ablazione tumorale
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.94 miliardo di dollari |
| Dimensione del mercato (2031) | 3.14 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 10.20% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'ablazione dei tumori di Mordor Intelligence
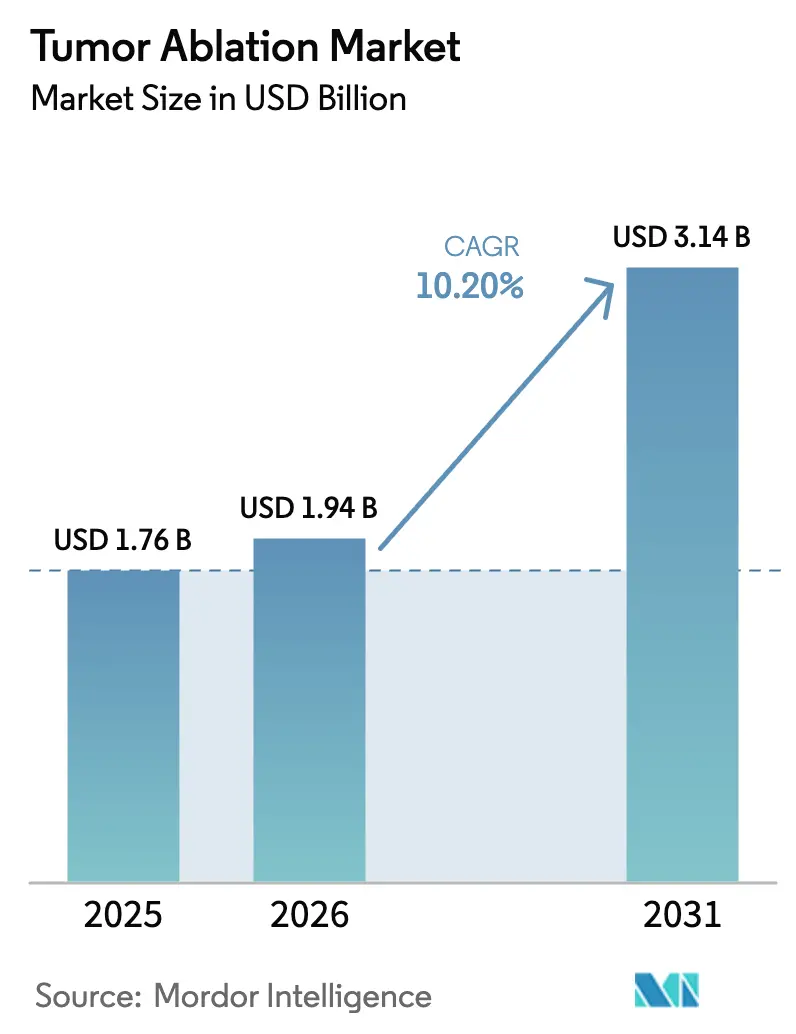
Si prevede che il mercato dell'ablazione dei tumori aumenterà da 1.76 miliardi di dollari nel 2025 e 1.94 miliardi di dollari nel 2026 a 3.14 miliardi di dollari entro il 2031, registrando un CAGR del 10.20% tra il 2026 e il 2031.
Questa crescita è sostenuta dal costante aumento dell'incidenza del cancro, dalla domanda di terapie mini-invasive da parte dei medici e dal supporto normativo per piattaforme non termiche che risolvono i vincoli di dissipazione del calore negli organi vascolari. Gli ospedali stanno indirizzando i capitali dalle sale operatorie a cielo aperto alle sale di ablazione guidata da immagini, gli enti pagatori stanno concedendo codici per modalità emergenti e i fornitori stanno integrando l'intelligenza artificiale (IA) per prevedere i margini delle lesioni in tempo reale. Insieme, questi fattori migliorano i risultati clinici, riducono i tempi di degenza e ampliano il bacino di pazienti a cui rivolgersi, posizionando il mercato dell'ablazione tumorale come un pilastro fondamentale dell'oncologia interventistica. Acquisizioni strategiche e joint venture indicano che gli operatori storici mirano a proteggere i portafogli termici con soluzioni meccaniche ed elettriche, mentre gli incentivi alla produzione locale nella regione Asia-Pacifico stanno comprimendo i prezzi dei dispositivi e ampliando la base di utenti.
Punti chiave del rapporto
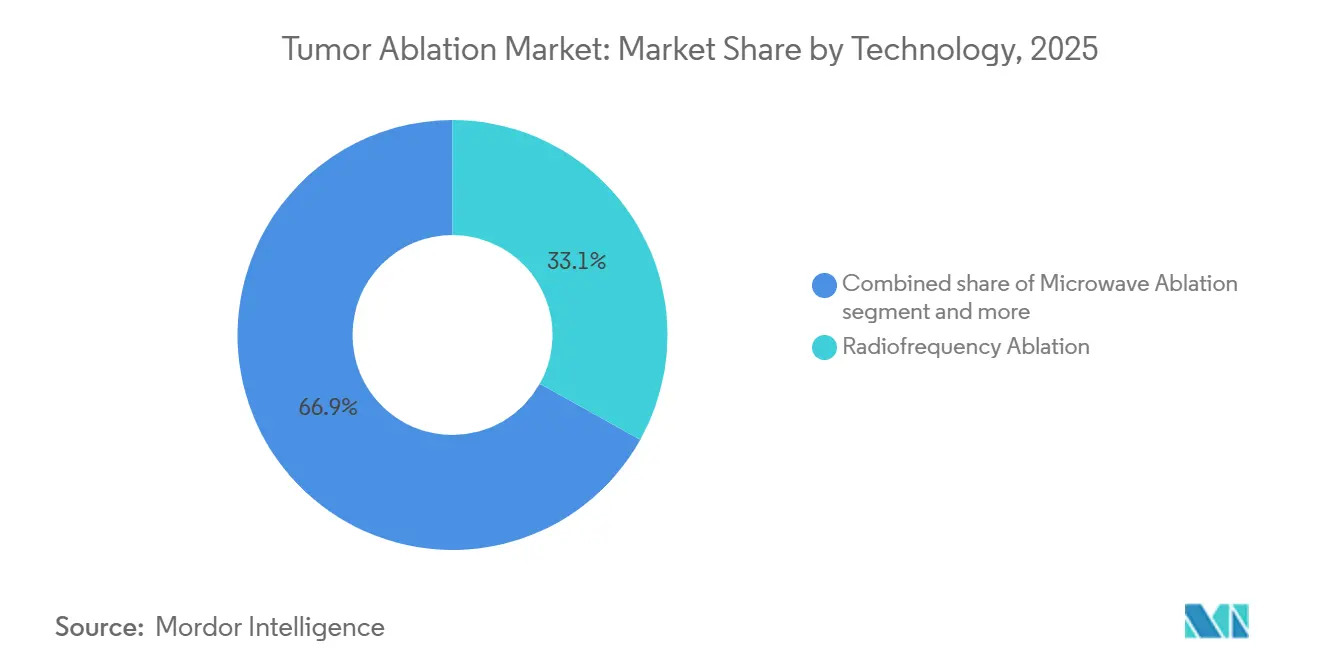
- In base alla tecnologia, l'ablazione a radiofrequenza deteneva una quota di mercato del 33.1% nel settore dell'ablazione tumorale nel 2025. Si prevede che l'istotripsia crescerà a un CAGR dell'11.4% fino al 2031, il tasso più rapido tra le modalità.
- Per modalità di trattamento, l'accesso percutaneo ha rappresentato il 46.1% delle procedure nel 2025, mentre i sistemi robotici ed endoluminali stanno avanzando a un CAGR dell'11.1% fino al 2031.
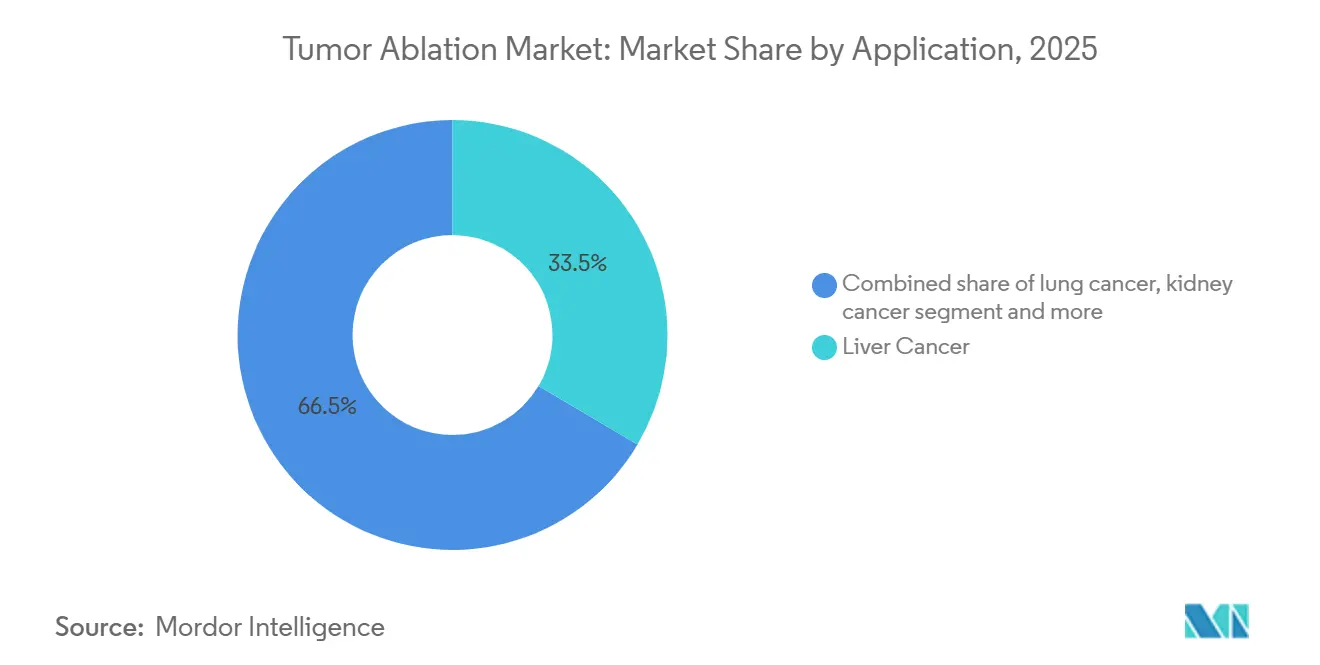
- Per applicazione, le indicazioni epatiche hanno rappresentato il 33.5% del valore nel 2025; le indicazioni polmonari stanno crescendo a un CAGR del 10.8% fino al 2031.
- In base all'utente finale, gli ospedali hanno mantenuto il 46.5% dei ricavi nel 2025, ma i centri oncologici stanno crescendo a un CAGR dell'11.8% grazie alla forza delle sale di oncologia interventistica accreditate dai pagatori.
- In termini geografici, il Nord America ha generato il 42.1% del fatturato globale nel 2025, ma l'area Asia-Pacifico sta accelerando a un CAGR dell'11.4%, sostenuta dai sussidi alla produzione nazionale di generatori di ablazione.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'ablazione dei tumori
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente incidenza e prevalenza del cancro | + 2.2% | Globale, con il peso maggiore nell'Asia-Pacifico e nell'Africa subsahariana | A lungo termine (≥ 4 anni) |
| Domanda di interventi chirurgici minimamente invasivi | + 1.8% | Nord America ed Europa, espansione nei centri urbani dell'APAC | Medio termine (2-4 anni) |
| Innovazioni nella tecnologia dei dispositivi (RF, MW, Cryo) | + 1.6% | Globale, guidato dal Nord America e dall'Europa occidentale | Medio termine (2-4 anni) |
| Ablazione guidata da immagini in tempo reale basata sull'intelligenza artificiale | + 1.5% | Nord America, Europa, Giappone, Corea del Sud | A breve termine (≤ 2 anni) |
| Espansione rimborsabile delle modalità non termiche | + 1.4% | Nord America ed Europa, con programmi pilota nell'APAC | Medio termine (2-4 anni) |
| Incentivi alla produzione locale nei mercati emergenti | + 1.3% | Nucleo APAC (India, Cina), ricadute su MEA e America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente incidenza e prevalenza del cancro
Le diagnosi globali di tumori al fegato, ai polmoni e ai reni continuano ad aumentare, intensificando la domanda di terapie focali che salvaguardino la funzionalità degli organi. L'aggiornamento GLOBOCAN 2024 ha registrato 2.5 milioni di nuovi casi di tumore al fegato, il 6% in più rispetto al 2022, concentrati nell'Asia orientale endemica per l'epatite B e nell'Africa subsahariana. Il tumore al polmone è salito a 2.4 milioni di casi nel 2024, a causa del fumo persistente e dell'esposizione urbana al radon. Il tumore al rene ha raggiunto 430,000 casi a livello globale; le piccole masse renali inferiori a 4 cm vengono ora gestite di routine mediante crioablazione percutanea per preservare i nefroni. Il tumore alla prostata ha superato 1.4 milioni di casi e gli ultrasuoni focalizzati ad alta intensità (HIFU) focali stanno guadagnando terreno per le malattie a rischio intermedio. Nel complesso, queste tendenze epidemiologiche ampliano il mercato dell'ablazione tumorale creando coorti più ampie, non idonee alla resezione o alla terapia sistemica.
Domanda di interventi chirurgici minimamente invasivi
Gli enti pagatori danno priorità a degenze più brevi e tassi di complicanze inferiori, spingendo gli ospedali ad adottare tecniche percutanee e laparoscopiche. Uno studio del 2024 pubblicato su JAMA Surgery ha dimostrato che l'ablazione a radiofrequenza percutanea (RFA) per le metastasi epatiche da carcinoma del colon-retto ha ridotto la durata media della degenza a 1.2 giorni rispetto ai 5.8 giorni dell'epatectomia e ha consentito un risparmio di 12,000 dollari per caso [1] JAMA Surgery, “Outcomes of Percutaneous Liver Ablation,” jamanetwork.com . L'ablazione toracica robotica a porta singola ha dimezzato il dolore postoperatorio rispetto alla chirurgia toracoscopica video-assistita. L'ablazione a microonde laparoscopica ha raggiunto una progressione locale a 5 anni inferiore all'8% nel carcinoma epatocellulare in fase iniziale, paragonabile ai risultati della resezione. I sondaggi sui pazienti indicano che il 68% dei candidati per piccole masse renali preferisce l'ablazione alla chirurgia, citando un recupero più rapido. Questi risultati ampliano il mercato dell'ablazione tumorale, persuadendo i medici e gli enti pagatori a spostare il volume dalla chirurgia a cielo aperto.
Innovazioni nella tecnologia dei dispositivi e ablazione guidata dall'intelligenza artificiale
Le piattaforme di ablazione ora integrano l'IA per la previsione dei margini in tempo reale e la modulazione adattiva della potenza. Il sistema di istotripsia Edison ha ottenuto l'approvazione della FDA nel maggio 2024, consentendo la frammentazione meccanica del tessuto entro 5 mm dai dotti biliari. Siemens Healthineers ha fuso la tomografia computerizzata a fascio conico con Edison per ridurre gli errori di targeting a meno di 2 mm [2] Siemens Healthineers, “Cone-Beam CT Fusion,” siemens-healthineers.com . La crioablazione con azoto liquido ProSense di IceCure Medical raggiunge i -160 °C in 10 minuti, con avvisi basati sugli ultrasuoni per le strutture critiche. Il generatore di microonde Emprint HP di Medtronic regola la potenza in base al feedback di impedenza, migliorando la sfericità della zona di ablazione. Tali innovazioni aumentano l'efficienza e la sicurezza della procedura, ampliando la fiducia dei medici e accelerando l'adozione dell'ablazione tumorale sul mercato.
Espansione rimborsabile delle modalità non termiche e incentivi alla produzione locale
I progressi nei rimborsi e le politiche industriali stanno riducendo le barriere di costo. Nel gennaio 2024, i Centers for Medicare & Medicaid Services (CMS) hanno introdotto la Categoria III CPT 0686T per l'istotripsia, consentendo decisioni di copertura a livello locale e aprendo la strada al consenso nazionale entro il 2027. Le compagnie assicurative private statunitensi hanno seguito con politiche positive sull'elettroporazione irreversibile (IRE) nel 2025, citando miglioramenti nella sopravvivenza a 12 mesi nel cancro al pancreas. Il programma indiano Production-Linked Incentive stanzia 50 miliardi di rupie per sovvenzionare la produzione nazionale di generatori per ablazione, riducendo i dazi all'importazione dal 28% al 5%. La roadmap cinese Healthy China 2030 ha portato al lancio di 14 dispositivi RFA e microonde nazionali nel 2024, con prezzi inferiori del 40% rispetto ai dispositivi multinazionali. Queste misure rimodellano le dinamiche dei prezzi ed espandono la presenza del mercato dell'ablazione tumorale nelle regioni sensibili ai costi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rigorosi percorsi di approvazione normativa | -1.2% | Globale, più acuto in Europa sotto MDR e nei mercati emergenti con capacità regolamentare limitata | A breve termine (≤ 2 anni) |
| Elevato costo del capitale delle piattaforme avanzate | -1.1% | Globale, più acuto negli ospedali comunitari e nei mercati emergenti | Medio termine (2-4 anni) |
| Lacune nei rimborsi per le modalità emergenti | -1.0% | Nord America ed Europa per i pagatori privati; APAC e MEA per i sistemi pubblici | Medio termine (2-4 anni) |
| Carenza di competenze della forza lavoro per procedure complesse guidate dalle immagini | -0.9% | Globale, particolarmente acuto in APAC, MEA e nelle zone rurali del Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rigorosi percorsi di approvazione normativa e costi di capitale elevati
Il Regolamento sui dispositivi medici (MDR) dell'Unione europea, entrato pienamente in vigore nel maggio 2024, impone il follow-up clinico post-commercializzazione e la segnalazione periodica della sicurezza, aggiungendo 12-18 mesi alla marcatura CE e gonfiando significativamente i costi di conformità [3] Commissione europea, "Regolamento sui dispositivi medici", ec.europa.eu . I colli di bottiglia degli organismi notificati allungano le revisioni a 24 mesi, ritardando i ricavi per le aziende di medie dimensioni. Gli ostacoli finanziari intensificano la sfida: una suite per istotripsia chiavi in mano supera 1.5 milioni di dollari, mentre i sistemi IRE e HIFU variano da 400,000 a 1.2 milioni di dollari. Gli ospedali hanno bisogno di oltre 80 procedure all'anno per raggiungere il punto di pareggio entro cinque anni, una proposta poco allettante senza un rimborso garantito. Queste combinazioni di costi e normative rallentano la diffusione dei dispositivi e moderano temporaneamente la velocità del mercato dell'ablazione tumorale.
Lacune nei rimborsi e carenza di competenze della forza lavoro
A partire dal 2026, solo 12 stati degli Stati Uniti dispongono di appaltatori amministrativi Medicare che rimborsano l'istotripsia; in 38 stati manca chiarezza. Le agenzie di valutazione delle tecnologie sanitarie tedesche, francesi e britanniche attendono i dati sulla sopravvivenza a 3 anni prima di aggiungere l'istotripsia ai programmi di gruppo correlati alla diagnosi, scoraggiando gli investimenti ospedalieri. Allo stesso tempo, l'offerta di personale è limitata: la Society of Interventional Radiology (SIR) cita 1,200 posti di fellowship a livello globale a fronte di un fabbisogno annuo di 2,500 specialisti. La formazione dura 12-18 mesi e prevede la fusione TC a fascio conico supervisionata e il tracciamento elettromagnetico. Gli ospedali rurali affrontano ulteriori ostacoli al reclutamento e i progetti pilota di tele-mentoring rimangono ostacolati dalle barriere di autorizzazione. Insieme, queste lacune moderano l'espansione a breve termine del mercato dell'ablazione tumorale.
Analisi del segmento
Per tecnologia: le modalità meccaniche sfidano il dominio termico
I sistemi a radiofrequenza hanno mantenuto una quota di mercato del 33.1% nell'ablazione tumorale nel 2025, supportata da decenni di evidenze e codici CPT consolidati. Ciononostante, l'istotripsia guida la crescita del segmento con un CAGR dell'11.4%, riflettendo la domanda dei medici di approcci non termici che evitino gli effetti di dissipazione del calore in prossimità dei vasi. L'ablazione a microonde supera il raffreddamento per perfusione raggiungendo temperature intratumorali superiori a 100 °C e ha conquistato ulteriore quota grazie alla piattaforma Emprint HP di Medtronic. La crioablazione è interessante nelle indicazioni renali e mammarie perché i confini dell'iceball sono visibili su TC ed ecografia, facilitando margini precisi.
Con la migrazione dei budget di investimento verso sale multimodali, gli ospedali valutano i costi complessivi per l'intero ciclo di vita dei sistemi termici e meccanici. La capacità dell'istotripsia di trattare tumori entro 5 mm dalle strutture vitali amplia l'applicabilità clinica e aumenta il rimborso della procedura, rafforzandone la rapida adozione. Nel complesso, queste dinamiche sostengono una crescita robusta, diversificando gradualmente il mix di modalità all'interno del mercato dell'ablazione tumorale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di trattamento: le piattaforme robotiche ridefiniscono l'accesso
Le procedure percutanee hanno dominato il 46.1% dei volumi nel 2025 e rimangono il cavallo di battaglia per il carcinoma epatocellulare e le piccole masse renali. I sistemi robotici ed endoluminali, tuttavia, stanno crescendo a un CAGR dell'11.1%, poiché gli ospedali investono nella navigazione elettromagnetica e nell'accesso a porta singola per ridurre i tempi di recupero. La piattaforma di broncoscopia robotica Monarch invia sonde a microonde ai noduli polmonari periferici attraverso le vie aeree naturali, riducendo le complicanze del drenaggio toracico a meno del 2%. Le sale operatorie ibride che combinano gantry TC fissi con bracci robotici consentono diagnosi e ablazione in un'unica sessione, riducendo i tempi di ciclo del paziente e aumentando la produttività. Questi miglioramenti nel flusso di lavoro ampliano le dimensioni del mercato dell'ablazione tumorale per soluzioni di accesso avanzate.
Per applicazione: l'ablazione polmonare supera la crescita del fegato
Le applicazioni epatiche hanno rappresentato il 33.5% del valore nel 2025, come confermato dai protocolli della Clinica di Barcellona che raccomandano la radiofrequenza (RFA) o le microonde per tumori solitari inferiori a 3 cm. Si prevede che le applicazioni polmonari cresceranno a un CAGR del 10.8%, trainate dai paradigmi oligometastatici e dall'inclusione delle linee guida del National Comprehensive Cancer Network (NCCN). Le microonde percutanee raggiungono l'88% di controllo locale per lesioni inferiori a 2 cm e le vie transbronchiali riducono il rischio di pneumotorace. Le indicazioni per rene, ossa, prostata e seno rappresentano opportunità secondarie, ma nel loro insieme arricchiscono la diversità delle procedure, supportando un'espansione incrementale del mercato dell'ablazione tumorale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per utente finale: i centri oncologici catturano volumi specializzati
Gli ospedali hanno registrato un fatturato del 46.5% nel 2025 grazie all'infrastruttura di imaging esistente, ma i centri oncologici dedicati stanno crescendo a un CAGR dell'11.8%, poiché i pagatori accreditano le suite di oncologia interventistica offrendo una maggiore produttività. I contratti di pagamento a pacchetto consentono ai centri di ridurre le spese ospedaliere del 20%, mantenendo al contempo i margini grazie a volumi di casi più elevati. Questi ambienti specializzati sono i primi ad adottare istotripsia e IRE, accelerando la diffusione di sistemi di nuova generazione e migliorando le curve di adozione del mercato complessivo dell'ablazione tumorale.
Analisi geografica
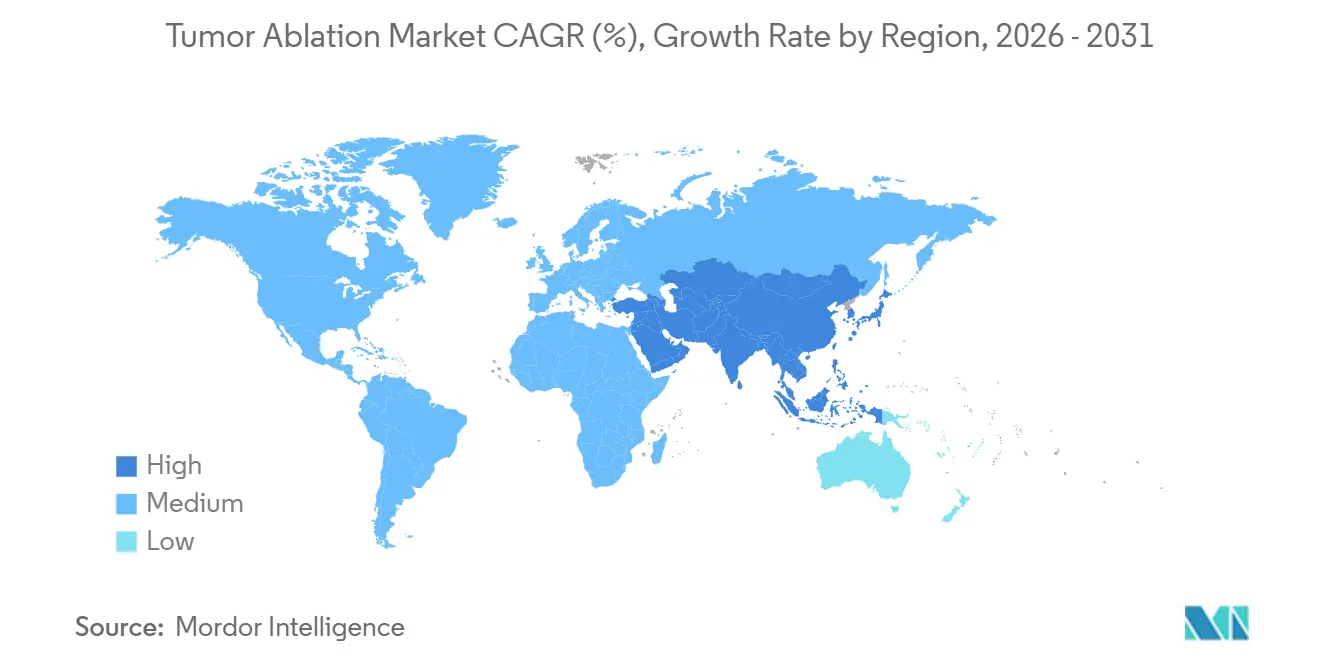
Il Nord America ha generato il 42.1% del fatturato nel 2025, grazie a 1.9 milioni di diagnosi di cancro all'anno, 400 laureati con borse di studio ogni anno e la copertura Medicare per le modalità consolidate. Il codice CPT 0686T di gennaio 2024 per l'istotripsia ha accelerato i comitati di acquisto ospedalieri e le assicurazioni private di 15 stati hanno emesso polizze entro 18 mesi. Il Canada sta sperimentando pagamenti cumulativi per spostare il 30% dei casi di epatocarcinoma dalla chirurgia all'ablazione percutanea entro il 2027, mentre l'ente di previdenza sociale del Messico ha acquistato 50 unità a microonde nel 2025 per smaltire gli arretrati terapeutici.
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'11.4% e rappresenterà il principale ambito di applicazione degli incentivi alla produzione. Il sussidio indiano di 50 miliardi di rupie riduce i prezzi dei dispositivi nazionali del 35%. I 14 produttori locali cinesi hanno lanciato piattaforme RFA e microonde nel 2024, spingendo Siemens Healthineers e Medtronic a localizzare la produzione per proteggere la quota di mercato. Il Giappone ha rimborsato l'IRE per i tumori al pancreas nel 2025 e la Corea del Sud ha investito 120 miliardi di KRW in hub regionali per l'istotripsia. Queste iniziative espandono collettivamente il mercato dell'ablazione tumorale nell'ampia base di pazienti asiatici.
L'Europa beneficia del piano UE per la lotta contro il cancro, che ha stanziato 4 miliardi di euro per la modernizzazione dell'oncologia, comprese le sale di ablazione. Le assicurazioni pubbliche tedesche hanno aggiunto l'istotripsia alle prestazioni nel 2025, innescando ordini presso i principali ospedali universitari. Il Servizio Sanitario Nazionale del Regno Unito sta sperimentando l'ablazione a microonde per le metastasi epatiche del colon-retto per ridurre le liste d'attesa chirurgiche del 15%. Medio Oriente, Africa e Sud America sono ancora in fase nascente, ma stanno sfruttando le strutture finanziarie internazionali e le normative locali per accelerare l'adozione dei dispositivi, ampliando gradualmente la loro quota di mercato nell'ablazione dei tumori.
Panorama competitivo
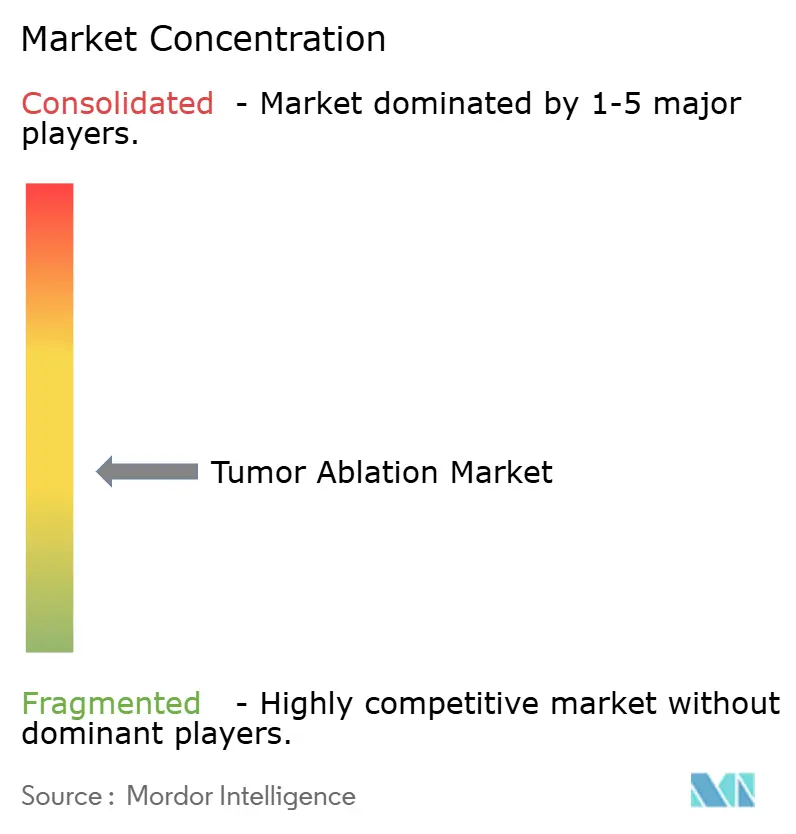
Il settore dell'ablazione tumorale è moderatamente concentrato: i primi cinque fornitori hanno registrato la maggior parte del fatturato globale nel 2025. Medtronic, Boston Scientific, AngioDynamics, Johnson & Johnson e Siemens Healthineers dominano le modalità termiche, ma i nuovi operatori finanziati da venture capital stanno frammentando la propria quota di mercato con soluzioni meccaniche ed elettriche. L'accordo di co-marketing del 2024 tra Medtronic e HistoSonics garantisce l'accesso all'istotripsia senza cannibalizzare la sua linea di microonde Emprint. La partecipazione di minoranza di Boston Scientific in Emblation, prevista per il 2025, estende la propria presenza nell'ablazione a getto liquido per le aritmie cardiache, che potrebbe estendersi anche all'oncologia.
La spinta competitiva si concentra ora sulla termometria basata sull'intelligenza artificiale, sulla geometria degli elettrodi e sulla fusione di immagini in tempo reale. I fornitori che integrano la TC a fascio conico e il tracciamento elettromagnetico vantano procedure più brevi del 18-22%, un parametro che influenza fortemente i comitati di gestione del capitale. La complessità normativa prevista dal Regolamento MDR sta spingendo le aziende di medie dimensioni a uscire dall'Europa, liberando azioni per le multinazionali con budget robusti per i sistemi di qualità. Nel frattempo, i produttori locali in India e Cina stanno applicando prezzi dei sistemi inferiori del 35-40% rispetto agli equivalenti importati, costringendo le multinazionali a costituire joint venture per non rischiare di erodere la propria posizione in questi segmenti ad alta crescita. Queste dinamiche rafforzano un contesto competitivo fluido che definirà le traiettorie del mercato dell'ablazione dei tumori nel prossimo decennio.
Leader del settore dell'ablazione dei tumori
Medtronic plc
Johnson & Johnson (Etica)
Boston Scientific Corp.
AngioDynamics Inc.
Siemens Healthineers
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2025: IceCure Medical ha ricevuto dalla FDA l'autorizzazione all'immissione in commercio per il suo sistema di crioablazione ProSense, specificamente per il trattamento del cancro al seno a basso rischio nelle donne di età pari o superiore a 70 anni.
- Luglio 2025: Varian (un'azienda del gruppo Siemens Healthineers) ha lanciato in Europa il suo sistema di ablazione a microonde di nuova generazione IntelliBlate, dopo aver ottenuto l'approvazione del marchio CE.
- Giugno 2025: Medtronic ha ricevuto l'autorizzazione 510(k) della FDA statunitense per il sistema di ablazione laser guidata da risonanza magnetica Visualase V2. Offre un'opzione mininvasiva per tumori cerebrali, epilessia focale e necrosi da radiazioni.
Ambito del rapporto sul mercato globale dell'ablazione dei tumori
Secondo l'ambito del rapporto, l'ablazione tumorale è una procedura medica minimamente invasiva che distrugge le cellule cancerose o benigne erogando energia o sostanze chimiche mirate direttamente nel tumore. Questo approccio è spesso utilizzato per pazienti che non sono candidati idonei alla chirurgia tradizionale a causa della posizione del tumore, di cattive condizioni di salute o di ridotta funzionalità degli organi, ed è un trattamento comune per i tumori al fegato, ai reni, ai polmoni e alle ossa.
Il mercato dell'ablazione tumorale è segmentato in base a tecnologia, modalità di trattamento, applicazione, utente finale e area geografica. In base alla tecnologia, il mercato è suddiviso in ablazione a radiofrequenza, ablazione a microonde, crioablazione, elettroporazione irreversibile, ultrasuoni focalizzati ad alta intensità (HIFU) e istotripsia. In base alla modalità di trattamento, è segmentato in ablazione chirurgica, ablazione laparoscopica, ablazione percutanea e ablazione robotica/endoluminale. In base all'applicazione, è segmentato in cancro al fegato, cancro ai polmoni, cancro al rene, metastasi ossee, cancro alla prostata, tumori al seno e ai tessuti molli e altri tumori (inclusi pancreas, vescica, cervello). In base all'utente finale, la segmentazione include ospedali, centri oncologici e altri. Geograficamente, il mercato è segmentato in Nord America, Europa, regione Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 paesi nelle principali regioni del mondo. Per ciascun segmento vengono fornite le dimensioni e le previsioni del mercato in termini di valore (USD).
| Ablazione a radiofrequenza (RF) |
| Ablazione a microonde |
| crioablazione |
| Elettroporazione irreversibile |
| Ultrasuoni focalizzati ad alta intensità (HIFU) |
| Istotripsia |
| Ablazione chirurgica |
| Ablazione laparoscopica |
| Ablazione percutanea |
| Ablazione robotica/endoluminale |
| Cancro al fegato |
| Lung Cancer |
| Cancro ai reni |
| Metastasi ossee |
| Cancro alla prostata |
| Tumori al seno e ai tessuti molli |
| Altri tumori (inclusi pancreas, vescica, cervello) |
| Ospedali |
| Centri oncologici |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Corea del Sud | |
| Australia | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | Ablazione a radiofrequenza (RF) | |
| Ablazione a microonde | ||
| crioablazione | ||
| Elettroporazione irreversibile | ||
| Ultrasuoni focalizzati ad alta intensità (HIFU) | ||
| Istotripsia | ||
| Per modalità di trattamento | Ablazione chirurgica | |
| Ablazione laparoscopica | ||
| Ablazione percutanea | ||
| Ablazione robotica/endoluminale | ||
| Per Applicazione | Cancro al fegato | |
| Lung Cancer | ||
| Cancro ai reni | ||
| Metastasi ossee | ||
| Cancro alla prostata | ||
| Tumori al seno e ai tessuti molli | ||
| Altri tumori (inclusi pancreas, vescica, cervello) | ||
| Utente finale | Ospedali | |
| Centri oncologici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato dell'ablazione dei tumori?
Si prevede che il mercato dell'ablazione dei tumori raggiungerà 1.94 miliardi di dollari nel 2026 e che crescerà fino a 3.14 miliardi di dollari entro il 2031.
Quale tecnologia sta crescendo più velocemente?
L'istotripsia è in testa alla crescita con un CAGR dell'11.4% fino al 2031, superando le modalità termiche.
Perché l'Asia-Pacifico si sta espandendo più rapidamente rispetto ad altre regioni?
Gli incentivi alla produzione nazionale in India e Cina, uniti all'aumento dell'incidenza del cancro, stanno determinando un CAGR dell'11.4% nella regione Asia-Pacifico.
Cosa limita una più ampia adozione delle piattaforme di nuova generazione?
Elevati costi di capitale e rimborsi frammentati, soprattutto per l'istotripsia e l'elettroporazione irreversibile, rallentano gli acquisti da parte degli ospedali.


