

Dimensioni e quota del mercato dei rimorchi per camion
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
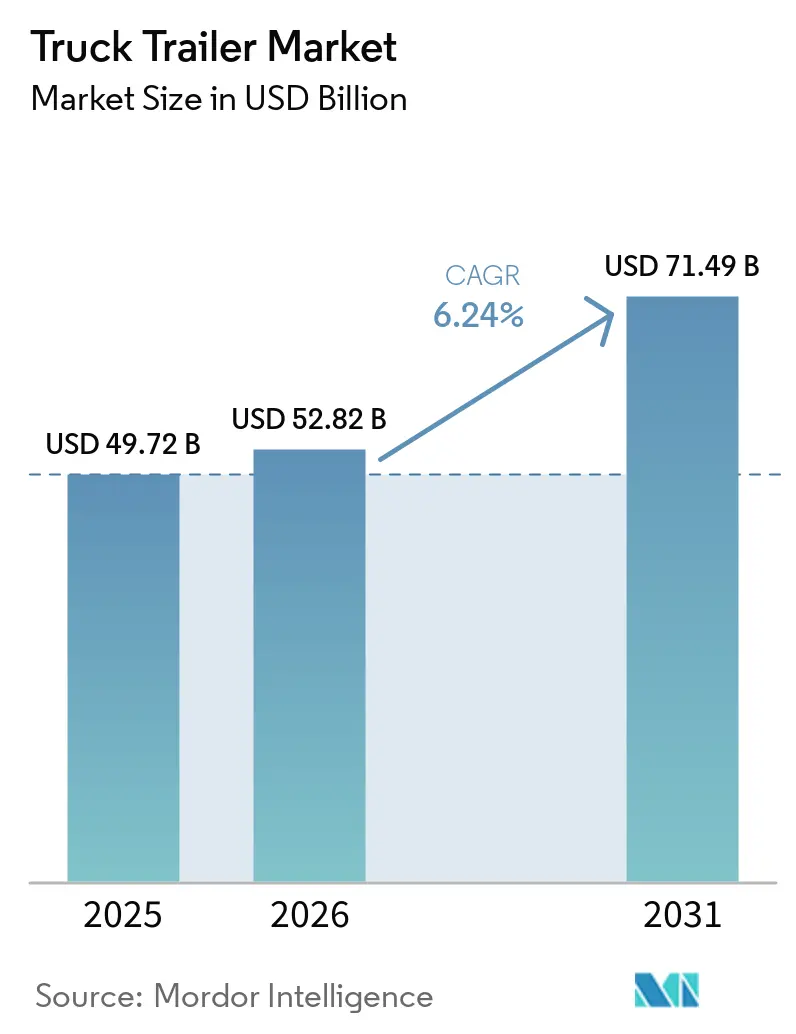
| Dimensione del mercato (2026) | 52.82 miliardo di dollari |
| Dimensione del mercato (2031) | 71.49 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.24% CAGR |
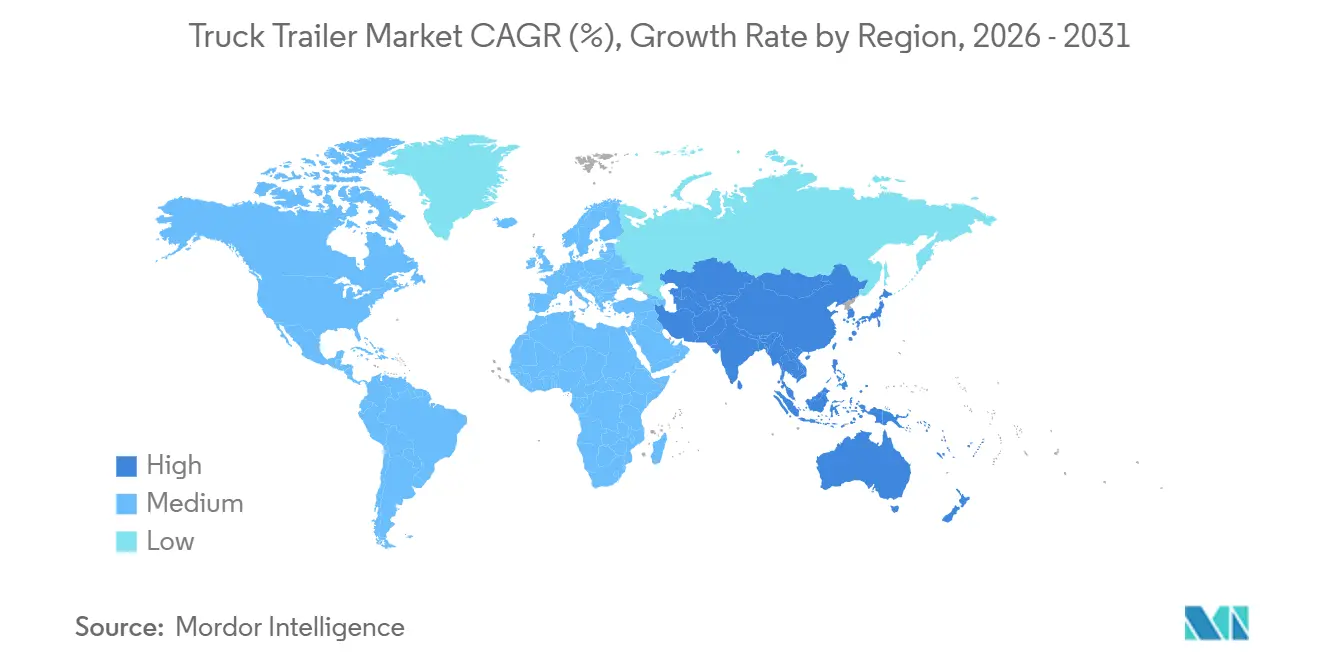
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
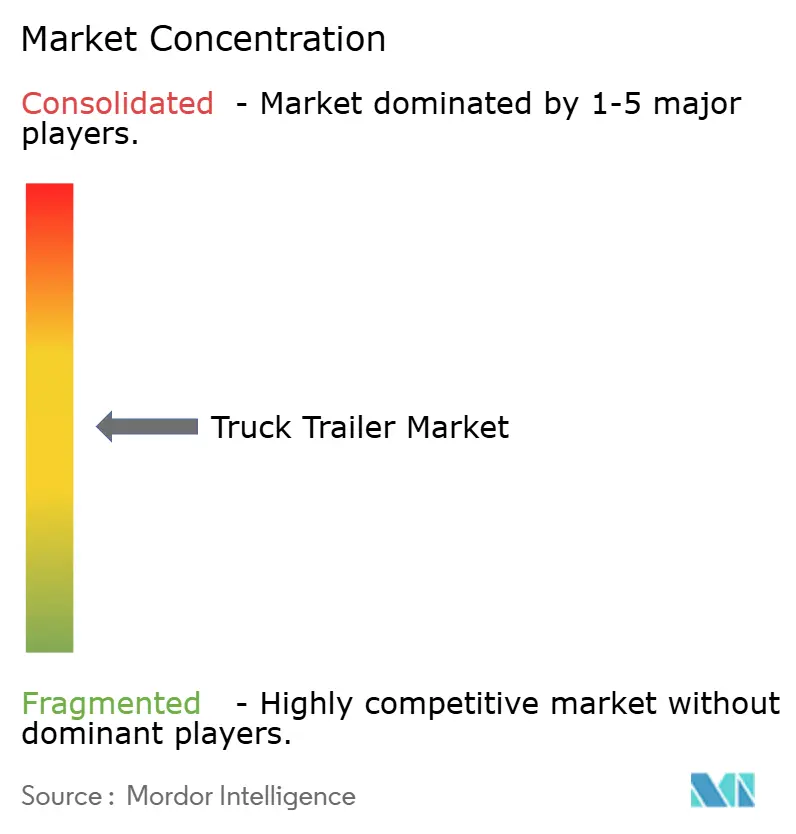
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei rimorchi per camion di Mordor Intelligence
Il mercato dei semirimorchi per autocarri aveva un valore di 49.72 miliardi di dollari nel 2025 e si stima che raggiungerà i 52.82 miliardi di dollari nel 2026, per poi arrivare a 71.49 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 6.24% durante il periodo di previsione (2026-2031). La crescita delle spedizioni di pacchi per l'e-commerce, lo sviluppo delle infrastrutture e la digitalizzazione delle flotte contribuiscono ad aumentare la domanda, sostenendo al contempo la stabilità del mercato dei semirimorchi per autocarri nonostante le fluttuazioni dell'attività di trasporto merci. Le reti di distribuzione dei pacchi stanno trainando la domanda di furgoni telonati ad alta capacità, i progetti di costruzione stanno aumentando la necessità di pianali e semirimorchi ribassati, e le esigenze della catena del freddo stanno accelerando l'adozione di semirimorchi refrigerati. Inoltre, l'adozione di materiali compositi leggeri e leghe di alluminio sta riducendo la tara, mantenendo così l'efficienza del carburante anche in presenza di normative più severe sul peso per asse. Infine, la telematica intelligente sta migliorando l'utilizzo delle risorse integrando i semirimorchi con piattaforme di abbinamento dei carichi in tempo reale. Si stanno aprendo nuove opportunità nei sistemi di refrigerazione a idrogeno e nei telai predisposti per la guida autonoma, offrendo agli innovatori la possibilità di conquistare quote di mercato man mano che i quadri normativi e gli obiettivi di sostenibilità continuano ad allinearsi.
Punti chiave del rapporto
- Per tipologia di rimorchio, i semirimorchi telonati detenevano il 36.17% della quota di mercato dei rimorchi per autocarri nel 2025, mentre si prevede che i rimorchi refrigerati cresceranno a un tasso annuo composto del 6.26% fino al 2031.
- Per materiale, nel 2025 l'acciaio ha rappresentato il 63.22% della quota di mercato dei rimorchi per camion; si prevede che i materiali compositi registreranno un CAGR del 6.28% entro il 2031.
- In base alla capacità di tonnellaggio, la fascia da 25 a 50 tonnellate ha conquistato il 41.28% della quota di mercato dei rimorchi per autocarri nel 2025, mentre la fascia inferiore a 25 tonnellate è destinata a un CAGR del 6.37% entro il 2031.
- In termini di lunghezza, nel 2025 le unità da 28 a 45 piedi rappresentavano il 54.56% del mercato dei rimorchi per camion; si prevede che i rimorchi fino a 40 piedi cresceranno a un CAGR del 6.39% entro il 2031.
- Per quanto riguarda il settore di utilizzo finale, nel 2025 il commercio al dettaglio e l'e-commerce rappresentavano il 34.11% del mercato dei rimorchi per camion e si prevede che cresceranno a un CAGR del 6.31% entro il 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico ha dominato il mercato dei rimorchi per autocarri con una quota del 38.74% nel 2025, registrando un'espansione a un tasso annuo composto (CAGR) del 6.34% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei rimorchi per camion
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Volumi di pacchi guidati dall'e-commerce | + 1.8% | Globale, con concentrazione in Nord America e Asia Pacifico | Medio termine (2-4 anni) |
| Ciclo di crescita delle infrastrutture e delle costruzioni | + 1.2% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'Africa | A lungo termine (≥ 4 anni) |
| Espansione della rete della catena del freddo | + 0.9% | Globale, primi guadagni nei mercati sviluppati | Medio termine (2-4 anni) |
| Rinnovo della flotta con materiali leggeri | + 0.8% | Nord America ed Europa, espandendosi verso l'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Telematica intelligente | + 0.6% | Mercati principali del Nord America e dell'Europa | A breve termine (≤ 2 anni) |
| Adozione della refrigerazione alimentata a idrogeno | + 0.4% | Mercati pilota dell'UE e del Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Volumi di pacchi guidati dall'e-commerce
Le reti di pacchi progettate per l'evasione degli ordini in giornata si basano su percorsi di navetta densi tra i centri di micro-evasione e gli hub di smistamento, aumentando il numero di rotazioni giornaliere dei furgoni. L'introduzione da parte di Amazon di rimorchi brandizzati per l'evasione degli ordini Prime dimostra come i rivenditori internalizzino la capacità per salvaguardare i livelli di servizio [1] "Aggiornamenti su sostenibilità e trasporti", Amazon, amazon.com . Le configurazioni standard dell'altezza di carico facilitano il cross-docking efficiente, mentre i veicoli dotati di sponda idraulica aumentano la densità di consegna urbana. Inoltre, la crescente attenzione al dimensionamento corretto degli imballaggi sta guidando la domanda di rimorchi dotati di binari elettronici regolabili e montanti logistici, progettati per adattarsi a diverse altezze dei cartoni. L'utilizzo di analisi in tempo reale della posizione e del tempo di sosta consente ai gestori della flotta di ottimizzare in modo più efficace il movimento dei rimorchi attraverso gli hub regionali, riducendo così i tempi di inattività e sbloccando la capacità precedentemente inutilizzata all'interno del sistema.
Ciclo di crescita delle infrastrutture e delle costruzioni
I nuovi progetti stradali, ferroviari e di energia rinnovabile in Cina, India e Sud-est asiatico mantengono occupate le linee di assemblaggio di pianali e semirimorchi ribassati. L'iniziativa cinese "Belt and Road" convoglia cemento sfuso, acciaio strutturale e pale per turbine attraverso corridoi transcontinentali, aumentando la domanda di rimorchi estensibili e multiassiali [2] "Belt and Road Project Logistics Data", Ministero del Commercio della Repubblica Popolare Cinese, gov.cn. La National Infrastructure Pipeline indiana comprende oltre 9,000 progetti, incoraggiando le flotte locali ad adottare autocarri con capacità che vanno da 51 a 100 tonnellate per il trasporto di attrezzature pesanti. Lo sviluppo di parchi eolici richiede trasportatori di pale dotati di sistemi di sterzo idraulico per navigare efficacemente sulle strade di accesso rurali, mentre gli sviluppatori di parchi solari preferiscono pianali a telaio ribassato progettati per ottimizzare la densità di impilamento dei moduli. La disponibilità di finanziamenti pubblico-privati a lungo termine offre ai produttori di apparecchiature originali (OEM) l'opportunità di pianificare e realizzare impianti di saldatura e verniciatura localizzati in prossimità dei principali hub di progetto.
Espansione della rete della catena del freddo
I distributori farmaceutici ora integrano i protocolli GDP (Good Distribution Practice) nell'approvvigionamento dei rimorchi, richiedendo la mappatura della temperatura e la registrazione dei dati per ogni posizione del pallet. I rimorchi refrigerati a celle a idrogeno di Carrier Transicold riducono le emissioni durante il trasporto e prolungano la durata del freddo, offrendo alle flotte sia la conformità che vantaggi ESG [3] “Hydrogen Fuel Cell Reefer Trials,” Carrier Transicold, carrier.com . I rivenditori di generi alimentari stanno incorporando paratie multitemperatura per facilitare il trasporto di unità di stoccaggio (SKU) congelate, refrigerate e a temperatura ambiente in un'unica consegna ai nodi di evasione ordini dei dark store. I corridoi vaccinali istituiti durante la pandemia si sono trasformati in corsie permanenti della catena del freddo, incoraggiando i produttori di apparecchiature originali (OEM) a investire in linee di assemblaggio di pannelli isolati nei mercati emergenti. Inoltre, gli aggregatori di cloud kitchen e servizi di kit per pasti stanno acquisendo rimorchi refrigerati compatti specificamente progettati per essere compatibili con i trattori di classe B, garantendo una distribuzione efficiente nelle aree urbane.
Rinnovo della flotta con materiali leggeri
Le pareti laterali in materiale composito e le traverse in alluminio riducono il peso di un semirimorchio da 53 piedi fino a 450 chilogrammi, contribuendo a un risparmio di carburante misurabile sulle rotte a lungo raggio del Nord America. I pannelli strutturali in materiale composito stampato di Wabash National offrono resistenza alla corrosione, che estende la durata utile a oltre 15 anni e riduce il costo totale di proprietà per gli operatori delle flotte. In risposta alle normative sulla tariffazione del carbonio, gli operatori delle flotte danno sempre più priorità ai parametri di carico utile per chilogrammo, il che ha portato a uno spostamento della domanda, con i design a predominanza di acciaio che stanno diventando più diffusi tra i segmenti di acquirenti sensibili al prezzo. L'adozione di design in materiale composito si sta gradualmente espandendo dai trasportatori di generi alimentari e pacchi alle flotte regionali di trasporto a carico parziale (LTL), man mano che le reti di riparazione acquisiscono familiarità con i kit di riparazione in materiale composito. Inoltre, i fornitori di materiali stanno strategicamente collocando i forni di polimerizzazione presso i cluster dei produttori di apparecchiature originali (OEM) per ottimizzare i costi logistici associati al trasporto di componenti stampati ingombranti.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Prezzi volatili dell'acciaio e dell'alluminio | -0.7% | Globale, acuto nei centri manifatturieri | A breve termine (≤ 2 anni) |
| Limiti normativi del peso per asse | -0.5% | Mercati principali del Nord America e dell'UE | Medio termine (2-4 anni) |
| Carenza di meccanici di rimorchi certificati | -0.4% | Globale, grave nei mercati sviluppati | Medio termine (2-4 anni) |
| Rischi per la sicurezza informatica | -0.3% | Nord America e UE, in espansione a livello globale | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Prezzi volatili dell'acciaio e dell'alluminio
Nel 2024, i prezzi di riferimento delle lamiere laminate a caldo hanno subito una fluttuazione del 40%, con un impatto significativo sui margini lordi dei produttori di apparecchiature originali (OEM) e difficoltà nella determinazione dei prezzi degli ordini a lungo termine. L'introduzione di dazi all'importazione di alluminio negli Stati Uniti ha comportato un costo aggiuntivo di 250 dollari a tonnellata, riducendo di conseguenza la differenza di costo tra veicoli in alluminio e veicoli in composito. Per far fronte a queste difficoltà, i produttori hanno adottato clausole di adeguamento trimestrale dei prezzi; tuttavia, i rivenditori più piccoli hanno incontrato difficoltà nel trasferire questi sovrapprezzi agli utenti finali. Sebbene i contratti di copertura abbiano fornito una parziale mitigazione della volatilità dei prezzi, richiedevano garanzie in contanti, il che ha limitato il capitale circolante. Di conseguenza, alcune flotte hanno posticipato i cicli di sostituzione, determinando una temporanea riduzione della domanda fino a quando i prezzi delle materie prime non si sono stabilizzati.
Limiti normativi del peso per asse
La formula federale statunitense per i ponti impone limitazioni ai carichi per asse, obbligando gli ingegneri a distribuire il peso su assi aggiuntivi o ad adottare configurazioni di spinta, il che aumenta i costi complessivi di costruzione. In Europa, le differenze normative tra gli Stati membri costringono gli autotrasportatori transfrontalieri a sottocaricare i rimorchi per rispettare i limiti più severi riscontrati su specifiche tratte, riducendo così l'efficienza del carico utile. L'impiego di telecamere di controllo dotate di sensori di pesatura dinamica ha portato a un aumento delle sanzioni, spingendo le flotte ad adottare bilance di bordo per garantire la conformità. Sono in corso sforzi per stabilire limiti armonizzati di peso lordo di 44 tonnellate lungo i corridoi dell'Unione Europea; tuttavia, raggiungere un consenso rimane difficile. Questa mancanza di accordo continua a contribuire a significative complessità progettuali e operative per gli operatori internazionali.
Analisi del segmento
Per tipo di rimorchio: leadership del furgone asciutto e slancio del refrigerato
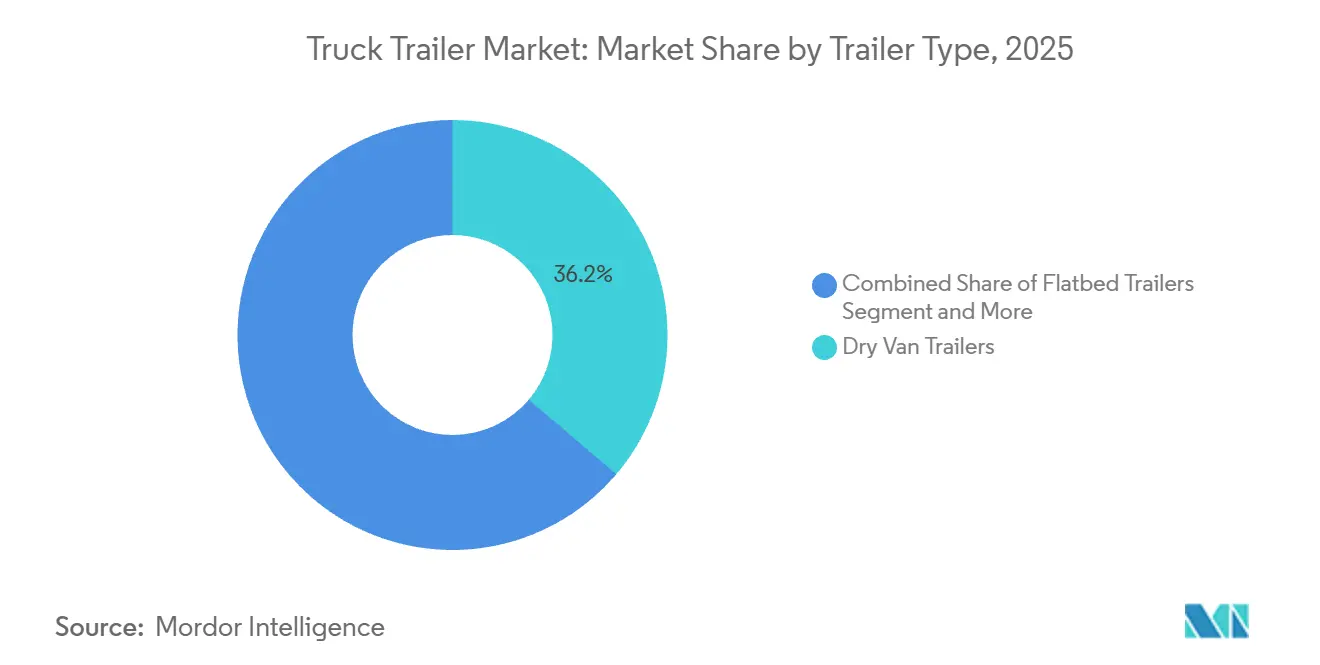
Nel 2025, i semirimorchi telonati rappresentavano il 36.17% della quota di mercato dei semirimorchi per autocarri, a conferma della loro idoneità per il trasporto di pacchi e merci generiche. Sebbene i semirimorchi refrigerati rappresentino un segmento di mercato più piccolo, si prevede che cresceranno a un CAGR del 6.26% fino al 2031, trainati dalla crescente domanda nella logistica di prodotti alimentari freschi e farmaceutici. I pianali svolgono un ruolo fondamentale nel trasporto di acciaio, legname e macchinari per l'edilizia, in particolare nei casi in cui è richiesto il carico laterale o dall'alto. Inoltre, i semirimorchi ribassati sono essenziali per il trasporto di escavatori di grandi dimensioni utilizzati nei progetti infrastrutturali. Le autocisterne rimangono indispensabili per il trasporto di liquidi pericolosi, mentre i semirimorchi estensibili per il trasporto di pale stanno acquisendo importanza a supporto dei progetti di energia eolica.
Gli operatori dell'e-commerce stanno adattando i furgoni telonati con supporti logistici e barre di carico integrati per aumentare la densità di carico dei pacchi. Al contrario, gli specialisti della catena del freddo stanno investendo in rimorchi refrigerati multizona dotati di sistemi di alimentazione di emergenza a idrogeno o elettrici per conformarsi alle normative sulle emissioni urbane. Nel periodo di previsione, si prevede che il mercato dei semirimorchi per autocarri assisterà a una maggiore adozione della telematica in tutte le tipologie di semirimorchi, consentendo il monitoraggio del carico in tempo reale e la pianificazione predittiva della manutenzione. I produttori di apparecchiature originali (OEM) che offrono funzionalità di connettività come parte dei pacchetti di garanzia standard probabilmente si assicureranno contratti di flotta a lungo termine, consolidando ulteriormente il panorama frammentato dei fornitori.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: l'acciaio sostiene il volume, i compositi catturano il premio
Nel 2025, l'acciaio rappresentava il 63.22% della quota di mercato dei semirimorchi per autocarri, grazie alla sua economicità e alle consolidate reti di assistenza. Tuttavia, poiché le flotte attribuiscono sempre maggiore importanza all'efficienza dei consumi e alla resistenza alla corrosione, si prevede che le varianti in composito e alluminio cresceranno a un tasso annuo composto del 6.28%, arrivando potenzialmente a rappresentare un terzo delle nuove costruzioni entro il 2031. La riciclabilità dell'acciaio e il vantaggio in termini di costi iniziali continuano a garantirgli una posizione di rilievo nelle flotte di semirimorchi telonati, particolarmente sensibili ai costi. Ciononostante, gli operatori di semirimorchi refrigerati e cisterne, dove il peso è un fattore critico, stanno progressivamente optando per materiali avanzati con investimenti iniziali più elevati, citando la riduzione dei costi operativi come elemento chiave.
I pannelli sandwich compositi, a differenza dei tradizionali rivestimenti in acciaio, dimostrano resistenza alla delaminazione e mantengono i valori di isolamento termico (valore R) per periodi prolungati, riducendo così il consumo energetico durante il loro ciclo di vita. Inoltre, le soluzioni ibride integrano le zone di giunzione in acciaio con i longheroni laterali in alluminio, raggiungendo un equilibrio tra costi e peso. I fornitori di materiali, in collaborazione con gli studi di progettazione OEM, utilizzano la modellazione agli elementi finiti per ottimizzare la stratificazione dei pannelli, garantendo margini di resistenza adeguati senza sovradimensionamenti non necessari. Con la crescente diffusione di politiche di approvvigionamento orientate alla sostenibilità, si prevede che le valutazioni del ciclo di vita influenzeranno un numero maggiore di ordini verso materiali alternativi, ridistribuendo gradualmente le quote di mercato dei rimorchi per autocarri tra acciaio e materiali compositi.
Per capacità di tonnellaggio: prevale l'efficienza di fascia media
Nel 2025, i rimorchi con un peso compreso tra 25 e 50 tonnellate rappresentavano il 41.28% della quota di mercato dei rimorchi per autocarri, evidenziando la loro conformità alle normative regionali sulla distribuzione del peso e ai relativi obblighi. Si prevede che i rimorchi con un peso inferiore a 25 tonnellate cresceranno a un tasso annuo composto del 6.37%, trainati dalla crescente adozione di centri di consolidamento urbano che richiedono veicoli più leggeri, in grado di muoversi agevolmente tra strade strette e banchine di carico/scarico. Allo stesso tempo, i segmenti da 51 a 100 tonnellate e superpesanti, essenziali per la logistica dei settori energetico, minerario e delle costruzioni, stanno registrando una crescita dei volumi più lenta. Questa crescita più lenta è attribuita ai megaprogetti infrastrutturali che stanno passando dalla fase di pianificazione a quella di esecuzione.
Con l'inasprimento delle normative in materia di limiti di peso per asse, le flotte sono sotto pressione per ottimizzare le proprie capacità, evitando così sovraccarichi e inefficienze legate ai viaggi di ritorno a vuoto. L'adozione di materiali leggeri sta migliorando la capacità di carico utile in tutte le categorie di peso, consentendo alle flotte di compensare il peso aggiuntivo introdotto dalle apparecchiature per il controllo delle emissioni. Nel periodo di previsione, si prevede che il monitoraggio del carico tramite telematica permetterà ai responsabili della logistica di assegnare la classe di tonnellaggio appropriata a ogni spedizione, riducendo efficacemente il consumo di carburante e i chilometri non fatturati nell'intero mercato dei semirimorchi per autocarri.
Per lunghezza: da 28 a 45 piedi, il dominio incontra la crescita compatta
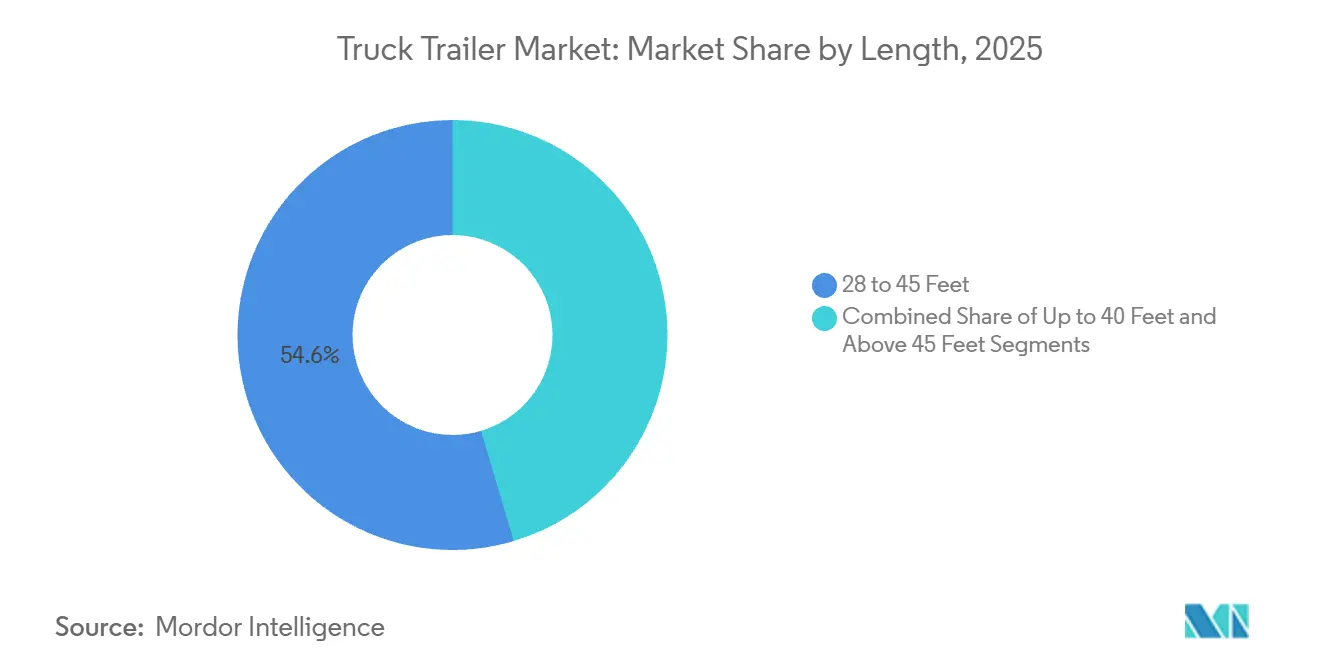
Nel 2025, i semirimorchi per autocarri con una lunghezza compresa tra 28 e 45 piedi rappresentavano il 54.56% della quota di mercato, in linea con le altezze delle banchine di carico e gli standard ferroviari intermodali in Nord America ed Europa. Tuttavia, si prevede che i semirimorchi di lunghezza inferiore a 40 piedi registreranno un tasso di crescita annuo composto (CAGR) del 6.39%, poiché le aree urbane implementano tariffe per lo spazio a bordo strada e restrizioni alla svolta a destra che creano difficoltà per i semirimorchi più lunghi. D'altro canto, sebbene i semirimorchi di lunghezza superiore a 45 piedi rimangano essenziali per il trasporto di articoli voluminosi come pannelli isolanti e mobili, sono soggetti a normative rigorose che limitano le possibilità di estensione della lunghezza.
La modellazione dei percorsi delle flotte incorpora sempre più le restrizioni GIS, raccomandando rimorchi più piccoli per le aree congestionate durante le ore di punta. In risposta, i produttori stanno introducendo telai modulari che consentono l'aggiunta o la rimozione di vani centrali, permettendo alle flotte di utilizzare un mezzo versatile sia per i percorsi urbani che regionali. Nel tempo, la crescente pressione per la standardizzazione delle dimensioni del volume di carico potrebbe influenzare le tendenze di progettazione verso una lunghezza preferita di 32 piedi, rimodellando la distribuzione delle quote di mercato all'interno delle categorie di lunghezza del settore dei rimorchi per autocarri.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il commercio al dettaglio e l'e-commerce superano i settori verticali tradizionali.
Nel 2025, il commercio al dettaglio e l'e-commerce rappresentavano il 34.11% del mercato dei semirimorchi per autocarri, trainati dalla crescente domanda omnicanale che integra la distribuzione in negozio e la vendita diretta al consumatore. Con l'espansione dei servizi di consegna in giornata oltre le città di primo livello, si prevede che questo segmento crescerà a un CAGR del 6.31%. A seguire, i trasportatori di alimenti e bevande stanno sostenendo la domanda di semirimorchi refrigerati, spinti dalla crescente popolarità di prodotti freschi e kit per la preparazione di pasti. I semirimorchi a pianale sono utilizzati principalmente nei cantieri edili, mentre i mittenti nei settori petrolifero, del gas e chimico si affidano a cisterne dotate di sistemi di sicurezza multicompartimentale avanzati per garantire un trasporto sicuro.
La digitalizzazione sta trasformando tutti i settori di utilizzo finale. I rivenditori stanno implementando tag IoT per migliorare la visibilità a livello di SKU, le aziende agroalimentari stanno utilizzando tramogge per cereali dotate di sensori per monitorare i livelli di umidità durante il trasporto e le flotte petrolchimiche stanno integrando i dati dei dispositivi di registrazione elettronica (ELD) con dashboard ambientali, sociali e di governance (ESG). Gli utenti finali richiedono sempre più spesso garanzie predittive di uptime nelle loro richieste di offerta (RFP), incoraggiando i produttori di apparecchiature originali (OEM) a integrare l'analisi nelle loro specifiche standard. Con l'inasprirsi degli audit di sostenibilità, i clienti attribuiscono maggiore importanza alla valutazione delle emissioni del ciclo di vita. Prediligono sempre più i produttori di rimorchi che certificano l'utilizzo di acciaio a basse emissioni di carbonio nella produzione o che offrono opzioni di rimorchi refrigerati predisposti per l'idrogeno.
Analisi geografica
Nel 2025, la regione Asia-Pacifico ha rappresentato una quota significativa del 38.74% del mercato dei rimorchi per autocarri, grazie all'esteso corridoio manifatturiero cinese e al consolidamento logistico indiano facilitato dalla Goods and Services Tax (GST). Con la crescente diffusione dell'e-commerce e i costanti investimenti infrastrutturali, si prevede che la regione manterrà la sua posizione di leader con un CAGR del 6.34% fino al 2031. Inoltre, gli incentivi governativi che promuovono gli standard di emissione equivalenti a Euro VI stanno accelerando i cicli di sostituzione delle flotte, incrementando così i livelli di produzione per i produttori di apparecchiature originali (OEM) regionali.
Il Nord America, che detiene il secondo volume di mercato più grande, continua a guidare i progressi nell'adozione della telematica e nell'uso di materiali leggeri. Negli Stati Uniti, i grandi trasportatori di pacchi stanno adottando sempre più materiali compositi, mentre l'economia canadese, fortemente dipendente dalle risorse naturali, sostiene la domanda di autocisterne multiassiali e rimorchi per il trasporto di merci sfuse. L'accordo quadro tra Stati Uniti, Messico e Canada (USMCA) facilita il riequilibrio della capacità transfrontaliera, consentendo alle flotte di riposizionare i mezzi tra le regioni per gestire i picchi stagionali di merci senza la necessità di nuovi acquisti.
L'Europa sta ponendo l'accento sulla sostenibilità, incoraggiando i produttori di apparecchiature originali (OEM) a integrare materiali compositi riciclabili e unità di refrigerazione alimentate con combustibili alternativi, in linea con il Green Deal europeo. Sebbene le disparità di peso per asse tra gli Stati membri rappresentino una sfida per le tratte a lungo raggio, gli sforzi in corso per armonizzare i corridoi potrebbero consentire limiti di peso lordo standardizzati a 44 tonnellate nel periodo di previsione. In seguito alla Brexit, il Regno Unito sta ristrutturando le proprie catene di approvvigionamento aumentando le importazioni di rimorchi finiti e potenziando le capacità di ristrutturazione interne per estendere la durata utile degli asset in risposta ai dazi all'importazione. Nel frattempo, i nuovi assemblatori dell'Europa orientale puntano alle flotte sensibili al prezzo, sfruttando i minori costi operativi e sfidando così gli operatori consolidati nelle regioni occidentali.
Valutazione dell'espansione del mercato geografico (Punteggio grezzo (1-5): 1 = Basso, 5 = Alto. Punteggio ponderato: Punteggio grezzo × peso assegnato; riflette l'impatto ponderato in base all'importanza. Interpretazione: Maggiore opportunità = mercato più attraente; rischio maggiore = maggiori sfide.)
| Opportunità | Rischio | |||||
|---|---|---|---|---|---|---|
| Regioni | Facilità di ingresso (grezzo/pesato) | Dimensioni del mercato (lordo/pesato) | Adattamento della soluzione (grezzo/ponderato) | Competizione (peso grezzo/peso) | Investimento (grezzo/ponderato) | Barriere (grezze/pesate) |
| Nord America | 4/1.2 | 5/1.5 | 4/1.2 | 4/1.2 | 5/1.5 | 3/0.9 |
| Sud America | 3/0.9 | 3/0.9 | 3/0.9 | 2/0.6 | 3/0.9 | 3/0.9 |
| Europa | 3/0.9 | 4/1.2 | 4/1.2 | 5/1.5 | 4/1.2 | 4/1.2 |
| Asia-Pacifico | 5/1.5 | 5/1.5 | 5/1.5 | 4/1.2 | 4/1.2 | 3/0.9 |
| Medio Oriente & Africa | 3/0.9 | 4/1.2 | 4/1.2 | 2/0.6 | 3/0.9 | 4/1.2 |
| Fonte: Intelligenza di Mordor | ||||||
Panorama competitivo
Il mercato dei semirimorchi per autocarri è moderatamente frammentato. I leader regionali mantengono vantaggi di scala, ma devono affrontare requisiti tecnologici sempre più stringenti. CIMC, sfruttando la sua capacità produttiva in Cina, serve sia il mercato dell'Asia-Pacifico che quello delle esportazioni. Wabash National si distingue per la sua tecnologia brevettata di carrozzeria in materiale composito, che riduce la tara e i costi di manutenzione. Schmitz Cargobull ha effettuato investimenti sostanziali in servizi digitali abilitati dall'IoT, in particolare integrando hardware di sensori con abbonamenti per la manutenzione predittiva. L'acquisizione di EnTrans da parte di TerraVest consolida le capacità relative a semirimorchi cisterna speciali e criogenici in un'unica piattaforma nordamericana.
Si stanno sviluppando partnership strategiche attorno a iniziative di refrigerazione a idrogeno, che collegano i produttori di apparecchiature originali (OEM) per rimorchi con integratori di celle a combustibile e flotte di distribuzione alimentare con l'obiettivo di creare catene del freddo a zero emissioni. Le società di private equity stanno attivamente perseguendo opportunità di aggregazione tra i costruttori regionali, in particolare quelli che difficilmente finanzieranno le proprie strategie di sviluppo telematico. Allo stesso tempo, le start-up focalizzate su carrelli predisposti per la guida autonoma e telai semoventi stanno attirando investimenti di capitale di rischio, sebbene si preveda che le tempistiche normative limiteranno la generazione immediata di ricavi. La volatilità dei prezzi dell'acciaio e dell'alluminio avvantaggia i produttori verticalmente integrati che si tutelano dai rischi legati ai costi dei materiali, mentre i produttori più piccoli sono sempre più spinti a esternalizzare i kit di pannelli e a ridurre la propria offerta di prodotti.
I produttori di apparecchiature originali (OEM) che ottengono le certificazioni ISO 9001 e Advanced Quality Planning (AQP) creano barriere di conformità per i nuovi entranti e si assicurano contratti a lungo termine con le reti globali di spedizione pacchi. L'utilizzo di gemelli digitali per la costruzione di rimorchi accelera i tempi di progettazione, migliorando la produzione su ordinazione per specifiche personalizzate. Nel periodo di previsione, il successo sul mercato dipenderà dalla combinazione di economie di scala produttive con pacchetti di servizi basati su software, aumentando il fatturato per unità e fidelizzando i clienti attraverso accordi di abbonamento dati pluriennali.
Leader del settore dei rimorchi per camion
CIMC Vehicles (Group) Co., Ltd.
Società Nazionale Wabash
Schmitz Cargobull AG
Fahrzeugwerk Bernard Krone GmbH
Hyundai Translead
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: ZF Friedrichshafen accelera la sua espansione nel segmento dei rimorchi, puntando sui produttori di apparecchiature originali (OEM) con sistemi software e di controllo avanzati. Questa mossa è dettata dalle imminenti modifiche normative che richiederanno piattaforme per rimorchi più intelligenti e connesse. ZF si sta attivamente posizionando come partner tecnologico per i produttori di rimorchi, non solo come fornitore di componenti.
- Marzo 2026: Rheinmetall ha firmato un accordo di cooperazione strategica con Nooteboom Trailers per sviluppare e commercializzare congiuntamente rimorchi per attrezzature militari pesanti.
- Marzo 2026: Volvo Trucks North America sta sviluppando un nuovo sistema di connessione tra camion e rimorchi con TECTRAN, che consentirà il trasferimento dati wireless ad alta velocità. La soluzione mira a creare un nuovo standard di settore per le operazioni con rimorchi connessi in tutto il Nord America.
Ambito del rapporto sul mercato globale dei rimorchi per camion
Il mercato dei rimorchi per autocarri è segmentato per tipologia di rimorchio, materiale, capacità di carico, lunghezza, settore di utilizzo finale e area geografica. Per tipologia di rimorchio, il mercato è segmentato in rimorchi furgonati, rimorchi a pianale, rimorchi refrigerati, rimorchi ribassati, cisterne e rimorchi estensibili. Per materiale, il mercato è segmentato in acciaio, alluminio e materiali compositi. Per capacità di carico, il mercato è segmentato in sotto le 25 tonnellate, da 25 a 50 tonnellate, da 51 a 100 tonnellate e oltre le 100 tonnellate. Per lunghezza, il mercato è segmentato in fino a 40 piedi, da 28 a 45 piedi e oltre i 45 piedi. Per settore di utilizzo finale, il mercato è segmentato in alimentare e bevande, edilizia, petrolio e gas, agricoltura, vendita al dettaglio ed e-commerce, prodotti chimici e altri. Per area geografica, il mercato è segmentato in Nord America, Sud America, Europa, Asia Pacifico e Medio Oriente e Africa. Le previsioni di mercato sono fornite in termini di valore (USD) e volume (unità).
| Rimorchi per furgoni asciutti |
| Rimorchi a pianale |
| Rimorchi refrigerati (reefer) |
| Rimorchi Lowboy |
| Tankers |
| Rimorchi estensibili |
| Acciaio |
| Alluminio |
| Materiali compositi |
| Sotto le 25 tonnellate |
| 25 a 50 tonnellate |
| 51 a 100 tonnellate |
| Sopra 100 tonnellate |
| Fino a 40 piedi |
| Da 28 a 45 piedi |
| Superiore a 45 piedi |
| Cibo e Bevande |
| Edilizia |
| Olio e Gas |
| Agricoltura |
| Vendita al dettaglio ed e-commerce |
| Settore Chimico |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di rimorchio | Rimorchi per furgoni asciutti | |
| Rimorchi a pianale | ||
| Rimorchi refrigerati (reefer) | ||
| Rimorchi Lowboy | ||
| Tankers | ||
| Rimorchi estensibili | ||
| Per materiale | Acciaio | |
| Alluminio | ||
| Materiali compositi | ||
| Per capacità di tonnellaggio | Sotto le 25 tonnellate | |
| 25 a 50 tonnellate | ||
| 51 a 100 tonnellate | ||
| Sopra 100 tonnellate | ||
| Per lunghezza | Fino a 40 piedi | |
| Da 28 a 45 piedi | ||
| Superiore a 45 piedi | ||
| Per settore di utilizzo finale | Cibo e Bevande | |
| Edilizia | ||
| Olio e Gas | ||
| Agricoltura | ||
| Vendita al dettaglio ed e-commerce | ||
| Settore Chimico | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei rimorchi per camion entro il 2031?
Si prevede che il mercato raggiungerà i 71.49 miliardi di dollari entro il 2031.
Quale tipologia di rimorchio sta crescendo più velocemente?
Si prevede che i rimorchi refrigerati cresceranno a un CAGR del 6.26% entro il 2031.
Quanto è grande oggi la quota dell'Asia-Pacifico?
L'area Asia-Pacifico detiene il 38.74% del fatturato globale ed è la regione in più rapida crescita.
Perché i materiali compositi stanno diventando sempre più popolari nella costruzione di rimorchi?
I materiali compositi riducono il peso a vuoto, resistono alla corrosione e diminuiscono il consumo di carburante, determinando un CAGR (tasso di crescita annuo composto) nell'adozione del 6.28%.
Che impatto hanno i prezzi dell'acciaio e dell'alluminio sui produttori?
La volatilità dei prezzi comprime i margini, costringendo gli OEM ad adottare strategie di copertura e di determinazione dinamica dei prezzi.
Quale tendenza tecnologica offre nuove fonti di reddito per gli OEM di rimorchi?
Gli abbonamenti integrati per la telematica e la manutenzione predittiva aumentano il fatturato unitario nel corso del ciclo di vita e differenziano le offerte.


