

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
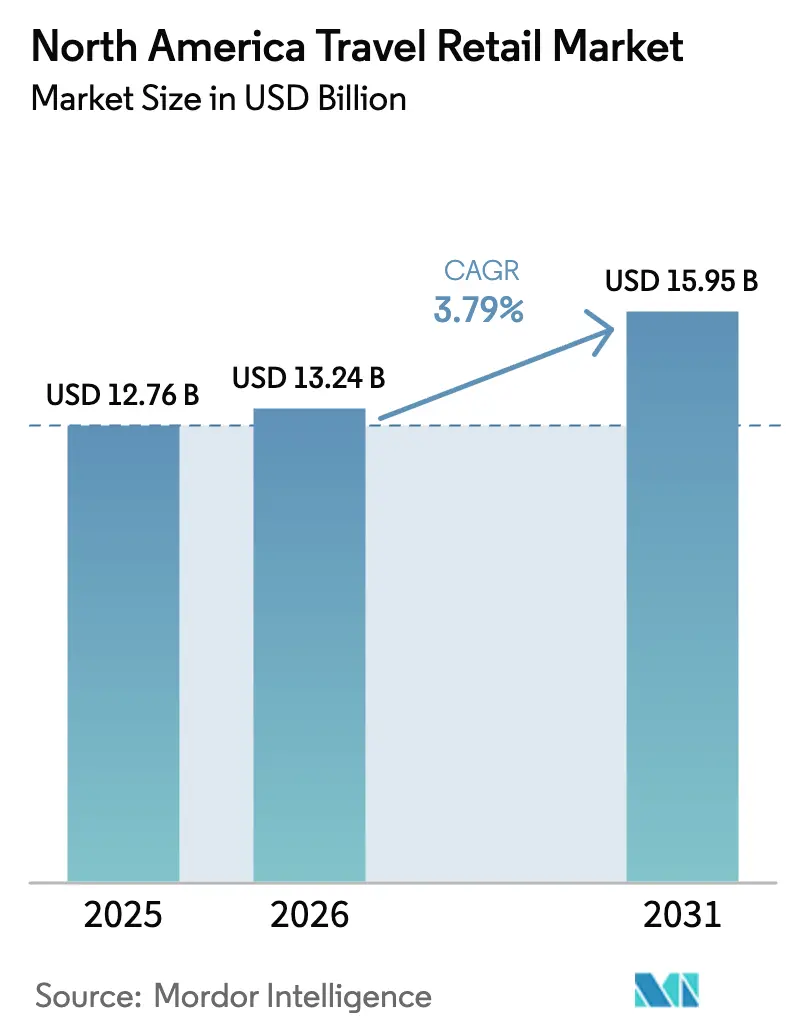
| Dimensione del mercato (2026) | 13.24 miliardo di dollari |
| Dimensione del mercato (2031) | 15.95 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 3.79% CAGR |
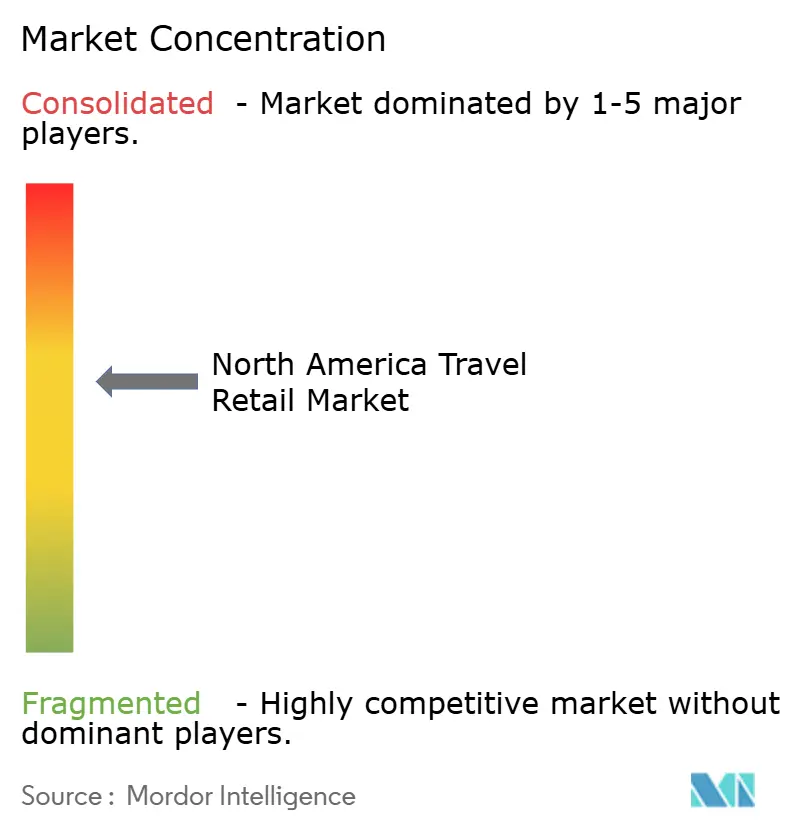
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del travel retail in Nord America di Mordor Intelligence
Il mercato del travel retail nordamericano aveva un valore di 12.76 miliardi di dollari nel 2025 e si prevede che crescerà da 13.24 miliardi di dollari nel 2026 a 15.95 miliardi di dollari entro il 2031, con un CAGR del 3.79% durante il periodo di previsione (2026-2031). Gli operatori stanno passando da una semplice ripresa dei volumi post-pandemia a una differenziazione basata sull'esperienza che persuade i viaggiatori a spendere di più per ogni viaggio, una svolta strategica convalidata dalla constatazione che quattro passeggeri su cinque aumenteranno la loro spesa quando gli aeroporti miglioreranno l'esperienza di viaggio complessiva. Gli imbarchi internazionali sono saliti a 23.234 milioni nel dicembre 2024, il 7% in più rispetto all'anno precedente, fornendo una solida base di traffico che sostiene entrate al dettaglio stabili [1] International Trade Administration, “December 2024 Air Passenger Travel,” trade.gov . Questa domanda resiliente consente ai concessionari di testare assortimenti a margine più elevato, implementare tecnologie senza casse e negoziare diritti di spazio a lungo termine nei terminal riqualificati. Di conseguenza, il mercato del travel retail nordamericano continua a maturare in un ecosistema basato sui dati e incentrato sul passeggero, dove la qualità dell'esperienza ha la precedenza sulla semplice disponibilità del prodotto.
Punti chiave del rapporto
- Per categoria di prodotto, nel 2025 il settore Profumi e Cosmetici ha conquistato il 32.05% della quota di mercato del travel retail in Nord America e continua a crescere a un CAGR del 11.92% fino al 2031.
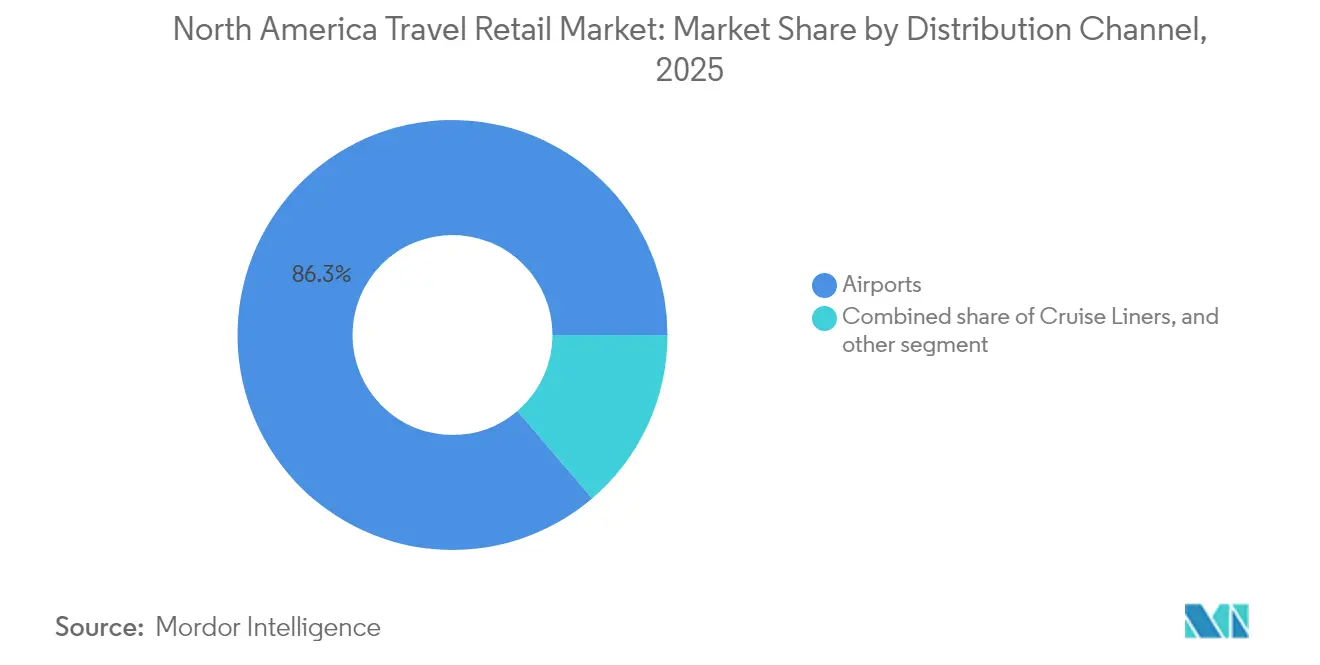
- In base al canale di distribuzione, nel 2025 gli aeroporti rappresentavano l'86.25% del mercato del travel retail del Nord America, mentre si prevede che le navi da crociera registreranno il CAGR più rapido, pari al 8.96%, entro il 2031.
- In base alla demografia dei viaggiatori, nel 2025 i viaggiatori per piacere rappresentavano il 56.10% della quota di mercato del travel retail in Nord America, mentre i turisti per motivi medici e benessere sono in aumento a un CAGR del 13.04% entro il 2031.
- In termini geografici, nel 2025 gli Stati Uniti detenevano il 70.88% della quota di mercato del travel retail in Nord America, ma si prevede che il Messico crescerà a un CAGR del 9.92% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato del travel retail in Nord America
Analisi dell'impatto dei conducenti
| Guidatore | (~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Ripresa del traffico aereo internazionale di passeggeri | + 1.2% | Corridoi USA-Messico, hub pan-regionali | A breve termine (≤ 2 anni) |
| Espansione delle aree commerciali aeroportuali e potenziamento delle concessioni | + 0.8% | JFK, DFW, YYZ, YVR | Medio termine (2-4 anni) |
| Aumento della spesa per passeggero tramite la premiumizzazione | + 0.9% | rotte commerciali a lungo raggio | A lungo termine (≥ 4 anni) |
| Ottime performance di profumi e cosmetici | + 0.7% | Aree di partenza internazionali | Medio termine (2-4 anni) |
| Crescita dei jet privati e dei duty-free FBO | + 0.3% | Rete nazionale statunitense, basi canadesi selettive | A lungo termine (≥ 4 anni) |
| Tecnologie di pagamento senza contatto | + 0.4% | Principali hub degli Stati Uniti, lancio di progetti pilota in tutto il Canada | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Ripresa del traffico aereo internazionale di passeggeri
Nel 2023, i vettori nordamericani hanno registrato un aumento del traffico del 28.3% rispetto al 2022, recuperando l'84.6% dei volumi del 2023 e ripristinando l'essenziale base di passeggeri che alimenta il mercato del travel retail nordamericano [2] International Air Transport Association, “Global Air Travel Demand Continued Its Bounce Back in 2023,” iata.org . I viaggiatori internazionali in genere spendono da tre a quattro volte di più rispetto ai viaggiatori nazionali, quindi la ripresa si traduce immediatamente in un flusso di cassa retail più forte. Il traffico turistico ha già superato i massimi pre-pandemia, mentre i viaggi d'affari rimangono inferiori; tuttavia, i viaggiatori d'affari generano ancora vendite di categoria premium che ammortizzano i rendimenti complessivi. Il Messico ha contribuito con 4.002 milioni di passeggeri internazionali nel dicembre 2024, sottolineando la sua emersione come nodo di crescita fondamentale legato al miglioramento delle infrastrutture turistiche e ai nuovi accordi sui servizi aerei. Guardando al futuro, le previsioni di Boeing per 20 anni, che prevedono consegne di 43,975 aeromobili, garantiscono una spinta adeguata a sostenere l'espansione dei volumi, rafforzando la salute a lungo termine del mercato del travel retail nordamericano [3] Boeing, “2024 Commercial Market Outlook,” boeing.com.
Espansione delle aree commerciali aeroportuali e riqualificazione delle concessioni
I massicci programmi infrastrutturali stanno ridefinendo lo spazio commerciale all'interno dei principali hub. La trasformazione da 19 miliardi di dollari del JFK aggiunge un viale commerciale progettato per ospitare attività di lusso, ristorazione ed esperienze immersive, ridefinendo lo shopping da semplice comodità aggiuntiva a destinazione a sé stante [4] TRBusiness, “Hudson and Dufry to Run Retail at JFK Terminal 6,” trbusiness.com . La ricerca dimostra che ogni aumento del 10% del tempo di permanenza dei passeggeri incrementa i ricavi non aeronautici di circa il 5%, confermando le priorità delle autorità aeroportuali che estendono posti a sedere, prese di corrente e servizi di intrattenimento per mantenere i viaggiatori coinvolti. Gli operatori con la capacità finanziaria di investire in allestimenti white-box, sfruttare strategie di coinvolgimento digitale integrate e implementare rapide rotazioni dell'assortimento sono ben posizionati per sbloccare valore incrementale nel mercato del travel retail nordamericano. Queste capacità strategiche consentono alle aziende di rispondere efficacemente alle preferenze dei consumatori in evoluzione, ottimizzare l'efficienza operativa e rafforzare il proprio posizionamento competitivo in un panorama di mercato altamente dinamico e competitivo.
Aumento della spesa per passeggero tramite la premiumizzazione
I viaggiatori hanno iniziato a considerare il terminal come il capitolo iniziale del loro viaggio, piuttosto che una sala d'attesa. Nel 2024, il 64% dei passeggeri ha scelto di cenare durante la sosta, eclissando per la prima volta il commercio al dettaglio tradizionale e segnalando una svolta più ampia verso un consumo orientato all'esperienza. I marchi del lusso capitalizzano lanciando capsule esclusive per gli aeroporti e servizi in stile concierge: la boutique di punta di Byredo a LAX dimostra il potere magnetico delle fragranze di alta gamma in un ambiente captive. La monetizzazione dell'accesso alle lounge riflette un cambiamento strategico nel comportamento di spesa dei consumatori, con un numero crescente di viaggiatori che scelgono di pagare per l'ingresso. Questa tendenza sottolinea una crescente preferenza per le offerte integrate di servizi e prodotti rispetto ai prodotti singoli, indicando una trasformazione nella percezione del valore nel settore dei viaggi. La Generazione Z e i Millennial, che insieme costituiranno la maggioranza dei viaggiatori dopo il 2026, esaltano l'autenticità e i momenti degni di essere condivisi, costringendo i rivenditori a integrare storytelling, dimostrazioni dal vivo e sfondi social all'interno dell'impronta fisica del negozio. Queste dinamiche sostengono un prezzo medio più elevato e consolidano la premiumizzazione come fattore trainante pluriennale del mercato travel retail del Nord America.
Ottima performance della categoria Profumi e Cosmetici
Profumi e cosmetici godono di vantaggi unici che l'e-commerce non può replicare facilmente. Estée Lauder continua a promuovere il travel retail nonostante le difficoltà macroeconomiche, mentre L'Oréal ha ampliato i punti vendita Armani Beauty nei principali aeroporti nordamericani, a dimostrazione della fiducia del marchio nella capacità di posizionamento premium del canale. I margini superano quelli di alcol e tabacco perché i prodotti di bellezza affrontano meno ostacoli normativi e il deterioramento è minimo. Le iniziative ultra-premium, come il concept di alta profumeria di Dufry con SKU da 800 dollari, si rivolgono a viaggiatori facoltosi che associano la scarsità allo status. Combinando esclusività e servizio personalizzato, i punti vendita di prodotti di bellezza amplificano la conversione e rafforzano il mix di ricavi complessivo nel mercato travel retail nordamericano.
Analisi dell'impatto delle restrizioni
| moderazione | (~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Limiti doganali rigorosi su tabacco e alcol | -0.6% | Attraversamenti terrestri tra Stati Uniti e Canada, arrivi internazionali | A lungo termine (≥ 4 anni) |
| Concorrenza dei duty-free e dell'e-commerce del centro città | -0.4% | Grandi centri metropolitani, distretti commerciali transfrontalieri | Medio termine (2-4 anni) |
| Aeroporti gateway statunitensi con limiti di slot | -0.3% | JFK, Newark, LaGuardia | A breve termine (≤ 2 anni) |
| Cambiamento del benessere per ridurre la domanda di alcol | -0.5% | Nord America, più acuto tra le coorti più giovani | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Limiti doganali rigorosi sulle quote di tabacco e alcol consentite
Le restrizioni normative stanno limitando le opportunità di crescita nei mercati ad alto margine di profitto di alcolici e tabacco. Le normative canadesi impongono limiti rigorosi alle quantità di alcolici che i residenti possono riportare a casa dopo viaggi di almeno 48 ore. Questi limiti includono 1.5 litri di vino, 1.14 litri di superalcolici o 8.5 litri di birra. Tali vincoli limitano significativamente i volumi di acquisto dei consumatori, incidendo così sul potenziale di espansione complessivo del mercato. Analoghe restrizioni statunitensi limitano l'utilizzo dei duty-free, in particolare presso i punti vendita al confine terrestre. Sebbene l'USMCA abbia innalzato la soglia de minimis per i corrieri canadesi a 150 CAD, il beneficio si riversa principalmente sull'e-commerce piuttosto che sui punti vendita fisici. I rivenditori rispondono riallocando lo spazio sugli scaffali a linee di bellezza, moda e gastronomia locale che sono soggette a minori vincoli normativi ma generano margini comparabili.
Concorrenza del Downtown Duty-Free e dell'E-Commerce
La trasparenza online erode lo storico vantaggio di prezzo dell'aeroporto. I negozi duty-free del centro città ora rispecchiano l'assortimento aeroportuale senza la pressione dei tempi dell'imbarco finale, mentre le vetrine digitali consegnano prodotti con agevolazioni fiscali direttamente a casa dei consumatori. Solo il 15% dei viaggiatori più giovani ignora completamente i canali digitali degli aeroporti, il che sottolinea la necessità di strategie di coinvolgimento online-offline senza soluzione di continuità. I servizi di prenotazione e ritiro tentano di colmare le lacune in termini di praticità, ma richiedono una visibilità dell'inventario in tempo reale e una logistica dell'ultimo miglio che i concessionari più piccoli ritengono ad alta intensità di capitale. L'incentivo, quindi, è quello di migliorare le esperienze sensoriali in negozio, le degustazioni, la personalizzazione dei prodotti e le dimostrazioni interattive che non possono essere replicate tramite lo schermo di uno smartphone.
Analisi del segmento
Per tipo di prodotto: la leadership nel settore della bellezza rimodella il mix di categorie
Fragranze e cosmetici hanno dominato con il 32.05% della quota di mercato del travel retail in Nord America nel 2025, e il sottosegmento aumenterà il fatturato a un CAGR del 11.92% fino al 2031, sottolineando il suo ruolo fondamentale nel sostenere la premiumizzazione. Vini e liquori mantengono un solido valore medio dello scontrino, ma soffrono a causa dei limiti doganali e delle tendenze alla moderazione orientate al benessere. Il declino strutturale del tabacco continua, ma continua a trainare le visite tra i fumatori accaniti che acquistano anche snack e accessori ad alto margine. Moda e accessori catturano gli acquisti impulsivi di lusso attraverso lanci di edizioni limitate in concomitanza con i picchi stagionali dei viaggi. Alimentari e dolciumi godono di una nicchia stabile nel settore dei regali e dei souvenir, sostenuta dalle linee rinnovate di M&M's e Maltesers di Mars Wrigley, orientate a profili aromatici premium. Altre tipologie di prodotti, tra cui elettronica, orologi e gioielli, mantengono la loro rilevanza grazie a test pratici e a una soddisfazione immediata del possessore che i canali online non possono eguagliare.
I rivenditori assegnano spazi di pregio post-sicurezza ai prodotti di bellezza perché le conversioni aumentano all'uscita dei passeggeri dai controlli di sicurezza. Tester digitali, specchi a realtà aumentata e una selezione guidata da esperti velocizzano il processo decisionale degli acquirenti, fondamentale quando si avvicina il momento dell'imbarco. I marchi di liquori riducono le dimensioni delle bottiglie per motivi di conformità e mettono in risalto i set regalo con prezzi in linea con le franchigie doganali. Le etichette dei dolciumi investono in narrazioni su origine e sostenibilità, rivolgendosi a viaggiatori attenti all'etica. L'effetto netto bilancia il portafoglio del mercato travel retail nordamericano, riducendo la dipendenza da una singola categoria e proteggendo i ricavi dalle oscillazioni normative.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: il dominio aeroportuale soddisfa il mandato di efficienza
Nel 2025, gli aeroporti hanno generato l'86.25% del mercato nordamericano del travel retail e, sebbene la crescita prevista si attesti al 8.15% di CAGR, l'espansione fisica rimane limitata dalla capacità controllata dagli slot negli hub tradizionali. L'implementazione da parte di Hudson della tecnologia Just Walk Out, basata su Amazon, negli aeroporti JFK e Dulles ha migliorato significativamente l'efficienza operativa, riducendo i tempi medi di pagamento a meno di 30 secondi. Questo progresso tecnologico consente all'azienda di ottimizzare i tassi di turnover per metro quadro, dimostrando che l'efficienza operativa, piuttosto che il semplice aumento delle dimensioni fisiche dei negozi, è un fattore fondamentale per la crescita del fatturato e la redditività.
Le navi da crociera rappresentano una fetta relativamente piccola, ma beneficiano di periodi di permanenza di più giorni, durante i quali i turisti più rilassati possono immergersi profondamente negli assortimenti di boutique a bordo. Le stazioni ferroviarie sono in ritardo, riflettendo la limitata rete ferroviaria interurbana del Nord America rispetto a Europa o Giappone. I negozi duty-free di confine e del centro città affrontano le difficoltà dell'e-commerce, ma guadagnano quote tra i cacciatori di occasioni transfrontalieri e i turisti delle città. I duty-free dei terminal privati rimangono ancora agli albori, ma redditizi, e si rivolgono a viaggiatori benestanti disposti a pagare di più per assortimenti personalizzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Dati demografici dei viaggiatori: i turisti del benessere superano quelli del tempo libero
I viaggiatori per piacere rappresentavano il 56.10% del mercato nordamericano del travel retail nel 2025, trainati dalla domanda repressa di vacanze e da politiche flessibili di smart working che prolungano la durata dei viaggi. I viaggiatori d'affari, pur rappresentando un segmento più piccolo in termini di volume, generano costantemente la spesa media per viaggio più elevata. I loro modelli di spesa sono fortemente orientati verso categorie premium come liquori di alta gamma, accessori tecnologici avanzati e integratori per la salute. Il comportamento d'acquisto di questo segmento riflette una preferenza per la qualità e la convenienza, rendendoli un obiettivo redditizio per i rivenditori. Al contrario, il segmento delle visite ad amici e parenti (VFR) offre una base di domanda stabile e anticiclica, trainata da forti legami con l'immigrazione e la diaspora. Questo segmento garantisce flussi di viaggio costanti, anche durante periodi di incertezza economica, offrendo ai rivenditori un flusso di entrate affidabile.
Inoltre, gli studenti in viaggio contribuiscono in modo significativo alla frequenza dei viaggi, ma mostrano una forte propensione verso prodotti convenienti, in particolare nei settori dell'elettronica e della moda, evidenziando la loro natura sensibile al prezzo. I rivenditori allineano strategicamente la loro offerta per soddisfare le esigenze e le preferenze specifiche di questi diversi segmenti di viaggiatori. Per i visitatori attenti al benessere, i "kit di recupero" curati rispondono alle loro esigenze di salute e relax, mentre i viaggiatori per piacere sono attratti da souvenir che evocano il luogo e migliorano la loro esperienza di viaggio. Per i dirigenti aziendali con poco tempo a disposizione, i rivenditori danno priorità all'efficienza offrendo soluzioni di pagamento mobile che fanno risparmiare tempo. Adattando le loro strategie alle esigenze specifiche di ciascun segmento, i rivenditori mirano a ottimizzare i tassi di conversione e massimizzare le opportunità di fatturato nel mercato del travel retail.
Analisi geografica
Nel 2025, gli Stati Uniti rappresentavano il 70.88% della quota di mercato del travel retail in Nord America. Questa posizione dominante può essere attribuita alla presenza della rete di gateway internazionali più estesa del continente, unita a un volume mensile costantemente elevato di traffico passeggeri stranieri. La sola riqualificazione da 19 miliardi di dollari dell'aeroporto JFK aggiunge 28,000 piedi quadrati (circa 2.500 metri quadrati) di nuovi spazi commerciali, a dimostrazione di come anche i nodi più maturi possano generare valore incrementale attraverso revisioni progettuali e livelli esperienziali. Tuttavia, i limiti di capacità negli hub costieri creano una scarsità che spinge gli operatori ad affinare le metriche di fatturato per metro quadro attraverso planogrammi basati sull'intelligenza artificiale, modelli di prezzo dinamici e personale con formazione trasversale che si sposta fluidamente tra le categorie. L'adozione dei pagamenti contactless raggiunge una massa critica, riducendo i tempi di permanenza presso il punto vendita e migliorando il flusso dei clienti.
Il Canada rimane più piccolo ma strategicamente importante, fungendo da ponte tra il Pacifico e le regioni transatlantiche. Le tensioni normative su alcol e tabacco comprimono il mix di categorie, quindi gli operatori puntano su bellezza, moda e prodotti artigianali locali con vincoli doganali più leggeri. Toronto Pearson e Vancouver International guidano l'impegno digitale sperimentando chioschi "prenota e ritira" e pagamenti biometrici che riducono i tempi di attesa. Anche i negozi duty-free beneficiano di una ripresa degli arrivi nell'area Asia-Pacifico, che mostra un forte interesse per i prodotti di lusso nonostante la volatilità valutaria.
Il Messico offre il percorso più rapido, con un CAGR del 9.92% fino al 2031, trainato dall'aumento del turismo della classe media, dal potenziamento degli aeroporti e dalle sinergie commerciali transfrontaliere. Gli aeroporti di Cancún, Città del Messico e Guadalajara stanno implementando espansioni attraverso partnership pubblico-private che integrano formati di vendita al dettaglio moderni fin dal primo giorno. L'arbitraggio valutario rispetto al dollaro statunitense stimola la spesa discrezionale tra i visitatori statunitensi, mentre gli acquirenti messicani in uscita gravitano verso categorie di bellezza e moda che offrono comunque vantaggi di prezzo rispetto ai canali nazionali. I terminal transfrontalieri ibridi, come Tijuana-San Diego, sono pionieri di modelli duty-free binazionali che sfruttano i diversi regimi normativi per ampliare l'assortimento. Il risultato netto è un mix di ricavi del mercato travel retail nordamericano più diversificato, riducendo l'eccessiva dipendenza dalle prestazioni dei gateway statunitensi.
Panorama normativo
Il settore del travel retail in Nord America è soggetto a normative doganali e di deposito doganale che regolano le modalità di stoccaggio, vendita e contabilizzazione dei prodotti duty-free, oltre ai requisiti locali in materia di concessioni aeroportuali e tasse. Negli Stati Uniti, i negozi duty-free operano all'interno del quadro normativo del deposito doganale previsto dal Titolo 19 (19 CFR 19.35-19.39), con approvazioni e conformità continua supervisionate a livello portuale, il che rafforza i rigorosi controlli di inventario e la documentazione per l'esportazione dei prodotti duty-free.
In Canada, i negozi duty-free sono regolamentati dalla Legge doganale e dal Regolamento sui negozi duty-free (SOR/86-1072), modificato l'ultima volta nell'ottobre 2024, e le licenze e la gestione degli account sono sempre più gestite tramite il portale clienti CARM (Assessment and Revenue Management) dell'Agenzia dei servizi di frontiera canadese (CBSA). A livello subnazionale, la legge 2061 della Camera dei Rappresentanti dello Stato di Washington entrerà in vigore il 1° gennaio 2026 e istituirà una formula per il calcolo delle tariffe di concessione per le imprese duty-free operanti nello Stato, aggiungendo un ulteriore termine commerciale da valutare oltre alle norme federali sul duty-free.
Analisi della catena del valore
La catena del valore inizia con i proprietari dei marchi e i produttori (cosmetici, alcolici, tabacco, dolciumi e accessori di lusso) che forniscono SKU esclusivi per il travel retail e SKU di base agli operatori tramite distributori regionali e fornitori di logistica specializzati. Le scorte vengono stoccate in magazzini doganali e zone di libero scambio statunitensi per mantenere la sospensione dei dazi fino all'esportazione qualificata, mentre i controlli di conformità influenzano le decisioni sull'assortimento e le dimensioni delle confezioni, in particolare per le categorie regolamentate come alcolici e tabacco.
I rivenditori e i concessionari (ad esempio, Avolta, HMSHost, Paradies Lagardère, WHSmith North America e 3Sixty Duty Free) gestiscono quindi punti vendita in aeroporti, porti crocieristici e zone di confine, sulla base di accordi di concessione a lungo termine con le autorità aeroportuali e i proprietari degli immobili, come Unibail-Rodamco-Westfield Airports. La gestione degli ordini include sempre più spesso il ritiro in negozio e altri flussi di lavoro di preordine, il che aumenta la necessità di visibilità in tempo reale delle scorte e di cicli di rifornimento affidabili, mentre la logistica transfrontaliera può a sua volta influenzare la pianificazione dell'offerta. I tempi di consegna nei corridoi chiave per prodotti di bellezza e alcolici di alto valore sono influenzati sia dalle infrastrutture che dal flusso di merci alla frontiera.
Panorama competitivo
Il mercato del travel retail nordamericano presenta una struttura moderatamente concentrata, con una quota significativa del mercato controllata da operatori leader come Avolta (una fusione tra Hudson e Dufry), HMSHost, Paradies Lagardère, WHSmith North America e 3Sixty Duty Free. Questi operatori dominanti detengono collettivamente una quota di mercato sostanziale, ma le dinamiche di mercato continuano a offrire opportunità per operatori di nicchia di entrare e affermarsi. La tecnologia è la leva competitiva decisiva: i punti vendita Hudson senza cassiere, basati sugli algoritmi Just Walk Out di Amazon, riducono i tempi di transazione e aumentano il tasso di conversione, mentre Paradies Lagardère sperimenta le casse mobili Scan-Pay-Go che accorciano le code senza sacrificare le dimensioni del carrello.
La migrazione di WHSmith, prevista per il 2025, a una piattaforma di vendita al dettaglio cloud-native consente un'analisi unificata di inventario e CRM in quelli che saranno 500 negozi negli Stati Uniti entro il 2028. Avolta promuove ambienti di bellezza premium e collaborazioni esclusive con boutique, mentre HMSHost combina food & beverage con retail curato per estendere la monetizzazione del tempo di permanenza. Tra gli spazi bianchi emergenti figurano duty-free per jet privati, concept incentrati sul benessere e collegamenti omnicanale che uniscono i flagship store del centro città con i punti di ritiro aeroportuali. Gli specialisti regionali più piccoli sfruttano la narrazione della cultura locale per assicurarsi contratti conformi all'ACDBE, mantenendo alta la pressione competitiva nonostante i vantaggi di scala degli operatori storici.
Leader del settore del travel retail in Nord America
Dufry (Hudson)
Duty Free Americhe
Paradiso Lagardère
WH Smith (InMotion)
WH Smith (InMotion)
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Hudson (Avolta) si è assicurata un'estensione di contratto di 8 anni presso l'aeroporto internazionale di Phoenix Sky Harbor per riqualificare e modernizzare l'area commerciale del terminal. Il rinnovo supporta investimenti a lungo termine nella riconfigurazione dei negozi e in formati ad alta capacità di flusso che migliorano il fatturato per metro quadro in un hub con capacità limitata.
- Febbraio 2026: Hudson (Avolta) ha firmato un'estensione di contratto di 12 anni presso l'aeroporto internazionale di Miami per ripensare quasi 40 negozi al dettaglio nell'ambito del programma di modernizzazione dell'aeroporto da 9 miliardi di dollari. Assicurarsi un periodo di tempo pluriennale in un importante scalo internazionale rafforza la stabilità degli inquilini e crea spazio per ristrutturazioni graduali, nuovi concept e abilitazioni digitali in un'ampia base di negozi.
- Novembre 2025: Hudson (Avolta) si è aggiudicata un contratto decennale presso l'aeroporto internazionale di Washington Dulles per l'apertura di cinque nuovi negozi nel Concourse E, con inaugurazioni previste per la fine del 2026. L'aggiudicazione amplia la copertura in un importante terminal internazionale e rafforza il ruolo delle concessioni a lungo termine nel plasmare un accesso competitivo ai flussi di passeggeri di fascia alta.
Ambito del rapporto sul mercato del travel retail in Nord America
"Travel retail" è un termine che comunemente si riferisce alle vendite effettuate in ambienti di viaggio in cui i clienti richiedono una prova di viaggio per accedere all'area commerciale, ma che sono soggette a tasse e dazi. Un'analisi di fondo completa del mercato delle quadrotte tessili del Nord America, che include una valutazione delle tendenze emergenti per segmenti e mercati regionali, cambiamenti significativi nelle dinamiche di mercato e panoramica del mercato, è trattato nel rapporto. Il mercato Travel Retail del Nord America è segmentato per tipo di prodotto (moda e accessori, gioielli e orologi, vino e liquori, cibo e dolciumi, profumi e cosmetici, tabacco, altri (articoli di cancelleria, elettronica, ecc.)), per canale di distribuzione (aeroporti, Compagnie aeree, Traghetti, Altro (Stazioni ferroviarie, Frontiera, Centro città)) e Per geografia (Stati Uniti e Canada).
Per tipo di prodotto
| Moda e accessori |
| Vino e alcolici |
| Tabacco |
| Cibo e Pasticceria |
| Fragranze e Cosmetici |
| Altri tipi di prodotti (cancelleria, elettronica, orologi, gioielli, ecc.) |
Per canale di distribuzione
| Aeroporti |
| Navi da crociera |
| Stazione ferroviaria |
| Altri canali di distribuzione |
Per dati demografici dei viaggiatori
| Viaggiatori d'affari |
| Viaggiatori di piacere |
| Visita ad Amici e Parenti (VFR) |
| Turisti medici e del benessere |
| Studenti Viaggiatori |
Per geografia
| Canada |
| Stati Uniti |
| Messico |
| Per tipo di prodotto | Moda e accessori |
| Vino e alcolici | |
| Tabacco | |
| Cibo e Pasticceria | |
| Fragranze e Cosmetici | |
| Altri tipi di prodotti (cancelleria, elettronica, orologi, gioielli, ecc.) | |
| Per canale di distribuzione | Aeroporti |
| Navi da crociera | |
| Stazione ferroviaria | |
| Altri canali di distribuzione | |
| Per dati demografici dei viaggiatori | Viaggiatori d'affari |
| Viaggiatori di piacere | |
| Visita ad Amici e Parenti (VFR) | |
| Turisti medici e del benessere | |
| Studenti Viaggiatori | |
| Per geografia | Canada |
| Stati Uniti | |
| Messico |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il travel retail in Nord America nel 2026?
Nel 13.24 le vendite hanno raggiunto i 2026 miliardi di dollari.
Quale categoria di prodotti è quella con il maggior numero di vendite duty-free nella regione?
Profumi e cosmetici detengono una quota di mercato del 32.05% e registrano il CAGR più rapido, pari al 11.92%, fino al 2031.
Qual è il CAGR previsto per il settore tra il 2026 e il 2031?
Si prevede che la spesa aumenterà a un CAGR del 3.79% nel periodo in questione.
Quale fascia demografica di viaggiatori si sta espandendo più rapidamente?
Il turismo medico e del benessere aumenterà a un tasso di crescita annuo composto (CAGR) del 13.04% entro il 2031.
Perché gli aeroporti continuano a essere il canale di vendita al dettaglio dominante?
Gli aeroporti detengono una quota dell'86.25% grazie al traffico passeggeri limitato, ai prezzi duty-free e agli investimenti infrastrutturali costanti.
Quale Paese registra la crescita più rapida entro il 2031?
Si prevede che il Messico crescerà a un CAGR del 9.92% grazie all'espansione delle infrastrutture turistiche e dei viaggi transfrontalieri.


