

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 30.08 miliardo di dollari |
| Dimensione del mercato (2031) | 62.53 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 15.76% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Europa |
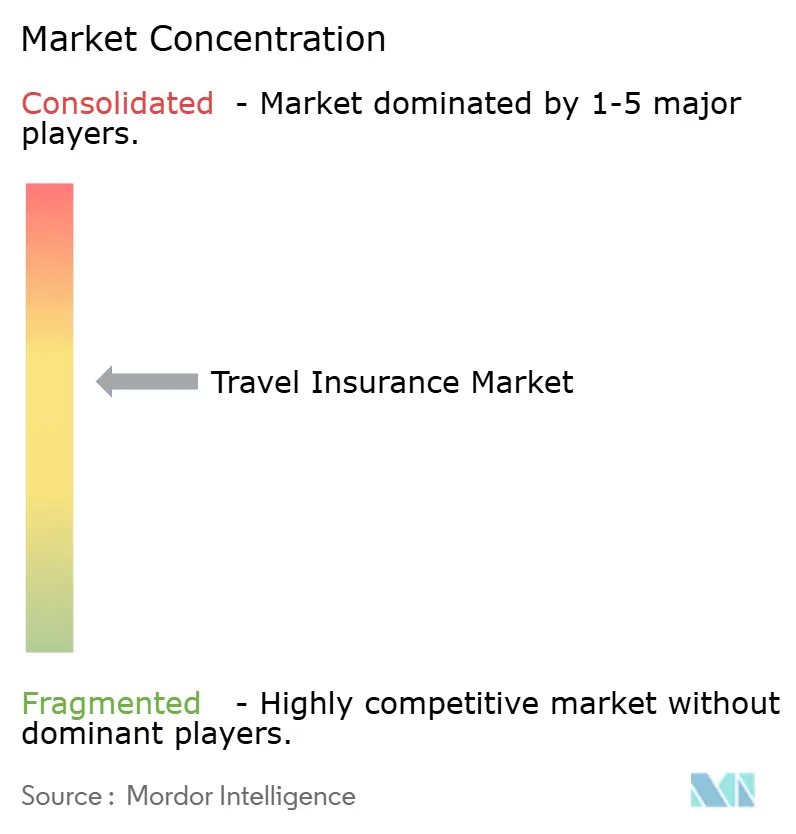
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dell'assicurazione di viaggio di Mordor Intelligence
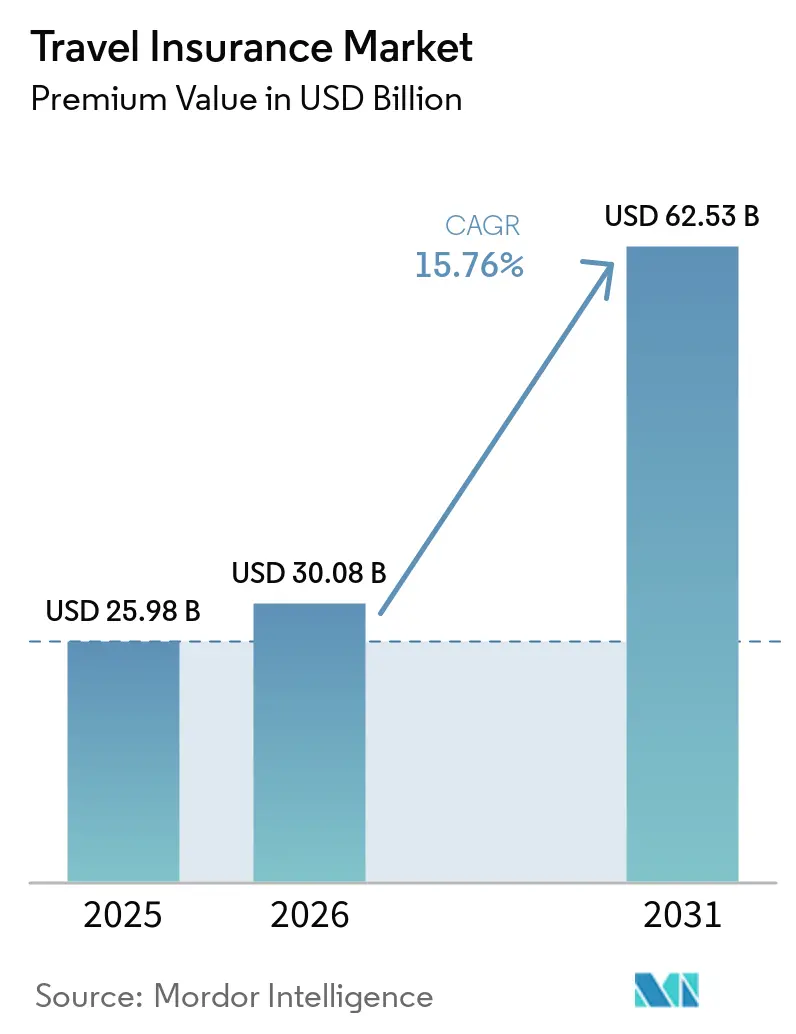
Si prevede che il mercato delle assicurazioni di viaggio, in termini di valore dei premi, crescerà da 25.98 miliardi di dollari nel 2025 e 30.08 miliardi di dollari nel 2026 a 62.53 miliardi di dollari entro il 2031, registrando un tasso di crescita annuo composto (CAGR) del 15.76% tra il 2026 e il 2031.
La crescita del settore delle assicurazioni di viaggio è trainata dalla forte ripresa post-pandemia dei viaggi internazionali, con arrivi turistici che hanno superato 1.1 miliardi nei primi nove mesi del 2025, superando i livelli pre-pandemia. Requisiti di ingresso più severi e la copertura obbligatoria per i visti stanno incrementando la domanda di base tra i viaggiatori in partenza. La maggiore consapevolezza dei viaggiatori in merito ai rischi medici e di cancellazione sta ulteriormente aumentando le sottoscrizioni volontarie. Le innovazioni tecnologiche, inclusi i prodotti assicurativi integrati e parametrici, stanno migliorando la velocità di gestione dei sinistri e la soddisfazione del cliente, incoraggiando gli acquisti ripetuti. L'Asia-Pacifico è la regione in più rapida crescita, alimentata dalla ripresa dei viaggi all'estero dalla Cina e dagli arrivi record in Giappone, mentre l'Europa rimane il mercato più grande grazie a un quadro normativo e distributivo maturo. Le polizze per singolo viaggio sono predominanti, ma la copertura per soggiorni di lunga durata si sta espandendo rapidamente per soddisfare le esigenze dei nomadi digitali e dei lavoratori da remoto. La distribuzione tramite aggregatori online è in forte aumento, in particolare tra i viaggiatori più giovani e tecnologicamente esperti che apprezzano la comodità e i consigli basati sull'intelligenza artificiale. I segmenti dei viaggi familiari e d'affari sono in crescita, sostenuti da pacchetti multigenerazionali e da obblighi di viaggio aziendali.
Punti chiave del rapporto
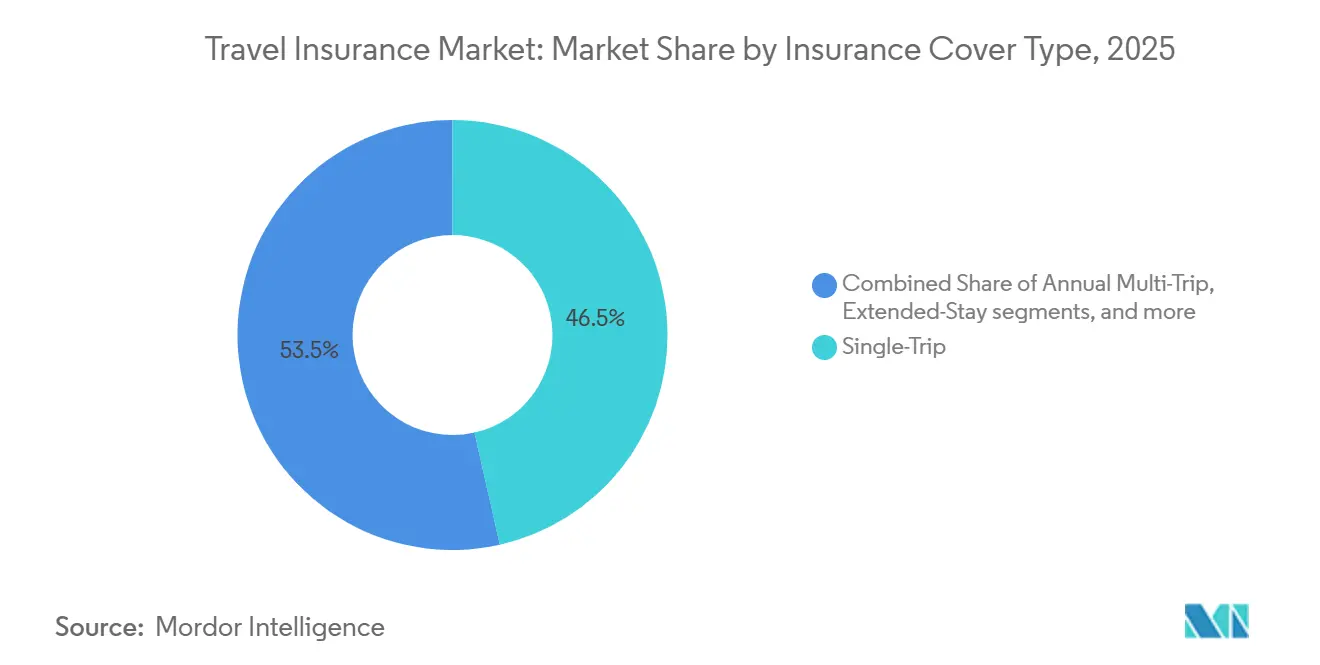
- Per tipologia di copertura assicurativa, nel 2025 le polizze per un singolo viaggio detenevano il 46.47% della quota di mercato delle assicurazioni di viaggio, mentre si prevede che le polizze per soggiorni lunghi o prolungati cresceranno a un CAGR del 19.84% fino al 2031.
- Per canale di distribuzione, nel 2025 gli intermediari assicurativi detenevano il 51.24% della quota di mercato delle assicurazioni di viaggio, mentre si prevede che gli aggregatori online registreranno un CAGR del 21.87% entro il 2031.
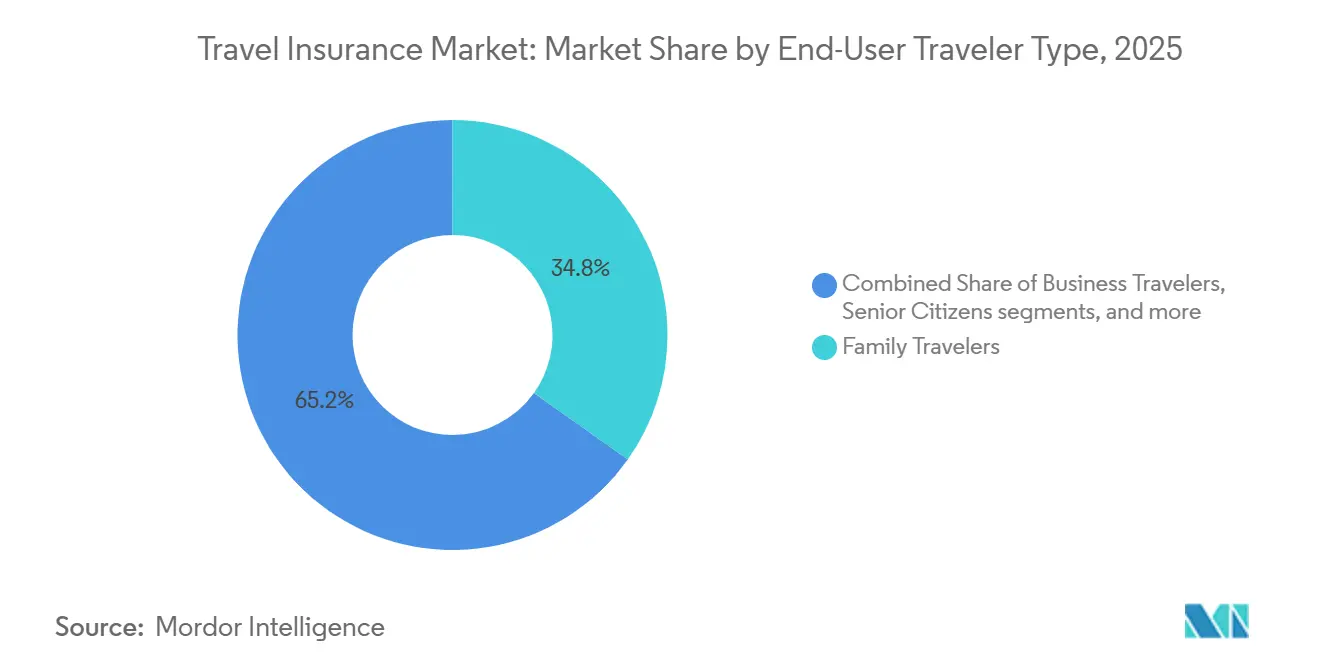
- Per tipologia di utente finale, nel 2025 i viaggiatori in famiglia rappresentavano il 34.84% della quota di mercato delle assicurazioni di viaggio, mentre si prevede che i viaggiatori d'affari cresceranno a un tasso annuo composto del 23.37% fino al 2031.
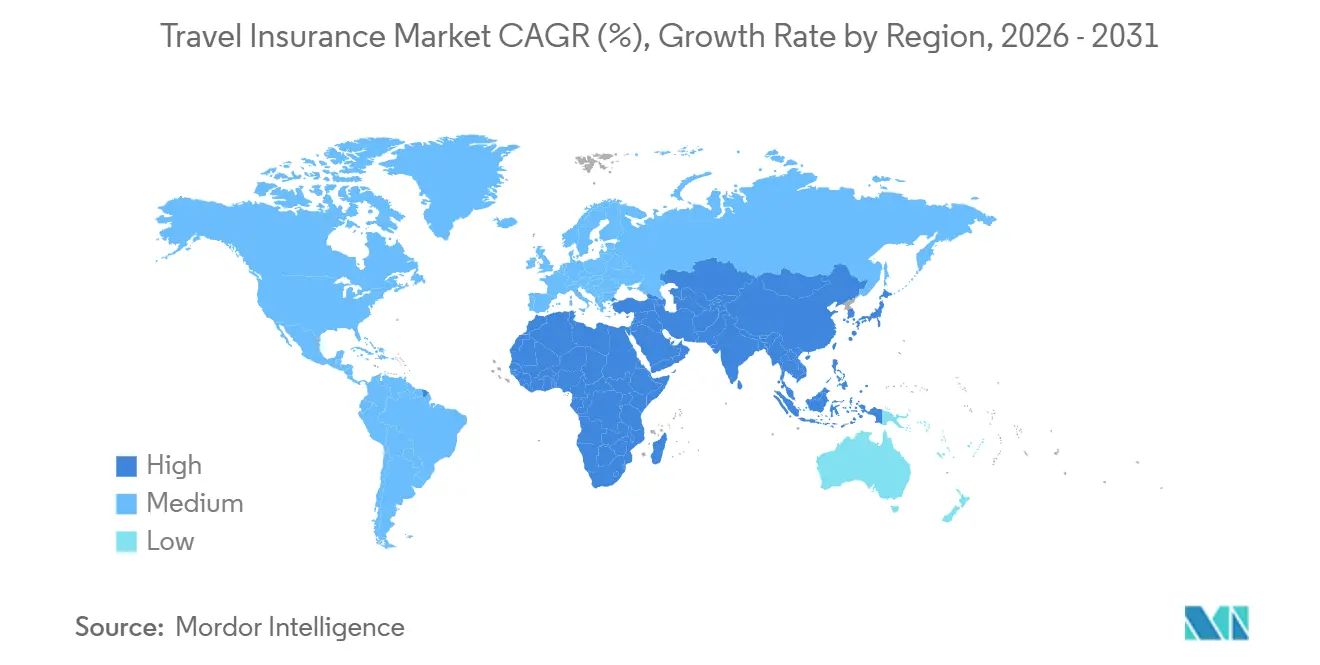
- In termini geografici, l'Europa è in testa con il 41.87% della quota di mercato delle assicurazioni di viaggio nel 2025, mentre si prevede che l'area Asia-Pacifico crescerà a un CAGR del 19.37% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dell'assicurazione di viaggio
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento del turismo globale e aumento della frequenza dei viaggi | + 4.2% | Globale, con ricadute positive in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Boom post-pandemia del turismo esperienziale in Asia | + 3.8% | Asia centrale, con ricadute sulla Corea del Sud e sull'India | A breve termine (≤ 2 anni) |
| Requisiti assicurativi obbligatori per visti e ingressi | + 3.1% | Area Schengen e regimi di ingresso selezionati | A lungo termine (≥ 4 anni) |
| Progressi tecnologici e distribuzione digitale | + 2.9% | Il Nord America e l'Europa sono in testa, con una diffusione nelle aree urbane dell'APAC e dell'America Latina | Medio termine (2-4 anni) |
| Scalabilità dei prodotti parametrici per il ritardo dei voli in Nord America | + 1.9% | I principali hub degli Stati Uniti raggiungono la portata nazionale | A breve termine (≤ 2 anni) |
| Crescita delle polizze di lungo soggiorno e multi-viaggio trainata dal lavoro da remoto | + 2.3% | Globale, in particolare APAC ed Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento del turismo globale e aumento della frequenza dei viaggi
Il turismo internazionale ha registrato una ripresa completa, mantenendo un forte slancio anche nell'anno in corso, trainato da un solido andamento dei viaggi transfrontalieri e da una resilienza della spesa al consumo nei principali mercati di origine. Questa ripresa ha ampliato la base di viaggiatori assicurati sia nel segmento leisure che in quello business. L'aumento dei volumi di viaggio è in linea con le proiezioni governative di un continuo aumento degli arrivi internazionali, supportando una più ampia adozione dell'assicurazione di viaggio al momento della prenotazione e attraverso i canali dei servizi finanziari. Allo stesso tempo, fattori di carico elevati e occasionali vincoli operativi stanno aumentando il rischio di interruzioni dei viaggi, incoraggiando un maggior numero di viaggiatori a sottoscrivere polizze che coprano ritardi e interruzioni per mitigare le perdite finanziarie. Tendenze simili sono evidenti nell'area Asia-Pacifico e in Medio Oriente, dove i miglioramenti infrastrutturali, la ripresa della capacità di volo e la domanda sostenuta stanno migliorando le prospettive di crescita per le compagnie aeree che adattano i benefit alle esigenze di viaggio locali.
Boom post-pandemico del turismo esperienziale nell'area Asia-Pacifico
Il turismo nella regione Asia-Pacifico si sta avvicinando alla piena ripresa, con flussi di visitatori internazionali all'inizio del 2025 che si avvicinano ai livelli pre-pandemia. Nel 2024, la regione ha accolto circa 648 milioni di arrivi internazionali, raggiungendo quasi il 92% dei livelli del 2019, mentre solo nella prima metà del 2025 si sono registrati circa 296 milioni di arrivi, a dimostrazione di una crescita continua. Le diverse destinazioni della regione, in particolare quelle che offrono attrazioni culturali, naturali ed esperienziali, stanno attirando un numero elevato di viaggiatori internazionali [2] . Questa crescita è supportata dall'espansione della connettività aerea, dalle opzioni di viaggio accessibili tramite compagnie aeree low-cost e dall'emergere di nuovi mercati di provenienza, che incoraggiano i viaggiatori a intraprendere viaggi più frequenti e con più destinazioni. Il passaggio al turismo esperienziale, con attività varie, trasferimenti e itinerari complessi, aumenta il rischio di interruzioni dovute a ritardi dei voli, problemi sanitari o logistici, rendendo sempre più essenziale un'assicurazione di viaggio completa. La combinazione di elevati volumi di viaggio, itinerari complessi e modelli di viaggio spontanei sta generando una domanda costante di copertura attraverso i canali di distribuzione nella regione Asia-Pacifico.
Requisiti assicurativi obbligatori per visti e ingressi
Gli obblighi assicurativi legati al visto stanno rafforzando la domanda di base, stabilendo requisiti minimi di copertura medica e di assistenza per i viaggiatori non residenti. Ad esempio, regioni come l'area Schengen richiedono la prova di una copertura medica che soddisfi soglie definite, spingendo molti visitatori provenienti da paesi con obbligo di visto ad acquistare polizze conformi come parte della procedura di richiesta. Si prevede inoltre che i futuri sistemi per i viaggiatori esenti da visto aumenteranno l'attenzione sulla documentazione e sulle prove di copertura adeguate durante la pianificazione del viaggio. Questi obblighi non solo aumentano la consapevolezza del valore dell'assicurazione nelle prime fasi della prenotazione, ma incoraggiano anche l'adozione di polizze complete che includano benefit come l'evacuazione e il rimpatrio. La ripresa dei viaggi in entrata nelle principali destinazioni rafforza ulteriormente una base stabile per gli acquisti assicurativi, mentre l'influenza delle norme di ingresso è evidente nelle ricerche sugli aggregatori di viaggi online, nelle vendite incrociate tramite istituti finanziari e nei processi di pagamento delle compagnie aeree o delle OTA che spingono i viaggiatori a garantire la copertura prima di completare il pagamento.
Progressi tecnologici e distribuzione digitale
I progressi tecnologici e la distribuzione digitale stanno plasmando sempre più il mercato delle assicurazioni di viaggio, migliorando la scoperta dei prodotti, la trasparenza dei prezzi e l'esperienza di gestione dei sinistri per gli assicurati. Gli aggregatori e i marketplace online offrono ora una gamma più ampia di opzioni, tra cui coperture multi-viaggio, solo mediche, per la diaspora e specifiche per le crociere, consentendo ai viaggiatori di selezionare vantaggi che si adattano al meglio ai loro piani di viaggio e alle loro preferenze di rischio. Ad esempio, il lancio da parte di Squaremouth di un piano incentrato sulle crociere offre protezioni personalizzate e upgrade flessibili per i viaggiatori in crociera, dimostrando come l'innovazione di prodotto stia soddisfacendo esigenze di viaggio specifiche [3] Squaremouth, “Tin Leg Cruise Product Launch,” squaremouth.com . La protezione integrata nei punti di pagamento di compagnie aeree, agenzie di viaggio online e istituti finanziari sta guadagnando terreno, mentre i prodotti parametrici innovativi semplificano la gestione dei sinistri con pagamenti automatici attivati da eventi verificabili. I viaggiatori più giovani, in particolare quelli provenienti dai centri urbani, si trovano a proprio agio nell'utilizzare la guida basata sull'intelligenza artificiale che raccomanda piani e componenti aggiuntivi adatti in base a fattori quali il rischio della destinazione e la stagionalità del viaggio. Il rimborso rapido tramite portafogli digitali e sistemi di pagamento istantanei riduce ulteriormente gli attriti nei momenti critici, migliorando l'esperienza complessiva del cliente.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'aumento delle richieste fraudolente sta mettendo sotto pressione i rapporti di perdita dell'area Asia-Pacifico | -2.1% | Asia-Pacifico con effetti secondari in Medio Oriente e Africa | Medio termine (2-4 anni) |
| Mancanza di comprensione da parte del consumatore e di valore percepito | -1.8% | Globale, più acuto in Nord America e in alcuni mercati dell'America Latina | A lungo termine (≥ 4 anni) |
| Elevato costo dell'assicurazione di viaggio completa e sensibilità al prezzo | -1.3% | Nazionale, con pressione sugli anziani e sulle famiglie in viaggio | A breve termine (≤ 2 anni) |
| Le norme sulla privacy dei dati ostacolano la sottoscrizione transfrontaliera | -1.0% | UE, Singapore, California, Brasile, con ricadute multinazionali | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'aumento delle richieste fraudolente mette sotto pressione i rapporti sinistri nell'area APAC
I rischi di frode nella regione Asia-Pacifico si stanno evolvendo verso i canali digitali, con dati che mostrano come le frodi online rappresentino una quota maggiore delle perdite totali, poiché i criminali sfruttano l'onboarding da remoto e l'anonimato transfrontaliero. Il True Cost of Fraud Study indica che ogni dollaro di Singapore perso a causa di una frode impone un moltiplicatore di 3.95 quando si includono i costi operativi, legali e di recupero, il che innalza le soglie effettive dei premi di pareggio per le compagnie assicurative che cercano di mantenere stabili i rapporti sinistri/premi [4] LexisNexis Risk Solutions, “True Cost of Fraud Study Asia Pacific,” risk.lexisnexis.com . Per gli assicuratori attivi nei corridoi APAC, questa pressione si traduce in una verifica dell'identità più rigorosa, nell'identificazione dei dispositivi e nell'analisi comportamentale per individuare le anomalie nella fase di apertura del nuovo conto, dove le perdite tendono ad essere più elevate. I trigger parametrici per i ritardi dei voli e gli eventi meteorologici contribuiscono a ridurre le richieste di risarcimento opportunistiche perché si basano su fonti di dati indipendenti anziché sulla documentazione del richiedente, il che riduce le controversie e accorcia i cicli di liquidazione. Trovare un equilibrio tra controlli antifrode e un'esperienza cliente semplice e intuitiva rimane fondamentale, poiché un'autenticazione troppo complessa può scoraggiare gli acquirenti legittimi, soprattutto quando i tempi di acquisto sono brevi. Nel tempo, la diffusione di framework standardizzati per la condivisione dei dati e il consenso nei principali mercati può migliorare la precisione delle verifiche e delle valutazioni del rischio senza rallentare le vendite.
Elevato costo dell'assicurazione di viaggio completa e sensibilità al prezzo
Una copertura completa spesso costa dal 4% al 10% del costo del viaggio e i premi risultanti possono sembrare elevati per itinerari a lungo raggio che includono crociere o viaggi in più paesi. Dati recenti del mercato mostrano un premio medio di 311 dollari USA per polizza, ovvero 21 dollari USA al giorno per un viaggio medio di 15 giorni, il che costringe alcuni viaggiatori a optare per piani con sola copertura medica, che riducono l'ambito di protezione ma si adattano a budget più ristretti. Gli anziani affrontano la curva più ripida a causa di un maggior numero di sinistri previsti, con premi medi per i viaggiatori più anziani che sono diverse volte superiori a quelli delle fasce d'età più giovani, il che può frenare l'adesione a meno che il valore non sia chiaramente evidenziato al momento dell'acquisto [5] Squaremouth, “How Much Does Travel Insurance Cost in 2026,” squaremouth.com . Le opzioni aggiuntive, come la possibilità di annullamento per qualsiasi motivo, aumentano i premi e attraggono gli acquirenti avversi al rischio, ma accrescono anche la sensibilità al prezzo tra le famiglie che gestiscono budget di gruppo. Una maggiore informazione sull'evacuazione medica, sui costi di ospedalizzazione all'estero e sul ruolo delle indennità per ritardi e interruzioni migliora il valore percepito, soprattutto per i viaggiatori che attraversano più regioni con itinerari complessi. Poiché le indennità integrate e parametriche velocizzano i pagamenti e riducono la documentazione, i vantaggi in termini di soddisfazione possono compensare in parte le preoccupazioni relative al prezzo, offrendo un supporto tangibile in caso di imprevisti.
Analisi del segmento
Per tipo di copertura assicurativa: le polizze di soggiorno prolungato ridefiniscono la ricorrenza annuale
Nel 2025, le assicurazioni per viaggi singoli detenevano il 46.47% della quota di mercato delle assicurazioni di viaggio, a testimonianza della continua importanza dei viaggi di piacere e delle vacanze in famiglia, per i quali gli acquirenti prediligono vantaggi chiari e costi prevedibili. Si prevede che le polizze per soggiorni di lunga durata o prolungati cresceranno del 19.84% entro il 2031, sostenute dalle modalità di lavoro a distanza e dai profili dei viaggiatori che richiedono una copertura medica e di assistenza plurimensile in diverse giurisdizioni, inclusi i professionisti indiani impegnati in incarichi prolungati all'estero. Il settore delle assicurazioni di viaggio ha risposto modularizzando le prestazioni in base alle principali coperture mediche, per ritardi, interruzioni e bagaglio, migliorando così il rapporto qualità-prezzo per gli acquirenti che non necessitano di una protezione completa in caso di annullamento per ogni viaggio. I requisiti minimi di copertura medica legati al visto nell'area Schengen stanno influenzando le caratteristiche di base dei prodotti e spesso inducono i viaggiatori a scegliere massimali più elevati e opzioni di evacuazione per una maggiore tranquillità. Per i viaggiatori indiani, la copertura per soggiorni prolungati ha acquisito rilevanza per soggiorni di studio, per progetti o per lavoro a distanza che superano i 90 giorni, dove l'assistenza medica continua e l'assistenza multilingue diventano essenziali.
I piani annuali multiviaggio sono pensati per i frequent flyer che preferiscono una protezione continua con acquisti e richieste di rimborso semplificate e sono sempre più configurati con componenti aggiuntivi flessibili che possono essere attivati prima di ogni viaggio. Opzioni parametriche per ritardi dei voli ed eventi meteorologici definiti sono ora integrate in alcuni piani multiviaggio e singoli, e consentono pagamenti immediati per interruzioni qualificanti in base a trigger di dati verificabili. Il settore delle assicurazioni di viaggio si è anche concentrato sui benefit per le crociere e sulle clausole aggiuntive per attrezzature di alto valore come fotocamere o laptop, adatte a creatori di contenuti e viaggiatori d'affari con attrezzature delicate. I corridoi indiani in uscita verso Europa, Nord America e Asia orientale stanno vedendo un'offerta di piani più ampia, che include opzioni solo mediche e incentrate sull'evacuazione per i viaggiatori che già ricevono alcuni benefit di cancellazione tramite carte bancarie. Nel periodo di previsione, i prodotti per soggiorni prolungati e annuali dovrebbero registrare un numero maggiore di rinnovi, poiché i viaggiatori interiorizzano la comodità di una copertura continua e di un'unica esperienza di richiesta di rimborso per più viaggi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di distribuzione: gli aggregatori scalano su intelligenza artificiale e trasparenza
Gli intermediari assicurativi hanno mantenuto una quota del 51.24% nel 2025, supportati da rapporti di lunga data con agenzie di viaggio e tour operator che integrano la protezione nei pacchetti viaggio. Si prevede che gli aggregatori online cresceranno del 21.87% entro il 2031, poiché gli acquirenti utilizzano strumenti di confronto per analizzare limiti ed esclusioni in decine di varianti di piani e poiché i flussi di pagamento migliorano con opzioni predefinite più chiare. L'attività del marketplace mostra un'espansione dei prodotti multiviaggio e specifici per crociere, che consentono ai viaggiatori di adattare i vantaggi al viaggio ed evitare di pagare troppo per elementi di copertura non utilizzati. I gruppi demografici più giovani, inclusi i millennial indiani e la Generazione Z, si aspettano una guida AI per la selezione dei piani e richieste di rimborso più rapide tramite portafogli digitali, che stimolano più acquisti e conversioni su interfacce mobile-first. Parallelamente, i prodotti parametrici stanno diventando più facili da integrare nei flussi di lavoro delle compagnie aeree e delle OTA e offrono vantaggi semplici che si allineano al modo in cui i viaggiatori percepiscono le interruzioni.
Gli ambienti normativi influenzano l'economia e la conformità dei canali, come dimostrano i quadri normativi statali e nazionali che regolano le licenze e le pratiche di vendita. Negli Stati Uniti, l'evoluzione delle normative statali interagisce con il modello NAIC, mentre l'azione di New York del 2025 offre una panoramica di come i grandi mercati stiano calibrando la supervisione delle politiche per la copertura dei viaggi. Il DPDP Act indiano stabilisce requisiti di consenso e localizzazione che determinano il modo in cui gli aggregatori raccolgono ed elaborano i dati personali, con implicazioni per la personalizzazione e la sottoscrizione nei piani transfrontalieri. Per i consumatori indiani, banche e app di pagamento rimangono punti di contatto importanti in cui le offerte integrate emergono durante la pianificazione del viaggio, e le compagnie aeree spesso affiancano la copertura alla selezione del posto e ai servizi aggiuntivi per il bagaglio. Nel tempo, i framework di dati aperti e la condivisione basata sul consenso nei principali mercati potrebbero ulteriormente ridurre i costi di ricerca e supportare prezzi più competitivi nel mercato delle assicurazioni di viaggio per gli acquirenti digitali.
Per tipo di utente finale/viaggiatore: i veicoli ibridi aziendali alimentano la crescita
I viaggiatori in famiglia rappresentavano il 34.84% nel 2025, riflettendo la domanda di prezzi e polizze adatte ai gruppi che coprano più fasce d'età con regole semplici e chiari limiti per spese mediche, cancellazioni e bagaglio. Si prevede che i viaggiatori d'affari cresceranno del 23.37% entro il 2031, poiché i viaggi di lavoro si combinano con estensioni personali e le policy di viaggio aziendali si adattano alle mutevoli aspettative in materia di dovere di diligenza. Le tendenze rilevate mostrano che i genitori più giovani e i viaggiatori singoli stanno optando per piani più lunghi o con più scali e desiderano una copertura che li segua su itinerari diversi, il che migliora il bacino di riferimento per le opzioni di piani di fascia media. I travel manager aziendali attribuiscono maggiore importanza all'assistenza medica e di sicurezza e apprezzano prodotti che abbinano avvisi in tempo reale a vantaggi ben definiti per ritardi e coincidenze perse. Le esigenze del segmento sono chiare nell'attività degli aggregatori, dove i cambiamenti di mix mostrano un crescente interesse per le combinazioni di spese mediche, interruzioni e ritardi per i viaggiatori che cercano un equilibrio tra costi e affidabilità.
Gli anziani rappresentano un segmento strutturalmente importante grazie alla maggiore consapevolezza dei rischi medici e alla maggiore durata media dei viaggi, ma i premi possono rappresentare un ostacolo senza una progettazione mirata dei piani. I dati di mercato mostrano che i viaggiatori più anziani pagano di più rispetto alle fasce più giovani per polizza, il che pone l'accento su una chiara dimostrazione del valore e su una gestione reattiva dei sinistri nei momenti critici. I benefit parametrici sono apprezzati dai viaggiatori d'affari e dai viaggiatori frequenti che necessitano di un sollievo rapido e prevedibile in caso di ritardo dei voli o di cambiamenti di programma dovuti a condizioni meteorologiche avverse. I viaggiatori indiani presentano un'ampia gamma di esigenze che spaziano da profili studenteschi, familiari e aziendali, e questa diversità sta guidando la progettazione di opzioni basate sulla persona che combinano il controllo dei costi con un adeguato supporto medico e di evacuazione. Con la crescente diffusione delle offerte integrate sulle piattaforme di viaggio e bancarie, il mercato delle assicurazioni di viaggio dovrebbe vedere la domanda concentrarsi su piani che ottimizzano il rapporto prezzo-beneficio per le tipologie di viaggio più comuni.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'Europa ha mantenuto la leadership con il 41.87% nel 2025, riflettendo una base consolidata di viaggi assicurati in entrata e in uscita, sostenuta da chiare barriere normative. Il requisito di copertura medica dell'area Schengen per molti visitatori extra-UE favorisce una costante adozione della politica e si prevede che l'avvio dell'ETIAS previsto per la fine del 2026 manterrà la documentazione e l'assicurazione al primo posto per i viaggiatori esenti da visto. La distribuzione integrata rimane importante nei punti di contatto con compagnie aeree, OTA ed emittenti di carte, il che contribuisce a mantenere i vantaggi di scala per i grandi vettori e le reti di assistenza nel mercato delle assicurazioni di viaggio. I corridoi dall'India all'Europa rimangono un flusso fondamentale per il tempo libero, l'istruzione e gli affari, sottolineando l'importanza di piani che soddisfano le soglie di prova di copertura Schengen con limiti medici ed evacuazione sufficienti. Con un'offerta di prodotti che favorisce la modularità e pagamenti più rapidi, gli operatori storici e i partner europei sono posizionati per difendere la quota di mercato, adattandosi al contempo alle preferenze degli acquirenti digitali in tutti i segmenti.
L'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 19.37% fino al 2031, sostenuto dalla ripresa dei viaggi in uscita dalla Cina e da una robusta domanda in entrata in Giappone. La capacità di posti a sedere regionale e l'attività delle compagnie aeree low cost hanno contribuito ad avvicinare il traffico ai livelli di base pre-pandemici, e questo garantisce una più ampia adesione alle polizze per la protezione medica, contro i ritardi e i bagagli nel mercato delle assicurazioni di viaggio. I viaggiatori cinesi in uscita stanno dando priorità alla sicurezza e alla resilienza meteorologica, e le intenzioni di acquisto dichiarate per le assicurazioni sono forti, il che favorisce i piani che combinano prestazioni mediche con caratteristiche parametriche. Il quadro normativo indiano sulla protezione dei dati rafforza le norme sulla privacy e sul consenso per la sottoscrizione transfrontaliera, guidando il modo in cui compagnie aeree e partner gestiscono i dati personali e le analisi in fase di acquisizione e gestione dei sinistri. Con l'espansione delle rotte asiatiche e la diversificazione dei profili dei viaggiatori, la progettazione del prodotto e la logistica dei sinistri saranno leve chiave per la fidelizzazione in India e nei mercati in uscita limitrofi.
Il Nord e il Sud America mostrano dinamiche contrastanti che contribuiscono comunque a una crescita significativa e all'innovazione di prodotto. La copertura parametrica per i ritardi dei voli si sta espandendo grazie all'integrazione con i flussi di prenotazione e le app mobili, allineando i vantaggi alle reali interruzioni dei viaggi e accelerando le richieste di risarcimento. Il mercato brasiliano mostra una crescita costante dei premi assicurativi grazie all'aumento dei viaggi regionali e gli aggiornamenti delle associazioni di settore indicano una maggiore adesione da parte dei consumatori durante i periodi di punta, il che supporta i continui investimenti nella distribuzione nei canali latinoamericani. I viaggiatori indiani per turismo e VFR in Nord America rappresentano un caso d'uso costante per i piani assicurativi completi a causa delle differenze nei costi sanitari, che consolidano la domanda di prodotti con massimali più elevati con evacuazione e rimpatrio. Insieme, questi modelli rafforzano un'ampia base geografica per il mercato delle assicurazioni di viaggio, con fattori scatenanti specifici per regione per l'adozione di diverse tipologie di prodotto.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle assicurazioni di viaggio è moderatamente concentrato, con compagnie aeree e fornitori di assistenza globali che operano su larga scala attraverso canali embedded, aggregatori e diretti. L'innovazione di prodotto e di canale si concentra su richieste di risarcimento più rapide, strutture di benefit chiare e pagamenti parametrici che migliorano il valore percepito durante le interruzioni di viaggio. I marketplace continuano ad ampliare l'offerta di piani, includendo prodotti multiviaggio e specifici per crociere, personalizzati in base alle diverse esigenze e ai budget dei viaggiatori. Per i distributori focalizzati sull'India, l'onboarding e l'assistenza alle polizze basati sul mobile sono essenziali per allinearsi alle abitudini di pagamento digitali e all'evoluzione dei comportamenti di pianificazione dei viaggi. I continui miglioramenti dell'esperienza utente e della velocità di pagamento rimangono fondamentali, poiché sempre più acquirenti confrontano le opzioni online e al momento del pagamento.
Le iniziative strategiche sono sempre più incentrate su coperture basate sui risultati e partnership integrate che posizionano la protezione al centro del processo decisionale del viaggiatore. Le soluzioni parametriche digitali dimostrano slancio, attivando automaticamente le richieste di risarcimento per ritardi dei voli o disagi meteorologici utilizzando dati oggettivi. I mercati stanno perseguendo l'integrazione verticale, creando prodotti proprietari che si rivolgono a nicchie in forte crescita come le crociere, dove la copertura per cambi di itinerario e scali mancati è standard. I fornitori di assistenza specializzata si stanno espandendo nei mercati in crescita, aggiungendo uffici regionali e capacità di servizio locali per supportare clienti aziendali multinazionali e viaggiatori frequenti. Questa combinazione di implementazione integrata, progettazione di piani modulari ed espansione delle capacità regionali rafforza il posizionamento competitivo su più segmenti di viaggiatori e aree geografiche.
La conformità normativa e la predisposizione alla governance dei dati stanno diventando fattori di differenziazione fondamentali, con l'inasprimento dei requisiti in materia di privacy e sicurezza informatica a livello globale. Leggi come il DPDP Act indiano, insieme alle normative in Europa e Asia, influenzano il modo in cui le compagnie assicurative gestiscono il consenso, i trasferimenti transfrontalieri di dati e la localizzazione, incidendo sia sui processi di acquisizione che su quelli di gestione dei sinistri. Le aziende stanno investendo nella verifica dell'identità e nell'analisi delle frodi per proteggere i rapporti di perdita sui canali digitali, mantenendo al contempo la rapidità nell'emissione delle polizze e nella gestione dei sinistri. Le partnership parametriche e di assistenza aumentano la resilienza alle interruzioni operative, semplificando i benefit e accelerando gli aiuti, il che crea fiducia negli assicurati. Con la crescita dell'aggregazione, della distribuzione integrata e dei canali diretti, la differenziazione dipenderà sempre più dalla progettazione trasparente dei piani, dai pagamenti rapidi e dalla conformità localizzata che soddisfi le aspettative dei viaggiatori nazionali e internazionali.
Leader del settore delle assicurazioni di viaggio
American International Group Inc.
Assicurazioni Generali S.p.A
Allianz SE
AXA SA
Protezione di viaggio Berkshire Hathaway
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Novembre 2025: Tower Insurance (Nuova Zelanda) ha lanciato Rainfall Response Cover nelle isole Figi, un prodotto assicurativo parametrico che fornisce rapidi risarcimenti in denaro alle comunità colpite da forti piogge, indipendentemente dai danni, in collaborazione con CelsiusPro tramite la sua piattaforma White Label, con il supporto del Fondo delle Nazioni Unite per lo sviluppo del capitale, del Pacific Insurance and Climate Adaptation Programme, della Reserve Bank of Fiji e dell'InsuResilience Solutions Fund, che sovvenzionerà i premi durante la fase pilota.
- Ottobre 2025: Chubb ha lanciato Travel Pro, una suite di prodotti assicurativi di viaggio parametrici e digitali integrati direttamente nei flussi di prenotazione di compagnie aeree, OTA e istituti finanziari tramite Chubb Studio®, che offre reclami automatici e pagamenti rapidi per ritardi dei voli, problemi con i bagagli, interruzioni meteorologiche ed emergenze mediche tramite opzioni di riscatto che includono miglia aeree, accesso alle lounge, addebito diretto o voucher elettronici.
- Settembre 2025: Trawick International ha annunciato il lancio della sua divisione UK Accident & Health, introducendo una serie di prodotti innovativi per la popolazione in mobilità globale e istituendo SureGo Administrative Services, un amministratore terzo approvato dal Lloyd's DCA, per gestire le polizze con capacità di rating A di un importante sindacato Lloyd's.
- Marzo 2025: Squaremouth ha lanciato Tin Leg Cruise, un nuovo prodotto assicurativo specifico per le crociere sottoscritto dalla stessa Squaremouth (tramite il suo marchio Tin Leg), che offre vantaggi quali 250 USD a persona per modifiche all'itinerario, 500 $ per mancata sosta in porto dopo un ritardo di tre ore, 100 USD per inconvenienti di viaggio, tra cui ritardi dei voli e confinamento sulla nave, e copertura per interruzioni del livello dell'acqua che costringono alla cancellazione delle crociere.
Ambito e metodologia
L'assicurazione di viaggio copre diversi rischi che possono sorgere durante un viaggio. Copre le spese mediche, lo smarrimento del bagaglio, la cancellazione dei voli e altre perdite che un passeggero può subire durante il viaggio. Il mercato delle assicurazioni di viaggio è segmentato per tipologia di copertura, tipologia di prodotto, canale di distribuzione e area geografica. Per tipologia, il mercato è segmentato in assicurazione di viaggio per singolo viaggio e assicurazione di viaggio annuale. Per tipologia di prodotto, il mercato è segmentato in assicurazione per annullamento/ritardo del viaggio, assicurazione medica di viaggio (infortuni personali) e altre tipologie di prodotto. Per canale di distribuzione, il mercato è segmentato in compagnie assicurative, intermediari assicurativi, banche, broker assicurativi e altri canali di distribuzione e, per area geografica, il mercato è segmentato in Nord America, Sud America, Asia-Pacifico, Europa e Medio Oriente e Africa. Il rapporto offre dati sulle dimensioni del mercato e previsioni per il mercato delle assicurazioni di viaggio in valore (USD) per tutti i segmenti sopra menzionati.
Segmentazione per tipo di copertura assicurativa
| Viaggio singolo | |
| Multi-viaggio annuale | |
| Soggiorno lungo / soggiorno prolungato | |
| Politiche specializzate | Assicurazione per il ritardo del volo |
| Cancellazione per qualsiasi motivo (CFAR) | |
| Copertura di sport d'avventura |
Segmentazione per canale di distribuzione
| Intermediari assicurativi |
| Compagnie di assicurazione (dirette) |
| Banche e bancassicurazione |
| Agenzie di viaggio e tour operator |
| Aggregatori online / Portali di comparazione |
| Altri (compagnie aeree e agenzie di viaggio online, super-app e portafogli digitali) |
Segmentazione per tipo di utente finale/viaggiatore
| Viaggiatori in famiglia |
| Viaggiatori d'affari |
| Anziani |
| Gli studenti |
| Altri (lavoratori a distanza, viaggiatori con lo zaino in spalla, viaggiatori di gruppo) |
Segmentazione per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Cile | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Medio Oriente e Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Sud-Est asiatico | Singapore | |
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Philippines | ||
| Malaysia | ||
| Resto del sud-est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Segmentazione per tipo di copertura assicurativa | Viaggio singolo | ||
| Multi-viaggio annuale | |||
| Soggiorno lungo / soggiorno prolungato | |||
| Politiche specializzate | Assicurazione per il ritardo del volo | ||
| Cancellazione per qualsiasi motivo (CFAR) | |||
| Copertura di sport d'avventura | |||
| Segmentazione per canale di distribuzione | Intermediari assicurativi | ||
| Compagnie di assicurazione (dirette) | |||
| Banche e bancassicurazione | |||
| Agenzie di viaggio e tour operator | |||
| Aggregatori online / Portali di comparazione | |||
| Altri (compagnie aeree e agenzie di viaggio online, super-app e portafogli digitali) | |||
| Segmentazione per tipo di utente finale/viaggiatore | Viaggiatori in famiglia | ||
| Viaggiatori d'affari | |||
| Anziani | |||
| Gli studenti | |||
| Altri (lavoratori a distanza, viaggiatori con lo zaino in spalla, viaggiatori di gruppo) | |||
| Segmentazione per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Perù | |||
| Cile | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |||
| Resto d'Europa | |||
| Medio Oriente e Africa | Emirati Arabi Uniti | ||
| Arabia Saudita | |||
| Sud Africa | |||
| Nigeria | |||
| Resto del Medio Oriente e Africa | |||
| Asia-Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| Australia | |||
| Sud-Est asiatico | Singapore | ||
| Tailandia | |||
| Indonesia | |||
| Vietnam | |||
| Philippines | |||
| Malaysia | |||
| Resto del sud-est asiatico | |||
| Resto dell'Asia-Pacifico | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni del mercato delle assicurazioni di viaggio e qual è la crescita prevista entro il 2031?
Il mercato delle assicurazioni di viaggio avrà una dimensione di 30.08 miliardi di dollari nel 2026 e si prevede che raggiungerà i 62.53 miliardi di dollari entro il 2031, con un CAGR del 15.76%.
Quali sono le regioni leader e in più rapida crescita nel settore delle assicurazioni di viaggio?
L'Europa è leader in termini di dimensioni, con una quota del 41.87% nel 2025, mentre l'Asia-Pacifico è la regione in più rapida crescita, con un CAGR previsto del 19.37% fino al 2031.
Quali sono i principali cambiamenti di prodotto e di canale che stanno plasmando il mercato delle assicurazioni di viaggio?
Le polizze per un singolo viaggio detengono la quota maggiore, le polizze per soggiorni lunghi crescono più rapidamente, gli intermediari guidano la distribuzione e gli aggregatori online crescono rapidamente con confronti basati sull'intelligenza artificiale e percorsi di pagamento integrati.
In che modo i prodotti parametrici stanno cambiando l'esperienza del cliente?
La copertura parametrica automatizza i pagamenti per eventi definiti, come ritardi dei voli, riducendo la documentazione, accelerando le richieste di risarcimento e migliorando la soddisfazione nei punti di interruzione.
In che modo le norme sulla privacy e sui dati influiscono sull'assicurazione di viaggio per i viaggiatori indiani?
La legge DPDP dell'India richiede un trattamento basato sul consenso e può influire sulla sottoscrizione transfrontaliera e sulla localizzazione dei dati, che determinano il modo in cui le compagnie assicurative personalizzano le offerte e gestiscono i reclami per i clienti indiani.
Quali segmenti di viaggiatori guideranno la domanda verso il 2031?
Le famiglie contribuiscono in misura maggiore, mentre i viaggiatori d'affari registrano la crescita più rapida per quanto riguarda i modelli di bleisure e le maggiori esigenze di assistenza, mentre gli anziani mantengono un'elevata domanda di copertura medica nonostante i premi più elevati.


