

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
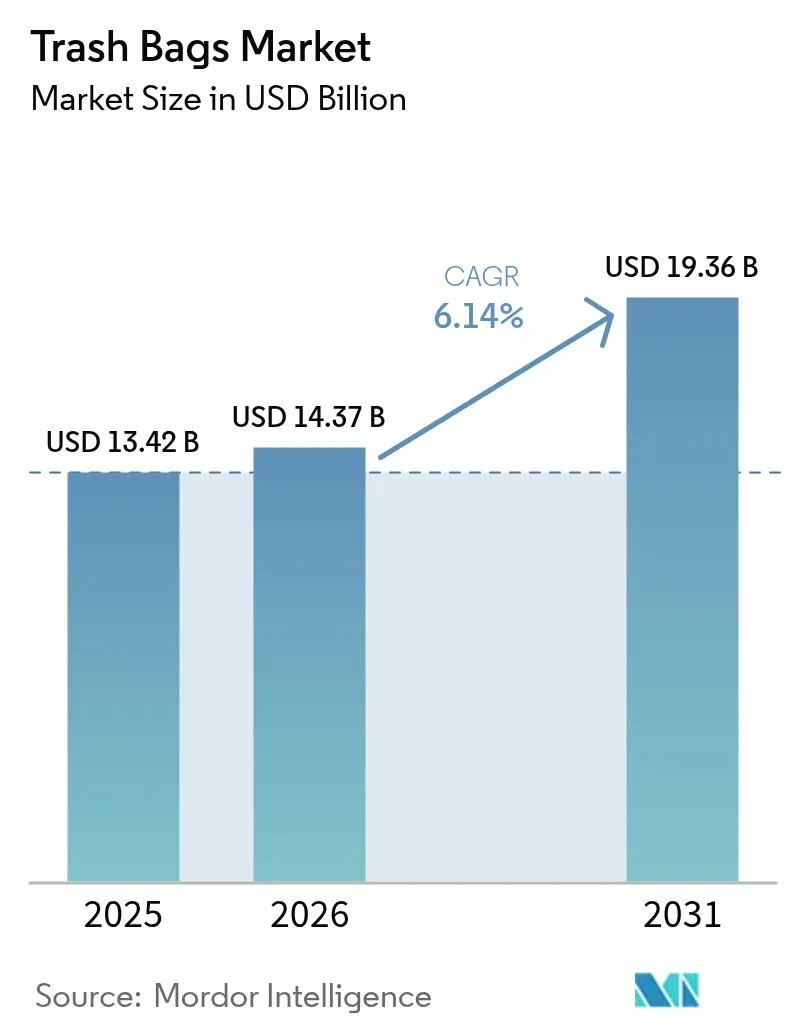
| Dimensione del mercato (2026) | 14.37 miliardo di dollari |
| Dimensione del mercato (2031) | 19.36 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.14% CAGR |
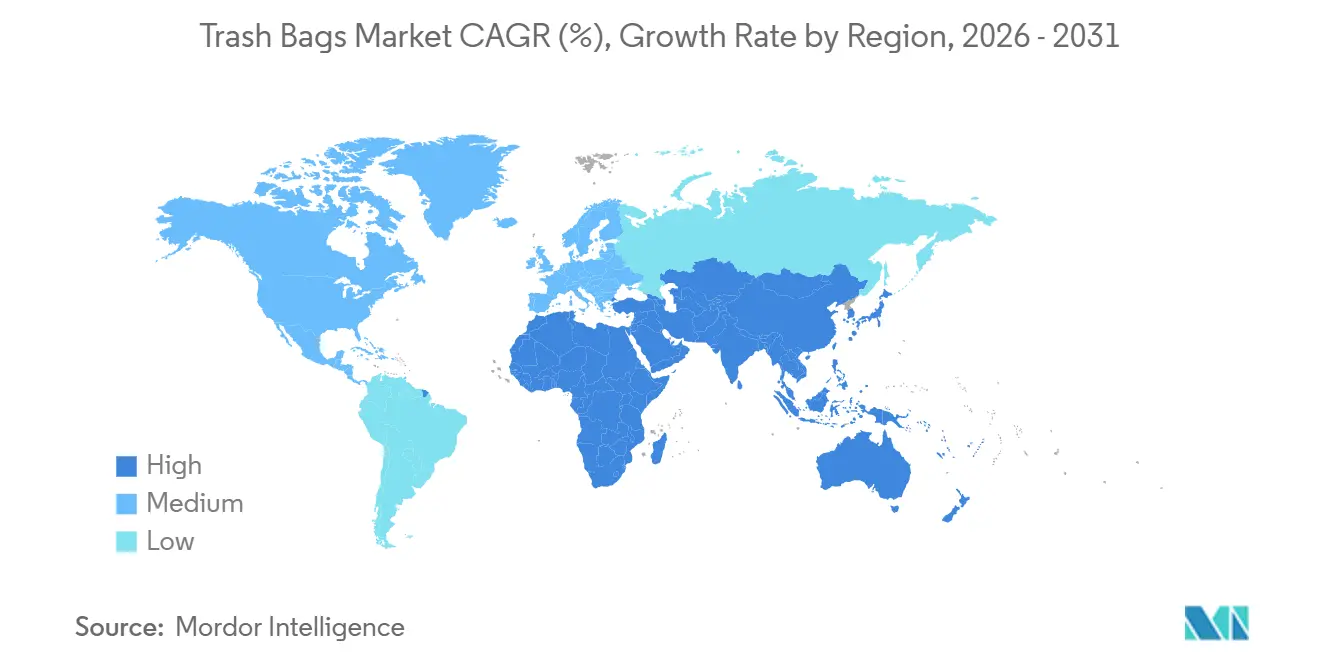
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
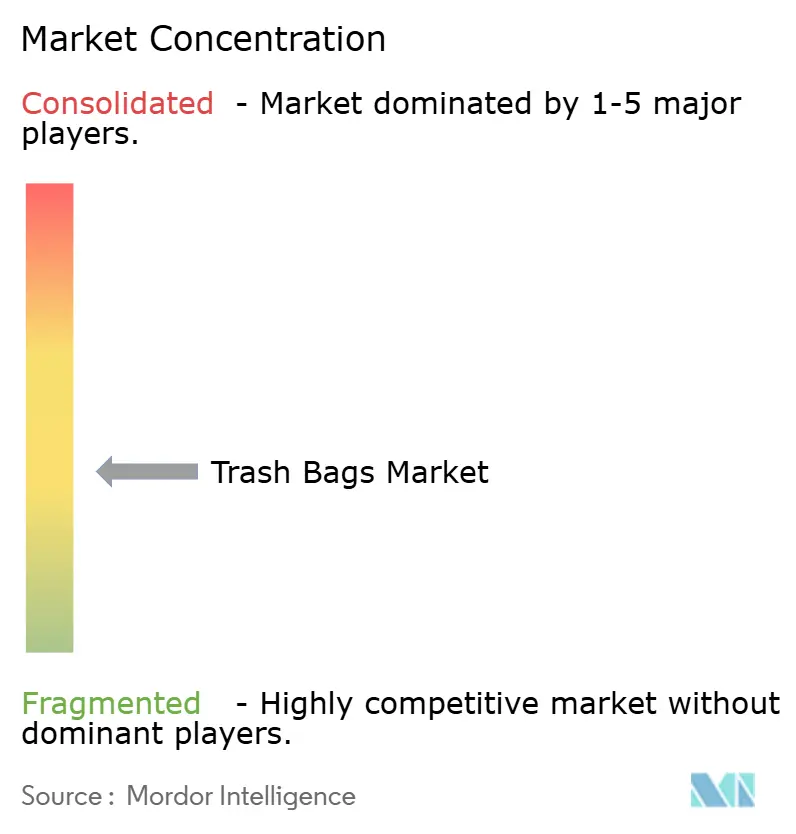
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei sacchi per la spazzatura di Mordor Intelligence
Si prevede che il mercato dei sacchi per la spazzatura crescerà da 13.42 miliardi di dollari nel 2025 a 14.37 miliardi di dollari nel 2026 e raggiungerà i 19.36 miliardi di dollari entro il 2031, registrando un CAGR del 6.14% nel periodo 2026-2031. La domanda si sta spostando dai sacchetti indifferenziati a quelli a valore aggiunto, che incorporano segnali di prezzo, caratteristiche igieniche e prestazioni compostabili. Le politiche comunali di pagamento a consumo stanno trasformando ogni sacchetto in una leva comportamentale che spinge i residenti a limitare il volume di smaltimento, mentre le bioplastiche hanno raggiunto la parità di costo delle materie prime con LDPE e LLDPE alla fine del 2025, rimuovendo il principale ostacolo all'adozione di massa. La crescita dell'e-commerce alimentare sta amplificando la necessità di sacchetti resistenti alle forature e agli odori che proteggano i prodotti deperibili nelle consegne dell'ultimo miglio. Gli obblighi in materia di contenuto riciclato in California e nell'Unione Europea stanno accelerando gli investimenti in catene di fornitura a ciclo chiuso, e i selezionatori robotizzati basati sull'intelligenza artificiale stanno portando la purezza dell'HDPE riciclato oltre il 95%, riducendo il divario prestazionale con la resina vergine. Le oscillazioni dei prezzi dell'etilene continuano a rappresentare un ostacolo per i trasformatori privi di integrazione verticale, tuttavia la razionalizzazione della capacità produttiva tra i piccoli operatori regionali sta riducendo l'offerta, favorendo la realizzazione dei prezzi.
Punti chiave del rapporto
- In termini geografici, l'area Asia-Pacifico è stata in testa con una quota di fatturato regionale del 39.60% nel 2025 e si prevede che registrerà un CAGR del 7.09% fino al 2031.
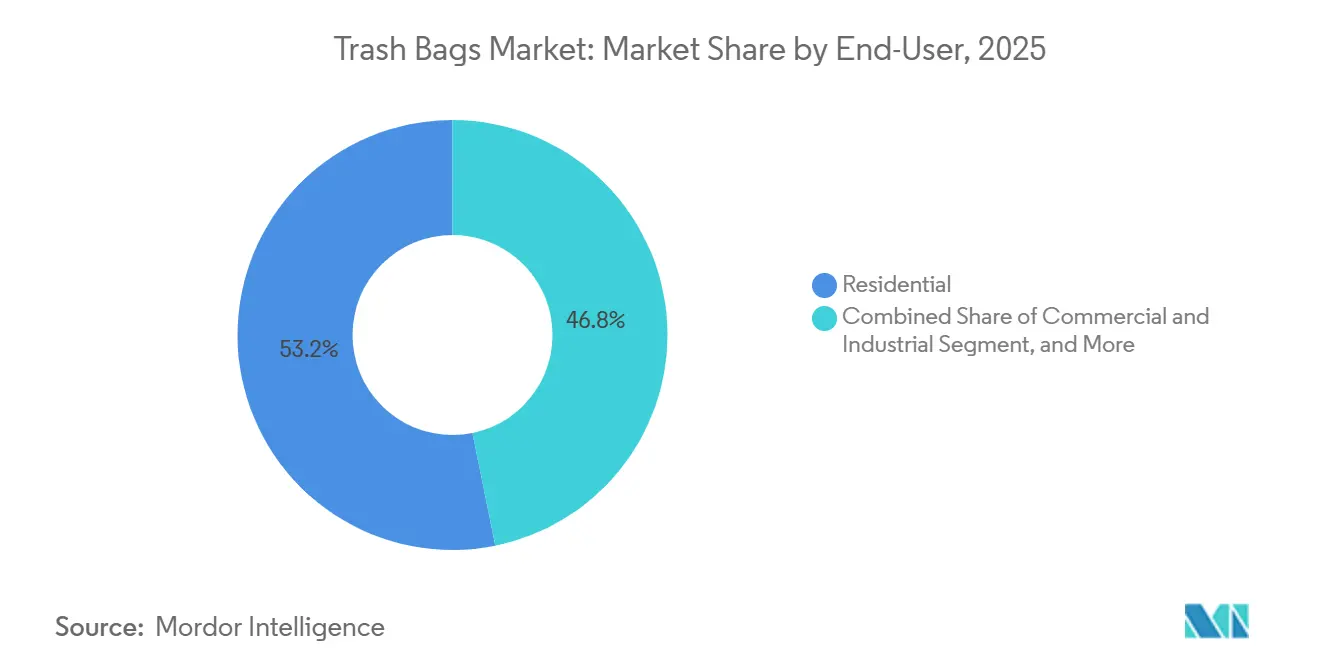
- Per quanto riguarda l'utente finale, le applicazioni residenziali hanno rappresentato il 53.19% di quota di fatturato nel 2025, mentre si prevede che il segmento istituzionale crescerà a un CAGR del 6.73% fino al 2031.
- In base al tipo di materiale, nel 2025 il polietilene lineare a bassa densità ha dominato il mercato dei sacchi per la spazzatura con il 44.14% di quota di mercato, mentre si prevede che le plastiche biodegradabili e di origine biologica cresceranno a un CAGR del 6.91% tra il 2026 e il 2031.
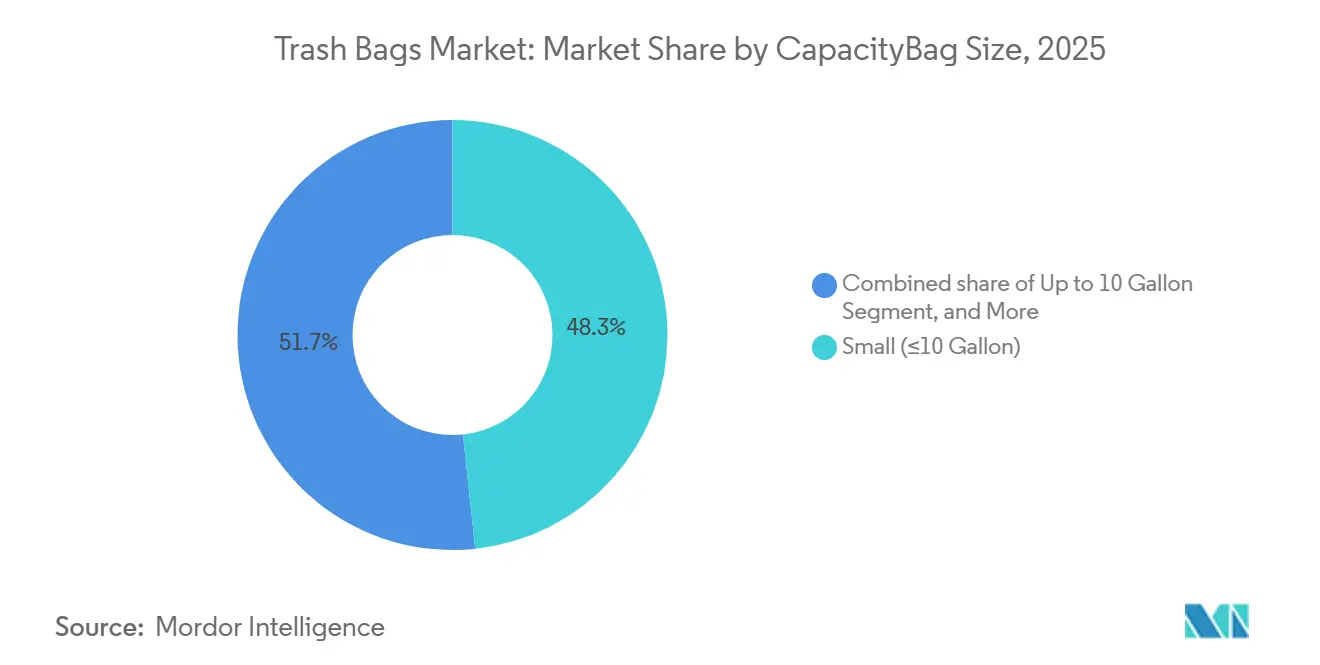
- In termini di capacità, i sacchetti piccoli fino a 10 galloni rappresentavano il 48.32% delle dimensioni del mercato dei sacchetti per la spazzatura nel 2025, mentre la fascia da 30 a 55 galloni è destinata ad aumentare a un CAGR del 6.89% entro il 2031.
- Per canale di vendita, i formati al dettaglio hanno rappresentato il 32.89% della quota di mercato dei sacchi per la spazzatura nel 2025 e si prevede che aumenteranno a un CAGR del 6.69% nel periodo 2026-2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sacchi per la spazzatura
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevata produzione di rifiuti urbani e necessità di una raccolta senza soluzione di continuità | + 1.8% | Globale, con intensità nelle megalopoli dell'Asia-Pacifico e nell'Africa subsahariana | Medio termine (2-4 anni) |
| Comportamento dei consumatori incentrato sull'igiene dopo la pandemia | + 1.2% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| L'ascesa dei modelli tariffari comunali a consumo | + 1.0% | Nord America (Massachusetts, Connecticut, New Hampshire), Europa (Italia, Paesi Bassi) | Medio termine (2-4 anni) |
| Espansione della vendita di generi alimentari online che richiede rivestimenti anti-perdita | + 0.9% | Globale, guidato da Nord America ed Europa | A breve termine (≤ 2 anni) |
| Parità di prezzo della bioplastica con le materie prime LDPE/LLDPE | + 0.7% | Adozione globale e anticipata in Europa e in mercati selezionati dell'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Selezionatrici robotizzate basate sull'intelligenza artificiale incrementano la fornitura di HDPE riciclato | + 0.6% | Strutture avanzate in Nord America, Europa e Asia-Pacifico | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevata produzione di rifiuti urbani e necessità di una raccolta senza soluzione di continuità
La rapida urbanizzazione nell'Asia-Pacifico e in Africa sta riducendo le finestre di raccolta giornaliere, il che aumenta la domanda di sacchi ad alta resistenza che sopravvivono alla compattazione meccanica e al sollevamento a bordo strada. La Cina ha reso obbligatoria la raccolta differenziata dei rifiuti in 297 città entro dicembre 2024, creando un'immediata domanda di sacchi con codice colore che corrispondono ai flussi di raccolta municipali. [1] Ministero dell'edilizia abitativa e dello sviluppo urbano-rurale, "Programmi obbligatori di raccolta differenziata dei rifiuti", mohurd.gov.cn La missione Swachh Bharat 2.0 dell'India ha stanziato 1.41 trilioni di INR (17 miliardi di USD) per il miglioramento dei rifiuti solidi urbani, compresi i sacchi con tag RFID che consentono l'ottimizzazione dei percorsi. Bangkok ha introdotto sacchi con chip incorporato nel 2025 e ha ridotto i rifiuti domestici del 28% in sei mesi. [2] Amministrazione metropolitana di Bangkok, "Risultati dei sacchi con tag RFID", bangkok.go.th Questi programmi trattano il sacco come un vettore di dati, non solo come un contenitore, posizionando i sacchi intelligenti come infrastrutture essenziali piuttosto che come imballaggi discrezionali.
Comportamento dei consumatori incentrato sull'igiene dopo la pandemia
I protocolli di controllo delle infezioni adottati durante il COVID-19 permangono nel 2026, soprattutto nei settori sanitario, alberghiero e dell'istruzione. Gli ospedali che partecipano all'iniziativa WasteWise dell'Agenzia per la protezione ambientale degli Stati Uniti hanno aumentato gli acquisti di rivestimenti a tenuta stagna e antimicrobici del 19% nel periodo 2023-2025. [3] Agenzia per la protezione ambientale degli Stati Uniti, "WasteWise Hospital Report", epa.gov Le catene alberghiere europee specificano sacchetti compostabili certificati EN 13432 per soddisfare la normativa regionale sulla riciclabilità e la nuova linea guida giapponese per il doppio imballaggio dei rifiuti sanitari ha aumentato la domanda istituzionale di contenitori da 13-30 galloni dell'11% su base annua fino al 2025. Questi standard di igiene e separazione sono alla base di pellicole speciali di fascia alta che superano i formati standard.
L'ascesa dei modelli di tariffa comunale a consumo
I prezzi variabili collegano le tariffe di smaltimento direttamente al volume dei sacchi, motivando le famiglie a ridurre la capacità dei sacchi. Tre città del Massachusetts che hanno adottato il sistema "pay-as-you-throw" nel 2024 hanno visto il tonnellaggio residenziale diminuire del 44% in 18 mesi. Bloomington, Indiana, ha spostato il 37% delle famiglie verso formati più piccoli dopo aver introdotto una tariffazione differenziata per i sacchi. Treviso, Italia, utilizza sacchi con tag RFID per verificare la frequenza di smaltimento, riducendo i rifiuti pro capite del 30% rispetto ai livelli del 2023. I sacchi premium con peso certificato soddisfano il requisito di responsabilità, aprendo una nicchia di mercato difendibile con margini più elevati.
Parità di prezzo della bioplastica con le materie prime LDPE e LLDPE
L'acido polilattico e il polibutilene adipato tereftalato hanno raggiunto la parità dei costi di produzione con il polietilene derivato dal petrolio nel quarto trimestre del 2025. L'impianto thailandese da 75.000 tonnellate di NatureWorks fornisce PLA a 1.52 dollari al kg, con un margine del 3% inferiore rispetto al prezzo spot dell'LLDPE. Il PBAT a biomassa bilanciata di BASF ha un prezzo di 1.68 euro al kg (1.79 dollari) in Europa, consentendo a Clorox di lanciare un rivestimento Glad compostabile allo stesso prezzo di scaffale della sua offerta convenzionale. La raccolta dei rifiuti organici municipali di San Francisco ora impone rivestimenti compostabili al 100% per i contratti di servizio del 2026, a dimostrazione che l'economia si è spostata a favore delle alternative sostenibili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Divieti sulla plastica monouso e responsabilità estesa del produttore | -1.4% | Europa (Regolamento UE 2025/40), Nord America (California SB 1053, Washington HB 1085), mercati selezionati dell'Asia-Pacifico (India, Thailandia) | A breve termine (≤ 2 anni) |
| I prezzi volatili dell'etilene comprimono i margini dei convertitori | -0.9% | Globale, acuto nelle regioni dipendenti dalla nafta importata (Europa, Giappone, India) | A breve termine (≤ 2 anni) |
| Lacune nelle prestazioni dei sacchetti compostabili nei climi umidi | -0.5% | Zone tropicali e subtropicali (Asia sud-orientale, Africa subsahariana, America del Sud) | Medio termine (2-4 anni) |
| Crescenti progetti pilota di stazioni di ricarica/riutilizzo nelle catene di vendita al dettaglio | -0.3% | Europa (Carrefour, Tesco), Nord America (Walmart, Kroger) | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Divieti sulla plastica monouso e responsabilità estesa del produttore
La legge SB 1053 della California vieterà la vendita di sacchi per la spazzatura con meno del 20% di contenuto riciclato a partire da gennaio 2026, mentre la legge HB 1085 dello Stato di Washington obbliga i produttori a finanziare infrastrutture di raccolta a livello statale, fino a un massimo di 0.06 dollari per unità da 30 galloni. Il Regolamento 2025/40 dell'Unione Europea impone una soglia del 30% di contenuto riciclato entro il 2028 e la piena riciclabilità reale entro il 2030. I fornitori non conformi dovranno acquistare costose resine post-consumo o uscire dai mercati regolamentati, comprimendo i margini e riorganizzando le catene di approvvigionamento attorno a materie prime riciclate tracciabili.
I prezzi volatili dell'etilene comprimono i margini del convertitore
L'etilene spot nordamericano ha oscillato tra 620 e 1.050 dollari per tonnellata dal primo trimestre del 2024 al terzo trimestre del 2025, mentre i contratti europei hanno raggiunto una media di 980 euro per tonnellata (1.045 dollari) nel primo semestre del 2025 a causa di interruzioni nella fornitura di gas. Inteplast ha registrato un'erosione dell'EBITDA di 250 punti base nel 2024 e i margini dei trasformatori indiani sono scesi al 6.5%. I fornitori con contratti annuali al dettaglio a prezzo fisso faticano a recuperare i picchi di approvvigionamento delle materie prime, innescando consolidamenti e interruzioni di capacità localizzate che possono ritardare le consegne e compromettere la fidelizzazione dei clienti.
Analisi del segmento
Per utente finale: la crescita istituzionale supera il predominio residenziale
Si prevede che il segmento istituzionale, che comprende HoReCa, sanità e istruzione, crescerà a un CAGR del 6.73% fino al 2031, il tasso più rapido tra gli utenti finali. Gli ospedali apprezzano i rivestimenti antimicrobici a tenuta stagna che soddisfano i codici di controllo delle infezioni, spesso pagando un sovrapprezzo del 20-30%. L'American Hospital Association ha registrato un'adozione del 78% di sistemi di rivestimenti separati per colore nel 2025. I marchi alberghieri impongono rivestimenti compostabili per le cucine per rispettare le normative locali sui prodotti biologici e i sistemi universitari statunitensi stanno migrando al 100% di contenuto riciclato post-consumo entro il 2027.
Gli utenti residenziali rappresentano ancora una maggioranza di fatturato del 53.19%, sostenuta da abbonamenti e-commerce e promozioni private label. Il modello di vendita diretta al consumatore di Reynolds ha generato l'11% del fatturato derivante dalla vendita di sacchi per la spazzatura nel 2025. Il prezzo a consumo spinge le famiglie verso capacità inferiori, ma il volume di base è sostenuto dall'urbanizzazione in corso e dalla formazione di alloggi multigenerazionali che aumentano il turnover dei sacchi per abitazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di materiale: le bioplastiche riducono il divario
L'LLDPE ha mantenuto una quota di fatturato del 44.14% nel 2025 grazie alla resistenza alla perforazione e all'efficienza dei costi, mentre l'HDPE beneficia dell'aumento dell'offerta di materiale riciclato ad alta purezza, reso possibile dalla selezione tramite intelligenza artificiale. La norma californiana sul contenuto di materiale riciclato del 25% entro il 2028 posiziona l'HDPE come substrato favorevole. L'LDPE detiene una quota di domanda nei sacchi per rifiuti secchi a basso spessore, ma perde quota a favore dell'LLDPE metallocenico.
Le plastiche biodegradabili e di origine biologica, in particolare PLA e PBAT, dovrebbero registrare un CAGR del 6.91%. La parità di costo, unita agli obblighi di compostaggio a livello comunale, sblocca gli appalti pubblici. Il lavoro di Fraunhofer sui copolimeri a blocchi di PLA aumenta l'allungamento a rottura oltre il 600%, attenuando i timori di fragilità nella movimentazione a bordo strada. Il progetto pilota di Danimer con Walmart per il PHA offre una prova di fattibilità per formulazioni compostabili resistenti all'umidità in climi caldi.
Per capacità: le borse di fascia media guidano l'assorbimento commerciale
I sacchetti di piccole dimensioni fino a 10 galloni hanno rappresentato il 48.32% del fatturato netto nel 2025, dominando l'uso in cucina e in bagno. L'adozione del sistema "pay-as-you-throw" ha stimolato un aumento del 22% nelle vendite di sacchetti da 13 galloni in Massachusetts nel 2024. La fascia di prezzo tra 30 e 55 galloni crescerà più rapidamente, con un +6.89%, poiché magazzini logistici, ristoranti e rivenditori al dettaglio stanno consolidando la raccolta dei rifiuti.
I contenitori con capacità superiore a 55 galloni sono utilizzati nei settori dell'edilizia, dell'ospitalità e degli eventi che richiedono spessori di 1.5 mil per carichi pesanti. La National Restaurant Association ha rilevato che il 63% dei punti vendita a servizio completo è passato a contenitori più grandi per favorire la riduzione degli sprechi alimentari. La pressione dei marchi privati nella fascia di mercato inferiore a 10 galloni riduce i margini di profitto dei marchi, costringendo i fornitori premium ad aggiungere soluzioni per il controllo degli odori o servizi in abbonamento per proteggere la presenza sugli scaffali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per canale di vendita: il commercio al dettaglio mantiene il primato, si espandono i contratti istituzionali
I punti vendita al dettaglio hanno registrato il 32.89% delle vendite nel 2025 e cresceranno a un CAGR del 6.69%. I marchi privati Solimo e Presto di Amazon hanno assorbito circa il 14% delle vendite online negli Stati Uniti, esercitando una pressione sui prezzi dei prodotti di marca. I supermercati continuano a trainare i volumi d'impulso, poiché il ridimensionamento delle vendite di Walmart nel quarto trimestre del 2025 ha portato a un aumento trimestrale del 18% delle unità Hefty da 30 galloni.
Gli acquisti istituzionali guadagnano quote di mercato tramite contratti di acquisto di gruppo. Il programma 2025 della General Services Administration statunitense specifica il 25% di contenuto riciclato, avvantaggiando i trasformatori con capacità PCR interna. I distributori all'ingrosso come Sysco privilegiano le confezioni sfuse che riducono il costo unitario del 12-15% rispetto ai formati al dettaglio, rafforzando le economie di scala per gli estrusori ad alto volume.
Analisi geografica
L'area Asia-Pacifico ha generato il 39.60% del fatturato globale dei sacchi per la spazzatura nel 2025 e si prevede che registrerà un CAGR del 7.09% fino al 2031. I programmi di smistamento obbligatori in Cina e India promuovono l'acquisto di sacchetti codificati e abilitati RFID, mentre Thailandia e Vietnam destinano i budget per le infrastrutture urbane a sacchi commerciali di grande capacità. L'obbligo giapponese di compostaggio per la raccolta dei rifiuti alimentari ha aumentato la domanda di plastica di origine biologica del 19% nel periodo 2024-2025. L'umidità nel sud-est asiatico mette a dura prova la durabilità delle attuali miscele di bioplastiche, segnalando un divario di innovazione per i compostabili di grado tropicale.
Il Nord America e l'Europa dettano il ritmo normativo. La California richiede il 20% di contenuto riciclato a partire dal 2026 e l'UE imporrà il 30% entro il 2028. I programmi pay-as-you-throw nelle città del New England riducono il tonnellaggio residenziale fino al 44%, dimostrando che i segnali di prezzo influenzano il volume dei liner. Le tariffe più elevate applicate ai produttori tedeschi per i film non riciclabili accelerano il passaggio a formati monomateriale LLDPE o compostabili, e il modello di raccolta finanziato dai produttori nel Regno Unito aggiunge una pressione diretta sui costi per i trasformatori.
Medio Oriente, Africa e Sud America rappresentano punti di riferimento emergenti. L'Arabia Saudita ha stanziato 12 miliardi di SAR (3.2 miliardi di USD) per modernizzare i sistemi di smaltimento dei rifiuti urbani, incrementando la domanda di sacchetti commerciali del 16% entro il 2024. Gli Emirati Arabi Uniti puntano a ridurre del 75% il conferimento in discarica entro il 2030 e impongono l'uso di sacchetti compostabili per la frazione organica. Gli emendamenti del Brasile del 2024 impongono la raccolta dei rifiuti organici nelle città con più di 100.000 abitanti entro il 2027, creando un'opportunità di acquisto di sacchetti compostabili del valore di 64 milioni di USD. Sudafrica e Argentina impongono commissioni di responsabilità estesa del produttore che i fornitori trasferiscono come aumenti di prezzo dell'8-10%, ma la produzione locale protegge i trasformatori regionali dai dazi all'importazione e dalla volatilità valutaria.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato è moderatamente frammentato. Amcor utilizza l'integrazione di resine a monte per tamponare le oscillazioni dell'etilene, mantenendo una quota globale del 14%. Reynolds sfrutta la penetrazione del 68% di Hefty negli Stati Uniti, ma subisce riduzioni di prezzo del 22-28% da parte dei marchi privati di Amazon. Il marchio Glad di Clorox è indietro in Europa, dove Novolex e Pack-It offrono certificati compostabili allo stesso prezzo di scaffale.
I trasformatori regionali come Kemii Garbage Bag, Cosmoplast e Luban Packing si aggiudicano appalti comunali con sconti del 15-20%, grazie ai minori costi di manodopera e trasporto. Le loro linee flessibili si adattano rapidamente alle specifiche con tag RFID o con materiali riciclati, erodendo il vantaggio competitivo delle multinazionali.
Le lacune nell'innovazione creano opportunità di mercato. I rivestimenti compostabili durevoli per climi umidi potrebbero sbloccare una nicchia di mercato stimata in 420 milioni di dollari all'anno entro il 2028. Le catene di fornitura a circuito chiuso basate su HDPE riciclato selezionato tramite intelligenza artificiale aiutano i fornitori a rispettare i requisiti sui contenuti riciclati senza ricorrere a costose resine di terze parti, preservando i margini e rispettando al contempo le normative.
Leader del settore dei sacchi per la spazzatura
Terdex GmbH
Novplasta, sro
Amcor Plc
Reynolds Consumer Products Inc. (pesante)
Novolex Holdings LLC
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: Clorox ha introdotto un sacco compostabile Glad da 13 galloni che utilizza la resina PBAT ecoflex di BASF, a un prezzo paragonabile a quello del tradizionale LLDPE.
- Aprile 2025: Clorox lancia i sacchi per la spazzatura Glad 2× Stronger, dotati di pellicola antistrappo e antiodore.
- Marzo 2025: Reynolds Consumer Products ha lanciato un abbonamento Hefty diretto al consumatore che ha raggiunto l'11% del fatturato derivante dalla vendita di sacchi per la spazzatura entro la fine del 2025.
- Gennaio 2025: Amcor e Berry Global annunciano una fusione interamente in azioni del valore di 8.43 miliardi di dollari per espandere la capacità di produzione di imballaggi flessibili sostenibili.
Ambito del rapporto sul mercato globale dei sacchi per la spazzatura
Un sacco della spazzatura è un sacco monouso utilizzato per contenere i rifiuti. Lo studio traccia il mercato attraverso i ricavi maturati dal consumo di sacchi della spazzatura offerti da vari venditori che operano nel mercato. Analizza inoltre l'attuale scenario commerciale e i principali paesi produttori.
Il rapporto sul mercato dei sacchi per la spazzatura è segmentato per utente finale (residenziale, istituzionale, commerciale e industriale), tipo di materiale (HDPE, LDPE, LLDPE, plastica biodegradabile/di origine biologica), capacità/dimensione del sacco (fino a 10 galloni, 13-30 galloni, 30-55 galloni, oltre 55 galloni), canale di vendita (vendita al dettaglio, acquisti B2B/istituzionali, distribuzione/all'ingrosso) e area geografica (Nord America, Europa, Asia-Pacifico, Medio Oriente, Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
Per utente finale
| Residenziale |
| Istituzionale (HoReCa, Sanità, Istruzione) |
| Commerciale e Industriale |
Per tipo di materiale
| Polietilene ad alta densità (HDPE) |
| Polietilene a bassa densità (LDPE) |
| Polietilene lineare a bassa densità (LLDPE) |
| Plastiche di origine biologica/biodegradabili (PLA, PBAT, PHA) |
Per capacità/dimensione della borsa
| Fino a 10 galloni |
| 13 - 30 galloni |
| 30 - 55 galloni |
| Superiore a 55 galloni |
Per canale di vendita
| Vendita al dettaglio (supermercati, negozi di alimentari, online) |
| B2B / Approvvigionamento istituzionale |
| Distribuzione / All'ingrosso |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia e Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Nigeria | |
| Egitto | |
| Resto d'Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per utente finale | Residenziale | |
| Istituzionale (HoReCa, Sanità, Istruzione) | ||
| Commerciale e Industriale | ||
| Per tipo di materiale | Polietilene ad alta densità (HDPE) | |
| Polietilene a bassa densità (LDPE) | ||
| Polietilene lineare a bassa densità (LLDPE) | ||
| Plastiche di origine biologica/biodegradabili (PLA, PBAT, PHA) | ||
| Per capacità/dimensione della borsa | Fino a 10 galloni | |
| 13 - 30 galloni | ||
| 30 - 55 galloni | ||
| Superiore a 55 galloni | ||
| Per canale di vendita | Vendita al dettaglio (supermercati, negozi di alimentari, online) | |
| B2B / Approvvigionamento istituzionale | ||
| Distribuzione / All'ingrosso | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia e Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei sacchi per rifiuti e con quale rapidità sta crescendo?
Il mercato dei sacchi per la spazzatura valeva 14.36 miliardi di dollari nel 2026 e si prevede che raggiungerà i 19.37 miliardi di dollari entro il 2031, con un CAGR del 6.15%.
Quale regione detiene oggi la quota di mercato più grande nel settore dei sacchi per rifiuti?
L'area Asia-Pacifico è in testa con il 40.32% del fatturato globale, trainata dalla rapida urbanizzazione e dallo sviluppo delle infrastrutture per la raccolta dei rifiuti.
Perché gli acquirenti istituzionali stanno superando la crescita del mercato residenziale?
Ospedali, hotel e scuole richiedono rivestimenti antimicrobici e che neutralizzino gli odori, con un CAGR del 9.58% per il segmento istituzionale.
In che modo i divieti sulla plastica monouso incidono sui produttori?
Le norme sulla responsabilità estesa del produttore aumentano i costi di conformità e accelerano il passaggio a pellicole riciclate o di origine biologica, riducendo il CAGR del mercato dell'1.38%.
Quale capacità di sacco della spazzatura è la più diffusa e perché?
I contenitori standard da 13-30 galloni rappresentano il 35.05% dei ricavi del 2025 perché sono conformi ai requisiti dei cassonetti automatici e del PAYT.
Quali recenti fusioni potrebbero rimodellare le dinamiche competitive?
Gli accordi in sospeso Amcor–Berry Global e Novolex–Pactiv Evergreen consolideranno la capacità e rafforzeranno gli investimenti in materiali sostenibili.


