

Dimensioni e quota del mercato globale della trascrittomica
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 8.49 miliardo di dollari |
| Dimensione del mercato (2031) | 10.86 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.05% CAGR |
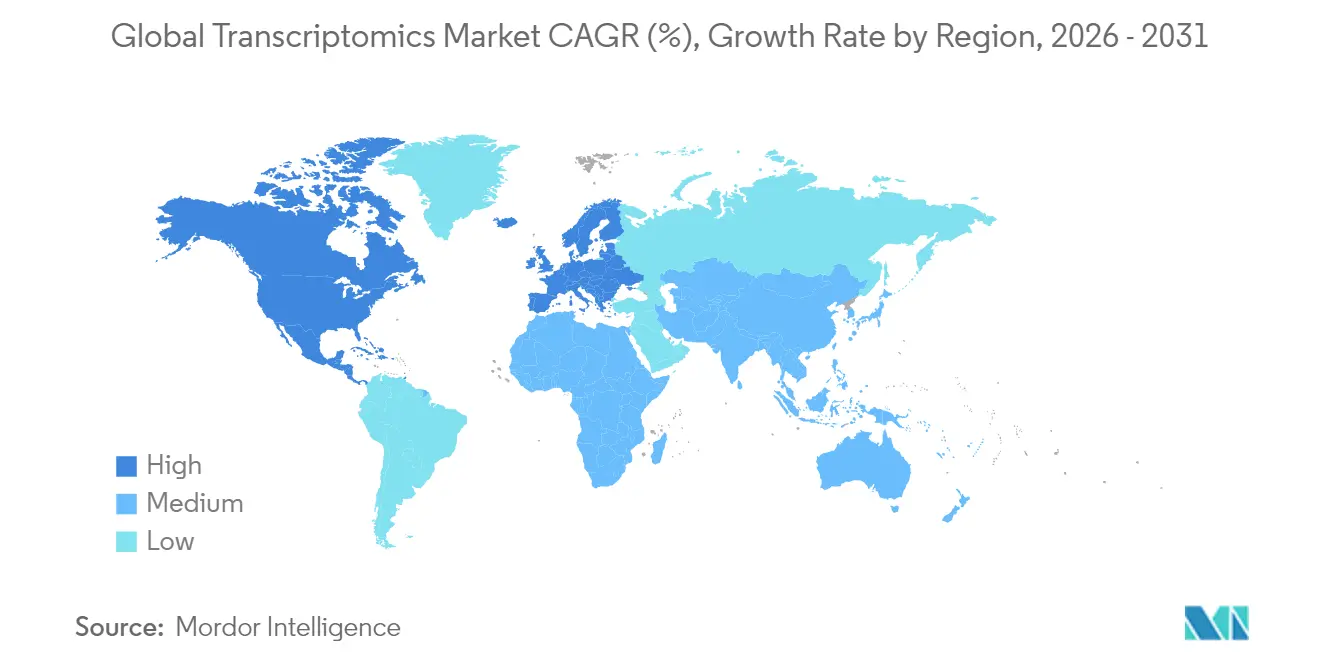
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
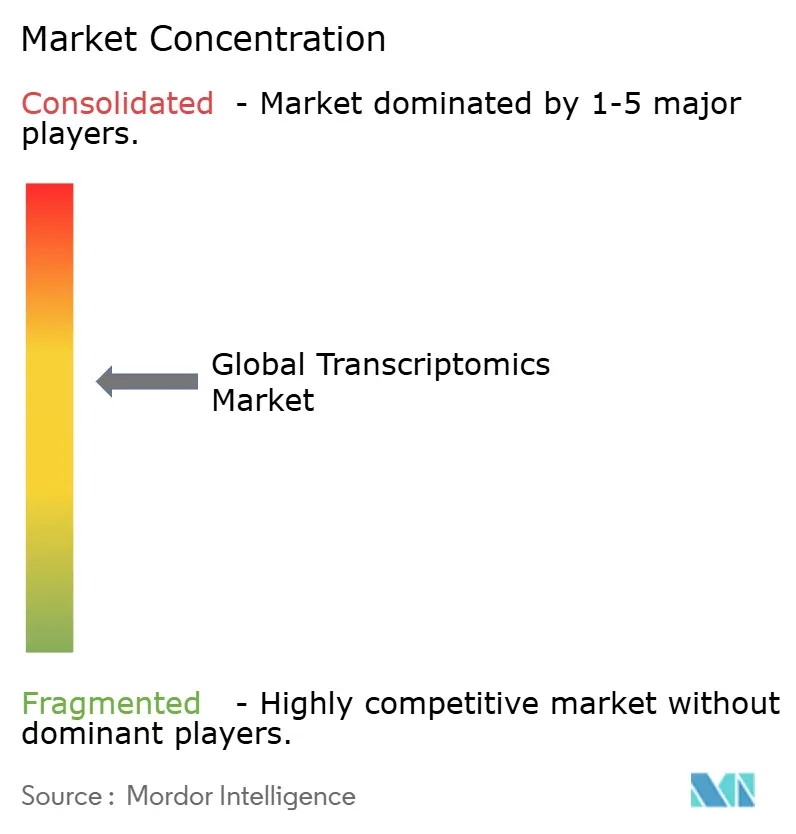
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato globale della trascrittomica di Mordor Intelligence
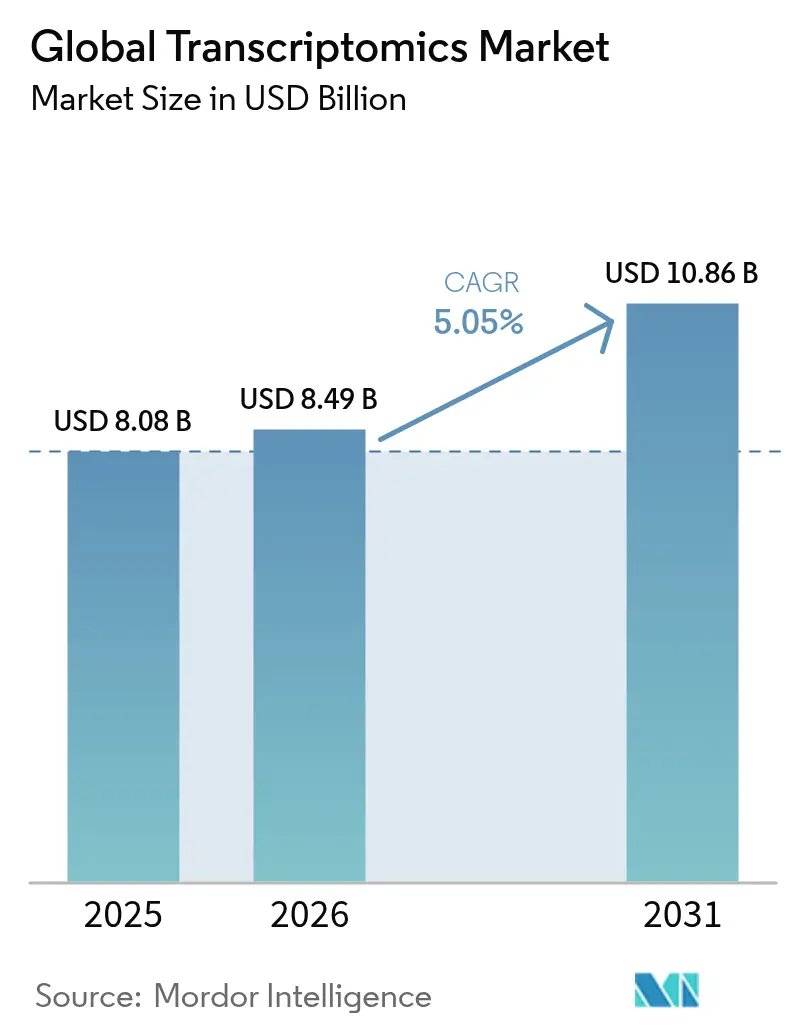
Si prevede che il mercato della trascrittomica crescerà da 8.08 miliardi di dollari nel 2025 a 8.49 miliardi di dollari nel 2026 e raggiungerà i 10.86 miliardi di dollari entro il 2031, con un CAGR del 5.05% nel periodo 2026-2031. La crescita a breve termine deriva dalla crescente domanda clinica di profili di espressione genica in oncologia, immunologia e applicazioni per le malattie rare, mentre l'espansione a lungo termine sarà trainata dall'integrazione dell'intelligenza artificiale (IA), dai progressi nel sequenziamento spaziale e dall'ampia adozione di sistemi di rimborso. Il sequenziamento dell'RNA a singola cellula (scRNA-seq) sostiene quasi la metà dei ricavi attuali, ma la trascrittomica spaziale sta superando tutte le altre tecnologie, poiché i laboratori cercano un contesto di architettura tissutale. I percorsi di rimborso maturi del Nord America ne sostengono la leadership, mentre l'area Asia-Pacifico beneficia di iniziative genomiche sostenute dallo Stato e di minori costi per gli studi clinici. Le acquisizioni strategiche che combinano la trascrittomica con la proteomica e la metabolomica segnalano una svolta del mercato verso soluzioni di medicina di precisione end-to-end piuttosto che verso piattaforme di espressione autonome.
Punti chiave del rapporto
- In base alla tecnologia, il sequenziamento dell'RNA a singola cellula ha conquistato il 46.78% della quota di mercato della trascrittomica nel 2025, mentre si prevede che la trascrittomica spaziale crescerà a un CAGR del 6.32% fino al 2031.
- Per prodotto, materiali di consumo e reagenti rappresentavano il 53.74% delle dimensioni del mercato della trascrittomica nel 2025; gli strumenti stanno avanzando a un CAGR del 6.55%.
- Per applicazione, la scoperta di farmaci ha rappresentato il 41.02% dei ricavi nel 2025, mentre l'identificazione di biomarcatori è destinata a crescere a un CAGR del 6.89% entro il 2031.
- Per utente finale, gli istituti accademici e di ricerca hanno dominato una quota del 43.32% del mercato della trascrittomica nel 2025, mentre le aziende farmaceutiche e biotecnologiche hanno registrato il CAGR più rapido, pari al 6.82%.
- In termini geografici, il Nord America è stato il leader del mercato della trascrittomica con una quota del 44.96% nel 2025; si prevede che l'area Asia-Pacifico crescerà a un CAGR del 7.05% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della trascrittomica
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Rapida adozione delle piattaforme RNA-Seq | + 1.2% | Globale, con Nord America ed Europa in testa | Medio termine (2-4 anni) |
| Espansione della scoperta di farmaci basata sulla trascrittomica | + 1.8% | Nord America e UE, espansione in APAC | A lungo termine (≥ 4 anni) |
| Le pipeline di intelligenza artificiale cloud-native stanno democratizzando l'analisi dei dati trascrittomici su larga scala | + 1.0% | Globale, con adozione anticipata in Nord America e UE | Medio termine (2-4 anni) |
| Aumento del carico di malattie croniche e domanda di diagnostica di precisione | + 1.5% | Globale, con il maggiore impatto sulle popolazioni che invecchiano | A lungo termine (≥ 4 anni) |
| Emersione della trascrittomica spaziale e unicellulare | + 0.9% | Nord America, UE, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Programmi di agrigenomica nelle regioni con insicurezza alimentare | + 0.4% | Africa subsahariana, Asia meridionale, America Latina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione delle piattaforme RNA-Seq
I laboratori clinici integrano sempre più flussi di lavoro di sequenziamento dell'RNA a seguito delle approvazioni FDA del 2024 di test come TruSight Oncology Comprehensive, creando certezza di rimborso e accelerando l'adozione della piattaforma [1] US Food & Drug Administration, “TruSight Oncology Comprehensive Approval,” fda.gov . Le tecnologie di lettura lunga di Oxford Nanopore e Pacific Biosciences hanno risolto il problema del rilevamento delle varianti di splicing, riportando una precisione di lettura mediana del 98.8% per il sequenziamento diretto dell'RNA. Nel 2023, i ricavi del sequenziamento clinico hanno superato per la prima volta quelli della ricerca, spingendo i produttori a concentrarsi sull'automazione e sul software di interpretazione piuttosto che sulla produttività. Questo cambiamento aumenta le aspettative in termini di controllo qualità, ma allo stesso tempo consente di applicare prezzi premium, rafforzando un modello di consumo ricorrente che è alla base della crescita sostenuta del mercato della trascrittomica.
Espansione della scoperta di farmaci basata sulla trascrittomica
Le aziende farmaceutiche implementano l'intelligenza artificiale multi-omica per estrarre i dati scRNA-seq per i target farmacologici, riducendo i tempi di sviluppo; l'approccio di Recursion Pharmaceuticals esemplifica questa tendenza. La trascrittomica spaziale aggiunge un contesto microambientale fondamentale per la ricerca oncologica e le linee guida della FDA, contenute nella conferenza Omics Days del 2024, hanno chiarito i percorsi di validazione dei biomarcatori, stimolando gli investimenti. Gli studi traslazionali risultanti spostano più rapidamente i biomarcatori di espressione dalla fase di scoperta a quella di sperimentazione pivotale, aumentando la domanda di reagenti di sequenziamento ad alto rendimento.
Aumento del carico di malattie croniche e domanda di diagnostica di precisione
Le piattaforme per biopsia liquida ora combinano l'RNA tumorale circolante con pannelli di mutazioni del DNA per il monitoraggio della malattia in tempo reale; il Liquid CDx di Foundation Medicine ha ottenuto un'approvazione estesa nel 2024. L'infrastruttura per i test molecolari per il COVID-19 rimane attiva, facilitando l'adozione ospedaliera di test trascrittomici in oncologia e cardiologia. I dispositivi a nanopori point-of-care forniscono risultati di espressione genica in contesti remoti, aiutando i sistemi sanitari a gestire proattivamente le patologie croniche e riducendo i costi dei trattamenti a valle.
Emersione della trascrittomica spaziale e unicellulare
I metodi spaziali sono passati dalla ricerca alla convalida clinica con l'introduzione, nel 2025, di una piattaforma ad alta densità che profila milioni di cellule per vetrino. Il riconoscimento di pattern basato sull'intelligenza artificiale mappa le reti di interazione cellulare, rivelando percorsi patologici non visibili nelle analisi massive. La riduzione dei costi per cellula democratizza l'accesso per i centri più piccoli, ampliando la base di utenti e rafforzando il flusso di entrate dai materiali di consumo, vitali per il mercato della trascrittomica.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi elevati della piattaforma e dei materiali di consumo | -1.1% | Globale, con il maggiore impatto nei mercati emergenti | A breve termine (≤ 2 anni) |
| Lacuna di competenze bioinformatiche e complessità nella gestione dei dati | -0.8% | Globale, particolarmente acuto nell’area APAC e in America Latina | Medio termine (2-4 anni) |
| Norme severe sulla privacy dei dati/validazione clinica | -0.6% | UE, Nord America, con ricadute sui mercati globali | Medio termine (2-4 anni) |
| Colli di bottiglia nella fornitura di reagenti monocellulari | -0.4% | Globale, con produzione concentrata in Nord America e UE | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi elevati della piattaforma e dei materiali di consumo
Una corsa di scRNA-seq varia da 3,170 a 25,540 dollari, mettendo a dura prova i finanziamenti per la ricerca e scoraggiando i piccoli laboratori clinici. I materiali di consumo superano i costi degli strumenti per l'intera durata di vita di una piattaforma, ma la limitata concorrenza tra i fornitori rallenta il calo dei prezzi. Le aziende emergenti Element Biosciences e Ultima Genomics promettono prodotti chimici a basso costo, ma un'adozione diffusa richiederà ancora due anni. I modelli di leasing e di assistenza contribuiscono a compensare le spese in conto capitale, sebbene aumentino i costi del ciclo di vita e riducano la flessibilità del flusso di lavoro.
Lacuna di competenze bioinformatiche e complessità nella gestione dei dati
I set di dati di espressione multistrato richiedono competenze che spaziano dalla biologia alla statistica e all'informatica, competenze scarse al di fuori dei centri di punta [2] National Center for Biotechnology Information, “Single-Cell Transcriptomics Databases,” ncbi.nlm.nih.gov . Le pipeline cloud automatizzate abbassano le barriere d'ingresso, eppure molti clinici diffidano degli algoritmi opachi per le decisioni diagnostiche. Le università faticano ad aggiornare i curricula per stare al passo con i metodi in evoluzione, gonfiando gli stipendi e dando ai grandi centri urbani un monopolio dei talenti che rallenta una più ampia penetrazione del mercato della trascrittomica.
Analisi del segmento
Per tecnologia: il dominio delle singole cellule affronta una sfida spaziale
Il sequenziamento dell'RNA a singola cellula deteneva una quota di mercato del 46.78% nel 2025, sottolineando il suo ruolo nella risoluzione dell'eterogeneità cellulare che i metodi di analisi in massa trascurano. La maturità del segmento reindirizza l'innovazione verso la produttività del flusso di lavoro e la riduzione dei costi, mentre le piattaforme spaziali registrano un CAGR del 6.32%, poiché i laboratori cercano un contesto strutturale dei tessuti.
Il mercato della trascrittomica continua a orientarsi verso soluzioni multimodali che combinano scRNA-seq con codici a barre spaziali, migliorando la comprensione senza sacrificare la risoluzione. Le analisi chimiche a lunga lettura catturano isoforme complesse, ampliando l'ambito degli studi oncologici e neurologici. Sebbene i microarray siano in declino, la PCR quantitativa mantiene la sua posizione per saggi rapidi e a basso contenuto di plex. I fornitori bilanciano quindi i portafogli tra strumenti di discovery ad alto contenuto e pannelli clinici mirati per garantire flussi di entrate diversificati.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per prodotto: il modello di ricavi dei beni di consumo guida la crescita ricorrente
I materiali di consumo hanno generato il 53.74% del mercato della trascrittomica nel 2025, evidenziando la potenza di un modello "rasoio-lametta" che garantisce un flusso di cassa ricorrente. Le vendite di strumenti hanno subito un rallentamento a causa della convergenza delle funzionalità principali tra i vari fornitori, con una crescita di solo il 6.55%.
I ricavi derivanti da software e servizi analitici accelerano con l'aumento della complessità dei dati, consentendo ai fornitori specializzati di acquisire valore oltre i reagenti di laboratorio. Le pipeline cloud-native democratizzano la bioinformatica avanzata, ma i prezzi elevati per i kit di livello clinico mantengono elevati i margini. Mentre la base di strumenti installati satura i principali centri di ricerca, i fornitori di materiali di consumo si rivolgono ai mercati emergenti e agli ospedali di medio livello, adattando le dimensioni e i prezzi dei kit ai budget locali.
Per applicazione: la leadership nella scoperta dei farmaci favorisce la crescita della diagnostica
La scoperta di farmaci ha generato il 41.02% dei ricavi nel 2025, ma il CAGR del 6.89% per l'identificazione di biomarcatori fino al 2031 segnala una svolta verso l'impiego diagnostico. Le firme dell'RNA in fase iniziale ora guidano i criteri di selezione dei pazienti, riducendo i tassi di fallimento degli studi clinici.
L'elevata chiarezza normativa incoraggia i laboratori commerciali a lanciare pannelli di espressione per la malattia residua minima e la risposta ai checkpoint immunitari. La trascrittomica incentrata sull'agricoltura guadagna slancio grazie ai progetti di miglioramento delle colture basati su CRISPR, guidati dall'USDA, diversificando il mercato della trascrittomica oltre i confini biomedici. Il monitoraggio ambientale e la medicina legale emergono come utilizzi di nicchia che estendono la portata della tecnologia.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per l'utente finale: le istituzioni accademiche guidano nonostante l'accelerazione dell'industria farmaceutica
Nel 43.32, istituti accademici e di ricerca detenevano il 2025% del mercato della trascrittomica, a dimostrazione di un finanziamento pubblico costante. La crescita, tuttavia, rallenta con il raggiungimento di un livello di budget stabile, mentre le aziende farmaceutiche e biotecnologiche registrano un CAGR del 6.82%, collegando la trascrittomica alla produttività della pipeline.
I laboratori clinici si espandono rapidamente una volta che i percorsi di rimborso si stabilizzano, rimodellando la distribuzione dei volumi di test verso test incentrati sul paziente. Le organizzazioni di ricerca a contratto offrono servizi di sequenziamento e analisi chiavi in mano, consentendo alle aziende biotecnologiche più piccole di competere senza infrastrutture ad alta intensità di capitale. Anche le agenzie governative stanno ampliando la sorveglianza trascrittomica per il monitoraggio della salute pubblica, ampliando la base di utenti finali.
Analisi geografica
Nel 44.96, il Nord America rappresentava una quota di mercato del 2025% nella trascrittomica, grazie a un abbondante capitale di rischio, a densi cluster biofarmaceutici e a percorsi di diagnosi integrativa della FDA che incoraggiano la validazione clinica. Partnership pubblico-private come il Cancer Moonshot sostengono progetti di atlanti di espressione su larga scala, mantenendo elevata la domanda interna di materiali di consumo. Il Canada sfrutta un sistema a pagatore unico per condurre studi di espressione genica a livello di popolazione, mentre il Messico attrae investimenti nella produzione a contratto grazie a costi inferiori e a un'intensa attività di sperimentazione clinica.
L'area Asia-Pacifico registra un CAGR del 7.05%, trainato dai finanziamenti multimiliardari della Cina per la medicina di precisione e dalla rapida adozione della diagnostica spaziale-omica da parte del Giappone. L'ecosistema di ricerca a contratto dell'India unisce vasti bacini di pazienti a sperimentazioni economiche che includono sempre più endpoint trascrittomici. Il programma australiano Genomics Australia, finanziato dal governo, incoraggia le collaborazioni traslazionali-omiche, convogliando le scoperte accademiche in test commerciali. I diversi regimi normativi rimangono al tempo stesso un'opportunità e un ostacolo, con alcuni mercati che offrono approvazioni accelerate e altri che richiedono una convalida locale prolungata.
L'Europa mantiene una solida produzione di ricerca di base attraverso progetti come Genome of Europe, ma le severe norme del Regolamento Generale sulla Protezione dei Dati (GDPR) allungano i tempi di approvazione clinica per i nuovi test diagnostici. Germania, Regno Unito e Francia dominano i volumi di test, supportati da codici di rimborso consolidati. Nazioni più piccole come Svizzera e Paesi Bassi sono specializzate in analisi di singole cellule ad alto contenuto e consulenza per l'integrazione di piattaforme. I quadri di collaborazione post-Brexit garantiscono uno scambio continuo di dati, preservando la coesione del panorama di ricerca e sviluppo della regione.

Panorama normativo
La regolamentazione della trascrittomica spazia dalla supervisione della diagnostica clinica agli standard di presentazione preclinica, fino alle crescenti aspettative di qualità nel campo multi-omico. Negli Stati Uniti, la FDA esercita la supervisione sui dispositivi per i test di profilazione dell'espressione genica attraverso le linee guida sui controlli speciali di Classe II per i sistemi di prognosi del tumore al seno, che definiscono i requisiti di validazione analitica, etichettatura e prestazioni per i dispositivi diagnostici in vitro (IVD) trascrittomici utilizzati nel processo decisionale clinico. In Europa, i test trascrittomici clinici sono soggetti a rigorosi requisiti in materia di privacy e di evidenza, tra cui il GDPR, nonché alle aspettative di valutazione centralizzata dei farmaci quando i biomarcatori trascrittomici vengono inclusi nei programmi di sviluppo e nelle discussioni sulla diagnostica di accompagnamento.
Nel 2026, l'attività di standardizzazione ha inasprito le aspettative di validazione per i flussi di lavoro utilizzati nello sviluppo di farmaci e nel controllo di qualità dei prodotti biologici. La Commissione della Farmacopea Europea ha pubblicato l'edizione 12.1, Capitolo Generale 2.6.41, sul rilevamento di virus avventizi basato su NGS, rafforzando i controlli di metodo che possono influenzare gli ambienti di controllo qualità basati sul sequenziamento e che si affidano a flussi di lavoro di RNA. L'ISO ha inoltre promosso la standardizzazione multi-omica registrando la norma DIS 24934 per il controllo di qualità multi-omico e l'integrazione dei dati e portando avanti la norma ISO/CD 25379-2 per i flussi di lavoro NGS nell'esame dell'RNA umano, spingendo fornitori e laboratori di servizi verso pratiche più armonizzate di gestione pre-analitica, preparazione delle librerie e reporting.
Analisi della catena del valore
La catena del valore della trascrittomica inizia con input specializzati a monte (enzimi, nucleotidi, oligonucleotidi con codice a barre, microsfere magnetiche e materiali plastici) forniti agli sviluppatori di kit e ai formulisti di reagenti, per poi passare alla produzione intermedia di materiali di consumo per la preparazione dei campioni e delle librerie, che sono alla base dei ricavi ricorrenti. A valle, i fornitori di piattaforme combinano strumenti (sequenziatori, sistemi per singole cellule e sistemi spaziali e automazione), software e pipeline bioinformatiche, vendendo attraverso canali diretti a grandi centri biofarmaceutici e accademici o tramite modelli di distribuzione e partnership per i laboratori più piccoli. Per l'erogazione di servizi di livello clinico, fasi di controllo come la certificazione CLIA e l'accreditamento ISO 15189 influenzano le decisioni di acquisto per test regolamentati e analisi di livello di validazione.
Il rischio di approvvigionamento si concentra sulla produzione di enzimi ad alta barriera e sui reagenti termosensibili, dove i tempi di consegna per i kit di preparazione delle librerie possono estendersi fino a 4-8 settimane e le prestazioni della catena del freddo possono limitare i flussi di lavoro a singola cellula. La creazione di valore continua a spostarsi verso l'analisi integrata, poiché il divario di competenze bioinformatiche rallenta la commercializzazione clinica, aumentando la domanda di pipeline validate e livelli di interpretazione automatizzati. Anche gli ecosistemi delle piattaforme continuano ad espandersi attraverso aggiornamenti delle capacità spaziali, inclusi gli aggiornamenti di Bruker di febbraio 2026 relativi al contenuto del trascrittoma completo di CosMx e le aggiunte di segmentazione basata sull'IA al suo ambiente SIP AtoMx, rafforzando il passaggio verso offerte combinate di laboratorio e analisi piuttosto che kit autonomi.
Panorama competitivo
Il mercato della trascrittomica mostra un moderato consolidamento, poiché gli operatori storici del sequenziamento estendono i loro portafogli attraverso fusioni e integrazioni verticali. L'accordo con Illumina per SomaLogic da 350 milioni di dollari e l'acquisizione di Olink da parte di Thermo Fisher per 3.1 miliardi di dollari illustrano la svolta verso ecosistemi multi-omici che integrano dati di RNA, proteine e dati spaziali. Queste mosse aumentano i costi di passaggio per i clienti, che privilegiano sempre più soluzioni complete che vanno dalla preparazione dei campioni al reporting basato sull'intelligenza artificiale.
Sfide emergenti come Element Biosciences e Ultima Genomics attirano l'attenzione con prodotti chimici a basso costo e varianti innovative di sequenziamento per sintesi, costringendo gli operatori storici a rivedere i prezzi e i formati dei reagenti. La tecnologia di sequenziamento per espansione di Roche entrerà in fase pilota nel 2025, promettendo una maggiore accuratezza di lettura su tessuto clinico FFPE. L'attenzione della concorrenza si sposta dalla massima produttività a usabilità, automazione e analisi integrate che eliminano i colli di bottiglia della bioinformatica.
Il posizionamento della proprietà intellettuale rimane decisivo; Illumina continua a difendere i brevetti principali di amplificazione a ponte, mentre i nuovi arrivati progettano attorno a essi. Le opportunità di mercato si trovano nei dispositivi point-of-care, nell'automazione conforme alle cGMP per il controllo di qualità della terapia cellulare e nei dashboard di interpretazione dell'intelligenza artificiale in tempo reale. I fornitori in grado di gestire la sicurezza dei dati nell'ambito di framework globali sulla privacy godono di un vantaggio con l'espansione delle collaborazioni genomiche transfrontaliere.
Leader globali del settore della trascrittomica
F. Hoffmann-La Roche SA
Thermo Fisher Scientific
Merck KGaA
GE Healthcare
Bio-Rad Laboratories
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Merck KGaA ha stipulato un accordo definitivo per l'acquisizione di Bio-Techne Corporation per 11.3 miliardi di dollari. L'operazione mira ad ampliare le capacità nel campo degli strumenti per le scienze della vita in diversi ambiti, tra cui multi-omica, biologia spaziale e diagnostica di precisione. Un consolidamento di questa portata può ridefinire la selezione dei fornitori per i flussi di lavoro di trascrittomica, grazie a portafogli integrati più ampi e a una maggiore capacità produttiva.
- Aprile 2026: Roche ha annunciato un accordo di fusione definitivo per acquisire SAGA Diagnostics e integrare la sua piattaforma molecolare per la malattia residua tumorale in Foundation Medicine. La fusione rafforza la posizione di Roche nella biopsia liquida e nei test oncologici, dove l'espressione genica e i segnali derivati dall'RNA completano le analisi basate sul DNA. L'integrazione in un consolidato settore della diagnostica clinica favorisce una più ampia adozione di test correlati alla trascrittomica in contesti regolamentati.
- Maggio 2024: Bruker ha acquisito NanoString Technologies per 392.6 milioni di dollari, aggiungendo le linee di prodotti AtoMx, nCounter, GeoMx e CosMx. L'acquisizione ha ampliato la base installata e la gamma di prodotti di Bruker nel campo della profilazione spaziale e dell'espressione genica, creando un'offerta più integrata verticalmente, dagli strumenti ai test. Il portafoglio ampliato ha aumentato la pressione competitiva sugli altri fornitori di piattaforme di trascrittomica spaziale e patologia digitale.


Ambito e metodologia
Secondo lo scopo del rapporto, la trascrittomica è lo studio dell'intero insieme di trascritti di RNA prodotti dal genoma di qualsiasi organismo. Il rapporto evidenzia un'analisi dettagliata della diagnostica delle malattie infettive. Il mercato della trascrittomica è segmentato per tecnologia (microarray, reazione a catena della polimerasi quantitativa in tempo reale (Q-PCR) e tecnologie di sequenziamento), prodotto (materiali di consumo, strumenti e altri prodotti), applicazione (diagnostica e profilazione delle malattie, scoperta di farmaci e altre applicazioni) e geografia (Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America). Il rapporto di mercato copre anche le dimensioni e le tendenze del mercato stimate per 17 paesi diversi nelle principali regioni, a livello globale. Il rapporto offre il valore (in milioni di USD) per i segmenti di cui sopra.
| microarray |
| PCR quantitativa in tempo reale (qPCR) |
| Sequenziamento di nuova generazione (RNA-Seq) |
| RNA-Seq a singola cellula |
| Trascrittomica spaziale |
| Ibridazione in situ e altri metodi |
| Materiali di consumo e reagenti |
| Strumenti |
| Software e servizi |
| Scoperta e sviluppo di farmaci |
| Diagnostica e profilazione delle malattie |
| Identificazione di biomarcatori e target |
| Agricoltura e scienze vegetali |
| Altro |
| Istituti accademici e di ricerca |
| Aziende farmaceutiche e biotecnologiche |
| Laboratori clinici e diagnostici |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Resto del Medio Oriente e Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per tecnologia | microarray | |
| PCR quantitativa in tempo reale (qPCR) | ||
| Sequenziamento di nuova generazione (RNA-Seq) | ||
| RNA-Seq a singola cellula | ||
| Trascrittomica spaziale | ||
| Ibridazione in situ e altri metodi | ||
| Per prodotto | Materiali di consumo e reagenti | |
| Strumenti | ||
| Software e servizi | ||
| Per Applicazione | Scoperta e sviluppo di farmaci | |
| Diagnostica e profilazione delle malattie | ||
| Identificazione di biomarcatori e target | ||
| Agricoltura e scienze vegetali | ||
| Altro | ||
| Per utente finale | Istituti accademici e di ricerca | |
| Aziende farmaceutiche e biotecnologiche | ||
| Laboratori clinici e diagnostici | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Resto del Medio Oriente e Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||


Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato globale della trascrittomica?
Nel 8.49 il mercato della trascrittomica ha raggiunto gli 2026 miliardi di dollari e si prevede che raggiungerà i 10.86 miliardi di dollari entro il 2031.
Chi sono i principali attori nel mercato globale trascrittomica?
F. Hoffmann-La Roche Ltd, Thermo Fisher Scientific, Merck KGaA, GE Healthcare e Bio-Rad Laboratories sono le principali aziende che operano nel mercato globale della trascrittomica.
Qual è la regione in più rapida crescita nel mercato globale della trascrittomica?
Si stima che l'Asia del Pacifico cresca al CAGR più elevato nel periodo di previsione (2026-2031).
Quale tecnologia guida il mercato della trascrittomica?
Il sequenziamento dell'RNA a singola cellula è in testa con una quota di mercato del 46.78%, anche se la trascrittomica spaziale sta crescendo più rapidamente con un CAGR del 6.32%.
Pagina aggiornata l'ultima volta il:



