

Dimensioni e quota di mercato degli inverter di trazione
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
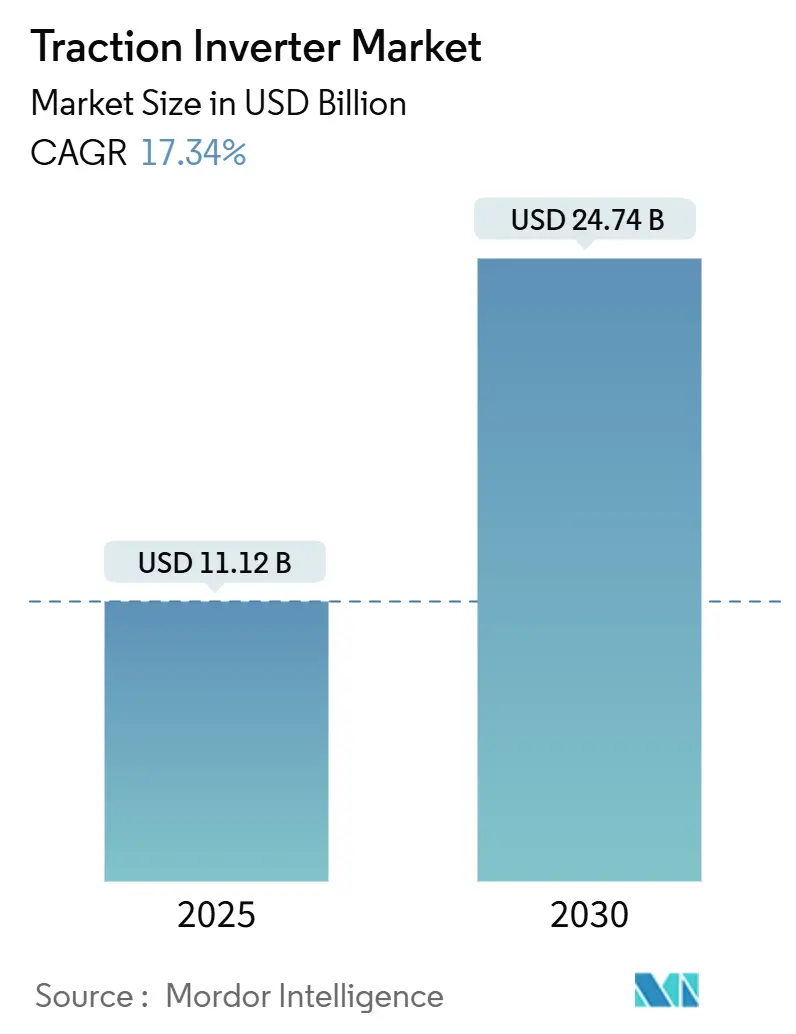
| Dimensione del mercato (2025) | 11.12 miliardo di dollari |
| Dimensione del mercato (2030) | 24.74 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 17.34% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato degli inverter di trazione di Mordor Intelligence
Il mercato globale degli inverter di trazione è stimato in 11.12 miliardi di dollari nel 2025 e si prevede che raggiungerà i 24.74 miliardi di dollari entro il 2030, con un CAGR del 17.34% durante il periodo di previsione (2025-2030). I crescenti obblighi di emissioni zero, la rapida penetrazione del carburo di silicio (SiC) e la migrazione verso architetture integrate di assali elettrici stanno plasmando la domanda e la progettazione dei prodotti. I veicoli elettrici a batteria (BEV) detengono volumi dominanti, i moduli SiC stanno costantemente erodendo la leadership dei transistor bipolari a gate isolato (IGBT) e le piattaforme da 800 V-plus stanno espandendosi oltre i portafogli premium. Lo slancio geografico rimane ancorato all'area Asia-Pacifico. I programmi in fase iniziale in Medio Oriente e Africa registrano la crescita più rapida, mentre gli incentivi governativi in Nord America ed Europa sostengono la visibilità dei volumi guidata dalle politiche. La concorrenza si intensifica poiché i fornitori del settore automobilistico, le aziende di elettronica di potenza e i produttori cinesi emergenti si affrettano a fornire assemblaggi più piccoli, più leggeri e più efficienti, conformi ai requisiti di sicurezza funzionale e di sicurezza informatica.
Punti chiave del rapporto
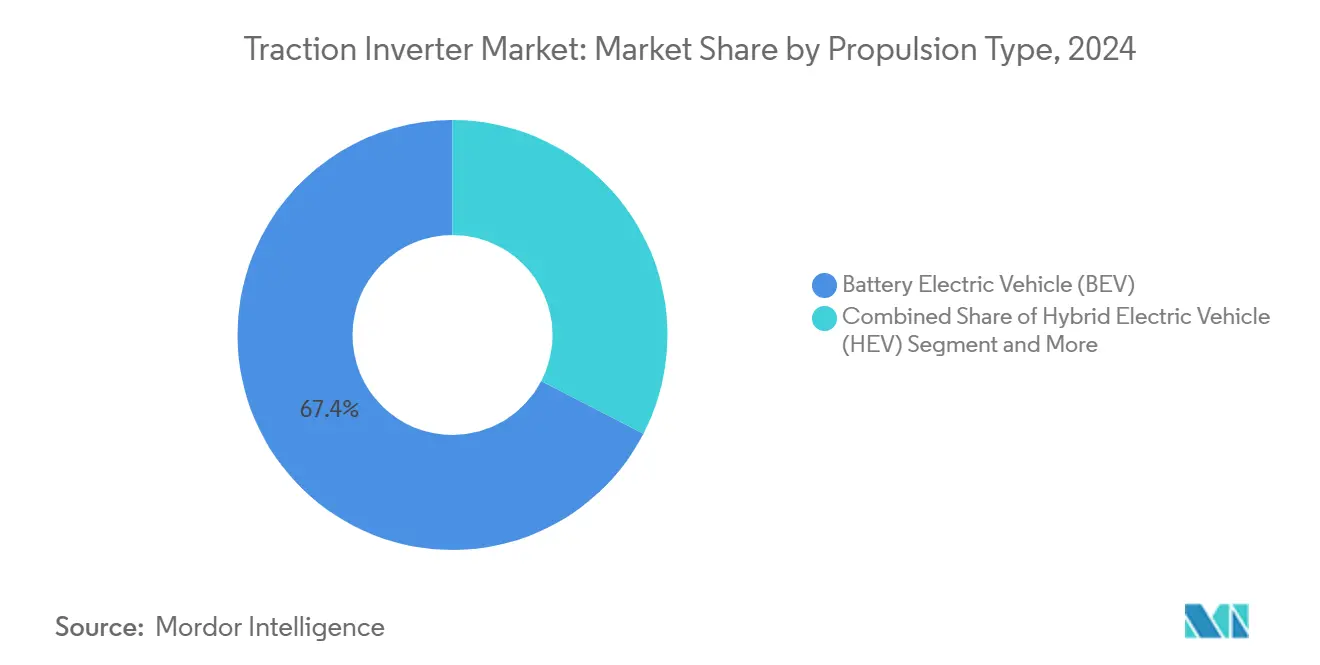
- In base al tipo di propulsione, i veicoli elettrici a batteria hanno conquistato una quota del 67.44% del mercato degli inverter di trazione nel 2024. Al contrario, si prevede che i veicoli elettrici a celle a combustibile cresceranno a un CAGR del 20.15% durante il periodo di previsione (2025-2030).
- In base all'intervallo di tensione, i sistemi da 201 V a 900 V rappresentavano il 55.03% della quota di mercato degli inverter di trazione nel 2024; si prevede che le piattaforme che operano sopra i 900 V cresceranno a un CAGR del 19.05% durante il periodo di previsione (2025-2030).
- In base alla tecnologia, i moduli IGBT hanno guidato il mercato degli inverter di trazione con una quota del 56.18% nel 2024, mentre si prevede che i moduli SiC raggiungeranno un CAGR del 17.85% durante il periodo di previsione (2025-2030).
- Per tipologia di veicolo, nel 2024 le autovetture detenevano una quota del 63.05% del mercato degli inverter di trazione e si prevede che i veicoli a bassa velocità cresceranno a un CAGR del 18.65% durante il periodo di previsione (2025-2030).
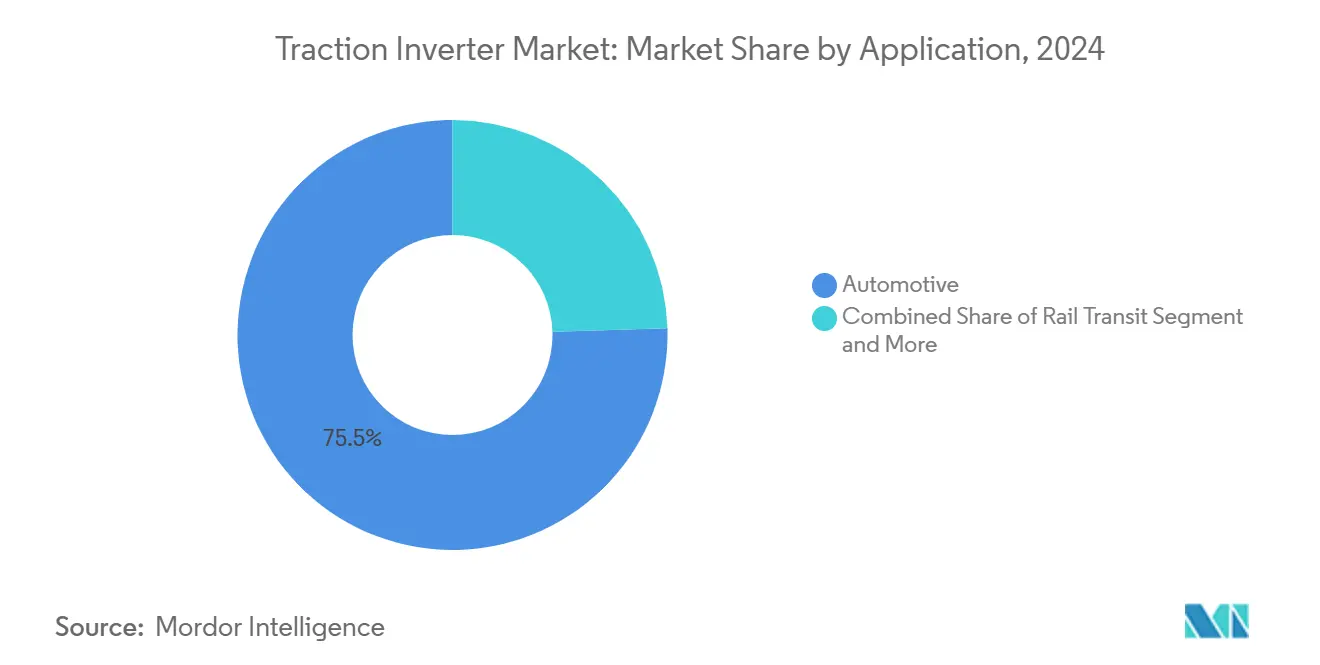
- Per applicazione, nel 2024 il settore automobilistico ha rappresentato una quota del 75.48% del mercato degli inverter di trazione; si prevede che la mobilità industriale registrerà il CAGR più elevato, pari al 18.33%, durante il periodo di previsione (2025-2030).
- Per canale di distribuzione, nel 2024 i percorsi OEM hanno dominato con una quota del 90.25% del mercato degli inverter di trazione, mentre si prevede che il mercato dei ricambi crescerà a un CAGR del 19.25% durante il periodo di previsione (2025-2030).
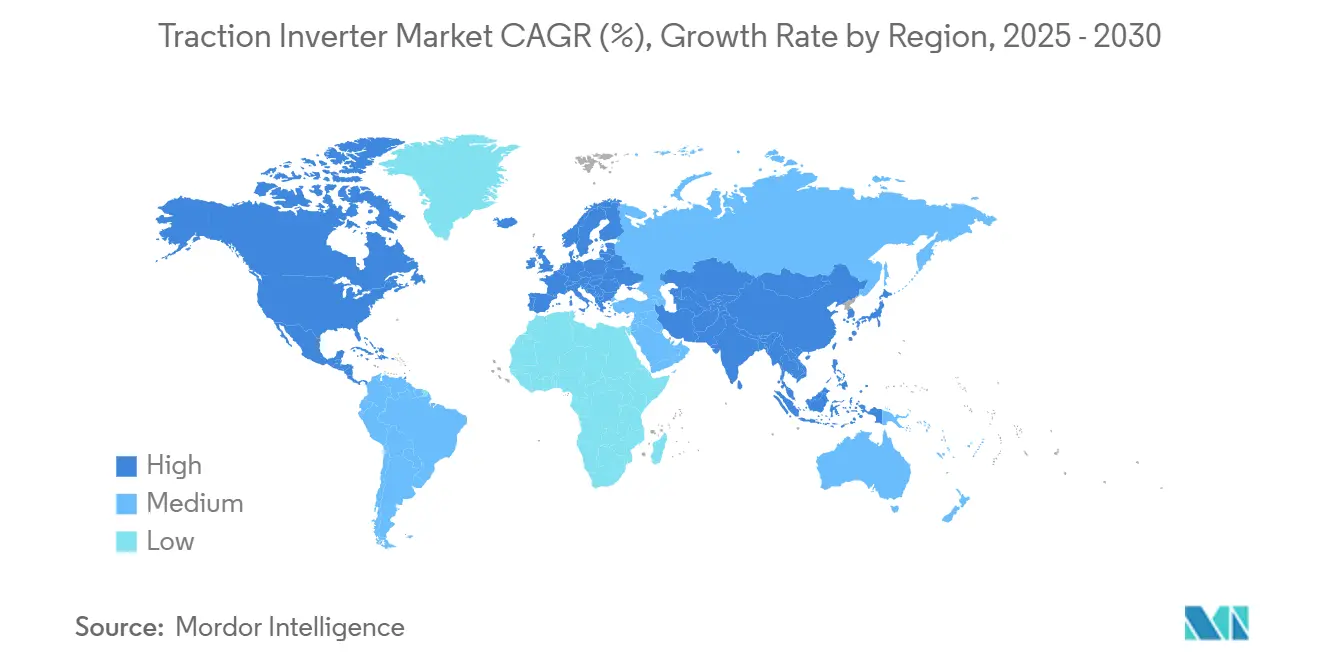
- In termini geografici, l'area Asia-Pacifico è stata in testa con il 46.13% di quota di mercato degli inverter di trazione nel 2024, mentre si prevede che Medio Oriente e Africa registreranno un CAGR del 18.04% durante il periodo di previsione (2025-2030).
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale degli inverter di trazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Mandati e incentivi governativi per le emissioni zero | + 3.2% | UE, Cina, California, espansione globale | Medio termine (2-4 anni) |
| Costi in calo dei moduli di potenza SiC | + 2.8% | Hub dell'Asia-Pacifico, in espansione in tutto il mondo | A lungo termine (≥ 4 anni) |
| Gli OEM passano all'architettura E-Axle | + 2.5% | Globale con rapida adozione nei segmenti premium | Medio termine (2-4 anni) |
| Progetti di elettrificazione ferroviaria e metropolitana | + 2.1% | Nucleo Asia-Pacifico, con ricadute su MEA e Sud America | A lungo termine (≥ 4 anni) |
| Richiesta di funzionalità V2G bidirezionale | + 1.8% | Nord America e UE, emergenti nell'Asia-Pacifico | Medio termine (2-4 anni) |
| Crescita della micromobilità a bassa tensione | + 1.4% | Asia-Pacifico ed Europa, centri urbani in tutto il mondo | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Incentivi governativi e mandati a zero emissioni
Pacchetti normativi come il quadro Fit for 55 dell'Unione Europea e il sistema di quote per i veicoli a nuova energia della Cina stanno consolidando i volumi futuri di veicoli elettrici, garantendo così una domanda pluriennale di inverter di trazione. Il programma Advanced Clean Cars II della California estende i requisiti alle flotte di veicoli pesanti, ampliando i casi d'uso degli inverter alle piattaforme commerciali ad alta potenza [1] “Advanced Clean Cars II,” California Air Resources Board, Ca.gov . Queste politiche sincronizzano le infrastrutture e la diffusione dei veicoli, accelerando i tempi di immissione sul mercato e costringendo i fornitori ad aumentare la capacità produttiva prima della domanda del mercato. La certificazione di sicurezza funzionale secondo la norma ISO 26262 rafforza ulteriormente le posizioni degli operatori esistenti, creando elevate barriere all'ingresso per i nuovi attori.
Riduzione dei costi e maggiore efficienza dei moduli di potenza SiC
I dispositivi SiC si stanno avvicinando alla parità di costo con le soluzioni al silicio tradizionali, grazie all'aumento della produzione di wafer e alla migrazione dei progetti planari verso architetture a trincea che aumentano la densità delle celle. I moduli SiC di Infineon nella berlina SU7 di Xiaomi dimostrano un aumento dell'autonomia di circa il 5% rispetto ai progetti IGBT equivalenti, convalidando un chiaro premio di efficienza [2] "Infineon SiC Power Modules Extend EV Driving Range", Infineon Technologies AG, Infineon.com . I produttori di wafer con sede in Cina hanno ridotto le quote di costo del substrato SiC e si prevede che le ridurranno ulteriormente, ampliando l'applicabilità ai veicoli di segmento medio. La capacità di operare a temperature di giunzione prossime ai 600 °C riduce la massa di raffreddamento e consente un packaging più compatto, fattori ora apprezzati dagli OEM che perseguono una maggiore densità energetica.
Gli OEM passano ad architetture E-Axle integrate
Le case automobilistiche globali stanno assemblando componenti discreti di motore, cambio e inverter in gruppi di assali elettrici sigillati, riducendo il peso e il numero di componenti. La soluzione TM4-Spicer di Dana, presentata al Bauma 2025, sottolinea la migrazione dal lato dell'offerta verso unità di propulsione monoblocco. La stretta vicinanza dell'elettronica di potenza e degli avvolgimenti del motore richiede un migliore accoppiamento termico e schermatura elettromagnetica, aumentando la complessità di progettazione e favorendo i fornitori di primo livello con competenze multidisciplinari.
Investimenti in progetti di elettrificazione ferroviaria e metropolitana
L'importante traguardo dell'elettrificazione ferroviaria indiana e la costruzione della metropolitana da Kuala Lumpur a Boston alimentano la domanda di inverter da megawatt, che richiedono prezzi più elevati rispetto alle unità per autovetture. Il modulo SiC da 3.3 kV di Infineon, progettato appositamente per il materiale rotabile, riduce il consumo energetico rispetto alle varianti in silicio tradizionali e riduce il rumore acustico, garantendo il comfort dei pendolari. I contratti ferroviari hanno in genere una durata di 30 anni, integrando i ricavi derivanti dai ricambi a lungo termine e richiedendo al contempo profili di affidabilità superiori rispetto ai cicli di lavoro del settore automobilistico.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Colli di bottiglia nella catena di fornitura dei semiconduttori | –2.1% | Globale, più acuto in Europa e Nord America | A breve termine (≤ 2 anni) |
| Elevata R&S per piccoli OEM | –1.8% | Partecipanti globali, in particolare dei mercati emergenti | Medio termine (2-4 anni) |
| Conformità EMI negli assi elettrici | –1.2% | Globale, più severo nell'UE e nel Nord America | Medio termine (2-4 anni) |
| Incertezza sulla sicurezza informatica del firmware dell'inverter | –0.9% | Standard globali e variabili | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Colli di bottiglia nella catena di fornitura dei substrati semiconduttori
La domanda di dispositivi continua a superare la capacità dei substrati SiC, creando un divario significativo e persistente tra domanda e offerta. La transizione ai wafer da 6 a 8 pollici si scontra con le sfide derivanti dalle rese inferiori, che non solo aumentano i costi di produzione, ma complicano anche gli sforzi per scalare efficacemente i processi produttivi. Inoltre, le qualifiche del settore automobilistico introducono un ritardo di 18-24 mesi tra l'annuncio della fabbricazione dei wafer e l'inizio della produzione. Questa tempistica estesa aggrava i rischi di pianificazione per i produttori di inverter, spesso vincolati da accordi di fornitura pluriennali. Questi produttori devono gestire attentamente le incertezze nelle dinamiche della supply chain, nei programmi di produzione e nelle strutture dei costi per mitigare potenziali interruzioni.
Costi elevati di ricerca e sviluppo e convalida per i piccoli OEM
Matrici di test multimilionarie, in gran parte fisse indipendentemente dal volume, sono guidate da normative come ISO 26262, CISPR 25 e i mandati di sicurezza informatica dell'UNECE. Queste normative richiedono test approfonditi per garantire la conformità, aumentando significativamente i costi operativi. I nuovi entranti si trovano ad affrontare esborsi di capitale proibitivi, che portano al consolidamento del settore, poiché i player più grandi distribuiscono i costi su più piattaforme. Questa dinamica crea un vantaggio competitivo per le aziende consolidate, consentendo loro di sfruttare le economie di scala, mantenere la posizione dominante sul mercato e investire ulteriormente in innovazione e capacità di conformità. Inoltre, il rigoroso contesto normativo funge da barriera all'ingresso, scoraggiando le aziende più piccole dall'entrare nel mercato e favorendo un contesto in cui solo i player ben capitalizzati possono prosperare.
Analisi del segmento
Per tipo di propulsione: i veicoli elettrici a batteria guidano la crescita del volume
I veicoli elettrici a batteria (BEV) detenevano una quota del 67.44% del mercato degli inverter di trazione nel 2024, poiché il calo dei costi delle batterie era in linea con l'espansione dell'infrastruttura di ricarica. I veicoli elettrici a celle a combustibile registrano il CAGR più rapido, pari al 20.15%, durante il periodo di previsione (2025-2030), guidati dai camion pesanti che apprezzano la densità energetica gravimetrica dell'idrogeno. Le alternative ibride e ibride plug-in continuano a crescere laddove l'accesso alla rete elettrica rimane ostacolato. Il mercato degli inverter di trazione beneficia della standardizzazione delle architetture dei veicoli elettrici a batteria attorno alle unità e-axle 3 in 1, semplificando l'assemblaggio e riducendo il peso del sistema. Il contratto di fornitura di SiC a lungo termine di Infineon con Stellantis sottolinea l'allineamento su larga scala degli OEM verso trasmissioni completamente elettriche.
La dispersione nell'adozione segue l'intensità delle politiche; la Cina spinge sull'esclusività dei veicoli elettrici a batteria (BEV), l'Europa favorisce i veicoli ibridi plug-in transitori fino a quando non aumenterà la penetrazione della ricarica e il Nord America ospita un mosaico di domanda di veicoli elettrici a batteria e ibridi reattivo agli incentivi regionali. I cicli di lavoro dei veicoli a celle a combustibile (FCEV) richiedono potenze nominali più elevate, che aumentano i prezzi medi di vendita degli inverter rispetto ai veicoli elettrici a batteria per passeggeri, creando un bacino di valore per i fornitori specializzati esperti in strategie combinate di celle a combustibile e controllo della trazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per intervallo di tensione: i sistemi da 800 V guadagnano slancio
La tranche 201 V-900 V ha dominato una quota del 55.03% del mercato degli inverter di trazione nel 2024. Si prevede che le piattaforme con tensioni superiori a 900 V registreranno un CAGR del 19.05% durante il periodo di previsione (2025-2030), riflettendo l'impegno degli OEM per una ricarica rapida in meno di 20 minuti. Una tensione elevata dimezza la corrente a parità di potenza, riducendo i requisiti di sezione trasversale del rame e aumentando l'efficienza. Una tensione più elevata aumenta anche le esigenze di immunità ai transitori, stimolando la domanda di MOSFET SiC da 1,200 V come quelli adottati da Forvia Hella.
Le case automobilistiche premium sono state pioniere nel passaggio a 800 V, ma le roadmap di riduzione dei costi stanno incanalando l'architettura verso crossover di fascia media. Al contrario, le gamme a bassa tensione inferiori a 200 V mantengono la loro rilevanza per le flotte di micromobilità e le trasmissioni ausiliarie, sebbene la loro quota di mercato diminuisca costantemente con il predominio delle automobili nel mix di spedizioni.
Per tecnologia: i moduli SiC interrompono il dominio degli IGBT
Nel 2024, gli IGBT hanno mantenuto una quota del 56.18% del mercato degli inverter di trazione, rafforzati da catene di fornitura mature e da una comprovata affidabilità. I moduli SiC, tuttavia, registrano un CAGR del 17.85% durante il periodo di previsione (2025-2030), erodendo il vantaggio del silicio con il calo dei prezzi dei wafer. L'accordo SiC di BorgWarner con onsemi esemplifica il punto di svolta dei volumi [3] "BorgWarner Signs Billion-Euro SiC Deal", onsemi, Onsemi.com . La tolleranza termica fino a 600 °C riduce la massa di raffreddamento, mentre la capacità di tripla frequenza consente magneti più piccoli, riducendo le dimensioni dell'inverter.
Le soluzioni basate su MOSFET persistono nei settori a bassa potenza o con switch ultraveloci, dove il costo del SiC rimane elevato e la velocità degli IGBT è insufficiente. Nel periodo di previsione, le suite di simulazione desktop e gli strumenti di progettazione basati sull'intelligenza artificiale accelerano l'ottimizzazione simultanea hardware-software, riducendo i requisiti di ingresso per i ritardatari.
Per tipo di veicolo: i segmenti commerciali mostrano promesse
Le autovetture hanno contribuito con una quota del 63.05% al mercato degli inverter di trazione nel 2024, e si prevede che i veicoli a bassa velocità emergeranno con un CAGR del 18.65% durante il periodo di previsione (2025-2030), spinti da scooter elettrici e piattaforme di consegna compatte adatte alle megalopoli congestionate. L'adozione di camion commerciali e attrezzature off-highway accelera con l'oscillazione del costo totale di proprietà a favore dell'elettrificazione, supportata dagli ecosistemi di ricarica in deposito.
Le dimensioni delle autovetture abbassano il prezzo al kilowatt, innescando benefici economici a cascata per i segmenti professionali che spesso richiedono una robustezza termica o ambientale personalizzata. La trazione ferroviaria mantiene cicli di sostituzione costanti, ma comporta fatture premium grazie alla rigorosa durata di servizio di 30 anni e ai livelli di potenza in megawatt.
Per applicazione: emerge la mobilità industriale
Nel 2024, il settore automobilistico ha conquistato una quota del 75.48% del mercato degli inverter di trazione, rispecchiando la base produttiva dei veicoli leggeri. Si prevede che la mobilità industriale, che comprende carrelli elevatori, macchine edili e agricole, guiderà la crescita con un CAGR del 18.33% durante il periodo di previsione (2025-2030), con l'inasprimento delle normative sulle emissioni nelle zone urbane e l'inasprimento delle normative Tier IV sui motori diesel. Gli operatori apprezzano le trasmissioni elettrificate per la silenziosità, la minore manutenzione e i vantaggi della frenata rigenerativa durante i cicli ripetitivi.
Gli inverter per il trasporto ferroviario contribuiscono in modo selettivo, ma con ASP più elevati, riflettendo i requisiti specifici di sicurezza e ridondanza. L'elettrificazione off-highway sfrutta pacchetti modulari e configurazioni di inverter adattate dalle autovetture, ma ottimizzate per resistere a polvere, vibrazioni e temperature estreme.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: il mercato dei ricambi guadagna terreno
Nel 2024, i flussi di approvvigionamento OEM detenevano una quota del 90.25% del mercato degli inverter di trazione, poiché questi vengono forniti pre-calibrati per specifiche strategie di controllo del veicolo. Con l'invecchiamento cumulativo delle flotte di veicoli elettrici, si prevede che il segmento aftermarket crescerà con un CAGR del 19.25% durante il periodo di previsione (2025-2030), in particolare per i veicoli commerciali con cicli di lavoro intensivi. I ricambi autorizzati OE dominano la sostituzione a breve termine, ma i rigeneratori indipendenti stanno iniziando a sottoporre a reverse engineering i modelli legacy, una tendenza che potrebbe diversificare il mix di canali dopo il 2030.
Considerazioni sulla garanzia e blocchi della sicurezza informatica limitano attualmente l'assistenza di terze parti; tuttavia, gli standard di diagnosi aperta potrebbero allentare le barriere, riecheggiando modelli storici nel supporto dei gruppi propulsori a combustione interna.
Analisi geografica
Mercato degli inverter di trazione nella regione Asia-Pacifico
L'area Asia-Pacifico detiene una quota del 46.13% del mercato degli inverter di trazione nel 2024. Questo contributo riflette la scala produttiva della Cina, la domanda interna prevedibile nell'ambito di un obiettivo di vendita di veicoli elettrici del 40% previsto per il 2030 e il facile accesso ai wafer SiC che comprimono i costi di base. Giappone e Corea del Sud iniettano leadership nella progettazione, in particolare nel controllo dei motori ad alta frequenza e nel firmware di sicurezza funzionale. L'impulso all'elettrificazione ferroviaria in India e l'espansione del mercato dei veicoli a due ruote sostengono le spedizioni incrementali di inverter che privilegiano topologie robuste e a bassa tensione. Pacchetti di politiche che offrono sussidi all'acquisto, esenzioni dai dazi all'importazione e incentivi legati alla produzione promuovono l'assemblaggio e la localizzazione dei componenti, consolidando il predominio regionale a lungo termine.
Mercato degli inverter di trazione in Europa e Nord America
L'Europa rispetta i rigorosi standard elettromagnetici CISPR 25 e i protocolli ISO 26262 che innalzano le soglie di ingresso tecniche. Il gruppo OEM tedesco del settore del lusso specifica architetture SiC a 800 V per garantire la parità di carica rapida con i tempi di rifornimento a combustione interna, aumentando il contenuto medio di inverter per veicolo. I temi della sicurezza dell'approvvigionamento incoraggiano il doppio approvvigionamento tra fabbriche europee e fonderie asiatiche, come dimostrano l'espansione multimiliardaria di Kulim di Infineon e la collaborazione con i produttori di substrati giapponesi. Il Nord America sfrutta i crediti d'imposta federali e gli obblighi statali di emissioni zero per stimolare l'elettrificazione. Le startup statunitensi di wafer SiC e gli impianti di confezionamento onshore ricevono incentivi dal CHIPS Act, con l'obiettivo di ridurre i tempi di consegna e diluire il rischio di approvvigionamento incentrato sull'Asia. Il corridoio canadese per i materiali delle batterie e l'assemblaggio finale economicamente efficiente del Messico convergono per formare una catena di approvvigionamento continentale integrata.
Mercato degli inverter di trazione in Medio Oriente e Sud America
Il Medio Oriente e l'Africa crescono partendo da una base installata bassa, ma registrano un CAGR del 18.04% nel periodo di previsione (2025-2030), con l'elettrificazione delle flotte di treni e autobus nelle aree metropolitane del Consiglio di Cooperazione del Golfo e nei centri urbani del Nord Africa. I programmi di investimento infrastrutturale, esemplificati dal progetto di trasporto pubblico dell'Arabia Saudita, definiscono la futura domanda di inverter. I cluster sudamericani, guidati dal piano brasiliano per la mobilità a basse emissioni di carbonio, avanzano lentamente, sebbene con fluttuazioni valutarie e considerazioni sui dazi all'importazione che possono influenzare la cadenza degli ordini a breve termine.
Panorama competitivo
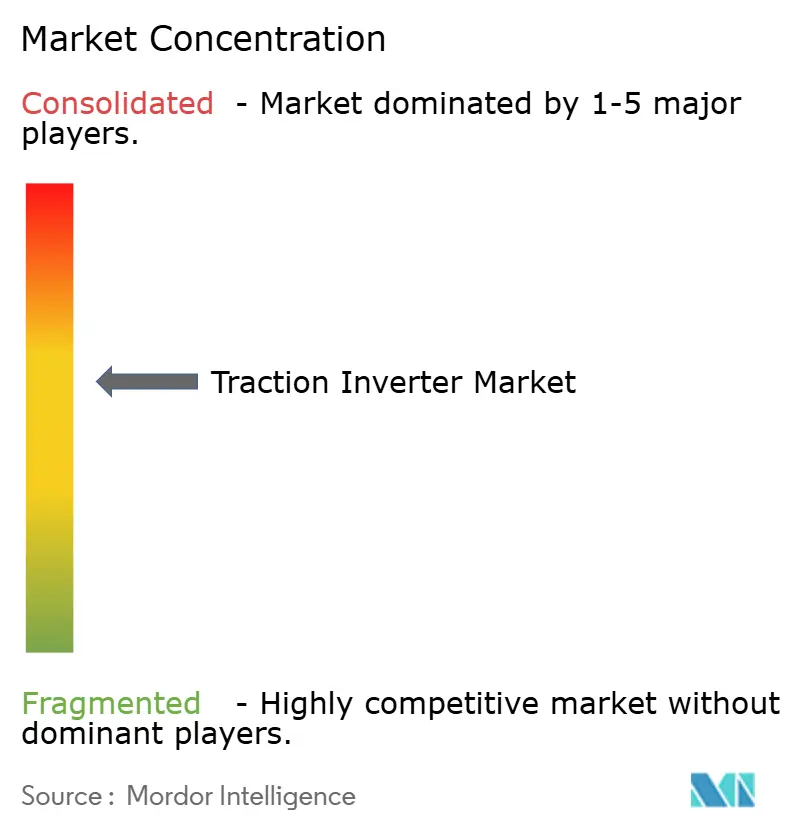
La concorrenza nel settore degli inverter di trazione rimane moderatamente concentrata; i primi cinque operatori detengono una quota considerevole, mentre numerosi specialisti si rivolgono a nicchie emergenti. Bosch, Continental e DENSO sfruttano la longevità della piattaforma, l'ampio portafoglio di soluzioni di gestione termica e la logistica globale per sostenere la preferenza degli OEM. Infineon, Onsemi e Wolfspeed guidano la leadership nei dispositivi di potenza a monte, che si riflette a valle in successi nella progettazione a livello di modulo. I concorrenti cinesi, tra cui BYD Electronics e CRRC Electric, sfruttano catene di fornitura vantaggiose in termini di costi e il sostegno delle politiche locali per penetrare nei mercati di esportazione, spesso tramite joint venture con assemblatori regionali.
Le fusioni e acquisizioni strategiche chiariscono una svolta verso capacità di sistema complete. L'acquisizione di Thales Ground Transportation Systems da parte di Hitachi Rail nel 2024 ha ampliato la sua portata nell'elettronica di trazione, includendo segnalamento e sicurezza informatica, a dimostrazione dei premi di sinergia. Si evidenziano anche movimenti verticali: i produttori di semiconduttori ora confezionano direttamente i sottogruppi di inverter, accorciando i percorsi di fornitura e mantenendo il margine. Gli ordini di assali elettrici integrati incentivano accordi di co-sviluppo che vincolano i fornitori di inverter, motori e riduttori a un'esclusività a lungo termine, escludendo i fornitori di singoli componenti che non dispongono di scala.
Le roadmap tecnologiche mostrano curve di adozione del SiC ripide. L'inverter SiC da 1200 V di Continental per SUV premium è più leggero del suo predecessore in silicio del 2020 e offre un'efficienza di picco del 99%, a dimostrazione di un rapido ricambio generazionale. Gli stack di controllo definiti dal software supportano la calibrazione remota, le funzionalità di torque vectoring e le patch di sicurezza informatica, rafforzando i ricavi derivanti dai servizi post-vendita.
Leader del settore degli inverter di trazione
Mitsubishi Electric Corporation
Robert Bosch GmbH
Hitachi Astemo Ltd.
Continental AG
BYD Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2025: onsemi ha ampliato la sua partnership con Schaeffler, fornendo MOSFET EliteSiC di nuova generazione per una nuovissima piattaforma ibrida plug-in progettata per una casa automobilistica globale. L'inverter di trazione basato su SiC aumenta l'efficienza energetica e la flessibilità del packaging.
- Maggio 2025: Arrow Electronics ed eInfochips, in collaborazione con Vishay eMobility, hanno presentato un progetto di riferimento per un inverter di trazione a bassa tensione destinato ai veicoli elettrici leggeri, tra cui e-bike, e-scooter e veicoli commerciali leggeri.
- Gennaio 2025: Infineon ha ampliato la sua famiglia EiceDRIVER con driver di gate isolati conformi allo standard ISO 26262, ottimizzati per moduli IGBT e SiC negli inverter di trazione xEV.
- Giugno 2024: NXP Semiconductors ha stretto una partnership con ZF Friedrichshafen per sviluppare congiuntamente soluzioni di inverter di trazione basati su SiC, dotati di driver di gate GD316x di NXP che supportano piattaforme da 800 V.
Ambito del rapporto sul mercato globale degli inverter di trazione
| Batteria veicolo elettrico (BEV) |
| Veicolo elettrico ibrido (HEV) |
| Veicolo ibrido elettrico plug-in (PHEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Bassa tensione (24 V - 144 V) fino a 200 V |
| 201 V - 900 V |
| Superiore a 900 V |
| Moduli IGBT |
| Moduli MOSFET |
| Moduli SiC |
| Veicoli passeggeri |
| Veicoli commerciali |
| Veicoli a bassa velocità |
| locomotive |
| Metropolitana e metropolitana leggera |
| EMU e DMU |
| Automotive |
| Transito ferroviario |
| Mobilità industriale |
| Attrezzature fuoristrada |
| OEM |
| aftermarket |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di propulsione | Batteria veicolo elettrico (BEV) | |
| Veicolo elettrico ibrido (HEV) | ||
| Veicolo ibrido elettrico plug-in (PHEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per intervallo di tensione | Bassa tensione (24 V - 144 V) fino a 200 V | |
| 201 V - 900 V | ||
| Superiore a 900 V | ||
| Per tecnologia | Moduli IGBT | |
| Moduli MOSFET | ||
| Moduli SiC | ||
| Per tipo di veicolo | Veicoli passeggeri | |
| Veicoli commerciali | ||
| Veicoli a bassa velocità | ||
| locomotive | ||
| Metropolitana e metropolitana leggera | ||
| EMU e DMU | ||
| Per Applicazione | Automotive | |
| Transito ferroviario | ||
| Mobilità industriale | ||
| Attrezzature fuoristrada | ||
| Per canale di distribuzione | OEM | |
| aftermarket | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore del mercato degli inverter di trazione nel 2025?
Nel 2025 il mercato degli inverter di trazione raggiungerà gli 11.12 miliardi di dollari.
Quale tipo di propulsione determina la domanda di volume?
Nel 2024, i veicoli elettrici a batteria hanno rappresentato il 67.44% delle spedizioni mondiali.
Quanto velocemente stanno crescendo gli inverter di trazione basati su SiC?
I moduli SiC registrano un CAGR del 17.85% tra il 2025 e il 2030, grazie al miglioramento della parità dei costi.
Quale regione crescerà più rapidamente entro il 2030?
Il Medio Oriente e l'Africa registrano il CAGR più alto, pari al 18.04%, grazie ai nuovi progetti di metropolitana e autobus.


