

Dimensioni e quota di mercato del Torque Vectoring
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
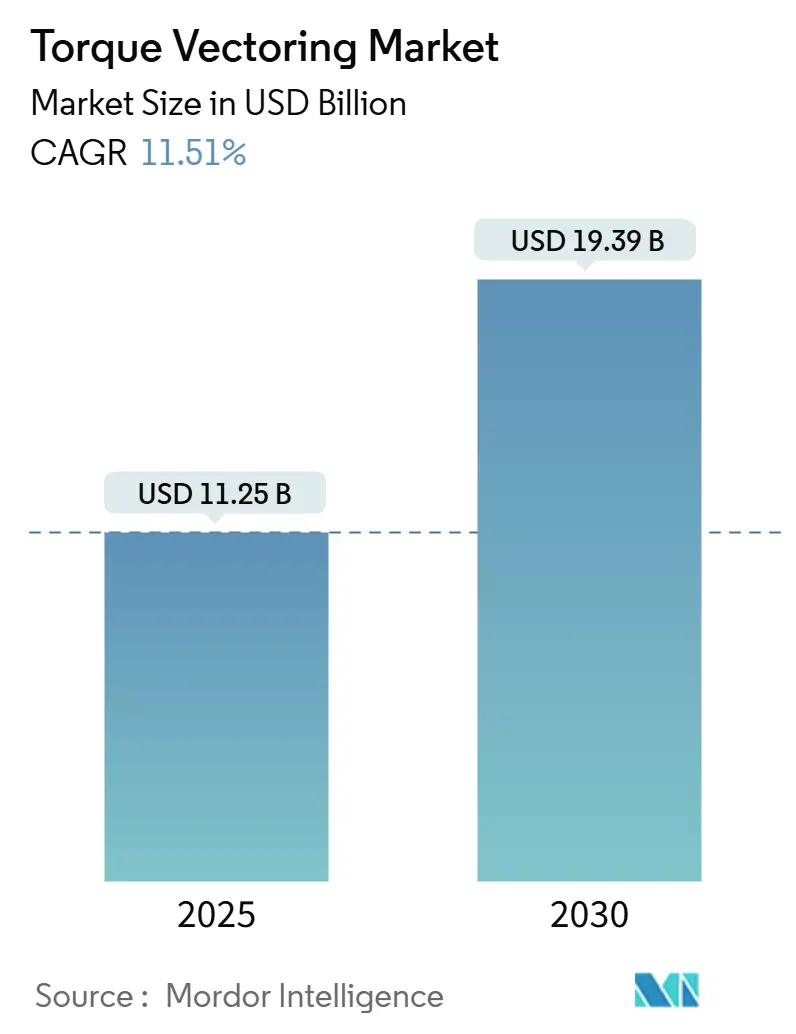
| Dimensione del mercato (2025) | 11.25 miliardo di dollari |
| Dimensione del mercato (2030) | 19.39 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 11.51% CAGR |
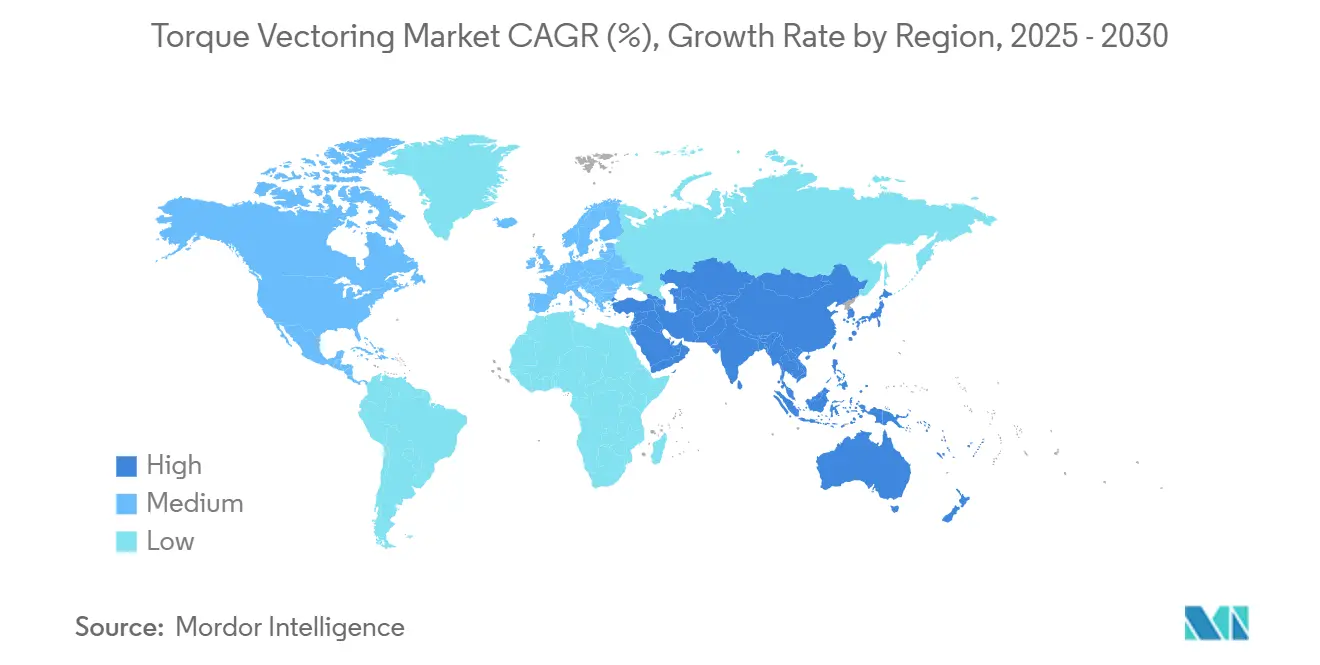
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
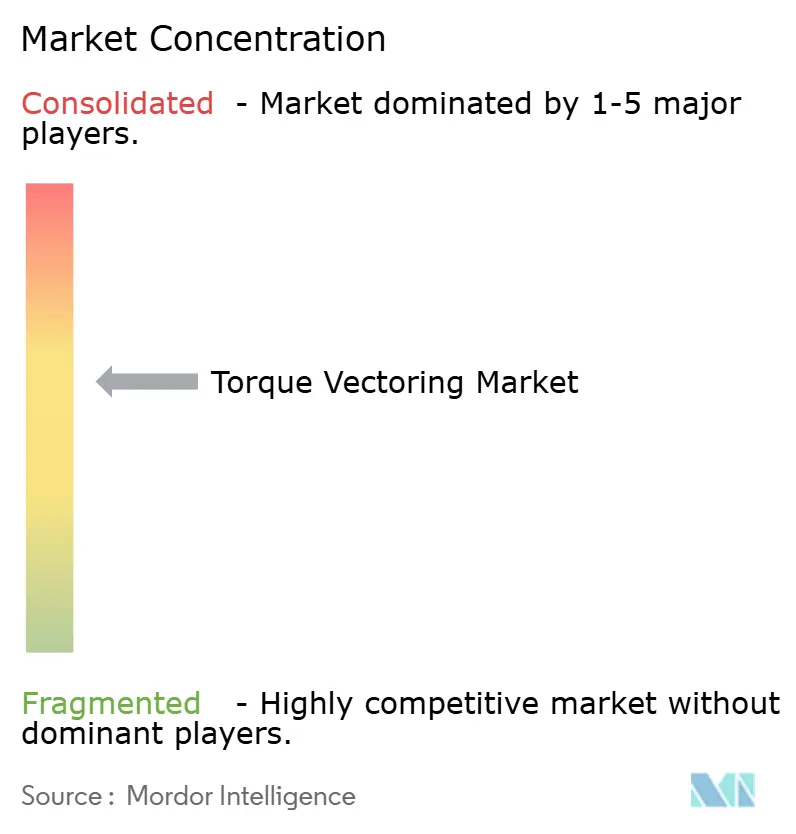
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del Torque Vectoring di Mordor Intelligence
Si stima che il mercato del Torque Vectoring (TV) raggiungerà i 11.25 miliardi di dollari nel 2025 e si prevede che raggiungerà i 19.39 miliardi di dollari entro il 2030, con un CAGR dell'11.51% nel periodo di previsione (2025-2030). La forte crescita riflette la svolta delle case automobilistiche verso trasmissioni elettrificate, architetture di veicoli definite dal software e funzionalità di maneggevolezza premium che consentono il controllo della coppia per ruota. Gli obblighi normativi per il controllo elettronico della stabilità sono già in vigore, offrendo ai fornitori una suite di sensori pronta all'uso su cui sovrapporre gli algoritmi di torque vectoring. I veicoli elettrici a motore indipendente ampliano il ventaglio delle prestazioni eliminando il ritardo meccanico che limita i sistemi convenzionali basati su differenziali. A livello di mix di modelli, il boom di SUV/crossover, la crescente popolarità degli allestimenti di lusso orientati alle prestazioni e il passaggio del settore alle piattaforme E/E centralizzate si combinano per mantenere il mercato del torque vectoring su una traiettoria espansiva nonostante le turbolenze cicliche.
Punti chiave del rapporto
- Per tipologia di veicolo, nel 2024 le autovetture hanno detenuto una quota del 68.83% del mercato del torque vectoring e si prevede che cresceranno a un CAGR dell'11.55% durante il periodo di previsione (2025-2030).
- In base al tipo di trazione, la trazione integrale ha dominato il mercato dei veicoli con torque vectoring, con una quota del 53.47% nel 2024, e si prevede che manterrà la crescita più rapida, con un CAGR dell'11.62%, durante il periodo di previsione (2025-2030).
- In base al tipo di tecnologia TV, i sistemi basati sui differenziali hanno mantenuto una quota del 47.83% del mercato del torque vectoring nel 2024, mentre il torque vectoring elettronico sta crescendo a un CAGR dell'11.57% durante il periodo di previsione (2025-2030).
- In base al tipo di propulsione, nel 2024 le piattaforme a combustione interna detenevano ancora una quota del 56.71% del mercato dei motori torque vectoring, ma i veicoli elettrici a batteria stanno registrando un CAGR dell'11.53% nel periodo di previsione (2025-2030).
- Per regione, il Nord America ha dominato il 38.93% del mercato del torque vectoring nel 2024; l'Asia-Pacifico sta accelerando a un CAGR dell'11.58% durante il periodo di previsione (2025-2030).
Tendenze e approfondimenti sul mercato globale del Torque Vectoring
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'elettrificazione consente la TV a motore indipendente | + 3.2% | Nucleo dell'Asia Pacifica, con ricadute sul Nord America e sull'Europa | A lungo termine (≥ 4 anni) |
| Produzione in forte espansione di SUV/crossover AWD | + 2.8% | Globale, con l'impatto più forte in Nord America e in Europa | Medio termine (2-4 anni) |
| Norme obbligatorie di stabilità/sicurezza (ESC+) | + 1.9% | Globale, con armonizzazione normativa tra le regioni | A breve termine (≤ 2 anni) |
| Differenziazione delle prestazioni dei veicoli premium | + 1.7% | Nord America ed Europa, emergenti nei segmenti premium dell'Asia Pacifica | Medio termine (2-4 anni) |
| Estensione dell'autonomia dei veicoli elettrici tramite riduzione delle perdite di slittamento | + 1.4% | Globale, con particolare attenzione ai mercati dei veicoli elettrici a lungo raggio | A lungo termine (≥ 4 anni) |
| Trasmissioni definite dal software sintonizzabili OTA | + 0.8% | Nord America ed Europa, espandendosi verso l'Asia Pacifica | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'elettrificazione consente il torque vectoring del motore indipendente
Le architetture elettriche sostituiscono le parti meccaniche trasversali con coppie di motori gestite via software, ottenendo un'allocazione della coppia praticamente istantanea. Le configurazioni multi-motore possono vettorizzare la coppia senza pacchi frizione, riducendo così la latenza di risposta da millisecondi a microsecondi. La precisione risultante supporta algoritmi di controllo dinamico predittivo che si basano su navigazione, fusione di sensori e apprendimento automatico per preposizionare la coppia prima che si verifichi una curva o un evento di trazione. Il round di finanziamento di Serie B di DeepDrive nel settembre 2024, guidato da BMW i Ventures e Continental Corporate Venture Capital, sottolinea la convinzione degli investitori che i motori elettrici a doppio rotore accelereranno questa transizione [1] “DeepDrive Secures Series B for Dual-Rotor EV Traction Motors,” DeepDrive, deepdrive.io . Con la centralizzazione delle architetture E/E dei veicoli, la vettorizzazione della coppia diventa una funzionalità software che può essere aggiornata via etere, trasformando il comportamento della trasmissione in un servizio post-vendita monetizzabile.
Produzione in forte espansione di SUV/crossover AWD
Nel 2024 la produzione globale di SUV e crossover ha raggiunto livelli record, e una quota crescente utilizza la trazione integrale (AWD). Questa impennata offre ai fornitori di sistemi di torque vectoring una base meccanica già pronta – assi motori multipli – che consente una distribuzione precisa della coppia alle ruote. Le case automobilistiche hanno scoperto che la trazione integrale potenziata dal software può posizionare un veicolo utilitario per famiglie in una fascia di mercato superiore, offrendo una maneggevolezza un tempo riservata alle berline sportive. Ad esempio, la BMW M5 PHEV del 2025 combina un differenziale posteriore a controllo elettronico con una ripartizione variabile della coppia tra avantreno e retrotreno per differenziarsi nell'affollato segmento premium [2] “The New BMW M5 Plug-in Hybrid Showcases Next-Gen Drivetrain,” BMW Group, bmwgroup.com . La combinazione di vantaggi percepiti in termini di sicurezza, capacità in tutte le condizioni atmosferiche e prestazioni elevate spinge gli OEM a investire nel torque vectoring come caratteristica tangibile di upselling per le carrozzerie ad alto volume.
Norme obbligatorie di stabilità/sicurezza
Le norme DCAS delle Nazioni Unite, il Regolamento sulla sicurezza generale dell'UE 2019/2144 e gli standard di stabilità NHTSA impongono a ogni nuovo veicolo passeggeri di installare sensori di imbardata, velocità delle ruote e accelerazione laterale. Questi stessi sensori costituiscono la spina dorsale della logica di torque vectoring, consentendo ai fornitori di sfruttare una base hardware installata. L'armonizzazione normativa riduce i costi incrementali e accelera il time-to-market poiché i fornitori possono certificare una singola unità di controllo elettronico in tutte le principali regioni. Le clausole di sicurezza funzionale integrate nelle norme promuovono anche la robustezza degli algoritmi, aumentando indirettamente la fiducia dei consumatori nella manipolazione avanzata della coppia.
Differenziazione delle prestazioni dei veicoli premium
La raffinatezza del telaio è diventata un nuovo campo di battaglia nei segmenti di lusso, dove potenza e accelerazione da 0 a 60 km/h sono convergenti. Il torque vectoring offre ai clienti un vantaggio viscerale durante il test drive; per questo, marchi come BMW e Genesis utilizzano il software di torque vectoring come segno distintivo di abilità ingegneristica. Il modello EtelligentCommand PHEV di Magna ha mostrato un miglioramento di un decimo del margine di sicurezza in curva grazie alla combinazione di hardware a doppia frizione e software di controllo basato su modello. La disponibilità degli acquirenti premium a pagare per una funzionalità che aumenta la sicurezza e il coinvolgimento garantisce un bacino di profitto pronto per i fornitori esperti in logica di controllo integrata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi iniziali e complessità del sistema | -2.1% | Globale, con impatto più forte nei mercati sensibili al prezzo | A breve termine (≤ 2 anni) |
| La massa aggiunta danneggia il risparmio di carburante del motore a combustione interna | -1.3% | Nord America ed Europa, dove le normative sul risparmio di carburante sono severe | Medio termine (2-4 anni) |
| Durata e manutenzione della TV con frizione | -1.2% | Globale, con un impatto maggiore in ambienti operativi difficili | Medio termine (2-4 anni) |
| Esposizione alla sicurezza informatica degli algoritmi TV | -0.9% | Nord America ed Europa, espansione nell'Asia Pacifica con sviluppo normativo | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi iniziali e complessità del sistema
I pacchetti di torque vectoring possono comportare un costo aggiuntivo di 500-1,200 dollari in distinta base, escludendo le spese di convalida del software necessarie per l'omologazione multicontinentale. I volumi di hardware rimangono bassi a causa dei cluster di funzionalità take-rate negli allestimenti premium, che impediscono economie di scala. L'integrazione riguarda anche i moduli di frenata, propulsione e stabilità, moltiplicando i cicli di calibrazione e il chilometraggio dei test. In mercati sensibili al prezzo come India o Brasile, il delta di costo spinge i responsabili degli acquisti verso sistemi di trazione più semplici, limitandone l'adozione su larga scala per almeno due cicli di modelli.
La massa aggiunta danneggia il risparmio di carburante del motore a combustione interna
Le tecnologie avanzate di trasmissione mettono a dura prova gli sforzi delle case automobilistiche per raggiungere gli obiettivi di efficienza nei consumi ed emissioni. Queste tecnologie, come i differenziali a controllo di coppia e i sistemi a doppia frizione, aggiungono peso significativo. Mentre le piattaforme elettriche possono in qualche modo controbilanciare questo peso attraverso la frenata rigenerativa, quelle che si affidano alla combustione interna si trovano ad affrontare un dilemma di conformità. Inoltre, le fluttuazioni dei prezzi dell'acciaio e dei materiali a base di terre rare rendono più difficile l'ottimizzazione di costi e massa. Di conseguenza, alcune berline e hatchback di grandi volumi optano per design con differenziale aperto più semplici.
Analisi del segmento
Per tipo di veicolo: le autovetture guidano l'innovazione
Nel 2024, le autovetture detenevano una quota del 68.83% del mercato del torque vectoring, una posizione dominante radicata nel loro ruolo di portabandiera della tecnologia. Gli OEM presentano sistemi di controllo del telaio all'avanguardia su berline e coupé perché gli acquirenti al dettaglio richiedono una maneggevolezza coinvolgente come elemento di differenziazione in un segmento altrimenti standardizzato. La Neue Klasse iX3, in arrivo nel 2026, integra una centralina "Heart of Joy" che elabora i dati dei sensori 10 volte più velocemente rispetto ai controller tradizionali, il che si traduce in un'allocazione della coppia nell'ordine dei millisecondi. Questo ritmo sostiene una proiezione di CAGR dell'11.55% durante il periodo di previsione (2025-2030) per la quota di mercato del torque vectoring destinata alle autovetture.
Le flotte stanno dando sempre più priorità al costo totale di proprietà, con conseguente aumento della trazione per i veicoli commerciali, nonostante le dimensioni più ridotte del loro segmento. Il torque vectoring prolunga la durata degli pneumatici e riduce gli spostamenti del carico, soprattutto nei furgoni con tetto alto. L'assale eBeam di ZF evidenzia questa tendenza e dimostra la capacità di erogare potenza e coppia sostanziali con notevole efficienza, indicando uno spostamento del torque vectoring verso i camion leggeri. Con le flotte di consegna dell'ultimo miglio che si stanno muovendo verso l'elettrificazione, l'integrazione della gestione della coppia basata su software sta riducendo i costi di manutenzione, aprendo la strada a una crescita costante dell'adozione anche dopo il 2027.

Per tipo di guida: il dominio AWD accelera
Le configurazioni a trazione integrale rappresentavano una quota del 53.47% del mercato del torque vectoring nel 2024 e si prevede che cresceranno a un CAGR dell'11.62% durante il periodo di previsione (2025-2030). La trazione integrale offre intrinsecamente due assi motori, quindi i controller del vectoring hanno più gradi di libertà per regolare con precisione l'imbardata, rendendo questa funzionalità un naturale vantaggio di vendita. I consumatori associano la trazione integrale alla sicurezza e il torque vectoring migliora questa percezione riducendo il sottosterzo o abilitando le modalità dinamiche di tail-out a comando.
La trazione anteriore rimane popolare nelle categorie base, ma il torque vectoring basato sui freni è spesso una soluzione provvisoria più economica. La trazione posteriore si rivolge alle icone delle prestazioni che cercano un comportamento favorevole alle derapate. Innovazioni come il modulo e-Corner di Hyundai Mobis – un gruppo ruote sterzanti e motorizzate individualmente previsto per il 2026 – potrebbero sfumare la classica tassonomia FWD/RWD/AWD consentendo la sterzata a granchio e la capacità di sterzata zero. Tuttavia, la trazione integrale convenzionale mantiene le più alte probabilità di adozione per i prossimi cinque anni grazie agli strumenti esistenti e al marketing del marchio attorno a "xDrive", "quattro" e badge simili.
Con la tecnologia Torque Vectoring Tipo: Sistemi elettronici guadagnano slancio
Il torque vectoring basato sul differenziale controllava il 47.83% del mercato del torque vectoring nel 2024, a testimonianza di decenni di robustezza meccanica. Tuttavia, si prevede che il torque vectoring elettronico basato sul software crescerà a un CAGR dell'11.57% durante il periodo di previsione (2025-2030), sostenuto dai computer di bordo centralizzati che supportano continui miglioramenti degli algoritmi. Con un minor numero di parti mobili, i sistemi elettronici promettono una minore esposizione alla garanzia e la possibilità di scaricare le modalità di prestazioni stagionali via etere.
Le soluzioni basate sui freni mantengono la loro rilevanza per gli allestimenti economici che necessitano di un controllo di imbardata di base senza un differenziale autobloccante elettronico. L'ultimo ELocker di Eaton unisce le radici meccaniche con l'attuazione elettronica per offrire ai SUV PHEV il bloccaggio selezionabile per l'off-road e il torque vectoring su asfalto. I fornitori in grado di alternare tra modalità completamente attive, basate sul pacchetto frizione e sui freni all'interno dello stesso stack software sono in grado di aggiudicarsi contratti multisegmento.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipo di propulsione: la crescita dei veicoli elettrici a batteria rimodella il mercato
Le piattaforme a combustione interna detenevano ancora una quota del 56.71% del mercato del torque vectoring nel 2024, riflettendo la flotta esistente. Tuttavia, si prevede che la trazione elettrica a batteria crescerà con un CAGR dell'11.53% durante il periodo di previsione (2025-2030), espandendo il segmento grazie all'eliminazione di alberi di trasmissione, gruppi di rinvio e della relativa resistenza parassita. I veicoli elettrici a batteria con motore indipendente adottano il vectoring fin dall'inizio; pertanto, il controllo della coppia diventa un requisito di progettazione fondamentale piuttosto che un'aggiunta.
Le applicazioni ibride e a celle a combustibile si collocano a metà strada, beneficiando dei motori elettrici per la distribuzione della coppia a bassa velocità, pur mantenendo i motori a combustione interna per l'autonomia. L'ascesa delle architetture E/E zonali, che si prevede saranno presenti nel 30% della produzione globale entro il 2032, consoliderà ulteriormente le strategie di vectoring software-first, allineandosi bene con le piattaforme BEV ad alta tensione che si basano su elaborazione centralizzata per ADAS e infotainment.
Analisi geografica
Il Nord America è stato il leader con una quota di mercato del 38.93% nel Torque Vectoring nel 2024, trainata dalla domanda di SUV premium e dagli attuali requisiti ESC che forniscono la struttura portante dei sensori per i controller del Torque Vectoring. Gli OEM con sede a Detroit collaborano strettamente con i principali produttori locali come BorgWarner e American Axle per integrare moduli di trasmissione elettrica che forniscono trazione e Vectoring. Il forte interesse dei consumatori per gli allestimenti ad alte prestazioni come la linea ST di Ford o la Serie V di Cadillac prepara ulteriormente la base per le funzionalità avanzate di controllo dell'imbardata.
Si prevede che l'area Asia-Pacifico registrerà la crescita più rapida, con un CAGR dell'11.58%, durante il periodo di previsione (2025-2030), grazie alla convergenza tra la politica cinese sui veicoli elettrici a zero emissioni, la tradizione giapponese in materia di sistemi di propulsione e gli incentivi fiscali del Sud-est asiatico. Le startup cinesi di veicoli elettrici specificano regolarmente configurazioni AWD a doppio motore, che rendono il torque vectoring un elemento fondamentale per la differenziazione competitiva. JTEKT e Aisin sfruttano un ampio portafoglio di cambi per fornire differenziali elettronici a slittamento limitato ottimizzati per motori ad alta coppia. Allo stesso tempo, la capacità produttiva locale di semiconduttori a Taiwan e Corea del Sud accorcia le catene di fornitura per i chip di controllo. Il programma di sussidi della Thailandia, che offre fino a 100,000 baht sui veicoli elettrici idonei, favorisce l'adozione precoce nei mercati con guida a destra, storicamente in ritardo rispetto ai lanci tecnologici.
L'Europa sostiene un'elevata penetrazione delle funzionalità grazie alle normative sulle emissioni di CO₂ e a un'ampia gamma di auto di lusso. Il Regolamento UE sulla Sicurezza Generale integra hardware di base per il controllo della velocità di imbardata e gli OEM tedeschi convertono tale base installata in sofisticate funzioni di vectoring denominate xDrive, quattro o 4MATIC. Fornitori come ZF e Continental integrano le offerte di torque vectoring nei controller di dominio che ospitano i sistemi ADAS, consentendo la condivisione di fasi di elaborazione e potenza. La maturità e la prossimità della catena di fornitura tengono sotto controllo l'aumento dei costi, supportando tassi di acquisizione diffusi anche negli allestimenti medio-alti.
Panorama competitivo
Il mercato del torque vectoring rimane moderatamente frammentato, ma la pressione del consolidamento è crescente. I principali produttori tradizionali – ZF Friedrichshafen, GKN Automotive, BorgWarner – uniscono competenze meccaniche a team software in crescita per fornire moduli di assali elettrici chiavi in mano. La loro quota è sotto assedio da parte di aziende di e-drive pure-play che forniscono soluzioni a doppio motore con un elevato contenuto software, ottimizzate per architetture zonali.
Il vantaggio competitivo si sta spostando verso la capacità di inviare mappe di coppia over-the-air e garantire aggiornamenti sicuri dal punto di vista informatico. L'eDrive 800 V di Magna, presentato al CES 2024, offre una coppia sull'asse di 5,000 Nm con un'efficienza misurata, riducendo al contempo le emissioni di CO₂ prodotte di un quinto, un doppio punto di forza nei cicli di approvvigionamento orientati all'ESG [3] “New 800 V eDrive Sets Efficiency Benchmark,” Magna International, magna.com . Eaton, tradizionalmente focalizzata sui bloccaggi meccanici, si è aggiudicata un contratto per SUV PHEV nel maggio 2024 riprogettando il suo ELocker per fluidi elettronici a bassa viscosità e integrazione nel cruscotto, dimostrando che le soluzioni ibride meccanico-elettroniche sono ancora vincenti quando si avvicinano obiettivi di costo.
I disruptor incentrati sul software come DeepDrive puntano su motori a doppio rotore ad alto numero di giri, le cui metà indipendenti gestiscono la coppia in modo nativo. Gli OEM che puntano alle piattaforme skateboard apprezzano la libertà di progettazione, perché eliminano gli ingombranti pacchi frizione. Nel frattempo, esistono prospettive di spazi vuoti nei veicoli commerciali, dove l'usura degli pneumatici e la stabilità hanno più peso della pura velocità in curva; i fornitori che offrono moduli di torque vectoring in bundle con analisi del ROI basate sulla telematica potrebbero superare i concorrenti che offrono solo hardware.
Leader del settore del Torque Vectoring
Borg Warner Inc.
ZF Friedrichshafen AG
GKN Automotive Ltd.
JTEKT Corporation
Assale e produzione americani
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Settembre 2024: DeepDrive ha raccolto 30 milioni di euro di finanziamenti di serie B, guidati da BMW i Ventures e Continental CVC, per commercializzare motori elettrici a doppio rotore che consentono il torque vectoring basato su software.
- Maggio 2024: Un produttore leader di veicoli elettrificati ha scelto Eaton, azienda specializzata nella gestione intelligente dell'alimentazione, per la fornitura del suo sistema differenziale ELocker® per un nuovo SUV ibrido elettrico plug-in (PHEV). A differenza dei tradizionali PHEV, questo modello utilizza un motore elettrico per le ruote posteriori e un motore elettrico o un motore a combustione interna (ICE) opzionale per le ruote anteriori.
- Gennaio 2024: Magna ha presentato la sua eDrive 800 V di nuova generazione al CES 2024. Fornisce 250 kW di picco e 5,000 Nm di coppia all'asse con un'efficienza del 93%, riducendo al contempo le emissioni di CO₂ del 20%.
Ambito del rapporto sul mercato globale del Torque Vectoring
| Carrozza passeggeri |
| Veicolo commerciale |
| Trazione posteriore (RWD) |
| Trazione anteriore (FWD) |
| Trazione integrale (AWD) |
| Controllo vettoriale della coppia basato sui freni |
| Torque Vectoring basato sul differenziale |
| Controllo elettronico della coppia |
| Motore a combustione interna (ICE) |
| Veicolo elettrico ibrido (HEV) |
| Batteria veicolo elettrico (BEV) |
| Veicolo elettrico a celle a combustibile (FCEV) |
| Nord America | Stati Uniti |
| Canada | |
| Resto del Nord America | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Spagna | |
| Italia | |
| Francia | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | India |
| Cina | |
| Giappone | |
| Corea del Sud | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di veicolo | Carrozza passeggeri | |
| Veicolo commerciale | ||
| Per tipo di unità | Trazione posteriore (RWD) | |
| Trazione anteriore (FWD) | ||
| Trazione integrale (AWD) | ||
| Per tipo di tecnologia Torque Vectoring | Controllo vettoriale della coppia basato sui freni | |
| Torque Vectoring basato sul differenziale | ||
| Controllo elettronico della coppia | ||
| Per tipo di propulsione | Motore a combustione interna (ICE) | |
| Veicolo elettrico ibrido (HEV) | ||
| Batteria veicolo elettrico (BEV) | ||
| Veicolo elettrico a celle a combustibile (FCEV) | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Resto del Nord America | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Spagna | ||
| Italia | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | India | |
| Cina | ||
| Giappone | ||
| Corea del Sud | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato del torque vectoring entro il 2030?
Si prevede che raggiungerà i 19.39 miliardi di dollari, con un tasso di crescita annuo composto (CAGR) dell'11.51% a partire dal 2025.
Quale regione è attualmente leader nell'adozione della tecnologia torque vectoring?
Nel 2024, il Nord America ha detenuto una quota del 38.93%, trainata dalla domanda di SUV premium AWD e dalle normative ESC.
Perché i veicoli elettrici stanno accelerando l'assorbimento della coppia motrice?
La configurazione dei motori indipendenti elimina il ritardo meccanico e consente al software di assegnare la coppia all'istante, migliorando la maneggevolezza e l'efficienza energetica.
Quale segmento di veicoli mostra la crescita più rapida del torque vectoring?
Le configurazioni a trazione integrale cresceranno a un CAGR dell'11.62% entro il 2030 grazie alla loro compatibilità con algoritmi di vectoring avanzati.
Qual è un ostacolo fondamentale alla diffusione del torque vectoring nei modelli entry-level?
I costi aggiuntivi dell'hardware e la complessità dell'integrazione aumentano le spese di distinta base, limitando l'adozione nei segmenti sensibili al prezzo.
In che modo i fornitori stanno differenziando oggi le soluzioni di torque vectoring?
I principali fornitori uniscono controllo definito dal software, capacità di aggiornamento OTA e hardware e-axle integrato per offrire prestazioni chiavi in mano e guadagni di efficienza.


