

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 1.20 miliardo di dollari |
| Dimensione del mercato (2031) | 1.61 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.05% CAGR |
| Mercato in più rapida crescita | Nord America |
| Il mercato più grande | Asia-Pacifico |
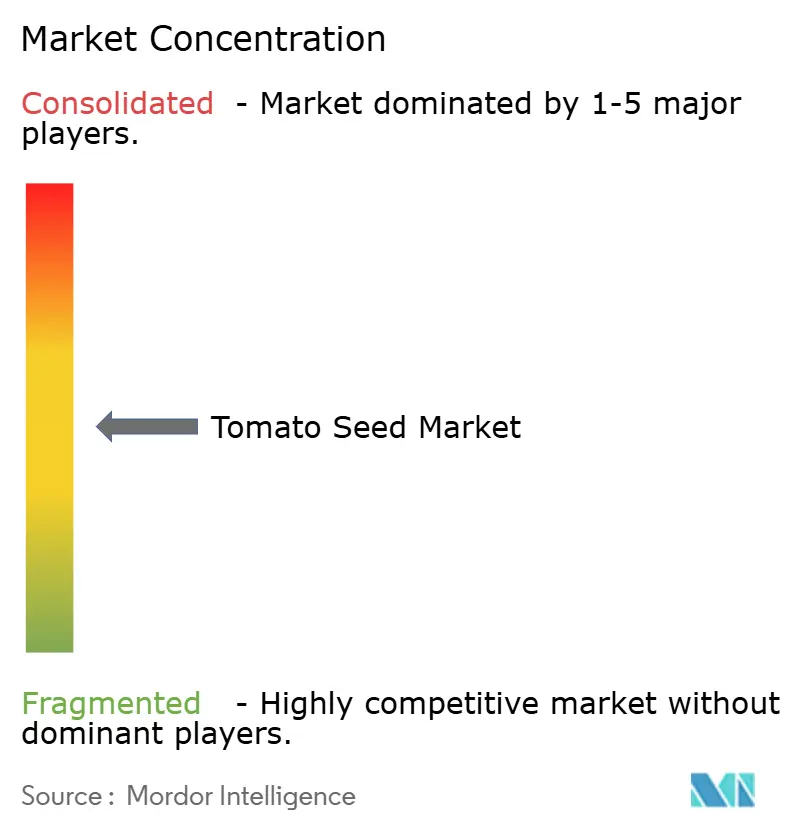
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei semi di pomodoro di Mordor Intelligence
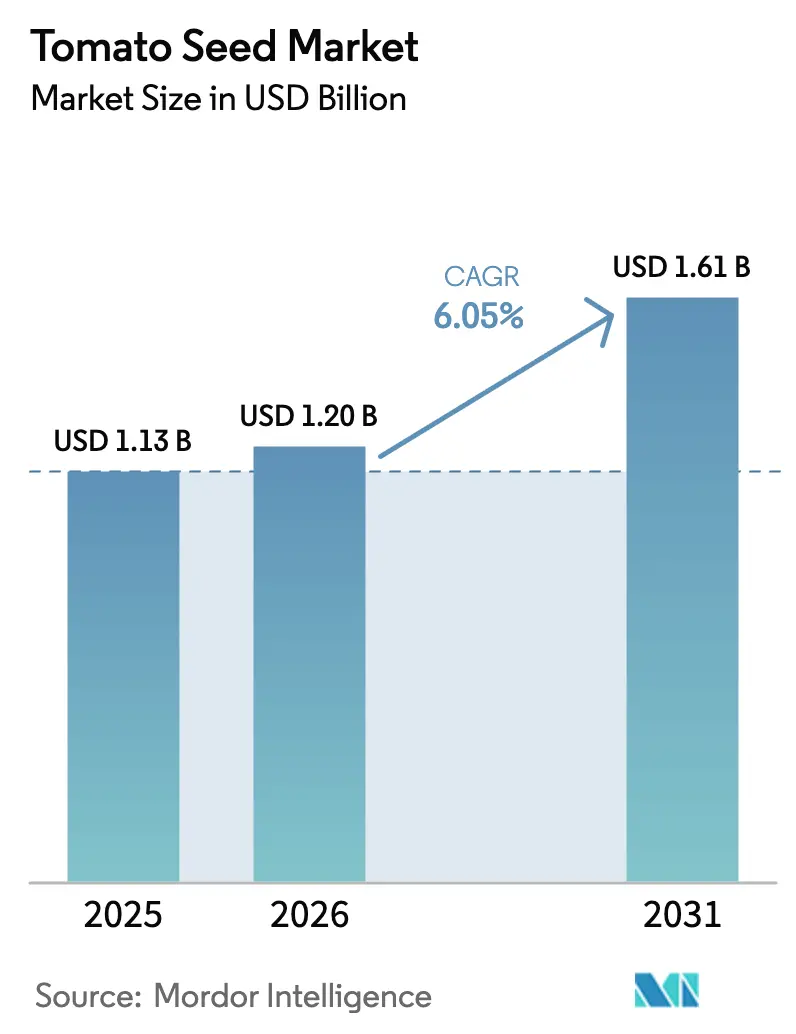
Si prevede che il mercato dei semi di pomodoro raggiungerà 1.13 miliardi di dollari nel 2025, 1.20 miliardi di dollari nel 2026 e 1.61 miliardi di dollari entro il 2031, con un CAGR del 6.05% dal 2026 al 2031. Le performance dipendono dall'innovazione nel breeding che tenga il passo con la rapida crescita delle superfici destinate alla coltivazione protetta, la crescente domanda industriale di cultivar ad alto contenuto di solidi solubili e il rilascio costante di ibridi resistenti alle malattie. I breeder multinazionali mantengono una spesa a due cifre per la ricerca per proteggere i margini, ma l'inflazione delle royalty e le pratiche di conservazione dei semi da parte dei piccoli proprietari terrieri incidono sulla generazione di ricavi. I progetti di agricoltura in ambiente controllato in Canada e negli Stati Uniti segnalano uno spostamento geografico nella domanda di sementi di alta qualità, mentre il segmento della trasformazione in rapida crescita in Cina sottolinea il legame tra produzione industriale e diffusione degli ibridi. Le divergenze normative sui tratti geneticamente modificati introducono sia finestre di lancio che ritardi di mercato, influenzando la definizione delle priorità di sviluppo nelle diverse regioni.
Punti chiave del rapporto
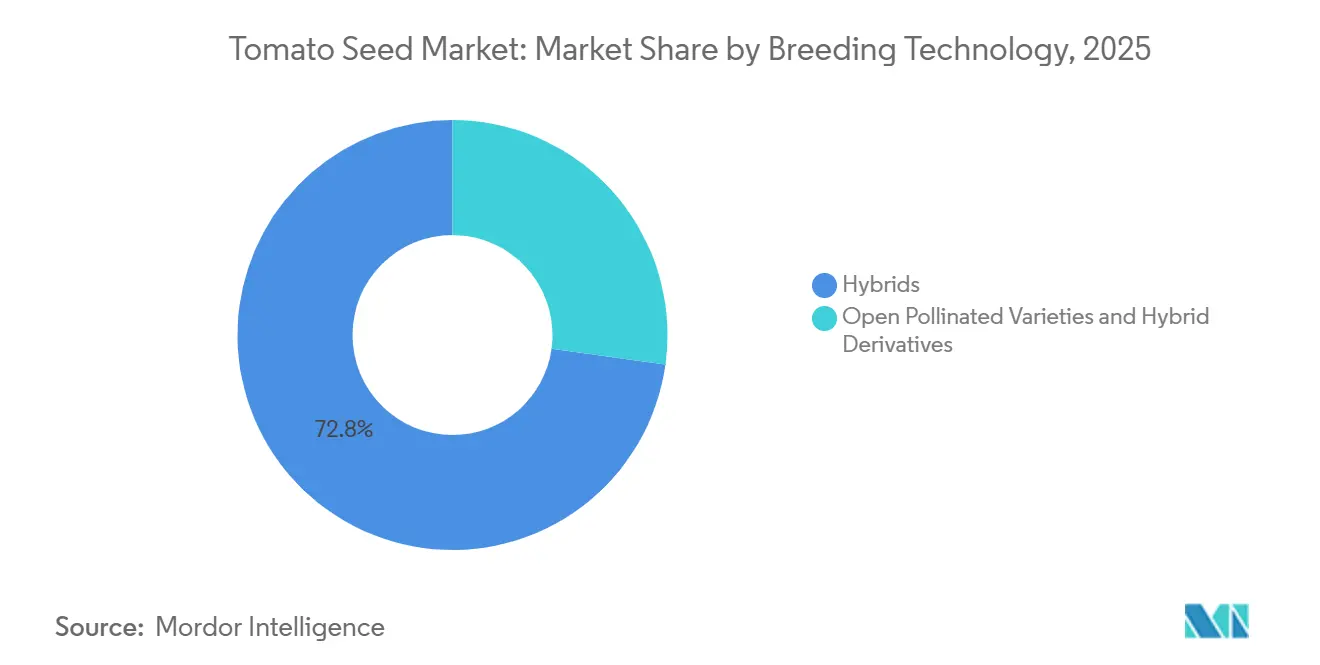
- In base alla tecnologia di selezione, nel 2025 gli ibridi hanno detenuto il 72.8% della quota di mercato dei semi di pomodoro e si prevede che cresceranno a un CAGR del 6.1% entro il 2031.
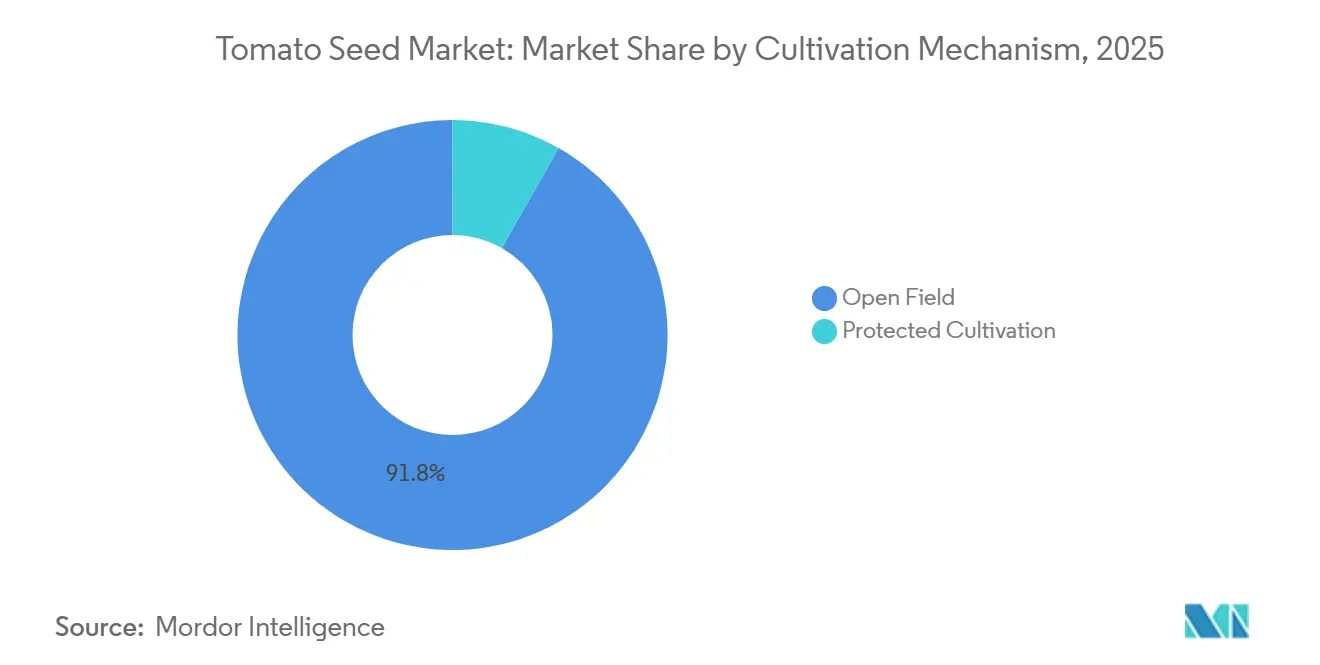
- In base al meccanismo di coltivazione, la produzione in campo aperto ha rappresentato il 91.8% del mercato dei semi di pomodoro nel 2025, mentre la coltivazione protetta ha registrato il tasso di crescita annuo composto (CAGR) più rapido, pari all'8.5%, fino al 2031.
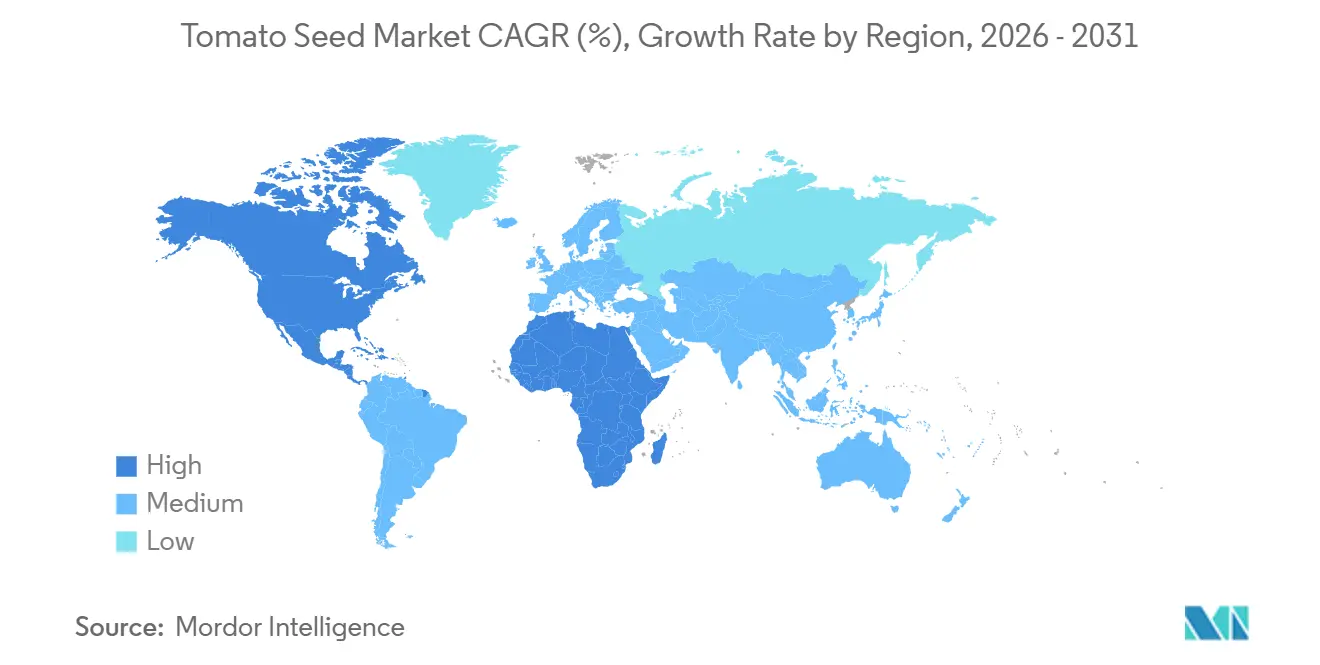
- In termini geografici, l'area Asia-Pacifico ha conquistato una quota di fatturato del 36.4% nel 2025, mentre il Nord America ha registrato il CAGR regionale più elevato, pari al 7.6% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei semi di pomodoro
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di cultivar ibride ad alta resa | + 1.2% | Asia-Pacifico e Nord America | Medio termine (2-4 anni) |
| Espansione della superficie coltivata protetta | + 1.5% | Nord America, Medio Oriente, Europa e Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Aumento dell'adozione di tratti resistenti alle malattie | + 1.0% | Europa, Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Rapida crescita delle industrie di trasformazione dei pomodori | + 0.9% | Asia-Pacifico, Nord America e Sud America | Medio termine (2-4 anni) |
| Impilamento di caratteristiche abilitato da CRISPR per gusto e durata di conservazione | + 0.7% | Asia-Pacifico, Nord America, mercati selezionati dell'Unione Europea | A lungo termine (≥ 4 anni) |
| Aumento delle collaborazioni tra banche dei semi per la ricerca di genotipi resilienti al clima | + 0.5% | Africa, Asia-Pacifico e Sud America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente domanda di cultivar ibride ad alta resa
I coltivatori continuano a orientarsi verso gli ibridi che offrono rese superiori del 15-25% rispetto alle linee a impollinazione libera, giustificando i costi più elevati dei semi di pomodoro, che sono da tre a cinque volte superiori. La Cina ha raccolto 70.21 milioni di tonnellate metriche di pomodori nel 2024 con una penetrazione degli ibridi superiore all'85% nelle operazioni in serra e di trasformazione, mentre i principali stati indiani produttori di pomodori hanno registrato tassi di adozione vicini al 70% [1] Fonte: Organizzazione delle Nazioni Unite per l'alimentazione e l'agricoltura, "FAOSTAT", FAO.org . L'elenco varietale egiziano del 2024 comprendeva 269 ibridi privati contro solo cinque linee pubbliche a impollinazione libera, sottolineando il dominio quasi totale degli ibridi nei sistemi irrigui. I contratti di trasformazione che richiedono un contenuto uniforme di solidi solubili e uniformità dimensionale rafforzano questa tendenza, guidando una crescita sostenuta dei ricavi dei semi ibridi di pomodoro.
Espansione della superficie coltivata protetta
La coltivazione protetta cresce dell'8.52% all'anno fino al 2031, più velocemente dei sistemi a campo aperto, e rimodella la domanda di caratteristiche verso la partenocarpia e l'architettura compatta. L'Arabia Saudita ha raggiunto il 76% di autosufficienza di pomodori nel 2025 da 23,000 dunum di superficie in serra [2] Fonte: Ministero dell'ambiente, dell'acqua e dell'agricoltura dell'Arabia Saudita, "Statistiche agricole", Mewa.gov.sa. In Canada, Ontario Plants Propagation ha inaugurato nel 2024 una serra da 75 milioni di dollari che fornisce piantine a clima controllato ai coltivatori regionali. Le elevate rese di 60-70 chilogrammi per metro quadrato registrate nei Paesi Bassi hanno stabilito parametri di riferimento ora perseguiti nei mercati del Consiglio di cooperazione del Golfo.
Aumento dell'adozione di tratti resistenti alle malattie
Il virus del frutto rugoso marrone del pomodoro (ToBRFV) rimane il principale obiettivo di miglioramento genetico, con cinque ibridi resistenti rilasciati da Rijk Zwaan BV tra il 2024 e l'inizio del 2025 [3] Fonte: Rijk Zwaan, “Seed Connect Centre”, Rijkzwaan.com . Anche i programmi pubblici svolgono un ruolo significativo nel promuovere la ricerca agricola. Ad esempio, il lancio di Harmony F1 da parte di East-West Seed nel luglio 2024 in Kenya si è concentrato sull'avvizzimento batterico e sulla peronospora precoce, i due patogeni più dannosi economicamente nei sistemi di piccoli agricoltori dell'Africa orientale, dove l'accesso ai fungicidi è limitato e la rotazione delle colture è vincolata dalla scarsità di terra. Inoltre, la selezione assistita da marcatori ha ridotto significativamente della metà il ciclo di miglioramento genetico tradizionale, consentendo un'implementazione più rapida ed efficiente di pacchetti di resistenza multigenica, che sono cruciali per affrontare le sfide agricole in evoluzione.
Rapida crescita delle industrie di pomodori trasformati
La produzione globale di pomodori trasformati ha raggiunto i 45.7 milioni di tonnellate nel 2024, sostenuta da un aumento del 30% su base annua della produzione cinese, che ha raggiunto i 10.45 milioni di tonnellate. Il Brasile ha contribuito con 1.65 milioni di tonnellate, mentre l'Argentina ne ha prodotte 631,000, affermando il Sud America come fornitore controstagionale. Le fluttuazioni della superficie coltivata in California hanno aumentato la domanda di ibridi resistenti allo stress idrico, mentre la necessità di un elevato contenuto di solidi solubili garantisce requisiti ibridi specifici per le catene di approvvigionamento industriali.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente diffusione delle pratiche di conservazione dei semi tra i piccoli proprietari terrieri | -0.8% | Africa, Asia-Pacifico e Sud America | Medio termine (2-4 anni) |
| Tempistiche rigorose per l'approvazione delle varietà biotecnologiche | -0.6% | Unione Europea, mercati selezionati dell'Asia-Pacifico e del Sud America | A lungo termine (≥ 4 anni) |
| Aumento delle royalty nei prezzi dei semi dovuto al consolidamento | -0.5% | Nord America e Europa | A breve termine (≤ 2 anni) |
| Crescente resistenza dei consumatori contro le caratteristiche protette da brevetto nei mercati dei beni di famiglia | -0.4% | Nord America, Europa e Asia-Pacifico urbano | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente diffusione delle pratiche di conservazione dei semi tra i piccoli proprietari terrieri
Nel 2024, la conservazione dei semi di pomodoro in azienda ha rappresentato il 33% del fabbisogno di semina nel Vermont e rimane più diffusa nell'Africa subsahariana e nell'Asia meridionale a causa delle reti di distribuzione limitate. In queste regioni, la mancanza di accesso a sistemi formali di sementi di pomodoro costringe gli agricoltori a fare ampio affidamento sui semi conservati, che sono spesso meno costosi ma possono produrre risultati inferiori. In Kenya, i coltivatori sono tornati a utilizzare i semi conservati dopo il crollo dei prezzi del gennaio 2026, portando a un calo dell'adozione di semi ibridi nonostante i loro comprovati vantaggi in termini di resa. Questo cambiamento evidenzia le pressioni economiche che gli agricoltori devono affrontare, in particolare nelle regioni in via di sviluppo. La moltiplicazione informale dei semi indebolisce le royalty, facendo aumentare i prezzi dei semi ibridi di pomodoro e creando un circolo vizioso che scoraggia ulteriormente gli agricoltori marginali dall'acquistare. Questo circolo vizioso aggrava le sfide legate alla promozione dell'adozione di semi ibridi di pomodoro tra i coltivatori con risorse limitate.
Tempistiche rigorose per l'approvazione delle varietà biotecnologiche
Il processo di valutazione globale dell'Unione Europea richiede oltre due anni, mentre l'approccio di notifica del Giappone si completa in pochi mesi. Queste tempistiche prolungate scoraggiano gli investimenti in tratti specifici per regione, costringono i breeder a posticipare le pubblicazioni europee, interrompono le pipeline globali e aumentano i costi per varietà fino al 40%. Il lungo processo di approvazione nell'Unione Europea crea inoltre incertezza per le parti interessate, scoraggiando l'innovazione e riducendo la competitività della regione sul mercato globale. Questo ritardo influisce sulla tempestiva introduzione di nuove varietà, che altrimenti potrebbero rispondere in modo più efficace all'evoluzione della domanda dei consumatori e alle sfide ambientali.
Analisi del segmento
Con la tecnologia di allevamento: il dominio ibrido consolida la crescita dei ricavi
Gli ibridi hanno conquistato il 72.8% del mercato dei semi di pomodoro nel 2025 e si prevede che questa quota aumenterà con la crescita del mercato dei semi di pomodoro ibrido a un CAGR del 6.1% fino al 2031. Le aziende di trasformazione impongono una compatibilità con la raccolta meccanizzata e una resistenza alle malattie combinata che le linee a impollinazione libera non possono eguagliare. Rijk Zwaan BV ha investito ingenti somme nella selezione genomica presso il suo Seed Connect Centre nel 2025, a dimostrazione della barriera di capitale che protegge la quota di mercato degli ibridi.
Le varietà a impollinazione libera mantengono la loro rilevanza nei sistemi tradizionali e a basso input. La quota di mercato dei semi di pomodoro per queste varietà rimane a lenta crescita a causa di divari di resa e pratiche di conservazione dei semi. Lanci pubblici come Mannon's Majesty dimostrano che i finanziamenti mirati possono fornire pacchetti competitivi di lotta alle malattie, sebbene la scarsità di risorse ne limiti la frequenza. Mannon's Majesty della West Virginia University, una cultivar a impollinazione libera rilasciata nel 2023 con resistenza alla peronospora, alla maculatura fogliare da Septoria, al Fusarium e al Verticillium, dimostra che il miglioramento genetico pubblico può fornire pacchetti multi-carattere competitivi con gli ibridi privati, tuttavia la scarsità di tali rilasci, che prevede solo 5 cultivar pubbliche tra le 274 varietà registrate in Egitto, sottolinea i limiti di risorse a cui devono far fronte i programmi pubblici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Attraverso il meccanismo di coltivazione: i sistemi protetti ridefiniscono le priorità dei tratti
In base al meccanismo di coltivazione, la produzione in pieno campo ha rappresentato il 91.8% del mercato dei semi di pomodoro nel 2025, trainando la crescita del mercato degli ibridi specifici per la coltivazione in serra. Impianti ad alta tecnologia in Arabia Saudita e progetti in ambiente controllato in Canada indicano una crescente domanda di semi con caratteristiche come la partenocarpia e un portamento compatto. Le rese in serra dei Paesi Bassi, che raggiungono i 60-70 chilogrammi per metro quadrato all'anno grazie a sistemi idroponici, illuminazione supplementare a LED e arricchimento di CO₂, sono ora perseguite nei mercati del Consiglio di cooperazione del Golfo, dove gli ambienti controllati sono più convenienti rispetto all'irrigazione in pieno campo grazie ai costi energetici favorevoli.
La coltivazione protetta ha registrato il tasso di crescita annuo composto (CAGR) più rapido (8.5%) fino al 2031. La domanda di pieno campo rimane legata ai corridoi di lavorazione in Cina, California e Italia. Le oscillazioni di superficie coltivata in California, causate dalla siccità, aumentano l'interesse per la genetica tollerante all'irrigazione in deficit, mentre i 100,000 ettari di piantagioni destinate alla trasformazione in Cina indirizzano i volumi verso cultivar specifiche per la pasta. Anche il panorama normativo è divergente e i sistemi di coltivazione protetta nell'Unione Europea sono soggetti a rigorosi limiti per i residui di pesticidi e a obblighi di gestione integrata dei parassiti che favoriscono il controllo biologico e le varietà resistenti alle malattie, mentre i sistemi di pieno campo in Cina e Sud America operano in un quadro meno restrittivo che consente un uso più ampio di fungicidi e insetticidi, una lacuna che sta plasmando le priorità di miglioramento genetico regionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, l'area Asia-Pacifico rappresentava il 36.4% del mercato delle sementi di pomodoro, trainata dalla produzione cinese e dalla quasi totale dipendenza dagli ibridi nei settori della produzione protetta e della trasformazione. India, Bangladesh e Pakistan mostrano un minore assorbimento di ibridi a causa della tradizione di conservare i semi, mantenendo una crescita moderata. L'approvazione da parte del Giappone, nel 2024, del pomodoro Sicilian Rouge High GABA di Sanatech Seed, derivato da CRISPR, il primo pomodoro geneticamente modificato per il mercato fresco autorizzato alla vendita al dettaglio, segnala l'apertura normativa della regione alle nuove tecnologie di breeding, una posizione in netto contrasto con le tempistiche di approvazione biennali dell'Unione Europea e che sta indirizzando gli investimenti nello sviluppo di tratti genetici verso i lanci nell'area Asia-Pacifico.
Il Nord America registra la crescita prevista più rapida, con un CAGR del 7.6% nel periodo di previsione (2026-2031). Gli investimenti in ambiente controllato, come la serra da 75 milioni di dollari di Ontario Plants Propagation nel 2024 e l'ammodernamento di Pasco da 15 milioni di dollari di Syngenta, rafforzano le catene di approvvigionamento locali e aumentano la domanda di sementi di pomodoro premium nell'agosto 2024. I finanziamenti statunitensi per la transizione al biologico aggiungono ulteriore slancio, nonostante la persistente volatilità delle superfici coltivate. Il lancio di Harmony F1 da parte di East-West Seed in Kenya, nel luglio 2024, per contrastare l'avvizzimento batterico e la peronospora precoce, illustra l'estensione delle piattaforme di breeding asiatiche ai mercati africani, sfruttando il germoplasma tollerante al calore sviluppato per le condizioni del Sud-Est asiatico.
L'Europa si concentra sulla gestione delle malattie, adottando ibridi resistenti al virus ToBRFV dopo che le epidemie hanno ridotto le rese in serra nell'Unione Europea fino al 50%. Il Medio Oriente utilizza sistemi idroponici per raggiungere obiettivi di autosufficienza, mentre l'Africa presenta uno scenario contrastante. L'Egitto dipende fortemente dalle sementi ibride importate, mentre molti agricoltori subsahariani continuano a utilizzare semi conservati. In Sud America, le capacità di trasformazione consentono alla regione di fungere da esportatore controstagionale, trainato dalla domanda di ibridi a lunga conservazione.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
Il mercato delle sementi di pomodoro è moderatamente concentrato, con Bayer AG, Syngenta Group, BASF SE, Groupe Limagrain e Rijk Zwaan BV nel 2025. Queste aziende gestiscono pipeline verticalmente integrate che spaziano dalla scoperta del germoplasma, alle piattaforme di caratteri genetici e alla moltiplicazione regionale delle sementi di pomodoro, offrendo vantaggi in termini di costi e velocità rispetto ai concorrenti più piccoli. La spesa per la ricerca varia dal 15% al 30% delle vendite annuali, sostenendo un rapido turnover varietale e creando un'elevata barriera finanziaria per i nuovi entranti. I brevetti di utilità rafforzano questo vantaggio limitando l'uso della ricerca e consentendo royalty per ettaro superiori a 50 dollari per gli ibridi a caratteri combinati. Le aziende indipendenti sono diminuite nel 2024, a dimostrazione del fatto che l'aumento dei costi di licenza sta riducendo i margini e accelerando le uscite dal mercato.
Il riallineamento strategico continua con i leader che rimodellano i portafogli e acquisiscono nuove genetiche. All'inizio del 2022, un fondo di private equity israeliano ha acquisito TomaTech e Nirit Seeds, consolidando le principali linee di resistenza al virus della rugosità bruna del pomodoro per i mercati serricoli europei e mediorientali. Rijk Zwaan BV ha aperto il suo più grande Seed Connect Centre nell'aprile 2025, abbinando la selezione genomica alla fenotipizzazione automatizzata per comprimere i cicli di breeding. Syngenta ha investito 15 milioni di dollari nel luglio 2024 per espandere la capacità produttiva delle serre a Pasco, Washington, allineando la produzione di sementi di pomodoro all'aumento delle superfici coltivate in ambiente controllato in Nord America.
Rimangono opportunità di sviluppo in spazi vuoti nel germoplasma resiliente al clima per l'Africa subsahariana e l'Asia meridionale, nelle cultivar geneticamente modificate per i sistemi protetti e negli ibridi certificati biologici per i canali di vendita al dettaglio premium. East West Seed ha colto questo spazio lanciando Harmony F1 in Kenya nel luglio 2024, un ibrido tollerante all'avvizzimento batterico e alla peronospora per i sistemi di piccola scala in cui le multinazionali hanno investito in modo insufficiente. L'Open Source Seed Initiative elenca 180 varietà di pomodoro impegnate che offrono opzioni esenti da royalty per i coltivatori che apprezzano i diritti di conservazione dei semi e la trasparenza varietale. Con l'inasprimento delle norme sul controllo biologico nelle serre europee e il persistere della carenza idrica nei campi californiani, cresce la domanda di breeder di nicchia in grado di combinare rapidamente caratteristiche di resistenza alle malattie ed efficienza nell'uso dell'acqua, mantenendo dinamico il panorama competitivo nonostante una moderata concentrazione.
Leader del settore dei semi di pomodoro
Bayer AG
Gruppo Syngenta
BASF SE
Gruppo Limagrain
Rijk Zwaan BV
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Settembre 2025: NRGene ha sviluppato e commercializzato varietà di pomodoro resistenti al Tomato Brown Rugose Fruit Virus (ToBRFV). Queste varietà offrono ai coltivatori una soluzione efficace per proteggere le loro colture dal virus, che rappresenta una minaccia significativa per la produzione di pomodori in tutto il mondo.
- Luglio 2025: DENSO acquisisce Axia Vegetable Seeds, un'azienda olandese specializzata in sementi di pomodoro da serra, per ampliare il proprio portafoglio di tecnologie agricole. Questa acquisizione consente a DENSO di promuovere la coltivazione sostenibile del pomodoro sfruttando l'intelligenza artificiale, la robotica e i sistemi di controllo ambientale.
- Maggio 2025: Sakata Seed Corporation ha inaugurato un nuovo centro di ricerca ad Antalya, in Turchia, specializzato nella selezione di pomodori e peperoni. La struttura è dedicata allo sviluppo di varietà ad alte prestazioni, adatte a diversi mercati globali.
Ambito del rapporto sul mercato globale dei semi di pomodoro
I semi di pomodoro sono i piccoli embrioni riproduttivi ricchi di nutrienti presenti nel nucleo gelatinoso del frutto, che facilitano la crescita di nuove piante di pomodoro. Il rapporto sul mercato dei semi di pomodoro è segmentato per tecnologia di breeding (ibridi, varietà a impollinazione libera e derivati ibridi), metodo di coltivazione (coltivazione in pieno campo e protetta) e area geografica (Africa, Asia-Pacifico, Europa, Medio Oriente, Nord America e Sud America). Le previsioni di mercato sono fornite in termini di valore (USD) e volume (tonnellate metriche).
Tecnologia di allevamento
| Ibridi |
| Varietà a impollinazione libera e derivati ibridi |
Meccanismo di coltivazione
| Campo aperto |
| Coltivazione Protetta |
Presenza sul territorio
| Africa | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | ||
| Per Nazione | Egitto | |
| Etiopia | ||
| Ghana | ||
| Kenia | ||
| Nigeria | ||
| Sud Africa | ||
| Tanzania | ||
| Resto d'Africa | ||
| Asia-Pacifico | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | ||
| Australia | ||
| Bangladesh | ||
| Cina | ||
| India | ||
| Indonesia | ||
| Giappone | ||
| Myanmar | ||
| Pakistan | ||
| Philippines | ||
| Tailandia | ||
| Vietnam | ||
| Resto dell'Asia-Pacifico | ||
| Europa | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | ||
| Francia | ||
| Germania | ||
| Italia | ||
| Olanda | ||
| Polonia | ||
| Romania | ||
| Russia | ||
| Spagna | ||
| Ucraina | ||
| Regno Unito | ||
| Resto d'Europa | ||
| Medio Oriente | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | ||
| Iran | ||
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Nord America | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | ||
| Canada | ||
| Messico | ||
| Stati Uniti | ||
| Resto del Nord America | ||
| Sud America | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | ||
| Argentina | ||
| Brasile | ||
| Resto del Sud America | ||
| Tecnologia di allevamento | Ibridi | ||
| Varietà a impollinazione libera e derivati ibridi | |||
| Meccanismo di coltivazione | Campo aperto | ||
| Coltivazione Protetta | |||
| Presenza sul territorio | Africa | Dalla tecnologia di allevamento | |
| Per meccanismo di coltivazione | |||
| Per Nazione | Egitto | ||
| Etiopia | |||
| Ghana | |||
| Kenia | |||
| Nigeria | |||
| Sud Africa | |||
| Tanzania | |||
| Resto d'Africa | |||
| Asia-Pacifico | Dalla tecnologia di allevamento | ||
| Per meccanismo di coltivazione | |||
| Australia | |||
| Bangladesh | |||
| Cina | |||
| India | |||
| Indonesia | |||
| Giappone | |||
| Myanmar | |||
| Pakistan | |||
| Philippines | |||
| Tailandia | |||
| Vietnam | |||
| Resto dell'Asia-Pacifico | |||
| Europa | Dalla tecnologia di allevamento | ||
| Per meccanismo di coltivazione | |||
| Francia | |||
| Germania | |||
| Italia | |||
| Olanda | |||
| Polonia | |||
| Romania | |||
| Russia | |||
| Spagna | |||
| Ucraina | |||
| Regno Unito | |||
| Resto d'Europa | |||
| Medio Oriente | Dalla tecnologia di allevamento | ||
| Per meccanismo di coltivazione | |||
| Iran | |||
| Arabia Saudita | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Nord America | Dalla tecnologia di allevamento | ||
| Per meccanismo di coltivazione | |||
| Canada | |||
| Messico | |||
| Stati Uniti | |||
| Resto del Nord America | |||
| Sud America | Dalla tecnologia di allevamento | ||
| Per meccanismo di coltivazione | |||
| Argentina | |||
| Brasile | |||
| Resto del Sud America | |||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Definizione del mercato
- Seme commerciale - Ai fini del presente studio, sono stati inclusi nell'ambito di applicazione solo i semi commerciali. I semi conservati in azienda, che non sono etichettati commercialmente, sono esclusi dall'ambito di applicazione, sebbene una piccola percentuale di semi conservati in azienda venga scambiata commercialmente tra agricoltori. L'ambito di applicazione esclude anche le colture e le parti di piante riprodotte vegetativamente, che possono essere vendute commercialmente sul mercato.
- Superficie coltivata - Durante il calcolo della superficie coltivata a diverse colture, è stata considerata la superficie coltivata lorda. Conosciuto anche come Area Harvested, secondo la Food & Agricultural Organization (FAO), include l'area totale coltivata sotto una particolare coltura nel corso delle stagioni.
- Tasso di sostituzione del seme - Tasso di sostituzione del seme è la percentuale di superficie seminata rispetto alla superficie totale di coltura piantata durante la stagione utilizzando sementi certificate/di qualità diverse dalle sementi conservate in azienda.
- Coltivazione Protetta - Il rapporto definisce la coltivazione protetta come il processo di coltivazione di colture in un ambiente controllato. Ciò include serre, serre, idroponica, aeroponica o qualsiasi altro sistema di coltivazione che protegga la coltura da qualsiasi stress abiotico. Tuttavia, la coltivazione in pieno campo con pacciamatura plastica è esclusa da questa definizione ed è inclusa in pieno campo.
| Parola chiave | Definizione |
|---|---|
| Colture a filari | Di solito si tratta di colture in campo che includono diverse categorie di colture come cereali, semi oleosi, colture da fibra come cotone, legumi e colture foraggere. |
| Solanaceae | Questa è la famiglia delle piante da fiore che comprende pomodori, peperoncino, melanzane e altre colture. |
| cucurbitacee | Rappresenta una famiglia di zucche composta da circa 965 specie in circa 95 generi. Le principali colture considerate per questo studio includono cetrioli e cetrioli, zucca e altre colture. |
| Brassicacee | È un genere di piante della famiglia dei cavoli e della senape. Comprende colture come carote, cavoli, cavolfiori e broccoli. |
| Radici e bulbi | Il segmento delle radici e dei bulbi comprende cipolla, aglio, patate e altre colture. |
| Verdure non classificate | Questo segmento del rapporto comprende le colture che non appartengono a nessuna delle categorie sopra menzionate. Questi includono colture come gombo, asparagi, lattuga, piselli, spinaci e altri. |
| Seme ibrido | È la prima generazione del seme prodotto controllando l'impollinazione incrociata e combinando due o più varietà o specie. |
| Seme transgenico | È un seme geneticamente modificato per contenere determinati tratti desiderabili di input e/o output. |
| Seme non transgenico | Il seme prodotto attraverso l'impollinazione incrociata senza alcuna modificazione genetica. |
| Varietà a impollinazione aperta e derivati ibridi | Le varietà a impollinazione aperta producono semi fedeli al tipo poiché impollinano in modo incrociato solo con altre piante della stessa varietà. |
| Altre solanacee | Le colture considerate tra le altre Solanacee includono peperoni e altri peperoni diversi in base alla località dei rispettivi paesi. |
| Altre Brassicacee | Le colture considerate tra le altre varietà brassiche includono ravanelli, rape, cavoletti di Bruxelles e cavoli. |
| Altre radici e bulbi | Le colture considerate sotto altre radici e bulbi includono patate dolci e manioca. |
| Altre cucurbitacee | Le colture considerate sotto altre cucurbitacee includono zucche (zucca bottiglia, zucca amara, zucca cresta, zucca serpente e altre). |
| Altri cereali e cereali | Le colture considerate sotto altri cereali includono orzo, grano saraceno, scagliola, triticale, avena, miglio e segale. |
| Altre colture di fibre | Le colture considerate sotto le altre fibre includono canapa, iuta, fibre di agave, lino, kenaf, ramiè, abaca, sisal e kapok. |
| Altri semi oleosi | Le colture considerate tra gli altri semi oleosi includono arachidi, semi di canapa, semi di senape, semi di ricino, semi di cartamo, semi di sesamo e semi di lino. |
| Altre colture foraggere | Le colture considerate in altri foraggi includono l'erba Napier, l'erba d'avena, il trifoglio bianco, loglio e il fleolo. Altre colture foraggere sono state considerate in base alla località dei rispettivi paesi. |
| Impulsi | Piselli piccanti, Lenticchie, Fave e Favette, Vecce, Ceci, Fagioli dall'occhio, Lupini e Fagioli Bambara sono le colture considerate tra i legumi. |
| Altre verdure non classificate | Le colture considerate tra le altre verdure non classificate includono carciofi, foglie di manioca, porri, cicoria e fagiolini. |
Hai bisogno di maggiori dettagli sulla definizione del mercato?
Fai una domanda
Metodologia della ricerca
Mordor Intelligence segue una metodologia in quattro fasi in tutti i nostri rapporti.
- Passaggio 1: IDENTIFICARE LE VARIABILI CHIAVE: Al fine di costruire una solida metodologia di previsione, le variabili e i fattori identificati nella Fase 1 vengono testati rispetto ai numeri storici di mercato disponibili. Attraverso un processo iterativo vengono impostate le variabili necessarie per la previsione di mercato e sulla base di tali variabili viene costruito il modello.
- Step-2: Costruisci un modello di mercato: Le stime delle dimensioni del mercato per gli anni previsti sono in termini nominali. L'inflazione non fa parte del prezzo e il prezzo medio di vendita (ASP) viene mantenuto costante per tutto il periodo di previsione.
- Passaggio 3: convalida e finalizzazione: In questa importante fase, tutti i numeri di mercato, le variabili e le chiamate degli analisti vengono convalidati attraverso una vasta rete di esperti di ricerca primari del mercato studiato. Gli intervistati vengono selezionati tra livelli e funzioni per generare un quadro olistico del mercato studiato.
- Fase 4: Risultati della ricerca: Report distribuiti, incarichi di consulenza personalizzati, database e piattaforme di abbonamento

Ottieni maggiori dettagli sulla metodologia di ricerca
Scarica PDF




