

Dimensioni e quota del mercato delle case minuscole
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
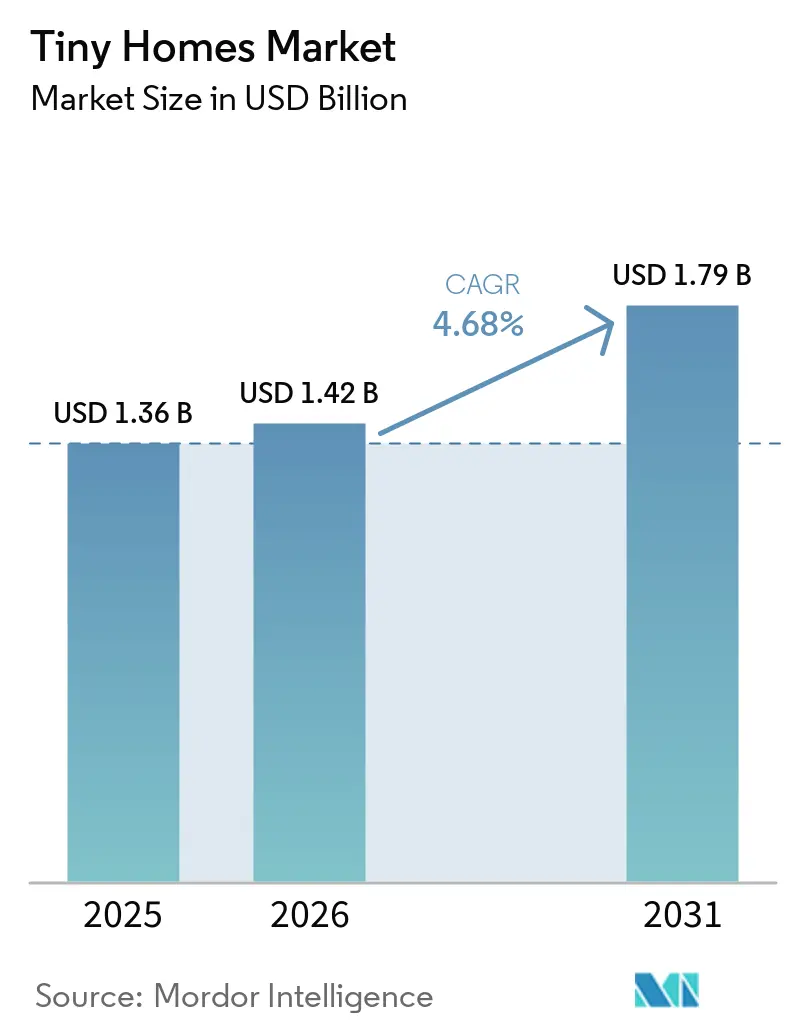
| Dimensione del mercato (2026) | 1.42 miliardo di dollari |
| Dimensione del mercato (2031) | 1.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.68% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle case minuscole di Mordor Intelligence
Si prevede che il mercato delle case minuscole aumenterà da 1.36 miliardi di dollari nel 2025 a 1.42 miliardi di dollari nel 2026 e raggiungerà 1.79 miliardi di dollari entro il 2031, con un CAGR del 4.68% nel periodo 2026-2031.
L'aggravarsi del divario tra accessibilità economica degli alloggi e prezzi mediani, che nel 2025 hanno superato di otto volte il reddito mediano delle famiglie nelle principali città dell'Organizzazione per la cooperazione e lo sviluppo economico (OCSE), sta spingendo i giovani acquirenti e i pensionati verso abitazioni di dimensioni inferiori a 400 piedi quadrati, che bypassano la tradizionale valutazione del rischio ipotecario. Contemporaneamente, il lavoro a distanza si è stabilizzato al 28% dei dipendenti a tempo pieno negli Stati Uniti nel 2025, svincolando le decisioni di localizzazione dagli uffici e consentendo agli acquirenti di collocare le unità su terreni rurali a basso costo. L'acquisto di flotte aziendali, soprattutto da parte di sviluppatori di energie rinnovabili e aziende minerarie, aggiunge un canale di volume precedentemente assente dalle vendite di case unifamiliari. Il legno rimane il materiale da costruzione dominante, tuttavia i progetti con struttura in acciaio stanno guadagnando terreno, mentre le implementazioni nel settore dell'ospitalità si stanno affermando come l'applicazione in più rapida crescita. Nel complesso, il mercato globale delle tiny house sta passando da una nicchia di stile di vita a un'alternativa abitativa orientata all'accessibilità economica, supportata da mandati di sostenibilità e modelli di lavoro flessibili. [1] OCSE, "Housing Prices and Income Ratios", oecd.org
Punti chiave del rapporto
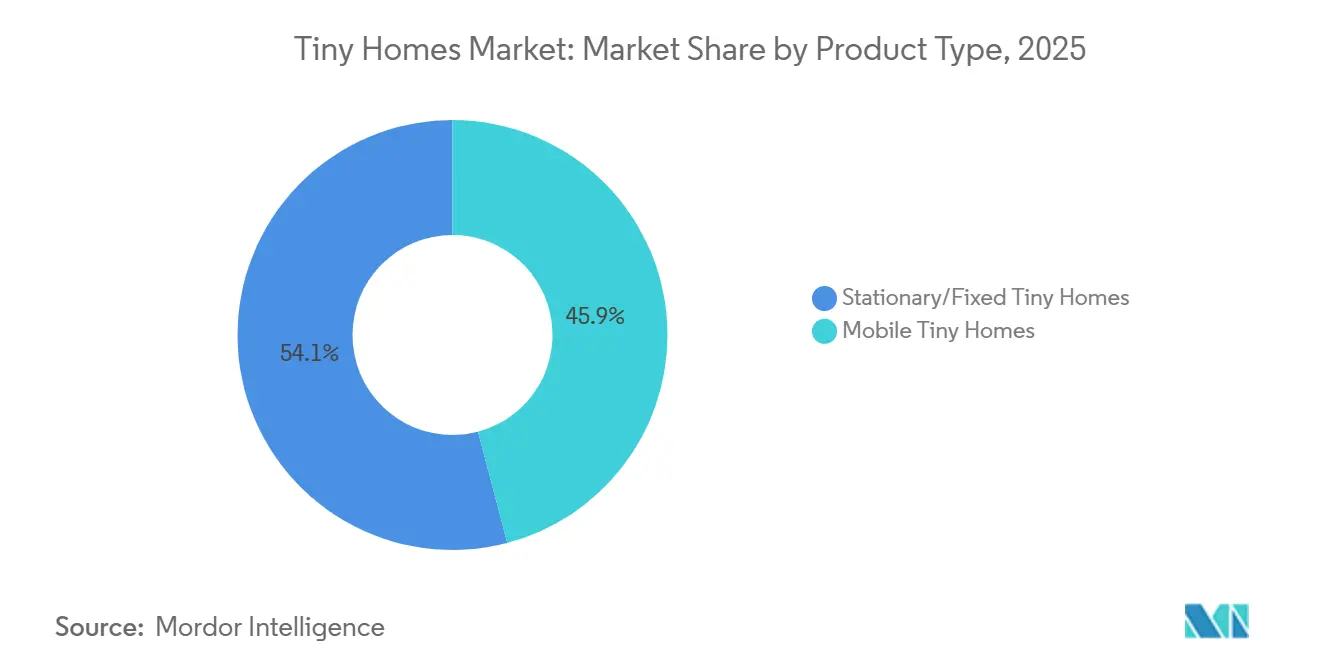
- Per tipologia di prodotto, le case minuscole fisse/fisse hanno dominato il mercato con il 54.10% nel 2025, mentre si prevede che le case minuscole mobili registreranno un CAGR del 5.45% entro il 2031.
- In base al materiale, nel 2025 il legno ha rappresentato il 65.44% del valore del mercato delle case di piccole dimensioni, mentre si prevede che le unità in metallo registreranno un CAGR del 5.94% fino al 2031.
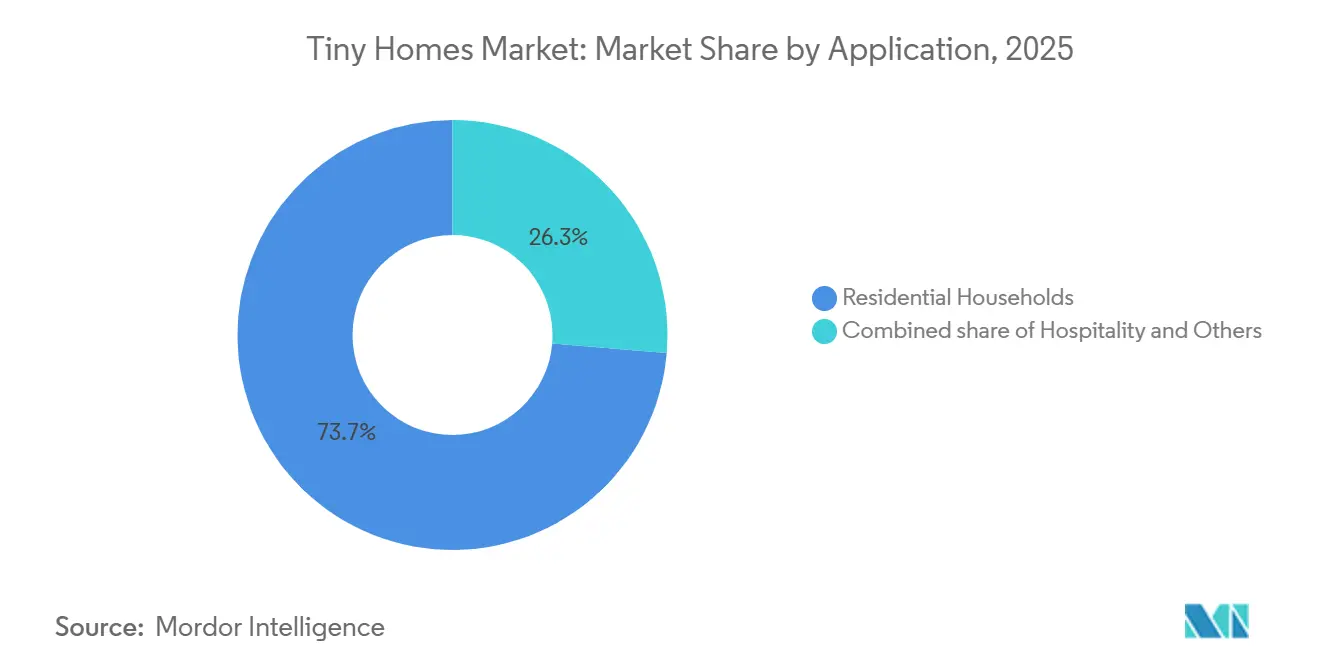
- Per applicazione, nel 2025 le famiglie residenziali hanno detenuto il 73.66% della quota di mercato delle case minuscole, mentre le implementazioni nel settore dell'ospitalità sono destinate a crescere a un CAGR del 6.16% fino al 2031.
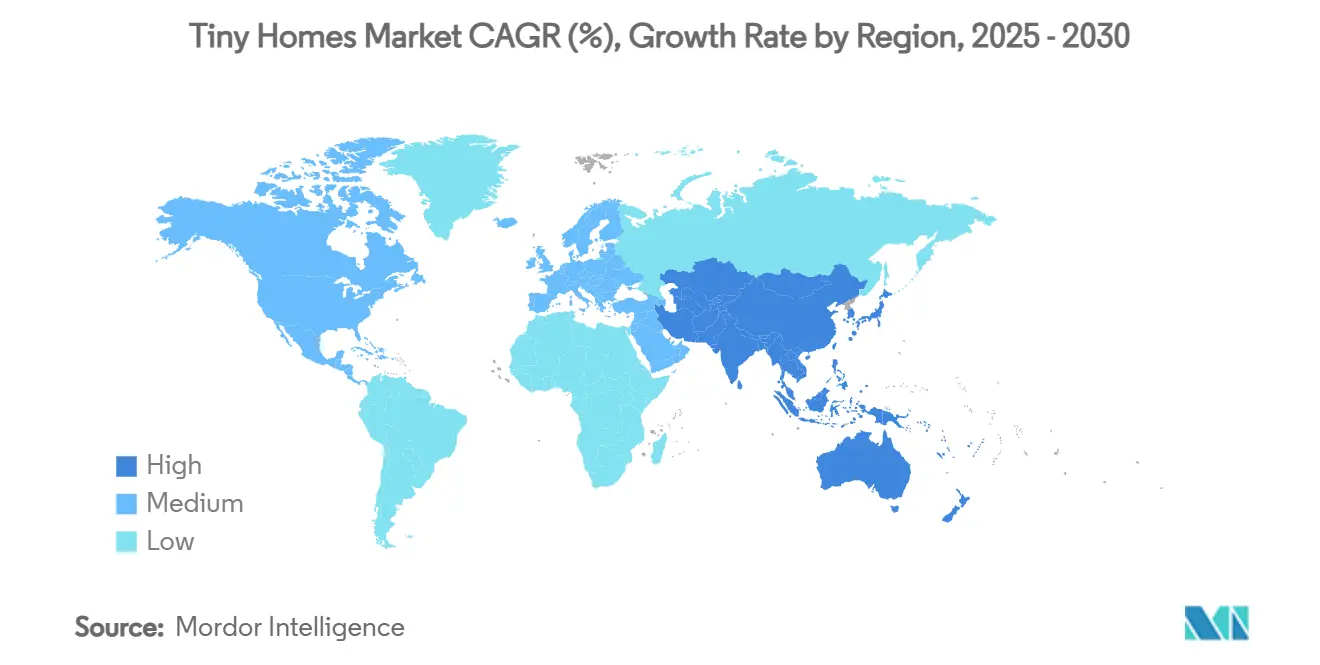
- In termini geografici, il Nord America ha rappresentato il 42.93% del valore del mercato delle case minuscole nel 2025, mentre si prevede che l'area Asia-Pacifico registrerà la crescita regionale più rapida, con un CAGR del 6.41% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale delle piccole case
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La crescente inaccessibilità degli alloggi spinge la domanda di soluzioni di ridimensionamento convenienti | + 1.2% | Globale, con forti pressioni in Nord America, Europa e nei centri urbani dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La crescente sostenibilità e le iniziative abitative a zero emissioni accelerano l'adozione di case di piccole dimensioni | + 0.9% | Europa e Nord America in testa; Asia-Pacifico emergente | A lungo termine (≥ 4 anni) |
| L'espansione del lavoro a distanza consente la mobilità geografica e supporta la vita in case minuscole | + 0.8% | Il nucleo del Nord America e dell'Europa; ricaduta in Australia e Nuova Zelanda | A breve termine (≤ 2 anni) |
| La crescente scarsità di terreni urbani nelle megalopoli incoraggia alternative abitative compatte | + 0.7% | Megalopoli dell'Asia-Pacifico (Tokyo, Mumbai, Giacarta); impatto secondario in America Latina | Medio termine (2-4 anni) |
| L'adozione di flotte aziendali per l'alloggio temporaneo dei dipendenti aumenta la domanda di case di piccole dimensioni | + 0.6% | Nord America, Medio Oriente (progetti energetici), Australia (attività mineraria) | A breve termine (≤ 2 anni) |
| Le installazioni intergenerazionali di case per nonne aumentano con l'invecchiamento della popolazione e le esigenze di assistenza familiare | + 0.5% | Nord America ed Europa; adozione precoce in Giappone e Corea del Sud | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente inaccessibilità degli alloggi stimola la domanda di soluzioni di ridimensionamento convenienti
Nel 2025, il prezzo medio di acquisto ha raggiunto 8.2 volte il reddito medio familiare nei paesi OCSE, un divario di accessibilità senza precedenti che spinge gli acquirenti verso case minuscole "chiavi in mano" con prezzi compresi tra 40,000 e 80,000 dollari. Il 40% degli adulti statunitensi sotto i 35 anni non sarebbe stato in grado di far fronte a una spesa imprevista di 400 dollari nel 2025, sottolineando la sensibilità alle rate mensili del mutuo. Nelle aree metropolitane costiere, dove il terreno supera regolarmente i 500 dollari al metro quadro, le abitazioni di dimensioni inferiori a 400 piedi quadrati (circa 37 metri quadrati) rappresentano una delle poche opzioni di acquisto per chi ha un reddito medio. I consumatori di età pari o superiore a 55 anni che desiderano ridurre le dimensioni della propria abitazione, motivati dall'aumento delle tasse sulla proprietà e dal desiderio di monetizzare il patrimonio immobiliare, rappresentano un secondo importante gruppo di acquirenti, con il 34% dei baby boomer statunitensi che ha preso in considerazione l'idea di ridimensionare la propria casa lo scorso anno. Il divario di accessibilità non è più ciclico; sta rimodellando il profilo dell'acquirente, trasformando le case minuscole da un'opzione di stile di vita ambiziosa a una soluzione abitativa pratica. [2] Federal Reserve, “Benessere economico delle famiglie statunitensi”, federalreserve.gov
La crescente sostenibilità e le iniziative abitative a zero emissioni nette accelerano l'adozione di case minuscole
Dodici Stati membri dell'Unione Europea hanno imposto prestazioni energetiche quasi nulle per le nuove abitazioni entro il 2025, creando un impulso normativo per le abitazioni compatte che naturalmente richiedono meno riscaldamento e raffreddamento. Gli studi dell'Agenzia Internazionale dell'Energia (IEA) dimostrano che le unità inferiori a 500 piedi quadrati consumano il 45% in meno di energia annua rispetto alle case convenzionali. Le costruzioni con struttura in legno sequestrano quasi 1 tonnellata metrica di anidride carbonica per metro cubo di legno, allineando le tiny house agli obiettivi nazionali di decarbonizzazione. Il codice energetico della California del 2025 ha esteso l'obbligo di installazione di pannelli solari sui tetti anche alle unità accessorie inferiori a 800 piedi quadrati, spingendo i produttori a includere pacchetti fotovoltaici. Anche le catene alberghiere stanno adottando tiny cluster per soddisfare i criteri del Leadership in Energy and Environmental Design (LEED), segnalando che la sostenibilità è ora un fattore di crescita strutturale piuttosto che un'aggiunta di marketing. [3] Commissione europea, "Direttiva sulla prestazione energetica degli edifici", europa.eu
L'espansione del lavoro da remoto consente la mobilità geografica e supporta la vita in piccole case
Nel 2025, il lavoro da remoto rappresentava il 28% dell'occupazione a tempo pieno negli Stati Uniti, un livello che separa la scelta residenziale dagli spostamenti quotidiani. Gli acquirenti possono ora collocare unità su terreni rurali al costo di 5,000-15,000 dollari per acro, anziché su terreni suburbani che costano 50,000-200,000 dollari, riducendo drasticamente la spesa totale per l'acquisto di una casa. Statistics Canada ha rilevato che il 22% dei lavoratori da remoto si è trasferito in piccoli comuni tra il 2023 e il 2025, una migrazione che si sposa con le mini case mobili trasferibili. I modelli basati su roulotte consentono ai proprietari di seguire il lavoro stagionale o gli impegni familiari senza rinunciare alla propria abitazione, rafforzando così la proposta di valore. Le politiche aziendali delle principali aziende tecnologiche confermano lo status di "remote-first" fino al 2026, supportando una base di domanda duratura che si estende oltre le anomalie pandemiche.
La crescente scarsità di terreni urbani nelle megalopoli incoraggia alternative abitative compatte
La densità di popolazione supera le 10,000 persone per chilometro quadrato nei distretti centrali di Tokyo, Mumbai e Giacarta, mettendo a dura prova l'offerta di terreni e aumentandone il valore. Il Ministero giapponese del Territorio, delle Infrastrutture, dei Trasporti e del Turismo (MLIT) ha lanciato un progetto pilota nel 2024 che consente la costruzione di micro-unità abitative di superficie inferiore a 200 metri quadrati nei quartieri centrali, affrontando una carenza prevista di 1.2 milioni di unità entro il 2030. Il Nuovo Galles del Sud e il Victoria australiani hanno revocato l'obbligo di parcheggio per le abitazioni secondarie nel 2025, aprendo la strada a opportunità di ampliamento con giardini a Sydney e Melbourne, dove i prezzi medi delle case superano i 650,000 dollari. Le abitazioni compatte supportano lo sviluppo orientato al trasporto pubblico, consentendo densità più elevate senza ricorrere alla costruzione di grattacieli. Con l'urbanizzazione dell'area Asia-Pacifico che avanza verso il 70% entro il 2035, si prevede che i progetti pilota di regolamentazione si trasformeranno in codici permanenti, aumentando la domanda di formati di piccole dimensioni.
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le normative urbanistiche e i codici edilizi frammentati limitano la collocazione legale delle case minuscole | -0.8% | Nord America ed Europa; meno acuto nell'Asia-Pacifico a causa dei recenti progetti pilota normativi | Medio termine (2-4 anni) |
| Le limitate opzioni di mutuo e le vie di finanziamento ostacolano l'adozione su larga scala da parte dei consumatori | -0.6% | Globale, con le limitazioni più severe in Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Il debole mercato secondario della rivendita riduce l'attrattiva degli investimenti a lungo termine per gli acquirenti | -0.5% | Globale, in particolare Nord America ed Europa, dove è consolidata la cultura degli investimenti immobiliari | A lungo termine (≥ 4 anni) |
| La percezione di mancanza di spazio e privacy scoraggia i potenziali proprietari di case dal ridimensionarsi | -0.4% | Globale, con una resistenza culturale più forte nel Nord America e in alcune parti d'Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le normative di zonizzazione e i codici edilizi frammentati limitano la collocazione legale delle piccole case
Le ordinanze locali classificano le tiny housing in vari modi come veicoli ricreazionali, unità abitative accessorie o case prefabbricate, creando zone grigie legali che complicano la rivendita e il finanziamento. Meno del 30% delle contee statunitensi ha affrontato esplicitamente le tiny homes nei codici di zonizzazione del 2025, costringendo a presentare richieste di deroga o limitando il posizionamento a lotti rurali. L'Europa si trova ad affrontare una frammentazione simile; il Bauordnung a livello statale tedesco spesso richiede fondamenta permanenti che annullano i vantaggi della mobilità. Le compagnie assicurative rispondono classificando le unità come camper, aumentando i premi. Finché non si diffonderanno quadri normativi armonizzati simili alle riforme ADU della California del 2024, l'attrito normativo limiterà l'adozione e smorzerà la fiducia degli investitori. [4] Dipartimento per l'edilizia abitativa e lo sviluppo urbano degli Stati Uniti, "Codici per le case prefabbricate", hud.gov
Le limitate opzioni di mutuo e le vie di finanziamento ostacolano l'adozione su larga scala da parte dei consumatori
I mutui convenzionali rimangono inaccessibili alle unità immobiliari prive di fondamenta permanenti, spingendo gli acquirenti verso prestiti personali o per veicoli ricreazionali a un tasso di interesse del 7-10% rispetto al 5-6% dei mutui standard nel 2025. I rapporti prestito/valore sono difficili da stabilire perché i comparabili sul mercato secondario sono scarsi, il che aumenta il rischio percepito dagli istituti di credito. Le banche canadesi hanno in gran parte abbandonato la nicchia nel 2025, abbandonando i prodotti delle cooperative di credito che prevedono requisiti di anticipo più elevati. I finanziamenti garantiti dal produttore alleviano una certa pressione, ma mancano di scala. Senza programmi di prestito garantiti a livello federale o linee guida di valutazione standardizzate, i finanziamenti continueranno a rappresentare un ostacolo strutturale.
Analisi del segmento
Per tipo di prodotto: le unità mobili guadagnano slancio anche se quelle fisse rimangono dominanti
Le case minuscole fisse/stazionarie detenevano il 54.10% della quota di mercato nel 2025, riflettendo la preferenza dei consumatori per fondamenta conformi alle normative e allacciamenti più semplici. Le installazioni fisse attraggono gli acquirenti che cercano un apprezzamento del patrimonio a lungo termine, ma richiedono l'acquisto di terreni o contratti di locazione a lungo termine, il che limita la flessibilità. Le case minuscole mobili, con una crescita prevista a un CAGR del 5.45% fino al 2031, cavalcano l'onda della mobilità della forza lavoro e della domanda stagionale di ospitalità, offrendo ricollocabilità senza sacrificare la qualità. I dati del settore edile mostrano che il 12% dei lavoratori statunitensi impegnati in progetti eolici e solari ha utilizzato alloggi temporanei in loco nel 2025, una nicchia in cui le case minuscole mobili competono efficacemente con le roulotte standard.
I progetti ibridi stanno emergendo come unità costruite su telai in acciaio che, una volta installati, soddisfano i requisiti dell'Appendice Q dell'International Residential Code (IRC), consentendo ai proprietari di mantenere la mobilità nel rispetto delle rigorose normative locali. Gli operatori del settore alberghiero privilegiano i cluster mobili che possono essere ridistribuiti tra i resort in base alle variazioni stagionali della domanda, riducendo al minimo le risorse inutilizzate. Per i produttori, il segmento mobile in più rapida crescita diversifica i ricavi ed estende i mercati di riferimento a eventi, risposta alle catastrofi e alloggiamento di flotte aziendali, posizionandolo come un pilastro chiave della crescita.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per materiale: piombo in legno, scale metalliche su durata e trasportabilità
Il legno ha rappresentato il 65.44% del fatturato del 2025, sfruttando la produzione automatizzata delle linee di taglio e una contabilità favorevole del carbonio, mentre si prevede che le unità metalliche cresceranno a un CAGR del 5.94% entro il 2031. Le strutture con struttura in legno offrono buone prestazioni termiche, un vantaggio in involucri compatti dove lo spessore delle pareti è limitato, e sono in linea con i percorsi di certificazione del Forest Stewardship Council (FSC) apprezzati in Europa e Nord America. Tuttavia, la suscettibilità all'umidità, ai parassiti e agli incendi aumenta i costi di manutenzione nelle regioni umide o soggette a incendi boschivi.
I telai in acciaio e alluminio offrono un'integrità strutturale superiore, resistono alle termiti e facilitano il trasporto su strada su lunghe distanze, rendendoli la scelta ideale per le catene alberghiere nelle fasce di rischio uragani e per gli operatori minerari nelle zone sismiche. Il lancio nel 2025 di modelli con telaio in acciaio con rivestimenti anticorrosione da parte di Nestron illustra la transizione verso il metallo da parte degli acquirenti commerciali. Un contenuto di materiale riciclato superiore all'80% attenua gli svantaggi legati al carbonio incorporato e i sistemi modulari in acciaio riducono i tempi di assemblaggio in loco. In futuro, la selezione dei materiali rimarrà specifica per ogni caso d'uso: legno per l'estetica residenziale e il sequestro del carbonio, acciaio per un trasporto robusto e duraturo e materiali compositi emergenti come i pannelli isolanti strutturali (SIP) per gli aggiornamenti in termini di efficienza energetica.
Per applicazione: l'ospitalità cresce nel mezzo del boom del turismo esperienziale
Le famiglie residenziali hanno rappresentato il 73.66% del valore delle vendite nel 2025, con residenze principali, unità accessorie in giardino e "granny pod". Tuttavia, l'implementazione di strutture ricettive, resort glamping, eco-lodge e agriturismi è sulla buona strada per un CAGR del 6.16% fino al 2031, superando la domanda delle famiglie, poiché i viaggiatori cercano esperienze incentrate sulla natura senza compromettere il comfort. Gli operatori statunitensi hanno aggiunto circa 3,500 unità di mini-case nel 2025 a tariffe notturne comprese tra 150 e 250 dollari, garantendo tempi di ammortamento inferiori ai tre anni.
La rapida fabbricazione in fabbrica consente a un resort di 10 unità di passare dall'ordine di acquisto al check-in degli ospiti in tre mesi, una frazione dei tempi di costruzione tradizionali. La domanda residenziale, tuttavia, sostiene i volumi, sostenuta dalle esenzioni dalle tasse a livello statale e dalle autorizzazioni semplificate per le unità accessorie in California, Oregon e Washington. Soccorsi in caso di calamità, campi di lavoro e negozi pop-up costituiscono una lunga coda di utilizzi di nicchia, ma la crescita più rapida del settore alberghiero segnala che il mercato delle case minuscole si sta evolvendo da alloggi occupati dai proprietari a immobili commerciali generatori di reddito.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato delle case minuscole in Nord America
Il Nord America ha fornito il 42.93% del fatturato globale nel 2025, grazie all'aumento dei prezzi delle case, all'elevata incidenza del lavoro da remoto e alle normative statali progressiste. Quell'anno negli Stati Uniti sono state spedite circa 15,000 unità, con vendite bilanciate tra chi cerca soluzioni più accessibili e gli operatori del settore alberghiero che stanno espandendo la capacità di glamping. La crescita canadese deriva dal trasferimento di famiglie più giovani in comuni più piccoli, stimolato da progetti pilota provinciali che allentano le norme sulle dimensioni minime. Il settore turistico costiero messicano sta sperimentando cluster di case di piccole dimensioni come alternative ecologiche alle ville in cemento. Le sfide strutturali rimangono principalmente la frammentazione urbanistica e la scarsità di prodotti ipotecari, ma le ordinanze modello in fase di revisione da parte dell'American Planning Association potrebbero catalizzare un'accelerazione post-2027.
Mercato delle case minuscole nella regione Asia-Pacifico
La regione Asia-Pacifico è quella in più rapida crescita nel mercato delle tiny house, con un tasso di crescita annuo composto (CAGR) del 6.41% fino al 2031, grazie alla scarsità di terreni urbani, a progetti pilota di supporto e a una classe media in espansione. Il programma giapponese MLIT per le micro-abitazioni a Tokyo e Osaka ha legalizzato unità abitative di dimensioni inferiori a 200 piedi quadrati (circa 18,5 metri quadrati), mentre le modifiche al codice edilizio a livello statale in Australia hanno eliminato gli ostacoli relativi al parcheggio e alla copertura del lotto per le seconde case. Corea del Sud e Cina stanno esplorando l'edilizia modulare per pensionati e lavoratori migranti, sebbene gli standard nazionali siano in ritardo. India e Indonesia offrono un potenziale a lungo termine, una volta che le norme abitative informali lasceranno il posto alla prefabbricazione formale. Le dimensioni del mercato delle tiny house nella regione Asia-Pacifico potrebbero sfidare la leadership del Nord America se le tempistiche normative rimarranno invariate.
Mercato delle case minuscole in EMEA e America Latina
L'Europa rimane un mercato di dimensioni più ridotte per le case minuscole, ma riveste un ruolo strategico fondamentale poiché le normative sulle emissioni zero ne aumentano il valore. Germania, Francia e Regno Unito sono in testa alla domanda, grazie alle riforme edilizie statali e agli adeguamenti dei regolamenti urbanistici che consentono la costruzione di abitazioni di dimensioni inferiori a 50 metri quadrati su lotti esistenti. La Scandinavia registra un'elevata diffusione pro capite per motivi ambientali, mentre l'Europa meridionale adotta questa tipologia di abitazione con lentezza, ad eccezione dei centri agrituristici. Sebbene la crescita demografica più lenta ne limiti il potenziale, gli obblighi di riduzione delle emissioni di carbonio e la volatilità dei prezzi dell'energia rappresentano un incentivo duraturo. Al di fuori delle regioni principali, l'America Latina e il Medio Oriente e l'Africa si trovano in una fase esplorativa del mercato delle case minuscole, con progetti isolati nell'ecoturismo brasiliano e nei campi infrastrutturali del Golfo.
Panorama competitivo
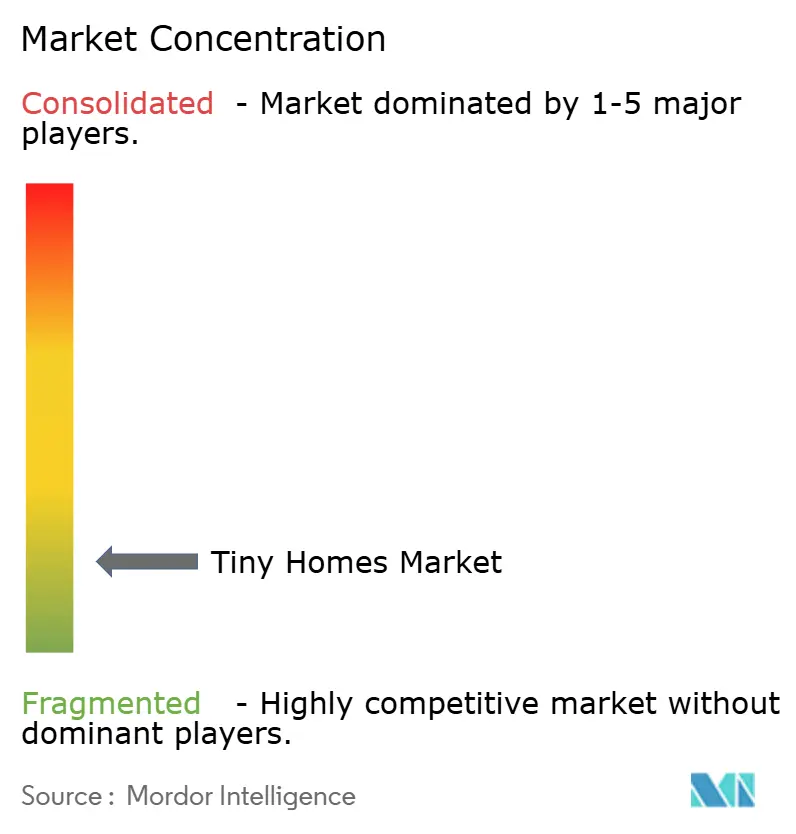
Il mercato delle case di piccole dimensioni è frammentato per sua natura, lasciando ampio margine di manovra ai costruttori regionali e alle startup che vendono direttamente al consumatore. Operatori storici come Skyline Champion Corporation e Cavco Industries Inc. sfruttano segherie verticalmente integrate, automazione di fabbrica e reti di concessionari per ottenere vantaggi in termini di costi e distribuzione. Le linee di produzione dotate di saldatura robotizzata e seghe a controllo numerico computerizzato (CNC) riducono la manodopera di circa il 30% rispetto alle costruzioni in loco, rafforzando le economie di scala.
I nuovi operatori, tra cui Nestron, Container Homes USA e Viva Collectiv, utilizzano piattaforme modulari in acciaio, software di progettazione parametrica e configuratori online per comprimere i cicli di progettazione su ordinazione e attrarre acquirenti esperti di tecnologia che danno priorità alla personalizzazione. Gli investimenti in proprietà intellettuale sono in aumento; le richieste di brevetto per fondazioni trasportabili e connettori modulari suggeriscono un fossato nascente attorno al know-how ingegneristico. I contratti per flotte commerciali, come l'accordo da 30 milioni di dollari per il parco eolico di Cavco annunciato nel gennaio 2026, evidenziano uno spazio bianco strategico in cui ordini ripetuti e di volume possono sostenere l'utilizzo degli impianti.
Fusioni e acquisizioni rimangono limitate, ma si prevede un'accelerazione man mano che gli acquirenti strategici cercano di espandersi a livello nazionale e di raggiungere una copertura omnicanale. La possibilità che gli investitori istituzionali raggruppino portafogli di tiny home orientati al settore dell'ospitalità in fondi di investimento immobiliare potrebbe iniettare nuovo capitale, professionalizzando ulteriormente il settore. La rivalità generale si concentra sul bilanciamento di costi, personalizzazione e conformità alle normative; l'ambiente competitivo premia l'agilità, la conoscenza delle normative locali e i continui miglioramenti dell'efficienza.
Leader del settore delle piccole case
Tumbleweed Tiny House Company
Skyline Campione Corporation
Cavco Industries Inc.
Berkshire Hathaway (Clayton Homes)
CargoHome
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Febbraio 2026: Skyline Champion Corporation ha impegnato 25 milioni di dollari per espandere il suo stabilimento di Sanford, nella Carolina del Nord, aggiungendo 120,000 piedi quadrati di capacità di saldatura robotizzata e movimentazione automatizzata dei materiali, con una produzione prevista di 1,200 unità extra all'anno.
- Gennaio 2026: Cavco Industries Inc. ha firmato un accordo da 30 milioni di dollari per la fornitura di 500 piccole case mobili in due anni per alloggi per lavoratori alimentati da energie rinnovabili in Texas e New Mexico.
- Dicembre 2025: Tumbleweed Tiny House Company si è aggiudicata il premio per l'innovazione della National Association of Home Builders per il suo modello Cypress a zero emissioni nette.
- Novembre 2025: Nestron conclude un investimento di Serie B da 15 milioni di dollari per espandere la produzione cinese e aprire un hub di distribuzione in Germania con l'obiettivo di consegnare 800 unità con struttura in acciaio nel 2026.
Ambito del rapporto sul mercato globale delle piccole case
| Piccole case mobili |
| Casette fisse/stazionarie |
| Legno |
| Metallo |
| Calcestruzzo |
| Altro |
| Famiglie residenziali |
| Settore Hospitality |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| Svezia | |
| Resto d'Europa | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Resto del Medio Oriente e dell'Africa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Australia | |
| Indonesia | |
| Resto dell'Asia-Pacifico |
| Per tipo di prodotto | Piccole case mobili | |
| Casette fisse/stazionarie | ||
| Per materiale | Legno | |
| Metallo | ||
| Calcestruzzo | ||
| Altro | ||
| Per Applicazione | Famiglie residenziali | |
| Settore Hospitality | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Svezia | ||
| Resto d'Europa | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente e dell'Africa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Australia | ||
| Indonesia | ||
| Resto dell'Asia-Pacifico | ||
Domande chiave a cui si risponde nel rapporto
Quanto è grande il mercato delle case minuscole in termini monetari?
Nel 2026 il mercato delle case minuscole valeva 1.42 miliardi di dollari e si prevede che raggiungerà 1.79 miliardi di dollari entro il 2031.
Qual è il tasso di crescita previsto per le case minuscole tra il 2026 e il 2031?
Si prevede che il valore di mercato aumenterà a un CAGR del 4.68% nel periodo 2026-2031.
Quale tipologia di prodotto sta crescendo più velocemente?
Si prevede che le case mobili di piccole dimensioni cresceranno a un CAGR del 5.45% entro il 2031, grazie alla domanda da parte dei lavoratori a contratto e degli operatori del settore alberghiero.
Quale regione registrerà la crescita maggiore?
Si prevede che l'area Asia-Pacifico registrerà il CAGR regionale più rapido, pari al 6.41%, grazie alla scarsità di terreni urbani e alle normative pilota di supporto.
Qual è il principale ostacolo a un'adozione più ampia?
La zonizzazione frammentata e i prodotti ipotecari limitati rendono difficile il collocamento legale e il finanziamento, frenando l'adozione da parte del grande pubblico nonostante la forte domanda.
Chi sono i principali attori del mercato?
Tra i principali attori del mercato delle case minuscole figurano Skyline Champion Corporation, Cavco Industries Inc., Clayton Homes, Tumbleweed Tiny House Company ed ESCAPE Homes.


