

Dimensioni e quota del mercato del pesce in scatola
Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
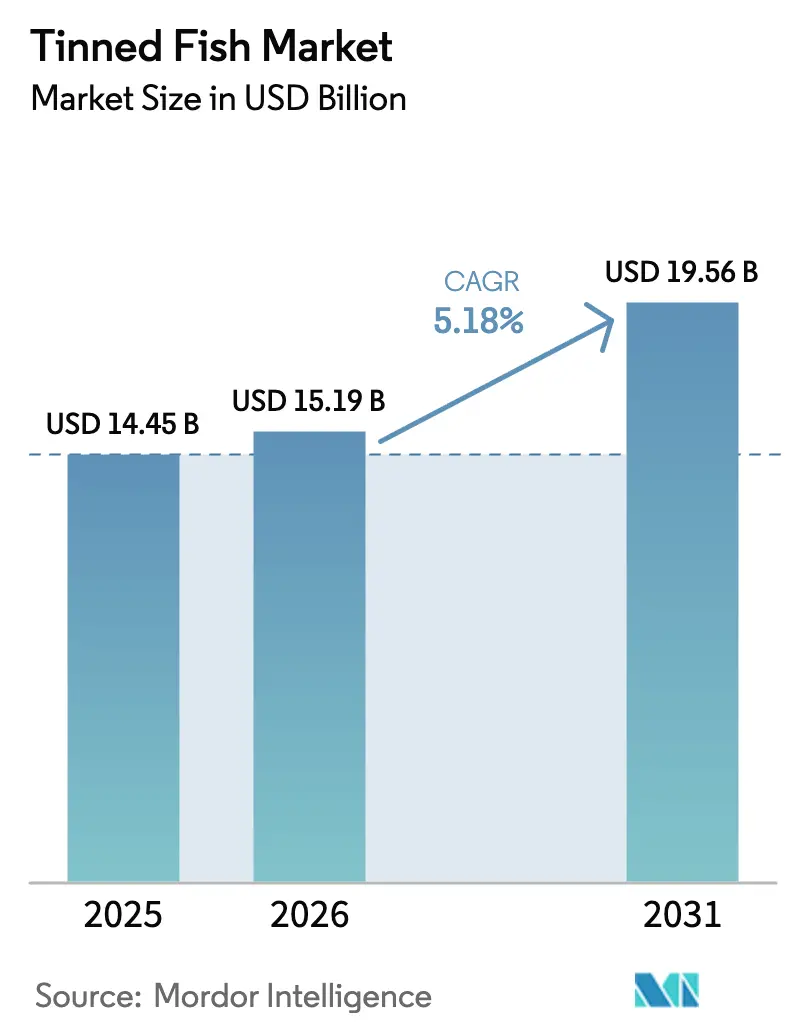
| Dimensione del mercato (2026) | 15.19 miliardo di dollari |
| Dimensione del mercato (2031) | 19.56 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.18% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Europa |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato del pesce in scatola di Mordor Intelligence
Si prevede che il mercato globale del pesce in scatola crescerà da 14.45 miliardi di dollari nel 2025 a 15.19 miliardi di dollari nel 2026, per poi raggiungere i 19.56 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.18% nel periodo 2026-2031. La crescente domanda di prodotti ittici, unita alle loro proprietà salutari come la presenza di proteine di alta qualità, acidi grassi essenziali e macro e micronutrienti, sta trainando il mercato globale del pesce in scatola. Il pesce rappresenta una ricca fonte di nutrienti essenziali per una buona salute. Inoltre, la crescente tendenza al consumo di cibi pronti, dovuta a stili di vita frenetici, sta influenzando la propensione dei consumatori verso alimenti trasformati, come il pesce in scatola. Infine, il miglioramento delle infrastrutture di distribuzione e dei metodi di lavorazione del pesce sta contribuendo alla crescita del mercato del pesce in scatola a livello globale. Pertanto, si prevede che l'introduzione di nuovi prodotti, l'espansione dei canali di distribuzione e il miglioramento delle tecniche di inscatolamento stimoleranno l'espansione del mercato durante il periodo di previsione.
Punti chiave del rapporto
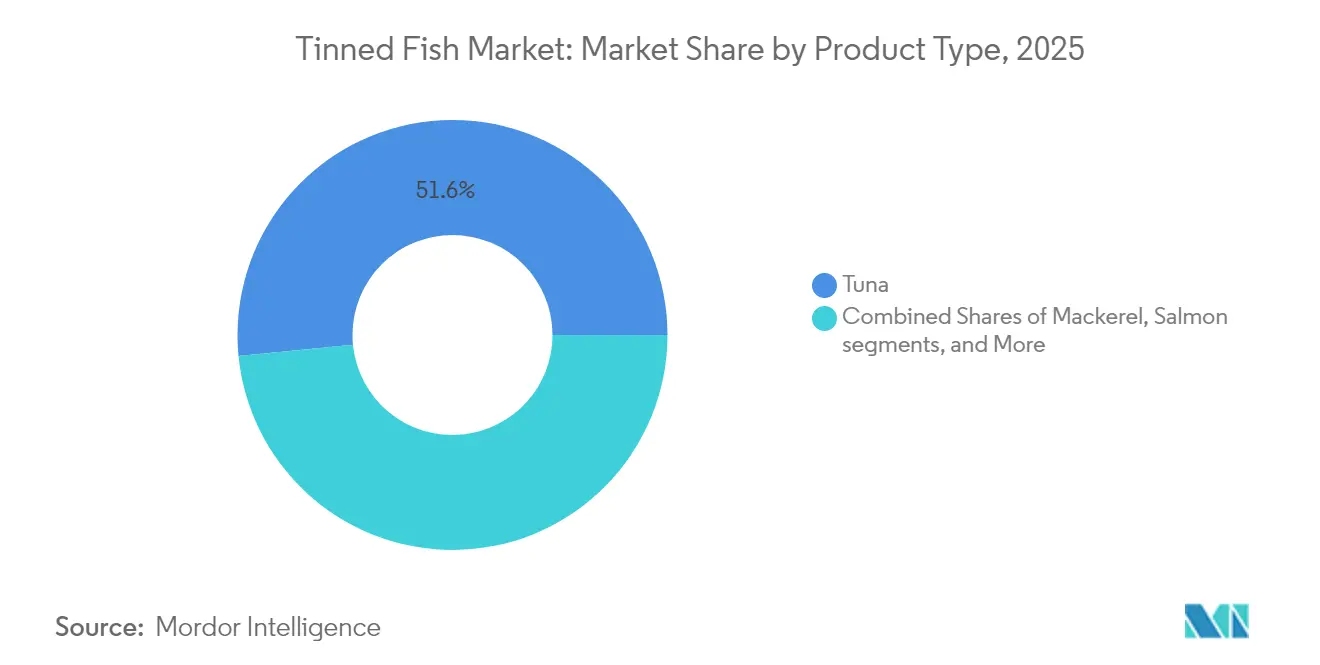
- Per tipologia di prodotto, nel 51.55 il tonno era il principale consumatore di pesce in scatola, con una quota del 2025%; si prevede che lo sgombro crescerà a un CAGR del 6.55% entro il 2031.
- In base al prezzo, nel 84.62 il segmento di massa rappresentava l'2025% delle dimensioni del mercato del pesce in scatola; gli articoli premium stanno aumentando a un CAGR dell'8.12%.
- In base al mezzo di conservazione, i prodotti a base di olio hanno conquistato una quota del 54.62% del fatturato nel 2025, mentre si prevede che le linee di conservazione in salamoia cresceranno a un CAGR del 7.18%.
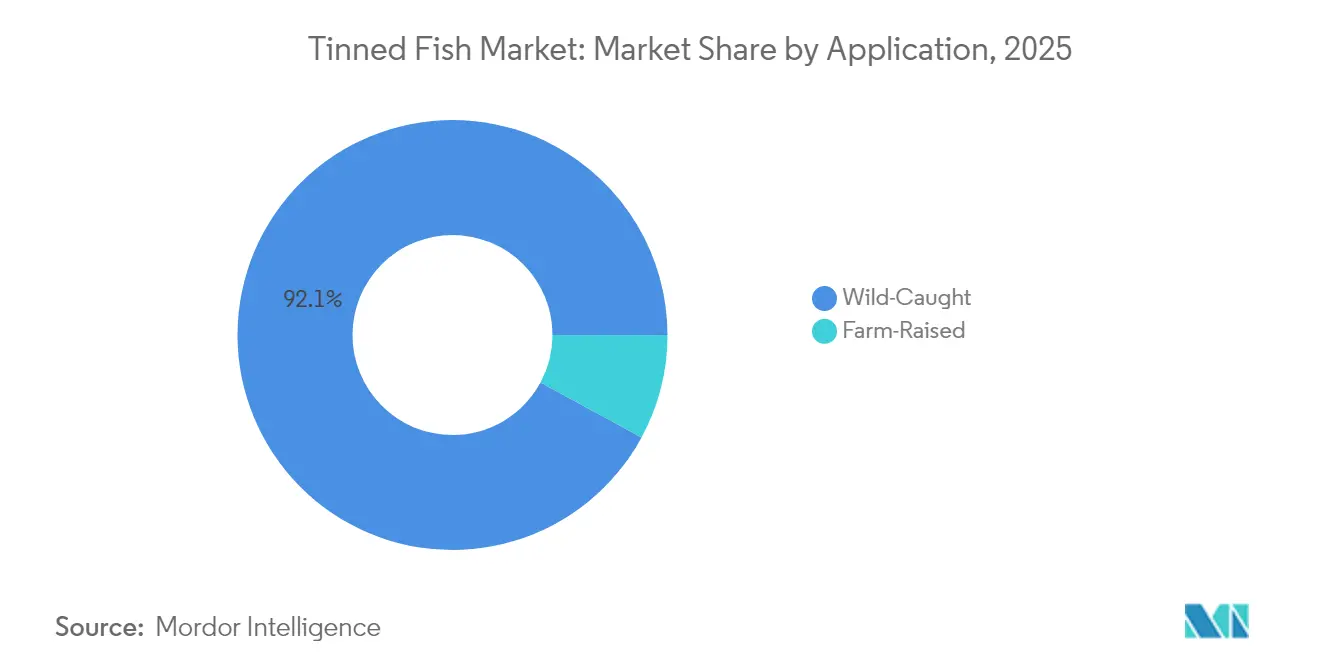
- In base all'origine del pesce, i prodotti pescati in natura hanno dominato con una quota di mercato del 92.10% nel 2025, mentre i prodotti d'allevamento sono destinati a raggiungere un CAGR dell'7.72% entro il 2031.
- Per canale di distribuzione, nel 63.10 supermercati e ipermercati detenevano il 2025% della quota di mercato del pesce in scatola; si prevede che la vendita al dettaglio online aumenterà a un CAGR del 7.29%.
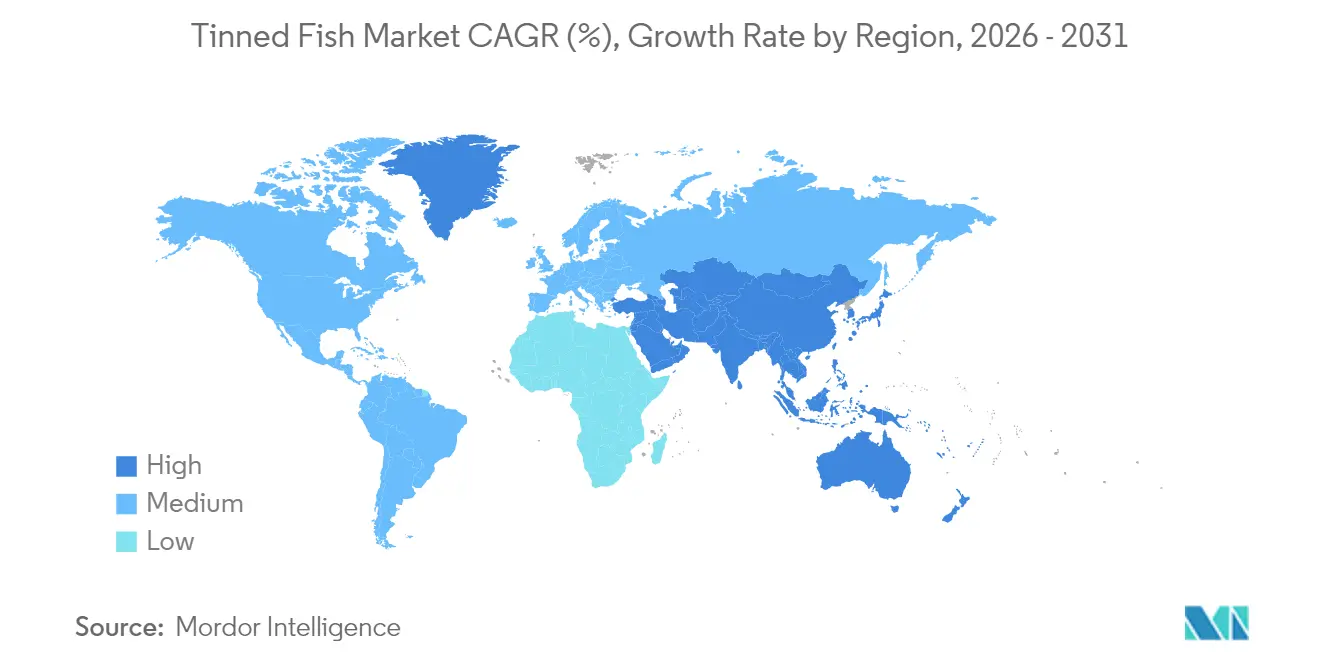
- In termini geografici, nel 31.74 l'Europa rappresentava una quota del 2025% del mercato globale; si prevede che l'area Asia-Pacifico registrerà un CAGR del 7.52% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del pesce in scatola
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di fonti proteiche comode e pronte al consumo | + 1.2% | Globale, con l'impatto più forte in Nord America e in Europa | A breve termine (≤ 2 anni) |
| Crescente consapevolezza dei benefici per la salute associati al pesce ricco di Omega-3 | + 0.9% | Globale, in particolare i mercati emergenti dell'Asia-Pacifico | Medio termine (2-4 anni) |
| Espansione del commercio al dettaglio organizzato e dell'e-commerce | + 0.8% | Nucleo Asia-Pacifico, ricadute sulla MEA | Medio termine (2-4 anni) |
| Una maggiore durata di conservazione attrae i consumatori che cercano la sicurezza alimentare | + 0.7% | Globale, accentuato nelle regioni soggette a crisi | A breve termine (≤ 2 anni) |
| Aumento del reddito disponibile nei mercati emergenti | + 0.6% | Asia-Pacifico, America Latina | A lungo termine (≥ 4 anni) |
| Iniziative di pesca sostenibile e di etichettatura ecologica | + 0.5% | Nord America e UE, in espansione a livello globale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
La crescente domanda di fonti proteiche convenienti e pronte al consumo aumenta il consumo di pesce in scatola
La crescente adozione del pesce in scatola è guidata dalla necessità di soluzioni pratiche e ricche di proteine tra i professionisti impegnati, unitamente al suo crescente appeal come scelta alimentare di tendenza influenzata dai social media. Piattaforme come "partite di pesce in scatola" e "board di seacuterie" hanno diffuso concetti come "tinned fish party" e "seacuterie board", elevando il pesce in scatola da un alimento base della dispensa a un prodotto ambizioso, in particolare tra i giovani che apprezzano sia la praticità che l'aspetto accattivante dei pasti. Rivenditori come Target hanno capitalizzato su questa tendenza mettendo in evidenza il pesce in scatola per soddisfare la crescente domanda di opzioni di pasti veloci e nutrienti. Questo fattore di praticità acquisisce ulteriore importanza in periodi di incertezza economica, poiché i consumatori cercano fonti proteiche accessibili senza compromettere la qualità o il valore nutrizionale. La convergenza di praticità, attenzione alla salute e convenienza posiziona il pesce in scatola come un motore di crescita sostenibile, trascendendo i modelli di consumo tradizionali e i cicli economici per affermarsi sia come una necessità che come una scelta di vita.
La crescente consapevolezza dei benefici per la salute associati al pesce ricco di Omega-3 sostiene la crescita del mercato
La validazione scientifica dei benefici cardiovascolari e cognitivi degli acidi grassi omega-3 sta influenzando le preferenze dei consumatori, in particolare verso il consumo di pesce, con le opzioni in scatola che si stanno affermando come una fonte pratica ed economica di nutrimento concentrato. Gli studi evidenziano che l'assunzione regolare di pesce riduce il rischio di malattie cardiovascolari, alcuni tipi di cancro e declino cognitivo, e il pesce in scatola offre livelli di proteine essenziali, acidi grassi omega-3 e micronutrienti paragonabili alle alternative fresche. Questa tendenza è particolarmente pronunciata tra la popolazione anziana e i consumatori attenti alla salute, che riconoscono sempre più il pesce in scatola come un modo pratico per soddisfare le linee guida dietetiche che raccomandano almeno 8 g di pesce a settimana. Con l'aumento dei costi sanitari e l'aumento della nutrizione preventiva, questa consapevolezza sta guidando una crescita sostenuta della domanda sul mercato. Inoltre, la lunga conservazione e la facilità di conservazione associate al pesce in scatola lo rendono un'opzione interessante per i consumatori che cercano praticità ed economicità. La crescente attenzione alle pratiche di pesca sostenibili accresce ulteriormente l'attrattiva del pesce in scatola, allineandosi ai valori degli acquirenti attenti all'ambiente.
L'espansione del commercio al dettaglio organizzato e dell'e-commerce migliora la disponibilità e la visibilità dei prodotti
L'espansione del commercio digitale e del retail moderno ha notevolmente migliorato la disponibilità di prodotti ittici in scatola, estendendone la portata oltre i canali di vendita tradizionali. Le piattaforme di e-commerce consentono ai marchi specializzati e artigianali di entrare in contatto diretto con i consumatori, promuovendo segmenti di mercato premium con margini di profitto più elevati. Allo stesso tempo, la crescita della vendita al dettaglio organizzata nei mercati emergenti garantisce condizioni di conservazione adeguate e un merchandising efficace, che non solo preservano la qualità del prodotto, ma educano anche i consumatori sulle varietà e sull'utilizzo degli stessi. Questa evoluzione nel retail crea un ciclo in cui una maggiore visibilità stimola gli acquisti di prova, che a loro volta portano ad acquisti ripetuti man mano che i consumatori esplorano diverse specie di pesce e le relative preparazioni. L'integrazione tra retail fisico e digitale ha reso i prodotti ittici in scatola premium, precedentemente riservati ai negozi specializzati, più accessibili a un pubblico più ampio. La crescita del mercato è ulteriormente stimolata da strategie di distribuzione innovative, dalla crescente consapevolezza dei consumatori e dall'introduzione di un'offerta di prodotti diversificata in diversi formati di vendita al dettaglio.
Una maggiore durata di conservazione dei prodotti ittici in scatola attrae i consumatori in cerca di sicurezza alimentare
Il pesce in scatola, grazie alla sua lunga conservabilità garantita dalla sterilizzazione, è diventato un alimento fondamentale per i consumatori che danno priorità alla sicurezza alimentare durante le interruzioni della catena di approvvigionamento e le incertezze economiche. La sua capacità di rimanere disponibile per anni senza refrigerazione risolve le problematiche di conservazione, in particolare nelle regioni con infrastrutture di refrigerazione inadeguate, supportando al contempo i bilanci alimentari delle famiglie. Il comportamento dei consumatori durante le crisi, come calamità naturali e interruzioni della catena di approvvigionamento, evidenzia i vantaggi pratici e psicologici dei prodotti a lunga conservazione. Inoltre, le moderne tecnologie di confezionamento, inclusi i sistemi intelligenti basati su sensori che monitorano la qualità degli alimenti, stanno riducendo la dipendenza dalle date di scadenza e riducendo al minimo gli sprechi alimentari. Questa innovazione è particolarmente significativa nei mercati emergenti, dove le fluttuazioni del reddito e le infrastrutture limitate rendono le fonti proteiche a lunga conservazione essenziali per la pianificazione dei pasti. Questi fattori determinano una domanda costante durante le crisi economiche e creano opportunità di espansione del mercato durante i periodi di crescita.
Analisi dell'impatto della restrizione
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescenti preoccupazioni per la contaminazione da mercurio e microplastiche | -0.8% | Globale, in particolare in Europa, con normative più severe | Medio termine (2-4 anni) |
| La volatilità dei prezzi delle materie prime influisce sui costi di produzione | -0.6% | Globale, più grave nelle regioni dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Crescente preferenza per alternative al pesce fresco o congelato | -0.4% | Nord America ed Europa, centri urbani con accesso alla catena del freddo | Medio termine (2-4 anni) |
| Alto contenuto di sodio in alcuni prodotti ittici in scatola | -0.3% | Globale, più forte nei mercati sviluppati attenti alla salute | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le crescenti preoccupazioni sulla contaminazione da mercurio e microplastiche nei pesci potrebbero scoraggiare i consumatori
Il controllo normativo e la crescente consapevolezza dei consumatori riguardo ai contaminanti creano ostacoli al consumo di pesce in scatola, soprattutto perché le ONG europee si battono per limiti più severi al mercurio, che potrebbero rimodellare le formulazioni dei prodotti. Il rischio di esposizione al metilmercurio colpisce in particolare le donne in gravidanza e i bambini, creando sfide di segmentazione del mercato, dato che i consumatori attenti alla salute cercano alternative a basso contenuto di mercurio. Tuttavia, l'innovazione tecnologica offre soluzioni di mitigazione: l'Università di Chalmers ha sviluppato soluzioni di confezionamento che riducono il contenuto di mercurio fino al 35% utilizzando soluzioni a base d'acqua arricchite con cisteina, che legano il mercurio senza alterarne il gusto o l'aspetto. Le preoccupazioni relative alle microplastiche aggiungono complessità, sebbene le linee guida della FDA [1] US FDA, “Metals in Seafood: Microplastics and Mercury,” fda.gov indichino che i livelli attuali nei prodotti ittici non rappresentano un rischio per la salute, fornendo chiarezza normativa a supporto del consumo continuato. La narrazione sulla contaminazione crea opportunità per un posizionamento premium incentrato sulla purezza e sulla trasparenza dell'approvvigionamento, consentendo ai marchi di differenziarsi attraverso protocolli di test e tecnologie di riduzione della contaminazione.
La volatilità dei prezzi delle materie prime influisce sui costi di produzione e sui margini di profitto
Le fluttuazioni dei prezzi delle materie prime creano pressioni sui margini e interruzioni nella catena di approvvigionamento che mettono a dura prova la redditività e la stabilità del mercato, soprattutto perché i cambiamenti climatici influenzano la disponibilità di pesce nelle regioni di approvvigionamento tradizionali. La grave carenza di sardine in Marocco, dove la produzione è diminuita del 60% nel 2024 a causa della scarsità di pesce e degli impatti climatici, dimostra come i fattori ambientali possano interrompere rapidamente le catene di approvvigionamento e gonfiare i costi per i trasformatori che dipendono da specifiche regioni di approvvigionamento. I costi di trasformazione del pesce sono particolarmente sensibili alle fluttuazioni delle materie prime, con oltre il 70% dei costi totali attribuiti alle materie prime nelle operazioni di trasformazione nell'UE [2] Commissione europea, "Struttura dei costi nella trasformazione del pesce nell'UE", ec.europa.eu , rendendo la gestione dei prezzi fondamentale per mantenere un posizionamento competitivo. Questa volatilità spinge verso strategie di integrazione verticale e contratti di approvvigionamento a lungo termine, creando al contempo opportunità per lo sviluppo di specie alternative e l'espansione dell'acquacoltura per ridurre la dipendenza dalle forniture di pesce pescato in natura, soggette a variabilità ambientale.
Analisi del segmento
Per tipo di prodotto: il predominio del tonno si scontra con la diversificazione delle specie
Il tonno detiene una quota di mercato dominante del 51.55% nel 2025, sostenuta dall'ampia accettazione da parte dei consumatori e da catene di approvvigionamento globali consolidate. Allo stesso tempo, lo sgombro mostra un potenziale di crescita significativo, con un CAGR previsto del 6.55% fino al 2031, a indicare un cambiamento nelle preferenze dei consumatori. Questo cambiamento deriva da una maggiore consapevolezza sanitaria, da considerazioni di sostenibilità e dalla risposta dei consumatori all'aumento dei prezzi del tonno causato da limitazioni dell'offerta e misure normative. Il salmone continua a mantenere la sua posizione di mercato grazie a un marchio premium e al contenuto di omega-3, mentre le sardine attraggono i consumatori attenti ai costi e offrono vantaggi in termini di sostenibilità, nonostante le difficoltà di produzione in regioni chiave come il Marocco. Le acciughe rimangono importanti nei mercati del Mediterraneo e dell'Asia, con opportunità di espansione nelle regioni occidentali, grazie all'adozione di diverse tradizioni culinarie da parte dei consumatori.
Le piattaforme dei social media accelerano la diversificazione delle specie, introducendo i consumatori a nuovi metodi di preparazione e valorizzando specie meno conosciute. La crescita dello sgombro è particolarmente significativa grazie al suo elevato contenuto di omega-3 e alla minore concentrazione di mercurio rispetto a specie ittiche più grandi. Le aziende di trasformazione stanno ampliando le proprie capacità per includere specie alternative, riducendo la dipendenza dalle fluttuazioni del mercato del tonno. La categoria "altri", che include specie come polpi e cozze, offre opportunità per lo sviluppo di prodotti premium e l'innovazione culinaria che potrebbero trasformare le strutture di mercato tradizionali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per prezzo: la stabilità del mercato di massa consente la crescita dei premi
I prodotti del mercato di massa detengono una quota di mercato dell'84.62% nel 2025, garantendo una stabilità dei volumi che sostiene gli investimenti infrastrutturali e le economie di scala. Il segmento premium sta crescendo a un CAGR dell'8.12%, poiché i consumatori cercano prodotti di qualità superiore e sostenibili. Questa suddivisione del mercato riflette modelli più ampi dell'industria alimentare, in cui i consumatori attenti al budget mantengono la fedeltà alla categoria attraverso opzioni accessibili, mentre i segmenti con reddito più elevato sostengono la crescita dei margini grazie alla loro disponibilità a pagare di più per prodotti di qualità, approvvigionamento trasparente e artigianali. Il segmento premium beneficia della visibilità sui social media, che ha trasformato il pesce in scatola da un prodotto di base della dispensa a una scelta alimentare premium grazie a una presentazione e una comunicazione migliorate su approvvigionamento e preparazione.
La crescita del segmento premium offre ai marchi l'opportunità di differenziarsi attraverso packaging innovativi, certificazioni di sostenibilità e prodotti in edizione limitata che generano margini più elevati, rafforzando al contempo il valore del marchio. Il mercato di massa offre stabilità durante le crisi economiche, poiché i consumatori cercano opzioni proteiche accessibili che mantengano il valore nutrizionale e la praticità. Questa crescita parallela consente alle aziende di mantenere i volumi attraverso prodotti di massa, aumentando al contempo i margini attraverso offerte premium. La segmentazione dei prezzi mostra anche differenze geografiche, con i mercati emergenti che guidano i consumi di massa e i mercati sviluppati che si concentrano sui prodotti premium, poiché i redditi disponibili più elevati supportano una maggiore spesa.
Per mezzo di conservazione: la preferenza per l'olio si sposta verso alternative salutari
La conservazione a base di olio mantiene una quota di mercato del 54.62% nel 2025, supportata dalle preferenze tradizionali dei consumatori e da un'infrastruttura consolidata della catena di approvvigionamento. I prodotti conservati in salamoia crescono a un CAGR del 7.18%, trainati dai consumatori che ricercano opzioni a basso contenuto di sodio e liste ingredienti più semplici. Questa evoluzione del mercato riflette la crescente attenzione dei consumatori alla trasparenza degli ingredienti e alle esigenze alimentari, in particolare per quanto riguarda l'assunzione di sodio. Il segmento "altri", che comprende preparazioni a base di salse e affumicate, offre opportunità di differenziazione del prodotto attraverso aromi unici e offerte premium che soddisfano le diverse preferenze dei consumatori.
La crescita della conservazione in salamoia deriva dalla sua percezione come alternativa più sana ai prodotti a base di olio, in particolare tra i consumatori attenti alla salute e coloro che monitorano la salute cardiovascolare. I prodotti a base di olio continuano a mantenere una forte presenza sul mercato grazie alla loro superiore capacità di ritenzione del sapore e di preservazione della consistenza. Il mercato mostra potenziale per approcci di conservazione innovativi che combinano benefici per la salute con preferenze di gusto, tra cui salamoie a basso contenuto di sodio e formulazioni alternative a base di olio. I produttori devono considerare come i metodi di conservazione influiscano sulla durata di conservazione e sui requisiti di stoccaggio dei prodotti quando sviluppano nuovi prodotti.
Fonte: Il predominio della pesca selvatica si scontra con l'innovazione dell'acquacoltura
Il pesce pescato in natura detiene una quota di mercato del 92.10% nel 2025, poiché i consumatori ne preferiscono l'origine naturale e i metodi di pesca tradizionali. La produzione ittica d'allevamento cresce a un CAGR dell'7.72%, trainata dai miglioramenti tecnologici dell'acquacoltura e dai requisiti di sostenibilità. Questa struttura di mercato evidenzia il contrasto tra le preferenze dei consumatori per il pesce pescato in natura e le esigenze del settore in termini di catene di approvvigionamento affidabili e sostenibilità ambientale, soprattutto perché le popolazioni ittiche selvatiche sono sottoposte a pressioni di pesca eccessiva e agli effetti dei cambiamenti climatici. L'espansione dell'acquacoltura è supportata da progressi tecnici che migliorano la salute dei pesci, riducono al minimo l'impatto ambientale e migliorano la qualità del prodotto, per eguagliare il pesce pescato in natura in termini di gusto e nutrizione.
Le aziende stanno adattando le proprie strategie di approvvigionamento per soddisfare i requisiti di sostenibilità e, al contempo, le esigenze dei consumatori. I prodotti pescati in natura mantengono la loro posizione di mercato premium grazie alla comunicazione di metodi di pesca naturali e tradizionali, mentre i prodotti dell'acquacoltura aumentano l'accettazione del mercato grazie a pratiche di allevamento trasparenti e vantaggi ambientali. La certificazione del Marine Stewardship Council (MSC) per il pesce pescato in natura e quella dell'Aquaculture Stewardship Council (ASC) per il pesce d'allevamento forniscono standard per i consumatori e le pratiche del settore. Le aziende adottano sempre più approcci di duplice approvvigionamento, sviluppando competenze sia nella produzione di pesce pescato in natura che in quella di acquacoltura per rafforzare la stabilità della catena di approvvigionamento e servire diversi segmenti di mercato.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per canale di distribuzione: l'evoluzione dell'off-trade guida la trasformazione digitale
Supermercati e ipermercati detengono una quota di mercato del 63.10% nel 2025, offrendo volumi di vendita costanti e un ampio accesso da parte dei consumatori. I negozi al dettaglio online stanno crescendo a un CAGR del 7.29%, poiché il commercio digitale sta cambiando i modelli di acquisto di pesce e consente ai marchi di vendere direttamente ai consumatori. Questo cambiamento nei canali di distribuzione riflette una più ampia trasformazione del commercio al dettaglio, in cui l'off-trade tradizionale si trova ad affrontare la concorrenza delle piattaforme di e-commerce che offrono praticità, varietà di prodotti e coinvolgimento diretto dei consumatori. I minimarket servono acquirenti d'impulso e consumatori urbani, mentre i negozi specializzati si rivolgono a mercati di nicchia che cercano prodotti premium e artigianali a prezzi più elevati.
Le piattaforme digitali creano opportunità di differenziazione dei prodotti e di educazione dei consumatori attraverso informazioni dettagliate sui prodotti, istruzioni di cottura e messaggi di sostenibilità che i negozi fisici non possono facilmente fornire. Il commercio online avvantaggia i marchi più piccoli e artigianali che possono bypassare la distribuzione tradizionale e raggiungere i consumatori attraverso l'e-commerce e i servizi in abbonamento. La diversificazione dei canali di vendita riflette l'evoluzione delle abitudini di acquisto, poiché i consumatori più giovani acquistano sempre più prodotti alimentari online, mentre gli acquirenti tradizionali preferiscono esaminare i prodotti in negozio. In risposta a ciò, i marchi stanno sviluppando strategie omnicanale per raggiungere diversi segmenti di consumatori su più piattaforme di acquisto.
Analisi geografica
L'Europa detiene una quota di mercato del 31.74% nel 2025, supportata da modelli di consumo consolidati e da una solida infrastruttura della catena di approvvigionamento. Tuttavia, la saturazione del mercato e i requisiti normativi impongono di concentrarsi sull'innovazione e su offerte premium. La spesa delle famiglie regionali per i prodotti ittici è aumentata del 6%, raggiungendo i 71.35 miliardi di dollari nel 2023, nonostante un calo del 5% del consumo totale, a indicare la preferenza dei consumatori per prodotti di qualità e sostenibili (EUMOFA). Le normative europee sul contenuto di mercurio, con le riduzioni proposte dalle ONG da 1 ppm a 0.3 ppm, presentano sfide operative, offrendo al contempo vantaggi competitivi alle aziende con controlli di contaminazione più rigorosi.
Il tasso di crescita del mercato Asia-Pacifico, con un CAGR del 7.52%, beneficia della giovane popolazione urbana alla ricerca di fonti proteiche convenienti che integrino gli stili di vita moderni e le preferenze di salute. La Cina mantiene la sua posizione di leader mondiale nella produzione di prodotti ittici, con una produzione di 71 milioni di tonnellate nel 2023, influenzando le dinamiche del mercato globale (Dipartimento dell'Agricoltura degli Stati Uniti). I mercati europei devono sottostare a rigorosi requisiti normativi in materia di contenuto di mercurio e sostenibilità, che aumentano i costi operativi ma consentono la differenziazione attraverso la sicurezza e la conformità ambientale. L'espansione del mercato nelle regioni emergenti riflette i limiti infrastrutturali, dove l'inadeguatezza delle strutture per la catena del freddo favorisce il pesce in scatola rispetto alle opzioni fresche, stabilendo modelli di domanda sostenibili.
Il Nord America mostra caratteristiche sia di maturità europea che di crescita dell'area Asia-Pacifico, offrendo opportunità di crescita dei volumi e di posizionamento premium in tutti i segmenti di consumo. Il mercato statunitense del pesce in scatola si espande grazie alla crescente domanda di prodotti ittici sani e sostenibili, mentre la produzione nazionale si scontra con limiti di capacità nelle infrastrutture di conserviera, creando opportunità di espansione della produzione locale e di crescita delle importazioni. L'attenzione della regione alla sostenibilità supporta i prodotti certificati MSC e ASC, con oltre 1,750 prodotti certificati MSC disponibili negli Stati Uniti e in Canada, a dimostrazione di un'infrastruttura consolidata per la distribuzione sostenibile di prodotti ittici e l'accettazione da parte dei consumatori.
Analisi della catena del valore
La filiera del pesce in scatola inizia con la pesca e l'acquacoltura che forniscono la materia prima (in particolare il tonno, che nel 2025 rappresentava il 51.55% della quota di mercato), seguita dallo sbarco, dalla conservazione a freddo e dalla lavorazione primaria (selezione, filettatura), dall'inscatolamento (riempimento con olio, salamoia o salse), dalla sterilizzazione termica, dall'etichettatura e dal confezionamento secondario, prima dell'esportazione e della distribuzione sul mercato interno. I proprietari dei marchi e i produttori gestiscono l'approvvigionamento tramite commercianti, flotte pescherecce e accordi di fornitura a lungo termine, mentre i controlli di qualità e sicurezza alimentare sono integrati nei programmi di produzione basati sul sistema HACCP e nei programmi di tracciabilità a livello di lotto che supportano i richiami, gli audit dei rivenditori e la conformità transfrontaliera.
A valle della filiera, il mix di canali è dominato da supermercati e ipermercati (con una quota del 63.10% nel 2025), affiancati da negozi specializzati e vendita al dettaglio online come canale per la premiumizzazione e la narrazione diretta al consumatore. La tracciabilità e la verifica della sostenibilità sono diventate livelli operativi lungo tutta la catena: Thai Union dichiara una tracciabilità del 100% fino all'imbarcazione di origine e un'elevata copertura di monitoraggio in mare, mentre Bolton (Rio Mare) divulga gli elenchi delle imbarcazioni dei fornitori, utilizza strumenti come Global Fishing Watch per il monitoraggio e partecipa all'allineamento della tracciabilità del settore attraverso GDST. Anche gli imballaggi e gli input energetici sono sempre più gestiti come leve di costo e di differenziazione, con trasformatori come Century Pacific che integrano le energie rinnovabili (tra cui solare e biomassa nella produzione) per supportare gli obiettivi di efficienza e sostenibilità legati agli impegni con rivenditori e marchi.
Panorama competitivo
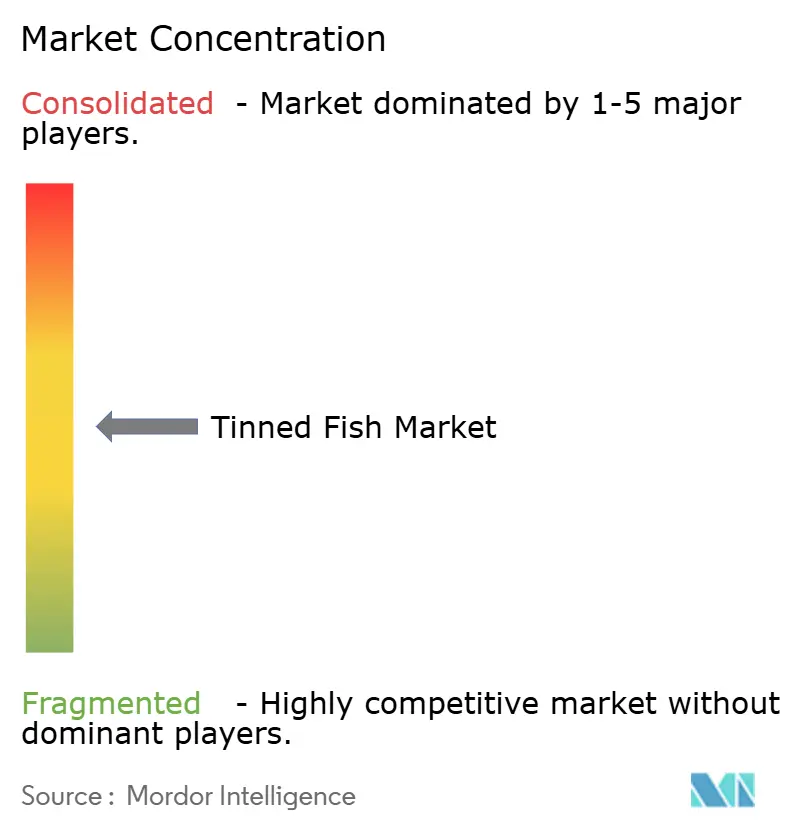
Thai Union Group PLC, Bolton Group (Rio Mare), Century Pacific Food Inc. e Wild Planet Foods Inc. guidano il mercato del pesce in scatola, moderatamente concentrato. Le aziende consolidate sfruttano le economie di scala, mentre i nuovi entranti guadagnano terreno introducendo prodotti innovativi e puntando a segmenti di mercato specifici.
Le aziende si differenziano attivamente grazie al progresso tecnologico nel packaging, nei sistemi di tracciabilità e nella riduzione della contaminazione. Queste iniziative rispondono alle esigenze dei consumatori e garantiscono la conformità agli standard normativi. Ad esempio, la tecnologia di confezionamento a riduzione del mercurio della Chalmers University offre un vantaggio competitivo ai primi utilizzatori. Inoltre, i sistemi di confezionamento intelligenti che monitorano la qualità degli alimenti in tempo reale migliorano il posizionamento dei prodotti premium e riducono al minimo gli sprechi.
Le opportunità di crescita risiedono nelle vendite dirette al consumatore, nei prodotti certificati per la sostenibilità e nello sviluppo di specie ittiche alternative. Le strategie tradizionali incentrate sul tonno si trovano ad affrontare sfide legate ai vincoli di approvvigionamento e alle pressioni normative. I nuovi operatori sfruttano le piattaforme di e-commerce e i social media per affermare marchi premium senza dover fare affidamento su un'ampia infrastruttura di vendita al dettaglio. Questo cambiamento spinge le aziende consolidate ad adattare le proprie strategie di distribuzione e ad affinare il proprio posizionamento sul mercato.
Leader del settore del pesce in scatola
Thai Union Group PLC
Gruppo Bolton (Rio Mare)
Century Pacific Food Inc.
Wild Planet Foods Inc.
Bumble Bee Frutti Di Mare
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Century Pacific Food Inc. ha confermato un budget annuale per spese in conto capitale compreso tra 8 e 9 miliardi di PHP per aumentare la capacità produttiva destinata al mercato interno e all'esportazione. L'espansione si concentra sull'esportazione di tonno per conto terzi e sulla lavorazione delle noci di cocco per soddisfare la crescente domanda nei vari mercati.
- Marzo 2026: Thai Union Group PCL ha stretto una partnership con Wholechain per implementare la tracciabilità digitale end-to-end in tutte le sue operazioni globali nel settore dei prodotti ittici. Questa iniziativa migliora la conformità e la trasparenza, consentendo un posizionamento di alto livello e una gestione più efficace del rischio.
- Marzo 2026: Thai Union Group PCL ha lanciato Star Union Packaging a Samut Sakhon, una joint venture con Starflex Public Company Limited che punta a raggiungere un fatturato di 1 miliardo di THB entro cinque anni. L'iniziativa nel settore degli imballaggi rafforza le capacità end-to-end e consolida la presenza sul mercato nel Sud-est asiatico.
Ambito del rapporto sul mercato globale del pesce in scatola
Il pesce in scatola è pesce lavorato, sigillato in un barattolo ermetico e conservato in acqua e sale o olio. Il mercato globale del pesce in scatola è segmentato per tipo, canale di distribuzione e area geografica. Per tipo, il mercato è segmentato in sgombro, salmone, sardine, tonno e altri. In base al canale di distribuzione, il mercato è segmentato in supermercati/ipermercati, minimarket, negozi al dettaglio online e altri canali di distribuzione. Fornisce un'analisi delle economie emergenti e consolidate in tutto il mondo, tra cui Nord America, Europa, Sud America, Asia-Pacifico, Medio Oriente e Africa. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state effettuate sulla base del valore (in milioni di USD).
| Tonno |
| Salmone |
| Sardine |
| Sgombro |
| acciughe |
| Altro |
| Massa |
| Premium |
| In olio |
| In salamoia |
| Altri (salsa, affumicato) |
| Catturato in natura |
| Allevamento (acquacoltura) |
| Supermercati e ipermercati |
| MINIMARKET |
| Negozi specializzati |
| Negozi al dettaglio online |
| Altri canali di distribuzione |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Resto del Nord America | |
| Europa | Germania |
| Regno Unito | |
| Italia | |
| Francia | |
| Spagna | |
| Olanda | |
| Polonia | |
| Belgio | |
| Svezia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Indonesia | |
| Corea del Sud | |
| Tailandia | |
| Singapore | |
| Resto dell'Asia-Pacifico | |
| Sud America | Brasile |
| Argentina | |
| Colombia | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Medio Oriente & Africa | Sud Africa |
| Arabia Saudita | |
| Emirati Arabi Uniti | |
| Nigeria | |
| Egitto | |
| Marocco | |
| Turchia | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di prodotto | Tonno | |
| Salmone | ||
| Sardine | ||
| Sgombro | ||
| acciughe | ||
| Altro | ||
| Per Prezzo | Massa | |
| Premium | ||
| Per mezzo di conservazione | In olio | |
| In salamoia | ||
| Altri (salsa, affumicato) | ||
| Di Fish Source | Catturato in natura | |
| Allevamento (acquacoltura) | ||
| Per canale di distribuzione | Supermercati e ipermercati | |
| MINIMARKET | ||
| Negozi specializzati | ||
| Negozi al dettaglio online | ||
| Altri canali di distribuzione | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Resto del Nord America | ||
| Europa | Germania | |
| Regno Unito | ||
| Italia | ||
| Francia | ||
| Spagna | ||
| Olanda | ||
| Polonia | ||
| Belgio | ||
| Svezia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Indonesia | ||
| Corea del Sud | ||
| Tailandia | ||
| Singapore | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Argentina | ||
| Colombia | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Medio Oriente & Africa | Sud Africa | |
| Arabia Saudita | ||
| Emirati Arabi Uniti | ||
| Nigeria | ||
| Egitto | ||
| Marocco | ||
| Turchia | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato del pesce in scatola?
Nel 15.19 il mercato del pesce in scatola varrà 2026 miliardi di dollari e si prevede che raggiungerà i 19.56 miliardi di dollari entro il 2031.
Quale specie detiene la quota maggiore?
Il tonno è in testa con il 51.55% del fatturato globale del 2025, anche se lo sgombro è il segmento di specie in più rapida crescita.
Perché l'area Asia-Pacifico è la regione in più rapida crescita?
L'aumento del reddito disponibile, la rapida urbanizzazione e la forte diffusione dell'e-commerce spingono la regione Asia-Pacifico a un CAGR del 7.52% entro il 2031.
Quale ruolo gioca l'e-commerce nella crescita della categoria?
I canali online crescono a un CAGR del 7.29% offrendo un accesso diretto al consumatore, una narrazione dettagliata dei prodotti e modelli di abbonamento che promuovono la fidelizzazione.


