

Dimensioni e quota del mercato del controllo vettoriale della spinta
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 15.67 miliardo di dollari |
| Dimensione del mercato (2031) | 23.83 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.74% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato del controllo vettoriale della spinta di Mordor Intelligence
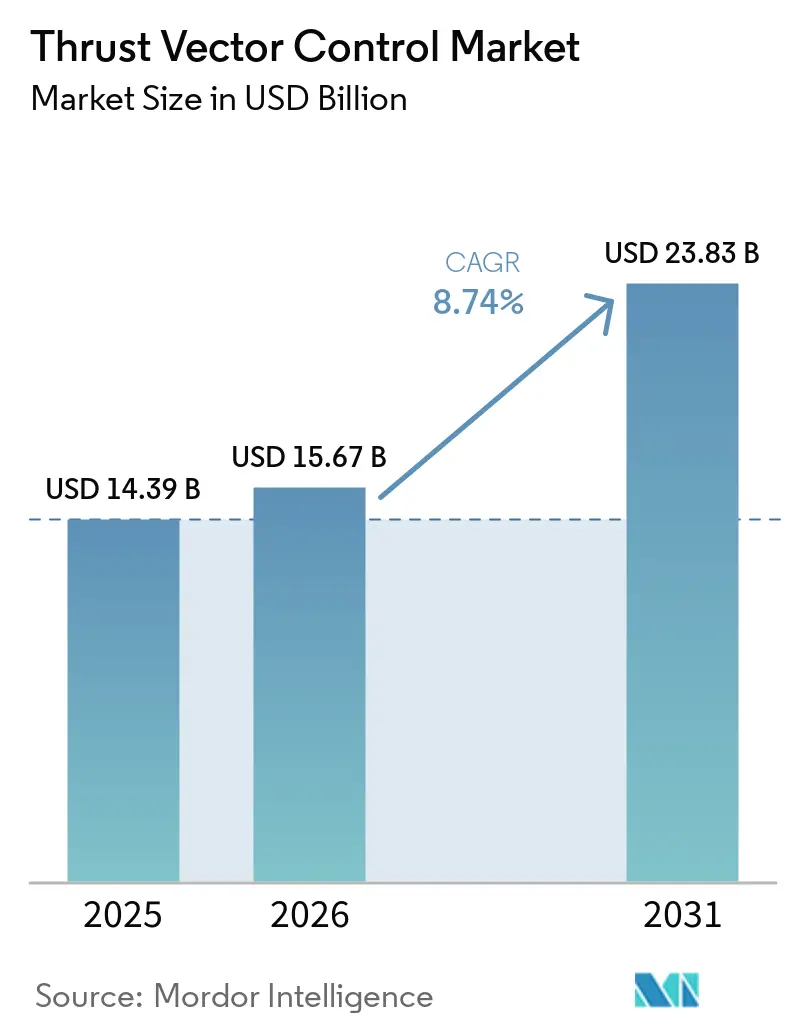
Si prevede che il mercato del controllo vettoriale della spinta crescerà da 14.39 miliardi di dollari nel 2025 a 15.67 miliardi di dollari nel 2026 e raggiungerà i 23.83 miliardi di dollari entro il 2031, con un CAGR dell'8.74% nel periodo 2026-2031. La crescente cadenza di lanci nel segmento spaziale commerciale e l'espansione delle architetture riutilizzabili stanno espandendo la domanda di attuatori ad alta affidabilità in grado di tollerare ripetuti cicli termici e meccanici. L'impennata dell'attività orbitale statunitense, guidata da SpaceX, e la parallela spinta delle aziende commerciali cinesi a mettere in campo veicoli riutilizzabili alimentati a metano, stanno rafforzando una pipeline di ordini pluriennale per hardware, software e servizi per il controllo vettoriale della spinta. L'economia del riutilizzo sta comprimendo i costi di lancio e aumentando l'utilizzo della flotta, aumentando così gli eventi di ispezione, riparazione e revisione per i sottosistemi di controllo vettoriale della spinta nei veicoli di primo e secondo stadio. La modernizzazione della difesa è altrettanto influente, poiché il rifornimento delle scorte missilistiche e i programmi di nuova generazione alimentano nuovi cicli di produzione e aggiornamenti per l'attuazione delle pinne, il controllo di deviazione e assetto e le soluzioni di vectoring degli ugelli nei sistemi tattici e strategici. Il mix tecnologico si sta spostando da progetti idraulici a progetti completamente elettrici per ridurre il peso e semplificare la manutenzione, consentendo al contempo circuiti di controllo digitale più rigorosi e una maggiore efficienza, come si vede nell'implementazione del TVC elettrico pianificata da Starship per i motori Raptor di stadio superiore.
Punti chiave del rapporto
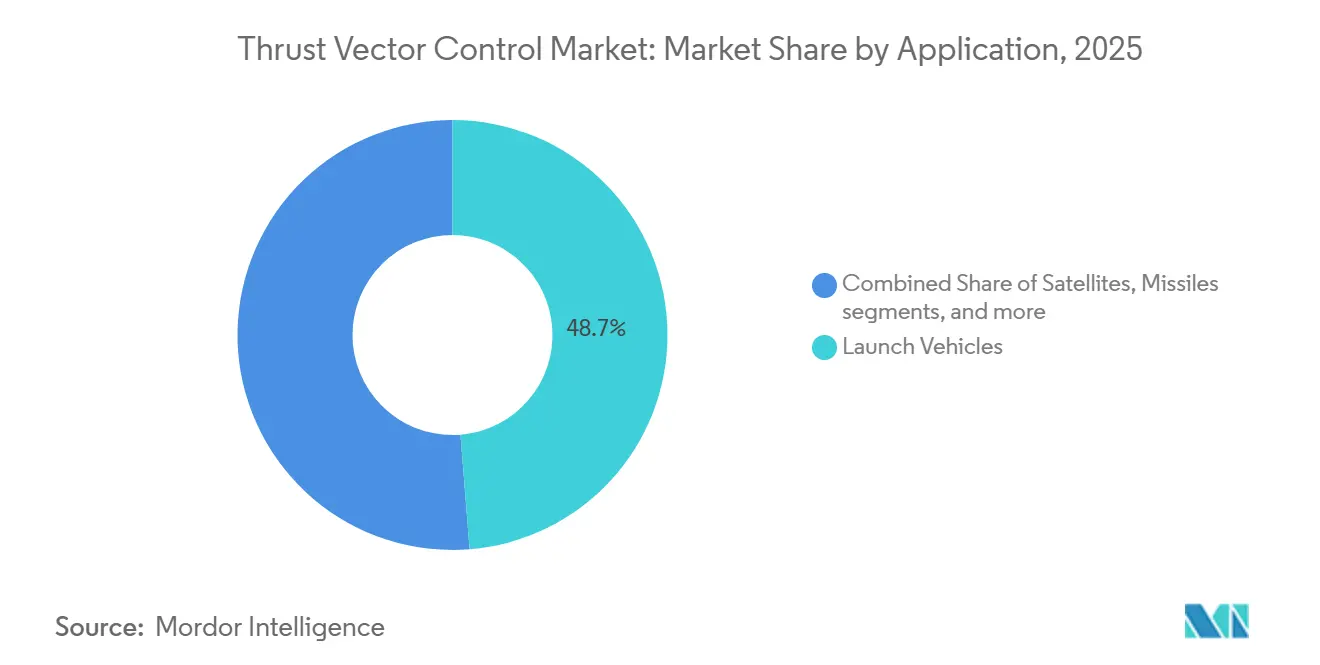
- Per applicazione, i veicoli di lancio hanno registrato una quota di fatturato del 48.73% nel 2025, mentre si prevede che i satelliti cresceranno a un CAGR del 10.68% fino al 2031.
- Per utente finale, la difesa deteneva il 66.82% del mercato nel 2025, mentre le agenzie spaziali sono destinate a crescere a un CAGR del 10.37% fino al 2031.
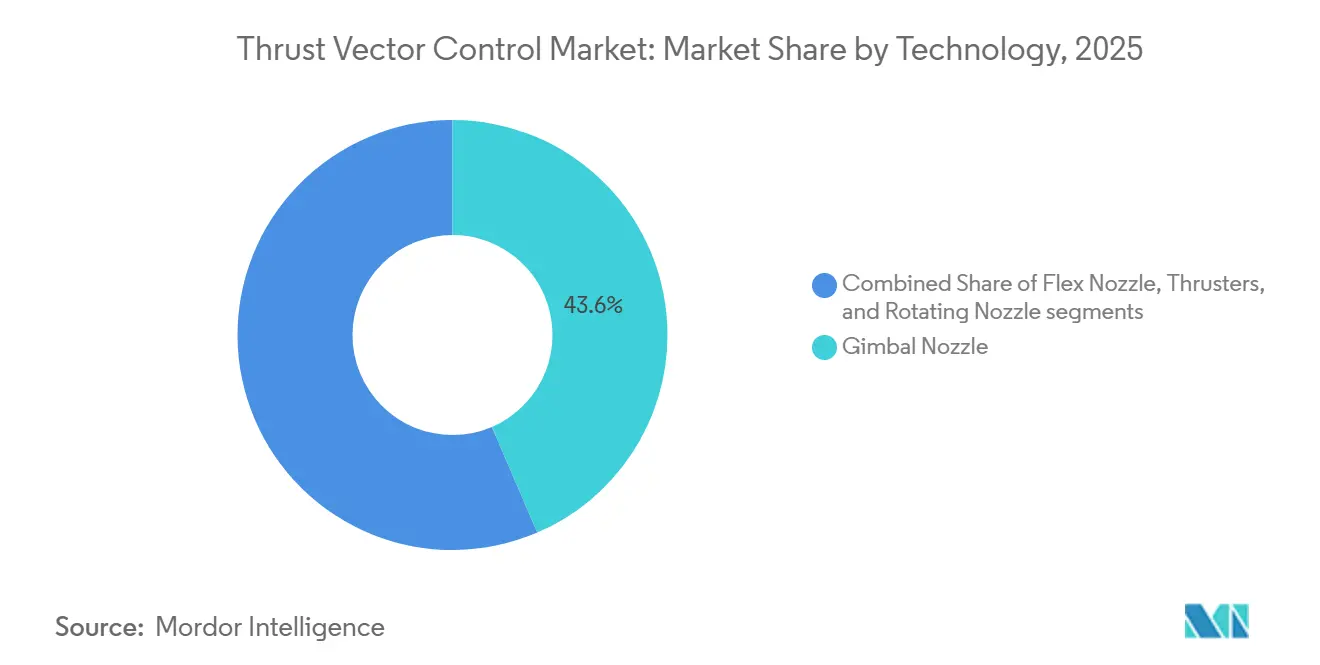
- In base alla tecnologia, gli ugelli cardanici rappresentavano una quota del 43.55% nel 2025, mentre si prevede che gli ugelli rotanti registreranno la crescita più rapida, con un CAGR dell'11.51% fino al 2031.
- In termini geografici, il Nord America ha mantenuto una quota del 46.38% nel 2025, mentre l'Asia-Pacifico è destinata a registrare la crescita più rapida, con un CAGR del 9.77% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale del controllo vettoriale della spinta
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della cadenza dei lanci di veicoli e della domanda di piccoli satelliti | + 2.1% | Globale, con concentrazioni in Nord America, Asia-Pacifico (Cina, India) ed Europa | Medio termine (2-4 anni) |
| Modernizzazione della flotta missilistica nei principali bilanci della difesa | + 2.4% | Globale, più forte in Nord America, Asia-Pacifico, Medio Oriente | A lungo termine (≥ 4 anni) |
| Razzi riutilizzabili che amplificano i cicli di manutenzione del TVC | + 1.6% | Nord America, area Asia-Pacifico, espansione in Europa | Medio termine (2-4 anni) |
| La corsa alle armi ipersoniche tra Stati Uniti, Cina e Russia | + 1.3% | Nazionale, con guadagni iniziali negli Stati Uniti (Huntsville, Tucson), Cina, Russia | A lungo termine (≥ 4 anni) |
| Boom del turismo spaziale commerciale e delle missioni private con equipaggio | + 0.7% | Nord America e UE | A breve termine (≤ 2 anni) |
| Passaggio dagli attuatori idraulici a quelli completamente elettrici | + 0.8% | Global | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento della frequenza di lancio dei veicoli e della domanda di piccoli satelliti
Le operazioni di lancio globali hanno raggiunto livelli record nel 2024, per poi accelerare nel corso del 2025, con SpaceX che ha condotto 165 missioni orbitali, che hanno rappresentato la maggior parte dell'attività statunitense e hanno trainato una domanda costante di sistemi di controllo vettoriale della spinta e di pezzi di ricambio per i sistemi di primo e secondo stadio. Le aziende cinesi di lancio commerciale hanno sviluppato veicoli riutilizzabili alimentati a metano, e le tappe fondamentali del programma fissate nel 2025 e nel 2026 hanno segnalato un passaggio a livello regionale verso piattaforme riutilizzabili che intensificano i cicli di lavoro degli attuatori e le attività di turnaround a terra. La riutilizzabilità ha aumentato le ispezioni post-volo e la rigenerazione dei componenti, il che aumenta il valore del ciclo di vita dei fornitori di sistemi di controllo vettoriale della spinta con l'aumento della frequenza di lancio e l'invecchiamento delle flotte. Grandi programmi di costellazione come il Progetto Kuiper hanno prenotato capacità di lancio da più fornitori, il che sostiene la domanda a lungo raggio di hardware di vectoring su veicoli sia pesanti che medi, utilizzati per seminare rapidamente i piani orbitali. Questa scala introduce requisiti più rigorosi in termini di reattività degli attuatori e resilienza termica, in particolare per manovre di riaccensione rapida e atterraggio di precisione in operazioni riutilizzabili. Il mercato del controllo vettoriale di spinta trae vantaggio da questa espansione guidata dalla cadenza, poiché le maggiori velocità di volo e gli obiettivi di riaccensione aumentano la base installata, il ciclo di manutenzione e la necessità di aggiornamenti del controllo digitale nel tempo.
Modernizzazione della flotta missilistica nei principali bilanci della difesa
I programmi di ammodernamento delle munizioni e della difesa missilistica si stanno espandendo attraverso acquisizioni pluriennali e ampliamenti di capacità, creando una domanda stabile di sottosistemi di guida, controllo e vettorizzazione della spinta per la difesa aerea, i missili da crociera e gli intercettori. La spesa militare globale è aumentata significativamente nel 2024 e i bilanci pubblici per il 2025 e il 2026 hanno dato priorità agli attacchi a distanza, alla difesa aerea e missilistica integrata e al fuoco a lungo raggio, che richiedono hardware di attuazione ed elettronica di controllo. Il Giappone ha approvato il suo più grande bilancio della difesa fino ad oggi per l'anno fiscale 2026, stanziando fondi significativi per le capacità missilistiche a distanza, compresi i missili superficie-nave Type-12 di produzione nazionale, il che sostiene la domanda di vettorizzazione, attuazione delle alette e unità di controllo per tutti i lotti di produzione. [1] Mari Yamaguchi, “Il governo giapponese approva una spesa record per la difesa”, AP News, apnews.com I principali appaltatori hanno formalizzato accordi quadro per accelerare la produzione di munizioni critiche, con obiettivi di produzione che raggiungono le migliaia all’anno su più linee, supportando gli strumenti dei fornitori, l’espansione della forza lavoro e i contratti di materiale a lungo termine per i componenti di controllo del vettore di spinta. Questo ritmo di approvvigionamento sottolinea il valore della modularità e delle interfacce comuni per attuatori e schede di controllo, consentendo l’adattamento tra famiglie di missili con una riprogettazione minima, accorciando così i cicli di qualificazione e riducendo il costo unitario nel tempo. Mentre queste ondate di modernizzazione continuano, il mercato del controllo del vettore di spinta cattura la crescita sia dei nuovi avvii che dei programmi di retrofit che aggiornano gli inventari esistenti per soddisfare i nuovi requisiti di gittata, manovrabilità e sopravvivenza.
Razzi riutilizzabili che amplificano i cicli di manutenzione del TVC
SpaceX ha esteso i suoi record di riutilizzo del primo stadio e ha registrato un elevato volume di atterraggi di booster nel 2025, evidenziando il profilo di usura a cui sono sottoposti attuatori e meccanismi cardanici durante molteplici cicli di salita, ingresso e atterraggio. Il minor costo per chilogrammo derivante dalla riutilizzabilità parziale e completa pianificata sta cambiando l'economia delle missioni, aumentando le velocità di volo e ampliando la domanda di elementi a vita limitata all'interno dei sistemi di vettorizzazione che richiedono la sostituzione o la revisione dopo cicli definiti. Le aziende cinesi hanno eseguito dimostrazioni di decollo e atterraggio verticale e hanno programmato voli di prova orbitali di veicoli riutilizzabili alimentati a metano fino al 2026, indicando un ampliamento della base clienti per attuatori elettromeccanici rinforzati ed elettronica di controllo in grado di resistere a gradienti termici e carichi dinamici tipici del rientro e dell'atterraggio. Gli obiettivi di cadenza stabiliti dai concetti di trasporto pesante di nuova generazione pongono un'enfasi significativa sulla rapidità di ispezione e su un'architettura di facile sostituzione per i sottosistemi di controllo del vettore di spinta, al fine di supportare rapidi turnaround. Operatori e assicuratori hanno identificato il controllo vettoriale della spinta come un fattore chiave per atterraggi sicuri e un controllo di precisione, che influenza le scelte progettuali per materiali, raffreddamento, sistemi di propulsione e ridondanza del software. Questo modello operativo basato sul riutilizzo incrementa i ricavi ricorrenti derivanti dai servizi e consolida le relazioni a lungo termine con i clienti per i fornitori nel mercato del controllo vettoriale della spinta.
Boom del turismo spaziale commerciale e delle missioni private con equipaggio
Le missioni suborbitali e orbitali con equipaggio impongono soglie di sicurezza e affidabilità più elevate per i componenti di vettorizzazione della propulsione, che allungano i tempi di qualificazione e aumentano il valore del contenuto per articolo di volo. Blue Origin ha completato la sua 37a missione New Shepard nel dicembre 2025. Poi, all'inizio del 2026, ha riallocato le risorse per accelerare lo sviluppo delle capacità lunari umane, riflettendo una roadmap che richiede ancora sottosistemi di attuazione e controllo robusti e collaudati in volo man mano che i sistemi si evolvono. [2] Blue Origin Communications, “New Shepard Completes 37th Mission,” Blue Origin, blueorigin.com Sierra Space ha fatto avanzare il programma Dream Chaser verso la sua prima missione di carico orbitale completando tappe fondamentali pre-volo al Kennedy Space Center alla fine del 2025, segnalando passi di prontezza che definiscono le aspettative di interfaccia e affidabilità per i fornitori di componenti di controllo del vettore di spinta sui relativi moduli di propulsione e sui propulsori per le manovre di attracco. I voli privati con equipaggio nell'ambito di accordi commerciali hanno anche dimostrato rigorosi percorsi di test e certificazione che si traducono in un rigoroso controllo della configurazione e documentazione per tutti i sistemi critici. Queste missioni promuovono continui miglioramenti nel monitoraggio dello stato di salute degli attuatori, nella ridondanza e nelle architetture di comando digitali per supportare la tolleranza ai guasti e la sicurezza dell'equipaggio nelle fasi di ascesa e rientro. Con l'espansione dei voli spaziali commerciali con equipaggio, il mercato del controllo vettoriale della spinta coglie importanti opportunità legate a livelli di affidabilità più elevati e a regimi di verifica estesi che differenziano i programmi con equipaggio da quelli senza. I fornitori in grado di dimostrare l'affidabilità in ambienti con equipaggio sono ben posizionati per aggiudicarsi nuovi contratti sia in programmi pubblici che privati.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati costi di qualificazione e certificazione | -0.9% | Globale, con influenza normativa da parte di NASA, FAA, ESA, ISRO | A lungo termine (≥ 4 anni) |
| Rigorose soglie di affidabilità/sicurezza nei voli con equipaggio umano | -0.6% | Nazionale, con guadagni iniziali negli Stati Uniti (Cape Canaveral), Europa, Giappone | A lungo termine (≥ 4 anni) |
| Colli di bottiglia nell'alimentazione degli ugelli compositi ad alta temperatura | -0.5% | Globale, con sfide acute in Nord America e Asia-Pacifico | Medio termine (2-4 anni) |
| Rafforzare i regimi di controllo delle esportazioni di tecnologie di propulsione a duplice uso | -0.7% | Nazionale, con guadagni negli Stati Uniti, in Europa e in Cina | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati costi di qualificazione e certificazione
I voli spaziali con equipaggio umano e i programmi di sicurezza nazionale impongono standard rigorosi, richiedendo ampie campagne di test di verifica e convalida per i sistemi di propulsione vettoriale, che aggiungono tempo e costi allo sviluppo. L'Aerospace Safety Advisory Panel della NASA ha evidenziato sfide strutturali e di processo nei programmi di sviluppo, rafforzando la necessità di una solida supervisione ingegneristica dei sistemi e di una garanzia di sicurezza, che possono aumentare i costi e ritardare la certificazione di elementi di attuazione e controllo complessi. I programmi commerciali per il trasporto di merci e di equipaggi impongono requisiti rigorosi in materia di integrazione hardware e software, telemetria e gestione dei guasti, con conseguente documentazione dettagliata e artefatti di qualificazione per i componenti di controllo del vettore di spinta. La supervisione della FAA sui voli spaziali commerciali con equipaggio umano aggiunge un ulteriore livello di processi di sicurezza, requisiti di revisione degli incidenti e condizioni di ritorno al volo che influiscono sui sistemi di propulsione vettoriale e sul software di comando associato. Queste esigenze combinate possono mettere a dura prova i fornitori più piccoli che non dispongono di ampi team di conformità, spingendoli a collaborare con aziende leader che già dispongono di sistemi di qualità e percorsi di certificazione maturi. Di conseguenza, i fornitori tradizionali hanno un vantaggio nell'aggiudicarsi programmi ad alta garanzia, mentre i concorrenti devono finanziare significativi lavori di ingegneria e qualificazione non ricorrenti prima di avviare la produzione in serie. Questa intensità di costo costituisce un ostacolo strutturale all'ingresso su larga scala nel mercato del controllo vettoriale della spinta.
Soglie rigorose di affidabilità/sicurezza nei voli con equipaggio umano
Il comitato per la sicurezza della NASA ha sottolineato l'importanza di ruoli e responsabilità chiari, insieme a una conoscenza tecnica approfondita, nei veicoli spaziali in fase di sviluppo, osservando che le strutture contrattuali possono complicare la gestione del rischio e rallentare la risoluzione dei problemi per le piattaforme con equipaggio. Queste osservazioni si traducono in un esame più approfondito delle interfacce hardware e software del vectoring della propulsione, della ridondanza e delle modalità di guasto, che allungano i tempi dei test e aumentano gli obblighi dei fornitori. La supervisione della FAA influenza anche le attività degli equipaggi commerciali, poiché le indagini sugli incidenti possono sospendere le operazioni mentre vengono convalidate le azioni correttive, potenzialmente influenzando i piani di fornitura per i componenti del vectoring. I veicoli destinati al trasporto umano richiedono prestazioni di sistema integrate in condizioni di massima pressione dinamica, eventi di separazione di fase e carichi di rientro, imponendo rigorosi requisiti di progettazione per attuatori, guarnizioni, cuscinetti ed elettronica. I fornitori in grado di dimostrare una comprovata affidabilità e di fornire una telemetria completa per il monitoraggio delle condizioni sono in una posizione migliore per soddisfare queste soglie. Anche con tale capacità, i tempi e i costi necessari per ottenere le approvazioni possono rallentare il ritmo dell'introduzione di nuovi prodotti nel mercato del controllo vettoriale della spinta.
Analisi del segmento
Per applicazione: i veicoli di lancio aumentano il volume mentre i satelliti accelerano più velocemente
Nel 2025, i lanciatori rappresentavano il 48.73% della quota di mercato del controllo vettoriale della spinta, trainati dalle flotte di booster riutilizzabili e dalle distribuzioni di costellazioni ad alta cadenza. La riutilizzabilità ha aumentato la domanda di attuatori e hardware di vectoring, consentendo più cicli di manutenzione per veicolo. Gli elevati tassi di lancio negli Stati Uniti nel 2025 hanno evidenziato la necessità di affidabilità degli attuatori in caso di atterraggi ripetuti e riaccensioni rapide. Gli sviluppi paralleli in Cina con veicoli a metano recuperabile indicano un'opportunità multiregionale per l'attuazione e il controllo di sistemi elettronici TVC rinforzati. Queste tendenze migliorano la base installata, supportando soluzioni di manutenzione predittiva e una più profonda integrazione della telemetria per il monitoraggio dello stato di salute dei sottosistemi di controllo vettoriale della spinta.
I satelliti rappresentano l'applicazione in più rapida crescita, con un mercato del controllo vettoriale della spinta per i satelliti che si prevede crescerà a un CAGR del 10.68% dal 2026 al 2031. Le unità di azionamento per il sollevamento dell'orbita, il mantenimento della stazione e la prevenzione delle collisioni richiedono propulsori di controllo e un'attuazione precisa. Il crescente numero di veicoli spaziali attivi aumenta la necessità di sistemi di controllo della reazione e propulsori di piccole dimensioni. Anche la logistica dei voli spaziali con equipaggio umano e i veicoli cargo influenzano i contenuti del vectoring legati alle manovre di rendezvous e docking. Con l'aumento del volume dei satelliti, la standardizzazione e la modularità dei componenti del vectoring supportano pezzi di ricambio comuni e riducono il costo totale di proprietà, rafforzando la proposta di valore per gli operatori che rinnovano o espandono le flotte.


Per utente finale: la difesa domina l'offerta mentre le agenzie spaziali perseguono la capacità sovrana
Nel 2025, la difesa ha rappresentato il 66.82% del mercato, trainata dagli investimenti nella difesa missilistica, negli attacchi a lungo raggio e nel rifornimento delle scorte. La spesa militare globale ha dato priorità alla difesa aerea e missilistica integrata e alle armi stand-off, portando a cicli di produzione più lunghi e ad ampliamenti della capacità. Gli accordi quadro pluriennali hanno ampliato la produzione su tutte le linee di munizioni, a dimostrazione della domanda di fornitori di sistemi di attuazione e controllo. Gli ordini per l'esportazione di sistemi di difesa aerea e missilistica hanno rafforzato la presenza globale dei contenuti di controllo del vettore di spinta. Aggiornamenti e nuovi avvii hanno favorito soluzioni elettromeccaniche modulari e rinforzate, rafforzando la base installata dei fornitori e il potenziale di aftermarket.
Si prevede che le agenzie spaziali cresceranno a un CAGR del 10.37% fino al 2031, grazie agli investimenti delle nazioni nella logistica lunare, nei preparativi per il ritorno su Marte e nei nuovi lander e orbiter multi-missione che richiedono un vettoramento preciso. I programmi delle agenzie che selezionano nuovi motori per i lander lunari evidenziano la domanda di propulsione regolabile e di sistemi di controllo motore integrati. I contratti governativi per il trasporto merci e il rifornimento per le stazioni spaziali e le missioni cis-lunari garantiscono una cadenza prevedibile delle missioni in cui le prestazioni del vettoramento sono fondamentali. I programmi che combinano obiettivi civili e di sicurezza nazionale ampliano la base clienti per la tecnologia di controllo vettoriale della spinta. Le iniziative per la capacità sovrana enfatizzano le catene di fornitura nazionali e l'ampiezza del portafoglio, premiando i fornitori con comprovata esperienza e documentazione.
Per tecnologia: gli ugelli cardanici si affermano sul mercato mentre gli ugelli rotanti capitalizzano sull'innovazione
Gli ugelli gimbal hanno conquistato una quota del 43.55% nel 2025, mantenendo una posizione di leadership grazie alla loro versatilità e alle prestazioni comprovate in diverse applicazioni, tra cui piccoli satelliti, stadi superiori e nuclei per carichi pesanti. Questi sistemi reindirizzano la spinta inclinando il motore o l'ugello, supportati da una tecnologia avanzata di attuatori con una solida storia di missioni di successo. I fornitori stanno espandendo la capacità produttiva per supportare i prossimi programmi di veicoli di lancio e banchi di prova ipersonici. Questa consolidata tradizione e l'ecosistema associato rafforzano la facilità di integrazione del segmento gimbal per i nuovi veicoli che adottano architetture collaudate.
Si prevede che gli ugelli rotanti registreranno la crescita più rapida, con un CAGR dell'11.51% fino al 2031, trainata dai progressi nelle soluzioni compatte di controllo direzionale per sistemi missilistici avanzati e piattaforme critiche per le manovre. Questi progetti si concentrano su elevati tempi di risposta, riduzione del peso e controllo digitale, in linea con il passaggio del settore dall'attuazione idraulica a quella elettromeccanica. Anche il controllo vettoriale della spinta basato su propulsori per veicoli spaziali e satelliti sta crescendo con il dispiegamento delle costellazioni, aumentando i volumi di produzione di unità di controllo piccole e precise. La base tecnologica sta progredendo verso una maggiore integrazione software e un'elettronica di controllo standardizzata, semplificando la qualificazione e riducendo i tempi di volo. Questi progressi nell'elettronica di controllo standardizzata completano anche tecnologie aerospaziali adiacenti come i sistemi di controllo attivo del rumore e delle vibrazioni (ANVC) , che utilizzano sensori, controllori e attuatori per monitorare e mitigare vibrazioni e rumori indesiderati. Man mano che questi sistemi acquisiscono esperienza di volo, il mercato del controllo vettoriale della spinta beneficia di aggiornamenti e servizi di integrazione che ne migliorano la reattività e la manutenibilità.
Analisi geografica
Nel 2025, il Nord America ha mantenuto il 46.38% della quota di mercato del controllo vettoriale della spinta, supportato da un'ampia base industriale della difesa, elevati investimenti in ricerca e approvvigionamento e la più alta cadenza orbitale al mondo, guidata da fornitori commerciali. SpaceX ha effettuato 165 lanci orbitali nel 2025 e ha ampliato la base installata di primi stadi riutilizzabili, che richiedono una rigorosa manutenzione degli attuatori e frequenti ispezioni, supportando così la domanda ricorrente di sottosistemi elettromeccanici e unità gimbal. [3] Mike Wall, “SpaceX infrange ancora una volta il suo record di lancio di razzi”, Space.com, space.com. Gli appalti per la difesa degli Stati Uniti nel 2026 si concentrano sulla difesa missilistica, sugli attacchi a distanza e sullo sviluppo ipersonico, sostenendo gli ordini per l'attuazione delle alette e il vettorizzazione degli ugelli. I programmi NASA e le iniziative di trasporto merci commerciali continuano a essere il punto di riferimento per le roadmap dei fornitori, poiché le tappe pre-volo di Dream Chaser alla fine del 2025 hanno segnalato progressi verso le prime operazioni orbitali, che richiedono un vettorizzazione affidabile per le manovre orbitali e la stabilità del rientro.
Si prevede che l'area Asia-Pacifico registrerà la crescita più rapida, con il mercato del controllo vettoriale di spinta nella regione in espansione a un CAGR del 9.77% fino al 2031. I programmi nazionali si concentrano su veicoli di lancio riutilizzabili, inventari militari e costellazioni di satelliti sovrani. Le aziende commerciali cinesi hanno segnalato progressi nel recupero verticale e hanno pianificato voli di prova orbitali fino al 2026, segnalando la domanda di sistemi di vectoring rinforzati. Il bilancio record della difesa del Giappone per l'anno fiscale 2026 enfatizza la capacità di missili stand-off e la produzione nazionale, aumentando la necessità di sistemi di attuazione a pinna e di vectoring con ugelli.
L'Europa continua a investire nella resilienza spaziale e nelle capacità a duplice uso, creando opportunità per i fornitori di sistemi di controllo vettoriale della spinta in applicazioni di lancio, satellitari e difesa. L'Agenzia Spaziale Europea ha promosso gli sforzi in materia di navigazione e resilienza, mentre i produttori hanno fornito hardware per gambe di atterraggio di lanciatori riutilizzabili e sistemi di vectoring a supporto delle campagne di test. In Medio Oriente e Africa, la crescita della spesa per la difesa e le ambizioni nello spazio contribuiscono a creare una base sempre più ampia per soluzioni di vectoring e controllo, supportate da programmi di approvvigionamento regionali e nuove iniziative satellitari.
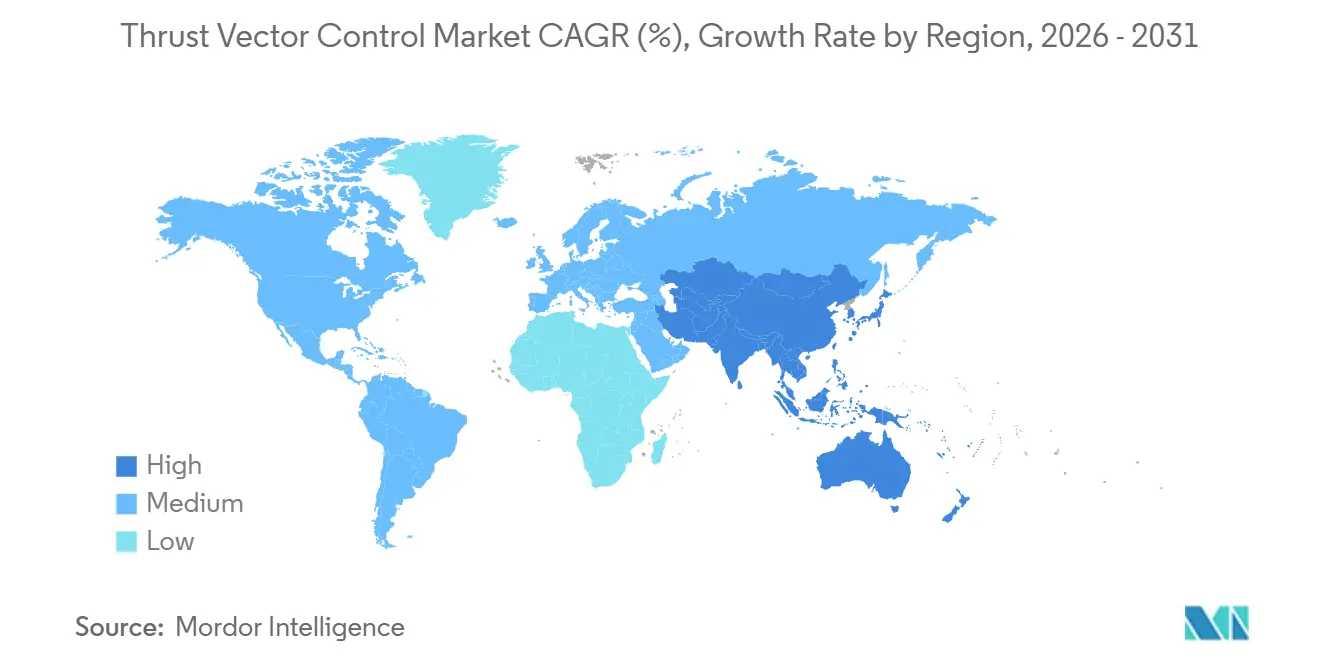

Panorama normativo
Il controllo vettoriale della spinta (TVC) opera in conformità con rigorosi regimi di sicurezza e di controllo delle esportazioni, in quanto critico per la sicurezza dei sistemi di lancio e con equipaggio, e a duplice uso nei missili. Negli Stati Uniti, la supervisione della FAA e le relative aspettative di aeronavigabilità per le architetture di controllo elettronico dei motori definiscono il rigore della qualificazione, inclusi i requisiti di tolleranza ai guasti singoli e di valutazione della sicurezza del sistema, evidenziati in una normativa del Federal Register del 27 gennaio 2026 incentrata sulla sicurezza dei sistemi di controllo elettronico dei motori.
Sul fronte del commercio internazionale e della difesa, l'hardware e i dati tecnici rilevanti per i sistemi TVC (Vertical Control Control) sono inclusi nelle definizioni di beni controllati utilizzate per le licenze e i controlli di conformità. La normativa UE sul controllo delle esportazioni elenca esplicitamente i metodi TVC (ad esempio, ugelli flessibili, iniezione di fluidi secondari e motori/ugelli mobili) in categorie controllate. Per gli aeromobili avanzati e le piattaforme di sollevamento motorizzate che utilizzano la spinta o il controllo propulsivo per l'assetto, l'EASA continua a pubblicare i Mezzi di Conformità per il suo quadro normativo VTOL (SC-VTOL), il che rafforza un onere di documentazione e verifica che tende a favorire i fornitori con processi di certificazione e controllo della configurazione consolidati.
Analisi della catena del valore
La catena del valore del controllo vettoriale della spinta inizia con materiali e componenti di alta qualità (leghe e compositi ad alta temperatura per ugelli, cuscinetti di precisione, guarnizioni, elettronica di potenza e sensori). Questi alimentano le lavorazioni meccaniche, la formatura e la fabbricazione di compositi, per poi passare alla costruzione dei sottosistemi, inclusi attuatori elettromeccanici o idraulici, servovalvole, strutture cardaniche ed elettronica e software di controllo, prima dell'integrazione a livello di modulo di propulsione, stadio, missile o veicolo spaziale. I contraenti principali e i produttori di motori o di sistemi di lancio in genere definiscono i requisiti, i regimi di test di qualificazione e gli standard di interfaccia, mentre i fornitori di secondo livello forniscono l'hardware di volo, il software integrato, i test di accettazione e la documentazione.
A valle, il valore si sposta maggiormente verso l'integrazione e il supporto del ciclo di vita. L'ingegneria dei sistemi, i test hardware-in-the-loop, il monitoraggio dello stato di salute basato sulla telemetria, la fornitura di pezzi di ricambio e la manutenzione, riparazione e revisione (MRO) assumono maggiore importanza per le architetture di lancio riutilizzabili e gli inventari di difesa a lungo termine. I rapporti delle associazioni di settore del 2026 (ad esempio tramite ADS e organismi simili) hanno evidenziato i continui vincoli di incremento della catena di fornitura in tutte le categorie di apparecchiature e motori, il che accresce l'importanza del doppio approvvigionamento, degli acquisti a lungo termine e delle reti di riparazione qualificate. Le piattaforme dell'ecosistema e i canali di sviluppo dei fornitori (tra cui le conferenze sugli appalti della difesa e le iniziative di integrazione delle PMI come AeroDef Nexus in India) supportano l'inserimento di nuovi fornitori, ma l'accesso è ancora ostacolato da processi di qualificazione ad alta intensità di capitale, conformità alle normative sull'esportazione e sistemi di qualità certificati.
Panorama competitivo
I leader del settore stanno consolidando le proprie competenze in ambito di attuazione, elettronica di controllo e servizi di integrazione per cogliere la crescita nelle applicazioni di lancio e difesa. Woodward ha ampliato il proprio portafoglio acquisendo nel 2025 la divisione nordamericana di attuazione elettromeccanica di Safran e si è assicurata la fornitura di sistemi di attuazione degli spoiler per l'Airbus A350, ampliando la propria presenza nel controllo di volo primario e nei servizi post-vendita. Safran ha potenziato le proprie competenze acquisendo nel 2025 le attività di controllo di volo e attuazione da Collins Aerospace, ampliando la propria presenza in applicazioni commerciali e militari, compresi i missili.
Lo slancio del programma rimane fondamentale, poiché i fornitori dimostrano la loro esperienza di volo e la loro preparazione alla produzione sulle principali piattaforme. Moog ha ampliato la sua capacità produttiva di sistemi di attuazione spaziale e avionica nel 2025 per supportare programmi di sviluppo prioritari, sottolineando la domanda costante di soluzioni per il controllo vettoriale della spinta di precisione e per il controllo delle pinne. Gli integratori di spazioplani e veicoli cargo hanno progredito verso i primi voli, con ecosistemi di fornitori già attivi per i sottosistemi di propulsione e controllo, rafforzando l'importanza della qualificazione e delle campagne di test integrate per i componenti di controllo vettoriale della spinta.
Per quanto riguarda le munizioni, nel 2026 sono stati formalizzati accordi quadro per espandere la produzione di sistemi missilistici critici, che richiedono consegne su larga scala di hardware di attuazione ed elettronica di controllo conformi a standard rigorosi. In occasione del lancio, gli operatori hanno reso noti i piani per testare il controllo vettoriale della spinta completamente elettrico su veicoli per carichi pesanti, sottolineando l'interesse per soluzioni elettromeccaniche avanzate e sistemi di controllo motore integrati. I fornitori europei hanno fornito sistemi strutturali e di vettorizzazione per lanciatori riutilizzabili, dimostrando le capacità regionali in termini di strutture composite e meccanismi di atterraggio e controllo.
Leader del settore del controllo vettoriale della spinta
Honeywell International Inc.
Mog Inc.
Società RTX
Woodward, Inc.
BAE Systems plc
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
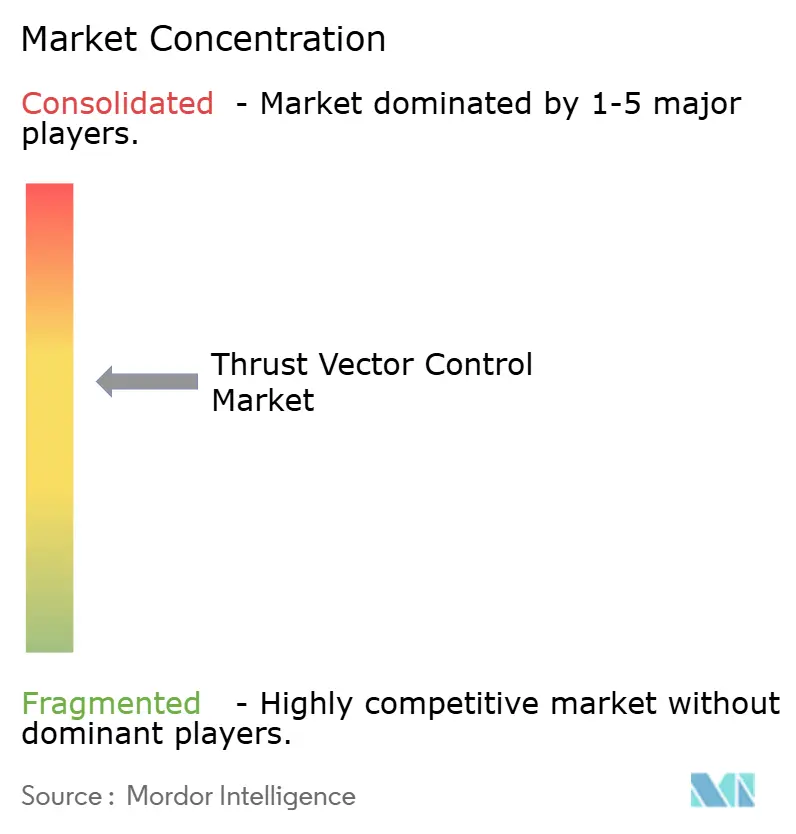

Recenti sviluppi del settore
- Giugno 2026: RTX Corporation è stata selezionata dalla Marina degli Stati Uniti per un contratto da 1.1 miliardi di dollari per la produzione di missili AIM-9X Block II dotati di controllo vettoriale della spinta 3D. Questo amplia le capacità di controllo vettoriale della spinta per i sistemi missilistici di nuova generazione e rafforza il ruolo di RTX nelle soluzioni integrate di controllo del fuoco. L'aggiudicazione consolida la posizione di RTX negli sforzi di modernizzazione della difesa.
- Aprile 2026: Moog Inc. ha annunciato il successo del sistema di controllo della traiettoria (TVC) della missione Artemis II della NASA, utilizzato durante la fase di ascesa del razzo SLS. Questo risultato convalida la tecnologia TVC di Moog nei principali programmi spaziali e rafforza la credibilità dell'azienda in vista di future richieste di lanci spaziali. Il successo apre inoltre nuove opportunità per piattaforme di lancio spaziale adiacenti e per i relativi servizi.
- Marzo 2026: Kratos Defense & Security Solutions si è aggiudicata un contratto da 49 milioni di dollari da parte della divisione NSWC di Port Hueneme per la produzione di un massimo di 36 motori a razzo Oriole e 3 kit di ugelli TVC. Questo amplia la presenza produttiva di Kratos nel settore TVC e i suoi legami con i programmi di propulsione e collaudo navale. L'incarico rafforza il ruolo di Kratos nei sottosistemi di propulsione critici per i programmi di difesa.


Ambito e metodologia
Il controllo vettoriale della spinta (TVC), noto anche come thrust vectoring, è la capacità di un aereo da caccia, di un razzo o di un altro veicolo di lancio di manipolare la direzione della spinta del suo motore o dei suoi motori per controllare l'assetto o la velocità angolare del veicolo.
Il mercato del controllo vettoriale di spinta è segmentato in base all'applicazione, all'utente finale, alla tecnologia e all'area geografica. Per applicazione, il mercato è suddiviso in lanciatori, satelliti, missili e aerei da combattimento. Per utente finale, il mercato è suddiviso in agenzie spaziali ed enti di difesa. Per tecnologia, il mercato è classificato in ugelli cardanici, ugelli flessibili, propulsori e ugelli rotanti. Il rapporto copre anche le dimensioni e le previsioni del mercato del controllo vettoriale di spinta nei principali paesi e in diverse regioni. Per ciascun segmento, le dimensioni del mercato sono fornite in termini di valore (USD).
| Lancia i veicoli |
| satelliti |
| Missili |
| Aerei da combattimento |
| Difesa |
| Agenzie spaziali |
| Ugello cardanico |
| Ugello flessibile |
| Propulsori |
| Ugello rotante |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Regno Unito | |
| Francia | ||
| Germania | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Sud America | Brasile | |
| Resto del Sud America | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
| Per Applicazione | Lancia i veicoli | ||
| satelliti | |||
| Missili | |||
| Aerei da combattimento | |||
| Per utente finale | Difesa | ||
| Agenzie spaziali | |||
| Per tecnologia | Ugello cardanico | ||
| Ugello flessibile | |||
| Propulsori | |||
| Ugello rotante | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Regno Unito | ||
| Francia | |||
| Germania | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Sud America | Brasile | ||
| Resto del Sud America | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quali sono le attuali dimensioni e prospettive di crescita del mercato del controllo vettoriale della spinta fino al 2031?
Il mercato del controllo vettoriale della spinta ha una dimensione di 15.67 miliardi di dollari nel 2026 e si prevede che raggiungerà i 23.83 miliardi di dollari entro il 2031, con un CAGR dell'8.74%.
Quale applicazione è leader e quale cresce più rapidamente nel mercato del controllo vettoriale della spinta?
Nel 2025 i veicoli di lancio hanno dominato con una quota del 48.73%, mentre si prevede che i satelliti cresceranno a un CAGR del 10.68% dal 2026 al 2031.
In che modo le tendenze alla riutilizzabilità influenzano la domanda di sistemi di controllo della spinta vettoriale?
I booster riutilizzabili aumentano i cicli di lavoro degli attuatori e gli interventi di manutenzione dovuti a ripetuti atterraggi e salite, rafforzando la domanda di ricambi e aggiornamenti.
Quali sono le regioni più importanti per la crescita a breve termine del mercato del controllo vettoriale della spinta?
Nel 2025 il Nord America deteneva una quota del 46.38%, mentre l'area Asia-Pacifico è destinata a registrare la crescita più rapida, con un CAGR del 9.77% fino al 2031.
Quali cambiamenti tecnologici hanno avuto il maggiore impatto nel settore del controllo vettoriale della spinta?
Il passaggio dall'azionamento idraulico a quello completamente elettrico sta migliorando l'efficienza e la manutenibilità, con i principali operatori che pianificano test di volo su veicoli per carichi pesanti.
In che modo i controlli sulle esportazioni e la certificazione incidono sui fornitori in questo settore?
Le norme più severe sull'esportazione e la rigorosa supervisione della NASA e della FAA aumentano i tempi e i costi di qualificazione, il che favorisce i fornitori con una solida conformità e una solida esperienza di volo.
Pagina aggiornata l'ultima volta il:



