

Dimensioni e quota del mercato dell'intelligence sulle minacce
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
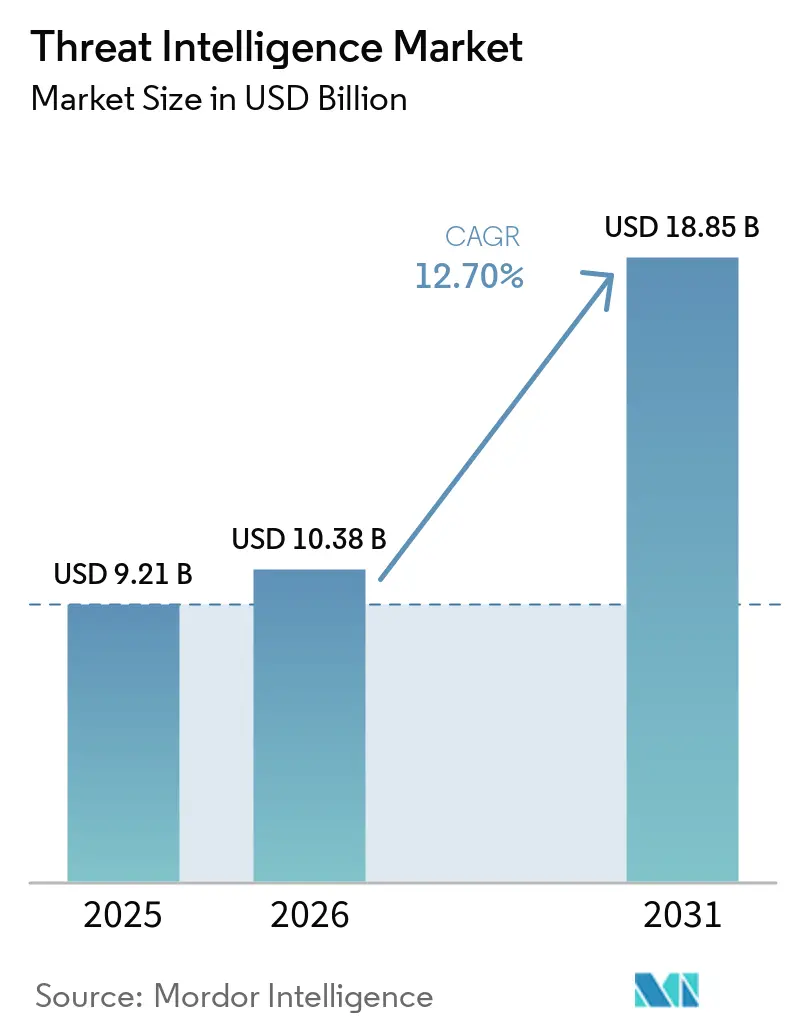
| Dimensione del mercato (2026) | 10.38 miliardo di dollari |
| Dimensione del mercato (2031) | 18.85 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 12.70% CAGR |
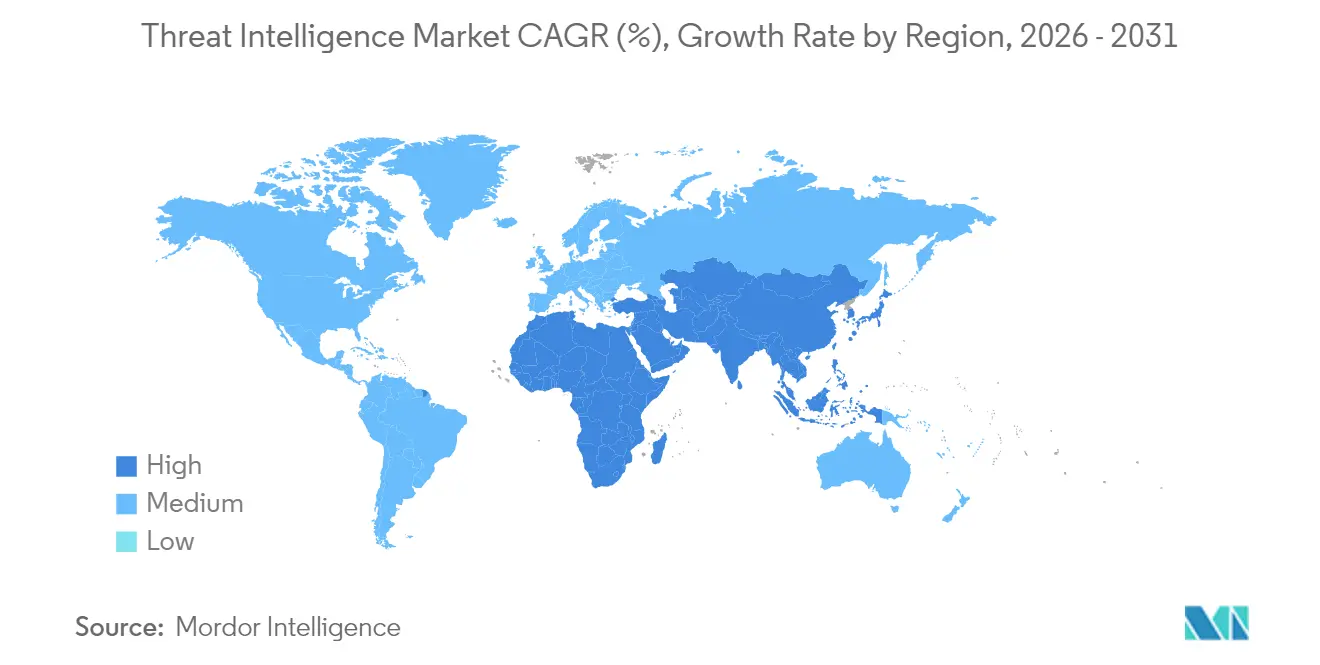
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Nord America |
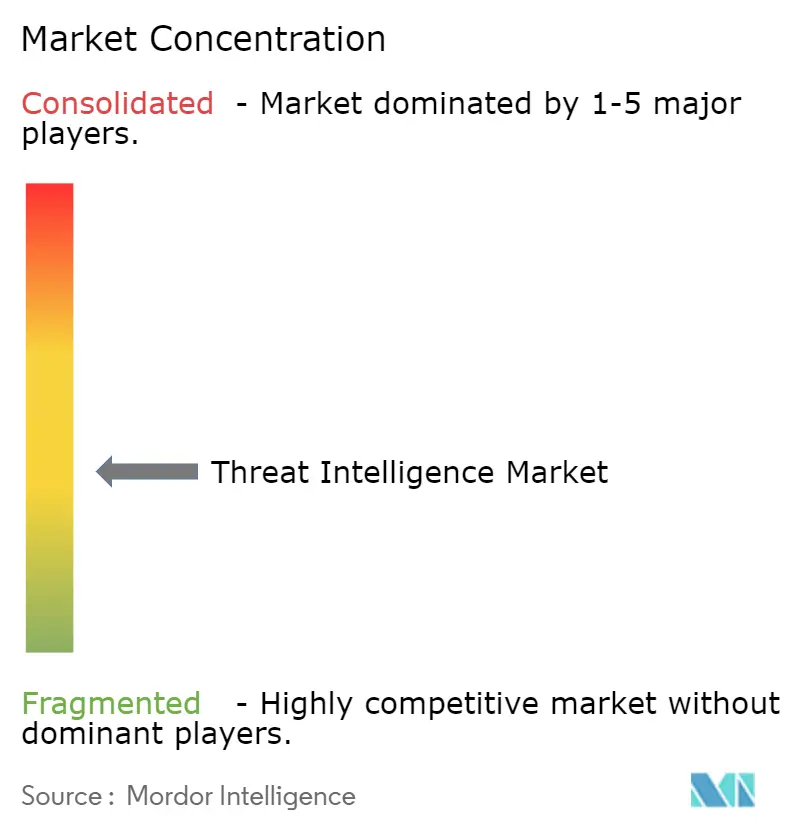
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dell'intelligence sulle minacce di Mordor Intelligence
Si stima che il mercato dell'intelligence sulle minacce nel 2026 raggiungerà i 10.38 miliardi di dollari, in crescita rispetto ai 9.21 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 18.85 miliardi di dollari, con un CAGR del 12.7% nel periodo 2026-2031. L'adozione sempre più diffusa del cloud, il rapido utilizzo dell'intelligenza artificiale da parte degli aggressori e quadri normativi più stringenti come la direttiva EU-NIS2 stanno incrementando la spesa per piattaforme di intelligence proattiva. I leader della sicurezza stanno dando priorità ad analisi contestualizzate che riducono i tempi di risposta e i costi delle violazioni, mentre assicuratori e investitori ora esaminano i feed di intelligence in tempo reale prima di sottoscrivere rischi informatici. Il consolidamento tra i grandi fornitori sta accelerando l'estensione della piattaforma, ma i fornitori specializzati rimangono rilevanti laddove è richiesta intelligence settoriale specifica. Si prevede che l'intensificazione dell'attività degli stati nazionali e il finanziamento dei cartelli ransomware tramite criptovalute manterranno volatile il contesto delle minacce, sostenendo lo slancio degli investimenti in tutti i principali settori verticali.
Punti chiave del rapporto
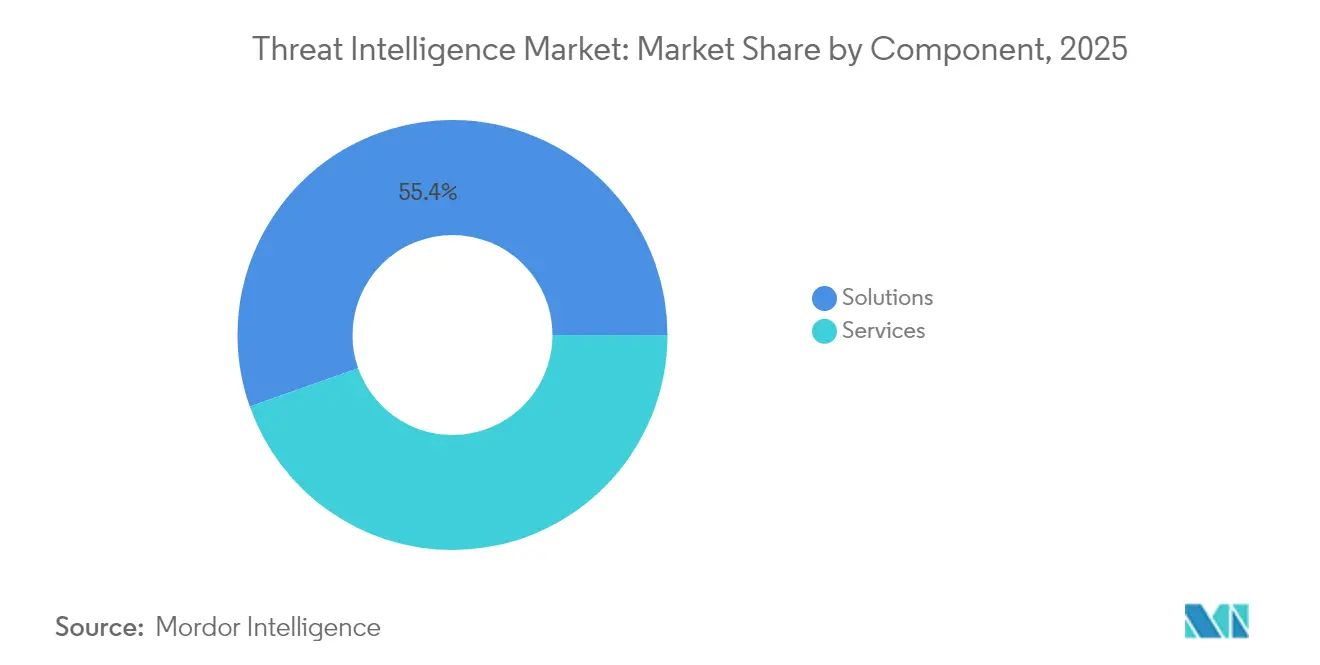
- Per componente, le soluzioni hanno conquistato il 55.40% della quota di mercato dell'intelligence sulle minacce nel 2025, mentre si prevede che i servizi cresceranno a un CAGR del 14.12% fino al 2031.
- In base alla modalità di implementazione, le soluzioni on-premise detenevano il 54.30% del mercato nel 2025; si prevede che il cloud crescerà a un tasso annuo composto (CAGR) del 16.25% nel periodo 2026-2031.
- Per tipologia di threat intelligence, l'intelligence strategica ha contribuito al fatturato del 33.60% nel 2025, mentre l'intelligence operativa registra un CAGR del 16.35% fino al 2031.
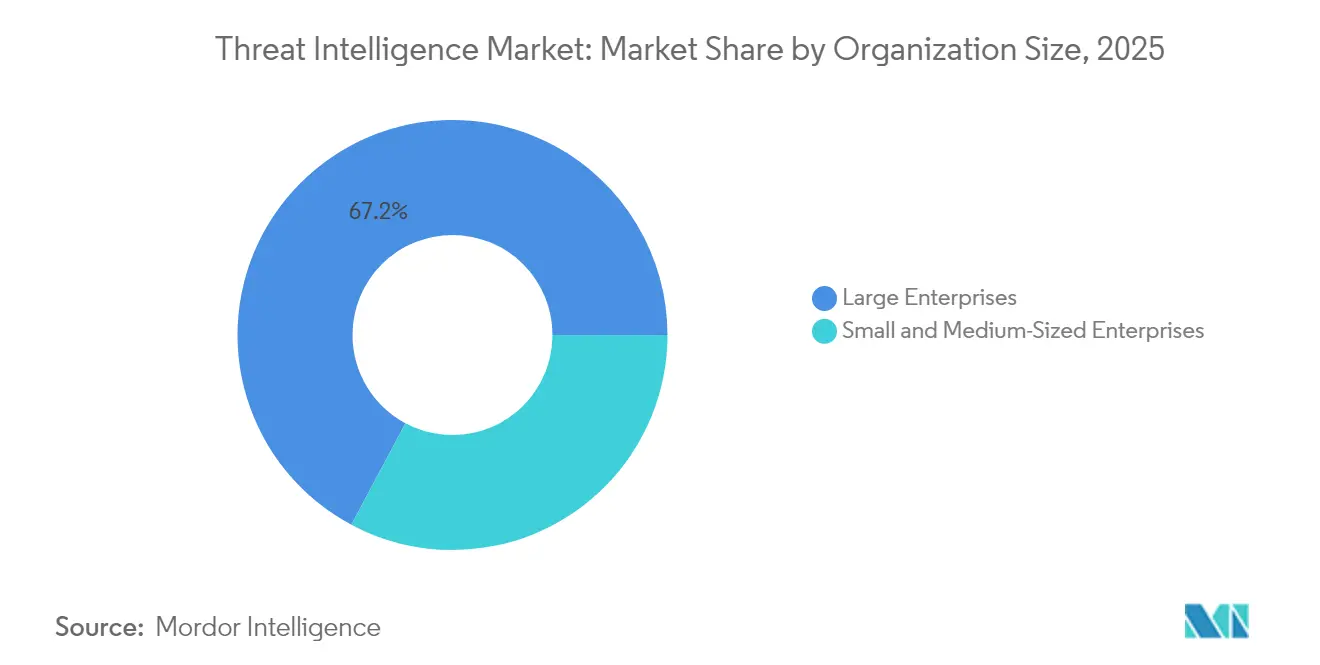
- In base alle dimensioni dell'organizzazione, nel 67.20 le grandi imprese rappresentavano il 2025% del mercato dell'intelligence sulle minacce; il segmento delle PMI sta crescendo a un CAGR del 14.95%.
- Per settore di utilizzo finale, l'IT e le telecomunicazioni si sono affermati con una quota di mercato del 20.60% nel 2025; il settore BFSI (servizi bancari, finanziari e assicurativi) è quello a più rapida crescita, con un CAGR del 14.70%.
- In termini geografici, nel 2025 il Nord America ha rappresentato il 37.50% del fatturato globale; il Medio Oriente registra il CAGR regionale più rapido, pari al 15.35% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dell'intelligence sulle minacce
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Malware polimorfico basato sull'intelligenza artificiale che prende di mira i carichi di lavoro nativi del cloud | + 3.5% | Nord America con ricadute in Europa e APAC | Medio termine (2-4 anni) |
| Spese per la conformità EU-NIS2 da parte degli operatori di infrastrutture critiche | + 2.8% | Unione Europea; multinazionali globali | A breve termine (≤2 anni) |
| Implementazione di Zero Trust nelle grandi aziende dell'area APAC | + 2.2% | Giappone, Corea del Sud, Australia | Medio termine (2-4 anni) |
| I cartelli RaaS alimentano la domanda di monitoraggio dei portafogli crittografici | + 1.9% | Nord America e Europa | A breve termine (≤2 anni) |
| Ricerca delle minacce esternalizzata da parte di BFSI di medio livello sudamericano | + 1.5% | Brasile, Argentina, Cile | Medio termine (2-4 anni) |
| Sconti sui premi di cyber-assicurazione legati ai feed live nel settore energetico del Medio Oriente | + 1.0% | Emirati Arabi Uniti, Arabia Saudita | A lungo termine (≥4 anni) |
| Fonte: Intelligenza di Mordor | |||
Malware polimorfico basato sull'intelligenza artificiale che prende di mira i carichi di lavoro nativi del cloud
Il malware polimorfico generato dall'IA può riscrivere il proprio codice al volo, eludendo i tradizionali strumenti di firma e costringendo i difensori a fare affidamento sull'analisi comportamentale. La ricerca IBM mostra che tale malware ora negozia i riscatti senza contatto umano e adatta le tattiche in base alla configurazione del cloud, complicando la risposta agli incidenti. [1] Matthew Kosinski, "How to Fight AI Malware", ibm.com Il Dipartimento di Giustizia degli Stati Uniti ha recentemente smantellato un'organizzazione che ha rubato 263 milioni di dollari in criptovaluta tramite exploit abilitati dall'IA, sottolineando il rischio finanziario. [2] Dipartimento di Giustizia degli Stati Uniti, "Cryptocurrency Theft Conspiracy", trmlabs.com Le aziende nordamericane stanno aumentando il budget per il rilevamento tramite machine learning, rendendo il mercato della threat intelligence essenziale per la protezione dei carichi di lavoro nel cloud.
Spesa per la conformità EU-NIS2 da parte degli operatori di infrastrutture critiche
A partire da ottobre 2024, la direttiva NIS2 sottopone circa 300,000 entità europee a valutazioni del rischio obbligatorie, segnalazione degli incidenti e controllo della catena di approvvigionamento. [3] Skadden Arps, “Implications of the EU NIS2 Directive,” skadden.com Le sanzioni possono raggiungere i 10 milioni di euro o il 2% del fatturato globale, spingendo i consigli di amministrazione a dare priorità all'intelligence in tempo reale. Anche le multinazionali al di fuori del blocco devono conformarsi quando servono clienti UE, ampliando le opportunità per i fornitori che offrono pacchetti di feed di intelligence pronti per l'audit.
Implementazione di Zero Trust nelle grandi aziende dell'area APAC
Nell'area APAC, nel 2024, il 97% delle imprese ha avviato progetti Zero Trust, rispetto al 16% del 2019. L'intelligence sulle minacce arricchisce questi framework aggiungendo il contesto dell'avversario a ogni decisione di accesso. Nonostante i progressi, solo il 2% delle aziende ha raggiunto lo stato di maturità Zero Trust, quindi la domanda di soluzioni chiavi in mano basate sull'intelligence rimane elevata. [4] Xiou Ann Lim, “25 on 2025: APAC Security Predictions,” csoonline.com
I cartelli RaaS alimentano la domanda di monitoraggio dei portafogli crittografici
I gruppi che sfruttano il ransomware come servizio hanno raccolto 459.8 milioni di dollari in pagamenti nel 2024, riciclando i proventi attraverso percorsi crittografici offuscati. Exchange e banche ora investono in intelligence basata sulla blockchain che individua tempestivamente i wallet di riscatto per evitare violazioni delle sanzioni, espandendo ulteriormente il mercato dell'intelligence sulle minacce.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Lacune di interoperabilità STIX/TAXII nei SOC legacy | -1.2% | SOC maturi globali | Medio termine (2-4 anni) |
| Aumento dei costi di abbonamento per dati di intelligence fruibili | -0.8% | PMI in tutto il mondo | A breve termine (≤2 anni) |
| Barriere alla sovranità dei dati in Cina CSL e India DPDP | -0.6% | Cina, India | A lungo termine (≥4 anni) |
| Stanchezza degli analisti e sovraccarico di avvisi | -0.5% | Regioni con carenza di talenti | A breve termine (≤2 anni) |
| Fonte: Intelligenza di Mordor | |||
Lacune di interoperabilità STIX/TAXII nei SOC legacy
Sebbene STIX e TAXII siano diventati standard OASIS nel 2021, molte piattaforme legacy elaborano ancora formati proprietari, impedendo una condivisione dei dati fluida. Uno studio esplorativo ha identificato la complessità di integrazione e la notazione incoerente come ostacoli principali. Di conseguenza, le organizzazioni ritardano gli aggiornamenti delle piattaforme, limitando la spesa a breve termine.
Costi di abbonamento in aumento per dati Intel fruibili
I feed avanzati che integrano machine learning e validazione degli analisti ora hanno prezzi premium. I responsabili della sicurezza temono che le strategie multi-feed possano superare la crescita del budget, in particolare nelle piccole e medie imprese. I fornitori stanno sperimentando l'accesso a livelli, ma è probabile che le preoccupazioni relative al rapporto costo-valore ne frenino l'adozione da parte degli acquirenti con risorse limitate.
Analisi del segmento
Per componente: le soluzioni dominano mentre i servizi accelerano
Nel 2025, le soluzioni hanno generato il 55.40% del fatturato globale, conferendo alle piattaforme una posizione dominante nel mercato della threat intelligence. Microsoft Defender Threat Intelligence, da solo, elabora 78 trilioni di segnali al giorno, evidenziando i vantaggi derivanti dalle economie di scala. Questa posizione di predominio sottolinea perché si prevede che le dimensioni del mercato delle piattaforme continueranno a crescere fino al 2031. I principali fornitori integrano l'intelligenza artificiale per l'analisi comportamentale, alleggerendo il carico di lavoro degli analisti e migliorando l'accuratezza del rilevamento.
I servizi gestiti e professionali stanno superando la crescita dei prodotti con un CAGR del 14.12%, riflettendo la carenza di talenti e la crescente complessità. Le indagini SANS mostrano che molte aziende esternalizzano le attività di ricerca per colmare le lacune di competenze. Le partnership che integrano la formazione con le implementazioni consentono agli acquirenti di ottenere valore più rapidamente, favorendo l'adozione dei servizi, soprattutto nel segmento di mercato medio del settore dell'intelligence sulle minacce.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per distribuzione: l'adozione del cloud accelera la trasformazione della sicurezza
Le distribuzioni on-premise hanno rappresentato il 54.30% della spesa nel 2025, poiché i settori fortemente regolamentati preferiscono la residenza locale dei dati. Ciononostante, le piattaforme ospitate nel cloud sono quelle in più rapida crescita, con un CAGR del 16.25%, a dimostrazione della fiducia nel rafforzamento dei provider e delle espansioni FedRAMP, come Microsoft Defender Threat Intelligence, che sta ottenendo l'attestazione High. Gli osservatori del segmento prevedono che le dimensioni del mercato dell'intelligence sulle minacce per le distribuzioni cloud supereranno i totali on-premise verso la fine della finestra di previsione.
Gli approcci ibridi combinano sensori legacy con analisi SaaS, risultando attraenti per le organizzazioni che desiderano modernizzarsi al proprio ritmo. Le autorità di regolamentazione finanziaria pubblicano ora progetti per l'adozione sicura del cloud che menzionano specificamente l'integrazione dell'intelligenza continua, accelerando così questo processo.
Per tipo di Threat Intelligence: le intuizioni strategiche guidano il processo decisionale
Nel 2025, l'intelligence strategica deteneva una quota del 33.60%, poiché i consigli di amministrazione si affidano al contesto geopolitico e alle motivazioni degli avversari per orientare i budget di gestione del rischio. Documenti come l'ENISA Threat Landscape offrono ai dirigenti una visione d'insieme delle campagne che influenzano il mercato. I flussi di dati operativi stanno crescendo a un tasso annuo composto del 16.35%, poiché i centri operativi di sicurezza (SOC) necessitano di una mappatura quasi in tempo reale tra gli indicatori di compromissione e gli incidenti attivi, il che fa sì che il mercato dell'intelligence sulle minacce legato ai flussi di lavoro dei SOC cresca rapidamente.
I feed tattici e tecnici rimangono fondamentali per la creazione di firme e il reverse engineering del malware. I fornitori integrano queste prospettive in spazi di lavoro unificati, consentendo un passaggio più rapido da un singolo artefatto a un contesto strategico, una funzionalità presentata in Microsoft Security Copilot.
Per dimensione dell'organizzazione: le grandi imprese guidano, le PMI guadagnano slancio
Le grandi aziende hanno assorbito il 67.20% della spesa del 2025, trainate da ampie superfici di attacco e obblighi di conformità. Microsoft monitora oltre 1,500 gruppi di minacce unici, a dimostrazione della pressione a cui sono sottoposte le reti di classe Fortune. Eppure, le PMI stanno progredendo a un CAGR del 14.95% perché la distribuzione cloud e i piani freemium riducono le barriere all'ingresso, consentendo loro di accedere al mercato dell'intelligence sulle minacce.
I fornitori di servizi integrano informazioni selezionate nelle loro offerte gestite, ampliando il mercato delle piattaforme di threat intelligence anche tra le aziende più piccole che non dispongono di analisti dedicati. Microsoft Defender Threat Intelligence Standard Edition estende l'accesso ai profili, un esempio di democratizzazione in atto.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore dell'utente finale: leader IT e telecomunicazioni, BFSI accelera
IT e Telecomunicazioni hanno registrato un fatturato del 20.60% nel 2025, riflettendo la sua esposizione a violazioni della supply chain e attacchi DDoS. Il monitoraggio continuo delle risorse core ed edge 5G mantiene elevata la spesa, sostenendo il mercato complessivo dell'intelligence sulle minacce. BFSI sta progredendo a un CAGR del 14.70%, poiché le autorità di regolamentazione impongono l'integrazione dell'intelligence sulle minacce nell'analisi delle frodi e nel risk scoring. Il rapporto BFSI sulle minacce digitali del 2025 in India indica ransomware e violazioni di terze parti come le principali esposizioni, stimolando nuovi investimenti.
Anche il settore sanitario, energetico, governativo e manifatturiero stanno ampliando i programmi. Per le utility del Medio Oriente, gli sconti sui premi assicurativi ora dipendono dall'adozione di feed live, rafforzando il legame tra continuità operativa e qualità dell'intelligence.
Analisi geografica
Mercato nordamericano dell'intelligence sulle minacce
Il Nord America ha generato il 37.50% del fatturato del 2025 grazie alla matura adozione del cloud, alla condivisione congiunta di informazioni tra pubblico e privato e alla solida presenza dei fornitori. I legislatori continuano a perfezionare le leggi sulla trasparenza, mentre gli enti federali sponsorizzano piattaforme di scambio dati in tempo reale che rafforzano il mercato dell'intelligence sulle minacce. Il malware basato sull'intelligenza artificiale contro i carichi di lavoro cloud rimane la principale preoccupazione regionale, mantenendo sostenuta la spesa per le piattaforme.
Mercato europeo dell'intelligence sulle minacce
Le prospettive per l'Europa migliorano con NIS2, che estende la copertura obbligatoria da 20 a 000 entità, ampliando notevolmente il mercato dell'intelligence sulle minacce indirizzabile. Normative complementari come il Cyber Resilience Act promuovono la richiesta di un contesto di vulnerabilità continuo lungo le catene di fornitura. I fornitori che offrono reportistica pronta per l'audit con dati multilingue sulle minacce sono ben posizionati.
Mercato dell'intelligence sulle minacce del GCC
Il Medio Oriente registra il CAGR più rapido, con un tasso del 15.35% fino al 2031. Le agenzie nazionali degli Emirati Arabi Uniti e dell'Arabia Saudita investono in centri di fusione specializzati, mentre i colossi energetici beneficiano di sconti sulle assicurazioni informatiche legati ai feed live. La crescente tensione geopolitica nella regione accresce il valore strategico del mercato dell'intelligence sulle minacce, sia per il settore pubblico che per quello privato.
Mercato dell'intelligence sulle minacce nella regione Asia-Pacifico
L'area Asia-Pacifico registra un aumento a due cifre degli attacchi, in particolare in Indonesia, dove gli incidenti settimanali superano i 3,300. La rapida digitalizzazione, abbinata a diverse norme di sovranità, genera una domanda frammentata. Giappone, Corea del Sud e Australia guidano i progetti pilota Zero Trust che integrano l'intelligence in tempo reale nelle decisioni di accesso, mentre le leggi sulla localizzazione dei dati di Cina e India creano preferenze per i nodi cloud locali.
Mercato dell'intelligence sulle minacce in Sud America
L'adozione in Sud America è stimolata dall'outsourcing di BFSI di fascia media per la ricerca delle minacce, volto a superare la carenza di competenze, contribuendo al fatturato globale anche se partendo da una base più piccola.
Panorama competitivo
La concentrazione del mercato si è rafforzata nel 2024, a seguito di 362 acquisizioni di sicurezza informatica che hanno integrato asset avanzati di rilevamento, risposta e intelligence in portafogli più ampi. L'acquisizione di Recorded Future da parte di Mastercard per 2.65 miliardi di dollari e l'imminente accordo da 32 miliardi di dollari di Google per Wiz sono esempi tipici delle iniziative volte a integrare l'intelligence sulle minacce negli stack di sicurezza cross-domain.
La capacità di intelligenza artificiale è il principale elemento di differenziazione. Microsoft Security Copilot analizza 78 trilioni di segnali giornalieri per arricchire i flussi di lavoro investigativi, mentre l'intelligenza artificiale di Charlotte di CrowdStrike automatizza i playbook di risposta. Fortinet integra FortiAI in tutta la sua struttura, unificando il contesto di rete e endpoint. I fornitori indipendenti ora si specializzano in aree di nicchia come la telemetria del firmware o il tracciamento delle criptovalute per rimanere competitivi.
Gli standard aperti mettono sotto pressione i fornitori con schemi proprietari. Gli acquirenti apprezzano le piattaforme che integrano STIX/TAXII senza una personalizzazione eccessiva. I fornitori che offrono interoperabilità e arricchimento specifico per settore stanno guadagnando terreno man mano che le organizzazioni espandono la copertura oltre le tradizionali risorse IT, includendo OT e IoT.
Leader del settore dell'intelligence sulle minacce
Dell Inc.
IBM Corporation
Anomali, Inc.
Fortinet, Inc.
CrowdStrike, Inc.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Maggio 2025: Check Point accetta di acquisire Veriti Cybersecurity per aggiungere la gestione automatizzata dell'esposizione alla sua suite Infinity.
- Maggio 2025: Fortinet amplia la sua gamma di firewall mesh ibridi con la serie FortiGate 700G compatibile con l'intelligenza artificiale.
- Aprile 2025: Palo Alto Networks rivela l'intenzione di acquistare Protect AI per un importo massimo di 700 milioni di dollari, allo scopo di rafforzare la governance dell'intelligenza artificiale.
- Aprile 2025: CrowdStrike ha lanciato Charlotte AI Agentic Response e Workflows al RSAC 2025.
- Aprile 2025: Rapid7 ha introdotto Intelligence Hub nella sua Command Platform, offrendo informazioni dettagliate.
- Aprile 2025: Binarly ha rilasciato la piattaforma Transparency v3.0 con punteggi di rischio basati sullo sfruttamento
- Aprile 2025: CyberRisk Alliance ha acquistato Execweb per rafforzare le capacità di coinvolgimento dei CISO.
- Aprile 2025: Bitsight lancia Pulse, riunendo intelligence open source e del dark web in canali personalizzati.
Ambito del rapporto sul mercato globale dell'intelligence sulle minacce
L'intelligence sulle minacce raccoglie e valuta le informazioni rilevanti per proteggere un'organizzazione da minacce interne ed esterne e analizza tali informazioni per rilevare inganni per un'intelligence accurata e pertinente.
Il mercato dell’intelligence sulle minacce è segmentato per tipo (soluzioni e servizi), implementazione (on-premise e cloud), utente finale (banche, servizi finanziari e assicurativi (BFSI), IT e telecomunicazioni, vendita al dettaglio, produzione, sanità) e area geografica. (Nord America (Stati Uniti, Canada), Europa (Regno Unito, Germania, Francia, Resto d'Europa), Asia-Pacifico (Cina, Giappone, India, Australia, Resto dell'Asia-Pacifico), America Latina (Messico, Brasile, Resto dell'America Latina), Medio Oriente e Africa (Emirati Arabi Uniti, Sud Africa, Resto del Medio Oriente e Africa)). Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Soluzioni | Piattaforme di intelligence sulle minacce |
| Feed di gestione delle informazioni e degli eventi di sicurezza (SIEM) | |
| Strumenti di analisi/caccia alle minacce | |
| Servizi | Servizi gestiti/esternalizzati |
| Professionale e Consulenza | |
| Formazione e assistenza |
| On-premise |
| Cloud |
| IBRIDO |
| Strategico |
| Tattico |
| Operativa |
| Consulenza |
| Grandi imprese |
| Piccole e medie imprese |
| BFSI |
| IT e telecomunicazioni |
| Vendita al dettaglio ed e-commerce |
| Produzione |
| Sanità e scienze della vita |
| Governo e difesa |
| Energia e Utilities |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Cile | |
| Perù | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| Giappone | |
| Corea del Sud | |
| India | |
| Australia | |
| Nuova Zelanda | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | |
| Turchia | |
| Resto del Medio Oriente | |
| Africa | Sud Africa |
| Resto d'Africa |
| Per componente | Soluzioni | Piattaforme di intelligence sulle minacce |
| Feed di gestione delle informazioni e degli eventi di sicurezza (SIEM) | ||
| Strumenti di analisi/caccia alle minacce | ||
| Servizi | Servizi gestiti/esternalizzati | |
| Professionale e Consulenza | ||
| Formazione e assistenza | ||
| Per distribuzione | On-premise | |
| Cloud | ||
| IBRIDO | ||
| Per tipo di Threat-Intelligence | Strategico | |
| Tattico | ||
| Operativa | ||
| Consulenza | ||
| Per dimensione dell'organizzazione | Grandi imprese | |
| Piccole e medie imprese | ||
| Per settore degli utenti finali | BFSI | |
| IT e telecomunicazioni | ||
| Vendita al dettaglio ed e-commerce | ||
| Produzione | ||
| Sanità e scienze della vita | ||
| Governo e difesa | ||
| Energia e Utilities | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Australia | ||
| Nuova Zelanda | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Resto d'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dell'intelligence sulle minacce?
Il mercato dell'intelligence sulle minacce valeva 10.38 miliardi di dollari nel 2026 e si prevede che raggiungerà i 18.85 miliardi di dollari entro il 2031.
In quale regione si registra la maggiore domanda globale di soluzioni di threat intelligence?
Il Nord America detiene la quota regionale maggiore, pari al 37.50% del fatturato del 2025, supportata dall'adozione avanzata del cloud e dalle alleanze tra pubblico e privato per la condivisione delle informazioni.
Perché in questo settore i servizi crescono più velocemente dei prodotti?
La carenza di competenze e la crescente complessità degli attacchi spingono le aziende a esternalizzare la ricerca e l'analisi delle minacce, con un conseguente CAGR del 14.12% per il segmento dei servizi.
In che modo l'EU-NIS2 influisce sulla spesa aziendale?
Con sanzioni fino a 10 milioni di euro o al 2% del fatturato globale, la direttiva obbliga circa 300,000 entità a investire in intelligence in tempo reale per la conformità e la resilienza.
Quali tecnologie differenziano i principali fornitori?
L'intelligenza artificiale integrata che automatizza il rilevamento e la risposta, l'interoperabilità aperta STIX/TAXII e la visibilità integrata dal cloud all'edge sono i principali fattori di differenziazione tra i leader di mercato.
Quale settore verticale mostra il tasso di crescita più rapido?
Si prevede che il settore BFSI crescerà a un CAGR del 14.70% entro il 2031, poiché le istituzioni finanziarie rafforzeranno le difese contro i ransomware e le frodi sui pagamenti digitali.


