

Dimensioni e quota di mercato dei thin client
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.39 miliardo di dollari |
| Dimensione del mercato (2031) | 7.87 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.86% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei thin client di Mordor Intelligence
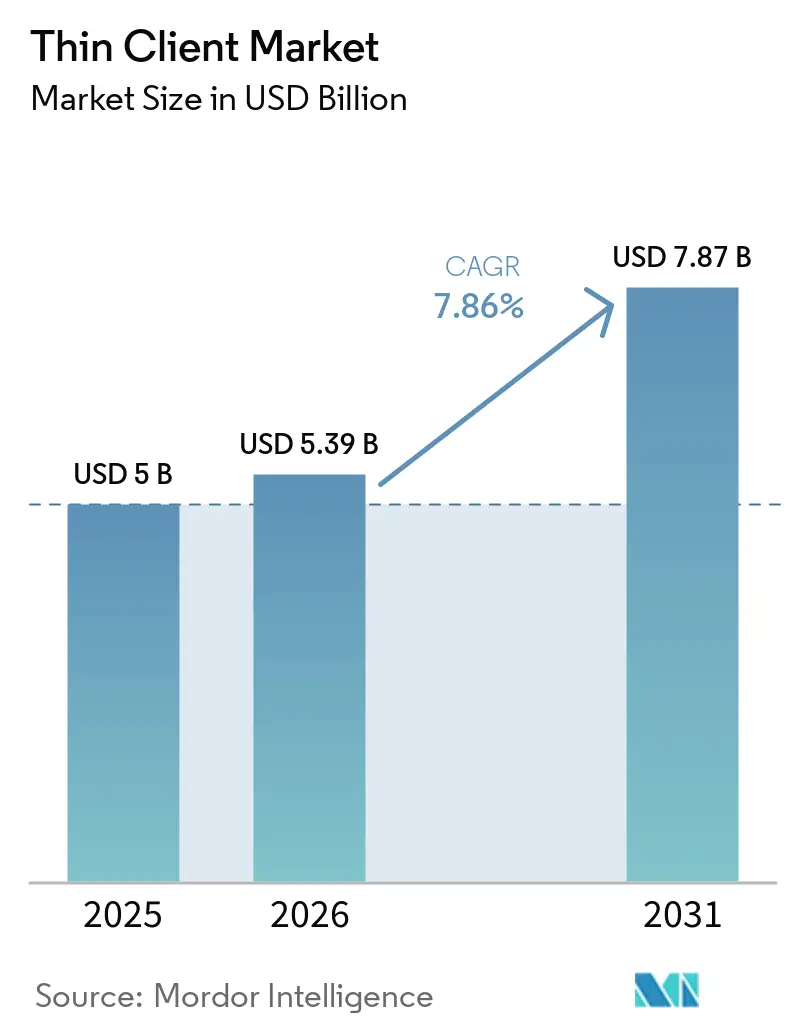
Il mercato dei thin client aveva un valore di 5 miliardi di dollari nel 2025 e si prevede che crescerà da 5.39 miliardi di dollari nel 2026 a 7.87 miliardi di dollari entro il 2031, con un CAGR del 7.86% durante il periodo di previsione (2026-2031). I crescenti obblighi in materia di zero-trust, la promozione del lavoro ibrido e gli obiettivi di sostenibilità continuano a riorientare i budget aziendali per gli endpoint verso dispositivi gestiti centralmente. L'Ordine Esecutivo Federale 14028, il piano zero-trust del Dipartimento della Sicurezza Interna, e le politiche analoghe in Europa e Asia elevano l'importanza dell'acquisto di endpoint sicuri sia nelle organizzazioni pubbliche che private. I fornitori ora combinano hardware leggero con sistemi operativi cloud-native, consentendo ai lavoratori di avviare desktop virtuali da qualsiasi luogo. Questa combinazione riduce i costi di supporto in loco, soddisfacendo al contempo gli obiettivi di sicurezza informatica. Le direttive sull'efficienza energetica e l'aumento dei prezzi dell'elettricità aggiungono urgenza finanziaria, soprattutto perché i consigli di amministrazione si sono impegnati a rendicontare le emissioni di carbonio di ambito 2 entro il 2025 in Nord America ed Europa.
Punti chiave del rapporto
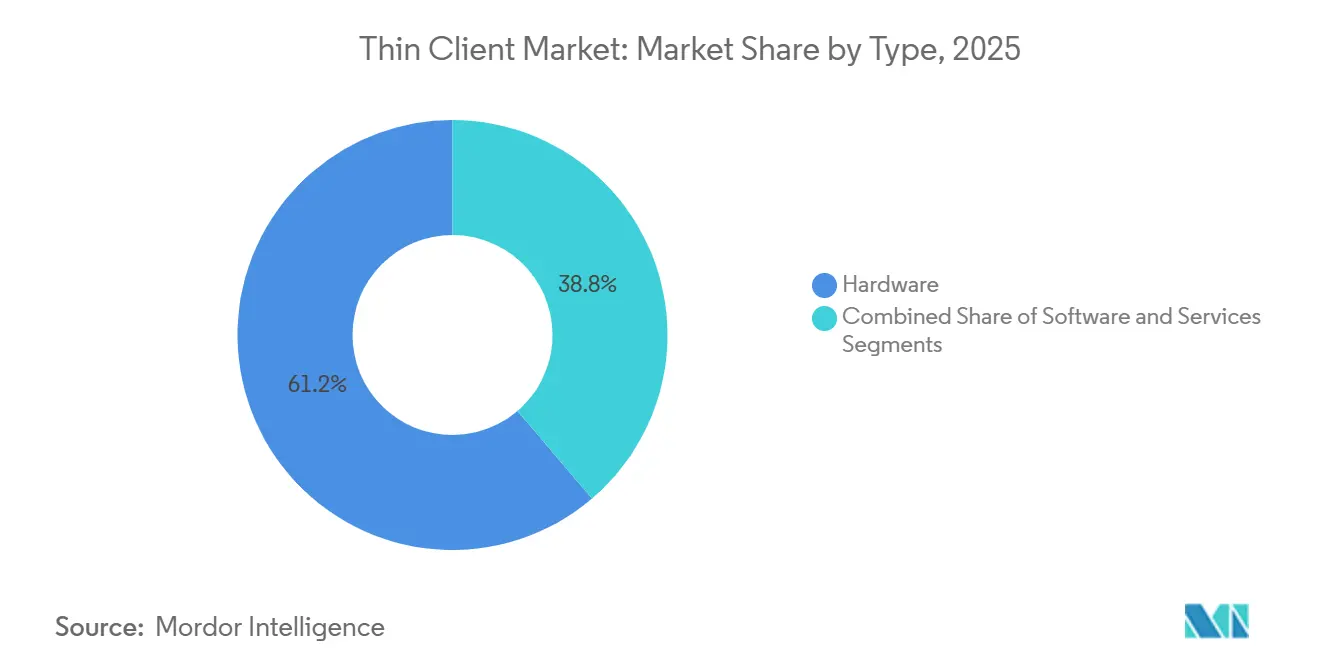
- Per tipologia, l'hardware ha rappresentato il 61.32% del fatturato nel 2025; si prevede che software e servizi cresceranno a un tasso annuo composto (CAGR) dell'8.26% fino al 2031.
- Per quanto riguarda gli utenti finali, nel 2025 il settore IT e delle telecomunicazioni deteneva il 28.48% della quota di mercato dei thin client, mentre il settore sanitario sta crescendo a un tasso annuo composto del 9.26% fino al 2031.
- In base al formato, i computer desktop hanno rappresentato il 47.21% delle spedizioni nel 2025, mentre si prevede che i dispositivi mobili cresceranno a un tasso annuo composto dell'8.46% fino al 2031.
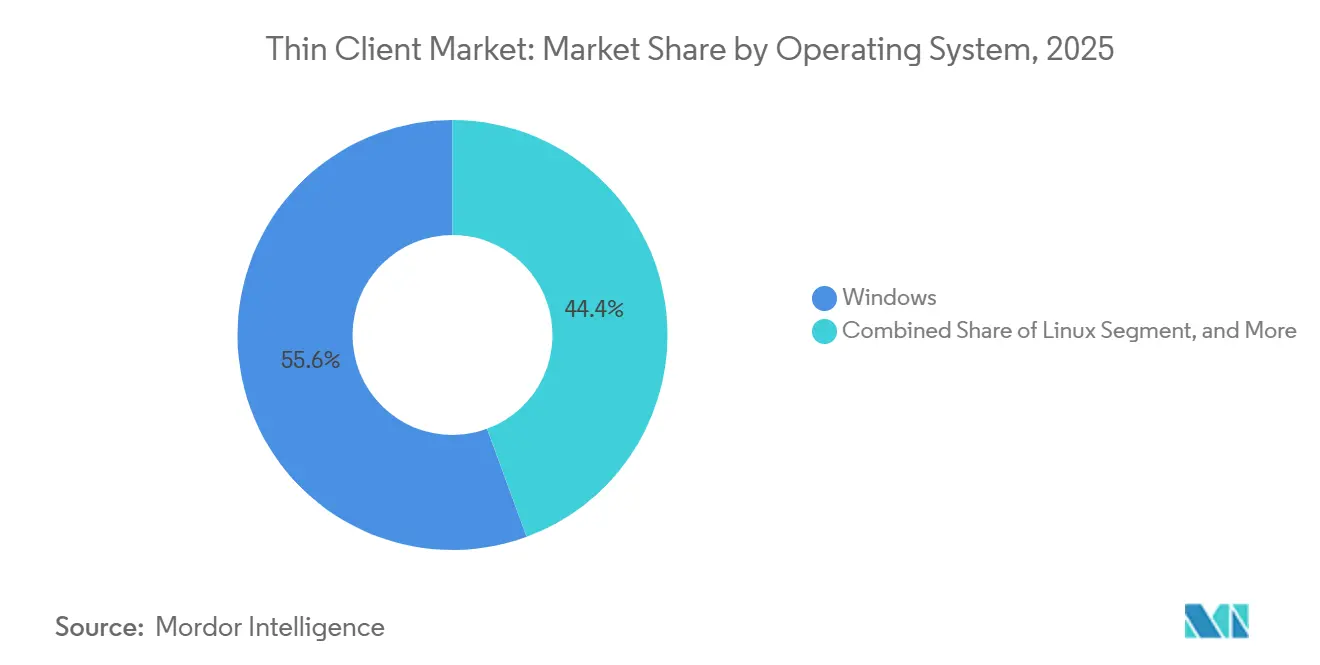
- Per quanto riguarda i sistemi operativi, Windows deteneva il 55.62% della base installata nel 2025; Chrome OS è destinato a espandersi con un tasso di crescita annuo composto (CAGR) dell'8.71% fino al 2031.
- In base al modello di implementazione, le installazioni cloud rappresentavano il 44.98% del mercato dei thin client nel 2025, mentre le configurazioni ibride hanno registrato un CAGR dell'8.34% fino al 2031.
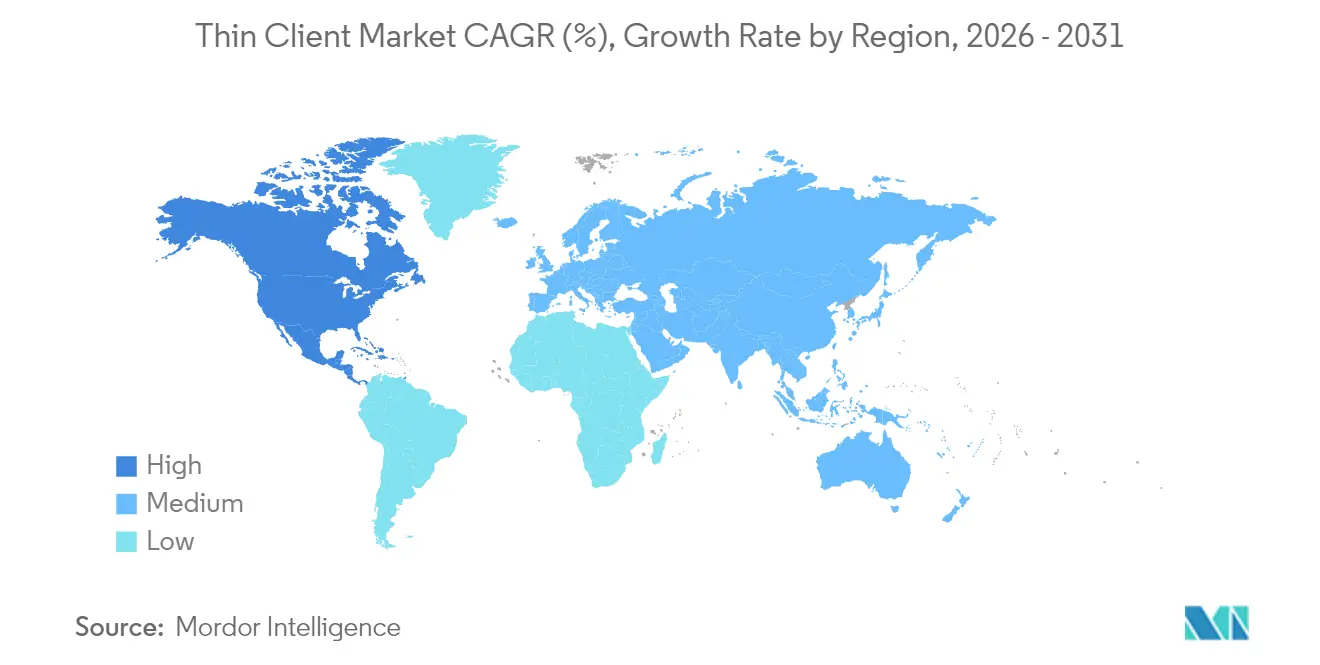
- Dal punto di vista geografico, il Nord America ha generato il 36.21% del fatturato nel 2025, mentre l'Asia-Pacifico ha mostrato la traiettoria di crescita più rapida con un CAGR dell'8.89% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei thin client
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Boom del lavoro ibrido VDI post-pandemia | + 2.1% | Focus globale, nordamericano ed europeo | Medio termine (2-4 anni) |
| Obblighi relativi ai costi finali e al risparmio energetico | + 1.8% | Globale, in particolare Europa e Nord America | Medio termine (2-4 anni) |
| Crescente diffusione della sicurezza informatica e dell'approccio Zero Trust. | + 1.5% | Globale, agli inizi nel settore BFSI e governativo | A breve termine (≤ 2 anni) |
| AI-PC Refresh abilita le conversioni legacy | + 1.3% | Mercati principali del Nord America, Europa, Asia-Pacifico | Medio termine (2-4 anni) |
| La rendicontazione delle emissioni di carbonio Scope-2 promuove il basso consumo energetico. | + 0.9% | Europa e Nord America, con ripercussioni anche sull’Asia-Pacifico | A lungo termine (≥ 4 anni) |
| L'espansione della forza lavoro periferica favorisce la centralizzazione | + 0.7% | Enfasi globale, sulla produzione e sulla vendita al dettaglio | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Boom del lavoro ibrido post-pandemia e della videoconferenza
L'infrastruttura desktop virtuale è passata da un progetto IT di nicchia a un livello di accesso predefinito per il personale distribuito. General Dynamics Information Technology ha adottato il cloud zero-trust di Zscaler per proteggere migliaia di connessioni remote in un mese, mantenendo intatta la conformità federale. Il Bolton NHS Foundation Trust ha ridotto il tempo di accesso dei medici a tre secondi con terminali sottili IGEL OS che si spostano tra i reparti, illustrando flussi di lavoro che vanno oltre le scrivanie dei knowledge worker. Studi legali e assicuratori ripetono il modello per fornire un accesso regolamentato senza dover inviare PC completi a ciascun avvocato o agente. Il mercato dei thin client, quindi, trae vantaggio da una riprogettazione strutturale del provisioning degli spazi di lavoro piuttosto che da un picco temporaneo dovuto alla pandemia.
Obblighi relativi ai costi finali e al risparmio energetico
I thin client in genere consumano un terzo dell'energia dei PC tower e durano 8 anni o più, offrendo un risparmio energetico misurabile. Gli acquirenti del settore pubblico in Europa sempre più spesso valutano le offerte in base al wattaggio, svantaggiando i desktop tradizionali. Il Lenovo V100 Q, lanciato a marzo 2025 con un prezzo inferiore a 200 dollari, mostra come i produttori eliminino gli elementi non essenziali per raggiungere obiettivi di costo ambiziosi. [1] Lenovo Group Ltd, “V100 Q Thin Client Launch,” lenovo.com Se abbinato a una gestione centralizzata che riduce drasticamente le visite in loco, il costo totale del ciclo di vita per le implementazioni di massa in strutture commerciali o governative diminuisce drasticamente. Le normative sull'efficienza energetica si inaspriranno dopo il 2027, estendendo questo vantaggio.
Crescente diffusione della sicurezza informatica e dell'approccio Zero Trust.
L'Ordine Esecutivo 14028 pone i controlli zero-trust, tra cui l'autenticazione a più fattori, il DNS crittografato e il rilevamento degli endpoint, come standard per tutti i contratti federali. Il Dipartimento per la Sicurezza Interna ha chiarito che l'inventario e l'isolamento dei dispositivi sono al centro della roadmap di ogni agenzia. I fornitori privati che soddisfano questi requisiti rimangono idonei per migliaia di gare d'appalto governative. Di conseguenza, Dell, HP e Lenovo ora precaricano gli hook del firmware per l'isolamento delle credenziali, mentre IGEL avvolge il suo sistema operativo sicuro con partizioni di sola lettura. Sostituendo i PC legacy con terminali stateless gestiti centralmente, le agenzie riducono la superficie di attacco e aumentano i punteggi di conformità.
L'aggiornamento AI-PC incentiva la conversione dei PC di vecchia generazione.
I laptop di fascia alta predisposti per l'IA mettono sotto pressione il budget di altre parti della flotta, spingendo i responsabili IT a riutilizzare i PC più vecchi come thin client anziché scartarli. RepurpOS di 10ZiG converte i sistemi Windows 10 tramite un overlay leggero, prolungando la vita dell'hardware ed evitando spese in conto capitale. [2] 10ZiG Technology, “RepurpOS Platform,” 10zig.com L'installatore remoto di Google per ChromeOS Flex, introdotto a luglio 2025, consente agli amministratori di migrare gli endpoint senza intervento fisico, riducendo i costi di manodopera. Le organizzazioni che si trovano di fronte alla scadenza di fine supporto di Windows 10 a ottobre 2025 stanno accelerando le conversioni, sostenendo una domanda di spedizione costante anche se i prezzi medi di vendita dei nuovi dispositivi sono in calo.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Latenza di rete inaffidabile nei mercati emergenti | -1.2% | Asia-Pacifico emergente, Medio Oriente e Africa | Medio termine (2-4 anni) |
| Differenze prestazionali nei carichi di lavoro che richiedono un'elevata potenza della GPU | -0.9% | Settori globali, del design e dei media | A breve termine (≤ 2 anni) |
| Inflazione del prezzo dei posti DaaS o VDI | -0.7% | Globale, con una maggiore attenzione alle piccole e medie imprese. | Medio termine (2-4 anni) |
| Supporto frammentato dei driver periferici | -0.5% | Globale, sanità e produzione | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Latenza di rete inaffidabile nei mercati emergenti
L'infrastruttura pubblica digitale indiana copre milioni di cittadini, eppure le lacune nella copertura 4G nelle aree rurali rallentano le sessioni di streaming tramite thin client. Le implementazioni di ERPNext per i servizi statali funzionano senza problemi nel Maharashtra urbano, ma incontrano difficoltà nei distretti remoti dove la velocità di trasmissione scende al di sotto dei 2 Mbps. Bhutan e Arabia Saudita hanno riscontrato limitazioni simili al di fuori delle regioni capitali. Per la telemedicina o le aule digitali, la latenza intermittente compromette l'esperienza utente e può indurre il ripiegamento sui PC locali, ostacolando una più ampia diffusione dei thin client fino all'arrivo della fibra ottica o della densificazione del 5G.
Differenze prestazionali nei carichi di lavoro che richiedono un'elevata potenza della GPU
I progettisti che utilizzano CAD o i professionisti dei media che modificano filmati 4K necessitano di un rendering GPU costante ad alta larghezza di banda. Sebbene esistano servizi GPU cloud, il ritardo di andata e ritorno e i costi di uscita dei dati spesso spingono gli studi a mantenere le workstation locali. I fornitori di semiconduttori continuano a dare priorità alla produzione di nodi sub-11 nm per client ad alte prestazioni, alimentando una nicchia di mercato in cui i dispositivi sottili non possono ancora competere. Alcune organizzazioni, pertanto, gestiscono flotte miste, posizionando i thin client sulle scrivanie degli uffici generici e riservando le workstation ai creativi, limitando così la dimensione totale del mercato dei thin client raggiungibile entro il 2030.
Analisi del segmento
Per tipo: le piattaforme definite dal software rimodellano le distribuzioni
Nel 2025, il mercato dei thin client hardware ha raggiunto i 3.06 miliardi di dollari, con un vantaggio del 61.24% sui ricavi dei terminali fisici. Tuttavia, software e servizi si stanno espandendo a un CAGR del 11.62%, il doppio rispetto all'hardware, poiché i clienti stanno passando a licenze in abbonamento che consentono di utilizzare dispositivi multi-vendor. La piattaforma COSMOS 2025 di IGEL offre un unico piano di controllo per qualsiasi client x86 o Arm, incoraggiando il riutilizzo dei PC esistenti anziché la sostituzione diretta dell'hardware. Cloud Software Group ha investito 1.65 miliardi di dollari in capacità di Microsoft Azure per pre-installare sessioni desktop gestite, dimostrando che il valore degli endpoint si sta spostando verso il software di orchestrazione.
I fornitori si adattano integrando firmware leggero su mini-PC ribattezzati, monetizzando al contempo i livelli di supporto annuali. Il report di Dell per l'anno fiscale 2025 ha rivelato una pressione sui margini nell'hardware, ma una forte crescita nei servizi infrastrutturali. In vista della scadenza del supporto di Windows 10, i team IT concedono in licenza immagini di sistemi operativi sicuri che funzionano bene su processori obsoleti, rinviando la spesa in conto capitale. Nel periodo 2026-2031, si prevede che la quota di mercato dell'hardware diminuirà gradualmente, poiché le aziende preferiranno le console SaaS ai terminali proprietari, anche se le spedizioni di dispositivi in termini assoluti potrebbero comunque aumentare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: il settore sanitario accelera l'assistenza digitale.
Nel 2025, i settori IT e delle telecomunicazioni hanno guidato i consumi con il 28.48% della quota di mercato dei thin client, a testimonianza della consolidata adozione della VDI negli help desk e negli ambienti NOC. Il settore sanitario, tuttavia, ha registrato il CAGR più rapido, pari al 9.26% fino al 2031, grazie all'aumento della domanda di endpoint sicuri dovuto agli obblighi di cartella clinica elettronica e alle normative sulla sovranità dei dati. L'ESIC indiana ha implementato 31,000 desktop virtuali, centralizzando i dati dei pazienti e riducendo le visite di assistenza. Il Pennine Acute Hospitals nel Regno Unito ha risparmiato 500,000 sterline (630,000 dollari) all'anno dopo essere passato a unità senza ventola che riducono il consumo energetico e le richieste di intervento. [3] National Health Service UK, “Pennine Acute Hospitals Thin Client Savings,” nhs.uk
Il commercio al dettaglio, la produzione e l'istruzione, pur non essendo settori trainanti, traggono comunque notevoli vantaggi dall'adozione di flussi di lavoro standardizzati resi possibili dai thin client. Nel settore del commercio al dettaglio, i terminali POS si affidano all'affidabilità e alla sicurezza dei thin client per garantire transazioni senza intoppi e ridurre al minimo i tempi di inattività. Analogamente, nel settore manifatturiero, i terminali in officina sfruttano la robustezza e l'efficienza dei thin client per ottimizzare le operazioni e mantenere alta la produttività. Nel settore dell'istruzione, i laboratori didattici utilizzano i thin client per i loro bassi tassi di guasto, la gestione semplificata e gli stack software bloccati, che contribuiscono a creare un ambiente di apprendimento sicuro e controllato. Questi vantaggi, nel loro insieme, contribuiscono a una base clienti diversificata, garantendo stabilità e mitigando l'impatto della ciclicità verticale in questi settori.
Per fattore di forma: il mobile guadagna terreno con la decentralizzazione dei flussi di lavoro
Nel 2025 i computer desktop detenevano ancora il 47.21% della quota di mercato, ma i thin client mobili stavano crescendo a un tasso annuo composto dell'8.46%, poiché medici, tecnici sul campo e addetti ai negozi necessitavano di dispositivi portatili ma sicuri. Il Saskatchewan Polytechnic ha distribuito 3,200 unità ChromeOS in aule e spazi comuni, combinando computer fissi e tablet per supportare l'apprendimento ibrido. I modelli convertibili con input tramite stilo soddisfano le esigenze di compilazione delle cartelle cliniche al letto del paziente, mentre le custodie rinforzate sono adatte alle attività di scansione in magazzino.
Il costo rimane un vantaggio per i computer desktop utilizzati in postazioni di lavoro e chioschi, grazie alla loro accessibilità e ampia disponibilità. Tuttavia, i progressi tecnologici, come la diminuzione dei prezzi delle batterie e lo sviluppo di chipset ARM senza ventole, stanno gradualmente riducendo il divario di costo tra desktop e dispositivi alternativi. Questi progressi rendono altre opzioni, come i thin client e i modelli all-in-one, sempre più valide per le aziende che cercano efficienza e configurazioni moderne. I modelli all-in-one, in particolare, mantengono una nicchia stabile in ambienti come reception e uffici direzionali, dove l'importanza di ridurre l'ingombro dei cavi e di ottenere un'estetica elegante e professionale prevale sulle preoccupazioni relative al prezzo. Questa tendenza evidenzia la crescente domanda di dispositivi che combinano funzionalità ed estetica in specifici contesti lavorativi.
Per sistema operativo: Chrome OS mette in difficoltà il dominio del vecchio Windows
Windows ha mantenuto la sua posizione dominante, rappresentando il 55.62% delle installazioni nel 2025. Tuttavia, Chrome OS sta rapidamente guadagnando terreno, registrando un impressionante CAGR dell'8.71%, poiché i distretti scolastici e le organizzazioni non profit danno sempre più priorità a soluzioni di licenza economicamente vantaggiose. Lo strumento di conversione remota di Google, ChromeOS Flex, consente implementazioni su larga scala senza richiedere interventi in loco, riducendo significativamente i costi di manodopera legati alla migrazione. L'Ayrshire College ha dimostrato i vantaggi finanziari e operativi di questo approccio integrando Google Workspace in un progetto di modernizzazione del campus da 53 milioni di sterline (circa 67 milioni di dollari), che ha sottolineato l'importanza di una gestione semplificata dei dispositivi per operazioni più efficienti.
I sistemi operativi basati su Linux continuano a svolgere un ruolo fondamentale nei settori regolamentati grazie alla loro flessibilità e alle funzionalità di sicurezza. L'acquisizione di Unicon da parte di Citrix nel gennaio 2025 ha aggiunto il sistema operativo eLux al suo portafoglio prodotti, consentendo una perfetta integrazione con Citrix Workspace e aumentandone l'attrattiva per le organizzazioni che necessitano di soluzioni robuste per la gestione degli endpoint. Inoltre, le piattaforme proprietarie di nicchia rimangono essenziali per casi d'uso specifici, in particolare nelle implementazioni di chioschi e sistemi embedded. Queste piattaforme spesso presentano firmware bloccato, che semplifica la conformità ai rigorosi requisiti normativi e garantisce operazioni sicure e affidabili in ambienti specializzati.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modello di implementazione: le configurazioni ibride ottimizzano costi e controllo.
Nel 2025, il cloud rappresentava il 44.98% del mercato dei thin client e si prevede che manterrà un tasso di crescita annuo composto (CAGR) dell'8.34% fino al 2031. Questa crescita è trainata dalla crescente adozione di soluzioni Desktop-as-a-Service (DaaS) con pagamento a consumo, che eliminano la necessità di ingenti investimenti in server. Tuttavia, alcuni ambienti sensibili alla latenza, come le sale di trading e i carichi di lavoro classificati, continuano a fare affidamento su infrastrutture on-premise. Questa dipendenza ha reso l'architettura ibrida il segmento in più rapida crescita all'interno del mercato. Le soluzioni ibride offrono la flessibilità di combinare sistemi cloud e on-premise, soddisfacendo diverse esigenze operative. Microsoft ha risposto a questa tendenza introducendo una console unificata che integra Windows 365 con Azure Virtual Desktop e Active Directory locale. Questa integrazione consente agli amministratori di applicare policy coerenti sia negli ambienti cloud che in quelli on-premise, garantendo una gestione senza interruzioni.
Le piccole e medie imprese stanno adottando sempre più soluzioni cloud grazie alle loro strutture di fatturazione prevedibili, che semplificano la pianificazione finanziaria. Al contrario, le aziende Fortune 500 stanno ottimizzando implementazioni miste per trovare un equilibrio tra efficienza dei costi e sovranità dei dati. Questo approccio strategico alla diversificazione delle implementazioni ha sostenuto la domanda di software di integrazione, rafforzando ulteriormente la tendenza a spostare i flussi di entrate verso piattaforme basate su abbonamento. La crescente dipendenza dai modelli di abbonamento sottolinea l'evoluzione delle preferenze delle organizzazioni che cercano soluzioni scalabili e flessibili per soddisfare le proprie esigenze operative.
Analisi geografica
Mercato dei thin client in Nord America
Nel 2025, il Nord America ha rappresentato il 37.58% del fatturato, grazie all'implementazione di normative zero-trust codificate e a vasti programmi di aggiornamento aziendale. La Cybersecurity and Infrastructure Security Agency (CISA) ha confermato nel suo rapporto di gennaio 2025 che l'autenticazione a più fattori era stata implementata a livello di agenzia. Questo sviluppo ha incrementato significativamente gli ordini di dispositivi stateless in grado di garantire una solida postura di sicurezza degli endpoint. Inoltre, anche le aziende private hanno adottato standard simili per rimanere idonee a partecipare alle gare d'appalto governative, allineando così le architetture di sicurezza in settori critici come la difesa, la sanità e gli ecosistemi dei servizi finanziari.
Mercato dei thin client nella regione Asia-Pacifico
La regione Asia-Pacifico si sta affermando come principale motore di crescita, con un mercato che dovrebbe crescere a un tasso di crescita annuo composto (CAGR) del 10.47% fino al 2031. Paesi come India, Indonesia e Vietnam stanno investendo ingenti fondi nella digitalizzazione per le infrastrutture cloud destinate ai servizi pubblici. Il framework Account Aggregator in queste regioni consente agli istituti di credito di accedere in modo sicuro ai dati dei cittadini, mentre gli amministratori prediligono sempre più i client gestiti centralmente per garantire che i dati personali rimangano al di fuori dei PC delle filiali. Anche il settore industriale sta assistendo a progressi significativi, come dimostra Foxconn, che trasmette in streaming macchine virtuali agli impianti di produzione per scopi di controllo qualità, riducendo efficacemente i tempi di inattività degli stabilimenti. Per soddisfare la crescente domanda, IGEL ha istituito un hub a Singapore in collaborazione con CXA nell'ottobre 2024, con l'obiettivo di ridurre i tempi di consegna dei canali di distribuzione e fornire supporto in lingua locale ai propri clienti.
Mercato dei thin client in Europa, Sud America e Medio Oriente
L'Europa sta registrando una crescita costante, trainata principalmente da rigorosi requisiti di conformità in materia di protezione dei dati e da obiettivi di riduzione delle emissioni di carbonio che incentivano l'adozione di dispositivi a basso consumo energetico. Nel frattempo, il Sud America e il Medio Oriente mostrano una crescita selettiva della domanda, in particolare nei settori governativo e petrolifero e del gas. Uno sviluppo significativo nella regione è rappresentato dall'accordo da 2 miliardi di dollari tra Lenovo e Alat, previsto per il 2025, volto a creare una base di fornitura regionale per il Golfo. Questa iniziativa riflette la crescente fiducia nella solidità delle infrastrutture regionali e nel loro potenziale di supportare la futura espansione del mercato.
Panorama competitivo
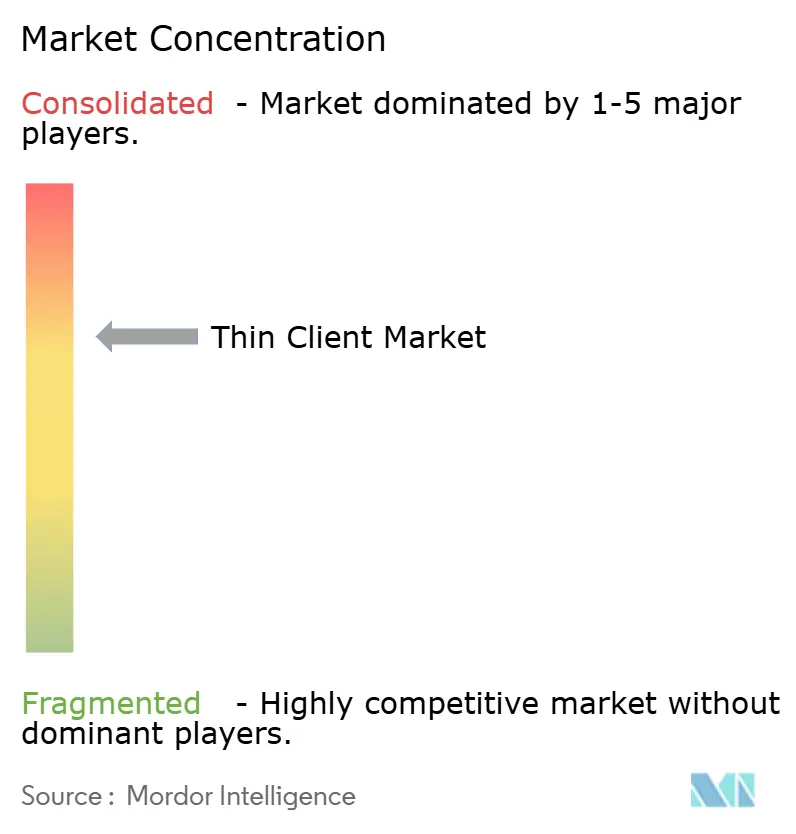
Il mercato dei thin client mostra una concentrazione moderata, con i principali attori che sfruttano i propri punti di forza per mantenere la competitività. Dell, HP e Lenovo capitalizzano sulle loro consolidate catene di fornitura di PC e sui contratti aziendali per assicurarsi pacchetti di aggiornamento, che garantiscono loro un flusso di entrate costante. L'acquisizione di Stratodesk da parte di IGEL ha rafforzato significativamente la sua posizione di mercato, creando un colosso del software con 5 milioni di postazioni. Questa acquisizione migliora la capacità di IGEL di offrire abbonamenti di licenza insieme al suo hardware white-label, fornendo ai clienti una soluzione completa. Allo stesso modo, l'integrazione di eLux da parte di Citrix ha esteso il suo controllo dal data center al livello del dispositivo, consentendole di fornire uno stack completamente personalizzato, particolarmente interessante per i settori con rigidi requisiti normativi.
Anche i disruptor emergenti si stanno facendo sentire sul mercato. Ad esempio, 10ZiG ha introdotto RepurpOS, una soluzione progettata specificamente per flotte sensibili ai costi, offrendo un'opzione valida per le organizzazioni con vincoli di budget. [4] Google LLC, “ChromeOS Flex for Enterprise,” google.com Nel frattempo, Google sta promuovendo Chrome OS Flex come sistema operativo gratuito per la conversione di dispositivi legacy, rivolto alle aziende che desiderano estendere il ciclo di vita del proprio hardware esistente. L'introduzione da parte di Microsoft del dispositivo Link ottimizzato per Windows 365 segnala un movimento verso una più profonda integrazione verticale. Questa strategia potrebbe potenzialmente sfidare i fornitori indipendenti, soprattutto se Microsoft raggruppa questi dispositivi in accordi aziendali, rendendoli più attraenti per le organizzazioni di grandi dimensioni.
Con la continua riduzione dei margini di profitto sull'hardware, i fornitori si concentrano sempre più sulla differenziazione attraverso servizi a valore aggiunto. Questi includono funzionalità di provisioning remoto, analisi avanzate e solide certificazioni di sicurezza, che stanno diventando fattori cruciali nelle decisioni di acquisto. Nonostante il predominio dei primi cinque fornitori, che insieme controllano circa il 60% del fatturato di mercato, rimane un'opportunità significativa per gli specialisti di nicchia. Questi operatori più piccoli si stanno ritagliando il proprio spazio rispondendo a esigenze specifiche in settori come la sanità, l'istruzione e la robustezza industriale, dove spesso sono necessarie soluzioni personalizzate.
Leader del settore dei thin client
Dell Inc.
LG Elettronica Inc.
Fujitsu Ltd.
HP Inc.
Samsung Electronics
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Aprile 2026: Microsoft ha ridotto del 20% i prezzi degli abbonamenti a Windows 365, intensificando la pressione competitiva sulle piattaforme DaaS rivali.
- Aprile 2026: Services Australia ha consolidato la propria infrastruttura di desktop virtuali per migliorare la preparazione al ripristino in caso di calamità a livello nazionale.
- Aprile 2026: Tilon è entrata nel mercato giapponese con una piattaforma VDI nativa basata sull'intelligenza artificiale, destinata alle aziende.
- Marzo 2026: 10ZiG ha rilasciato Manager v5.5, aggiungendo l'analisi della flotta basata su cloud per semplificare la gestione multi-sito.
Ambito del rapporto sul mercato globale dei thin client
Il mercato dei thin client si riferisce all'industria globale che comprende hardware, software e servizi che consentono architetture di elaborazione centralizzate in cui dispositivi client leggeri dipendono da server remoti o infrastrutture basate su cloud per l'elaborazione, l'esecuzione delle applicazioni e l'archiviazione dei dati. Queste soluzioni sostituiscono i tradizionali personal computer completi con endpoint semplificati che si connettono ad ambienti desktop virtuali, migliorando la gestibilità, la sicurezza e l'efficienza dei costi per le organizzazioni di tutti i settori.
Il rapporto sul mercato dei thin client è segmentato per tipo (hardware, software e servizi), settore di utilizzo finale (servizi finanziari e assicurativi, IT e telecomunicazioni, sanità, pubblica amministrazione, vendita al dettaglio, industria manifatturiera e istruzione), fattore di forma (desktop, all-in-one e mobile), sistema operativo (Windows, Linux, Chrome OS e altri sistemi operativi), modello di implementazione (on-premise, cloud e ibrido) e area geografica (Nord America, Sud America, Europa, Asia-Pacifico e Medio Oriente e Africa). Le previsioni di mercato sono fornite in termini di valore (USD).
| Hardware |
| Software e servizi |
| BFSI |
| IT e telecomunicazioni |
| Settore Sanitario |
| Enti Pubblici |
| Settore Retail |
| Produzione |
| Formazione |
| Client Thin Desktop |
| Thin Client all-in-one |
| Client Thin mobili |
| Windows |
| Linux |
| Chrome OS |
| Altri sistemi operativi |
| On-Premise |
| Cloud |
| IBRIDO |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| Corea del Sud | ||
| India | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti |
| Arabia Saudita | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo | Hardware | ||
| Software e servizi | |||
| Per settore degli utenti finali | BFSI | ||
| IT e telecomunicazioni | |||
| Settore Sanitario | |||
| Enti Pubblici | |||
| Settore Retail | |||
| Produzione | |||
| Formazione | |||
| Per fattore di forma | Client Thin Desktop | ||
| Thin Client all-in-one | |||
| Client Thin mobili | |||
| Per sistema operativo | Windows | ||
| Linux | |||
| Chrome OS | |||
| Altri sistemi operativi | |||
| Per modello di distribuzione | On-Premise | ||
| Cloud | |||
| IBRIDO | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| Corea del Sud | |||
| India | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Emirati Arabi Uniti | |
| Arabia Saudita | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato dei thin client entro il 2031?
Si prevede che il mercato dei thin client raggiungerà un valore di 7.87 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 7.86%.
Quale settore di utilizzo finale si sta espandendo più rapidamente?
Il settore sanitario è quello che traina la crescita, con un CAGR previsto del 9.26% fino al 2031, grazie agli obblighi imposti dalle cartelle cliniche elettroniche che favoriscono l'adozione di sistemi di sicurezza per i dispositivi finali.
Quanto ha contribuito l'hardware al fatturato nel 2025?
Nel 2025, l'hardware ha rappresentato il 61.32% del fatturato, sottolineando la sua importanza predominante nel mix di spesa complessivo.
Quale regione si prevede crescerà più rapidamente?
La regione Asia-Pacifico mostra la traiettoria di crescita più rapida, con un tasso di crescita annuo composto (CAGR) dell'8.89% fino al 2031, trainata dalla digitalizzazione della pubblica amministrazione e dall'ammodernamento del settore manifatturiero.
Quali sono i fattori che spingono al passaggio dai PC ai thin client?
Minori consumi energetici, sicurezza centralizzata e riduzione del costo totale di proprietà, tutti fattori rafforzati dalle strategie VDI per il lavoro ibrido, stanno spingendo le organizzazioni a migrare.


