

Dimensioni e quota di mercato dei dispositivi respiratori terapeutici
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
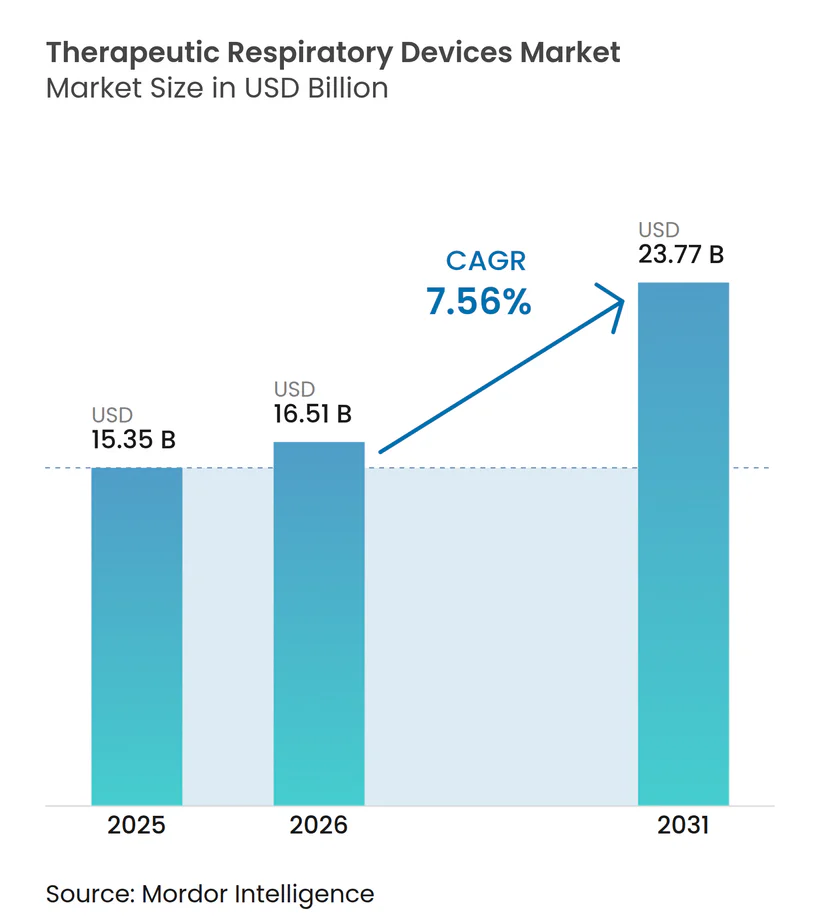
| Dimensione del mercato (2026) | 16.51 miliardo di dollari |
| Dimensione del mercato (2031) | 23.77 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.56% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato dei dispositivi respiratori terapeutici di Mordor Intelligence
Il mercato dei dispositivi terapeutici respiratori è stato valutato a 15.35 miliardi di dollari nel 2025 e si stima che crescerà da 16.51 miliardi di dollari nel 2026 a 23.77 miliardi di dollari entro il 2031, con un CAGR del 7.56% durante il periodo di previsione (2026-2031). La crescente adozione di modelli di trattamento domiciliare, la rapida diffusione delle terapie digitali e la costante innovazione nei sistemi di ossigeno miniaturizzati sostengono questa traiettoria di crescita. La domanda beneficia anche della crescente prevalenza della broncopneumopatia cronica ostruttiva (BPCO), dell'invecchiamento della popolazione che richiede sempre più ossigenoterapia a lungo termine e della volontà degli enti pagatori di rimborsare i dispositivi connessi che riducono in modo dimostrabile i costi di riammissione. La pressione competitiva si sta intensificando poiché i produttori integrano l'analisi basata sull'intelligenza artificiale (IA) nelle piattaforme di pressione positiva delle vie aeree (PAP), mentre la resilienza della catena di approvvigionamento è diventata un fattore di differenziazione fondamentale dopo che la carenza di semiconduttori ha interrotto i flussi di componenti. A livello regionale, il Nord America continua a generare la maggior parte dei ricavi, ma l'Asia-Pacifico sta superando tutte le altre regioni grazie all'espansione delle infrastrutture ospedaliere e a un più ampio accesso alla diagnostica.
Punti chiave del rapporto
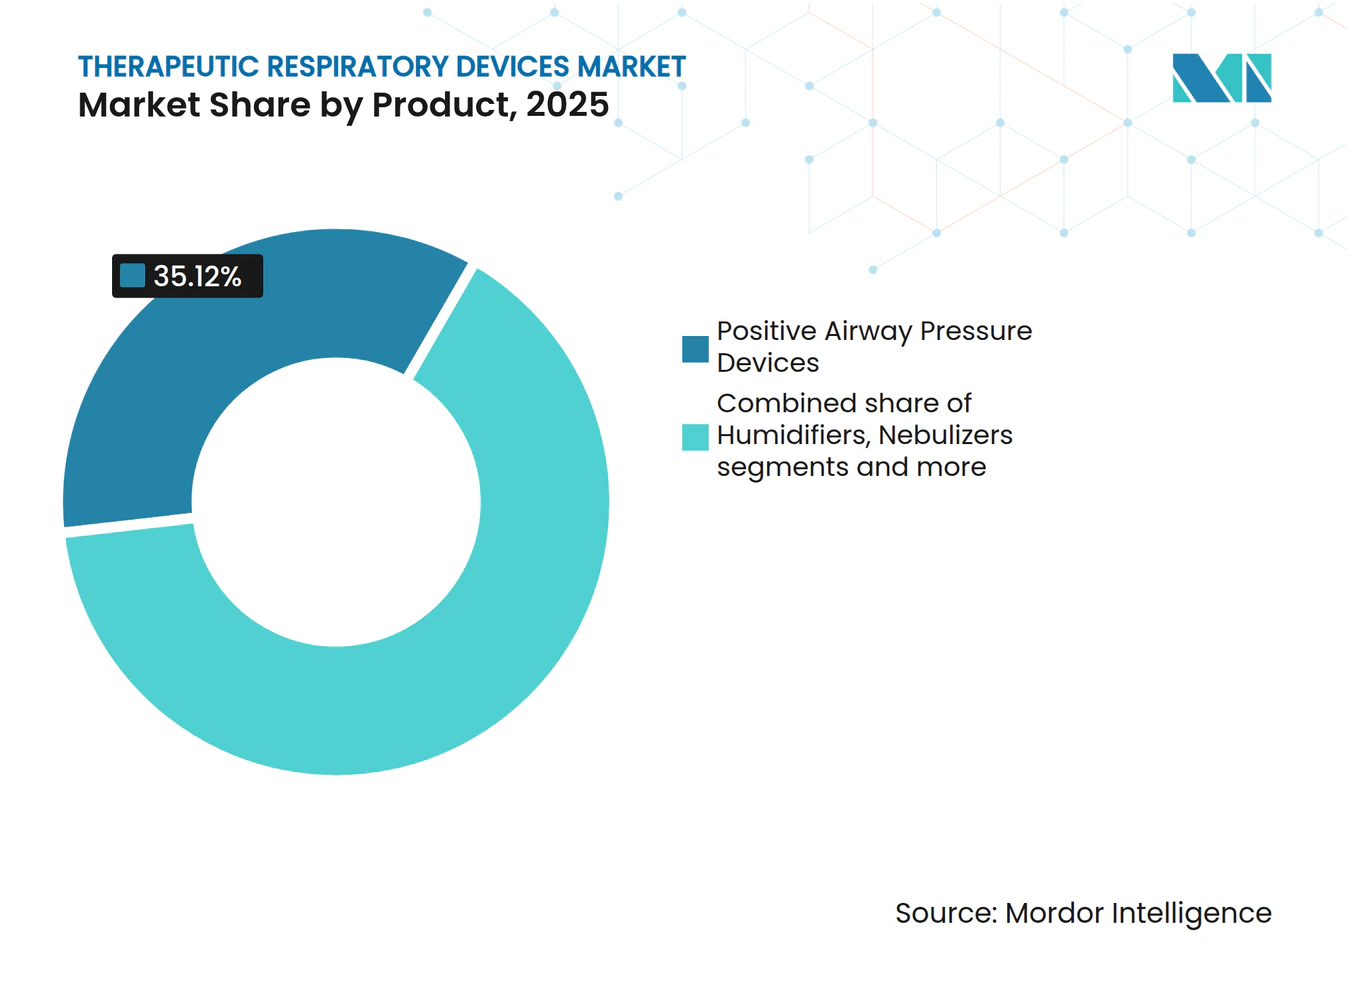
- In base alla tipologia di prodotto, nel 35.12 i dispositivi a pressione positiva delle vie aeree detenevano il 2025% della quota di mercato dei dispositivi respiratori terapeutici, mentre si prevede che gli inalatori connessi registreranno un CAGR dell'8.59% entro il 2031.
- Per applicazione, nel 42.55 la BPCO rappresentava il 2025% del mercato dei dispositivi terapeutici per la respirazione; si prevede che l'apnea notturna aumenterà a un CAGR dell'8.49% fino al 2031.
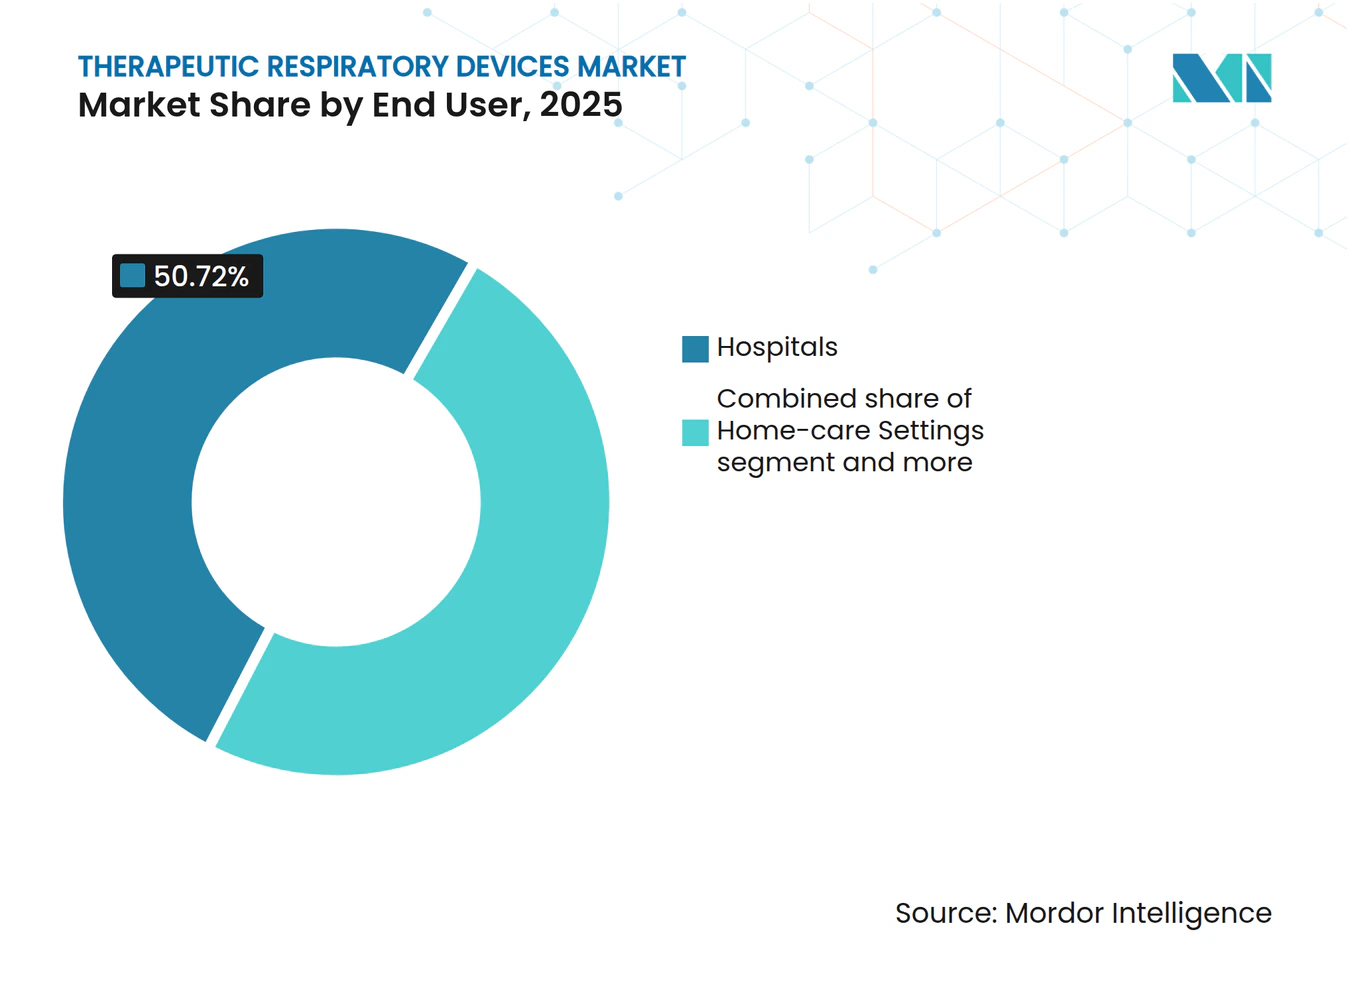
- In base all'utente finale, nel 50.72 gli ospedali hanno controllato una quota di fatturato del 2025%, mentre il segmento dell'assistenza domiciliare è quello in più rapida crescita, con un CAGR del 9.05%.
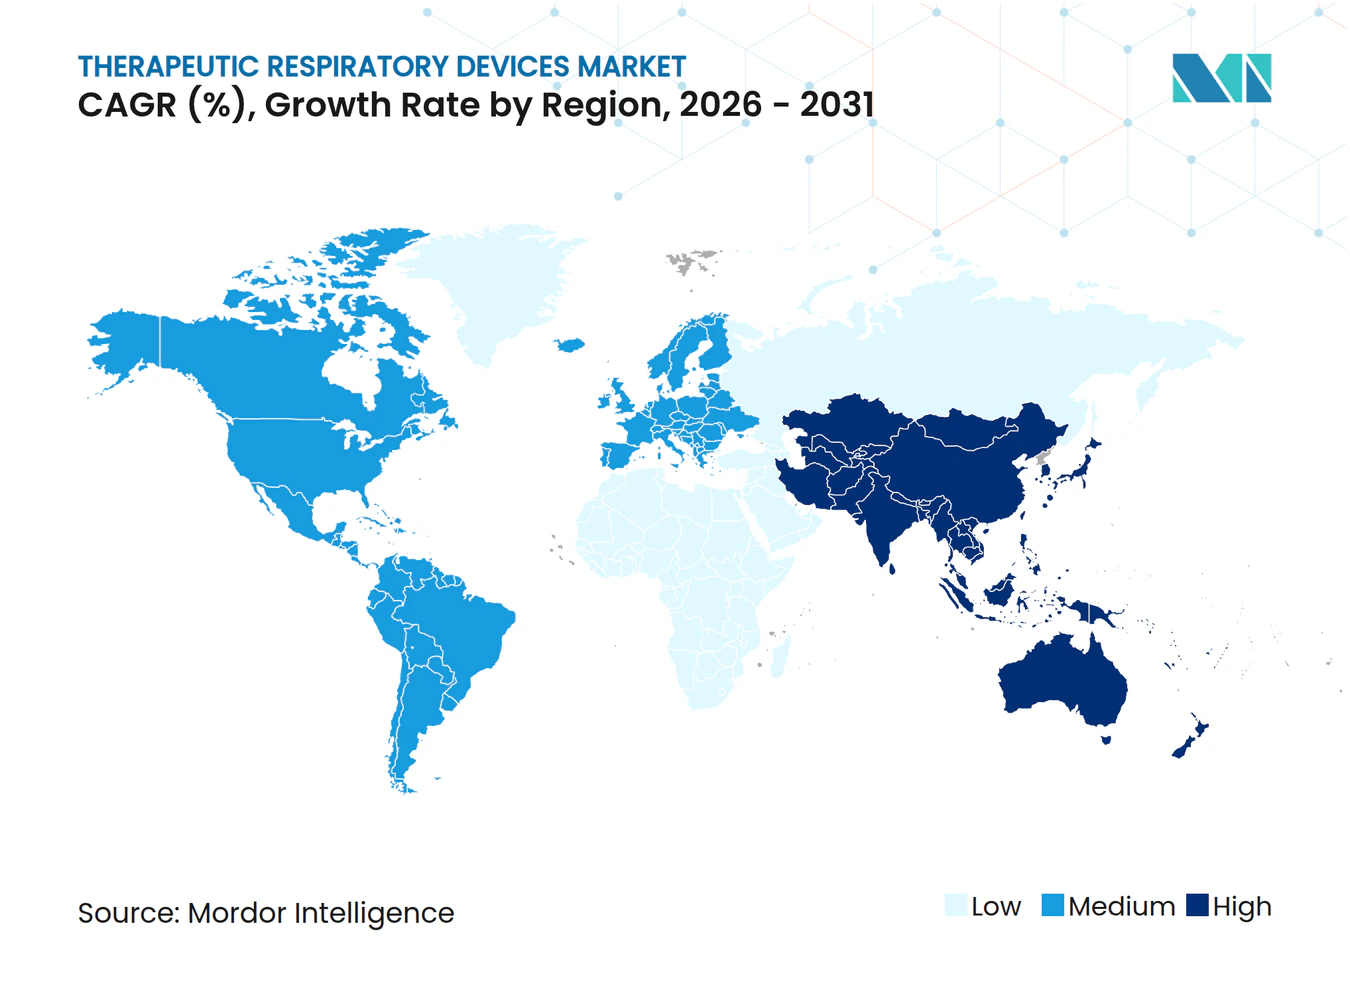
- In termini geografici, il Nord America è stato il Paese leader con un contributo al fatturato del 39.21% nel 2025, ma si prevede che l'area Asia-Pacifico registrerà un CAGR dell'8.83% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei dispositivi respiratori terapeutici
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente prevalenza di BPCO e asma | + 1.8% | Globale, con il carico più elevato in Nord America, Europa e nei mercati APAC invecchiati | Medio termine (2-4 anni) |
| Crescente adozione del supporto respiratorio domiciliare | + 1.5% | Leader in Nord America e UE, in espansione nei centri urbani dell'APAC | A breve termine (≤ 2 anni) |
| Progressi tecnologici nei concentratori PAP e O₂ portatili | + 1.2% | Globale, con ricerca e sviluppo concentrati in Nord America ed Europa | Medio termine (2-4 anni) |
| Ampliamento del rimborso per l'ossigenoterapia a lungo termine | + 0.9% | Mercati emergenti dell'APAC, America Latina, con ricadute sulla MEA | Medio termine (2-4 anni) |
| Sistemi di cannule nasali miniaturizzate ad alto flusso per uso pediatrico | + 0.6% | Centri pediatrici specializzati a livello globale, adozione precoce in Nord America | Medio termine (2-4 anni) |
| Inalatori connessi abilitati dall'intelligenza artificiale che migliorano l'aderenza terapeutica | + 0.8% | Primi ad agire in Nord America e nell'UE, espandendosi nei mercati APAC tecnologicamente avanzati | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente prevalenza di BPCO e asma
Le malattie respiratorie croniche sono ormai diffuse in tutte le fasce d'età e in tutte le aree geografiche. L'inquinamento da particolato è responsabile del 41.79% della BPCO tra i giovani, un dato nettamente inferiore al 19.81% attribuibile al fumo, mentre l'esposizione professionale contribuisce per l'11.73%. La prevalenza globale tra gli adulti di età pari o superiore a 40 anni è del 12.64%. Solo negli Stati Uniti, la spesa medica diretta correlata alla BPCO ha raggiunto i 24 miliardi di dollari nel 2024, pari a 4,322 dollari per paziente. I tassi di mortalità rimangono più elevati nelle regioni rurali, il che evidenzia la necessità di una più ampia diffusione di concentratori di ossigeno e dispositivi PAP che possano essere supportati a distanza.
Crescente adozione del supporto respiratorio domiciliare
Il COVID-19 ha accelerato il passaggio dei pagatori verso modelli economicamente vantaggiosi e incentrati sul paziente. Medicare ora rimborsa i concentratori di ossigeno portatili nell'ambito della Parte B attraverso periodi di noleggio di 36 mesi che coprono la manutenzione. [1] Fonte: Medical News Today, “Medicare pagherà i concentratori di ossigeno portatili?” medicalnewstoday.com Gli spirometri domestici approvati dalla FDA come NuvoAir consentono ai medici di monitorare la funzione polmonare a distanza. L'ossigenoterapia domiciliare ha un costo medio di 65 dollari al mese, ben al di sotto delle spese per l'assistenza istituzionale. I selettori di flusso controllati dal paziente FlexO2 hanno raddoppiato la frequenza delle regolazioni della dose di ossigeno e hanno raggiunto l'83% di soddisfazione.
Progressi tecnologici nei concentratori PAP e O₂ portatili
La pressione positiva delle vie aeree Kairos equivale alla PAP continua in termini di effetto terapeutico, migliorando al contempo i parametri di comfort. Il Rove 4 di Inogen fornisce 840 ml/min di ossigeno, pesa meno di 3 kg e funziona per 5 ore e 45 minuti per carica. [2] Fonte: Inogen, “Inogen lancia il concentratore di ossigeno portatile Rove 4”, investor.inogen.com I setacci di zeolite a base di litio migliorano la purezza e riducono il consumo di energia nei concentratori. [3] Fonte: Bulletin of the National Research Centre, “Sintesi e caratterizzazione della zeolite al litio per la produzione di ossigeno”, bnrc.springeropen.com Il myAir di ResMed integra l'analisi dello smartwatch per il coaching sull'aderenza. La convergenza tra miniaturizzazione hardware e intelligenza software crea vantaggi competitivi per i produttori in grado di fornire soluzioni integrate che rispondono sia ai requisiti di efficacia clinica che a quelli di esperienza del paziente.
Inalatori connessi con intelligenza artificiale che migliorano l'aderenza terapeutica
Una meta-analisi conferma che gli inalatori digitali offrono un miglioramento di tre punti nell'Asthma Control Test. I dati dei sensori di 360 utenti hanno registrato 53,083 eventi inalatori in 12 settimane, evidenziando un uso eccessivo di beta-agonisti a breve durata d'azione nel 29% dei pazienti. La FDA ha autorizzato lo Smartinhaler di Adherium per i dispositivi Airsupra e Breztri, a dimostrazione della fiducia delle autorità di regolamentazione nelle piattaforme connesse.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costo del capitale del dispositivo e copertura limitata del pagatore nei servizi di emergenza | -0.7% | Mercati emergenti nelle regioni APAC, America Latina e MEA | A breve termine (≤ 2 anni) |
| Fragilità della catena di fornitura per i componenti critici | -0.5% | Impatto globale, con dipendenze da semiconduttori ed elettronica | A breve termine (≤ 2 anni) |
| Problemi di controllo delle infezioni con i dispositivi che generano aerosol | -0.4% | Globale, particolarmente acuto negli ambienti ospedalieri post-COVID | A breve termine (≤ 2 anni) |
| Dipendenza dalle terre rare per i letti crivellanti di O₂ ad alta qualità | -0.3% | Catena di approvvigionamento globale, attività mineraria concentrata in Cina che influenza la produzione mondiale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costo del capitale del dispositivo e copertura limitata del pagatore nei mercati emergenti
Gli ospedali brasiliani si stanno modernizzando rapidamente, ma i rimborsi sono in ritardo, il che spinge il 94% delle richieste di ossigenoterapia verso concentratori fissi a basso costo. L'elenco delle priorità 2024-2025 di ANVISA, che include l'etichettatura elettronica e il riprocessamento basato sul rischio, mira a ridurre le difficoltà di ingresso sul mercato. I produttori devono quindi personalizzare dispositivi essenziali che mantengano l'efficacia clinica pur mantenendo i prezzi locali. Questa disparità crea una segmentazione del mercato, dove le funzionalità premium si concentrano nei mercati sviluppati, mentre le regioni emergenti richiedono soluzioni ottimizzate in termini di costi che bilancino l'efficacia clinica con l'accessibilità economica.
Fragilità della catena di fornitura per i componenti critici
La carenza di semiconduttori e terre rare ha imposto l'adozione di 14 strategie di mitigazione delle carenze, tra cui procedure ritardate e fornitori alternativi. Medtronic ha risposto consolidando i siti e automatizzando la produzione. La produzione di zeolite per i concentratori rimane concentrata, stimolando iniziative di nearshoring e di buffer strategico lungo tutta la catena del valore. La risposta del settore include iniziative di nearshoring, gestione strategica degli inventari e sviluppo di fonti di materiali alternative per ridurre i rischi di guasti a singolo punto nelle catene di fornitura di componenti critici.
Analisi del segmento
Per prodotto: i dispositivi PAP guidano l'ondata di innovazione
I sistemi a pressione positiva delle vie aeree hanno generato un fatturato del 35.12% nel 2025, mantenendo la prima posizione nel mercato dei dispositivi respiratori terapeutici. La maschera AirTouch N30i rivestita in tessuto di ResMed ha ottenuto il 92.6% di preferenze tra gli utenti esperti, a dimostrazione di come i miglioramenti del comfort possano migliorare l'aderenza terapeutica. Gli inalatori, supportati dal monitoraggio basato sull'intelligenza artificiale, rappresentano la categoria di prodotto in più rapida crescita con un CAGR dell'8.59%, a indicare un'imminente svolta verso ibridi farmaco-dispositivo che acquisiscono dati di utilizzo.
Umidificatori e nebulizzatori stanno beneficiando delle terapie pediatriche ad alto flusso, che riducono di 0.65 giorni i tempi di degenza. I concentratori si stanno evolvendo grazie ai setacci molecolari Nitroxy, che aumentano la purezza e la durata della batteria. I portfolio di ventilatori si stanno consolidando dopo che Medtronic ha abbandonato il segmento della terapia intensiva per concentrarsi sul monitoraggio integrato. Dispositivi per la clearance delle vie aeree come Simeox 200 dimostrano come la vibrazione oscillatoria possa ampliare le opzioni di trattamento per la bronchiectasia.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: l'apnea notturna accelera la crescita della BPCO
La BPCO rimane la principale applicazione, con una quota di mercato del 42.55% nel 2025, a dimostrazione del considerevole impatto della malattia. Tuttavia, l'apnea notturna sta crescendo più rapidamente, con un CAGR dell'8.49%, grazie alla proliferazione degli strumenti diagnostici e all'ampliamento delle terapie. Lo stimolatore del nervo ipoglosso Inspire V dimostra come la neurostimolazione si stia ritagliando una nicchia nei casi di ostruzione da moderata a grave.
La gestione dell'asma sta migliorando grazie all'analisi predittiva basata su smartwatch che segnala gli attacchi utilizzando segnali ambientali e fisiologici. Altre indicazioni, come la cefalea a grappolo trattata con ossigenoterapia domiciliare, segnalano una diversificazione che va oltre le principali malattie polmonari. I sistemi di somministrazione genica che trasportano le terapie a mRNA direttamente al tessuto polmonare preannunciano percorsi di crescita a lungo termine.
Per l'utente finale: le strutture di assistenza domiciliare rimodellano i modelli di erogazione
Gli ospedali hanno detenuto il 50.72% del fatturato del 2025 nel mercato dei dispositivi respiratori terapeutici. Tuttavia, gli ambienti di assistenza domiciliare si stanno espandendo a un CAGR del 9.05%, supportati da dispositivi connessi che trasmettono dati di utilizzo e fisiologici direttamente ai medici. Il noleggio di concentratori portatili genera flussi di cassa stabili nell'ambito di contratti Medicare pluriennali.
Gli ambulatori stanno ampliando la capacità diagnostica con apparecchiature compatte per l'analisi del sonno, mentre le strutture di assistenza a lungo termine dotano le stanze dei pazienti di concentratori a basso rumore per soddisfare le esigenze geriatriche. Il costo mensile dell'ossigenoterapia domiciliare, pari a una media di 65 dollari, ne sottolinea l'attrattività economica rispetto all'assistenza istituzionale. Dispositivi come FlexO2 consentono ai pazienti di regolare il flusso, riducendo il carico di lavoro degli operatori sanitari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Mercato nordamericano dei dispositivi terapeutici per la respirazione
Il Nord America ha generato il 39.21% del fatturato globale nel 2025, sfruttando un solido sistema di rimborso e l'adozione precoce delle terapie digitali, ma la crescita nella regione sta rallentando con l'aumento dei tassi di penetrazione. Si prevede che le dimensioni del mercato dei dispositivi terapeutici respiratori per il Nord America aumenteranno costantemente, ma al di sotto del ritmo dell'Asia-Pacifico. Le recenti direttive del CDC per il controllo delle infezioni stanno definendo specifiche di prodotto incentrate sulla riduzione degli aerosol e sull'uso monopaziente.
Mercato dei dispositivi terapeutici respiratori nella regione Asia-Pacifico
L'area Asia-Pacifico è la regione in più rapida crescita, con un tasso di crescita annuo composto (CAGR) previsto dell'8.83% fino al 2031. I governi stanno investendo in infrastrutture ospedaliere e nella produzione locale, mentre l'India sta posizionando il suo settore dei dispositivi medici per una posizione di rilievo a livello globale entro il 2025. La domanda regionale è ulteriormente sostenuta dal deterioramento della qualità dell'aria nelle aree urbane e dalla crescente prevalenza di disturbi respiratori durante il sonno. Le aziende locali stanno creando joint venture con multinazionali per immettere sul mercato sistemi PAP a costi ottimizzati, supportati da canali di e-commerce che aggirano i tradizionali colli di bottiglia della distribuzione.
Mercato dei dispositivi respiratori terapeutici in EMEA
L'Europa mantiene un'espansione a una sola cifra media, sostenuta da quadri normativi armonizzati e dall'eccellenza clinica nei centri terziari. In Medio Oriente e Africa, l'ingresso nel mercato rimane ostacolato dai cicli di approvvigionamento e dalla variabilità dei finanziamenti, ma si osservano progressi notevoli. L'Arabia Saudita ha registrato 5,462 operatori di terapia respiratoria entro gennaio 2024, rafforzando la capacità clinica di distribuzione dei dispositivi.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Panorama competitivo
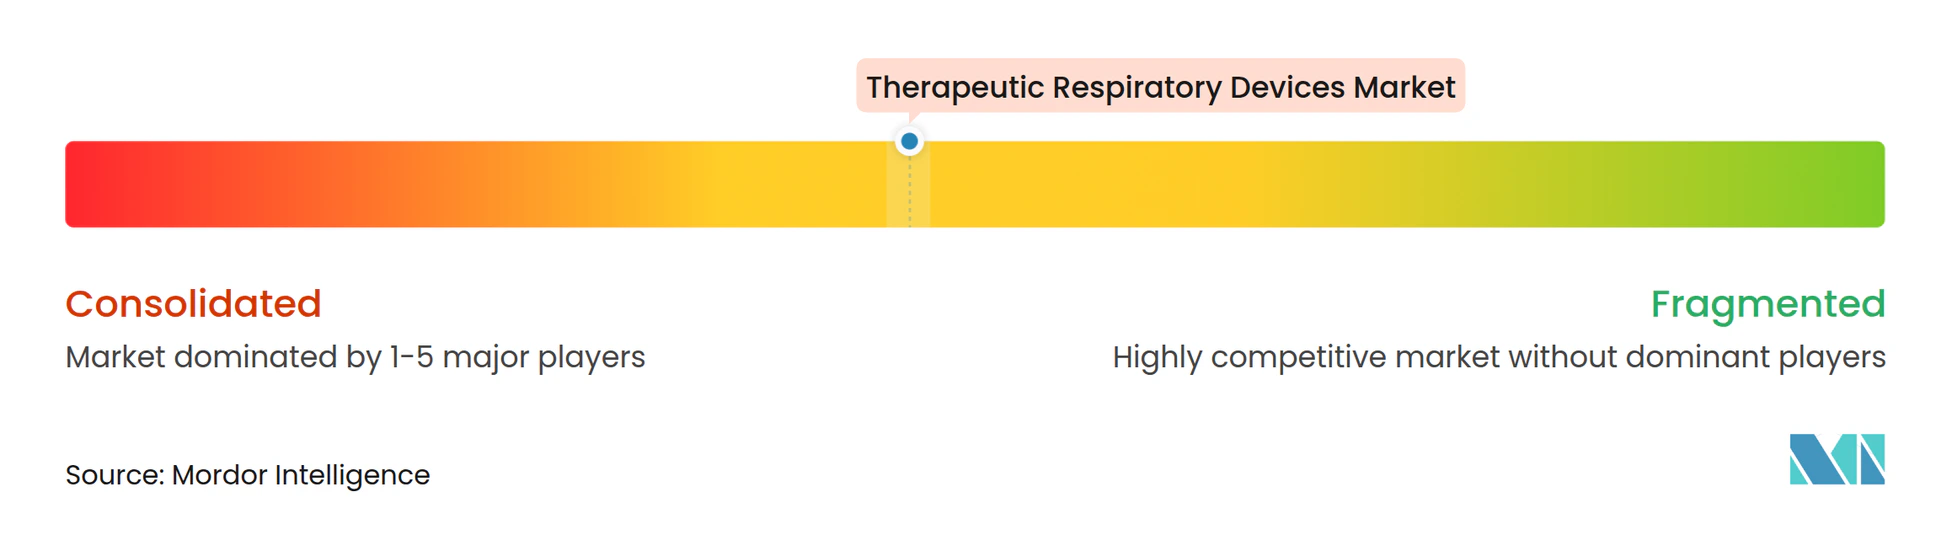
Il mercato dei dispositivi respiratori terapeutici mostra una moderata concentrazione. ResMed ha registrato un fatturato trimestrale di 1.3 miliardi di dollari, con una crescita dell'8% su base annua, trainata dagli ecosistemi PAP connessi al cloud. Philips, nel frattempo, sta ricostruendo il suo franchise negli Stati Uniti in seguito a un decreto consensuale a seguito di richiami di prodotti su larga scala.
Fisher & Paykel Healthcare ha ottenuto brevetti per interfacce nasali che migliorano l'aderenza a diverse geometrie facciali. Il panorama competitivo premia sempre di più le aziende in grado di dimostrare risultati clinici misurabili attraverso evidenze concrete, con biomarcatori digitali e funzionalità di monitoraggio remoto che stanno diventando fattori di differenziazione essenziali sia nell'adozione clinica che nelle negoziazioni di rimborso.
L'attenzione strategica si sta spostando dall'hardware standalone a piattaforme basate sui risultati che combinano dispositivi, software e servizi di coaching. Gli operatori del settore destinano circa il 7% del fatturato alla ricerca e sviluppo, dando priorità agli algoritmi di intelligenza artificiale che segnalano la non aderenza o prevedono le riacutizzazioni. Il rafforzamento della ridondanza della catena di approvvigionamento e l'integrazione di superfici antimicrobiche in nuovi modelli rispondono ai criteri di approvvigionamento post-pandemici.
Leader del settore dei dispositivi respiratori terapeutici
ResMed Inc.
Koninklijke Philips NV
Fisher & Paykel Healthcare Ltd
Drägerwerk AG & Co. KGaA
GE Sanità
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2024: Honeywell ha stipulato un accordo di fornitura a lungo termine con DevPro Biopharma. Insieme, mirano a sviluppare un inalatore respiratorio che dia priorità al benessere del paziente e riduca al minimo le emissioni di carbonio tipicamente associate agli inalatori convenzionali.
- Marzo 2024: Vapotherm ha annunciato l'intenzione di lanciare un nuovo ventilatore domestico volto a migliorare l'assistenza ai pazienti, rispondendo alla crescente domanda di soluzioni efficaci per l'assistenza domiciliare nella terapia respiratoria
- Aprile 2023: OxyGo ha annunciato il lancio del concentratore stazionario OxyHome da 5 litri, progettato specificamente per fornire un flusso continuo di ossigeno fino a 5 litri al minuto per l'uso domestico.
Ambito e metodologia
Secondo l'ambito del rapporto, i dispositivi respiratori terapeutici sono strumenti medici utilizzati per gestire e curare le condizioni respiratorie assistendo la respirazione. I dispositivi aiutano a somministrare farmaci direttamente ai polmoni o a mantenere aperte le vie aeree, migliorando la qualità della vita dei pazienti con problemi respiratori.
Il mercato dei dispositivi respiratori terapeutici è segmentato per prodotto, applicazioni e utenti finali. In termini di prodotto, il mercato è segmentato come dispositivi a pressione positiva delle vie aeree, ventilatori, umidificatori, concentratori di ossigeno, nebulizzatori, inalatori e altri. In base all'applicazione, il mercato è segmentato in asma, BPCO, apnea notturna ostruttiva e altri. In base all'utente finale, il mercato è segmentato in ospedali, strutture di assistenza domiciliare e altri. In base alla geografia, il mercato è segmentato in Nord America, Europa, Asia-Pacifico, Medio Oriente e Africa e Sud America. Il rapporto di mercato copre anche le dimensioni e le tendenze stimate del mercato per 17 diversi paesi nelle principali regioni a livello globale. Il rapporto offre il valore (in USD) per i segmenti di cui sopra.
| Dispositivi a pressione positiva delle vie aeree |
| umidificatori |
| nebulizzatori |
| Concentratori di ossigeno |
| ventilatori |
| Inalatori |
| Altri dispositivi terapeutici |
| BPCO |
| Asma |
| Apnea ostruttiva del sonno |
| Altre applicazioni |
| Ospedali |
| Impostazioni di assistenza domiciliare |
| Cliniche chirurgiche e specialistiche ambulatoriali |
| Strutture di assistenza a lungo termine |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Italia | |
| Spagna | |
| Resto d'Europa | |
| Asia Pacifico | Cina |
| Giappone | |
| India | |
| Australia | |
| Corea del Sud | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | GCC |
| Sud Africa | |
| Medio Oriente & Africa | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America |
| Per prodotto | Dispositivi a pressione positiva delle vie aeree | |
| umidificatori | ||
| nebulizzatori | ||
| Concentratori di ossigeno | ||
| ventilatori | ||
| Inalatori | ||
| Altri dispositivi terapeutici | ||
| Per Applicazione | BPCO | |
| Asma | ||
| Apnea ostruttiva del sonno | ||
| Altre applicazioni | ||
| Per utente finale | Ospedali | |
| Impostazioni di assistenza domiciliare | ||
| Cliniche chirurgiche e specialistiche ambulatoriali | ||
| Strutture di assistenza a lungo termine | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Resto d'Europa | ||
| Asia Pacifico | Cina | |
| Giappone | ||
| India | ||
| Australia | ||
| Corea del Sud | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | GCC | |
| Sud Africa | ||
| Medio Oriente & Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
Domande chiave a cui si risponde nel rapporto
Qual è l'attuale dimensione del mercato dei dispositivi terapeutici respiratori?
Il mercato è valutato a 16.51 miliardi di dollari nel 2026 e si prevede che raggiungerà i 23.77 miliardi di dollari entro il 2031.
Quale regione sta registrando la più rapida espansione nel mercato dei dispositivi terapeutici respiratori?
Si prevede che l'area Asia-Pacifico crescerà a un CAGR dell'8.83% entro il 2031, superando tutte le altre regioni.
Quale categoria di prodotti ha la maggiore quota di fatturato oggi?
I sistemi a pressione positiva delle vie aeree rappresentano il 35.12% dei ricavi, mantenendo il primo posto.
Perché gli inalatori connessi stanno guadagnando terreno?
I sensori basati sull'intelligenza artificiale migliorano l'aderenza e i risultati clinici, determinando un CAGR dell'8.59% per gli inalatori.
Con quale rapidità sta crescendo il segmento dell'assistenza domiciliare?
Le strutture di assistenza domiciliare stanno progredendo a un CAGR del 9.05% grazie all'espansione dei rimborsi e alle funzionalità di monitoraggio a distanza.
Quali rischi della catena di fornitura interessano i produttori?
La carenza di semiconduttori e la dipendenza dalle terre rare per i letti setaccianti di zeolite restano vulnerabilità chiave, che spingono a strategie di near-shoring e di diversificazione.


