

Dimensioni e quota di mercato della gestione dei rifiuti solidi in Thailandia
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
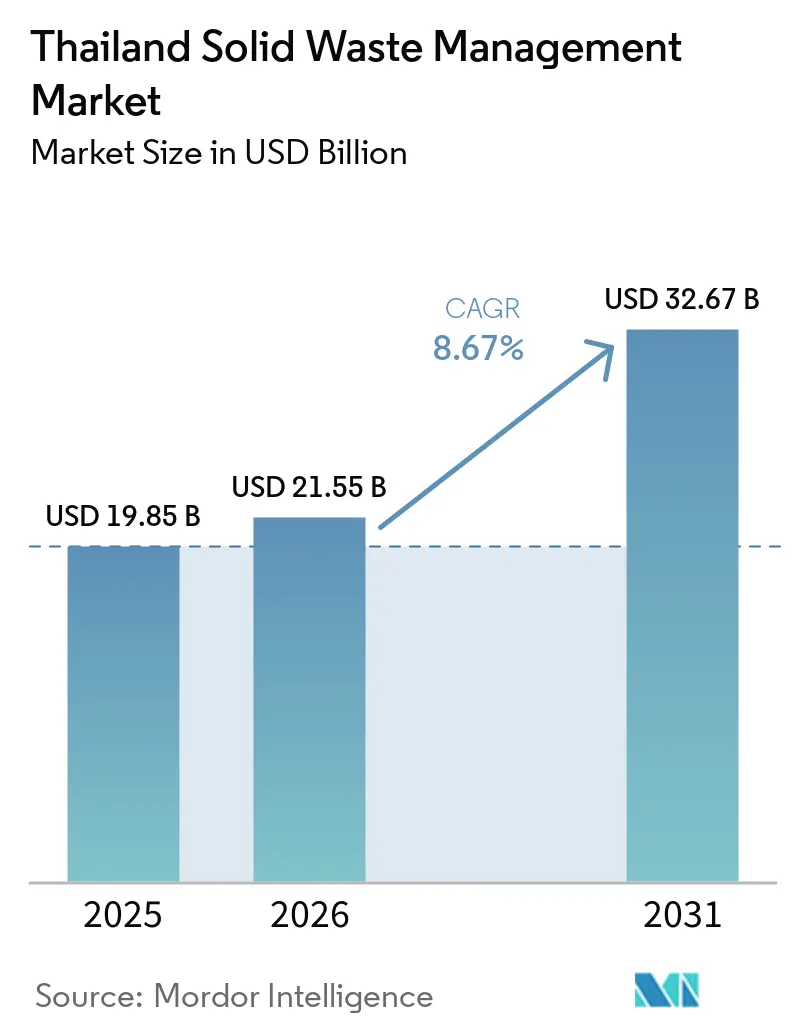
| Dimensione del mercato (2026) | 21.55 miliardo di dollari |
| Dimensione del mercato (2031) | 32.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.67% CAGR |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato thailandese della gestione dei rifiuti solidi a cura di Mordor Intelligence
Si prevede che il mercato thailandese della gestione dei rifiuti solidi aumenterà da 19.85 miliardi di dollari nel 2025 a 21.55 miliardi di dollari nel 2026, raggiungendo i 32.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.67% nel periodo 2026-2031.
Nel 2025, la Thailandia ha generato circa 27.5 milioni di tonnellate di rifiuti solidi urbani, alimentando una domanda costante di servizi di raccolta, trasporto, riciclaggio, trattamento e smaltimento finale. Il modello economico bio-circolare-verde (BCG) del governo, insieme agli impegni per la neutralità carbonica (2050) e le emissioni nette zero (2065), continua a indirizzare gli investimenti pubblici e privati verso l'uso circolare delle risorse, le discariche controllate, gli impianti di termovalorizzazione (WtE) e il recupero di materiali di maggior valore. Il mercato thailandese della gestione dei rifiuti solidi continua inoltre a soffrire di una carenza di capacità di trattamento conforme. Nel 2025, meno del 7% degli oltre 2,100 impianti di trattamento dei rifiuti registrati era pienamente conforme agli standard ambientali e operativi nazionali, limitando la disponibilità di capacità di trattamento autorizzata per i rifiuti industriali e pericolosi. Questa lacuna in termini di conformità rafforza la posizione competitiva degli operatori certificati in grado di soddisfare requisiti sempre più stringenti in materia di ambiente, tracciabilità e rendicontazione ESG. Inoltre, l'implementazione prevista della Responsabilità Estesa del Produttore (EPR) per gli imballaggi, l'espansione dei progetti di conversione dei rifiuti in energia nell'ambito del Piano di Sviluppo delle Energie Alternative (AEDP) e una maggiore lotta contro lo smaltimento illegale dei rifiuti dovrebbero incrementare gli investimenti in impianti autorizzati di riciclaggio, trattamento e recupero delle risorse nel periodo di previsione.
Punti chiave del rapporto
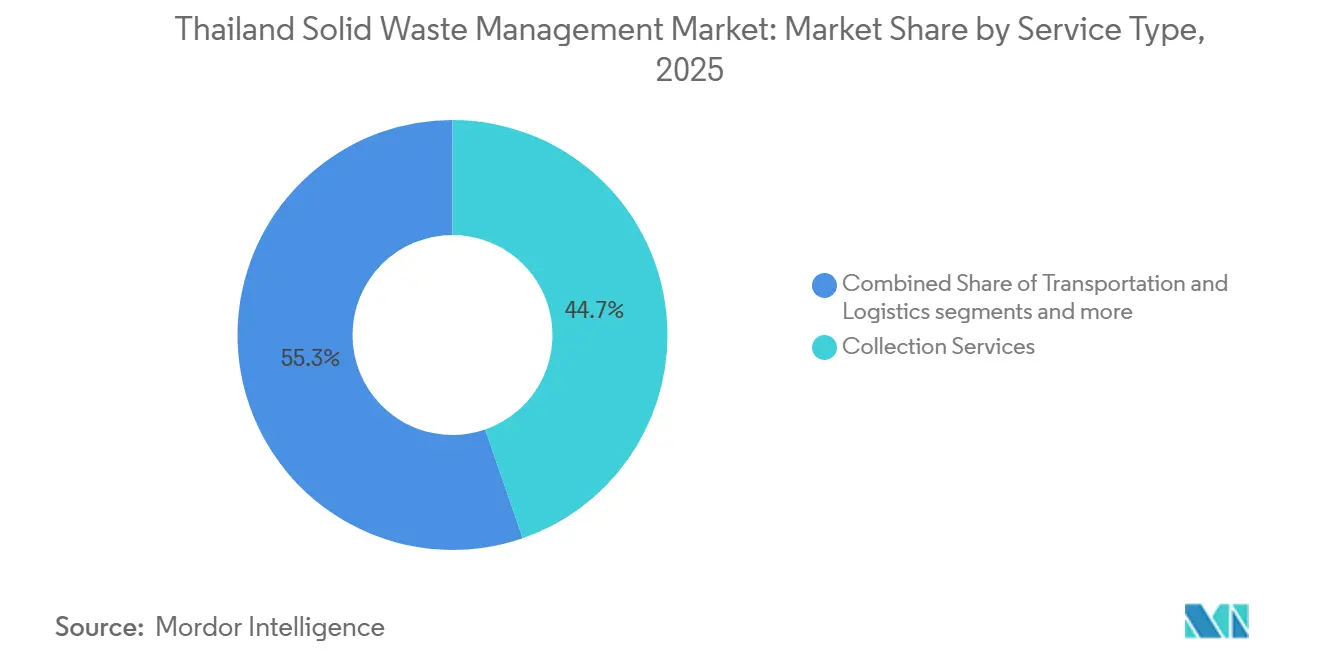
- Per tipologia di servizio, i servizi di raccolta rappresentavano il 44.7% del mercato thailandese della gestione dei rifiuti solidi nel 2025, mentre si prevede che il riciclaggio e il recupero dei materiali cresceranno a un tasso annuo composto dell'11.5% fino al 2031.
- Per tipologia di rifiuto, i rifiuti solidi urbani rappresentavano il 57.4% della quota di mercato della gestione dei rifiuti solidi in Thailandia nel 2025, mentre si prevede che i rifiuti sanitari cresceranno a un tasso annuo composto dell'11.2% fino al 2031.
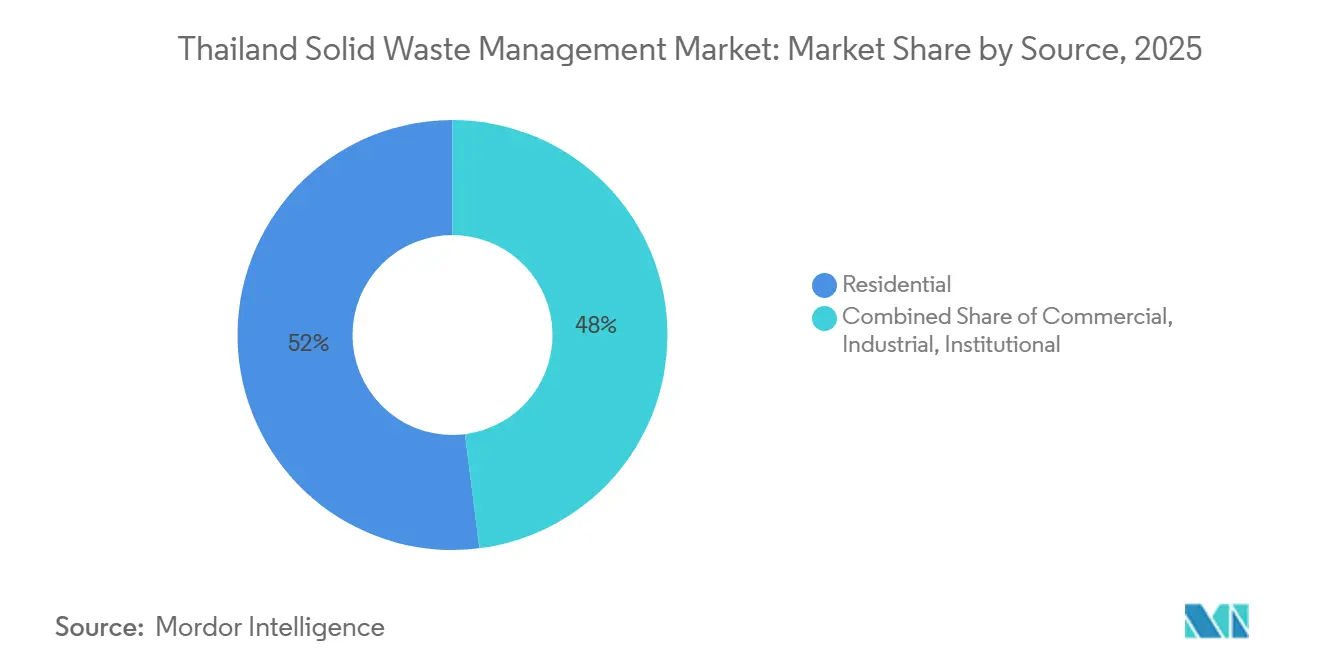
- Per tipologia di rifiuto, nel 2025 i rifiuti domestici rappresentavano il 52% del mercato thailandese della gestione dei rifiuti solidi, mentre si prevede che i rifiuti industriali cresceranno a un tasso annuo composto del 10.2% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato della gestione dei rifiuti solidi in Thailandia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Tabella di marcia nazionale per la gestione dei rifiuti di plastica: accelerazione delle infrastrutture per il riciclaggio | + 2.1% | Nazionale, con primi guadagni a Bangkok, Rayong e Chonburi | Medio termine (2-4 anni) |
| Espansione dei progetti di conversione dei rifiuti in energia nell'ambito del Piano di sviluppo delle energie alternative (AEDP) della Thailandia | + 1.8% | Nazionale, con progetti concentrati nelle regioni centrale e orientale. | A lungo termine (≥ 4 anni) |
| L'espansione industriale del Corridoio Economico Orientale (CEE) sta alimentando la domanda di gestione dei rifiuti pericolosi e industriali. | + 1.5% | Regione orientale, che comprende Chonburi, Rayong e Chachoengsao, con ripercussioni sulla Thailandia centrale. | A breve termine (≤ 2 anni) o a medio termine (2-4 anni) |
| La rapida crescita del turismo comporta un aumento della produzione di rifiuti solidi urbani e commerciali. | + 1.2% | Destinazioni del sud, Pattaya e Bangkok | A breve termine (≤ 2 anni) o a medio termine (2-4 anni) |
| Promozione da parte del governo di programmi comunitari di separazione e riciclaggio dei rifiuti. | + 1.0% | Nazionale, con primi successi a Bangkok e nei capoluoghi di provincia | Medio termine (2-4 anni) |
| Crescenti investimenti nella produzione di combustibile derivato dai rifiuti (RDF) per le industrie del cemento e dell'energia. | + 0.8% | Regioni centrali e orientali, comprese le zone industriali di Saraburi e della EEC. | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Tabella di marcia nazionale per la gestione dei rifiuti di plastica: accelerare le infrastrutture per il riciclaggio.
La seconda fase del Piano d'azione della Thailandia per la gestione dei rifiuti di plastica (2023-2027) mira a deviare dalle discariche 5 tipologie prioritarie di plastica. Prevede inoltre una riduzione del 50% delle perdite di plastica in mare entro il 2027 e una corretta gestione dell'80% dei rifiuti solidi urbani. [1] Organizzazione per la cooperazione e lo sviluppo economico, "Prospettive regionali sulla plastica per il Sud-est e l'Est asiatico", OCSE, oecd.org Questi obiettivi supportano nuove capacità di selezione e riciclaggio meccanico nel mercato thailandese della gestione dei rifiuti solidi. Uno studio sui flussi di materiali del 2025 ha rilevato che la Thailandia generava 4.4 milioni di tonnellate di rifiuti di plastica ogni anno, di cui il 27% rilasciato nell'ambiente. [2] Un nuovo approccio per caratterizzare le emissioni di rifiuti plastici da fonti terrestri utilizzando l'analisi del flusso di materiali, il caso della Thailandia", Waste Management & Research, doi.org Lo stesso studio ha rilevato che le discariche non controllate e controllate rappresentavano l'85% di queste emissioni. Man mano che le restrizioni sulle discariche diventano più stringenti, gli impianti di selezione e riciclaggio certificati possono ottenere prezzi più elevati per i flussi di materiali mirati.
Espansione dei progetti di conversione dei rifiuti in energia nell'ambito del piano thailandese per lo sviluppo delle energie alternative.
Il Piano di sviluppo delle energie alternative della Thailandia 2024 prevede una capacità installata di termovalorizzazione dei rifiuti pari a 900 MW entro il 2037. Il Piano energetico nazionale 2024 fissa inoltre obiettivi di 975 MW di elettricità e 495,000 tonnellate equivalenti di petrolio di calore derivante dall'energia da rifiuti. Questi obiettivi rafforzano la pipeline di progetti a lungo termine nel mercato thailandese della gestione dei rifiuti solidi. Gli impianti di termovalorizzazione possono fornire uno sbocco regolamentato per i materiali che altrimenti verrebbero smaltiti in discarica o abbandonati a cielo aperto. Gli accordi di acquisto di energia a lungo termine possono fornire agli operatori entrate più prevedibili rispetto allo smaltimento spot. Si prevede che la bozza del Piano di sviluppo energetico 2026 includa la termovalorizzazione dei rifiuti nella pianificazione elettrica a lungo termine, in linea con l'obiettivo di zero emissioni nette della Thailandia. [3] Governo thailandese, "La termovalorizzazione dei rifiuti guida la transizione energetica pulita della Thailandia", Sito web ufficiale del governo thailandese, thailand.go.th
L'espansione industriale del Corridoio Economico Orientale sta alimentando la domanda di gestione dei rifiuti pericolosi e industriali.
Il Corridoio Economico Orientale (EEC), che comprende Chonburi, Rayong e Chachoengsao, rimane il principale polo thailandese per la produzione avanzata e gli investimenti industriali. Nel 2025, la regione orientale ha continuato a registrare la più alta concentrazione di produttori di rifiuti pericolosi e industriali del paese, mentre la capacità di trattamento è rimasta limitata, con circa 13 produttori di rifiuti per ogni impianto di trattamento di rifiuti industriali certificato. Questo persistente squilibrio di capacità sostiene una forte domanda di servizi autorizzati di trattamento di rifiuti industriali e pericolosi nel mercato thailandese della gestione dei rifiuti solidi. A livello nazionale, le autorità thailandesi hanno intensificato i controlli contro l'importazione illegale di rifiuti, sequestrando 714 container contenenti oltre 4,504 tonnellate di rifiuti importati illegalmente nei porti di Laem Chabang e Bangkok tra aprile 2025 e marzo 2026. Il contesto normativo più rigoroso sta incoraggiando i produttori e i produttori di rifiuti ad affidarsi a fornitori nazionali certificati per il trattamento e lo smaltimento, aumentando al contempo l'importanza della conformità, della tracciabilità e della rendicontazione ambientale per gli operatori che servono clienti industriali multinazionali.
La rapida crescita del turismo comporta un aumento della produzione di rifiuti solidi urbani e commerciali.
Il turismo genera volumi concentrati di rifiuti a Bangkok, Pattaya, Phuket, Koh Samui e in altre aree ad alta densità turistica. La Thailandia ha lanciato la sua iniziativa "Green Tourism Collections" nel luglio 2025, definendo standard di sostenibilità per 10 città designate come "Green Cities" e 20 itinerari turistici. Questo programma aumenta la necessità per hotel e aziende turistiche di migliorare le pratiche di separazione e raccolta dei rifiuti. Uno studio del 2025, sottoposto a revisione paritaria, ha rilevato che gli shock della domanda dovuti al turismo incidono significativamente sulle emissioni di rifiuti solidi urbani in Thailandia. Lo studio ha previsto che, senza interventi, un percorso di mantenimento dello status quo potrebbe portare le emissioni del settore dei rifiuti a 19.9 milioni di tonnellate di CO2 equivalente entro il 2050. Queste condizioni creano una domanda di flotte di raccolta specializzate, logistica insulare e sistemi di trattamento decentralizzati nel mercato thailandese della gestione dei rifiuti solidi.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevati requisiti di capitale per gli impianti di riciclaggio avanzato e di conversione dei rifiuti in energia. | -1.3% | A livello nazionale, con maggiori restrizioni nei comuni provinciali al di fuori di Bangkok. | A lungo termine (≥ 4 anni) |
| Bassi tassi di separazione alla fonte limitano il recupero di materiali di alta qualità. | -1.0% | A livello nazionale, con gravi lacune nelle comunità rurali e nei comuni insulari. | Medio termine (2-4 anni) |
| Infrastrutture inadeguate per la raccolta dei rifiuti nelle comunità rurali e insulari. | -0.8% | Province settentrionali, isole meridionali e zone rurali | A breve termine (≤ 2 anni) o a medio termine (2-4 anni) |
| Lo smaltimento illegale dei rifiuti e i roghi a cielo aperto continuano al di fuori dei principali centri urbani. | -0.6% | Periferia della CEE, aree periurbane e regioni agricole settentrionali | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Elevati requisiti di capitale per gli impianti di riciclaggio avanzato e di conversione dei rifiuti in energia.
Gli impianti avanzati di riciclaggio, recupero dei materiali e conversione dei rifiuti in energia (WtE) richiedono ingenti investimenti iniziali che molti comuni provinciali faticano ancora a finanziare autonomamente. La politica thailandese in materia di gestione dei rifiuti riconosce che le basse tariffe di raccolta e smaltimento spesso non riescono a coprire l'intero costo delle infrastrutture di trattamento conformi alle normative ambientali, riducendo la redditività della sostituzione delle discariche a cielo aperto con discariche controllate, impianti di trattamento ingegnerizzati e impianti di recupero delle risorse. Di conseguenza, il mercato thailandese della gestione dei rifiuti solidi continua a presentare un divario significativo tra il costo delle infrastrutture conformi e le tariffe che molti enti locali e produttori di rifiuti sono in grado o disposti a pagare. Gli elevati requisiti di capitale per le celle di discarica rivestite, i sistemi di gestione del percolato e del biogas, le apparecchiature per il controllo dell'inquinamento atmosferico, il monitoraggio ambientale continuo, le unità di trattamento dei rifiuti pericolosi e le tecnologie avanzate di recupero dei materiali aumentano ulteriormente i costi dei progetti. I bilanci comunali limitati, l'accesso disomogeneo ai finanziamenti a lungo termine e i minori volumi di rifiuti prodotti al di fuori dei principali centri urbani continuano a ritardare l'ammodernamento delle infrastrutture, lasciando molti comuni più piccoli e operatori privati dipendenti da pratiche di smaltimento di qualità inferiore.
Bassi tassi di separazione alla fonte limitano il recupero di materiali di alta qualità.
In gran parte della Thailandia, i sistemi di raccolta continuano a basarsi sulla raccolta indifferenziata dei rifiuti urbani, rendendo la separazione a valle più costosa e riducendo la qualità dei materiali riciclabili. Nel 2025, la Thailandia ha generato circa 27.5 milioni di tonnellate di rifiuti solidi urbani, eppure la separazione alla fonte è rimasta incoerente tra i comuni, limitando il recupero di materiali riciclabili di alto valore. La raccolta indifferenziata contamina carta, plastica, vetro e rifiuti organici, riducendone il valore di mercato e aumentando i costi di lavorazione per gli impianti di riciclaggio. Sebbene le iniziative di riciclaggio a livello comunitario, le banche dei rifiuti e le campagne di separazione domestica si siano diffuse, l'efficienza del recupero rimane limitata quando i materiali separati vengono combinati durante la raccolta o il trasporto. Gli imballaggi in plastica continuano a rappresentare una delle maggiori sfide, poiché la contaminazione e la selezione inadeguata riducono le rese di riciclaggio nonostante la crescente domanda di resina riciclata. Ampliare i sistemi di raccolta differenziata alla fonte, investire in moderni impianti di recupero dei materiali, migliorare la partecipazione pubblica e rafforzare le pratiche di raccolta municipale saranno essenziali per aumentare i tassi di riciclaggio, migliorare la qualità delle materie prime e sostenere la transizione della Thailandia verso un'economia circolare.
Analisi del segmento
Per tipologia di servizio: il riciclaggio genera il maggior fatturato, mentre la termovalorizzazione registra la crescita più rapida.
Nel 2025, i servizi di raccolta rappresentavano il 44.7% del mercato thailandese della gestione dei rifiuti solidi per tipologia di servizio. I contratti comunali garantiscono una domanda ricorrente a Bangkok e nelle aree provinciali. L'introduzione a Bangkok, nel 2025, di tariffe differenziate per le famiglie ha rafforzato il legame tra la raccolta differenziata e la redditività del servizio. La base di raccolta rimane fondamentale per il trasporto dei rifiuti verso impianti certificati per la selezione, il trattamento e lo smaltimento. La tassonomia thailandese del 2025 identifica la selezione, il recupero dei materiali, la termovalorizzazione e il trattamento dei rifiuti pericolosi come attività ammissibili agli strumenti di finanza verde.
Si prevede che il riciclo e il recupero dei materiali cresceranno a un tasso annuo composto (CAGR) dell'11.5% tra il 2026 e il 2031, diventando così la tipologia di servizio in più rapida crescita. Il mercato thailandese della gestione dei rifiuti solidi, in particolare per quanto riguarda i servizi di recupero, beneficia del sostegno politico all'uso circolare dei materiali. Una migliore separazione può migliorare la qualità e il valore dei materiali inviati agli impianti di recupero. Il trasporto e la logistica stanno acquisendo sempre maggiore importanza, poiché le normative impongono che i rifiuti raggiungano impianti certificati anziché essere smaltiti in siti informali nelle vicinanze. Il mercato thailandese della gestione dei rifiuti solidi premierà probabilmente gli operatori che integrano le reti di raccolta con la selezione, il trattamento e il recupero dei materiali.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per tipologia di rifiuto: i rifiuti solidi urbani sono in testa, mentre i rifiuti sanitari crescono più rapidamente.
Nel 2025, i rifiuti solidi urbani rappresentavano il 57.4% del mercato thailandese della gestione dei rifiuti solidi per tipologia. Il Paese produce annualmente 25.7 milioni di tonnellate di rifiuti solidi urbani. La materia organica domina questo flusso, offrendo opportunità per la digestione anaerobica e il recupero del biogas. La plastica monouso rappresentava l'11.25% del volume totale dei rifiuti solidi urbani, contribuendo all'approvvigionamento di combustibile derivato dai rifiuti per la produzione di cemento ed energia.
Si prevede che i rifiuti sanitari cresceranno a un tasso annuo composto (CAGR) dell'11.2% tra il 2026 e il 2031, il più alto tra tutte le tipologie di rifiuti. L'espansione del settore sanitario e i controlli più rigorosi sui rifiuti biologici sostengono la domanda di gestione specializzata. I rifiuti industriali vengono generati annualmente in 19.82 milioni di tonnellate, di cui 1.13 milioni di tonnellate di rifiuti industriali pericolosi, e richiedono un trattamento complesso e certificato. I rifiuti da costruzione e demolizione sono in aumento a causa delle attività infrastrutturali e delle zone industriali. Le proposte di norme sull'economia circolare potrebbero formalizzare la classificazione dei rifiuti e le responsabilità dei produttori, rendendo più marcate le differenze di prezzo tra le diverse tipologie di rifiuti.
Per fonte: le fonti residenziali guidano il valore di mercato, mentre la domanda industriale cresce più rapidamente.
Nel 2025, le fonti residenziali rappresentavano il 52% del mercato thailandese della gestione dei rifiuti solidi, in base alla tipologia di provenienza. Bangkok gestisce i rifiuti residenziali in 50 distretti amministrativi, ognuno con densità abitative e condizioni di servizio differenti. I programmi di raccolta differenziata domestica possono migliorare la qualità dei materiali di scarto, a condizione che i sistemi di raccolta mantengano separati i diversi flussi di rifiuti. I volumi di rifiuti residenziali rendono la copertura della raccolta, la capacità di trasferimento e la partecipazione delle famiglie aspetti operativi cruciali. Uno studio del 2024 ha rilevato che le strutture ricettive generavano 1.06 chilogrammi di rifiuti solidi per camera occupata per notte.
Si prevede che le fonti industriali cresceranno a un tasso annuo composto (CAGR) del 10.2% tra il 2026 e il 2031, diventando così il segmento di fonti in più rapida crescita. L'espansione nei distretti produttivi dell'UEE supporta questa prospettiva. I componenti automobilistici, la lavorazione degli alimenti, l'elettronica e i data center generano materiali pericolosi e non pericolosi distinti che richiedono una gestione certificata. Il Piano d'azione integrato RAEE della Thailandia per il periodo 2022-2026 prevede sistemi di raccolta, smantellamento e riciclaggio, tra cui almeno un impianto di gestione ecocompatibile entro il 2026. Queste categorie di fonti richiedono pratiche di raccolta, documentazione e percorsi di trattamento specifici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 2025, Bangkok e il Corridoio Economico Orientale (EEC) sono rimasti i principali centri di domanda di servizi e investimenti infrastrutturali nel mercato thailandese della gestione dei rifiuti solidi. La Regione Metropolitana di Bangkok, con una popolazione stimata di 10.9 milioni di abitanti nel 2025, gestisce i maggiori volumi di rifiuti urbani del paese attraverso la rete di raccolta dell'Amministrazione Metropolitana di Bangkok (BMA) e diverse stazioni di trasferimento e impianti di trattamento dei rifiuti. La rapida urbanizzazione, l'espansione dell'attività commerciale e l'aumento dei consumi continuano a esercitare pressione sulle infrastrutture di raccolta, trasferimento, riciclaggio e smaltimento. La concentrazione media annua di PM2.5 a Bangkok è rimasta al di sopra del livello guida dell'OMS, sottolineando la necessità di ridurre l'incenerimento a cielo aperto dei rifiuti e le emissioni delle discariche. La città sta quindi accelerando gli investimenti in impianti di termovalorizzazione, sistemi di raccolta intelligenti, utilizzo del biogas delle discariche e programmi di separazione alla fonte più rigorosi per migliorare il recupero delle risorse e ridurre la dipendenza dallo smaltimento in discarica.
Il Corridoio Economico Orientale (EEC), che comprende Chonburi, Rayong e Chachoengsao, continua a essere il principale polo di produzione di rifiuti industriali in Thailandia, a causa della concentrazione di impianti nei settori automobilistico, elettronico, petrolchimico e della produzione avanzata. Nel 2025, le infrastrutture di trattamento sono rimaste insufficienti rispetto alla produzione di rifiuti industriali, con circa 13 produttori di rifiuti per ogni impianto di trattamento di rifiuti industriali certificato, evidenziando la necessità di ulteriore capacità di trattamento autorizzata. La domanda di soluzioni per il trattamento dei rifiuti pericolosi, il recupero dei solventi, il riciclaggio industriale, lo smaltimento sicuro in discarica e la tracciabilità dei rifiuti è in aumento, poiché i produttori rafforzano la rendicontazione ESG e si conformano a normative ambientali più severe. Si prevede che i continui investimenti nazionali ed esteri nell'EEC sosterranno l'espansione degli impianti di trattamento dei rifiuti certificati e dei sistemi digitali di tracciabilità dei rifiuti nel periodo di previsione.
Le province meridionali e le isole che dipendono dal turismo continuano a registrare il divario maggiore tra la produzione di rifiuti e la capacità locale di gestirli. Destinazioni popolari come Koh Samui, Phuket e Krabi generano volumi di rifiuti notevolmente superiori durante l'alta stagione turistica, mettendo a dura prova le infrastrutture esistenti per la raccolta, il riciclaggio e lo smaltimento. La sola Koh Samui produce circa 30 tonnellate di rifiuti di plastica al giorno, mentre la limitata capacità di riciclaggio e i vincoli di trasporto aumentano la dipendenza dallo smaltimento in discarica. Una valutazione del 2025 sull'isola di Libong ha evidenziato servizi di raccolta con personale insufficiente, attrezzature obsolete e la continua pratica della combustione a cielo aperto, causata da infrastrutture inadeguate e limitazioni di finanziamento. Inoltre, le regioni agricole continuano a contribuire in modo significativo alle emissioni legate ai rifiuti, con la combustione dei residui di riso che genera circa 473,554 tCO₂e all'anno, evidenziando le opportunità per l'utilizzo della biomassa e il recupero dei rifiuti agricoli. Le banche dei rifiuti a livello comunitario, operative in province come Surat Thani e Songkhla, continuano a migliorare il recupero dei materiali domestici e vengono replicate nei comuni settentrionali attraverso iniziative di economia circolare. Tuttavia, le disparità nei bilanci comunali, negli investimenti infrastrutturali e nelle capacità tecniche continuano a creare prestazioni disomogenee nella gestione dei rifiuti in tutta la Thailandia, rafforzando la necessità di una maggiore partecipazione del settore privato e di partenariati pubblico-privati nelle regioni meno servite.
Panorama competitivo
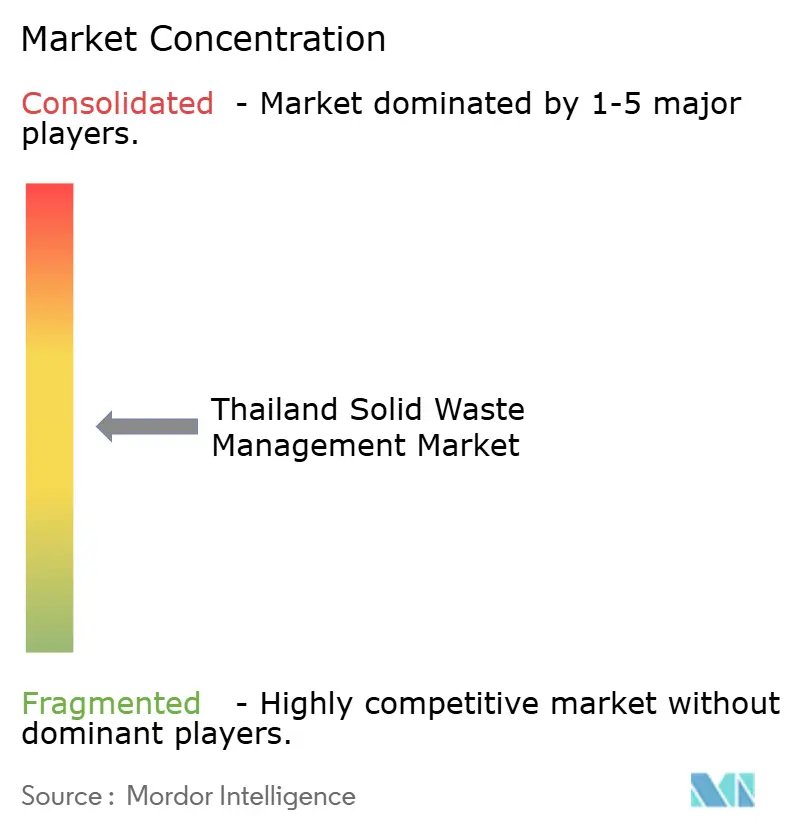
Il mercato thailandese della gestione dei rifiuti solidi presenta un livello medio di concentrazione. Aziende nazionali quotate in borsa, gruppi thailandesi integrati, operatori internazionali, piccole imprese autorizzate e reti informali di negozi di rottami servono diverse parti della catena del valore. Le aziende nazionali competono sulla copertura delle autorizzazioni, sulle classificazioni dei rifiuti pericolosi e sulla capacità di accettazione a lungo termine. Better World Green, Earth Tech Environment, Akkhie Prakarn e TPIPP sono tra gli operatori nazionali attivi nei servizi di gestione dei rifiuti autorizzati. Questa struttura favorisce la concorrenza per la capacità autorizzata senza implicare che un piccolo gruppo controlli la maggior parte dell'attività.
Nel settembre 2025 Veolia ha rafforzato la propria posizione acquisendo una quota di maggioranza del 66.6% in Chonburi Clean Energy. L'impianto ha generato 65,072 MWh nel 2024, ha raggiunto un tasso di disponibilità del 92% e ha evitato l'emissione di 24,294 tonnellate di CO2. L'acquisizione conferisce a Veolia una posizione più solida nei servizi di conversione dei rifiuti industriali non pericolosi in energia all'interno della CEE. Nel febbraio 2026 SCGC e l'Amministrazione Metropolitana di Bangkok hanno avviato un progetto pilota per la raccolta differenziata dei rifiuti condominiali. Il progetto pilota utilizza tecnologie di riciclaggio avanzate per produrre resine poliolefiniche circolari certificate per applicazioni a contatto con gli alimenti.
L'integrazione tra tecnologia e piattaforme sta assumendo un'importanza sempre maggiore nelle operazioni di raccolta e recupero. La verifica digitale della separazione può supportare il monitoraggio della conformità a livello comunale, mentre le reti industriali coordinate possono migliorare la tracciabilità dei materiali. Il mantenimento di un potere calorifico e di un contenuto di cloro costanti rimane una sfida importante per il combustibile derivato dai rifiuti destinato ai forni per cemento. Le proposte di nuove normative sui rifiuti industriali potrebbero innalzare i requisiti minimi per gli impianti e incoraggiare il consolidamento tra gli operatori più piccoli.
Leader del settore della gestione dei rifiuti solidi in Thailandia
Better World Green Public Company Limited (BWG)
Wongpanit International Co., Ltd.
Earth Tech Environment Public Company Limited
Akkhie Prakarn Società pubblica limitata (AKP)
GENCO Public Company Limited
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: SCG Cleanergy ha annunciato l'avvio con successo dell'esercizio commerciale di un impianto solare fotovoltaico da 20.96 MW sul tetto dello stabilimento Seagate Technology di Nakhon Ratchasima, designato come il più grande impianto solare fotovoltaico sul tetto del nord-est della Thailandia. Il progetto genera 29 milioni di kWh di energia elettrica pulita all'anno e riduce le emissioni di 14,500 tCO2e all'anno, a dimostrazione di come gli operatori delle zone industriali stiano perseguendo strategie integrate di energia pulita e combustibili alternativi per i rifiuti.
- Aprile 2026: REPCO NEX, B.Grimm Power e SCG Cleanergy hanno annunciato una partnership per lo sviluppo di un progetto solare su scala industriale da 247 MWp nelle province di Kamphaeng Phet, Nakhon Sawan e Saraburi, con l'obiettivo di avviare le operazioni commerciali nel 2027 e una riduzione prevista delle emissioni di gas serra fino a 200,000 tCO2e all'anno. Il progetto segnala un'ulteriore convergenza tra le strategie di energia pulita e quelle relative ai combustibili alternativi derivati dai rifiuti all'interno dei conglomerati industriali.
- Febbraio 2026: SCGC e l'Amministrazione Metropolitana di Bangkok hanno lanciato un progetto pilota per la raccolta differenziata dei rifiuti domestici nei condomini di Bangkok, in linea con la politica "Niente rifiuti misti" dell'Amministrazione Metropolitana di Bangkok e con le direttive dell'Agenzia danese per la protezione dell'ambiente, con l'obiettivo di realizzare un modello di riciclo della plastica a ciclo chiuso utilizzando tecnologie di riciclo avanzate per produrre resine poliolefiniche circolari certificate per applicazioni a contatto con gli alimenti.
Ambito del rapporto sul mercato della gestione dei rifiuti solidi in Thailandia
Il mercato thailandese della gestione dei rifiuti solidi è segmentato per tipologia di servizio (servizi di raccolta, trasporto e logistica, riciclaggio e recupero materiali, trattamento e smaltimento, termovalorizzazione, altri), per tipologia di rifiuto (rifiuti solidi urbani, rifiuti industriali, rifiuti pericolosi, rifiuti agricoli e altro) e per fonte (residenziale, commerciale, industriale e istituzionale). Le previsioni di mercato sono fornite in termini di valore (USD).
| Servizi di riscossione |
| Trasporti e logistica |
| Riciclo e recupero dei materiali |
| Trattamento e smaltimento |
| Termovalorizzazione |
| Altro |
| Rifiuti solidi urbani |
| Rifiuti industriali |
| Rifiuti pericolosi |
| Rifiuti da costruzione e demolizione |
| Rifiuti agricoli |
| Rifiuti medici |
| Altro |
| Residenziale |
| Commerciale |
| Industriale |
| Istituzioni |
| Per tipo di servizio | Servizi di riscossione |
| Trasporti e logistica | |
| Riciclo e recupero dei materiali | |
| Trattamento e smaltimento | |
| Termovalorizzazione | |
| Altro | |
| Per tipo di rifiuto | Rifiuti solidi urbani |
| Rifiuti industriali | |
| Rifiuti pericolosi | |
| Rifiuti da costruzione e demolizione | |
| Rifiuti agricoli | |
| Rifiuti medici | |
| Altro | |
| Per fonte | Residenziale |
| Commerciale | |
| Industriale | |
| Istituzioni |
Domande chiave a cui si risponde nel rapporto
Qual è il valore previsto del mercato thailandese della gestione dei rifiuti solidi entro il 2031?
Si prevede che il mercato thailandese della gestione dei rifiuti solidi raggiungerà i 32.67 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) dell'8.67% a partire dal 2026.
Quale servizio sta crescendo più rapidamente nel mercato thailandese della gestione dei rifiuti solidi?
Il riciclo e il recupero dei materiali sono le tipologie di servizi in più rapida crescita, sostenute dalle politiche di gestione della plastica, dall'ammissibilità ai finanziamenti verdi e dalla domanda di materiali di migliore qualità.
Quali sono i fattori che limitano le prestazioni del riciclo in Thailandia?
La raccolta differenziata dei rifiuti misti e la scarsa separazione alla fonte riducono la qualità dei materiali e aumentano i costi di smistamento.
Che ruolo riveste la termovalorizzazione dei rifiuti in Thailandia?
Il Piano di sviluppo delle energie alternative della Thailandia per il 2024 prevede di raggiungere una capacità installata di 900 MW di termovalorizzazione entro il 2037.
Quali aree presentano le maggiori carenze infrastrutturali?
Le isole meridionali devono affrontare elevati volumi di rifiuti legati al turismo e una capacità di riciclaggio limitata, mentre le aree settentrionali sono soggette alla pressione dei rifiuti urbani e dei roghi agricoli.


