

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
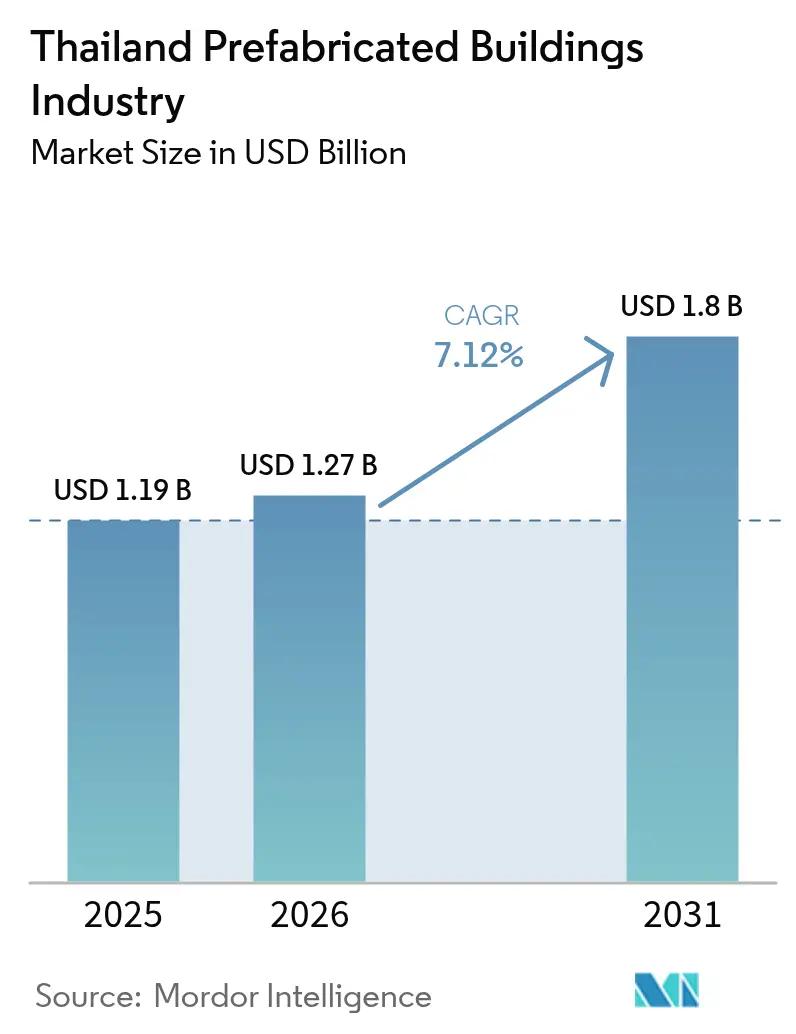
| Dimensione del mercato (2026) | 1.27 miliardo di dollari |
| Dimensione del mercato (2031) | 1.8 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 7.12% CAGR |
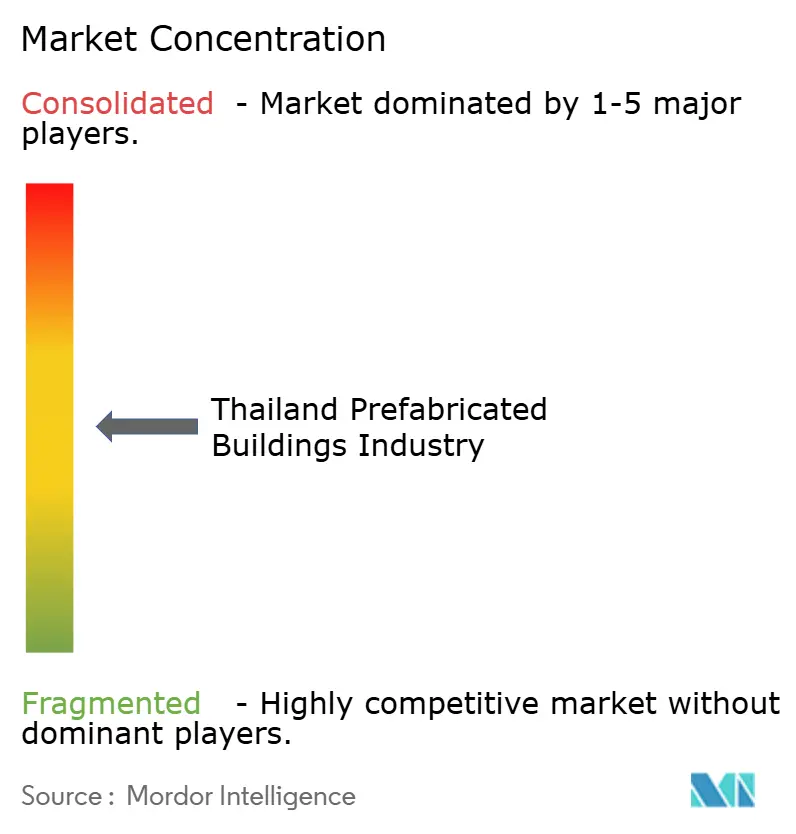
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del settore degli edifici prefabbricati in Thailandia di Mordor Intelligence
Si stima che il mercato degli edifici prefabbricati in Thailandia nel 2026 raggiungerà 1.27 miliardi di dollari, in crescita rispetto al valore di 1.19 miliardi di dollari del 2025, con proiezioni per il 2031 che indicano 1.8 miliardi di dollari, con un CAGR del 7.12% nel periodo 2026-2031. La crescita del mercato degli edifici prefabbricati in Thailandia è trainata da un sistema di trasporto nazionale da 76.6 miliardi di dollari che favorisce l'esecuzione modulare, dalla crescente domanda di alloggi resistenti alle inondazioni e dalla modernizzazione degli ospedali post-pandemia. L'accelerazione dei costi del lavoro urbano a Bangkok, gli incentivi del Board of Investment (BOI) per materiali a basso spreco e la realizzazione di smart city nell'Eastern Economic Corridor (EEC) ne amplificano ulteriormente l'adozione. La concorrenza si sta frammentando, poiché i conglomerati integrati combattono gli agili specialisti del legno, mentre gli sviluppatori si orientano verso una qualità controllata in fabbrica. Le opportunità a breve termine si concentrano su dormitori per lavoratori, resort e case sopraelevate che mitigano il rischio cronico di inondazioni.
Punti chiave del rapporto
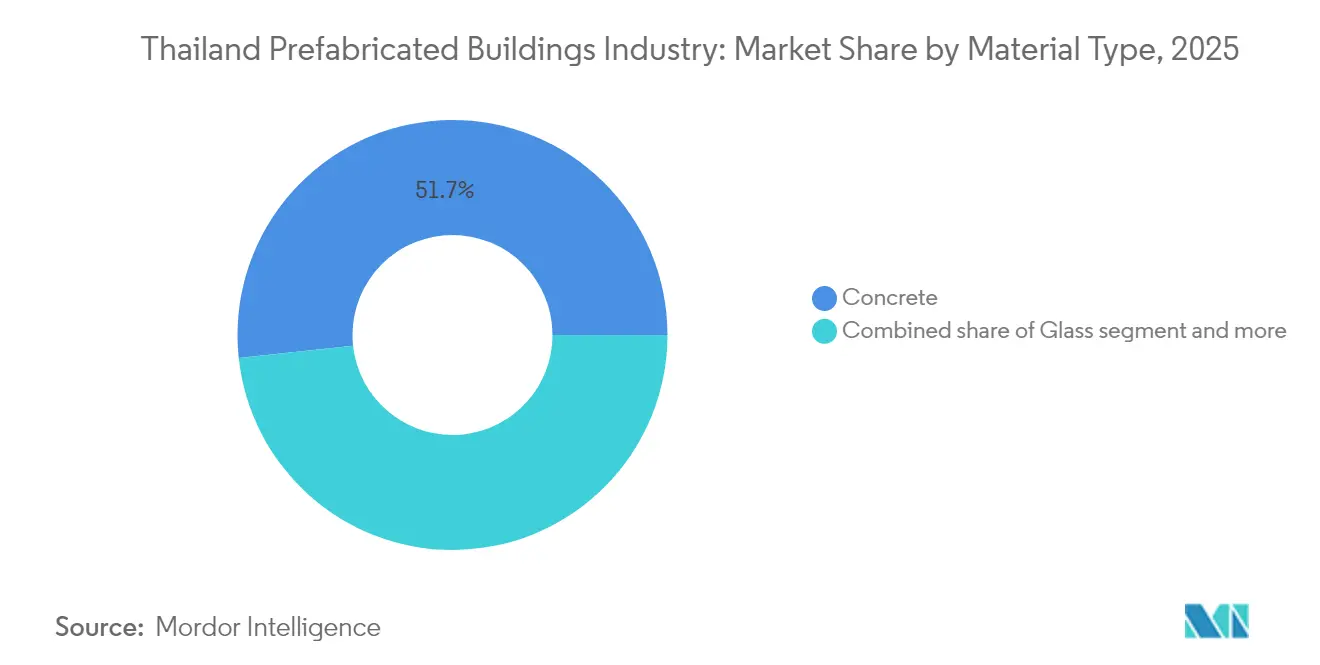
- In base al materiale, nel 51.70 il calcestruzzo ha rappresentato il 2025% del mercato degli edifici prefabbricati in Thailandia; il legno è destinato a crescere a un CAGR dell'8.05% entro il 2031.
- Per applicazione, il settore residenziale ha conquistato una quota di fatturato del 47.20% nel 2025, mentre i casi d'uso commerciale si stanno espandendo a un CAGR del 7.65% fino al 2031.
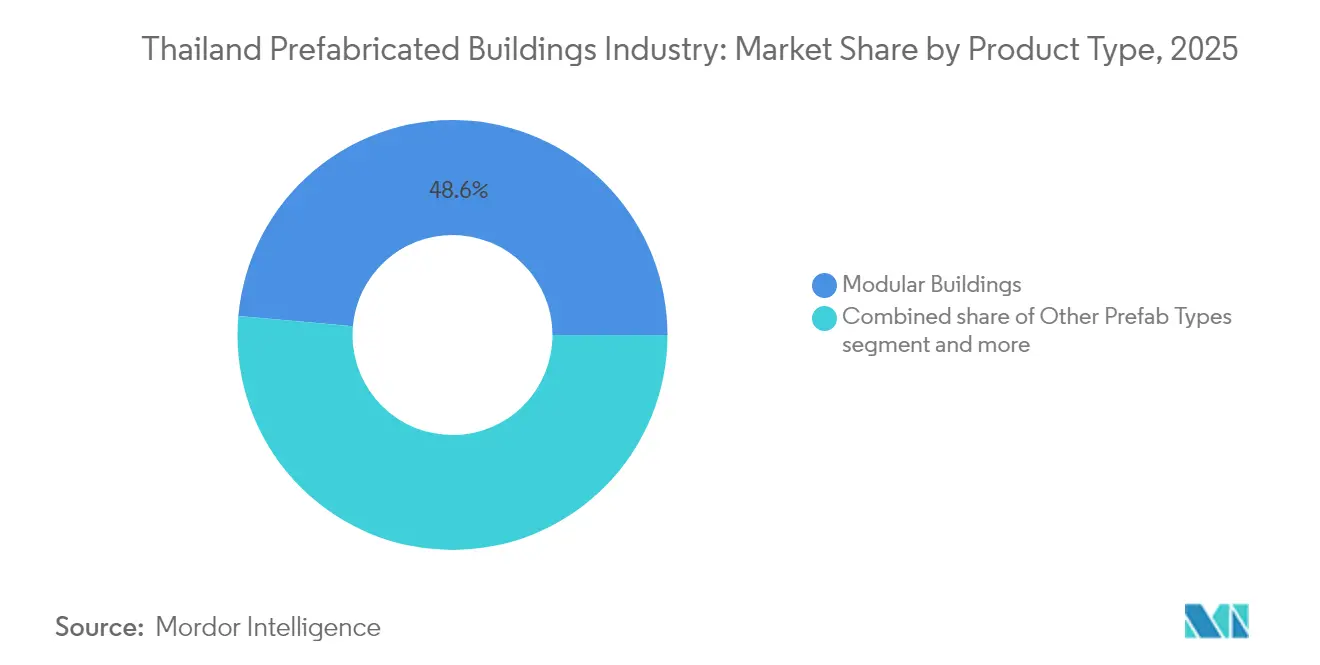
- Per prodotto, gli edifici modulari hanno rappresentato il 48.60% delle dimensioni del mercato degli edifici prefabbricati in Thailandia nel 2025 e stanno crescendo a un CAGR dell'7.96% fino al 2031.
- In termini geografici, la Thailandia centrale è stata in testa con il 37.60% della quota di mercato degli edifici prefabbricati in Thailandia nel 2025, mentre le restanti regioni della Thailandia stanno registrando un CAGR dell'8.10% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del settore degli edifici prefabbricati in Thailandia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Parchi industriali chiavi in mano del Corridoio Economico Orientale che gestiscono moduli dormitorio | + 1.8% | Thailandia orientale (Chonburi, Rayong, Chachoengsao) | Medio termine (2-4 anni) |
| L'inflazione del costo del lavoro urbano catalizza componenti costruiti in fabbrica | + 1.5% | Thailandia centrale, area metropolitana della Grande Bangkok | A breve termine (≤ 2 anni) |
| Incentivi fiscali BOI che premiano i materiali da costruzione ecologici a basso spreco | + 1.2% | Nazionale, con concentrazione nelle zone CEE e SEZ | A lungo termine (≥ 4 anni) |
| Aggiornamenti ospedalieri post-COVID basati su reparti modulari | + 0.9% | Nazionale, con priorità nelle città secondarie | Medio termine (2-4 anni) |
| Impennata della riapertura del turismo nei resort in tutte le isole | + 0.8% | Thailandia meridionale (Phuket, Koh Samui, Krabi) | A breve termine (≤ 2 anni) |
| Case modulari sopraelevate resistenti alle inondazioni nel bacino del Chao Phraya | + 0.6% | Thailandia centrale, province del bacino del fiume Chao Phraya | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Parchi industriali chiavi in mano del corridoio economico orientale che guidano moduli dormitorio
L'EEC sta attirando centinaia di produttori stranieri, creando un'immediata pressione per 200,000 posti letto per i lavoratori che l'edilizia convenzionale non può fornire nei tempi previsti. I dormitori prefabbricati riducono i cicli di consegna fino al 70%, allineandosi con la tempistica della smart city di Huai Yai da 38.3 miliardi di dollari. Gli sviluppatori prediligono sistemi modulari con servizi integrati per conformarsi ai più elevati standard di vita richiesti per il personale del settore manifatturiero avanzato. L'andamento delle vendite di terreni nelle zone industriali di WHA conferma la forte domanda di alloggi a rapida realizzazione, mentre il nuovo visto EEC decennale accentua la necessità di alloggi modulari semi-permanenti [1] Chula Sukmanop, “Smart City Master Plan for Huai Yai,” Eastern Economic Corridor Office, eec.go.th.
L'inflazione del costo del lavoro urbano catalizza i componenti costruiti in fabbrica
I costruttori di Bangkok devono far fronte all'aumento dei salari e alla carenza di manodopera qualificata, che erodono la produttività in cantiere. La produzione in fabbrica sposta le attività ripetitive in ambienti controllati, riducendo le rilavorazioni e minimizzando la congestione del cantiere. La fusione di SCG con JWD ha creato una struttura logistica a livello ASEAN che riduce drasticamente i costi dell'ultimo miglio, rendendo la consegna dalla fabbrica al cantiere di telai e pannelli prefabbricati più economica rispetto alle casseforme tradizionali. La logistica rappresenta ora il 13.7% del PIL nazionale, quindi le consegne in tempi ridotti rafforzano il rapporto costi-benefici della produzione modulare.
Incentivi fiscali BOI che premiano i materiali da costruzione ecologici a basso spreco
Il BOI concede fino a 13 anni di esenzione dalle imposte societarie e dai dazi di importazione per progetti che dimostrino la riduzione dei rifiuti e il risparmio di carbonio. I produttori di prefabbricati che utilizzano legno lamellare a strati incrociati (CLT) e cemento a basso contenuto di carbonio possono beneficiare degli incentivi massimi. SCG ha portato il cemento a basso contenuto di carbonio al 63% della produzione nel 2023, dimostrando come l'innovazione dei materiali si allinei con i vantaggi fiscali. È importante sottolineare che il pacchetto di sovvenzioni si estende ai macchinari di produzione, catalizzando gli investimenti in linee di pannelli automatizzate e sistemi di verifica del gemello digitale [2] Narit Therdsteerasukdi, “Investment Promotion Measures 2025,” Thailand Board of Investment, boi.go.th.
Aggiornamenti ospedalieri post-COVID basati su reparti modulari
Il COVID-19 ha messo in luce la carenza di posti letto in terapia intensiva e le lacune nel controllo delle infezioni nelle città secondarie. I gruppi sanitari stanno ora specificando blocchi di reparti "plug-and-play" che possono essere aggiunti senza interrompere i servizi essenziali. Le unità modulari costruite in condizioni di fabbrica pulita integrano sistemi HVAC standardizzati e compartimenti a pressione negativa, riducendo il rischio di trasmissione per via aerea. I progetti di Bangkok Dusit Medical Services a Rayong e Chonburi dimostrano una riduzione del 40% dei tempi di realizzazione rispetto alle costruzioni in muratura, in linea con le condizioni di finanziamento della Banca Mondiale per una capacità sanitaria agile [3] Prasert Prasarttong-Osoth, “Network Expansion Update 2025,” Bangkok Dusit Medical Services, bdms.co.th.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Permessi comunali e standard prefabbricati frammentati | -1.1% | Nazionale, con sfide acute a Bangkok e nelle città secondarie | Medio termine (2-4 anni) |
| Percezione conservativa del rischio di qualità da parte degli sviluppatori | -0.8% | Thailandia centrale, segmenti residenziali premium | A lungo termine (≥ 4 anni) |
| Carenza della catena di fornitura locale di CLT | -0.6% | Nazionale, con vincoli di fornitura dai paesi vicini | A lungo termine (≥ 4 anni) |
| Elevati costi logistici per moduli di grandi dimensioni in strade urbane strette | -0.5% | Area metropolitana di Bangkok, centri storici delle città | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Permessi comunali frammentati e standard prefabbricati
Il regime di approvazione decentralizzato della Thailandia costringe gli sviluppatori a districarsi tra normative municipali variabili, prolungando i tempi di consegna per i componenti prefabbricati. Spesso sono necessarie ispezioni aggiuntive perché i funzionari locali non dispongono di modelli familiari per la certificazione della fabbricazione fuori sede. La recente revoca di un permesso per un grattacielo a causa di controversie relative alla strada di accesso ha evidenziato l'imprevedibilità normativa e una maggiore cautela tra gli investitori. L'armonizzazione dei codici di prefabbricazione rimane un lavoro in corso, che ne frena l'adozione a breve termine nonostante l'interesse nazionale.
Percezione conservativa del rischio di qualità da parte degli sviluppatori
Il crollo di un complesso governativo costruito con metodi convenzionali nel 2024 ha intensificato i controlli sulla qualità costruttiva e, di conseguenza, ha alimentato lo scetticismo verso tecniche non familiari. I promotori di condomini di lusso temono che gli acquirenti associno la prefabbricazione a un'estetica standardizzata e a sconti di rivendita. Sebbene l'incidente abbia coinvolto metodi tradizionali, le ricadute sulla reputazione rallentano l'innovazione nei segmenti premium finché non si otterrà una più ampia accettazione di parametri di qualità dimostrabili e di sistemi di audit di terze parti.
Analisi del segmento
Per tipo di materiale: il predominio del calcestruzzo nell'innovazione del legno
Il calcestruzzo ha mantenuto il 51.70% della quota di mercato degli edifici prefabbricati in Thailandia nel 2025, sostenuto da una consolidata offerta di cemento e dalla familiarità con il design. Si prevede che le dimensioni del mercato degli edifici prefabbricati in Thailandia per le soluzioni in calcestruzzo aumenteranno parallelamente alla sostituzione del cemento a basse emissioni di carbonio che soddisfa le soglie di sostenibilità del BOI. Il legno, guidato dai pannelli CLT, sta accelerando a un CAGR dell'8.05%, mentre gli sviluppatori cercano di ridurre le emissioni di carbonio e accelerare i tempi di costruzione. I colli di bottiglia nell'approvvigionamento derivanti dalla moratoria sul disboscamento in Thailandia stimolano le importazioni di legno di caucciù da piantagione e bambù ingegnerizzato, spingendo i produttori a localizzare la capacità di lavorazione nell'ambito dello stimolo sui materiali verdi del BOI. I sottosegmenti compositi e metallici orbitano attorno a involucri industriali di nicchia e ristrutturazioni di facciate, mentre i moduli in vetro supportano gli aggiornamenti di facciate di alta qualità che richiedono vetrate di precisione.
La filiera del calcestruzzo si sta modernizzando per difendere la sua leadership: Siam City Cement ha registrato una crescita dell'EBITDA del 36% nel primo semestre del 1 dopo aver lanciato varianti di cemento che vantano una riduzione del 2024% di CO₂ per tonnellata. L'ascesa del legno costituisce un contrappeso, sbloccando espressioni architettoniche in linea con il branding degli eco-resort e con palafitte resistenti alle inondazioni. La ricerca sul bambù lamellare mostra rapporti resistenza-peso paragonabili a quelli del legno duro tropicale, prefigurando il futuro turnover dei materiali con la maturazione delle catene di approvvigionamento. Nel complesso, le mutevoli preferenze in materia di materiali evidenziano l'orientamento del settore degli edifici prefabbricati thailandese verso parametri di costo più sostenibilità piuttosto che verso criteri di minor costo.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per applicazione: Fondazione residenziale con accelerazione commerciale
Nel 47.20, il settore residenziale rappresentava il 2025% del mercato degli edifici prefabbricati in Thailandia, trainato dalla crescita della popolazione urbana e da un cronico deficit abitativo. Le case modulari sopraelevate affrontano le ricorrenti inondazioni nel bacino del Chao Phraya, traducendo la resilienza alle inondazioni in un valore tangibile per i proprietari di immobili. Gli immobili commerciali, sebbene oggi più piccoli, registreranno un CAGR del 7.65% con la riapertura del turismo e la creazione di centri commerciali, hotel e laboratori ausiliari nei campus dell'EEC. La consegna rapida è fondamentale: ogni mese di ritardo nell'apertura di un resort può comportare la perdita di milioni di fatturato in alta stagione, costringendo i gruppi alberghieri a passare a moduli prefabbricati preassemblati.
Il volume residenziale rimane ancorato a schemi ripetibili da due a cinque piani che ottimizzano pareti pannellate e solai prefabbricati. Gli schemi commerciali integrano sempre più quartieri ad uso misto, dove le camere modulari per gli ospiti si trovano sopra i podi commerciali. Sviluppatori come Centara e Dusit dimostrano fiducia, appaltando sovrastrutture modulari che soddisfano gli standard dei marchi internazionali senza ritardi nei tempi previsti. La categoria "altri", assistenza sanitaria, istruzione e rifugi di emergenza, mantiene lo slancio grazie ai finanziamenti BOI che premiano le infrastrutture sociali. Nel complesso, le dinamiche applicative confermano che il mercato degli edifici prefabbricati in Thailandia continua il suo passaggio dalla fornitura di alloggi basata sui costi alla creazione di asset basata su velocità e qualità.
Per tipo di prodotto: gli edifici modulari guidano il doppio dominio
Gli edifici modulari detenevano il 48.60% della quota di mercato degli edifici prefabbricati in Thailandia nel 2025 e si prevede che cattureranno la quota di mercato più elevata, con una crescita a un CAGR dell'7.96% fino al 2031. Il loro formato "closed box" unisce struttura, impiantistica e finiture interne in un unico involucro di qualità, riducendo l'assemblaggio in loco a pochi giorni. I sistemi a pannelli sono meno quotati, ma rimangono indispensabili per i siti di riempimento verticale dove si applicano limiti di altezza per il trasporto. I sistemi basati su container e ibridi popolano campi minerari, chioschi commerciali e aule didattiche di pronto intervento.
Il doppio predominio deriva dalla versatilità del sistema modulare, che si estende dai dormitori per i lavoratori alle suite dei resort e alle ville rialzate. La ripetibilità in fabbrica garantisce tolleranze ristrette che soddisfano gli acquirenti più prudenti, mentre l'integrazione del Building Information Modeling (BIM) velocizza le richieste di approvazione da parte delle autorità competenti. Thai Obayashi e Italian-Thai Development integrano ora pacchetti modulari nelle stazioni del trasporto pubblico per rispettare le stringenti date di consegna. I vantaggi logistici, sottolineati da un nuovo deposito container interno vicino a Laem Chabang, semplificano ulteriormente il routing dei moduli sovradimensionati e rafforzano la spinta verso il sistema modulare.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Analisi geografica
Nel 37.60, la Thailandia centrale ha dominato il 2025% del mercato degli edifici prefabbricati thailandesi, poiché i mega-progetti di Bangkok, il denso ecosistema di appaltatori e l'infrastruttura logistica di livello superiore hanno concentrato la domanda. I costi della manodopera urbana e i vincoli territoriali spingono verso elementi prefabbricati prefabbricati, che possono essere installati durante i turni notturni più stretti, riducendo al minimo le interruzioni del traffico. I corridoi ad alta densità della regione ospitano progetti innovativi come le torri "treno-attraverso-edificio" allineate alla Linea Rossa, che spingono oltre i limiti dell'ingegneria modulare. Il rischio di inondazioni rimane elevato, quindi i podi prefabbricati sopraelevati guadagnano terreno nei quartieri costieri. Tuttavia, la larghezza delle strade ostacola il movimento di scatole 3D; gli innovatori locali progettano moduli pieghevoli e gru di impilamento in loco per destreggiarsi nelle strette griglie del centro città.
Il resto della Thailandia registra il CAGR più rapido, pari all'8.10%, grazie alla dispersione delle infrastrutture. La sola CEE investirà 38.3 miliardi di dollari entro il 2030 in città intelligenti, porti e parchi digitali, ognuno dei quali prevede dormitori e laboratori modulari per comprimere i tempi di costruzione. Le isole turistiche del sud registrano un'intensa attività di installazione di ville e pod, poiché gli operatori sostituiscono i vecchi bungalow con unità sostenibili conformi alle linee guida globali sui marchi. Le province settentrionali e nordorientali, beneficiando dei programmi della Banca Mondiale per le città secondarie, adottano aule e cliniche prefabbricate per superare la carenza di manodopera qualificata. La riduzione degli attriti normativi al di fuori di Bangkok semplifica inoltre le procedure di autorizzazione degli stabilimenti e di approvazione dei siti, favorendo la creazione di poli manifatturieri regionali.
L'andamento geografico suggerisce un riequilibrio dell'economia edilizia thailandese. Mentre Bangkok rimane il centro di comando, la domanda provinciale sta aumentando grazie alla spesa per infrastrutture, turismo e resilienza climatica. Questa decentralizzazione è in linea con gli sforzi del governo per ampliare la distribuzione del reddito e promuovere corridoi di crescita verde, garantendo che il mercato degli edifici prefabbricati thailandesi si espanda in diverse topografie e profili di rischio.
Panorama normativo
In Thailandia, l'attività di costruzione prefabbricata è regolata principalmente dalla Legge sul controllo edilizio BE 2522 (1979) e dai successivi emendamenti, che definiscono i parametri di riferimento per le autorizzazioni, la sicurezza strutturale e la conformità dei materiali in tutti i comuni. Un ulteriore elemento di controllo fondamentale è il Codice energetico degli edifici (BEC), amministrato dal Dipartimento per lo sviluppo e l'efficienza delle energie alternative (DEDE), i cui requisiti si applicano agli edifici nuovi o ristrutturati con una superficie superiore a 2,000 metri quadrati. Per molti progetti del settore pubblico e delle imprese statali, i requisiti di risparmio energetico sono inoltre collegati ai processi di approvazione del bilancio.
L'applicazione delle normative rimane disomogenea a causa del decentramento delle approvazioni, che crea variabilità nelle modalità di revisione e ispezione a livello comunale dei componenti prefabbricati fuori sede. Parallelamente, nel 2023 il Ministero dell'Interno ha emanato un Regolamento Ministeriale che aggiorna gli standard di progettazione strutturale e dei materiali, rafforzando il controllo sulla progettazione certificata, sulla documentazione di controllo qualità in fabbrica e sulle pratiche di assemblaggio in loco per i sistemi prefabbricati.
Analisi della catena del valore
In Thailandia, la catena del valore degli edifici prefabbricati si estende dalle materie prime (cemento, aggregati, acciaio, legno ingegnerizzato) e dalla progettazione dei componenti, passando per la produzione in fabbrica, la logistica e l'installazione in loco, fino alla messa in servizio e alla manutenzione post-vendita. Sul fronte della produzione, i principali operatori puntano su una produzione controllata e ripetibile: SCG Heim utilizza un sistema modulare sviluppato con Sekisui (Giappone), con processi di fabbrica robotizzati per produrre unità strutturali sigillate assemblate in loco, mentre Pruksa Precast (Inno Precast) gestisce una produzione automatizzata di prefabbricati con una capacità stimata fino a 4.4 milioni di metri quadrati all'anno.
L'integrazione nella fase intermedia della filiera si è rafforzata grazie alle partnership tra sviluppatori e fornitori di materiali, volte a garantire l'approvvigionamento delle materie prime e a stabilizzare la qualità della produzione di prefabbricati, come dimostra la collaborazione tra Pruksa Holding e INSEE Concrete per la fornitura di calcestruzzo preconfezionato nei flussi di lavoro di prefabbricazione. Nella fase successiva, la pianificazione logistica (rilievi dei percorsi, scorta per carichi eccezionali, consegne programmate nei corridoi densamente popolati di Bangkok) e la capacità di installazione (gru, impilamento, allacciamenti impiantistici) sono fattori di differenziazione cruciali, poiché il risparmio di tempo e la riduzione dei difetti dipendono da una sincronizzazione affidabile tra fabbrica e cantiere, piuttosto che dalla fornitura di singoli componenti.
Panorama competitivo
La concorrenza è moderatamente frammentata: conglomerati come SCG Group implementano catene di fornitura end-to-end che coprono cemento, logistica e assemblaggio modulare, mentre gli operatori specializzati si concentrano su settori verticali di nicchia come eco-resort o CLT. SCG Heim sfrutta il cemento interno a basse emissioni di carbonio per corteggiare progetti incentivati dal BOI, mentre CPAC Modular si concentra su torri residenziali di media altezza con nuclei prefabbricati proprietari. La joint venture di Italian-Thai Development per la ferrovia ad alta velocità tra Thailandia e Cina illustra come gli appaltatori di infrastrutture stiano incorporando viadotti prefabbricati ed edifici di servizio per rispettare scadenze stringenti e limiti di budget.
Le opportunità per gli spazi bianchi si concentrano attorno al CLT, ai moduli sopraelevati a prova di inondazione e ai kit per reparti ospedalieri. Le piccole aziende con pannelli proprietari in laminato di bambù corteggiano i resort in cerca di estetica autentica e credenziali di carbonio. Eppure, le lacune nella catena di fornitura, in particolare nella capacità dei forni e nella tecnologia delle resine, influenzano la scala. Le carenze qualitative di alto profilo nelle costruzioni convenzionali hanno paradossalmente alzato l'asticella per la prefabbricazione, incoraggiando le aziende ad adottare protocolli BIM ISO 19650 e audit di qualità esterni per conquistare gli sviluppatori scettici.
Le mosse strategiche intraprese dal 2024 mostrano una propensione verso le alleanze: SCG ha stretto una partnership con un integratore di robotica giapponese per automatizzare le linee di arrivo e di consegna, mentre WHA Corporation ha digitalizzato il proprio portafoglio di aree industriali per alimentare la distribuzione just-in-time dei dormitori. Le pressioni sui prezzi rimangono contenute perché la scarsità di manodopera spinge i costi tradizionali verso l'alto, preservando i margini dei prefabbricati anche con l'aumento dei costi dei materiali. Nel complesso, la rivalità si sta intensificando, ma la differenziazione dei prodotti in termini di sostenibilità, resilienza alle inondazioni e integrazione digitale sostiene un ampio campo di gioco all'interno del settore degli edifici prefabbricati thailandesi.
Leader del mercato degli edifici prefabbricati in Thailandia
SCG Heim Co., Ltd.
Pruksa Precast Co., Ltd.
CPAC Modular (Siam Cement Group)
Sino-Thai Engineering & Construction PCL
Thai Obayashi Corp., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: Sansiri ha stretto una partnership con Maneerin Property Co., Ltd. per implementare le innovazioni Sansiri Green Precast in progetti residenziali nel Corridoio Economico Orientale (EEC). La collaborazione formalizza la domanda di soluzioni di prefabbricazione a basso impatto ambientale e con minori sprechi in una regione caratterizzata dalla costruzione di parchi industriali e città intelligenti, supportando specifiche di prodotto replicabili per molteplici progetti.
- Aprile 2026: Sansiri ha annunciato una roadmap per il 2026 nel settore della prefabbricazione, con l'obiettivo di posizionarsi come fornitore di soluzioni complete per la prefabbricazione per clienti B2B, prevedendo un'espansione a Chonburi, Pattaya, Chiang Mai e Phuket. Questa mossa segna un passaggio dall'utilizzo interno di prefabbricati alla fornitura da parte di terzi, aumentando la capacità produttiva e la concorrenza in termini di servizi per i fornitori di prefabbricati e prefabbricati già affermati nel settore residenziale e alberghiero.
- Giugno 2025: la Thailandia ha stanziato 38.3 miliardi di dollari per la smart city di Huai Yai nella CEE, con un'ampia area di sviluppo a uso misto basata sulla costruzione modulare. La portata del programma e le finestre di consegna fisse rafforzano la tesi a favore di dormitori prefabbricati, blocchi residenziali di media altezza ed edifici per servizi pubblici, incentivando i fornitori a localizzare la capacità produttiva e logistica più vicino a Chonburi e Rayong.


Ambito del rapporto sul settore degli edifici prefabbricati in Thailandia
Gli edifici prefabbricati (noti anche come prefabbricati) vengono fabbricati fuori sede e trasportati sul posto per l'assemblaggio in loco. Questo rapporto copre approfondimenti di mercato, come dinamiche di mercato, fattori trainanti, restrizioni, opportunità, innovazione tecnologica e il suo impatto, l'analisi delle cinque forze di Porter e l'impatto di COVID-19 sul mercato. Inoltre, il rapporto fornisce profili aziendali per comprendere il panorama competitivo del mercato.
L'industria degli edifici prefabbricati thailandesi è segmentata per applicazione (residenziali, commerciali e altre applicazioni (infrastrutture e industriali)). Il rapporto offre le dimensioni del mercato e le previsioni per l'industria degli edifici prefabbricati in Thailandia in valore (miliardi di dollari) per tutti i segmenti di cui sopra.
Per tipo di materiale
| Calcestruzzo |
| Vetro |
| Metallo |
| Legno |
| Altri materiali |
Per Applicazione
| Residenziale |
| Commerciale |
| Altro |
Per tipo di prodotto
| Edifici modulari |
| Sistemi a pannelli e componenti |
| Altri tipi di prefabbricati |
Per regioni chiave
| centrale |
| Orientale |
| Northeastern |
| Settentrionale |
| Meridionale |
| Resto della Thailandia |
| Per tipo di materiale | Calcestruzzo |
| Vetro | |
| Metallo | |
| Legno | |
| Altri materiali | |
| Per Applicazione | Residenziale |
| Commerciale | |
| Altro | |
| Per tipo di prodotto | Edifici modulari |
| Sistemi a pannelli e componenti | |
| Altri tipi di prefabbricati | |
| Per regioni chiave | centrale |
| Orientale | |
| Northeastern | |
| Settentrionale | |
| Meridionale | |
| Resto della Thailandia |


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato degli edifici prefabbricati in Thailandia nel 2026?
Nel 1.27 ammonterà a 2026 miliardi di dollari e si prevede che raggiungerà 1.8 miliardi di dollari entro il 2031, con un CAGR del 7.12%.
Quale tipologia di prodotto è la più diffusa in Thailandia?
Gli edifici modulari detengono una quota del 48.60% e stanno crescendo più rapidamente, con un CAGR dell'7.96%, grazie alla velocità e alla qualità integrata.
Quale ruolo gioca la CEE nella domanda di prefabbricati?
La smart city Huai Yai da 38.3 miliardi di dollari e i parchi industriali collegati nella CEE necessitano di dormitori, laboratori e alloggi rapidi, rendendo i prefabbricati indispensabili.
Perché il legno sta guadagnando terreno rispetto al cemento?
Le agevolazioni fiscali del BOI e gli obblighi a basse emissioni di carbonio spingono gli sviluppatori verso il CLT e il legno ingegnerizzato, determinando un CAGR dell'8.05% per le soluzioni in legno.
Pagina aggiornata l'ultima volta il:



