

Panoramica di mercato
| Periodo di studio | 2021 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 2.72 miliardo di dollari |
| Dimensione del mercato (2031) | 3.74 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 6.60% CAGR |
| Concentrazione del mercato | Basso |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi del mercato dei beni di lusso in Thailandia di Mordor Intelligence
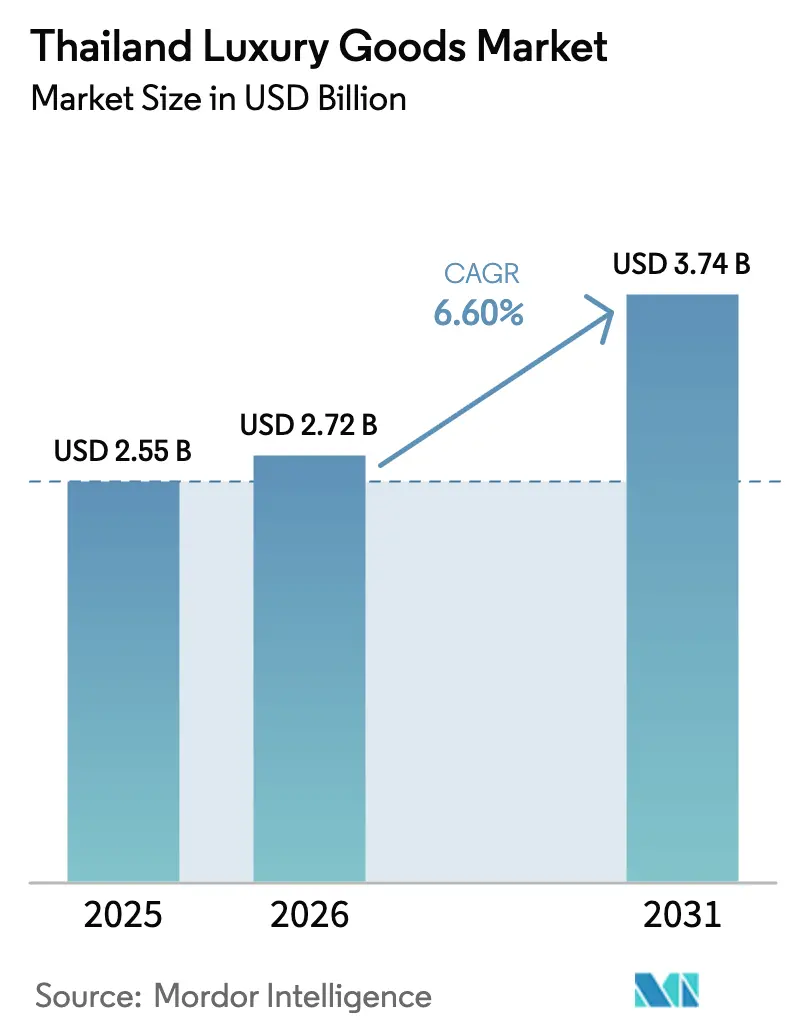
Il mercato thailandese dei beni di lusso raggiungerà i 2.72 miliardi di dollari nel 2026, in crescita rispetto ai 2.55 miliardi di dollari del 2025, e si prevede che raggiungerà i 3.74 miliardi di dollari entro il 2031, riflettendo un CAGR del 6.6%, mentre il Paese consolida il suo ruolo di polo di consumo premium del Sud-est asiatico. Il mercato thailandese dei beni di lusso è sostenuto da una costante ripresa del turismo in entrata, dall'aumento del reddito disponibile tra la Generazione Z, dai continui investimenti nei centri commerciali di punta e dall'introduzione di un programma di visti per soggiorni di lunga durata. Questi fattori stanno trainando sia il traffico che la spesa, in particolare nelle categorie ad alto margine. Mentre il valore medio delle transazioni subisce pressioni inflazionistiche, strategie come la curatela del retail multimarca, le esperienze di acquisto omnicanale e le promozioni guidate dagli influencer stanno ampliando la portata del mercato interno. Gli espatriati e i turisti sanitari considerano sempre più gioielli di qualità, orologi svizzeri e accessori su misura come riserve di valore portatili. Sebbene sfide come la proliferazione della contraffazione, la sensibilità ai prezzi tra la popolazione benestante e una domanda debole da parte dei tour di gruppo cinesi moderino la crescita dei volumi, non hanno ostacolato l'espansione a medio termine del mercato dei beni di lusso in Thailandia.
Punti chiave del rapporto
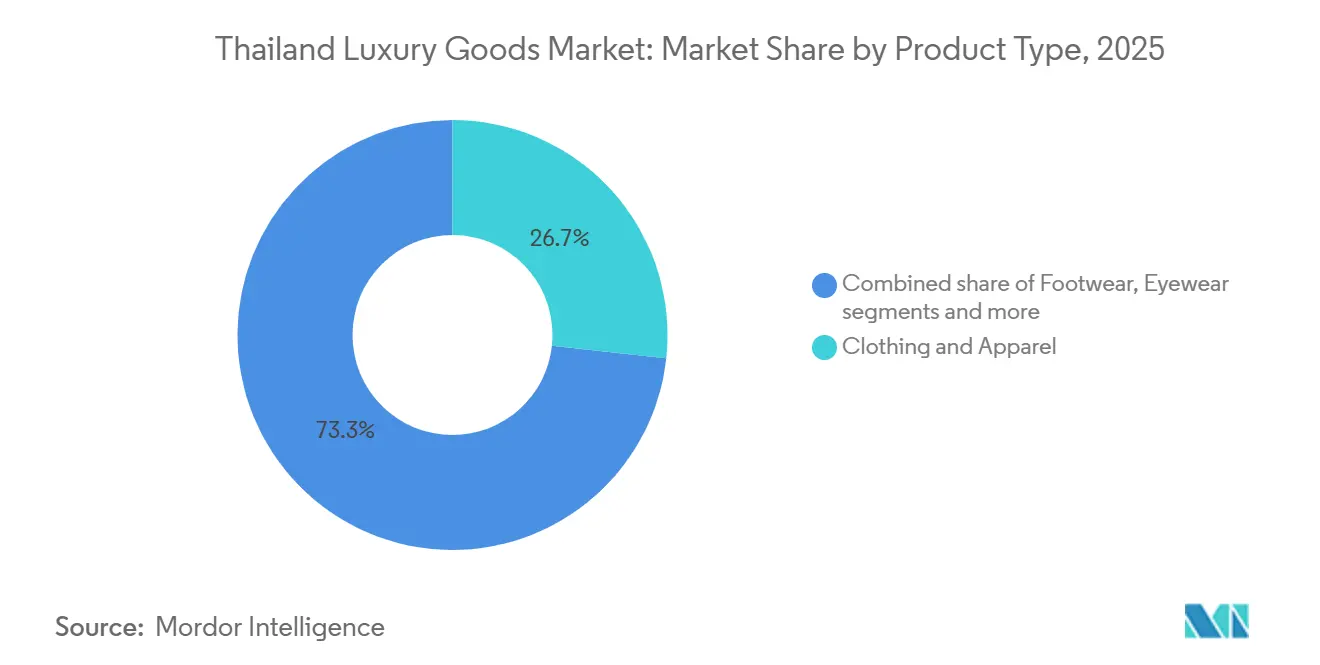
- Per tipologia di prodotto, abbigliamento e accessori hanno dominato il mercato dei beni di lusso in Thailandia con il 26.73% nel 2025, mentre si prevede che la gioielleria crescerà a un CAGR del 6.96% entro il 2031.
- Per utente finale, le donne hanno generato il 57.32% del fatturato nel 2025, mentre gli uomini rappresentano il segmento in più rapida crescita, con un CAGR del 7.32% fino al 2031.
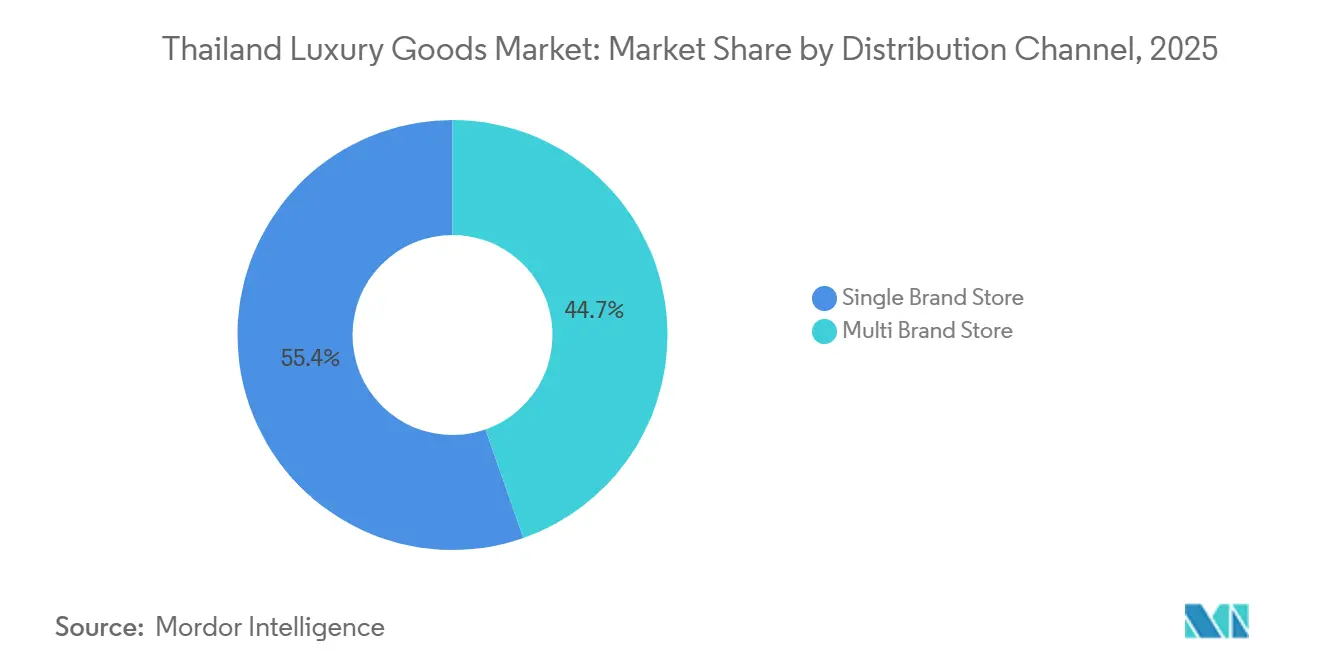
- Per canale di distribuzione, i negozi monomarca hanno rappresentato il 35.35% delle vendite del 2025, ma si prevede che i negozi multimarca supereranno questa cifra con un CAGR del 7.86% nello stesso periodo.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato dei beni di lusso in Thailandia
Tabella di impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente ricchezza tra la generazione Z e i giovani professionisti | + 1.2% | Nazionale, con concentrazione a Bangkok, Chiang Mai, Phuket | Medio termine (2-4 anni) |
| Ripresa del turismo in entrata e boom dei centri commerciali di punta | + 1.8% | Nazionale, con impatto massimo a Bangkok, Phuket, Pattaya, Chiang Mai | A breve termine (≤ 2 anni) |
| L'aumento dell'influenza delle celebrità e del commercio sociale | + 0.9% | Nazionale, con adozione digitale nativa nei centri urbani | Medio termine (2-4 anni) |
| Innovazione dei materiali orientata alla sostenibilità | + 0.6% | Globale, con adozione precoce nei quartieri di lusso di Bangkok | A lungo termine (≥ 4 anni) |
| Programmi di soggiorno di lunga durata senza visto che attraggono espatriati con un elevato patrimonio netto | + 0.7% | Nazionale, con concentrazione a Bangkok, Phuket, Samui, Chiang Mai | Medio termine (2-4 anni) |
| I centri del turismo medico guidano la spesa di lusso in Medio Oriente | + 0.5% | Cluster medici di Bangkok, Phuket e Pattaya | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente ricchezza tra la generazione Z e i giovani professionisti
A partire dal 2024, i dati del Thailand Board of Investment rivelano che gli individui di età compresa tra 15 e 24 anni costituiscono il 12.24% della popolazione totale della nazione[1]Fonte: Thailand Board of Investment, "Thailand in Brief", boi.go.thQuesta fascia demografica sta rimodellando i modelli di consumo, privilegiando il lusso esperienziale e le interazioni con i marchi incentrate sul digitale rispetto ai tradizionali status symbol. In risposta, i marchi stanno spostando l'attenzione dalle narrazioni legate alla tradizione per evidenziare l'utilità, la sostenibilità e il valore di rivendita dei prodotti, qualità che risuonano con una generazione diffidente nei confronti delle ostentazioni di ricchezza. La domanda di beni di lusso tra gli uomini thailandesi sta aumentando a un CAGR del 7.32%, alimentata da giovani professionisti che considerano orologi, pelletteria e prodotti per la cura della persona come indicatori di successo professionale. Secondo il Bangkok Post, la spesa discrezionale della Generazione Z per le esperienze è salita al 56% nel 2024, rispetto al 45% del 2023. Questa tendenza sottolinea la necessità per i marchi del lusso di integrare elementi di food and beverage, benessere ed elementi culturali nei loro spazi di vendita al dettaglio. In una mossa che evidenzia questo cambiamento, Jim Thompson sta canalizzando 100-150 milioni di THB (2.9-4.3 milioni di USD) nei prossimi 3-5 anni per aumentare il numero dei suoi negozi da 25 a 30-35. Questo include un importante duplex di 500 metri quadrati presso One Bangkok e l'introduzione di una linea di articoli per la casa Maison Jim Thompson entro il 2026, a dimostrazione di una svolta strategica verso ecosistemi lifestyle per catturare la fedeltà della Generazione Z.
Ripresa del turismo in entrata e boom dei centri commerciali di punta
Il mercato dei beni di lusso thailandese è fiorente, sostenuto dalla ripresa del turismo. Il governo, puntando in alto, punta a raggiungere 39 milioni di visitatori internazionali e un fatturato del turismo estero di 2.23 trilioni di THB entro il 2025, come evidenziato dal suo dipartimento di pubbliche relazioni nel maggio 2025.[2]Fonte: Dipartimento delle relazioni pubbliche della Thailandia, "La Thailandia punta ai viaggiatori di alto valore per la crescita del turismo a lungo raggio", prd.go.thLa redazione dell'Autorità per il Turismo della Thailandia (TAT) segnala un traguardo significativo: oltre 35 milioni di visitatori hanno onorato la Thailandia nel 2024, sottolineando la ripresa turistica della nazione.[3]Fonte: Sala stampa dell'Autorità per il turismo della Thailandia, "La Thailandia accoglie oltre 35 milioni di visitatori nel 2024: una pietra miliare che apre la strada al 2025", tatnews.orgQuesta ripresa ha rivitalizzato il traffico nei duty-free degli aeroporti, nelle boutique dei resort e nei flagship store cittadini. A dimostrazione di questa tendenza, "The Central" di Central Group, da 21 miliardi di THB, "One Bangkok" di King Power e l'ampio flagship store di Prada di 597 metri quadrati nel centro di Phuket, sono esempi concreti degli investimenti collaborativi di sviluppatori e marchi. Questi ultimi puntano con attenzione a un mix crescente di turisti, provenienti principalmente da Medio Oriente, India e viaggiatori indipendenti dalla Cina. Le destinazioni turistiche stanno ampliando la loro offerta, come dimostrano servizi su misura come la lounge per occhiali personalizzati di Cartier, consolidando la loro posizione nel mercato premium. I centri commerciali di lusso di Bangkok stanno registrando una crescita a due cifre degli affitti, a testimonianza della fiducia dei proprietari nel mercato dei beni di lusso thailandese. Questi investimenti strategici non solo attraggono turisti, ma attraggono anche gli espatriati residenti, alimentando un'impennata delle vendite a breve termine.
L'aumento dell'influenza delle celebrità e del commercio sociale
Nel 2024, il settore del social-commerce in Thailandia ha raggiunto una valutazione di 7.5 miliardi di dollari. TikTok Shop, Facebook Marketplace e Instagram Shopping, che dominavano la scena, rappresentavano complessivamente il 60% delle vendite online di beni di lusso del Paese. Le aste in diretta streaming guidate da celebrità vantavano tassi di conversione tre volte superiori rispetto all'e-commerce tradizionale, riducendo i tempi di brand awareness da anni a pochi mesi. I marchi del lusso dedicano ora fino al 30% dei loro budget digitali alle collaborazioni con gli influencer. Questa strategia non solo accelera l'ingresso sul mercato per i designer thailandesi emergenti, ma si basa anche sul successo dei loro lanci di prodotti virali. Caffè come Ralph's Coffee si sono trasformati in hotspot sui social media, migliorando il coinvolgimento dei clienti e promuovendo il cross-selling. Questo canale dinamico sta rimodellando le dinamiche distributive nel mercato dei beni di lusso in Thailandia, spingendo al contempo i marchi a salvaguardare il proprio patrimonio in un contesto guidato da tendenze passeggere.
Innovazione dei materiali orientata alla sostenibilità
La contabilità ambientale di Kering e il programma Life 360 di LVMH stanno guidando i fornitori thailandesi di pelle e tessuti verso la tracciabilità e processi ecocompatibili, sottolineando l'importanza di ridurre l'impatto ambientale lungo tutta la catena di approvvigionamento. La sperimentazione di Hermès di alternative a base di micelio suggerisce un cambiamento significativo nell'approvvigionamento dei materiali, con il potenziale di ridefinire i contratti di fornitura e gli standard del settore entro il 2027. A sostegno di questo cambiamento, enti governativi come la Designated Areas for Sustainable Tourism Administration (DASTA) stanno rafforzando le pratiche sostenibili attraverso iniziative politiche, consolidando ulteriormente la reputazione della Thailandia come destinazione di lusso consapevole [4] Fonte: Designated Areas for Sustainable Tourism Administration, “DASTA promotes sustainable tourism at Thailand Tourism Forum 2025,” dasta.or.th . Gli enti locali stanno capitalizzando sugli incentivi Bio-Circular-Green da 50 miliardi di THB della Thailandia per rafforzare la produzione sostenibile, ridurre la dipendenza dalle importazioni e proteggersi dalle interruzioni tariffarie e logistiche, garantendo la resilienza di fronte alle incertezze globali. La seta di Jim Thompson, tinta con coloranti naturali secondo metodi tradizionali, viene commercializzata come una scelta ricca di tradizione ed ecocompatibile per gli hotel di lusso, coniugando autenticità culturale e sostenibilità. Nel complesso, queste iniziative stanno definendo un nuovo standard di sostenibilità nel settore dei beni di lusso in Thailandia, in linea con le tendenze globali e le aspettative dei consumatori in materia di pratiche ecologicamente responsabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Proliferazione di merci contraffatte | -0.8% | Nazionale, con concentrazione nei distretti turistici di Bangkok e Pattaya | A breve termine (≤ 2 anni) |
| Segmento di popolazione benestante sensibile al prezzo | -0.6% | Nazionale, con impatto maggiore nelle città secondarie | Medio termine (2-4 anni) |
| Volatilità macroeconomica e dell'inflazione | -0.5% | Nazionale, con ricadute dai cicli economici globali | A breve termine (≤ 2 anni) |
| Ritardo nel ritorno dei tour di gruppo cinesi e oscillazioni del mercato valutario | -0.7% | Centri turistici di Bangkok, Phuket, Chiang Mai | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Proliferazione di merci contraffatte
Nel 2023-2024, le autorità hanno sequestrato 4.2 milioni di articoli di lusso contraffatti in Thailandia, per un valore sbalorditivo di 12 miliardi di THB. Questi falsi hanno assorbito l'8-12% della domanda potenziale del mercato, minando significativamente il valore del marchio e la fiducia dei consumatori. I principali fornitori hanno stabilito sedi in località di rilievo come Chatuchak, MBK Center e Patpong, sfruttando la rete logistica strategica della Thailandia per facilitare l'importazione di prodotti contraffatti da Cina e Vietnam. Sebbene le soluzioni di autenticazione basate su blockchain, come Aura di LVMH, offrano una solida difesa contro le contraffazioni, comportano un costo aggiuntivo di 5-10 dollari per articolo. Questa spesa aggiuntiva riduce i margini di profitto, in particolare per i prodotti di lusso entry-level, rendendo difficile per i marchi mantenere prezzi competitivi. I funzionari doganali, già sotto pressione, ispezionano circa 2 milioni di pacchi al mese, limitando la loro capacità di frenare efficacemente l'afflusso di prodotti contraffatti. Di conseguenza, la contraffazione continua a rappresentare una sfida significativa per il mercato dei beni di lusso thailandese, evidenziando la necessità critica di innovazioni tecnologiche scalabili e di quadri giuridici rafforzati per affrontare questo problema persistente.
Ritardo nel ritorno dei tour di gruppo cinesi e oscillazioni del mercato valutario
Nel 2024, gli arrivi cinesi hanno raggiunto quota 6.7 milioni, segnando un calo del 40% rispetto ai dati del 2019. Questo calo riflette le continue difficoltà nella ripresa dei viaggi internazionali dalla Cina. Contemporaneamente, il deprezzamento dello yuan ha portato a un calo del 15-18% della spesa pro capite per beni di lusso, con un ulteriore impatto sul mercato complessivo. Mentre i viaggi di gruppo hanno tradizionalmente rappresentato il 60% dei visitatori cinesi, la loro presenza ridotta ha spostato la fascia demografica verso i viaggiatori indipendenti, che tendono a spendere meno per gli articoli duty-free. Questo cambiamento nella composizione dei viaggiatori ha alterato i modelli di spesa, costringendo i marchi ad adattare le proprie strategie. I marchi hanno ora il compito di adattare i propri assortimenti per soddisfare i turisti del Medio Oriente e del Sud-Est asiatico, date le preferenze di categoria distinte di questi gruppi, che differiscono significativamente da quelle dei turisti cinesi. Inoltre, la volatilità valutaria ha aggiunto un ulteriore livello di complessità alle strategie di prezzo. Assorbire le perdite di cambio (FX) potrebbe aiutare a mantenere i volumi, ma a scapito della redditività, costringendo i marchi a bilanciare attentamente prezzi e margini. Mentre i viaggi organizzati in Cina proseguono il loro cammino verso la normalizzazione, il mercato dei beni di lusso thailandese si confronta con una domanda di base seppur contenuta, evidenziando la necessità di agilità strategica per gestire queste dinamiche in evoluzione.
Analisi del segmento
Per tipo di prodotto: i beni portatili rimodellano il mix di lusso
Nel 2025, abbigliamento e accessori hanno dominato il mercato dei beni di lusso in Thailandia, con una quota del 26.73% delle vendite totali, trainata da una forte domanda sia da parte dei consumatori locali che dei turisti alla ricerca di una moda di alta qualità. La pelletteria, considerata un punto di ingresso ambizioso, ha seguito da vicino con circa il 22% del valore della categoria, grazie al fascino duraturo di borse e accessori firmati che trasmettono status senza prezzi esorbitanti. Nel frattempo, calzature e occhiali di lusso hanno capitalizzato sulle crescenti tendenze dell'athleisure e del benessere. In particolare, i volumi di rivendita di sneaker sono aumentati del 18% nel 2024, poiché i collezionisti hanno cercato con entusiasmo i drop limitati. Gli orologi meccanici svizzeri, con aumenti di volume a due cifre, si sono affermati come ambiti investimenti rifugio in un contesto di fluttuazioni economiche. Questi segmenti, ancorati all'espansione del commercio al dettaglio urbano e alla crescente penetrazione dell'e-commerce a Bangkok e in altre località turistiche, rafforzano collettivamente la stabilità del mercato.
La gioielleria si è affermata come il segmento in più rapida crescita nel mercato del lusso thailandese, vantando un CAGR del 6.96% fino al 2031. Espatriati, turisti per motivi medici e gente del posto hanno gravitato verso pezzi di valore elevato, considerandoli una copertura contro le fluttuazioni valutarie, il tutto in omaggio a un'affinità culturale per l'oro. Gli operatori duty-free hanno addolcito l'offerta con chioschi per la classificazione delle pietre preziose e sale di osservazione private, migliorando l'accessibilità presso aeroporti e resort chiave. I settori della bellezza e della cura della persona hanno rispecchiato questa crescita con un costante aumento del 6.2%, trainato dalle tendenze della K-beauty e dalle strategie omnicanale mirate di giganti come Estée Lauder e L'Oréal, concentrandosi su un pubblico più giovane. I marchi hanno capitalizzato sulla scarsità, lanciando collaborazioni per sneaker in edizione limitata e occhiali personalizzati. L'abbigliamento, in rallentamento, si è orientato verso tessuti riciclati, attraendo gli acquirenti eco-consapevoli. Gli orologi, sostenuti da eventi come la Bangkok Watch Week, hanno rafforzato il loro status di investimento, sottolineando la crescente importanza della Thailandia come polo dell'orologeria di lusso nella regione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per utente finale: la domanda maschile riduce il divario di genere
Nel 2025, le donne detenevano una quota dominante del 57.32% nel mercato thailandese dei beni di lusso, trainata da una forte propensione per prodotti di bellezza, moda e accessori di alta gamma. Questa domanda è profondamente radicata nelle tradizioni culturali legate ai regali ed è amplificata dai social media. Le donne con un patrimonio elevato gravitano verso borse ultra-premium e gioielli raffinati. Al contrario, la fascia demografica più benestante propende per prodotti di bellezza accessibili e piccola pelletteria. Questa tendenza è ulteriormente sostenuta dall'espansione omnicanale di colossi del lusso come Dior e Chanel. Per consolidare la fedeltà e migliorare l'appeal lifestyle, questi marchi stanno curando le esperienze in negozio, integrando eventi benessere e iniziative culturali. Grazie al supporto della crescita dell'e-commerce e delle partnership con influencer, soprattutto su piattaforme come Instagram e TikTok, le acquirenti donne rimangono il fondamento dei volumi di mercato. La loro presenza costante rafforza la resilienza del mercato, nonostante la ripresa del turismo e l'aumento del reddito disponibile.
Gli uomini si stanno affermando come la fascia demografica in più rapida crescita nel settore dei beni di lusso in Thailandia, con un CAGR del 7.32% previsto fino al 2031. I dirigenti considerano sempre più gli accessori di lusso come risorse essenziali per la carriera, mentre i professionisti più giovani si stanno orientando verso l'espressione di sé. La cura della persona maschile sta guadagnando terreno, sostenuta dagli shop-in-shop nei grandi magazzini e dai tutorial di TikTok. Le boutique stanno introducendo lounge dedicate agli uomini, offrendo prove private per incoraggiare visite ripetute. Il merchandising si sta adattando, con uno spostamento verso taglie di scarpe più grandi e palette di colori più scuri. Le collaborazioni per sneaker unisex stanno ulteriormente sfumando i confini di genere, generando entusiasmo nel social commerce e guidando una crescita a due cifre in categorie selezionate. In risposta, i rivenditori stanno assumendo stilisti specializzati, posizionando gli uomini in modo da aumentare costantemente la loro quota di mercato con l'evoluzione della percezione sociale.
Per canale di distribuzione: Curation Beats Control
Nel 2025, i negozi monomarca dominavano il mercato dei beni di lusso in Thailandia, rappresentando il 55.35% del fatturato. Queste boutique, situate nei quartieri più esclusivi di Bangkok, offrono esperienze esclusive come lounge VIP e servizi di personalizzazione, promuovendo una profonda fedeltà al marchio tra gli acquirenti più facoltosi. Si differenziano dai formati di vendita al dettaglio aggregati attraverso narrazioni immersive, installazioni artistiche ed eventi privati. I residenti e i turisti con un patrimonio elevato sono attratti dall'intimità e dal prestigio dei punti vendita indipendenti. Ad esempio, "LV The Place Bangkok" di Louis Vuitton coniuga perfettamente shopping, ristorazione ed esposizioni. Con l'aumento della pressione sugli affitti nelle aree chiave, i marchi si rivolgono sempre più a pop-up a breve termine. Questa strategia consente loro di valutare la domanda prima di impegnarsi in negozi monomarca, garantendo flessibilità in risposta all'evoluzione dei percorsi dei consumatori. Il predominio di questo canale persiste, principalmente grazie alla sua capacità di curare atmosfere premium che rimangono sfuggenti negli ambienti multimarca.
I complessi di negozi multimarca si stanno affermando come il canale di distribuzione in più rapida crescita nel mercato del lusso thailandese. Si prevede che si espanderanno a un CAGR del 7.86% fino al 2031. Questa crescita è trainata da uno spostamento del flusso di visitatori verso queste sedi, viste come punti di riferimento unici per gli acquirenti con poco tempo a disposizione. Gli operatori multimarca, sfruttando l'analisi dei dati e i fondi di co-marketing, ora aggregano oltre 550 marchi. Questa strategia semplifica l'accesso per gli acquirenti e aumenta la rotazione delle scorte, soprattutto in luoghi ad alto traffico come Central Park Bangkok e One Bangkok. Nel frattempo, la ristrutturazione dei duty-free sta convogliando gli investimenti verso le aree urbane e aeroportuali più gettonate. Questa mossa sfrutta l'aumento del turismo e il fascino delle esenzioni fiscali per le categorie di lusso. Inoltre, i concept store curati all'interno di questi spazi duty-free stanno offrendo ai designer thailandesi emergenti una visibilità accelerata, il tutto senza l'onere di ingenti investimenti di capitale. L'interazione tra questi canali non solo garantisce un'ampia portata di mercato, ma mantiene anche una personalizzazione tipica delle boutique, alimentando l'espansione complessiva del mercato.
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
Nel 2025, le oltre 200 boutique di lusso di Bangkok, tra cui Central Embassy, Siam Paragon e ICONSIAM, rappresentavano il 55% delle vendite nazionali di beni di lusso. Entro la fine del 2026, il prossimo progetto The Central aggiungerà altri 1.1 milioni di m² di spazi a uso misto, tra cui negozi, ristoranti e intrattenimento, accrescendo ulteriormente l'attrattiva della città come destinazione per lo shopping di lusso. La città beneficia di un impulso grazie ai 60 milioni di passeggeri annuali dell'aeroporto di Suvarnabhumi, che garantiscono un afflusso costante di visitatori internazionali, e al visto di residenza a lungo termine, che indirizza la spesa degli espatriati verso il commercio al dettaglio di fascia alta. I proprietari, cogliendo lo slancio del mercato dei beni di lusso in Thailandia, hanno aumentato i canoni di locazione privilegiati dell'8-12%, consolidando lo status del centro città come epicentro del lusso del paese e attraendo marchi globali alla ricerca di spazi commerciali di lusso.
Phuket, con il 18% delle vendite nazionali nel 2025, dovrebbe crescere a un tasso annuo dell'8.2% fino al 2031. Questa crescita è alimentata dal turismo balneare, dal noleggio di yacht e dalle procedure mediche, il tutto in perfetta armonia con lo shopping di lusso. La recente ristrutturazione del centro di Phuket ha introdotto il più grande negozio Prada in Thailandia e la prima boutique resort di Tiffany & Co., evidenziando il crescente interesse dei marchi per i format incentrati sul tempo libero. Il fascino dell'isola è ulteriormente rafforzato dalla sua reputazione di destinazione di lusso, che offre esperienze esclusive come tour privati in yacht e lussuosi centri benessere. I negozi duty-free e gli specialisti dell'orologeria stanno ampliando la loro offerta, integrando sportelli per il rimborso delle tasse e appartamenti privati con visite guidate per attrarre pazienti mediorientali ed europei in cerca di lusso durante la convalescenza, creando così un'esperienza di shopping unica su misura per i facoltosi visitatori internazionali.
Pattaya e Chiang Mai, che detengono insieme il 15% del mercato nel 2025, stanno espandendo la loro presenza. Le ristrutturazioni immobiliari stanno aumentando le tariffe medie delle camere, attirando viaggiatori più facoltosi. Pattaya sta sfruttando la sua posizione costiera per attrarre viaggiatori di lusso attraverso resort di lusso e sviluppi fronte mare. Chiang Mai sta intrecciando la sua tradizione con laboratori di seta e centri benessere, trasformando le esperienze artigianali in opportunità di spesa esclusive. La città si sta anche posizionando come centro culturale, offrendo esperienze curate che attraggono individui con un patrimonio netto elevato in cerca di autenticità. Mentre città secondarie come Udon Thani e Khon Kaen rappresentano attualmente solo quote a una cifra, l'introduzione della ferrovia ad alta velocità entro il 2028 è destinata a rivitalizzare i corridoi nord-orientali, aumentando il traffico pedonale nel mercato del lusso thailandese. I rivenditori stanno valutando le rotazioni di pop-up in questi nodi emergenti, considerandole una mossa strategica e a basso impiego di capitale per ottenere il vantaggio del pioniere, testando al contempo il potenziale di mercato in queste regioni prima di impegnarsi in insediamenti permanenti.
Panorama normativo
In Thailandia, gli operatori del settore del lusso al dettaglio lavorano nel rispetto delle normative in materia di importazione e tassazione, delle restrizioni sulla proprietà straniera e di un'attiva tutela dei marchi. Ai sensi della legge sulle attività commerciali straniere (Foreign Business Act BE 2542 del 1999), le attività di vendita al dettaglio a proprietà straniera possono richiedere una licenza per attività commerciali straniere (Foreign Business License - FBL). Un percorso operativo comune consente alle aziende con un capitale sociale di almeno 100 milioni di baht di gestire fino a cinque punti vendita al dettaglio senza una FBL; pertanto, i modelli di ingresso nel mercato spesso combinano boutique di punta con concessioni o partner locali.
In materia di conformità commerciale, la Thailandia ha inasprito il trattamento per i piccoli pacchi transfrontalieri a partire dal 1° gennaio 2026, applicando dazi all'importazione e un'IVA del 7% alle spedizioni de minimis con un prezzo a partire da 1 THB. La tutela del marchio rimane una priorità nell'ambito del regime thailandese "first-to-file" per i marchi, che rende la registrazione tempestiva e il monitoraggio continuo importanti per le case di moda di lusso e i designer locali. Prosegue inoltre il dibattito politico sull'aumento dei dazi all'importazione di beni di lusso, con il Dipartimento delle Dogane che sta valutando aumenti verso i massimali previsti dalla legge (le aliquote dei dazi ad valorem variano in base al codice HS, con intervalli generalmente citati fino all'80%), influenzando le decisioni sui prezzi e sull'assortimento per categorie importate come orologi, gioielli e pelletteria. Parallelamente, le grandi multinazionali con un fatturato consolidato superiore a 750 milioni di euro sono soggette al regime fiscale integrativo nazionale thailandese dal 2025, in linea con il Secondo Pilastro dell'OCSE, che si aggiunge alla pianificazione dei profitti regionali e dei prezzi di trasferimento per i gruppi globali del lusso che operano in Thailandia.
Panorama competitivo
Il mercato thailandese dei beni di lusso presenta una moderata frammentazione, con LVMH, Kering e altri che dominano, rappresentando collettivamente la maggior parte delle vendite, mentre la tradizione locale e gli stilisti di nicchia catturano la restante parte. LVMH rafforza la sua posizione con iniziative esperienziali come la "Gold House" di Dior, uno spazio concept di lusso progettato per migliorare il coinvolgimento dei clienti, e un'espansione incentrata sul resort a Phuket, che si rivolge a turisti con un patrimonio netto elevato. Kering, che punta alla Generazione Z, integra prove di occhiali con realtà aumentata e app di styling mobile per Gucci e Saint Laurent per offrire un'esperienza di shopping interattiva, mentre Bottega Veneta si rivolge agli espatriati con la sua enfasi su un'artigianalità sobria e design senza tempo. Richemont attinge alla cultura orologiera thailandese, svelando la lounge dedicata agli occhiali su misura di Cartier per attrarre una clientela facoltosa e ospitando eventi esclusivi per collezionisti al Siam Paragon per rafforzare la fedeltà al marchio.
Central Group amplia i propri orizzonti con una partecipazione in Selfridges, sfruttando questa leva per presentare Central Park come prima offerta in Thailandia, rafforzando così la propria presenza globale. King Power, in collaborazione con Avolta, sfrutta i dati di fidelizzazione internazionale per personalizzare le offerte in 18 nazioni, potenziando i propri effetti di rete e creando un'esperienza di acquisto fluida per i viaggiatori internazionali. Marchi thailandesi come Jim Thompson, Sretsis e Disaya sfruttano la potenza del social commerce per superare i confini nazionali, promuovendo la sostenibilità e il design audace come proposte di vendita uniche per attrarre un pubblico globale.
Nel mercato thailandese dei beni di lusso, dove i prodotti da soli non riescono a consolidarsi, innovazioni come l'autenticazione blockchain, i saloni VIP e i motori di fidelizzazione transfrontalieri si sono rivelate strumenti essenziali. L'autenticazione blockchain garantisce l'autenticità del prodotto, rafforzando la fiducia dei clienti più esigenti. I saloni VIP offrono esperienze di acquisto personalizzate ed esclusive, migliorando la soddisfazione e la fidelizzazione dei clienti. I motori di fidelizzazione transfrontalieri consentono premi e benefit senza soluzione di continuità in tutte le regioni, soddisfacendo le preferenze di una clientela globale. Questi progressi rafforzano la fiducia e l'esclusività dei clienti, garantendo ai marchi un vantaggio distintivo in un panorama in rapida evoluzione. Adottando queste strategie all'avanguardia, i marchi di lusso thailandesi non solo stanno migliorando l'esperienza dei clienti, ma stanno anche stabilendo nuovi standard di settore.
Leader del settore dei beni di lusso in Thailandia
-
LVMH Moët Hennessy Louis Vuitton SE
-
Kering SA
-
Chanel S.A
-
Hermes International SA
-
Prada S.p.A
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Giugno 2026: Annunciata una collaborazione strategica con Belmond, Galeries Lafayette, Insignia e MJETS, marchi di proprietà di LVMH, per espandere il proprio ecosistema globale del lusso e connettere i servizi per i membri di ONESIAM. La collaborazione amplia l'ecosistema del lusso di Siam Piwat e consente esperienze multimarca per viaggiatori ad alto patrimonio netto, rafforzando il ruolo della Thailandia come hub regionale del lusso.
- Giugno 2026: Inaugurata la prima boutique duplex nel Sud-est asiatico presso One Bangkok, in collaborazione con Cortina Watch. L'apertura crea un nuovo flagship store regionale a Bangkok, rafforzando la posizione della Thailandia come destinazione di lusso per l'orologeria e mercato di riferimento nel Sud-est asiatico. La joint venture con Cortina Watch amplia l'accesso a orologi eccezionali e incrementa l'afflusso di visitatori a One Bangkok.
- Giugno 2026: Apertura della prima boutique in Thailandia presso Siam Paragon, che diventa la più grande boutique della Maison nella regione Asia-Pacifico. L'apertura amplia la presenza di Buccellati nel distretto del lusso di Bangkok ed eleva lo status di Siam Paragon come destinazione di lusso di prim'ordine nell'area APAC.
Ambito e metodologia
I beni di lusso sono prodotti considerati altamente desiderabili dalla società per la loro qualità premium. Il mercato thailandese dei beni di lusso è segmentato per tipologia di prodotto, utente finale e canale di distribuzione. Per tipologia di prodotto, il mercato è suddiviso in abbigliamento, calzature, occhiali, pelletteria, gioielli, orologi e prodotti di bellezza e cura della persona. Per canale di distribuzione, il mercato è suddiviso in negozi offline e online. Per ciascun segmento, le dimensioni e le previsioni del mercato sono state calcolate in base al valore (in milioni di dollari).
Per tipo di prodotto
| Abbigliamento e abbigliamento |
| Calzature |
| Occhiali |
| Pelletteria |
| Gioielli |
| Orologi |
| Bellezza e cura della persona |
Utente finale
| Uomo |
| Donna |
| Unisex |
Canale di distribuzione
| Negozi monomarca |
| Negozi multimarca |
| Per tipo di prodotto | Abbigliamento e abbigliamento |
| Calzature | |
| Occhiali | |
| Pelletteria | |
| Gioielli | |
| Orologi | |
| Bellezza e cura della persona | |
| Utente finale | Uomo |
| Donna | |
| Unisex | |
| Canale di distribuzione | Negozi monomarca |
| Negozi multimarca |
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei beni di lusso in Thailandia?
Il mercato dei beni di lusso in Thailandia ha raggiunto i 2.72 miliardi di dollari nel 2026 e si prevede che raggiungerà i 3.74 miliardi di dollari entro il 2031.
Quale categoria di prodotti sta crescendo più rapidamente nel commercio al dettaglio di lusso in Thailandia?
I gioielli sono in testa con un CAGR del 6.96% fino al 2031, poiché gli espatriati con un elevato patrimonio netto e i turisti sanitari preferiscono i pezzi di investimento portatili.
Perché i negozi multimarca stanno guadagnando quote di mercato rispetto alle boutique monomarca?
Assortimenti selezionati, costi di ricerca ridotti e punti di riferimento esperienziali in progetti come Central Park stanno determinando un CAGR del 7.86% per i formati multimarca.
Quali fattori limitano le prospettive di crescita a breve termine?
La proliferazione delle contraffazioni e una ripresa più lenta dei viaggi di gruppo cinesi frenano il volume, annullando alcuni guadagni derivanti dal turismo e dalla ricchezza della Generazione Z.


