

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
| Dimensione del mercato (2026) | 31.55 miliardo di dollari |
| Dimensione del mercato (2031) | 41.19 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 5.48% CAGR |
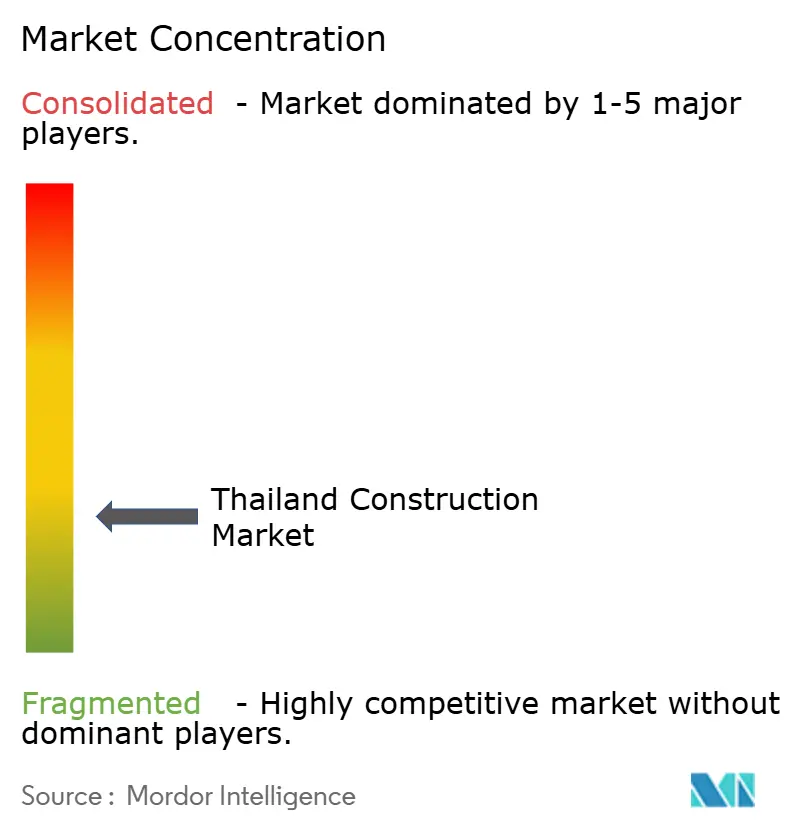
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle costruzioni in Thailandia di Mordor Intelligence
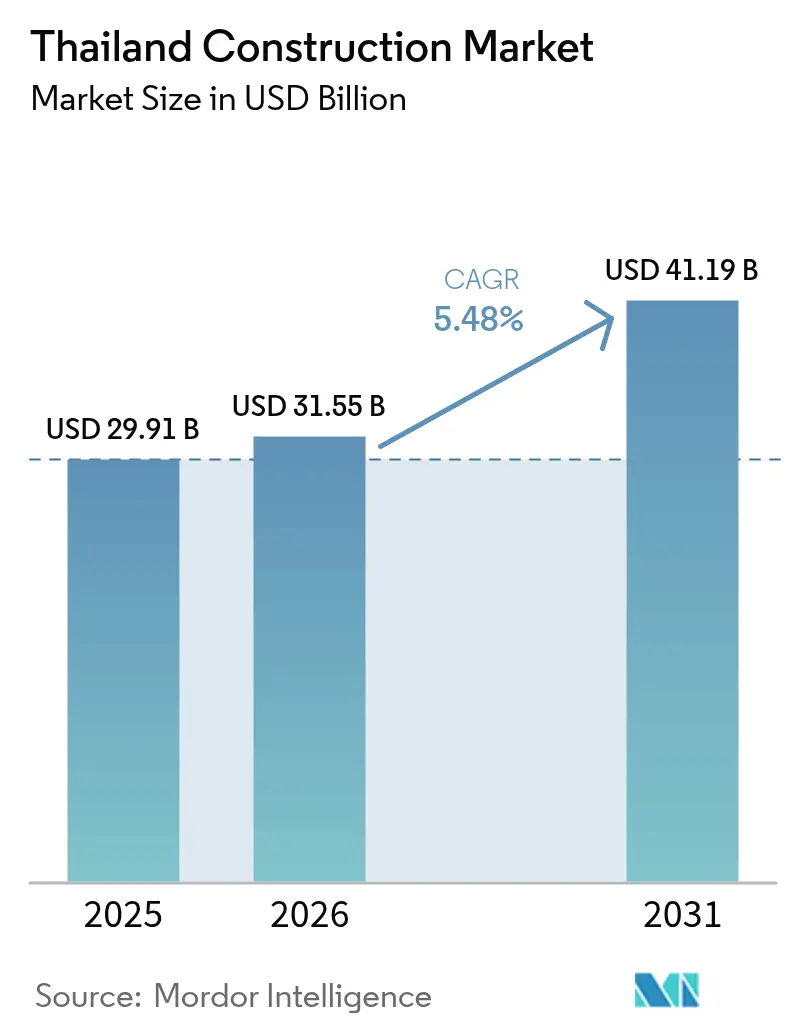
Si stima che il mercato delle costruzioni in Thailandia nel 2026 raggiungerà un valore di 31.55 miliardi di dollari, in crescita rispetto ai 29.91 miliardi di dollari del 2025, con proiezioni che indicano un valore di 41.19 miliardi di dollari per il 2031, con una crescita annua composta (CAGR) del 5.48% nel periodo 2026-2031. A sostenere questa espansione vi sono il programma governativo di ammodernamento dei trasporti a livello nazionale da 75.7 miliardi di dollari, il corridoio Land Bridge da 14.1 miliardi di dollari e una serie di progetti privati a uso misto che consolidano Bangkok e le città secondarie come hub logistici e turistici regionali. Grandi progetti come la seconda fase della ferrovia ad alta velocità Thailandia-Cina da 9.6 miliardi di dollari, la seconda pista dell'aeroporto di U-Tapao da 430 milioni di dollari e il pacchetto infrastrutturale del 2025 da 3.9 miliardi di dollari mantengono i portafogli ordini pieni per le imprese di costruzione consolidate, segnalando al contempo una solida visibilità dei flussi di cassa ai fornitori. Allo stesso tempo, la ristrutturazione, gli strumenti di progettazione digitale e i materiali a basso impatto ambientale rimodellano l'economia dei progetti, offrendo agli investitori nuove opportunità per estrarre valore dal patrimonio edilizio obsoleto della Thailandia. Gli ostacoli dal lato dell'offerta – scarsità di manodopera qualificata, eccesso di offerta di condomini e inflazione dei costi – frenano lo slancio a breve termine, ma accelerano anche l'adozione della prefabbricazione e di soluzioni di costruzione sostenibili, ponendo il mercato delle costruzioni thailandese su basi strutturalmente più solide fino al 2030 [1] Ministero dei Trasporti, “Piano di investimenti infrastrutturali 2025-2026”, Ministero dei Trasporti, mot.go.th.
Punti chiave del rapporto
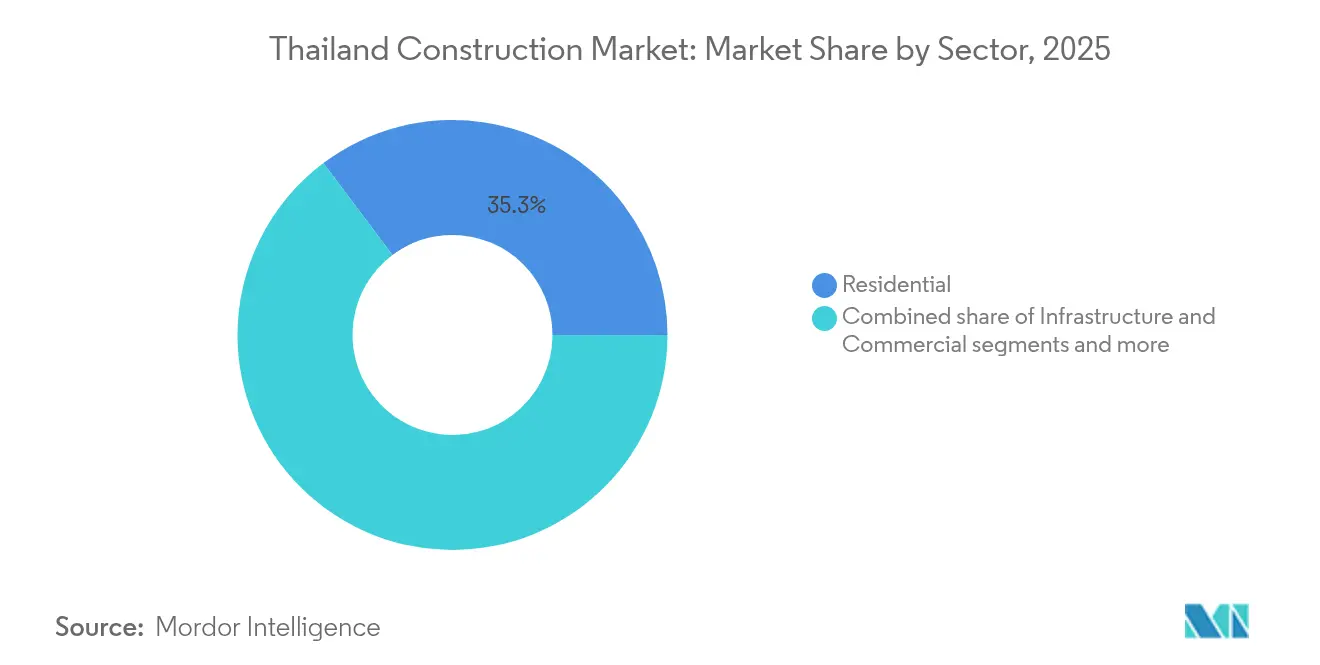
- Per settore, il settore residenziale è stato il leader con una quota di mercato del 35.25% nell'edilizia thailandese nel 2025, mentre le infrastrutture stanno avanzando a un CAGR del 5.86% entro il 2031.
- In base al tipo di costruzione, nel 73.50 le nuove costruzioni rappresentavano il 2025% delle dimensioni del mercato edile thailandese; si prevede che le ristrutturazioni cresceranno a un CAGR del 6.01% tra il 2026 e il 2031.
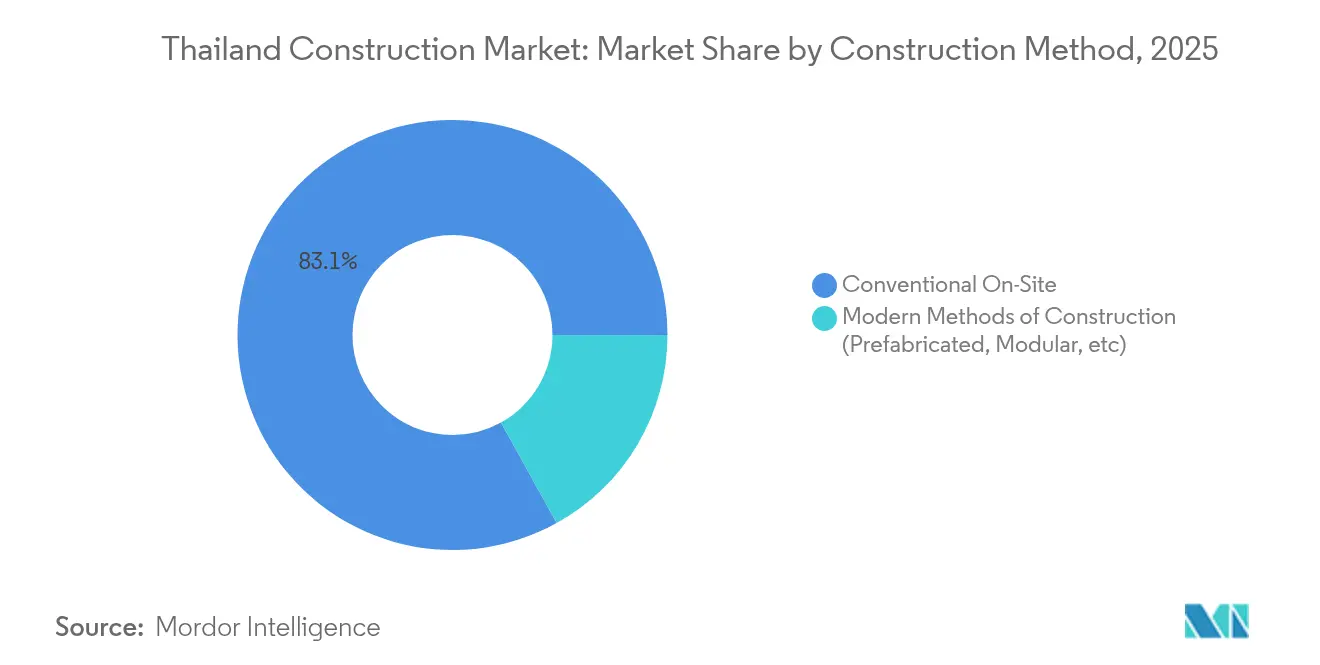
- In base al metodo di costruzione, nel 83.05 le tecniche convenzionali in loco rappresentavano l'2025% della quota di mercato delle costruzioni in Thailandia, ma si prevede che i metodi moderni cresceranno del 6.12% all'anno.
- In base alla fonte di investimento, nel 59.65 il segmento privato deteneva il 2025% della quota di mercato delle costruzioni in Thailandia e sta crescendo a un CAGR del 6.19%.
- Per città, Bangkok ha contribuito al 41.10% dell'attività del mercato edile thailandese nel 2025, mentre Chiang Mai ha registrato il CAGR più rapido, pari al 6.44% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle costruzioni in Thailandia
Analisi dell'impatto dei conducenti
| Guidatore | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Grandi progetti infrastrutturali (ferrovie, aeroporti, trasporti pubblici) | + 1.2% | A livello nazionale, focus su EEC e Bangkok | A lungo termine (≥ 4 anni) |
| Spinta al partenariato pubblico-privato per autostrade, ponti e porti | + 0.8% | A livello nazionale, i primi guadagni in EEC | Medio termine (2-4 anni) |
| Sviluppi misti e orientati al transito | + 0.6% | Bangkok, Phuket, Pattaya, Chiang Mai | Medio termine (2-4 anni) |
| Energia rinnovabile ed espansione della rete | + 0.5% | Nordest e Sud | A lungo termine (≥ 4 anni) |
| Domanda residenziale urbana a Bangkok e nelle città secondarie | + 0.4% | BMA, Chiang Mai, Phuket | A breve termine (≤ 2 anni) |
| Adozione di strumenti di costruzione digitali | + 0.3% | Nationwide | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Comprendi le tendenze chiave che modellano questo mercato
Scarica PDF
Le importanti infrastrutture spingono l'aumento delle costruzioni a livello nazionale
Un budget record di 3.9 miliardi di dollari, che coprirà 223 progetti nel 2025, sostiene la spesa pubblica, con progetti ferroviari, stradali e aerei che dominano le pipeline di aggiudicazione. Il collegamento ferroviario ad alta velocità Thailandia-Cina da 9.6 miliardi di dollari e la pista di U-Tapao da 430 milioni di dollari dimostrano la visibilità dei ricavi che questi megaprogetti creano per gli appaltatori di primo livello, consolidando al contempo il ruolo della Thailandia come nodo logistico dell'ASEAN. I lunghi tempi di consegna, che si estendono oltre il 2030, assicurano una domanda pluriennale di opere civili, a dimostrazione della stabilità nel mercato edile thailandese.
I partenariati pubblico-privati accelerano la realizzazione dei progetti
Una legge PPP in fase di maturazione ha sbloccato 30.8 miliardi di dollari di investimenti pianificati e ha già approvato 13.3 miliardi di dollari di progetti prioritari. La Fase 3 del porto di Laem Chabang combina il 47% di capitale pubblico e il 53% di capitale privato per aumentare la movimentazione annuale di container a 18 milioni di TEU, dimostrando strutture di condivisione del rischio che attraggono operatori stranieri ricchi di tecnologia e garantiscono il rispetto delle tempistiche. Questo quadro inietta flussi di cassa prevedibili nel mercato delle costruzioni thailandese, preservando al contempo il bilancio pubblico [2] Dipartimento delle relazioni pubbliche del governo, "Quadro PPP della Fase 3 del porto di Laem Chabang", Dipartimento delle relazioni pubbliche del governo, thailand.prd.go.th.
Gli sviluppi ad uso misto trasformano i paesaggi urbani
Gli sviluppatori stanno realizzando cluster completamente integrati di negozi, uffici e residenze che rispondono alla domanda dei consumatori di comodità e maggiore produttività del territorio. Il programma da 424 milioni di dollari di Central Pattana per il periodo 2024-2026 e il sito di Central Krabi da 127 milioni di dollari sono esempi tipici di progetti che si estendono oltre Bangkok, raggiungendo i corridoi turistici. Tali progetti diversificano i flussi di entrate per i costruttori, incoraggiano la pianificazione orientata al trasporto pubblico e innalzano gli standard di progettazione, arricchendo così il mercato edile thailandese.
La costruzione di energia rinnovabile espande l'infrastruttura della rete
L'obiettivo nazionale del 50% di generazione da fonti rinnovabili entro il 2037 garantisce una domanda continua di impianti solari, eolici e sistemi di accumulo. Il prestito da 820 milioni di dollari della Banca Asiatica di Sviluppo, che copre 12 progetti, esemplifica l'entità del flusso di capitali destinato alle opere civili per l'energia pulita. L'estensione della rete nelle province rurali del nord-est e del sud richiede un'ingegneria sofisticata, ampliando le opportunità per le società EPC specializzate nel mercato edile thailandese.
Analisi dell'impatto delle restrizioni
| moderazione | ( ~ ) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| La carenza di manodopera qualificata e l’aumento dei salari fanno aumentare i costi e allungano i tempi di lavoro | -0.9% | Nazionale, più acuto nelle regioni di Bangkok e CEE | A breve termine (≤ 2 anni) |
| Le deboli vendite di appartamenti a Bangkok causano cancellazioni e lanci più lenti | -0.7% | Area metropolitana di Bangkok, con ricadute sulle città secondarie | Medio termine (2-4 anni) |
| L’acquisizione di terreni e le revisioni ambientali ritardano i processi di autorizzazione | -0.5% | Nazionale, con particolare impatto sui progetti infrastrutturali e industriali | Medio termine (2-4 anni) |
| L’aumento dei prezzi globali dei materiali e le sfide logistiche stanno riducendo i margini degli appaltatori | -0.4% | Nazionale, con un impatto maggiore sui progetti dipendenti dalle importazioni | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
La carenza di manodopera qualificata limita l'esecuzione del progetto
La scarsa disponibilità di talenti nazionali e l'aumento dei salari hanno spinto gli appaltatori a cercare manodopera straniera, ma le autorizzazioni sono ancora in ritardo rispetto alla domanda, allungando i tempi di consegna ed erodendo i margini. Le imprese più grandi mitigano la crisi grazie alla formazione interna e alla meccanizzazione, mentre i costruttori più piccoli faticano a rispettare le scadenze garantite, frenando il ritmo a breve termine del mercato edile thailandese.
L'eccesso di offerta di appartamenti a Bangkok frena l'edilizia residenziale
Un inventario di 235,000 appartamenti invenduti costringe gli sviluppatori a frenare i nuovi lanci, spostando l'attenzione dai grattacieli alle tipologie di edilizia residenziale. Le preoccupazioni per la sicurezza legate al terremoto e l'elevato debito delle famiglie limitano la richiesta di nuovi mutui, prolungando i cicli di assorbimento e rallentando l'avvio di nuovi progetti residenziali nel mercato centrale di Bangkok.
Analisi del segmento
Per settore: le infrastrutture guidano la crescita nonostante il predominio residenziale
Il segmento residenziale ha conquistato il 35.25% della quota di mercato delle costruzioni in Thailandia nel 2025, trainato dall'aumento della popolazione urbana e dai cambiamenti negli stili di vita. Tuttavia, le infrastrutture sono il vero motore della crescita, con un tasso di crescita annuo composto (CAGR) previsto al 5.86% fino al 2031, mentre la Thailandia insegue la leadership logistica regionale. Corridoi ferroviari passeggeri, piste aeroportuali e autostrade dominano le liste di aggiudicazione, riflettendo una chiara svolta politica verso la connettività. Un esempio è la seconda fase della linea ferroviaria ad alta velocità Thailandia-Cina, con un budget di 9.6 miliardi di dollari, e il collegamento ad alta velocità che collega tre aeroporti a Don Mueang, Suvarnabhumi e U-Tapao per i flussi turistici. Questi corridoi promettono entrate a lungo termine per le imprese edili e aprono nuovi bacini di utenza per gli sviluppatori immobiliari.
L'edilizia commerciale riprende grazie al turismo e alle iniziative a uso misto. Il programma multicittà da 424 milioni di dollari di Central Pattana sottolinea la rinascita del settore commerciale e alberghiero, mentre l'emergere di co-working e laboratori di scienze biologiche diversifica la domanda. Gli impianti industriali collegati all'Eastern Economic Corridor beneficiano di inquilini operanti nei settori dell'elettronica, dell'automotive e delle biotecnologie avanzate, rafforzando le ricadute indotte dalle infrastrutture nel mercato edile thailandese.
Lo slancio delle infrastrutture si basa su finanziamenti pubblici garantiti e sul programma PPP, che ha già approvato 13.3 miliardi di dollari di pacchetti per porti, autostrade e ferrovie. Le centrali elettriche a energia rinnovabile e gli ammodernamenti della rete completano i progetti di trasporto, ampliando la gamma di appaltatori e attenuando la ciclicità. Di conseguenza, la crescente quota di mercato delle costruzioni in Thailandia destinata alle infrastrutture è destinata a superare quella del settore residenziale entro la fine del decennio.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per tipo di costruzione: la ristrutturazione guadagna slancio in un contesto di predominio delle nuove costruzioni
Nel 73.50, le nuove costruzioni rappresentavano il 2025% del mercato edile thailandese, riflettendo il continuo sviluppo di collegamenti di trasporto e di nuove aree immobiliari. Tra gli esempi più significativi figurano la prima fase del Land Bridge, costata 14.1 miliardi di dollari, e la seconda pista dell'aeroporto internazionale di U-Tapao, costata 429 milioni di dollari. I progetti "greenfield" generano un'immediata domanda di acciaio strutturale, cemento e macchinari pesanti, garantendo volumi di vendita per i fornitori di materiali.
Le ristrutturazioni, sebbene di dimensioni minori, rappresentano il settore in più rapida crescita, con un CAGR del 6.01% al 2031. Le torri di uffici di Bangkok, ormai datate, i condomini degli anni '1990 e gli hotel di provincia stanno affrontando il loro primo importante ciclo di ristrutturazione. Gli obiettivi ESG aziendali e le tariffe più elevate dei servizi pubblici stimolano interventi di riqualificazione energetica che si basano su facciate isolate, aggiornamenti LED e sistemi di controllo intelligenti per gli edifici. La quota del 63% di SCG nella produzione di cemento a basse emissioni di carbonio consente all'azienda di capitalizzare su questa ondata, conferendo alla ristrutturazione un impatto ambientale strategico nel mercato edile thailandese.
I proprietari immobiliari apprezzano la ristrutturazione per la rapidità di commercializzazione e la riduzione degli ostacoli normativi, soprattutto nelle zone centrali ad alta densità abitativa dove il terreno è scarso. Con l'aumento della quota di progetti di ristrutturazione, i consulenti di progettazione e gli appaltatori specializzati trarranno vantaggio da un flusso di lavoro costante, mentre i produttori di materiali orientano i loro portafogli verso certificazioni ecosostenibili per difendere il loro potere di determinazione dei prezzi.
Per metodo di costruzione: i metodi moderni sfidano il predominio convenzionale
Nel 83.05, le tecniche convenzionali in cantiere detenevano l'2025% del mercato edile thailandese, grazie a una disponibilità di manodopera storicamente ampia e a catene di fornitura consolidate. Il calcestruzzo gettato in opera continua a essere popolare per gli edifici di media altezza e le palificazioni infrastrutturali. Tuttavia, la pressione salariale e la scarsità di manodopera rendono urgenti le soluzioni meccanizzate. Gli appaltatori ora utilizzano ponti a segmenti prefabbricati, sperimentati per la prima volta nella provincia di Sakhon Nakhon, per ridurre i tempi fino al 30%.
I moderni metodi di costruzione, la cui crescita è prevista del 6.12% annuo, comprendono camere d'albergo modulari volumetriche per i resort di Phuket e pannelli murali prefabbricati per alloggi a prezzi accessibili nella periferia di Bangkok. Gli elementi strutturali stampati in 3D con CPAC contribuiscono a ridurre gli sprechi di materiale e a velocizzare l'assemblaggio in cantiere, suggerendo un'accelerazione del passaggio dal tradizionale al moderno dopo il 2026. Le gare d'appalto governative per le infrastrutture richiedono sempre più il coordinamento BIM, spingendo anche gli utilizzatori più tardivi a digitalizzare, aumentando così la produttività di base nel mercato edile thailandese.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per fonte di investimento: il settore privato guida la crescita
Il segmento privato ha conquistato il 59.65% della quota di mercato delle costruzioni in Thailandia nel 2025 e si prevede che aumenterà del 6.19% di CAGR fino al 2031. L'operatore di immobili industriali WHA Corporation ha registrato una crescita del fatturato del 61% grazie a solide vendite di terreni, rafforzando l'interesse degli investitori nell'Eastern Economic Corridor. Gli sviluppatori di progetti a uso misto e le catene alberghiere sfruttano fondi immobiliari (REIT) e obbligazioni societarie per reperire capitali, garantendo un'ampia base di finanziamento che consente di continuare a lavorare anche in caso di restrizioni di bilancio.
Gli investimenti pubblici rimangono la spina dorsale strategica, finanziando megaprogetti come il masterplan dei trasporti da 75.7 miliardi di dollari. Il quadro del PPP integra entrambe le fonti, garantendo rendimenti prevedibili agli sponsor e riducendo il rischio nei bilanci statali. Appalti di alto profilo come la Fase 3 del porto di Laem Chabang attestano il successo del modello e consolidano la reputazione della Thailandia come polo favorevole agli investimenti. Con l'aumento dei bilanci privati, la diversificazione dei finanziamenti protegge ulteriormente il mercato edile thailandese dagli shock ciclici.
Analisi geografica
Bangkok continua a essere il punto di riferimento del mercato edile thailandese con una quota del 41.10% nel 2025, riflettendo la continua espansione del trasporto pubblico, le ristrutturazioni di uffici di lusso e i progetti commerciali di punta. I prezzi medi delle case sono aumentati del 22% su base annua, grazie alla scarsità di terreni e agli standard edilizi più elevati che hanno fatto aumentare i costi di sviluppo, nonostante l'inventario di appartamenti invenduti abbia frenato l'avvio di nuovi grattacieli. Gli appaltatori si concentrano su lotti adiacenti al trasporto pubblico, riqualificazioni ecosostenibili e opere pubbliche che rafforzano il ruolo della città come centro nevralgico amministrativo e commerciale.
Chiang Mai è la zona di crescita più significativa, con un CAGR del 6.44% fino al 2031, grazie alle politiche di empowerment delle città secondarie. Il nuovo complesso del Consolato degli Stati Uniti dimostra la fiducia internazionale, mentre le autorità locali danno priorità alle infrastrutture per le smart city, ai codici di sostenibilità e alla conservazione del patrimonio culturale. Questo approccio equilibrato attrae chi è alla ricerca di uno stile di vita sano, università e investitori nel settore manifatturiero leggero, ampliando la domanda edilizia oltre il turismo.
Phuket, Pattaya e il resto della Thailandia contribuiscono in modo significativo alla crescita attraverso la ristrutturazione di resort, l'espansione di aree industriali e la produzione di energia rinnovabile. Il complesso Central Krabi da 127 milioni di dollari di Central Pattana dimostra lo slancio dell'uso misto nei corridoi turistici, mentre il parco solare di Saeng Thai Phalangngan a Udon Thani dimostra come gli investimenti in energia pulita distribuiscano i contratti di lavori civili nelle province rurali. Insieme, queste regioni riducono il rischio di concentrazione economica e garantiscono un modello di crescita multi-nodo per il mercato edile thailandese.
Panorama normativo
In Thailandia, l'attività edilizia è regolata principalmente dalla Legge sul controllo edilizio (BE 2522), che stabilisce i requisiti per i permessi di costruzione, modifica, demolizione e trasferimento degli edifici, con le approvazioni gestite in gran parte dalle Organizzazioni amministrative locali. Le prestazioni energetiche sono diventate un fattore determinante per l'ottenimento dei permessi, grazie all'obbligo di conformità al Codice energetico degli edifici (BEC) per specifiche categorie di nuovi edifici ai sensi della Legge sul controllo edilizio, con la documentazione e la certificazione relative al risparmio energetico sempre più integrate nel flusso di lavoro che va dalla progettazione al rilascio del permesso.
I requisiti tecnici continuano a inasprirsi attraverso aggiornamenti alla progettazione strutturale e agli standard relativi alle proprietà dei materiali, tra cui il Regolamento Ministeriale BE 2566 (2023), che influenza le recenti linee guida di progettazione ingegneristica e le verifiche di conformità. In fase di implementazione, il Dipartimento per lo Sviluppo e l'Efficienza delle Energie Alternative (DEDE) utilizza percorsi digitali a supporto delle presentazioni e delle ispezioni relative ai certificati di efficienza energetica (BEC), come dimostrano le registrazioni delle ispezioni di progettazione per l'efficienza energetica di edifici pubblici risalenti a marzo 2026, a conferma del fatto che la conformità energetica viene applicata parallelamente alle approvazioni edilizie locali.
Analisi della catena del valore
La catena del valore delle costruzioni in Thailandia si estende dai proprietari terrieri e dagli sviluppatori (enti pubblici per infrastrutture e servizi di pubblica utilità e sviluppatori privati per progetti residenziali e a uso misto) ad architetti/ingegneri, appaltatori principali e subappaltatori specializzati, fino ai materiali da costruzione, al noleggio di attrezzature, alla logistica e ai servizi di cantiere. Il flusso di progetti pubblici è sempre più strutturato attorno alla realizzazione in partenariato pubblico-privato (PPP), con un portafoglio di progetti di rilevanza nazionale guidato da programmi di trasporto e logistica come il Land Bridge e i corridoi ferroviari, che concentra la domanda in grandi pacchetti gestiti da consorzi e spinge gli appaltatori di primo livello a coordinare reti di fornitura capillari per opere civili, impianti meccanici, elettrici e idraulici e integrazione di sistemi.
L'approvvigionamento e la gestione a valle della filiera stanno diventando più organizzati per le basi di appaltatori frammentate attraverso la distribuzione basata su piattaforme e componenti industrializzati. Esempi includono la partnership tra SCG Distribution (Rakmao) e Homepaint per il lancio del modello Rakmao STATION in cinque sedi nell'area di Bangkok (marzo 2026), volto a raggruppare l'approvvigionamento dei materiali e la consegna in cantiere per gli appaltatori più piccoli, e il lancio da parte di Sansiri di una roadmap B2B per la prefabbricazione supportata da sei stabilimenti di produzione a Pathum Thani (aprile 2026). Il rischio di governance si sta spostando anche a monte, nella prequalificazione e nella gestione della conformità per i lavori statali, poiché il Consiglio dei Ministri ha approvato in linea di principio una bozza di regolamento ministeriale nel luglio 2026 per aggiungere l'abbandono dei lavori ai sensi della legge sull'amministrazione degli appalti e delle forniture pubbliche BE 2560 (2017), aumentando la necessità di garanzia della qualità, controllo dei difetti e documentazione per tutti gli appaltatori e i loro subappaltatori.
Panorama competitivo
Il mercato edile thailandese è moderatamente frammentato, con nessun operatore che detiene una quota di mercato inferiore alle due cifre e i primi cinque difficilmente supereranno il 35% del fatturato complessivo. Le principali aziende nazionali – Italian-Thai Development, Ch. Karnchang e Sino-Thai Engineering – sfruttano i lunghi rapporti con le agenzie e le competenze multidisciplinari per assicurarsi pacchetti complessi per ferrovie e aeroporti. Si prevede che un controllo più rigoroso sugli appaltatori stranieri dopo il fallimento di un progetto nel 2025 inasprirà le regole di qualificazione, premiando le imprese con comprovati precedenti in materia di sicurezza a livello locale.
Le mosse strategiche ruotano attorno a tecnologia e sostenibilità. SCG ha portato la produzione di cemento a basse emissioni di carbonio al 63% e ha introdotto applicazioni avanzate di stampa 3D, segnalando uno spostamento del portafoglio verso materiali ecologici. WHA Corporation ha quasi raddoppiato i trasferimenti di terreni nel primo trimestre del 1 per supportare il reshoring dell'elettronica, mentre Central Pattana ha lanciato un programma multi-città da 2024 milioni di dollari per cogliere le opportunità di ripresa del turismo e la densificazione del commercio al dettaglio. Tali investimenti aprono nuove opportunità per i subappaltatori nell'ingegneria delle facciate, nei sistemi di smart building e negli interni certificati green in tutto il mercato edile thailandese.
La diversificazione geografica diventa una copertura comune. Gli appaltatori cercano opportunità a livello provinciale a Chiang Mai, Khon Kaen e nei corridoi logistici costieri, dove la concorrenza è più ridotta e gli urbanisti comunali offrono incentivi. Specialisti EPC di energie rinnovabili e start-up di prefabbricati entrano nel mercato, puntando su parchi solari e hotel a capsule che richiedono una rapida implementazione. I costruttori tradizionali rispondono con alleanze, monitoraggio digitale del sito e pacchetti integrati di progettazione e costruzione per rimanere competitivi.
Leader del settore edile in Thailandia
PCL per lo sviluppo italo-thailandese
Sino-Thai Engineering & Construction PCL
Cap. Karnchang PCL
PCL di ingegneria e costruzione unica
TTCL Società per azioni a responsabilità limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Luglio 2026: Il Consiglio dei Ministri ha approvato in linea di principio una bozza di regolamento ministeriale per classificare l'abbandono dei lavori ai sensi della legge sugli appalti pubblici e l'amministrazione delle forniture BE 2560 (2017). Il provvedimento introduce potenziali periodi di esclusione da 2 a 10 anni dai progetti statali per difetti gravi. Inoltre, aumenta il valore degli appaltatori con sistemi di sicurezza e qualità documentati nelle gare d'appalto per progetti in partenariato pubblico-privato e finanziati dal bilancio statale.
- Aprile 2026: Sansiri ha lanciato una roadmap commerciale B2B per la prefabbricazione, sfruttando sei stabilimenti produttivi a Pathum Thani per industrializzare la fornitura di componenti per i clienti del settore edile. L'ampliamento della disponibilità di prefabbricati contribuisce a ridurre i tempi di realizzazione e ad aumentare la produttività del lavoro nei progetti che si trovano ad affrontare una carenza di manodopera. Questo cambiamento rafforza inoltre la domanda di coordinamento standardizzato della progettazione tra sviluppatori, ingegneri e produttori di componenti.
- Gennaio 2026: la società italo-thailandese PCL ha firmato un contratto di costruzione per l'ampliamento del BMA General Hospital, che comprende la demolizione, la costruzione di un edificio polifunzionale di 21 piani e la fornitura di attrezzature. L'aggiudicazione rafforza il ruolo degli enti pubblici nel mantenimento delle strutture sanitarie e segnala continue opportunità di gara per strutture sanitarie e di servizio pubblico che richiedono capacità integrate di costruzione e approvvigionamento.
Ambito del rapporto sul mercato delle costruzioni in Thailandia
Il mercato delle costruzioni tailandese copre progetti di costruzione in crescita in diversi settori, come l’edilizia commerciale, l’edilizia residenziale, l’edilizia industriale, le infrastrutture (costruzione di trasporti) e l’edilizia energetica e di servizi pubblici.
Il mercato edile thailandese è segmentato per settore (residenziale, commerciale, industriale, infrastrutture (trasporti), energia e servizi di pubblica utilità) e per tipologia (nuove costruzioni, ampliamenti, modifiche).
Il rapporto offre dimensioni del mercato e previsioni per il mercato delle costruzioni tailandese in valore (USD) per tutti i segmenti di cui sopra.
Per settore
| Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | |
| Commerciale | ufficio |
| Settore Retail | |
| Industriale e Logistica | |
| Altro | |
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) |
| Energia e servizi | |
| Altro |
Per tipo di costruzione
| Nuove Costruzioni |
| Ristrutturazione |
Per metodo di costruzione
| Convenzionale in loco |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) |
Per fonte di investimento
| Pubblico |
| Privata |
Per città principali
| Bangkok |
| Phuket |
| Pattaya |
| Chiang Mai |
| Resto della Thailandia |
| Per settore | Residenziale | Appartamenti/Condomini |
| Ville/Case fondiarie | ||
| Commerciale | ufficio | |
| Settore Retail | ||
| Industriale e Logistica | ||
| Altro | ||
| Infrastruttura | Infrastrutture di trasporto (strade, ferrovie, vie aeree, altre) | |
| Energia e servizi | ||
| Altro | ||
| Per tipo di costruzione | Nuove Costruzioni | |
| Ristrutturazione | ||
| Per metodo di costruzione | Convenzionale in loco | |
| Metodi di costruzione moderni (prefabbricati, modulari, ecc.) | ||
| Per fonte di investimento | Pubblico | |
| Privata | ||
| Per città principali | Bangkok | |
| Phuket | ||
| Pattaya | ||
| Chiang Mai | ||
| Resto della Thailandia | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato edile in Thailandia?
Il mercato è valutato a 31.55 miliardi di dollari nel 2026 e si prevede che raggiungerà i 41.19 miliardi di dollari entro il 2031.
Quale settore detiene la quota maggiore dell'attività edilizia in Thailandia?
Nel 35.25, l'edilizia residenziale sarà in testa con il 2025% del valore totale del mercato, trainata dall'urbanizzazione in corso e dalla domanda di alloggi a Bangkok e nelle città secondarie.
Qual è il segmento in più rapida crescita all'interno del mercato?
La costruzione di infrastrutture crescerà a un CAGR del 5.86% fino al 2031, sostenuta da progetti ferroviari ad alta velocità, aeroportuali e portuali.
Quanto sono significativi gli investimenti privati nel settore edile in Thailandia?
Il capitale privato rappresenta il 59.65% dell'attività edilizia e si prevede che crescerà a un CAGR del 6.19%, riflettendo una forte fiducia delle imprese e un quadro PPP maturo.
Quale area geografica sta registrando la crescita più rapida nel settore delle costruzioni?
Chiang Mai registra il ritmo di crescita più elevato, con un CAGR previsto del 6.44% tra il 2026 e il 2031, mentre lo sviluppo delle città secondarie acquista slancio.
Quale percentuale di progetti si basa ancora sulla costruzione convenzionale in loco?
I metodi convenzionali in loco rappresentano l'83.05% dell'attività attuale, anche se le tecniche moderne e prefabbricate stanno guadagnando terreno con un CAGR del 6.12%.


