

Dimensioni e quota del mercato delle attrezzature edili in Thailandia
Panoramica di mercato
| Periodo di studio | 2019 - 2031 |
|---|---|
| Anno base per la stima | 2025 |
| Periodo dei dati di previsione | 2026 - 2031 |
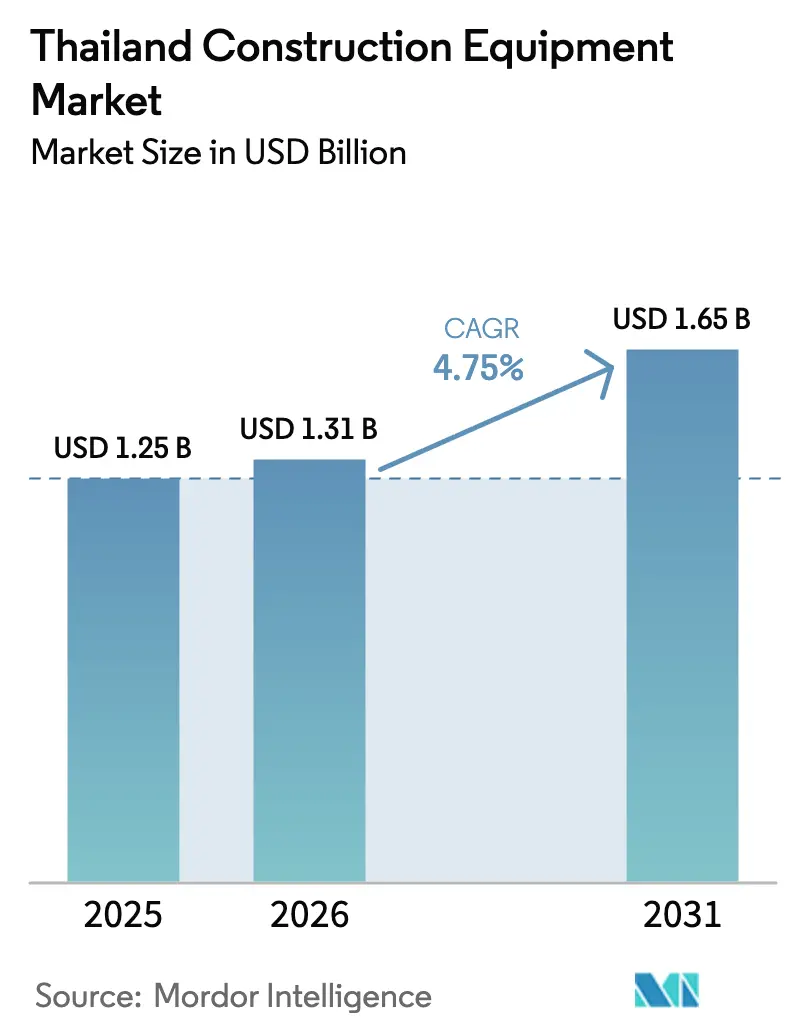
| Dimensione del mercato (2026) | 1.31 miliardo di dollari |
| Dimensione del mercato (2031) | 1.65 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.75% CAGR |
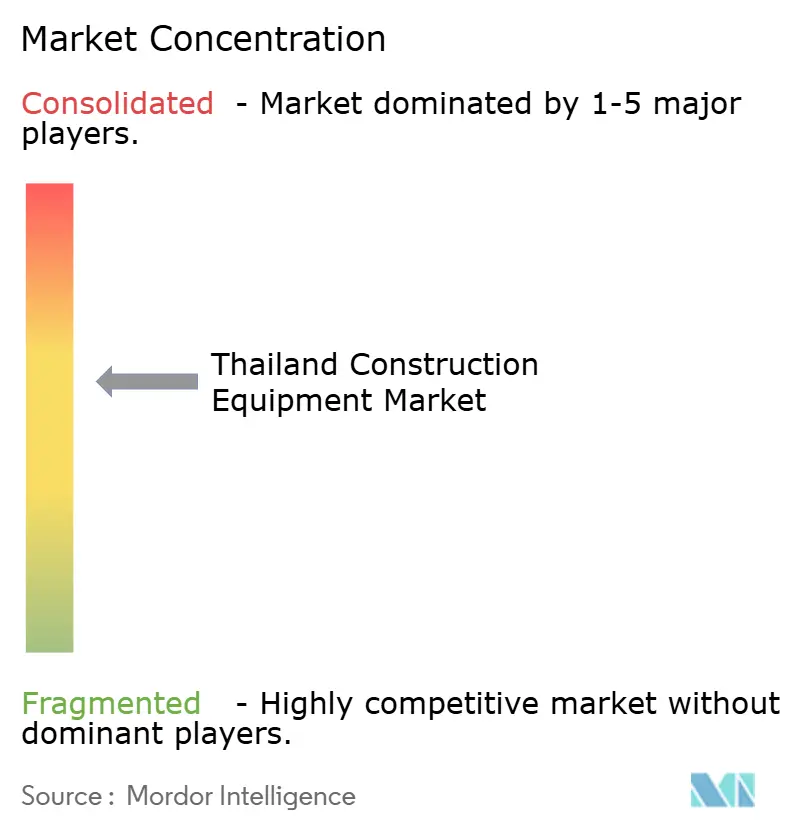
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato delle attrezzature edili in Thailandia di Mordor Intelligence
Si prevede che il mercato thailandese delle attrezzature per l'edilizia passerà da 1.25 miliardi di dollari nel 2025 e 1.31 miliardi di dollari nel 2026 a 1.65 miliardi di dollari entro il 2031, registrando un CAGR del 4.75% tra il 2026 e il 2031. Poiché la Fase 2 del Corridoio Economico Orientale (EEC) destinerà investimenti significativi a progetti di trasporto, porti e aeroporti nei prossimi anni, gli appaltatori stanno riallocando le loro spese in conto capitale. Ora privilegiano escavatori ad alto tonnellaggio, sollevatori telescopici e gru dotate di GPS. Inoltre, le concessioni di partenariato pubblico-privato (PPP), di valore considerevole, stanno orientando le preferenze verso pale gommate e livellatrici. Queste scelte non solo accelerano le tempistiche dei progetti, ma sono anche in linea con gli obblighi di efficienza energetica. Con i costi di finanziamento delle PMI che rimangono elevati e un significativo deficit degli operatori in aumento, si registra un notevole aumento della penetrazione del noleggio. Questa tendenza è ulteriormente rafforzata dal fascino dei modelli di flotta con tariffa oraria. Nel frattempo, la spinta di Bangkok verso un'aria più pulita sta stimolando le prime sperimentazioni di escavatori elettrici a batteria. Nonostante la scarsità di punti di ricarica, questa mossa segna un cambiamento per il segmento, andando oltre le semplici dimostrazioni.
Punti chiave del rapporto
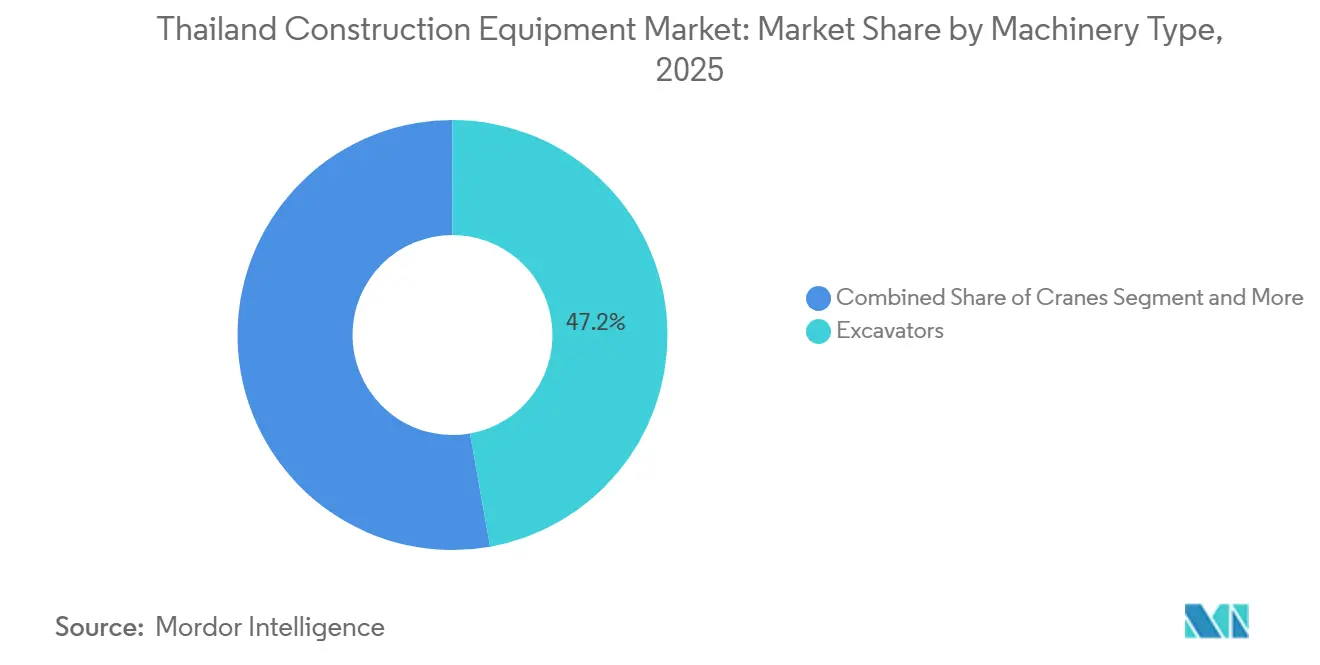
- Per tipologia di macchinario, nel 2025 gli escavatori erano in testa con il 47.16% della quota di mercato delle attrezzature edili in Thailandia, mentre si prevede che pale caricatrici e terne cresceranno più rapidamente, con un CAGR del 4.77% fino al 2031.
- In termini di propulsione, le apparecchiature a combustione interna hanno rappresentato l'88.71% dei ricavi del 2025, ma i modelli elettrici e ibridi cresceranno a un CAGR del 4.88% nel periodo 2026-2031.
- In base alla potenza in uscita, la fascia da 101 a 200 CV ha rappresentato il 56.65% delle dimensioni del mercato delle attrezzature edili in Thailandia nel 2025, mentre le macchine con potenza inferiore a 100 CV sono destinate a crescere a un CAGR del 4.91%.
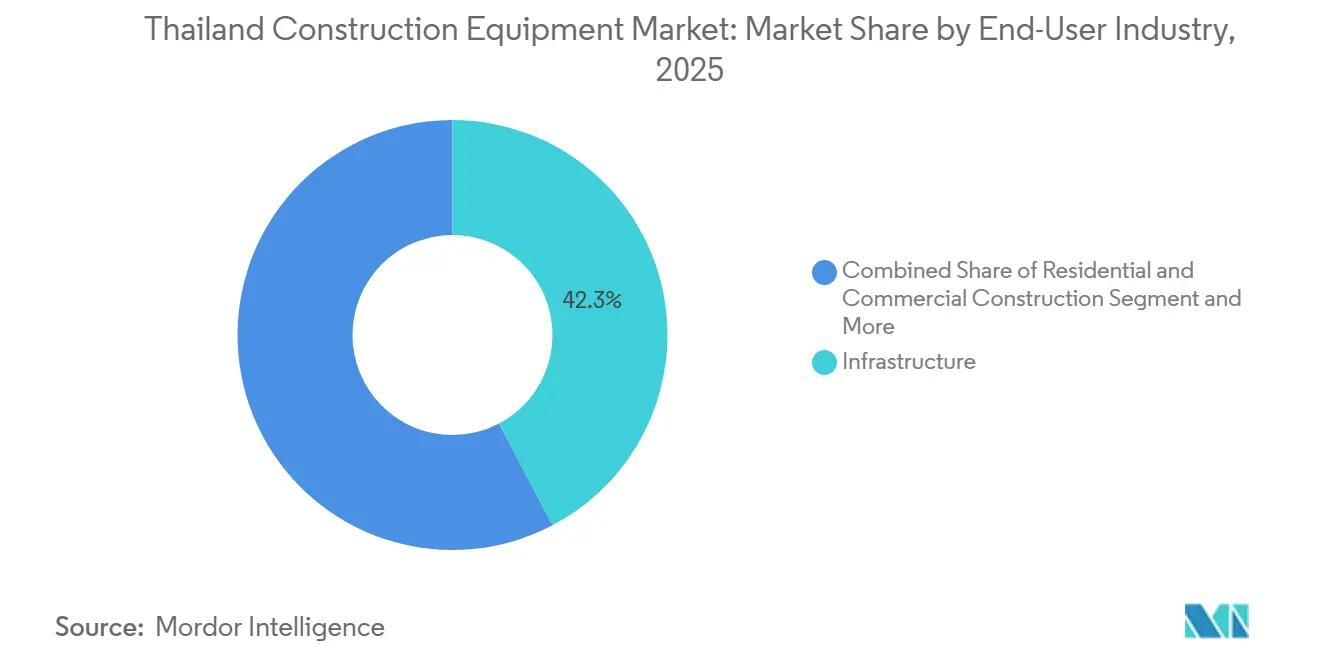
- Per utente finale, le infrastrutture hanno rappresentato il 42.27% della spesa nel 2025; i settori dell'energia e dei servizi pubblici cresceranno più rapidamente, con un CAGR del 4.79% fino al 2031.
- Per applicazione, il movimento terra ha rappresentato il 48.71% dell'attività nel 2025, ma si prevede che il sollevamento e il sollevamento aumenteranno a un CAGR del 4.85% durante il periodo di previsione.
- Per regione, l'area metropolitana di Bangkok ha rappresentato il 35.45% della domanda del 2025, mentre si prevede che la Thailandia nord-orientale crescerà a un CAGR del 4.83% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato delle attrezzature edili in Thailandia
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento dei megaprogetti nell'ambito del Corridoio Economico Orientale | + 1.3% | Province CEE (Chonburi, Rayong, Chachoengsao), ricadute nell'area metropolitana di Bangkok | Medio termine (2-4 anni) |
| Partenariati pubblico-privati per accelerare la realizzazione delle infrastrutture | + 1.1% | Nazionale, con concentrazione a Bangkok, Thailandia centrale e Thailandia meridionale | Medio termine (2-4 anni) |
| Ripresa trainata dal turismo nell'edilizia commerciale e alberghiera | + 0.8% | Area metropolitana di Bangkok, Thailandia meridionale (Phuket, Krabi, Surat Thani) | A breve termine (≤ 2 anni) |
| Sviluppo di energie rinnovabili: aumento della domanda di gru e attrezzature per movimento terra | + 0.7% | Nazionale, con una concentrazione iniziale nei siti delle dighe della Thailandia centrale e nord-orientale | A lungo termine (≥ 4 anni) |
| Localizzazione degli impianti della catena di fornitura di veicoli elettrici che richiedono la costruzione di fabbriche green-field | + 0.6% | Nucleo EEC (Rayong, Chonburi), emergente nella Thailandia settentrionale (zone industriali di Chiang Mai) | Medio termine (2-4 anni) |
| Rapida adozione di apparecchiature di controllo macchina e integrate BIM per ridurre i tempi di realizzazione dei progetti | + 0.3% | Area metropolitana di Bangkok, province EEC, adozione pilota nella Thailandia centrale | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Aumento dei megaprogetti nell'ambito del Corridoio Economico Orientale
Diversi progetti della Fase 2 dell'EEC, valutati in modo significativo, stanno trainando la domanda di escavatori di medie e grandi dimensioni, gru cingolate con braccio a traliccio e battipali anfibi. Importanti sviluppi infrastrutturali, tra cui l'espansione di un hub aeronautico, l'ammodernamento di un porto e un corridoio ferroviario ad alta velocità che collega diversi aeroporti, stanno operando con capacità di flotta ben superiori ai livelli pre-pandemici. Gli appaltatori stanno sempre più privilegiando macchine telematiche che trasmettono dati di utilizzo a istituti di credito e assicuratori, consentendo notevoli riduzioni dei costi di finanziamento. In alcune regioni, sono emersi mercati di leasing secondari, che consentono agli appaltatori più piccoli di subaffittare attrezzature inutilizzate e di capitalizzare su ulteriori opportunità di progetto. Gli OEM giapponesi stanno integrando abbonamenti di manutenzione predittiva nei contratti di assistenza a lungo termine, garantendo ricavi costanti dal mercato post-vendita e prolungando la durata operativa delle attrezzature.
Partenariati pubblico-privati per accelerare la realizzazione delle infrastrutture
Il Ministero dei Trasporti ha presentato un importante programma di partenariato pubblico-privato (PPP) che comprende numerosi progetti. Inoltre, sono stati stanziati finanziamenti aggiuntivi per diverse nuove iniziative che saranno lanciate nel prossimo futuro. Le principali autostrade che operano secondo un modello di costruzione-gestione-trasferimento impongono limiti alle emissioni, promuovendo l'uso di livellatrici e compattatori a basso consumo di carburante. L'ambizioso Southern Land Bridge, un importante progetto infrastrutturale, è destinato a impiegare un numero considerevole di mezzi pesanti, con l'inizio previsto delle operazioni entro la fine del decennio. I contratti PPP includono clausole per danni liquidati in caso di ritardi nei tempi previsti. Ciò ha stimolato l'adozione di macchinari integrati con il BIM, che garantiscono il monitoraggio della conformità in tempo reale. In risposta alle richieste di capitale delle gare di concessione primarie, le imprese più piccole si stanno spostando strategicamente verso la subappalto di ruoli di nicchia e la ricerca di noleggi a breve termine.
Ripresa trainata dal turismo nell'edilizia commerciale e alberghiera
Entro il medio termine, l'obiettivo di arrivi internazionali è destinato ad aumentare significativamente, determinando una sostanziale ripresa delle strutture alberghiere a livello nazionale. Nella capitale, un numero considerevole di strutture ricettive è in fase di commissionamento, mentre un'importante destinazione turistica prevede di aggiungere un numero considerevole di camere in diverse strutture nei prossimi anni. Con la ripresa degli investimenti nel settore alberghiero prevista per il prossimo futuro, si registra una crescente domanda di escavatori compatti, gru a torre e carrelli elevatori fuoristrada, tutti progettati per soddisfare gli standard più avanzati in materia di emissioni. Le catene alberghiere globali stanno adottando sempre più miniescavatori elettrici a batteria per la progettazione del paesaggio. Questo cambiamento consente alle flotte a noleggio con asset conformi di applicare un sovrapprezzo durante i periodi di alta domanda. Inoltre, le schede di valutazione delle certificazioni verdi stanno diventando fondamentali nelle valutazioni delle gare d'appalto, favorendo gli appaltatori le cui flotte soddisfano soglie di sostenibilità consolidate come LEED o EDGE.
Sviluppo di energie rinnovabili: aumento della domanda di gru e attrezzature per movimento terra
Gulf Energy, con i suoi numerosi parchi solari che generano una capacità significativa, sta ordinando gru anfibie e costipatori guidati da GPS progettati per piattaforme galleggianti. Questo si aggiunge a una tranche di sistemi di accumulo di energia solare e a batteria su larga scala, finanziata dalla Banca Asiatica di Sviluppo. Nel frattempo, l'ambiziosa iniziativa solare galleggiante di EGAT, che si estende su diverse dighe, si sta affidando a pontoni modulari ed escavatori a bassa pressione al suolo per garantire la stabilizzazione della costa. Un impianto ibrido entrato in funzione di recente ha stabilito un nuovo punto di riferimento ingegneristico. I produttori di apparecchiature originali (OEM) stanno ora cercando di replicare questo successo in altri bacini. Con il Ministero dell'Energia che spinge per una quota sostanziale di energie rinnovabili nella rete entro il prossimo decennio, gli appaltatori stanno osservando una chiara traiettoria della domanda. Questa chiarezza li sta spingendo a effettuare ordini all'ingrosso e a stabilire accordi quadro per flotte specializzate.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| L'inflazione degli input edilizi sta comprimendo i CAPEX degli appaltatori | -0.8% | Nazionale, con un impatto acuto nel nord-est e nel sud della Thailandia | A breve termine (≤ 2 anni) |
| Carenza di operatori qualificati | -0.7% | Nazionale, soprattutto nelle province di Bangkok e EEC | Medio termine (2-4 anni) |
| Dazi doganali elevati e infrastrutture di tariffazione scarse | -0.5% | Nazionale, con barriere più elevate nella Thailandia centrale e settentrionale | A lungo termine (≥ 4 anni) |
| Le rigide condizioni di credito per le PMI rallentano i cicli di rinnovo della flotta | -0.4% | Nazionale, con effetti pronunciati sugli appaltatori provinciali | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
L'inflazione degli input edilizi sta comprimendo i CAPEX degli appaltatori
Nel 2024, l'indice dei costi di costruzione in Thailandia è aumentato moderatamente, trainato dalle continue pressioni inflazionistiche su acciaio, cemento e gasolio. Anche il costo del lavoro è aumentato significativamente, riducendo ulteriormente i margini già ridotti dei subappaltatori. Di conseguenza, i costruttori più piccoli stanno rinviando gli aggiornamenti della flotta, ricorrendo invece a macchinari usati provenienti dalle eccedenze di magazzino della CEE. Sebbene siano stati introdotti limiti di prezzo governativi, il loro impatto è limitato, lasciando i budget dei progetti vulnerabili alle fluttuazioni dei prezzi globali delle materie prime. Senza un ritorno alla stabilità dei prezzi o un aumento delle clausole di escalation, si prevede che le vendite di nuovi macchinari ai microappaltatori rimarranno contenute.
La carenza di operatori qualificati spinge gli affittuari a preferirsi agli acquirenti
L'invecchiamento della forza lavoro e la scarsa adozione della formazione professionale hanno portato a un significativo divario di operatori per i macchinari pesanti. Sebbene l'importazione di manodopera straniera contribuisca a colmare questa lacuna, sfide come le barriere linguistiche e i problemi di certificazione riducono l'efficienza complessiva. Per contrastare i potenziali rischi di fermo macchina, le società di noleggio stanno ora abbinando operatori certificati ai loro contratti di locazione, soddisfacendo le esigenze degli appaltatori principali. I produttori di apparecchiature originali (OEM) stanno investendo in simulatori e piattaforme di e-learning, ma la capacità del Paese è ancora in ritardo rispetto alla domanda, in particolare per le piattaforme telematiche avanzate.
Analisi del segmento
Per tipo di macchinario: gli escavatori mantengono il valore, le pale caricatrici dettano il ritmo
Nel 2025, gli escavatori rappresentavano il 47.16% della quota di mercato thailandese delle attrezzature per l'edilizia, a dimostrazione del loro ruolo indispensabile nelle fondazioni su pali e negli scavi nell'ambito dei megaprogetti della Comunità Economica Europea. Questo segmento da solo rappresentava quasi la metà del mercato thailandese delle attrezzature per l'edilizia, trainato da un'impennata degli acquisti per la linea ferroviaria ad alta velocità che collega tre aeroporti e l'hub aereo di U-Tapao. I marchi cinesi hanno guadagnato volume con sconti minimi sui prezzi, ma gli operatori storici giapponesi hanno difeso i margini attraverso sistemi telematici avanzati e accordi di assistenza quinquennali.
Si prevede che pale caricatrici e terne registreranno un CAGR del 4.77% fino al 2031, poiché i lavori stradali provinciali, i canali di irrigazione e i complessi di trasformazione agricola richiedono macchine multifunzione che alternano i ruoli di movimento terra e movimentazione materiali. I cantieri di noleggio si diversificano in minipale e pale articolate per servire le cooperative di piccoli agricoltori, modernizzando la logistica della manioca. Sollevatori telescopici e livellatrici, sebbene di volume inferiore, vengono sempre più utilizzati nei cantieri autostradali PPP, dove la precisione trasversale in pendenza è prioritaria.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per propulsione: ICE domina, Electric sceglie lo slancio
I motori a combustione interna hanno mantenuto l'88.71% del fatturato nel 2025, sostenuti dalla disponibilità nazionale del diesel e dall'assenza di una ricarica universale. Tuttavia, si prevede che le unità elettriche e ibride supereranno questa tendenza, espandendosi a un CAGR del 4.88% fino al 2031 e incrementando le dimensioni del mercato thailandese delle attrezzature per l'edilizia nel segmento a basse emissioni di carbonio. Le catene alberghiere di lusso e le sedi centrali aziendali a Bangkok richiedono contrattualmente miniescavatori elettrici a batteria per i crediti LEED, consentendo agli OEM di sperimentare batterie al litio-ferro-fosfato adatte ad ambienti umidi.
I sistemi di trasmissione ibridi abbinano generatori diesel a batterie tampone sulle gru, riducendo le emissioni al minimo di quasi il 30% nei siti congestionati. I motori a combustione interna rimarranno radicati nelle cave e nelle miniere finché i sistemi di batterie a sostituzione rapida non raggiungeranno una capacità di 300 kWh. Le esenzioni governative sulle accise per i macchinari a emissioni zero riducono il costo totale di proprietà, ma l'adozione rimane frenata dai limiti di autonomia e dalle incertezze sulla liquidità di rivendita.
Per potenza di uscita: cavi di fascia media, sovratensioni per apparecchiature compatte
Le macchine nella fascia di potenza 101-200 CV hanno dominato il mercato thailandese delle attrezzature per l'edilizia, con una quota di mercato del 56.65% nel 2025, in quanto questa fascia di potenza comprende edifici commerciali di media altezza, ristrutturazioni di arterie stradali e opere di ampliamento portuale. Gli OEM puntano l'attenzione sul software di mappatura del carburante che ottimizza le curve di coppia, sostenendo un risparmio di carburante nei cicli di avvio e arresto di Bangkok.
Le macchine con potenza inferiore a 100 CV cresceranno a un CAGR sostenuto del 4.91% entro il 2031, spinte dai sussidi alla meccanizzazione agricola del Nord-Est che sovvenzionano mini-retroescavatori e minipale compatte per la movimentazione di manioca e canna da zucchero. Le pale compatte cingolate sono ora dotate di un sistema idraulico ad attacco rapido, che consente agli agricoltori di passare dalle forche per pallet alle benne da trincea in pochi minuti. Le macchine con potenza superiore a 200 CV sono utilizzate per l'attività mineraria e i movimenti terra, ma subiscono una crescita dei volumi più lenta poiché la telematica rivela tempi di inattività eccessivi, indirizzando gli appaltatori verso una programmazione su più turni anziché nuovi acquisti.
Per utente finale: le infrastrutture restano fondamentali, energia e servizi pubblici accelerano
Nel 2025, i progetti infrastrutturali hanno rappresentato il 42.27% delle spese, una quota che costituisce il fulcro del settore delle macchine edili thailandese, con autostrade PPP, ferrovie a doppio binario e ampliamento dei porti che complessivamente si estendono per oltre 3,000 km. I concessionari danno priorità alla prevedibilità del consumo di carburante e selezionano macchine con clausole di garanzia di operatività garantite dal concessionario.
Energia e servizi di pubblica utilità, guidati dai cluster di sistemi solari e di accumulo di energia a batteria, cresceranno più rapidamente, con un CAGR del 4.79% fino al 2031, espandendo progressivamente il mercato thailandese delle attrezzature per l'edilizia. Le installazioni solari galleggianti richiedono gru anfibie e bulldozer a bassa pressione al suolo, nicchie che premiano gli OEM che investono in modelli appositamente costruiti. Il settore immobiliare residenziale e commerciale beneficia della ripresa del turismo, ma l'apertura di uffici rimane cauta a causa delle norme sul lavoro ibrido.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per applicazione: movimento terra dominante, sollevamento e sollevamento in salita
Il movimento terra ha assorbito il 48.71% dell'attività del 2025, rispecchiando i profili profondi di piste, autostrade e rilevati ferroviari. I sistemi di livellamento a controllo numerico si integrano ora con i feed topografici dei droni, riducendo al minimo i cicli di rilevamento e scavo.
Il sollevamento e il sollevamento cresceranno a un CAGR del 4.85%, poiché i grattacieli di Chonburi e Rayong richiedono gru a torre con sensori anticollisione, come richiesto dal Dipartimento dei Lavori Industriali. I parchi di energie rinnovabili e i depositi di ricambi per veicoli elettrici incrementano ulteriormente gli ordini di carrelli elevatori fuoristrada e sollevatori telescopici dotati di bracci da 14 metri. Le applicazioni di movimentazione materiali, demolizione e scavo di gallerie aggiungono ulteriori fette incrementali, supportate da accessori speciali che trasformano gli escavatori standard in piattaforme versatili.
Analisi geografica
L'area metropolitana di Bangkok ha fornito il 35.45% della domanda del 2025, consolidando la sua posizione di singolo maggiore consumatore nel mercato thailandese delle attrezzature per l'edilizia [1] "Orange Line Extension Overview", Bangkok Metropolitan Transportation Planning Division, bmtp.go.th. Progetti come l'estensione della linea arancione e i grattacieli a uso misto a Ratchathewi stanno spingendo gli appaltatori a noleggiare mini-caricatori elettrici a batteria e gru conformi allo Stage V per soddisfare i codici sulle emissioni urbane. La scarsità di terreno stimola le costruzioni verticali, allungando i cicli di impiego delle gru e favorendo gli OEM che offrono kit di riconfigurazione rapida dell'altezza del montante.
La Thailandia nord-orientale è quella in più rapida crescita, con una crescita prevista a un CAGR del 4.83% fino al 2031, grazie alla lavorazione della manioca, alla logistica della canna da zucchero e al rinnovamento dell'irrigazione che sbloccano l'approvvigionamento di terne e livellatrici a Khon Kaen, Udon Thani e Nakhon Ratchasima. I governi provinciali stanziano sovvenzioni per la meccanizzazione agricola, contribuendo a proteggere le cooperative agricole dai costi di capitale iniziali. Le società di noleggio installano depositi mobili lungo l'autostrada 2 per ridurre i tempi di consegna delle attrezzature a meno di 24 ore, un fattore di differenziazione fondamentale durante i picchi di raccolto.
La Thailandia centrale mantiene un slancio costante come polo logistico e manifatturiero, rafforzato dai cluster di magazzini vicino ad Ayutthaya e Saraburi, dove carrelli elevatori e soluzioni di stoccaggio automatizzate stanno guadagnando terreno. La Thailandia settentrionale attinge alle aree industriali di Chiang Mai e Lamphun, sebbene da una base più piccola, privilegiando gli escavatori compatti adatti ai terreni montuosi. La Thailandia meridionale beneficia delle ferrovie a doppio binario e delle ristrutturazioni dei resort a Phuket, canalizzando gli ordini per compattatori e pompe per calcestruzzo autocarrate. Le disparità regionali nelle velocità di rilascio dei permessi, nei bacini di manodopera qualificata e nell'affidabilità della rete elettrica influenzano i calcoli di impiego della flotta degli appaltatori.
Panorama normativo
Il quadro normativo thailandese per le attrezzature da costruzione è plasmato da sicurezza, standard di prodotto e conformità amministrativa. La sicurezza sul lavoro e l'uso dei macchinari sono regolati dalla Legge sulla sicurezza, la salute e l'ambiente sul lavoro (BE 2554, 2011) e dal relativo Regolamento ministeriale (BE 2552, 2009), comunemente citati per i requisiti relativi a macchinari e attrezzature di sollevamento nei cantieri. Per quanto riguarda i prodotti, il Consiglio per gli standard dei prodotti industriali (Industrial Product Standards Council), sotto l'egida del Ministero dell'Industria, sovrintende agli standard delle attrezzature nell'ambito della Legge sugli standard dei prodotti industriali, influenzando le aspettative di conformità per i produttori, gli importatori e i distributori che operano in Thailandia.
Un cambiamento amministrativo significativo del 2026 è rappresentato dalla Legge sulla Facilitazione delle Licenze e dei Servizi Pubblici (BE 2569, 2026), che ha introdotto il concetto di "super licenza" e rafforzato l'obbligo di presentazione elettronica per le licenze commerciali e i flussi di lavoro relativi ai servizi pubblici. Per i produttori e i rivenditori di apparecchiature, questi cambiamenti aumentano l'importanza della digitalizzazione nei processi di importazione, registrazione e autorizzazione. Parallelamente, la struttura degli incentivi del Board of Investment (BOI) thailandese influenza le decisioni di localizzazione, con l'ammissibilità agli incentivi legata alle soglie di contenuto locale per l'assemblaggio dei macchinari, spingendo alcuni produttori verso fornitori nazionali qualificati ed espandendo le attività nel paese.
Analisi della catena del valore
La catena del valore delle macchine edili in Thailandia si basa su un mix di macchinari importati e distribuzione supportata localmente, con reti di concessionari e capacità di assistenza che rappresentano fattori chiave di differenziazione nelle decisioni di acquisto degli appaltatori. I produttori di apparecchiature originali (OEM) globali e regionali in genere introducono le attrezzature in Thailandia tramite distributori autorizzati che gestiscono le vendite, il supporto finanziario, la formazione degli operatori e l'assistenza sul campo, monetizzando poi la base installata attraverso contratti di ricambi e manutenzione. Il coordinamento del settore e lo sviluppo delle competenze sono supportati da organismi come la Thai Machinery Association (TMA), che facilita la collaborazione tra industria, governo e mondo accademico.
Sul fronte dell'offerta, la localizzazione è diventata più rilevante, poiché alcuni produttori mantengono le proprie strutture di assemblaggio in Thailandia e si adoperano per qualificare i fornitori nazionali per determinati componenti (come sistemi idraulici e cabine) al fine di soddisfare i criteri di incentivazione del BOI (Board of Investment). A valle, gli appaltatori si affidano sempre più a società di noleggio e intermediari per la gestione delle flotte al fine di gestire l'utilizzo e i vincoli di capitale, ampliando il ruolo del noleggio, delle offerte a pagamento orario e della manutenzione telematica nell'ecosistema. Ciò sposta la creazione di valore verso garanzie di operatività, maggiore disponibilità di ricambi e strumenti digitali che collegano i dati delle macchine con il controllo dei progetti e i requisiti di finanziamento.
Panorama competitivo
Il mercato thailandese delle macchine edili ospita un settore moderatamente concentrato in cui Caterpillar, Komatsu e Hitachi mantengono una consolidata rete di concessionari e garantiscono la disponibilità dei ricambi entro 24 ore [2] “Dealer Network Expansion in Thailand,” Caterpillar Inc., caterpillar.com . Il loro dominio combinato è sfidato da SANY e XCMG, i cui centri di assistenza sono raddoppiati tra il 2024 e il 2026, sfruttando garanzie sui ricambi entro 48 ore e prezzi inferiori per penetrare le gare d'appalto provinciali per le autostrade [3] “Thailand Service-Center Milestones,” XCMG, xcmg.com . I marchi giapponesi e coreani, tra cui Kobelco, Hyundai e Doosan, si stanno orientando verso offerte ricche di telematica che promettono una maggiore operatività attraverso l'analisi predittiva.
Le manovre strategiche si concentrano sulle strategie dell'ecosistema digitale. Nel 2025, Komatsu ha siglato un accordo pilota a Bangkok con un fornitore di servizi di telecomunicazioni per trasmettere in streaming dati macchina ad alta risoluzione su una rete 5G privata, riducendo la latenza a meno di 50 millisecondi per il controllo autonomo del livello. SANY risponde offrendo voucher per la formazione degli operatori della durata di un anno con ogni escavatore venduto, affrontando di petto la carenza di competenze. Volvo CE ha nominato CHAIRATCHAKARN come nuovo distributore nel gennaio 2025, espandendo i cluster di showroom nel corridoio della costa orientale.
La penetrazione del noleggio ha raggiunto livelli record nell'area metropolitana di Bangkok nel 2025, dando vita a piattaforme software che abbinano algoritmicamente le scorte inutilizzate ai picchi di progetto dell'ultimo minuto. Questi marketplace monetizzano le lacune di utilizzo e spingono gli OEM a progettare soluzioni pronte per il noleggio, enfatizzando l'attacco rapido, la telematica antivandalismo e la trasportabilità entro i limiti dei camion con pianale scorrevole da 12 tonnellate. Regolamentazioni come l'obbligo di invio del BIM elevano i servizi di conformità digitale, generando ricavi da abbonamento per i concessionari tecnologicamente avanzati.
Leader del settore delle attrezzature edili in Thailandia
Caterpillar Inc.
Gruppo SANY
Komatsu Ltd.
Hitachi Construction Machinery Co., Ltd.
Kobelco Construction Machinery Co. Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Hangcha Group Manufacturing (Thailandia) ha inaugurato a Chonburi il suo primo stabilimento produttivo di proprietà all'estero, un sito di 35,000 mq dedicato a carrelli elevatori, piattaforme aeree e sollevatori telescopici. L'inaugurazione amplia l'offerta di prodotti a nuova energia e automatizzati in Thailandia e segna un passaggio alla produzione nazionale di macchinari per uso intensivo. Questa mossa rafforza le catene di approvvigionamento regionali e la capacità di esportazione per i clienti locali.
- Giugno 2026: XCMG Group ha stipulato un accordo di fornitura con OCR Company per 300 autocarri pesanti a energia alternativa a Bangkok; le prime 100 unità sono state consegnate. L'adozione di autocarri pesanti elettrici accelera l'integrazione dei veicoli a energia alternativa nelle flotte di costruzione e logistica thailandesi. La partnership rafforza la penetrazione di mercato di XCMG e OCR attraverso una rete di distribuzione e assistenza già consolidata.
- Marzo 2026: Caterpillar (in collaborazione con ITD) ha impiegato un escavatore intelligente CAT di ultima generazione con sistema di controllo intelligente della macchina per il progetto della pista 2 dell'aeroporto internazionale di U-Tapao. Il progetto dimostra l'utilizzo di macchinari ad alta tecnologia in un importante programma infrastrutturale thailandese e supporta la domanda di attrezzature di alta gamma e l'integrazione digitale in tutto il settore.
Ambito del rapporto sul mercato delle attrezzature per l'edilizia in Thailandia
L'ambito del rapporto comprende il tipo di macchinario (gru e altro), la propulsione (motore a combustione interna, elettrico e ibrido), la potenza in uscita (inferiore a 100 CV e superiore), l'utente finale (infrastrutture e altro), l'applicazione (movimento terra e altro) e la geografia.
| Gru |
| Movimentatori telescopici |
| Escavatori |
| Pale e terne |
| Motolivellatrici |
| Altri tipi di macchinari |
| Motore a combustione interna |
| Elettrica e ibrida |
| Sotto i 100 CV |
| 101 - HP 200 |
| Sopra i 200 HP |
| Infrastruttura |
| Edilizia residenziale e commerciale |
| Minerario e industriale |
| Agricoltura |
| Energia e Utilities |
| Movimento terra |
| Carrelli Elevatori |
| Costruzione della strada |
| Sollevamento e sollevamento |
| Area metropolitana di Bangkok |
| Thailandia centrale |
| Thailandia del Nord |
| Thailandia nord-orientale |
| Thailandia del sud |
| Per tipo di macchinario | Gru |
| Movimentatori telescopici | |
| Escavatori | |
| Pale e terne | |
| Motolivellatrici | |
| Altri tipi di macchinari | |
| Per propulsione | Motore a combustione interna |
| Elettrica e ibrida | |
| Per potenza | Sotto i 100 CV |
| 101 - HP 200 | |
| Sopra i 200 HP | |
| Per utente finale | Infrastruttura |
| Edilizia residenziale e commerciale | |
| Minerario e industriale | |
| Agricoltura | |
| Energia e Utilities | |
| Per Applicazione | Movimento terra |
| Carrelli Elevatori | |
| Costruzione della strada | |
| Sollevamento e sollevamento | |
| Per regione | Area metropolitana di Bangkok |
| Thailandia centrale | |
| Thailandia del Nord | |
| Thailandia nord-orientale | |
| Thailandia del sud |
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il settore delle attrezzature edili in Thailandia entro il 2031?
Si prevede che il mercato delle attrezzature edili in Thailandia raggiungerà 1.65 miliardi di dollari entro il 2031, passando da 1.31 miliardi di dollari nel 2026 a un CAGR del 4.75%.
Quale tipologia di macchinario registra il maggior numero di vendite?
Gli escavatori hanno guidato il settore con il 47.16% dei ricavi del 2025, alimentati dalle esigenze di fondazioni profonde nei megaprogetti EEC e PPP.
Quale segmento sta crescendo più velocemente?
Si prevede che le pale caricatrici e le terne cresceranno a un CAGR del 4.77% entro il 2031, riflettendo la domanda di macchine multifunzione nei siti stradali provinciali e di agrologistica.
Dove si registra la crescita regionale più elevata?
Si prevede che le province nordorientali registreranno un CAGR del 4.83%, sostenuto dalla modernizzazione dell'irrigazione e dagli investimenti nella lavorazione della manioca.
Con quale rapidità si stanno diffondendo le macchine elettriche?
Si prevede che le apparecchiature elettriche e ibride cresceranno a un CAGR del 4.88%, poiché le norme di Bangkok sulla qualità dell'aria e gli obblighi di sostenibilità degli hotel moltiplicano le implementazioni pilota.
Quali tendenze finanziarie prevalgono nell'approvvigionamento delle attrezzature?
L'aumento dei tassi di prestito alle PMI e la carenza di operatori stanno accelerando i modelli di noleggio e di pagamento in base all'uso, spingendo la penetrazione del noleggio oltre il 50% a Bangkok.


