

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 0.79 trilioni di dollari |
| Dimensione del mercato (2031) | 1.02 trilioni di dollari |
| Tasso di crescita (2026 - 2031) | 5.09% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia Pacifico |
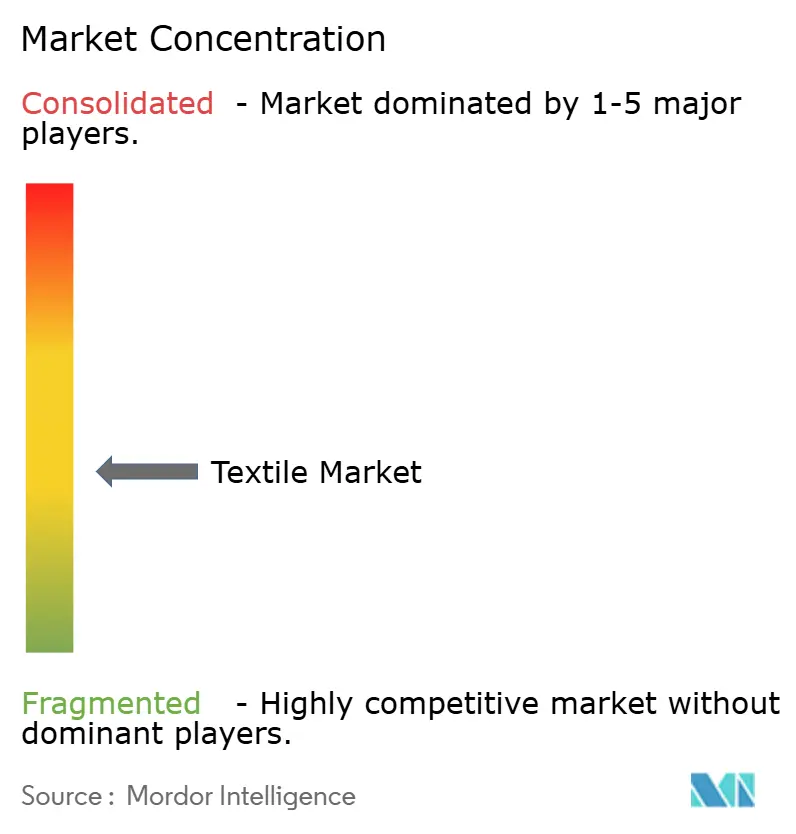
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato tessile di Mordor Intelligence
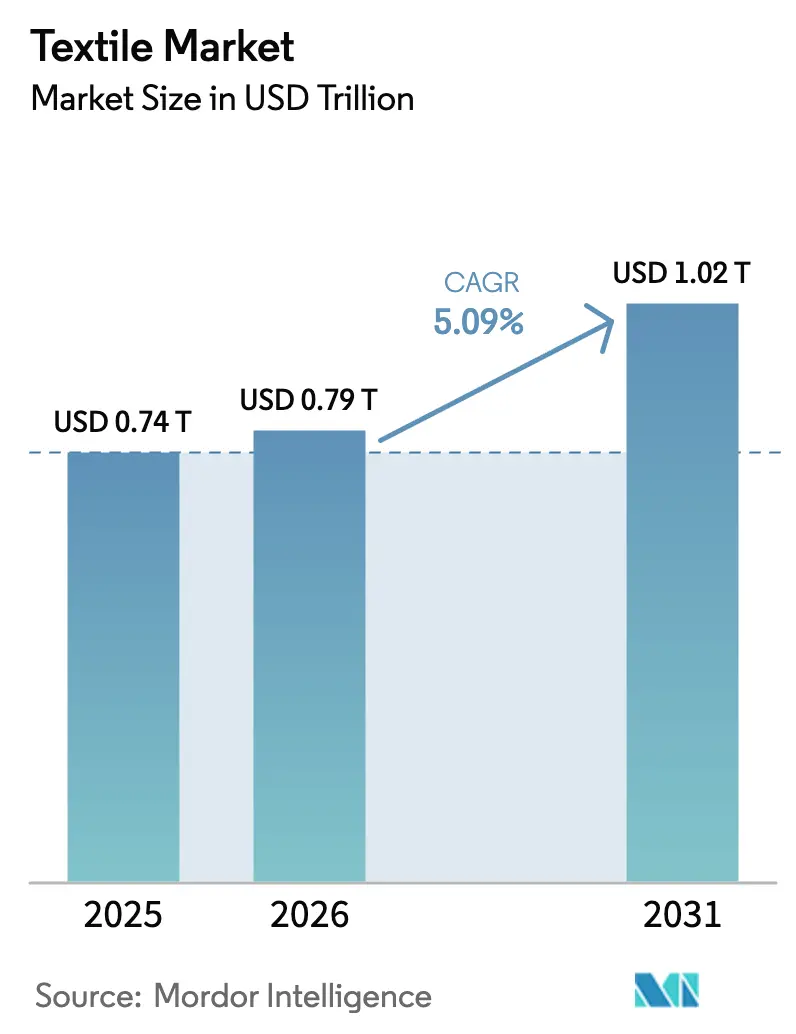
Si prevede che il mercato tessile aumenterà da 0.74 trilioni di dollari nel 2025 e 0.79 trilioni di dollari nel 2026 a 1.02 trilioni di dollari entro il 2031, registrando un CAGR del 5.09% tra il 2026 e il 2031.
L'aumento della capacità produttiva di poliestere riciclato, i crescenti obblighi di tracciabilità e i riallineamenti geopolitici stanno rimodellando l'approvvigionamento, gli investimenti e i profitti nell'intero settore tessile. La domanda incentrata sulla moda domina ancora i volumi, ma i requisiti prestazionali industriali, dalla riduzione del peso nel settore automobilistico al controllo delle infezioni ospedaliere, stanno incrementando i margini e attirando capitali. I marchi stanno riallocando il 2-4% dei costi di importazione verso tecnologie di conformità che riducono il rischio di accesso al mercato, mentre la volatilità dei trasporti e le oscillazioni dei prezzi dell'energia accelerano i progetti pilota di near-shoring e i progetti di energia rinnovabile in loco. Il consolidamento sta accelerando nel settore delle fibre speciali e dei tessuti non tessuti avanzati, anche se la filatura e la tessitura di materie prime rimangono altamente frammentate, lasciando ampio spazio ai grandi operatori per assicurarsi le materie prime e ai nuovi arrivati agili per commercializzare alternative a base biologica che riducono l'intensità di carbonio del ciclo di vita.
Punti chiave del rapporto
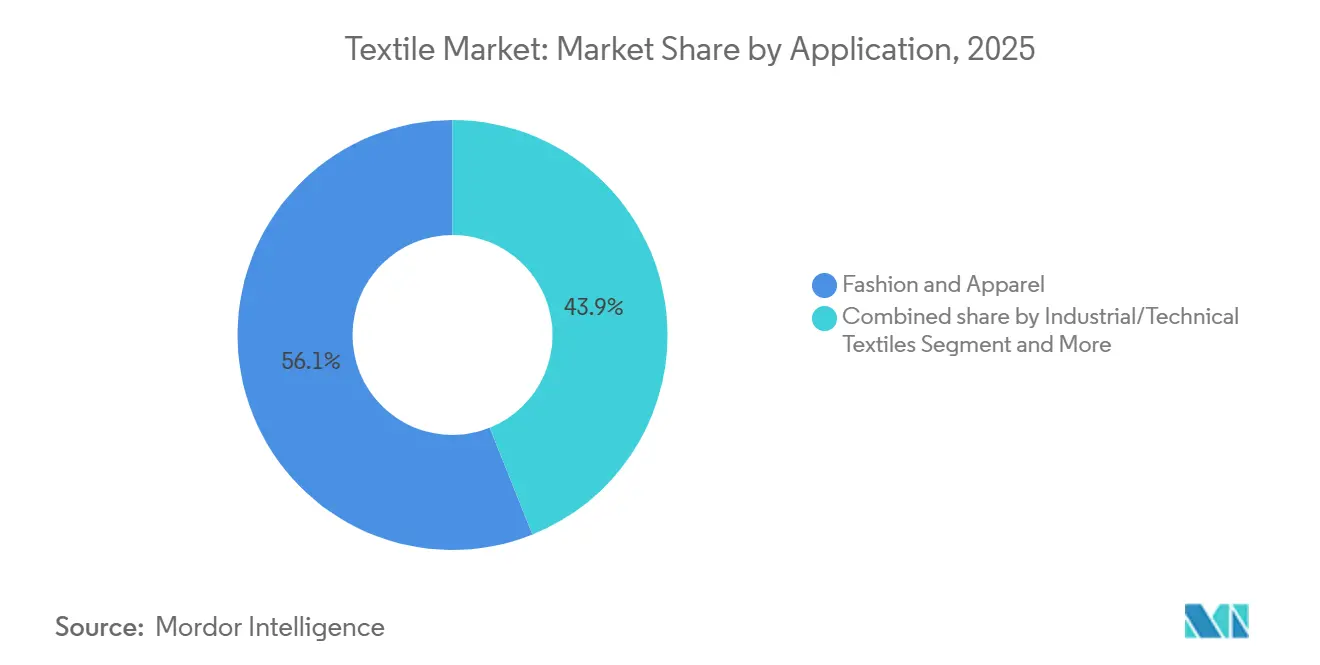
- Nel 2025, il settore Moda e Abbigliamento deteneva il 56.06% della quota di mercato dell'industria tessile; si prevede che il settore Tessile Industriale/Tecnico crescerà a un tasso annuo composto del 6.15% fino al 2031.
- In termini di materia prima, le fibre sintetiche rappresentavano il 53.96% del settore tessile nel 2025, e si prevede che il poliestere con contenuto riciclato crescerà a un tasso annuo composto del 6.56% fino al 2031.
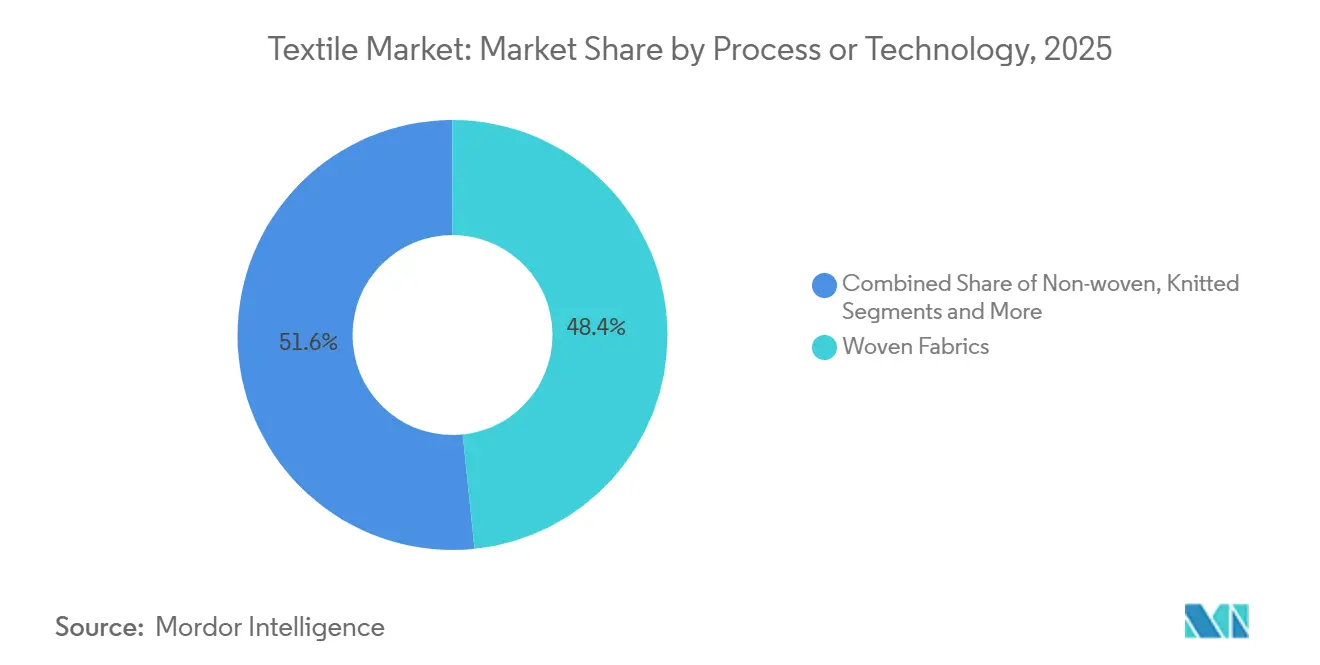
- Per tipologia di processo, i tessuti a trama hanno conquistato una quota del 48.36% del mercato tessile nel 2025, mentre i tessuti non tessuti sono in crescita con un tasso di crescita annuo composto (CAGR) del 6.05% fino al 2031.
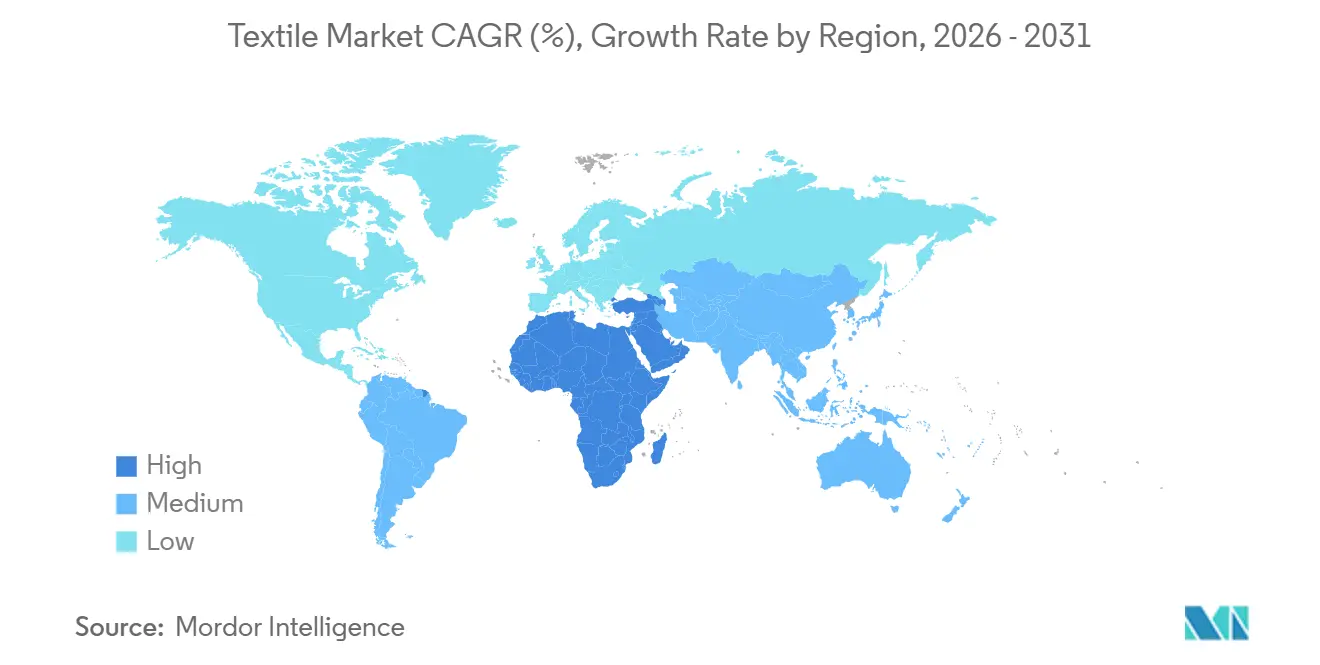
- Dal punto di vista geografico, la regione Asia-Pacifico ha controllato il 54.06% della produzione globale nel 2025; la regione del Medio Oriente e dell'Africa è l'area a più rapida crescita nel mercato tessile, con un tasso di crescita annuo composto (CAGR) del 5.80% fino al 2031.
- Nel 2025, Reliance Industries, Toray Industries e Far Eastern New Century hanno gestito insieme il 9% della capacità produttiva globale di poliestere, il più grande blocco consolidato in una catena del valore ancora frammentata.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato tessile globale
Analisi dell'impatto dei conducenti
| Drivers | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Il passaporto digitale dei prodotti dell'UE accelera gli investimenti nella tecnologia di tracciabilità | + 0.6% | Europa, ricaduta sui centri di esportazione dell'Asia-Pacifico | Medio termine (2-4 anni) |
| La legge sulla prevenzione del lavoro forzato uiguro sposta l'approvvigionamento verso cotone certificato non proveniente dallo Xinjiang | + 0.5% | Flussi di importazione dal Nord America, produzione dal Sud/Sud-est asiatico | A breve termine (≤ 2 anni) |
| Produzione su richiesta basata sull'intelligenza artificiale che riduce gli sprechi di inventario | + 0.5% | Nord America, Europa, Asia-Pacifico urbano | A breve termine (≤ 2 anni) |
| Programmi di monetizzazione dei crediti di carbonio che aumentano la redditività delle fibre riciclate | + 0.4% | Mercati di conformità UE e California, lancio globale | Medio termine (2-4 anni) |
| Richiesta di tessuti protettivi e antivirali per ambienti interni resistenti ai patogeni | + 0.4% | Regioni ad alta densità sanitaria in tutto il mondo | Medio termine (2-4 anni) |
| Scalabilità del poliestere PEF di origine biologica dagli impianti pilota europei a quelli commerciali | + 0.3% | Europa con adozione precoce nel Nord America | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Passaporto digitale dei prodotti dell'UE: accelerare gli investimenti nella tecnologia di tracciabilità
Il Passaporto Digitale di Prodotto dell'UE richiede che ogni prodotto tessile venduto nel blocco contenga dati leggibili da una macchina sull'origine, la composizione e il ciclo di vita entro il 2027, stimolando una spesa combinata di 1.45 miliardi di dollari in software e hardware tra le aziende tessili europee. Gli esportatori del Bangladesh e del Vietnam stanno replicando gli aggiornamenti per mantenere l'accesso all'UE, globalizzando di fatto lo standard. Le lacune di interoperabilità tra i fornitori di software aziendale aumentano i costi di transizione per le piccole aziende e potrebbero innescare un consolidamento tra gli operatori di piccole dimensioni. I dati verificati sulla composizione sbloccano anche i mercati delle materie prime secondarie, rafforzando l'economia del riciclo. Con la maturazione dei progetti pilota, i marchi prevedono cicli di audit dei fornitori più rapidi del 20%, liberando capitale circolante per la progettazione e il marketing. [1] Commissione europea, “Regolamento sulla progettazione ecosostenibile per i prodotti sostenibili - Passaporto Digitale di Prodotto”, ec.europa.eu
La legge sulla prevenzione del lavoro forzato uiguro sposta l'approvvigionamento verso cotone certificato non proveniente dallo Xinjiang
L'applicazione aggressiva dell'UFLPA ha portato a un calo del 20% delle importazioni di abbigliamento in cotone statunitense dalla Cina tra il 2022 e il 2025, dirottando gli ordini verso India e Vietnam. I test sugli isotopi stabili si sono rapidamente diffusi, con laboratori che hanno elaborato oltre 10,000 campioni nel 2024, a sostegno di affermazioni di provenienza credibili. I filatori indiani hanno gestito un aumento del 35% degli ordini statunitensi nel 2024, a dimostrazione di come gli obblighi di conformità rimodellino i flussi globali. I rivenditori ora stanziano il 2-4% del costo di sbarco per la documentazione, un freno ai margini che accelera l'adozione della tracciabilità digitale. La riorganizzazione dei contratti stabilizza i redditi rurali nei paesi che si riforniscono in modo alternativo e consolida la domanda a lungo termine di cotone certificato sostenibile.
Produzione su richiesta basata sull'intelligenza artificiale che riduce gli sprechi di inventario
I modelli di demand sensing in tempo reale aumentano l'accuratezza delle previsioni a livello di SKU fino al 25%, riducendo le scorte invendute del 30% per i primi utilizzatori. La maglieria per capi interi e le stampanti digitali ad alta velocità rendono economicamente sostenibili i lotti da 50 unità, riducendo i tempi di consegna da 60 a 14 giorni. Sebbene l'economia unitaria favorisca ancora le SKU premium, la produttività dell'hardware aumenta del 20% all'anno, spingendo il prezzo di pareggio verso i 15 dollari entro il 2028. I marchi che sfruttano i micro-drop registrano aumenti del margine lordo di 300-500 punti base e una riduzione della responsabilità per i ribassi. La resilienza della supply chain migliora man mano che i marchi si rivolgono a micro-fabbriche regionali che riducono l'esposizione al rischio di trasporto.
Programmi di monetizzazione dei crediti di carbonio che aumentano la redditività delle fibre riciclate
La metodologia di riciclaggio Gold Standard paga 44-66 dollari USA per tonnellata di CO₂ equivalente evitata, aggiungendo 140-210 dollari USA di entrate per tonnellata di poliestere riciclato. In un impianto da 10,000 tonnellate all'anno, questo migliora i rendimenti interni fino a 3 punti percentuali e sblocca finanziamenti agevolati sia per gli impianti meccanici che chimici. Il mercato di conformità della California ha accettato i suoi primi crediti tessili nel 2025, creando una scoperta di prezzo al di fuori dell'Europa. I grandi produttori di fibre integrano la contabilità del carbonio nei bilanci annuali, raggruppando i crediti negli accordi di fornitura per compensare i maggiori costi delle materie prime riciclate. I riciclatori più piccoli devono affrontare ostacoli di preparazione agli audit, ma la crescita volontaria del mercato del carbonio suggerisce un bacino di acquirenti in espansione. [2] Gold Standard, “Textile Recycling Methodology,” goldstandard.org
Analisi dell'impatto delle restrizioni
| vincoli | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Le interruzioni delle spedizioni nel Mar Rosso fanno aumentare i costi del trasporto merci sulle rotte Asia-UE | -0.5% | Globale, concentrato sui corridoi Asia-Europa | A breve termine (≤ 2 anni) |
| L'aumento dei supplementi per le energie rinnovabili fa aumentare i costi dell'elettricità per le filature ad alta intensità energetica | -0.4% | Europa, con ricadute su India e Cina | A breve termine (≤ 2 anni) |
| Inasprimento delle normative sulla dispersione di microplastiche, aumento della spesa in ricerca e sviluppo e conformità | -0.3% | Europa, California, espansione in Canada e Giappone | Medio termine (2-4 anni) |
| I divieti sui PFAS impongono una costosa riformulazione delle finiture ad alte prestazioni | -0.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Le interruzioni delle spedizioni nel Mar Rosso aumentano i costi di trasporto per le rotte commerciali tra l'Asia e l'UE
La deviazione intorno al Capo di Buona Speranza aggiunge 10-14 giorni di transito e fino a 100,000 dollari per ordine di container da 25 FEU. I cicli del capitale circolante si allungano, costringendo a effettuare gli ordini in anticipo ed erodendo la reattività del fast fashion. I tassi spot si sono ridotti a metà del 2025, ma gli spedizionieri prezzano un premio di rischio persistente. Il near-shoring guadagna terreno; le fabbriche turche e marocchine che consegnano entro una settimana conquistano quote di mercato, anche a prezzi FOB superiori di oltre il 10%. I marchi rivalutano i termini di franco a bordo, cercando strategie a doppia fonte per coprire il rischio del corridoio. [3] Financial Times, “Red Sea Disruption Reshapes Asia-Europe Supply Chains,” ft.com
L'aumento dei supplementi per le energie rinnovabili fa aumentare i costi dell'elettricità
L'elettricità può rappresentare il 20% del costo variabile della filatura ad anello, quindi aumenti tariffari del 12-18% in Germania e Spagna nel 2024 hanno ridotto fino a 250 punti base i margini degli stabilimenti. Molti impianti rispondono con pannelli solari sui tetti o accordi di acquisto di energia rinnovabile, ma investimenti in conto capitale da 1 a 3 milioni di dollari e rimborsi quinquennali scoraggiano gli operatori più piccoli. Alcuni stabilimenti si trasferiscono in Egitto ed Etiopia, dove le tariffe si aggirano intorno a 0.06 dollari per kWh. La politica di decarbonizzazione della rete ridistribuisce quindi il vantaggio competitivo anziché promuovere uniformemente la sostenibilità.
Analisi del segmento
Per applicazione: i tessuti tecnici superano la moda nei requisiti prestazionali
Il settore Moda e Abbigliamento ha rappresentato il 56.06% della domanda nel 2025, sottolineando il predominio dei consumatori nell'industria tessile. Tuttavia, i tessuti industriali/tecnici stanno crescendo a un tasso annuo composto del 6.15%, il ritmo più rapido tra tutte le applicazioni, poiché i criteri prestazionali nei progetti automobilistici, medicali e di costruzione prevalgono sui fattori estetici. I tessuti per airbag, cinture di sicurezza e rivestimenti interni delle auto ora spuntano prezzi maggiorati del 30%, sostenuti dagli obiettivi di alleggerimento dei veicoli elettrici. I dispositivi medici monouso mantengono una crescita a doppia cifra, sostenuta dall'invecchiamento della popolazione e da standard consolidati per il controllo delle infezioni. Le vendite di abbigliamento da lavoro protettivo aumentano grazie a codici di resistenza alla fiamma più severi nei settori dell'energia e dei servizi pubblici, mentre gli innovatori nel settore dei tessuti sportivi integrano materiali a cambiamento di fase per spuntare premi di 10 dollari per capo.
La riduzione del peso nel settore automobilistico amplia la quota di mercato dell'industria tessile per i filati di poliestere ad alta tenacità, mentre la domanda ospedaliera sostiene i volumi di camici e teli in tessuto non tessuto. Il settore tessile per la casa cresce modestamente, del 3-4%, limitato dai cicli di sostituzione ormai consolidati. Le nicchie del settore sportivo ad alte prestazioni sfruttano la gestione dell'umidità e la termoregolazione per sostenere prezzi elevati. Con l'aumentare della pressione sulla sostenibilità, i marchi coniugano l'estetica con la funzionalità certificata, consolidando i segmenti tecnici come motore di crescita strutturale per il mercato tessile.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Per materia prima: il poliestere porta i sintetici come contenuto riciclato in scala
Nel 2025, le fibre sintetiche rappresentavano il 53.96% dell'offerta totale, costituendo la principale materia prima nell'industria tessile. Il poliestere, con un tasso di crescita annuo composto (CAGR) previsto del 6.56% fino al 2031, sfrutta il vantaggio in termini di costi e la stabilità dimensionale per superare il cotone, soprattutto nell'abbigliamento sportivo e nei compositi industriali. Il poliestere riciclato costituisce già quasi un quinto della produzione totale di poliestere, grazie anche agli impegni assunti dai marchi per raggiungere il 50% di contenuto riciclato entro il 2030 e ai sistemi ibridi di riciclo meccanico e chimico che chiudono il ciclo. Le fibre naturali – cotone, lana, seta – devono affrontare le problematiche legate alla scarsità d'acqua e al lavoro forzato, limitandone l'espansione a nicchie di mercato di fascia alta. Il nylon mantiene un ruolo nella produzione di calze e cordoni tecnici, ma i costi più elevati ne frenano la crescita dei volumi.
Il costo aggiuntivo di 0.40 dollari al chilogrammo per il riciclo chimico continua a limitare la diffusione su larga scala; tuttavia, la monetizzazione dei crediti di carbonio compensa in parte questo sovrapprezzo. Le fibre speciali ad alte prestazioni, pur rappresentando meno dell'1% del tonnellaggio, offrono un valore eccezionale nei settori aerospaziale, della difesa e dei dispositivi di protezione individuale (DPI) tecnici. Con i sistemi di valutazione dei marchi che classificano la sostenibilità delle materie prime insieme alle prestazioni, la roadmap del poliestere ora si basa su materie prime decarbonizzate e sulla comprovata tracciabilità del contenuto riciclato, rafforzandone la centralità per l'industria tessile.
Per processo/tecnologia: i tessuti non tessuti guadagnano terreno nella domanda di prodotti per l'automotive e l'igiene
I tessuti intrecciati hanno detenuto una quota di processo del 48.36% nel 2025, ma i non tessuti sono sulla buona strada per un CAGR del 6.05%, accelerando il passaggio a tessuti ingegnerizzati che integrano la funzionalità nella fase di legame delle fibre. I compositi spunbond-meltblown supportano l'espansione degli stock di mascherine chirurgiche e copripannolini, mentre i substrati idro-intrecciati guadagnano terreno nelle salviettine umidificate di alta qualità. I tessuti a maglia dominano nell'abbigliamento sportivo e intimo, utilizzando una costruzione senza cuciture per ridurre gli sprechi del 20%. Tessuti distanziatori e trame 3D entrano a far parte dei sedili dei veicoli elettrici, offrendo un risparmio di peso del 30% rispetto agli assemblaggi laminati in schiuma.
Gli investimenti in polipropilene meltblown sono aumentati del 30% in Cina e India tra il 2024 e il 2025, in seguito al rifornimento delle scorte accumulate dai governi durante la pandemia. I feltri agugliati si stanno diffondendo nei geotessili per il rinforzo delle infrastrutture, beneficiando degli incentivi globali per le opere pubbliche. I costi di capitale per le macchine per la tessitura 3D rimangono elevati, tra 0.5 e 1.5 milioni di dollari, ma l'adozione da parte dei produttori OEM del settore automobilistico preannuncia una futura ripresa. Con la convergenza delle tecnologie di processo verso agilità e prestazioni integrate, i tessuti non tessuti sono pronti ad ampliare la propria quota di mercato nell'industria tessile, sia nel settore dei beni di consumo che in quello industriale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Ottieni previsioni di mercato dettagliate ai livelli più granulari
Scarica PDF
Analisi geografica
L'area Asia-Pacifico ha mantenuto il 54.06% della produzione del 2025, grazie ai cluster cinesi integrati che comprimono i tempi di consegna e ai bassi costi del lavoro in Bangladesh. Il Vietnam ha intercettato gli ordini statunitensi deviati nell'ambito dell'UFLPA, registrando una crescita delle esportazioni del 18% su base annua nel primo semestre del 2025, mentre il programma di incentivi legati alla produzione (PMI) dell'India ha determinato un aumento del 9% nelle spedizioni tessili, rafforzando la sua attrattiva "Cina più uno". Il Medio Oriente e l'Africa sono la regione in più rapida crescita, con un CAGR del 5.80%, trainata dai vantaggi commerciali dell'Egitto con l'UE e dagli investimenti in poliestere per 1.32 miliardi di dollari dell'Arabia Saudita, che estendono le catene del valore petrolchimiche alla fibra.
L'Europa, che rappresenta quasi un quinto della domanda, si sta orientando verso tessuti tecnici di alto valore, poiché il Carbon Border Adjustment Mechanism (CBD) aumenta i costi di importazione per i prodotti asiatici ad alta emissione di carbonio. Le fabbriche tedesche e italiane concentrano la ricerca e sviluppo su tessuti medicali e automobilistici, ottenendo margini resilienti nonostante la delocalizzazione dell'abbigliamento di massa. Il Nord America sta cavalcando un'ondata di reshoring nel settore dei tessuti non tessuti e dei tessuti tecnici, con gli stati del sud-est degli Stati Uniti che attraggono 400 milioni di dollari in espansioni di capacità produttiva che danno priorità alla resilienza della catena di approvvigionamento. Il Sud America, guidato da Brasile e Perù, registra incrementi costanti del 3-4%, ma rimane ostacolato da colli di bottiglia logistici che gonfiano i costi di consegna.
Turchia e Marocco beneficiano delle interruzioni delle rotte marittime nel Mar Rosso, offrendo finestre di consegna di 5-7 giorni verso i centri di distribuzione europei. Le industrie tessili sudafricane sfruttano l'AfCFTA per vendere in Nigeria e Kenya, invertendo una tendenza decennale di importazioni. Le differenze nei costi energetici e l'allineamento normativo con le regole di tracciabilità dell'UE continueranno a riorganizzare la geografia dell'industria tessile fino al 2031.
Ottieni analisi su importanti mercati geografici
Scarica PDF
Panorama competitivo
La filatura e la tessitura globali rimangono frammentate: i primi 10 produttori controllano meno del 15% della capacità, lasciando ai grandi acquirenti la possibilità di stabilire i prezzi. Al contrario, i mercati delle fibre speciali si stanno unendo; i cinque principali fornitori di aramide, carbonio e tessuto non tessuto medicale detengono ora circa l'80% del volume, grazie all'elevata intensità di capitale e alle barriere brevettuali che scoraggiano i nuovi entranti. L'integrazione verticale, dal polimero PTA all'assemblaggio dei capi, offre risparmi sui costi fino al 12% e cicli di progettazione più rapidi, un vantaggio sfruttato da Reliance Industries, Toray Industries e Far Eastern New Century.
La tecnologia spinge la concorrenza in due direzioni. La pianificazione della domanda basata sull'intelligenza artificiale e la stampa digitale consentono ai marchi direct-to-consumer di essere agili, privilegiando la velocità di gestione delle scorte rispetto alla scalabilità, mentre i mega-impianti di polimerizzazione del poliestere e di tessuti non tessuti spunbond garantiscono condizioni economiche per le materie prime irraggiungibili per i concorrenti più piccoli. I depositi di brevetti nel settore del riciclo tessile sono aumentati del 40% tra il 2022 e il 2024; le aziende concedono in licenza la depolimerizzazione enzimatica ai produttori già affermati, sacrificando margini di profitto in cambio di velocità di immissione sul mercato e ampio accesso alle materie prime.
Gli standard normativi consolidano le barriere competitive. I comitati ISO e ASTM promuovono norme in materia di dispersione di microfibre, passaporto digitale e contenuto riciclato, favorendo i pionieri dotati di infrastrutture di conformità. Il consolidamento accelera attraverso fusioni e acquisizioni, come dimostra l'acquisizione da 320 milioni di dollari di Berry Global, azienda polacca di tessuti non tessuti, che racchiude la produzione a basso costo dell'Europa orientale sotto un ombrello di vendita globale. Con la convergenza di performance, sostenibilità e tracciabilità, i player di scala si diversificano in modelli bio-based e circolari, mentre gli innovatori di nicchia sfruttano le licenze per superare il loro peso in bilancio.
Leader del settore tessile
Toray Industries Inc.
Weiqiao Pioneering Group Co. Ltd.
Gruppo tessile Texhong Ltd.
Indice SA
Aditya Birla Fashion & Retail Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Hai bisogno di maggiori dettagli sugli attori del mercato e sui concorrenti?
Scarica PDF
Recenti sviluppi del settore
- Gennaio 2026: Toray Industries ha impegnato 450 milioni di dollari per espandere la produzione di fibra di carbonio nella Carolina del Sud, aggiungendo una capacità di 8,000 tonnellate all'anno per i compositi destinati al settore automobilistico e aerospaziale.
- Dicembre 2025: Lenzing AG e Birla Cellulose hanno concordato di produrre congiuntamente fibra di lyocell da scarti agricoli, con l'obiettivo di raggiungere le 50,000 tonnellate all'anno entro il 2029.
- Novembre 2025: Reliance Industries ha completato un impianto da 600 milioni di dollari per la produzione di fibre di poliestere in fiocco nel Gujarat, con riciclaggio integrato di bottiglie in PET per il 30% delle materie prime.
- Ottobre 2025: Hyosung TNC e Aquafil hanno costituito una joint venture sudcoreana per il nylon rigenerato, investendo 80 milioni di dollari in una capacità produttiva di Econyl pari a 20,000 tonnellate all'anno.
Ambito del rapporto sul mercato tessile globale
Per Applicazione
| Moda e abbigliamento |
| Tessili industriali/tecnici |
| Casalinghi e tessili per la casa |
| Tessili per uso medico e sanitario |
| Tessili per l'automotive e i trasporti |
| Altre applicazioni (tessuti protettivi, sportivi, ecc.) |
Per materia prima
| Fibre naturali | Cotone |
| Lana | |
| Silk | |
| Fibre sintetiche | Poliestere |
| Nylon | |
| Rayon / Viscosa | |
| Acrilico | |
| polipropilene | |
| Fibre riciclate | |
| Altre materie prime (fibre speciali ad alte prestazioni (aramide, carbonio, UHMWPE)) |
Per processo/tecnologia
| Intessuto | |
| Lavorato a maglia | |
| Tessuto non tessuto | Spunlaid (Spunbond / Melt-blown) |
| Posato a secco e idrointrecciato | |
| Posato a umido | |
| Agugliato | |
| Tessuti distanziatori e tessitura 3D |
Per geografia
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Perù | |
| Resto del Sud America | |
| Europa | Regno Unito |
| Germania | |
| Francia | |
| Italia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Australia | |
| Corea del Sud | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per Applicazione | Moda e abbigliamento | |
| Tessili industriali/tecnici | ||
| Casalinghi e tessili per la casa | ||
| Tessili per uso medico e sanitario | ||
| Tessili per l'automotive e i trasporti | ||
| Altre applicazioni (tessuti protettivi, sportivi, ecc.) | ||
| Per materia prima | Fibre naturali | Cotone |
| Lana | ||
| Silk | ||
| Fibre sintetiche | Poliestere | |
| Nylon | ||
| Rayon / Viscosa | ||
| Acrilico | ||
| polipropilene | ||
| Fibre riciclate | ||
| Altre materie prime (fibre speciali ad alte prestazioni (aramide, carbonio, UHMWPE)) | ||
| Per processo/tecnologia | Intessuto | |
| Lavorato a maglia | ||
| Tessuto non tessuto | Spunlaid (Spunbond / Melt-blown) | |
| Posato a secco e idrointrecciato | ||
| Posato a umido | ||
| Agugliato | ||
| Tessuti distanziatori e tessitura 3D | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Perù | ||
| Resto del Sud America | ||
| Europa | Regno Unito | |
| Germania | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Australia | ||
| Corea del Sud | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Hai bisogno di una regione o di un segmento diverso?
Personalizza ora
Domande chiave a cui si risponde nel rapporto
Qual è la dimensione attuale del mercato tessile globale?
Il mercato tessile globale è valutato a 798.96 miliardi di dollari nel 2026 e si prevede che raggiungerà i 1,024.08 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 5.09%.
Quanto velocemente cresceranno i tessuti tecnici rispetto alla moda e all'abbigliamento?
Si prevede che le categorie industriali e tecniche supereranno la moda, espandendosi a un CAGR del 6.15% fino al 2031, in quanto le prestazioni funzionali e gli obblighi normativi stimoleranno la domanda.
Quale tipo di fibra dominerà gli aumenti di capacità da qui al 2031?
Si prevede che il poliestere, in particolare quello riciclato, registrerà la maggiore crescita in termini di capacità produttiva assoluta, mantenendo un tasso di crescita annuo composto (CAGR) del 6.56% e consolidando la sua posizione di leadership nel mercato tessile.
Perché i tessuti non tessuti stanno guadagnando quote di mercato?
I prodotti medicali monouso, i substrati per l'igiene e la riduzione del peso nel settore automobilistico favoriscono i tessuti non tessuti, determinando un tasso di crescita annuo composto (CAGR) del 6.05% che aumenterà la loro quota di mercato nel settore tessile entro il 2031.
Quale impatto hanno i divieti sui PFAS sui fornitori di abbigliamento outdoor?
L'eliminazione graduale dei PFAS spinge i fornitori verso finiture prive di fluoro che costano fino al 40% in più e garantiscono una minore durata, aumentando le spese di ricerca e sviluppo e costringendo a una più stretta collaborazione tra marchi, prodotti chimici e fornitori.
In che modo le interruzioni delle spedizioni influenzano la strategia di approvvigionamento?
I rischi prolungati nel Mar Rosso e i costi di trasporto più elevati accelerano il near-shore verso Turchia e Marocco, consentendo consegne in 5-7 giorni nei centri di distribuzione dell'UE rispetto al transito oceanico di diverse settimane dall'Asia.


