

Dimensioni e quota di mercato della produzione tessile
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
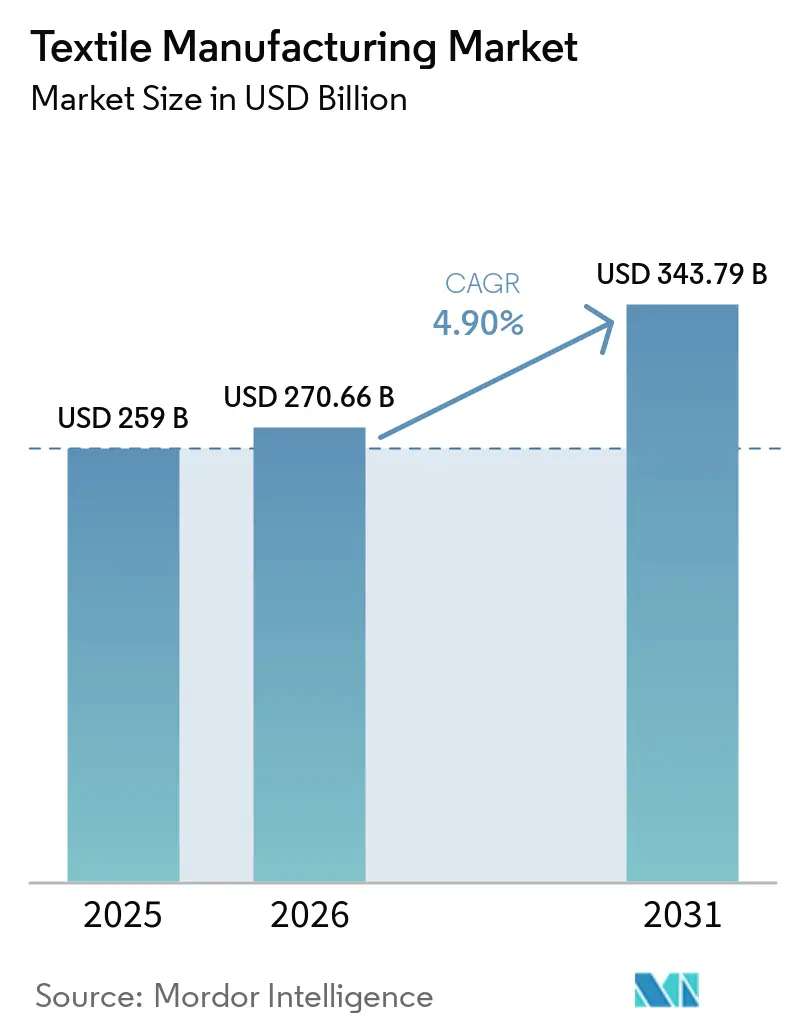
| Dimensione del mercato (2026) | 270.66 miliardo di dollari |
| Dimensione del mercato (2031) | 343.79 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.90% CAGR |
| Mercato in più rapida crescita | Medio Oriente & Africa |
| Il mercato più grande | Asia-Pacifico |
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della produzione tessile a cura di Mordor Intelligence
Il mercato della produzione tessile aveva un valore di 259 miliardi di dollari nel 2025 e si stima che crescerà da 270.66 miliardi di dollari nel 2026 a 343.79 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.90% durante il periodo di previsione (2026-2031).
Il mercato è guidato dalla domanda degli acquirenti di prestazioni certificate, materiali tracciabili e conformità chimica documentata. Materie prime riciclate, dati di produzione e controllo qualità automatizzato stanno acquisendo sempre maggiore importanza nella qualificazione dei fornitori. Il quadro del Passaporto Digitale di Prodotto dell'Unione Europea sta rafforzando la necessità di informazioni verificabili su prodotti e processi per i produttori orientati all'esportazione. Il nearshoring sta indirizzando gli investimenti verso località in grado di offrire consegne rapide e una produzione conforme alle normative. Allo stesso tempo, i costi energetici, la volatilità dei prezzi delle fibre e gli obblighi di conformità in materia di acque reflue gravano in modo sproporzionato sui produttori più piccoli, ampliando il divario competitivo con i grandi produttori organizzati, dotati di maggiore capacità operativa e finanziaria, nel mercato della produzione tessile.
Punti chiave del rapporto
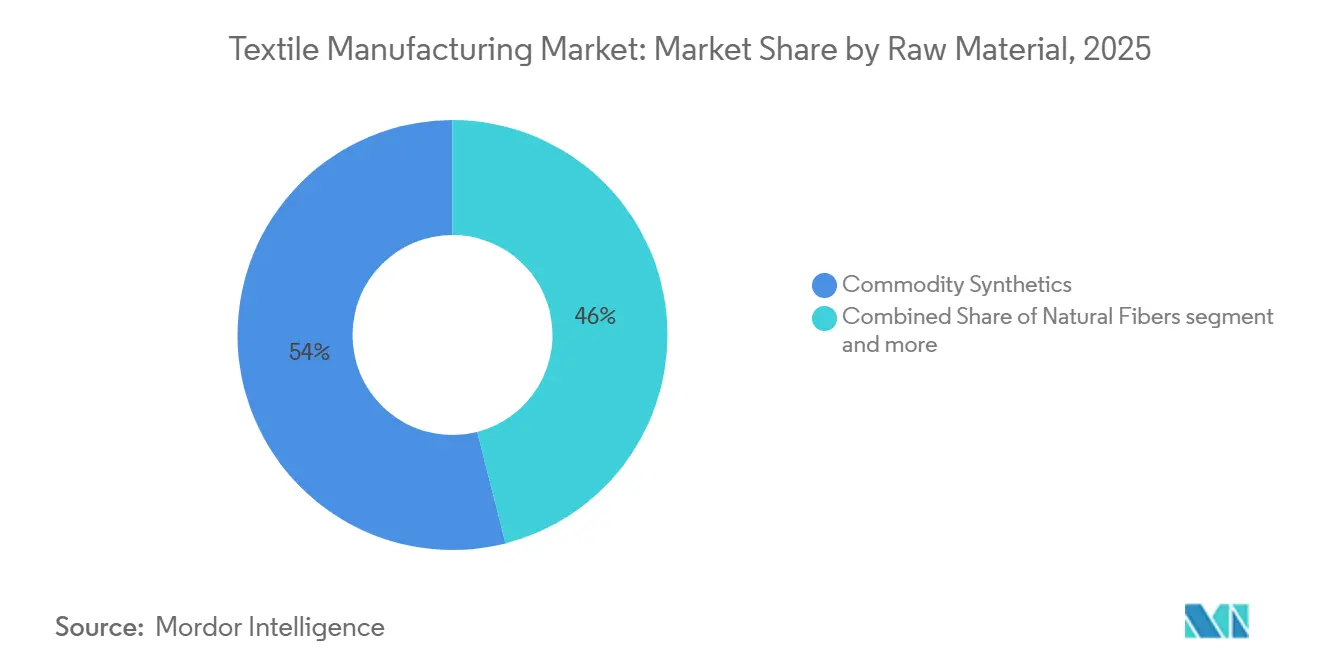
- In termini di materie prime, le fibre sintetiche di base detenevano il 54% della quota di mercato della produzione tessile nel 2025, mentre si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto dell'8.8% fino al 2031.
- Per processo produttivo e tipologia di prodotto, la produzione di tessuti rappresentava il 48.4% del mercato tessile nel 2025, mentre si prevede che la finitura e il trattamento superficiale dei tessuti cresceranno a un tasso annuo composto del 7.6% fino al 2031.
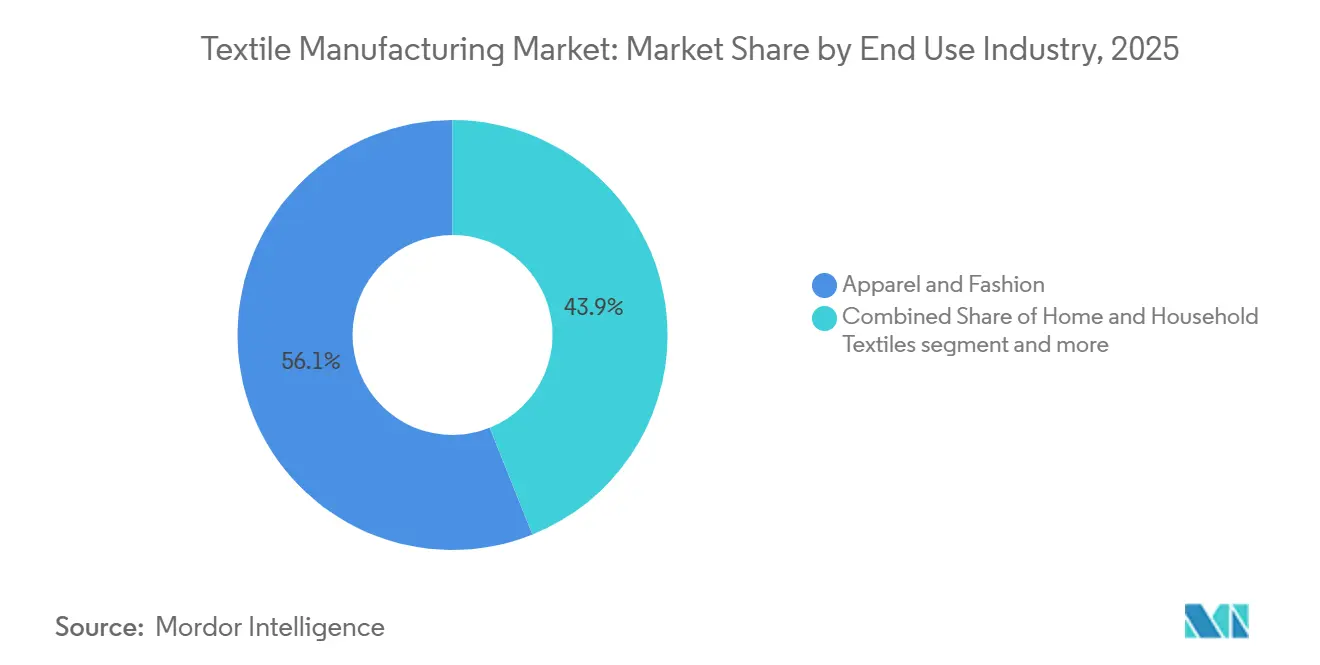
- Per settore di utilizzo finale, l'abbigliamento e la moda detenevano il 56.1% della quota di mercato della produzione tessile nel 2025, mentre si prevede che i tessuti tecnici e industriali registreranno un CAGR del 6.2% fino al 2031.
- In termini di dimensioni aziendali, le micro, piccole e medie imprese e il settore informale rappresentavano il 60% del fatturato nel 2025, mentre si prevede che le grandi aziende manifatturiere organizzate cresceranno a un tasso annuo composto del 5.8% fino al 2031.
- Dal punto di vista geografico, la regione Asia-Pacifico deteneva il 54.5% della produzione nel 2025, mentre si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.8% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale della produzione tessile
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Domanda di tessuti tecnici e performanti | + 1.3% | Globale, con la domanda più forte in Nord America, Europa e Asia-Pacifico. | A lungo termine (≥ 4 anni) |
| Espansione della capacità di produzione di fibre riciclate e di origine biologica. | + 1.1% | Diffusione globale, con primi successi in Europa, Asia-Pacifico e America Latina. | Medio termine (2-4 anni) |
| Digitalizzazione della progettazione e della produzione tessile | + 0.9% | Presente a livello globale, con ruoli di leadership in Europa, ASEAN e Asia orientale. | Medio termine (2-4 anni) |
| Spinta normativa per la tracciabilità e la circolarità dei prodotti | + 0.8% | Unione Europea, con ricadute positive sui centri di esportazione dell'Asia-Pacifico, del Nord America e del Medio Oriente e dell'Africa. | A lungo termine (≥ 4 anni) |
| Nearshoring della produzione critica in termini di tempo e soggetta a rigidi requisiti di conformità. | + 0.7% | Nord America, Europa occidentale, Medio Oriente e Africa, inclusi Egitto, Marocco e Turchia. | A breve termine (≤ 2 anni) |
| Monetizzazione dei crediti di carbonio per materiali a basso impatto ambientale | + 0.5% | Asia-Pacifico, inclusa l'India, e cinture globali di cotone e fibre sintetiche | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Domanda di tessuti tecnici e performanti
I requisiti tecnici nei settori dell'edilizia, della mobilità, della sanità e della difesa stanno distinguendo i materiali ad alte prestazioni dai tessuti di produzione standard. Queste applicazioni richiedono proprietà meccaniche, di barriera, di filtrazione, di resistenza alla fiamma o di durabilità ben definite, che i tessuti di produzione standard non sono in grado di soddisfare in modo affidabile. La National Technical Textiles Mission indiana ha stanziato 1,480 crore di rupie (169.86 milioni di dollari) per l'anno fiscale 2025-26 e ha finanziato 168 progetti di ricerca. [1] Ministero dei Tessili, Governo dell'India, "5 Years of National Technical Textiles Mission", Press Information Bureau, pib.gov.in. Il programma è stato associato a un aumento del 15% delle esportazioni indiane di tessuti tecnici durante l'anno fiscale 2024-25. Le esportazioni indiane di tessuti tecnici sono aumentate da 8,827 crore di rupie (1,013.05 milioni di dollari) a 28,392 crore di rupie (3,258.47 milioni di dollari) nel decennio conclusosi nell'anno fiscale 2024-25. Nell'anno fiscale 2025-26, il settore ha registrato un surplus commerciale di 3,420 crore di rupie (392.5 milioni di dollari), a sostegno dei continui investimenti in capacità produttiva qualificata.
Espansione della capacità di produzione di fibre riciclate e di origine biologica.
I materiali riciclati e di origine biologica stanno diventando sempre più rilevanti per la qualificazione degli acquirenti e lo sviluppo dei prodotti. Textile Exchange ha riportato una crescita annua del 12% nelle sue certificazioni nel corso del 2025 in oltre 100,000 siti. [2] Textile Exchange, “Textile Exchange Reports a Year of Growth and Industry Impact,” Textile Exchange, textileexchange.org. Le certificazioni includono il Global Recycled Standard e il Recycled Claim Standard. Indorama Ventures Fibers e Jiaren Chemical Recycling hanno costituito una joint venture nel novembre 2025 con un obiettivo di capacità di filatura di PET riciclato tessile fino a 100,000 tonnellate all'anno. L'obbligo di raccolta differenziata dei rifiuti tessili dell'Unione Europea, in vigore da gennaio 2025, amplia il potenziale flusso di materie prime post-consumo per i riciclatori. [3] Commissione europea, “The Digital Product Passport Registry Is Now Live,” Commissione europea, single-market-economy.ec.europa.eu. Per i fornitori del mercato della produzione tessile, l'origine delle fibre assume quindi un'importanza sempre maggiore ai fini della qualificazione degli acquirenti e dell'accesso ai mercati di esportazione, oltre che per la gestione dei costi delle materie prime.
Digitalizzazione della progettazione e della produzione tessile
La digitalizzazione ora interessa la progettazione, la campionatura, le operazioni di fabbrica, il controllo qualità e la tracciabilità. La campionatura virtuale può ridurre la necessità di iterazioni fisiche prima dell'inizio della produzione. I sistemi di sensori e la visione artificiale aiutano le aziende tessili a identificare problemi relativi ad attrezzature e tessuti durante la produzione. Un documento di posizione di VDMA e Gherzi ha affermato che il monitoraggio dei sensori supportato dall'intelligenza artificiale può ridurre i tempi di fermo macchina fino al 40%. Lo stesso documento ha affermato che la visione artificiale automatizzata può raggiungere un'accuratezza fino al 99.3% nel rilevamento dei difetti del tessuto. La strategia 2026 del Textile ETP (Piattaforma tecnologica europea per il futuro del tessile e dell'abbigliamento) prevede la creazione di uno Spazio europeo dei dati tessili con oltre 500 partecipanti attivi entro il 2030. I gemelli digitali e le piattaforme di produzione integrate possono ulteriormente collegare i dati delle macchine con la pianificazione della produzione, consentendo ai produttori di simulare modifiche di processo, ottimizzare l'utilizzo delle macchine e identificare i colli di bottiglia prima che influiscano sulla produzione. L'analisi predittiva può anche supportare la manutenzione predittiva utilizzando i dati delle apparecchiature in tempo reale per identificare modelli operativi anomali e programmare interventi prima che si verifichino guasti. A livello della catena di fornitura, i sistemi di registrazione digitale dei prodotti e di tracciabilità dei materiali possono migliorare la visibilità dell'origine delle fibre, delle fasi di lavorazione, dell'utilizzo di sostanze chimiche e della movimentazione dei prodotti, favorendo la conformità ai requisiti emergenti in materia di sostenibilità e trasparenza dei prodotti. Queste funzionalità sono particolarmente rilevanti in un momento in cui i produttori tessili sono sottoposti a crescenti pressioni per migliorare la produttività, ridurre gli sprechi e fornire dati verificabili sulla produzione e sulla sostenibilità agli acquirenti internazionali.
Spinta normativa per la tracciabilità e la circolarità dei prodotti
I requisiti normativi stanno rendendo i dati di prodotto parte integrante delle normali pratiche di produzione. Il Regolamento dell'Unione Europea sulla progettazione ecocompatibile dei prodotti (Ecodesign for Sustainable Products, ESO) stabilisce un quadro normativo per i passaporti digitali di prodotto. Il registro dei passaporti digitali di prodotto è diventato operativo nel luglio 2026. Le aziende di maggiori dimensioni che immettono prodotti tessili sul mercato dell'Unione Europea avranno bisogno di dati di produzione e di prodotto in grado di supportare i futuri requisiti dei passaporti. I sistemi informativi utilizzati per migliorare la resa e la qualità possono anche fornire le registrazioni necessarie per la tracciabilità. I produttori potrebbero dover acquisire sempre più informazioni standardizzate sulla composizione delle fibre, il contenuto riciclato, le fasi di lavorazione, l'uso di sostanze chimiche e la durabilità del prodotto in diverse fasi della produzione. Ciò aumenta l'importanza di sistemi interoperabili in grado di scambiare dati tra stabilimenti tessili, produttori di abbigliamento, fornitori, marchi e piattaforme di conformità, anziché mantenere le informazioni di produzione in sistemi isolati. I produttori di dimensioni più piccole potrebbero dover affrontare costi di implementazione più elevati, poiché spesso non dispongono di team dedicati alla gestione dei dati e di sistemi aziendali integrati. Nel tempo, tuttavia, la stessa infrastruttura dati può supportare l'ottimizzazione della produzione, la garanzia della qualità, la gestione delle scorte e la reportistica per i clienti, consentendo agli investimenti relativi alla conformità di generare vantaggi operativi che vanno oltre i requisiti normativi. Questo rende gli investimenti in conformità più strettamente collegati all'efficienza operativa nel mercato della produzione tessile.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Costi volatili di fibre, energia e logistica | -0.90% | Presente a livello globale, con una maggiore esposizione nell'Asia meridionale e sud-orientale e in Medio Oriente. | A breve termine (≤ 2 anni) |
| Oneri di conformità in materia di acqua, acque reflue e sostanze chimiche | -0.50% | Centri di produzione e hub di esportazione globali nella regione Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Rilascio di microfibre e restrizioni sui PFAS | -0.40% | Unione Europea, con ripercussioni sull'applicazione delle norme anche in Nord America e nei principali mercati di esportazione. | Medio termine (2-4 anni) |
| Base di fornitori frammentata e digitalizzazione disomogenea della produzione. | -0.30% | Diffusione globale, con effetti più marcati nell'Asia meridionale e nell'Africa subsahariana. | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Costi volatili di fibre, energia e logistica
I costi delle fibre, dell'energia e del trasporto possono variare più rapidamente rispetto ai prezzi di vendita stabiliti nei contratti con gli acquirenti. I prezzi del cotone sono influenzati dalle condizioni agricole, dagli eventi meteorologici e dalla variabilità climatica, mentre il poliestere e altri materiali sintetici risentono dei costi del petrolio greggio e della nafta. Ciò espone i produttori di fibre miste a molteplici e talvolta indipendenti fonti di volatilità dei costi di produzione. I costi dell'energia e del trasporto possono ulteriormente amplificare la pressione sui margini quando la produzione è concentrata in processi ad alta intensità energetica o quando le rotte di esportazione presentano costi logistici più elevati. I produttori con condizioni contrattuali più solide, pratiche di copertura, pianificazione delle scorte o approvvigionamento da due fonti di fibre hanno una maggiore capacità di proteggere i margini dagli aumenti di costo a breve termine. L'esposizione è maggiore per le fabbriche che si affidano ad acquisti spot, operano con riserve di capitale circolante limitate o hanno una capacità limitata di trasferire i maggiori costi dei materiali agli acquirenti. Ciò crea una maggiore volatilità dei margini per i produttori più piccoli e meno integrati, in particolare quando i contratti con gli acquirenti fissano i prezzi per cicli di produzione prolungati.
Oneri di conformità in materia di acqua, acque reflue e sostanze chimiche
I processi di tintura, stampa e finissaggio generano acque reflue che richiedono un trattamento prima dello scarico. La Cina ha pubblicato la sua versione riveduta dello standard per lo scarico di inquinanti nelle acque dell'industria tessile, GB 4287-2026, nel giugno 2026: lo standard affronta i parametri relativi alla domanda chimica di ossigeno, ai solidi sospesi, ai metalli pesanti e ai parametri legati al colore. Anche l'Unione Europea ha adottato una restrizione PFHxA ai sensi del Regolamento (UE) 2024/2462, aumentando gli obblighi di conformità per determinate applicazioni tessili. I sistemi di trattamento a ciclo chiuso richiedono ingenti capitali e possono risultare difficili da finanziare per le piccole imprese. Ciò crea un vantaggio in termini di accesso al mercato per i produttori in grado di documentare la conformità relativa alle acque reflue e ai prodotti chimici. Il rilascio di microfibre e le restrizioni su alcune sostanze fluorurate esercitano ulteriore pressione sulla progettazione di prodotti e processi. Questi requisiti sono particolarmente importanti per i produttori che riforniscono i mercati di esportazione regolamentati. Possono indurre le aziende a rivedere le selezioni di prodotti chimici, i metodi di finissaggio e le procedure di collaudo. Le reti di fornitori frammentate rendono inoltre più difficile l'implementazione di standard di dati comuni. Una digitalizzazione disomogenea degli stabilimenti può rallentare la raccolta dei dati di tracciabilità. Queste condizioni possono ampliare il divario tra le aziende tessili ben capitalizzate e i fornitori più piccoli del mercato della produzione tessile.
Analisi del segmento
Per materia prima: i materiali sintetici dominano, mentre le fibre speciali crescono più rapidamente.
Nel 2025, le materie prime sintetiche rappresentavano il 54% del fatturato. Il poliestere beneficia del suo ampio utilizzo in applicazioni tessili, sia a maglia che a trama. Il nylon rimane importante per calze tecniche, abbigliamento sportivo e reti industriali. Questi materiali sono ampiamente utilizzati perché consentono una produzione di massa e una lavorazione costante. Tuttavia, la loro struttura dei costi rimane legata alle materie prime petrolchimiche. Le fluttuazioni del mercato energetico possono quindi influenzare una parte significativa della produzione del settore tessile.
Si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto (CAGR) dell'8.8% fino al 2031. Aramide, polietilene ad altissimo peso molecolare, fibre rinforzate con carbonio e materiali correlati trovano impiego in applicazioni con requisiti prestazionali ben definiti. Progetti nei settori della difesa, aerospaziale e delle infrastrutture possono richiedere resistenza o proprietà protettive che le fibre standard non sono in grado di offrire. Le fibre naturali rimangono importanti, ma sono esposte alle condizioni atmosferiche e alle fluttuazioni dei prezzi agricoli. I materiali cellulosici artificiali offrono un ponte tra le caratteristiche delle fibre naturali e i processi industriali. La strategia di Lenzing dell'agosto 2026 ha posto l'accento sui prodotti premium TENCEL, ECOVERO e VEOCEL, riducendo al contempo l'esposizione alla viscosa standard.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al processo produttivo e alla tipologia di prodotto: la finitura acquista importanza grazie alla funzionalità e alla conformità.
Nel 2025, la produzione di tessuti ha rappresentato il 48.4% del fatturato. La tessitura rimane fondamentale per la domanda di tessuti per camicie, denim e tessuti tecnici. La maglieria supporta l'elasticità, la costruzione senza cuciture e le applicazioni per l'abbigliamento sportivo. La produzione di tessuti non tessuti è rilevante per i prodotti medicali, di filtrazione e geotessili. L'intreccio, la trapuntatura e la tessitura 3D rimangono attività di minore entità, con applicazioni nei materiali compositi e nelle applicazioni di protezione. Questi processi mantengono l'industria tessile connessa a un'ampia gamma di esigenze di materiali.
Nel mercato della produzione tessile, si prevede che la finitura e il trattamento superficiale dei tessuti cresceranno a un tasso annuo composto (CAGR) del 7.6% fino al 2031. Il pretrattamento, lo sbiancamento, la tintura, la stampa e i rivestimenti funzionali stanno acquisendo sempre maggiore importanza laddove è necessario documentare le prestazioni e la conformità. La stampa digitale su tessuto può ridurre il consumo di acqua rispetto alla serigrafia tradizionale. La produzione di filati e fili rimane un processo ad alto volume in tutto il mercato della produzione tessile. Il programma di investimenti di Vardhman Textiles per l'anno fiscale 2025 includeva 17,000 fusi aggiuntivi e 31 milioni di metri all'anno di capacità di lavorazione del tessuto.
Per settore di utilizzo finale: l'abbigliamento mantiene i volumi, mentre gli usi tecnici aggiungono valore.
Nel 2025, il settore dell'abbigliamento e della moda rappresentava il 56.1% della domanda finale. Questa categoria rimane il principale sbocco di volume per molti tessuti a maglia e a trama. I suoi fornitori si trovano ad affrontare una forte pressione sui prezzi e modelli di ordine in continua evoluzione. I tessuti per la casa e per l'arredamento generano domanda di materiali per letti, bagni, tappezzeria e pavimenti. Altri utilizzi includono applicazioni per sport, tempo libero e istituzioni. Questi settori della domanda mantengono l'industria tessile legata alla spesa dei consumatori e all'attività edilizia.
Si prevede che i tessuti tecnici e industriali cresceranno a un tasso annuo composto del 6.2% fino al 2031. La categoria comprende materiali per airbag, tessuti per sedili, corde per pneumatici, tessuti non tessuti chirurgici, filtrazione, geotessili, coperture per colture, indumenti protettivi e imballaggi. Queste applicazioni spesso richiedono periodi di qualificazione più lunghi e standard di prestazione definiti. Arvind Advanced Materials ha acquisito una partecipazione del 61% in Dalco-GFT nel maggio 2026, aggiungendo una posizione produttiva di tessuti non tessuti negli Stati Uniti per applicazioni nel settore automobilistico, geotessile, industriale e dell'arredamento. Il bilancio indiano del 2026 includeva la realizzazione di Mega Parchi Tessili con particolare attenzione alla capacità produttiva di tessuti tecnici.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per dimensione aziendale: i produttori più piccoli guidano i ricavi, mentre i mulini organizzati crescono più rapidamente.
Nel 2025, le micro, piccole e medie imprese e il settore informale rappresentavano il 60% del fatturato. Questo dato riflette una base produttiva ad alta intensità di lavoro, che spazia dalla filatura alla tessitura, dalla tintura alla finitura. Tale struttura è particolarmente evidente nell'Asia meridionale e nell'Africa subsahariana. Un piccolo stabilimento di maglieria destinato all'esportazione e un'unità informale di tessitura a mano possono rientrare entrambi nella categoria delle micro, piccole e medie imprese, pur differendo sostanzialmente in termini di capacità di automazione, conformità alle normative e accesso ai mercati di esportazione. Questa diversità rende difficile valutare il mercato della produzione tessile basandosi unicamente sulle dimensioni dell'impresa.
Si prevede che i grandi produttori organizzati cresceranno a un tasso annuo composto del 5.8% fino al 2031. Possono ripartire i costi di automazione, sistemi digitali e infrastrutture ambientali su volumi di produzione maggiori. Hanno anche una maggiore capacità di soddisfare le aspettative degli acquirenti in materia di audit e tracciabilità. La roadmap di Indorama Ventures per il 2026 si concentra sulla leadership di costo strutturale, sulla razionalizzazione del portafoglio e su una più profonda integrazione digitale. Le soglie di conformità possono creare cambiamenti radicali quando i produttori richiedono certificazioni per l'esportazione o rispondono agli audit degli acquirenti. Questi eventi possono favorire il consolidamento all'interno di determinate categorie di prodotti del mercato tessile.
Analisi geografica
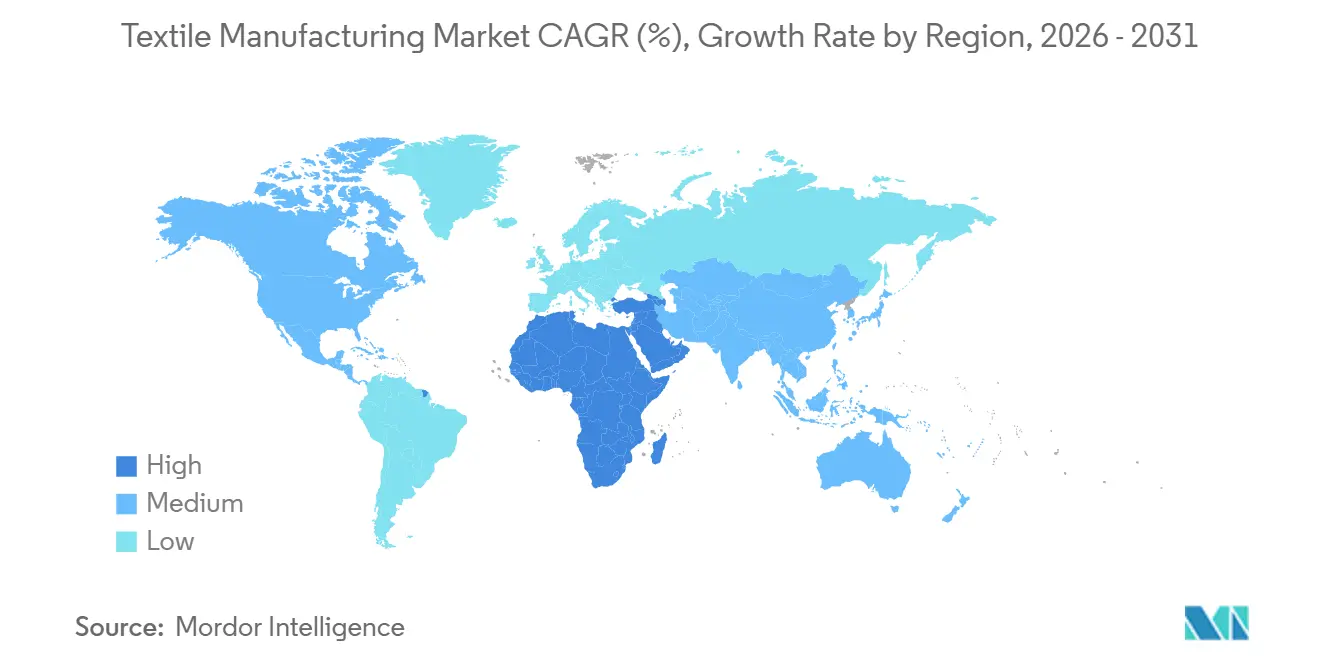
Nel 2025, la regione Asia-Pacifico deteneva il 54.5% della produzione globale. La Cina ha integrato la capacità di trasformazione delle fibre in tessuti, utilizzando materiali naturali e sintetici. India, Bangladesh, Vietnam e Indonesia hanno aggiunto capacità di filatura, maglieria, tessitura e prodotti intermedi legati all'abbigliamento. La politica indiana si concentra su un obiettivo di esportazione di 100 miliardi di dollari entro il 2030. Giappone e Corea del Sud detengono posizioni specializzate nelle fibre funzionali e nella tessitura di precisione. La regione rimane centrale nel mercato della produzione tessile, anche se gli acquirenti diversificano le fonti di approvvigionamento.
Si prevede che il Medio Oriente e l'Africa cresceranno a un tasso annuo composto del 5.8% fino al 2031. L'Egitto sta attirando capacità integrate in grado di soddisfare la domanda regionale ed europea. A gennaio 2026 è stato annunciato un complesso tessile e di filatura da 350 milioni di dollari a New October City. Anche il Marocco sta sviluppando capacità per l'approvvigionamento di prossimità in Europa. La Turchia continua a fungere da polo produttivo e da collegamento con gli standard di conformità europei. Questi investimenti possono sostenere le filiere regionali di fibre, tessuti e finiture.
L'Europa ha un volume di produzione inferiore, ma un'influenza sostanziale sui requisiti di conformità. Il regolamento sulla progettazione ecosostenibile dei prodotti (Ecodesign for Sustainable Products) e il quadro del passaporto digitale di prodotto (Digital Product Passport) incidono sugli esportatori che vendono nell'Unione Europea. Italia, Germania e paesi nordici mantengono posizioni specializzate nei tessuti tecnici, nella chimica di finissaggio e nei macchinari tessili. La produzione nordamericana è inferiore al consumo, mentre Messico e America Centrale possono beneficiare del nearshoring. Il Brasile ha una vasta base di cotone per la produzione di tessuti, e l'Argentina contribuisce con la lavorazione della lana e delle fibre naturali speciali. Questa ridistribuzione geografica crea domanda di trattamento delle acque, efficienza energetica, competenze tecniche e sistemi di conformità affidabili in tutto il mercato della produzione tessile.
Panorama competitivo
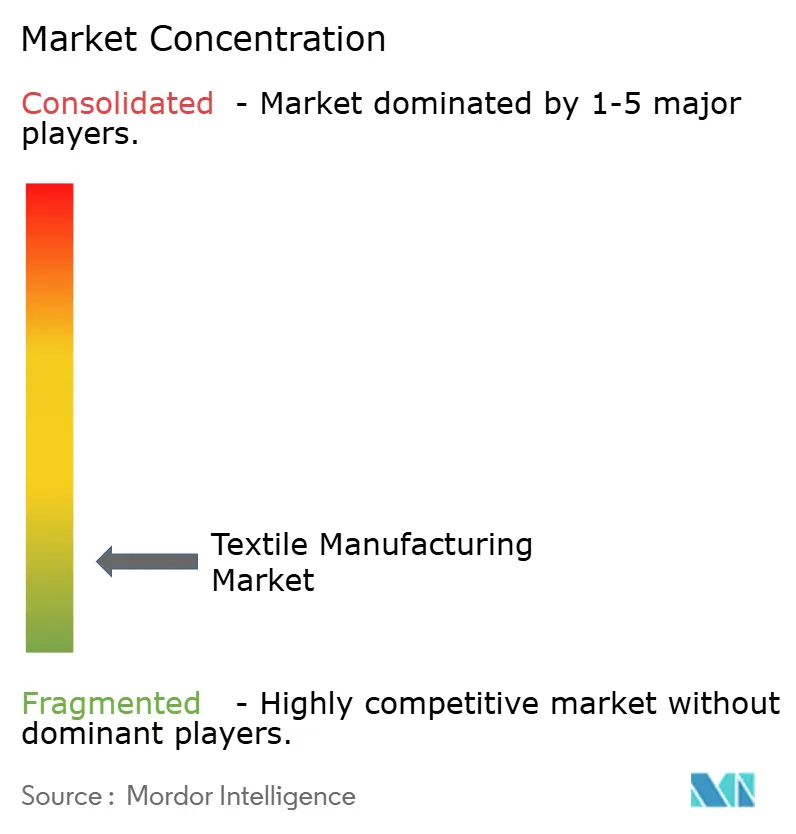
Il mercato della produzione tessile presenta un basso livello di concentrazione in molte categorie di prodotto e fasi di lavorazione. Texhong International, Weiqiao Pioneering Group e Indorama Ventures sono attive nella fornitura di filati e fibre di poliestere in grandi volumi. Toray Industries, Hyosung TNC e Lenzing si concentrano su materiali differenziati e applicazioni a maggior valore aggiunto. Questa distinzione espone maggiormente i fornitori di materie prime ai costi energetici e alla concorrenza di scala. I fornitori specializzati si affidano maggiormente alle prestazioni del prodotto, alla capacità di processo e al posizionamento di marchi rinomati.
Lenzing sta accelerando una strategia incentrata su tessuti non tessuti di alta qualità e fibre cellulosiche di marca. Hyosung TNC ha annunciato l'espansione della capacità produttiva di spandex per l'igiene personale presso il suo stabilimento in Brasile nel luglio 2026. Coats e Tajima hanno firmato un accordo di cooperazione strategica nel luglio 2026 che combina prodotti di filato con ricamo digitale e capacità software. Queste iniziative dimostrano come i produttori affermati stiano abbinando la capacità di lavorazione dei materiali con competenze applicative o strumenti digitali. I produttori che combinano la capacità di lavorazione dei materiali con competenze applicative o strumenti digitali sono in una posizione migliore per fidelizzare i principali acquirenti e ottenere prezzi premium.
Il riciclo tessile-tessile rimane limitato dalla raccolta, dalla selezione e dai requisiti di verifica della qualità delle materie prime. Gli stabilimenti richiedono sempre più sistemi integrati per la gestione dei dati di prodotto, il monitoraggio della qualità in tempo reale e la pianificazione della domanda. La capacità produttiva certificata di tessuti tecnici in Medio Oriente, Africa e America Latina è ancora meno sviluppata rispetto alle opportunità di domanda in queste regioni. L'investimento di Arvind in Dalco-GFT aggiunge una posizione diretta nel settore dei tessuti non tessuti negli Stati Uniti. La joint venture di Indorama con Jiaren si concentra sulla capacità di filatura di PET riciclato da tessuti.
Leader del settore manifatturiero tessile
Gruppo internazionale limitato di Texhong
Jiangsu Sanfame Polyester Material Co., Ltd.
Miliardi di partecipazioni industriali limitate
Gruppo Coats plc
Zhejiang Hangmin Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Luglio 2026: Coats Group e Tajima Industries hanno firmato un Memorandum di Cooperazione Strategica che unisce l'innovazione di Coats nel settore dei filati e le sue capacità di utilizzo di filati in poliestere riciclato al 100% con la gestione intelligente dei filati, le piattaforme di ricamo digitale DCP e il software PulseID di Tajima, al fine di migliorare la produttività e la qualità su larga scala.
- Maggio 2026: Arvind Advanced Materials ha acquisito il 61% di Dalco-GFT, un produttore statunitense di tessuti non tessuti che opera nei settori automobilistico, geotessile, industriale e dell'arredamento.
- Novembre 2025: Indorama Ventures Fibers e Jiaren Chemical Recycling hanno costituito una joint venture con l'obiettivo di raggiungere una capacità di filatura di PET riciclato da tessuti pari a 100,000 tonnellate all'anno.
Ambito del rapporto sul mercato globale della produzione tessile
Il mercato della produzione tessile è segmentato per materia prima (fibre naturali, fibre sintetiche di base e altro), per processo di produzione e tipologia di prodotto (produzione di tessuti e altro), per settore di utilizzo finale (abbigliamento e moda e altro), per dimensione aziendale (grandi produttori organizzati e altro) e per area geografica (Nord America e altro). Il rapporto offre previsioni sulle dimensioni e sul valore del mercato (USD) per tutti i segmenti sopra menzionati.
| Fibre naturali | Fibre di origine vegetale |
| Fibre di origine animale (lana, seta e altre fibre animali) | |
| Fibre cellulosiche artificiali (viscosa/rayon, lyocell, modal e acetato) | |
| Tessuti sintetici di base (poliestere, nylon/poliammide, polipropilene, acrilico ed elastan) | |
| Fibre speciali e ad alte prestazioni (aramide, UHMWPE, ecc.) |
| Produzione di filati e fili | |
| Produzione di tessuti | Tessitura |
| Lavoro a maglia e uncinetto | |
| Produzione di tessuti non tessuti e feltro | |
| Altri processi di formazione dei tessuti | |
| Finiture e trattamenti superficiali dei tessuti (pretrattamento, sbiancamento, tintura, stampa, ecc.) |
| Abbigliamento e moda | |
| Tessuti per la casa e per la casa | |
| Tessili tecnici e industriali | Trasporti e mobilità |
| Medicina e igiene | |
| Processi e filtrazione industriali | |
| Edilizia e geotessili | |
| Protezione e sicurezza | |
| Packaging | |
| Altre applicazioni tecniche - Agricoltura, ecc. |
| Grandi produttori organizzati |
| Micro, piccole e medie imprese (MPMI) e settore informale |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Italia | |
| Regno Unito | |
| Francia | |
| Spagna | |
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | |
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Corea del Sud | |
| Bangladesh | |
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | |
| Resto dell'Asia-Pacifico | |
| Medio Oriente & Africa | Arabia Saudita |
| Emirati Arabi Uniti | |
| Qatar | |
| Kuwait | |
| Turchia | |
| Egitto | |
| Sud Africa | |
| Nigeria | |
| Resto del Medio Oriente e dell'Africa |
| Per materia prima | Fibre naturali | Fibre di origine vegetale |
| Fibre di origine animale (lana, seta e altre fibre animali) | ||
| Fibre cellulosiche artificiali (viscosa/rayon, lyocell, modal e acetato) | ||
| Tessuti sintetici di base (poliestere, nylon/poliammide, polipropilene, acrilico ed elastan) | ||
| Fibre speciali e ad alte prestazioni (aramide, UHMWPE, ecc.) | ||
| In base al processo di produzione e alla tipologia di prodotto | Produzione di filati e fili | |
| Produzione di tessuti | Tessitura | |
| Lavoro a maglia e uncinetto | ||
| Produzione di tessuti non tessuti e feltro | ||
| Altri processi di formazione dei tessuti | ||
| Finiture e trattamenti superficiali dei tessuti (pretrattamento, sbiancamento, tintura, stampa, ecc.) | ||
| Per settore di utilizzo finale | Abbigliamento e moda | |
| Tessuti per la casa e per la casa | ||
| Tessili tecnici e industriali | Trasporti e mobilità | |
| Medicina e igiene | ||
| Processi e filtrazione industriali | ||
| Edilizia e geotessili | ||
| Protezione e sicurezza | ||
| Packaging | ||
| Altre applicazioni tecniche - Agricoltura, ecc. | ||
| Per scala aziendale | Grandi produttori organizzati | |
| Micro, piccole e medie imprese (MPMI) e settore informale | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Italia | ||
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| BENELUX (Belgio, Paesi Bassi e Lussemburgo) | ||
| NORDICI (Danimarca, Finlandia, Islanda, Norvegia e Svezia) | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| Bangladesh | ||
| ASEAN (Indonesia, Tailandia, Filippine, Malesia, Vietnam) | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Arabia Saudita | |
| Emirati Arabi Uniti | ||
| Qatar | ||
| Kuwait | ||
| Turchia | ||
| Egitto | ||
| Sud Africa | ||
| Nigeria | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Qual è il tasso di crescita previsto per la produzione tessile fino al 2031?
Si prevede che il mercato della produzione tessile crescerà a un tasso annuo composto del 4.9% dal 2026 al 2031, raggiungendo i 343.8 miliardi di dollari entro il 2031.
Quali materie prime stanno crescendo più rapidamente nella produzione tessile?
Nel mercato della produzione tessile, si prevede che le fibre speciali e ad alte prestazioni cresceranno a un tasso annuo composto dell'8.8% fino al 2031, sostenute dalle applicazioni nei settori della difesa, aerospaziale, delle infrastrutture e della protezione.
Perché i tessuti tecnici sono importanti per i produttori?
Si prevede che il settore dei tessuti tecnici e industriali crescerà a un tasso annuo composto del 6.2%, poiché gli acquirenti richiedono standard ben definiti in termini di prestazioni, test e conformità.
Quale processo produttivo presenta le previsioni di crescita più elevate?
Nel mercato della produzione tessile, si prevede che la finitura e il trattamento superficiale dei tessuti cresceranno a un tasso annuo composto del 7.6% fino al 2031, in quanto le prestazioni funzionali e la conformità chimica assumono sempre maggiore importanza.
Quale regione è leader nella produzione tessile mondiale?
Nel 2025, la regione Asia-Pacifico deteneva il 54.5% della produzione globale, grazie alla capacità produttiva integrata in Cina e all'espansione della produzione in India, Bangladesh, Vietnam e Indonesia.
In che modo le normative sulla tracciabilità stanno cambiando la produzione tessile?
Nel mercato della produzione tessile, i requisiti del Passaporto Digitale del Prodotto e le relative normative incoraggiano i produttori a raccogliere dati su prodotti e processi, rafforzando il ruolo dei sistemi digitali e della conformità verificabile.


