

Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
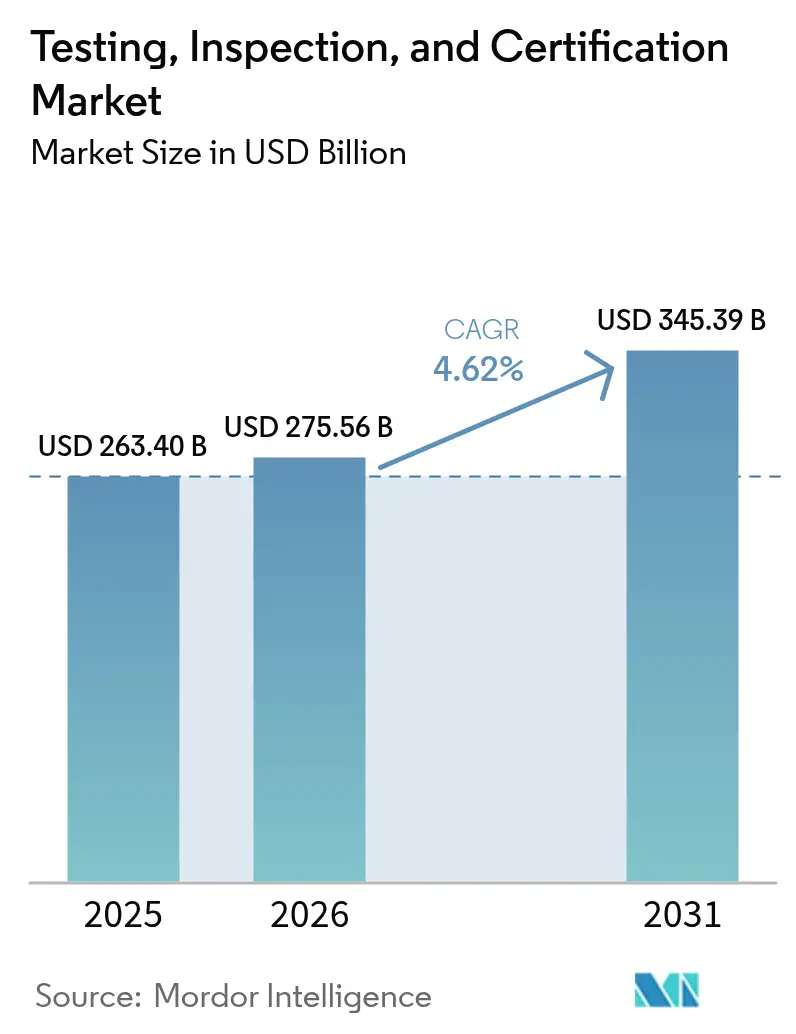
| Dimensione del mercato (2026) | 275.56 miliardo di dollari |
| Dimensione del mercato (2031) | 345.39 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 4.62% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
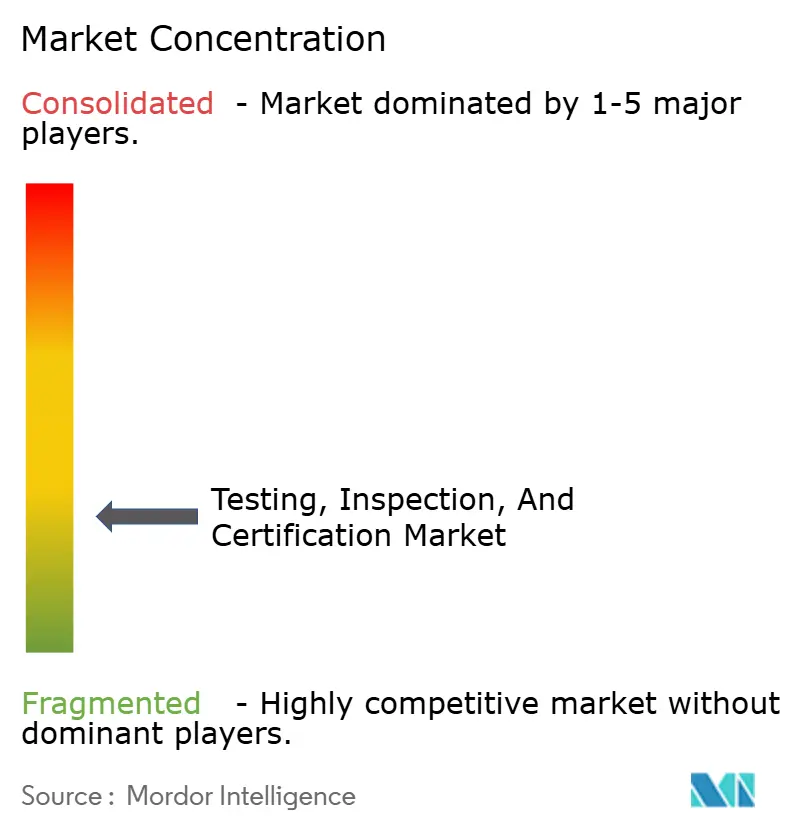
| Concentrazione del mercato | Basso |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato di test, ispezioni e certificazioni di Mordor Intelligence
Si prevede che il mercato dei servizi di certificazione, ispezione e collaudo crescerà da 263.40 miliardi di dollari nel 2025 a 275.56 miliardi di dollari nel 2026, per poi raggiungere i 345.39 miliardi di dollari entro il 2031, con un tasso di crescita annuo composto (CAGR) del 4.62% nel periodo 2026-2031. L'intensificarsi dei controlli normativi, le crescenti aspettative in materia di sicurezza dei prodotti e la trasformazione digitale stanno rafforzando la domanda di servizi di certificazione indipendenti nelle catene del valore dei beni di consumo, dell'elettronica, dello stoccaggio energetico e dell'automotive. I requisiti obbligatori di verifica ESG e dell'impronta di carbonio, le norme più stringenti in materia di sicurezza informatica per i prodotti connessi e la complessità delle reti di fornitura globalizzate spingono le aziende ad affidarsi a terze parti accreditate. Il consolidamento strategico, combinato con le tecnologie di ispezione basate sull'intelligenza artificiale, consente ai leader di mercato di ampliare la gamma di servizi e migliorare l'efficienza. Allo stesso tempo, le pressioni sui costi e la carenza di talenti in settori di nicchia come i test su batterie e 5G costringono i fornitori a investire nell'automazione e nello sviluppo della forza lavoro per proteggere i margini.
Punti chiave del rapporto
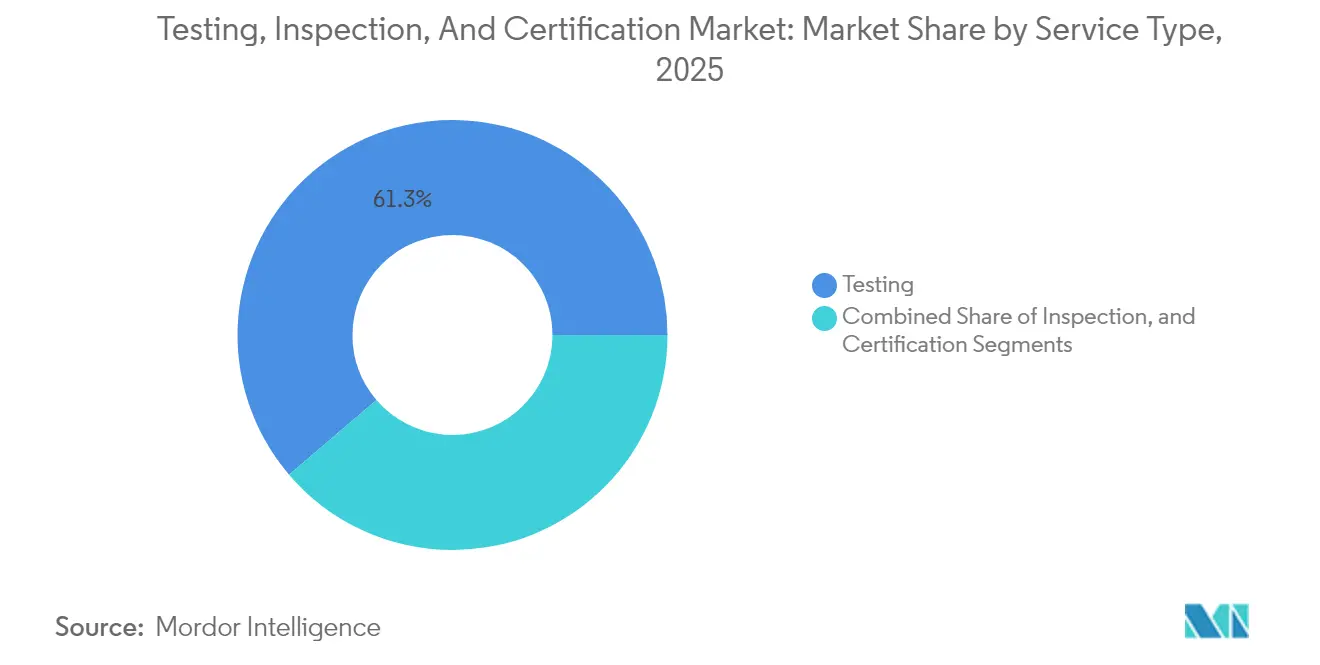
- Per tipologia di servizio, i servizi di collaudo hanno detenuto il 61.25% della quota di mercato della certificazione delle ispezioni di collaudo nel 2025, mentre si prevede che la certificazione aumenterà a un CAGR del 4.88% entro il 2031.
- In termini di sourcing, i servizi esternalizzati hanno rappresentato il 74.65% del mercato dei test e delle certificazioni di ispezione nel 2025 e si prevede che cresceranno a un CAGR del 4.66% entro il 2031.
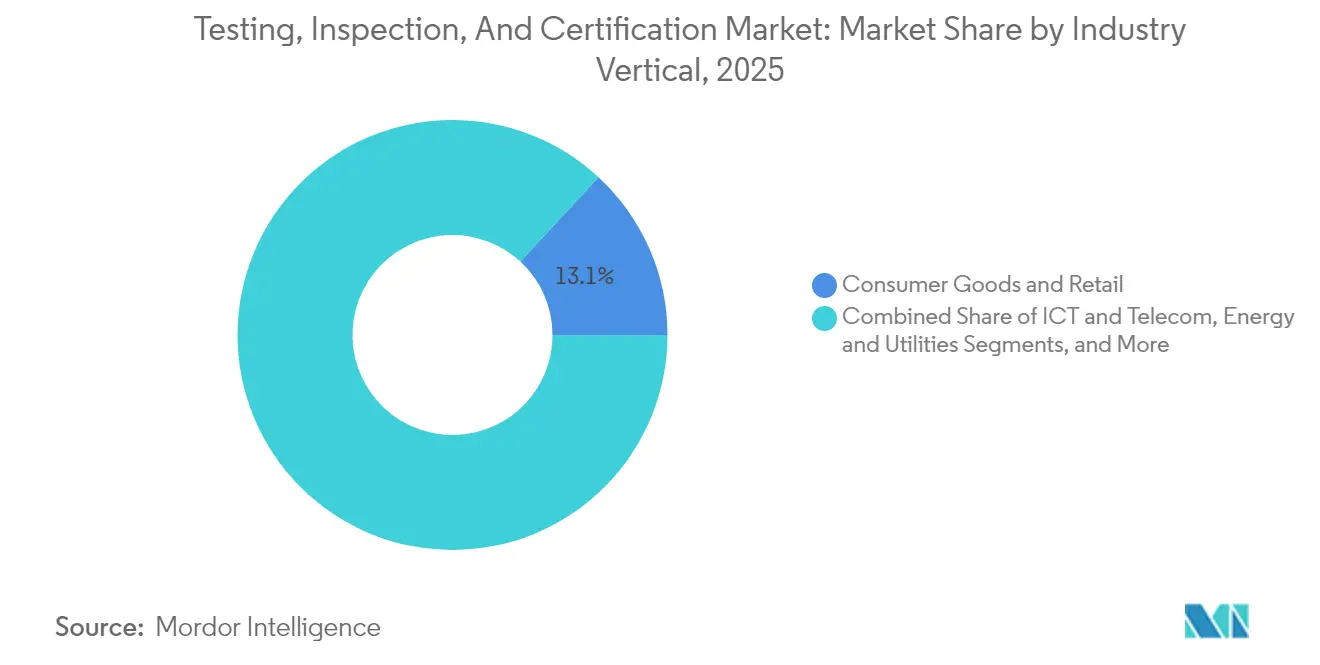
- Per settore verticale, i beni di consumo e la vendita al dettaglio hanno detenuto una quota di fatturato del 13.12% nel 2025, mentre cibo, agricoltura e bevande sono destinati a registrare il CAGR più rapido, pari al 6.15% entro il 2031.
- Per modalità di erogazione, i servizi in loco hanno mantenuto una quota del 44.62% nel 2025; i servizi remoti/digitali rappresentano la traiettoria di crescita più rapida con un CAGR del 6.78% fino al 2031.
- In termini geografici, nel 2025 la regione Asia-Pacifico ha rappresentato il 47.05% del mercato dei test e delle certificazioni di ispezione e si prevede che crescerà a un CAGR del 5.28% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale dei test, delle ispezioni e delle certificazioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumentare la conformità normativa e gli obblighi di sicurezza dei prodotti | + 1.2% | Globale (primi guadagni in UE, Nord America) | Medio termine (2-4 anni) |
| L'espansione delle catene di fornitura globali richiede garanzie di terze parti | + 0.9% | Nucleo Asia-Pacifico, ricadute sulla MEA | A breve termine (≤ 2 anni) |
| Impennata nei lanci di prodotti elettronici di consumo e IoT | + 1.1% | Global | A breve termine (≤ 2 anni) |
| Piattaforme di monitoraggio remoto e continuo basate sull'intelligenza artificiale | + 0.8% | Nord America e UE, espandendosi nell'area Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Verifica obbligatoria dell'impronta di carbonio/ESG nei mercati di esportazione | + 1.0% | Globale (adozione guidata dal CBAM dell'UE) | Medio termine (2-4 anni) |
| Certificazione di sicurezza ciberfisica per prodotti connessi | + 0.7% | Quadri normativi del Nord America e dell'UE | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
La verifica obbligatoria dell'impronta di carbonio/ESG accelera la conformità alle esportazioni
Le politiche globali di decarbonizzazione stanno riposizionando la certificazione dell'impronta di carbonio da gesto volontario a prerequisito per il commercio transfrontaliero. Il meccanismo di adeguamento del carbonio alle frontiere dell'UE richiede la verifica dell'impronta di carbonio del prodotto secondo la norma ISO 14067 e incoraggia gli esportatori di tutto il mondo ad ottenere una certificazione accreditata. SGS ha sfruttato trent'anni di esperienza nella sostenibilità per lanciare programmi di verifica ampliati, mentre Bureau Veritas ha introdotto suite di certificazione ESG a livello di organizzazione. Piattaforme digitali integrate, come la partnership di convalida dei dati di SGS con Worldly, combinano il monitoraggio continuo delle emissioni della catena di fornitura con la verifica indipendente, in linea con la preferenza delle autorità di regolamentazione per prove verificabili e in tempo reale. [1] SGS, “Product Carbon Footprint,” sgs.com
Il monitoraggio remoto basato sull'intelligenza artificiale trasforma i modelli di erogazione dei servizi
Gli strumenti di intelligenza artificiale automatizzano i controlli visivi ripetitivi, prevedono guasti alle apparecchiature e consentono un monitoraggio continuo della qualità senza la presenza in loco. I gemelli digitali ricreano virtualmente le risorse fisiche, consentendo agli ispettori di identificare anomalie e convalidare i parametri prestazionali quasi in tempo reale. I principali fornitori di TIC segnalano una riduzione fino al 50% delle visite sul campo dopo l'adozione di analisi delle immagini supportate dall'intelligenza artificiale e fusione dei sensori. Il risparmio sui tempi di viaggio e i cicli di feedback più rapidi consentono la riassegnazione di tecnici qualificati ad attività di maggior valore, riducendo al contempo i tempi di inattività dei clienti. La crescente accettazione dei certificati rilasciati da remoto da parte degli enti regolatori in Nord America ed Europa sta accelerando l'implementazione su larga scala di queste piattaforme.
La certificazione di sicurezza ciberfisica stimola la domanda di test IoT
La convergenza delle normative sulla sicurezza informatica e sulla sicurezza funzionale sta generando nuovi requisiti per i dispositivi connessi. Il programma statunitense Cyber Trust Mark, gestito da UL Solutions, prevede test accreditati ISO/IEC 17025 e la certificazione ISO/IEC 17065 prima che i prodotti IoT di consumo possano esporre l'etichetta volontaria. Gli standard europei come ETSI EN 303 645 e il prossimo CENELEC EN 18031 aggiungono ulteriori livelli di test di sicurezza obbligatori. TÜV SÜD ha rilasciato il primo certificato di sicurezza informatica per dispositivi IoT di consumo per i dispositivi Roomba di iRobot nel 2025, evidenziando un vantaggio iniziale per i laboratori con competenze specializzate. [2] TÜV SÜD, “Helping iRobot Achieve Internet of Things Cybersecurity,” tuvsud.com L'acquisizione da parte di Bureau Veritas dell'azienda olandese di sicurezza informatica Secura sottolinea una più ampia spinta strategica tra gli operatori del settore per integrare la capacità di test di sicurezza informatica nei tradizionali portafogli di valutazione della conformità.
La complessità della catena di fornitura globale intensifica la garanzia di terze parti
Con l'impatto degli appalti su più regimi giurisdizionali, i produttori considerano sempre più la verifica indipendente come un'assicurazione contro le violazioni della conformità. Il programma di verifica dei fornitori di SGS ora copre audit di capacità, gestione della qualità e controlli ambientali in oltre 100 paesi. L'organizzazione International Featured Standards ha introdotto il suo Supply Chain Processes Check nel 2025, rendendo obbligatorie valutazioni annuali convalidate da revisori dei rischi relativi alle materie prime. Questi sviluppi illustrano la crescente intersezione tra soluzioni di tracciabilità digitale e audit sul campo, creando domanda di modelli di servizio ibridi che consolidano parametri ESG, di qualità e di sicurezza sotto un unico ombrello di garanzia.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Compressione dei margini dovuta alla concorrenza sui prezzi | -0.6% | Globale (in particolare Asia-Pacifico) | A breve termine (≤ 2 anni) |
| Attriti commerciali e standard nazionali divergenti | -0.4% | Corridoi USA-UE-Cina | Medio termine (2-4 anni) |
| Autocertificazione OEM tramite gemelli digitali | -0.3% | Centri di produzione avanzati | A lungo termine (≥ 4 anni) |
| Carenza di talenti in domini di prova di nicchia | -0.5% | Globale (acuto negli hub specializzati) | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Compressione dei margini dovuta alle pressioni della concorrenza sui prezzi nei modelli tradizionali
Migliaia di piccoli laboratori competono in nicchie di test standardizzate, erodendo il potere di determinazione dei prezzi per analisi chimiche, materiali e prodotti di consumo di routine. I fornitori più grandi stanno rispondendo migrando verso offerte di monitoraggio continuo basate su abbonamento e verifica ESG ricca di dati, con l'obiettivo di spostare le conversazioni con i clienti dal prezzo unitario alla creazione di valore. Tuttavia, la creazione di piattaforme digitali, l'integrazione di sensori IoT e la formazione del personale nell'analisi dei dati comportano ingenti esborsi di capitale che gravano in modo sproporzionato sulle aziende di medie dimensioni. Il divario tra costi e servizi che ne deriva rischia di ampliare il divario tra leader globali e specialisti regionali.
La carenza di talenti nei settori specializzati limita la crescita
La rapida innovazione nel campo delle batterie, del wireless avanzato e delle biotecnologie sta creando una domanda di ingegneri collaudatori con competenze altamente specifiche. Ad esempio, le valutazioni di fuga termica secondo UN 38.3 e ECE R100 richiedono esperti con conoscenze approfondite dei protocolli di sicurezza dei veicoli elettrici, eppure pochi programmi accademici si occupano di questa nicchia. Un'indagine di Nature sui laboratori di terapia cellulare nel 2024 ha segnalato una persistente carenza di tecnici specializzati in affari regolatori e buone pratiche di fabbricazione. [3] Nature, “Cellular therapy processing laboratory: a workforce hiring nightmare,” nature.com I fornitori stanno potenziando le accademie interne, i moduli di apprendimento a distanza e le campagne di reclutamento internazionali, ma i vincoli di capacità a breve termine rimangono un collo di bottiglia per le linee di servizio in forte crescita.
Aumento dei tempi di consegna a causa delle complesse catene di fornitura globali
I percorsi di fornitura dei componenti estesi aggravano i conflitti di programmazione tra produzione e certificazione. L'indice delle attrezzature per l'edilizia di SourceBlue è aumentato del 2.9% su base annua nel terzo trimestre del 3, rispecchiando i ritardi nelle consegne di strumenti specializzati. Nei dispositivi medici, la norma ISO 2024 richiede una chiara assegnazione dei ruoli tra i fornitori multilivello; una documentazione incompleta innesca spesso nuovi audit. Il fornitore di servizi logistici XMAE attribuisce il 13485% dei ritardi nelle spedizioni a Certificati di Conformità mancanti o inesatti. Le aziende devono quindi integrare i controlli di conformità in una fase precoce dei cicli di sviluppo del prodotto, altrimenti rischiano un ingresso sul mercato ritardato e costi irrecuperabili.
Analisi del segmento
Per tipo di servizio: test di predominio in un contesto di accelerazione della crescita delle certificazioni
I test hanno rappresentato il 61.25% della quota di mercato delle certificazioni di ispezione e collaudo nel 2025, a conferma del loro ruolo fondamentale nei cicli di sviluppo e conformità dei prodotti. Le severe normative sulla sicurezza informatica nel settore automobilistico e le complesse caratteristiche delle radiofrequenze 5G stanno spingendo i laboratori a investire in camere a onde millimetriche e sistemi over-the-air. Anche il mercato dei test e delle certificazioni di ispezione per la valutazione delle batterie è in espansione, poiché UL Solutions sta ampliando i propri laboratori in prossimità dei principali poli di produzione di veicoli elettrici per supportare protocolli di runaway termico e vibrazioni.
Si prevede che i servizi di certificazione, sebbene più piccoli, registreranno il CAGR più rapido, pari al 4.88%. Nuovi programmi come il Cyber Trust Mark richiedono agli enti accreditati ISO/IEC 17065 di autorizzare i marchi di sicurezza informatica, creando ulteriori flussi di entrate per le aziende con le giuste certificazioni. Gli standard ESG legati alla verifica dell'impronta di carbonio amplificano ulteriormente la domanda, rendendo la certificazione una priorità strategica per i fornitori che cercano una crescita resiliente ai margini. L'ispezione si colloca tra i due segmenti, beneficiando degli obblighi di verifica della supply chain ma subendo la pressione di sostituzione degli strumenti visivi remoti basati sull'intelligenza artificiale.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report


Per tipo di sourcing: i servizi esternalizzati sfruttano la complessità
I servizi esternalizzati hanno dominato il mercato dei test e delle certificazioni di ispezione nel 2025, conquistando una quota del 74.65%, poiché i produttori si sono affidati a competenze di terze parti per orientarsi tra gli standard in continua espansione. I laboratori indipendenti offrono vantaggi di scala in settori ad alta intensità di capitale come la compatibilità elettromagnetica e i test di abuso delle batterie ad alto consumo energetico, mentre la loro presenza globale aiuta i clienti multinazionali ad armonizzare i processi di conformità. La tendenza è più forte nell'elettronica di consumo, dove i rapidi cicli di aggiornamento dei modelli favoriscono i laboratori esterni che mantengono strutture all'avanguardia.
I programmi interni rimangono essenziali per le aziende operanti nei settori delle scienze biologiche, dei servizi pubblici e della difesa che insistono sulla riservatezza dei dati e sul controllo operativo, ma la loro quota di mercato si sta gradualmente erodendo. Stanno emergendo approcci ibridi: i costruttori di automobili mantengono i banchi di validazione della progettazione ma esternalizzano i test di omologazione a enti accreditati per l'ingresso sul mercato globale, a dimostrazione di come la supervisione interna e la certificazione esterna possano coesistere per ottimizzare le risorse.
Per settore verticale: la leadership nei beni di consumo sfidata dall'accelerazione del settore alimentare
I beni di consumo e la vendita al dettaglio hanno guidato il mercato dei test e delle certificazioni di ispezione con una quota del 13.12% nel 2025, riflettendo la continua domanda di controlli di qualità, programmi di audit sociale ed etichette di sicurezza informatica sui dispositivi per la smart home. Si prevede che il Cyber Trust Mark della FCC aumenterà ulteriormente i volumi di test per fitness tracker, elettrodomestici connessi e accessori ad attivazione vocale.
I settori alimentare, agricolo e delle bevande sono destinati a registrare il CAGR più rapido, pari al 6.15%, entro il 2031, con le autorità di regolamentazione che inaspriscono i protocolli di tracciabilità e sicurezza delle importazioni. Il Programma Voluntary Qualified Importer della FDA consente ai fornitori stranieri conformi di accelerare l'ingresso negli Stati Uniti, ma solo dopo che revisori terzi come SGS abbiano confermato il rispetto dell'analisi dei rischi e dei controlli preventivi basati sul rischio. Il framework "dal produttore al consumatore" di Bureau Veritas prevede audit a monte presso l'azienda agricola per rafforzare le dichiarazioni di provenienza, indicando un passaggio verso una certificazione end-to-end in tutte le filiere agroalimentari.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per modalità di erogazione del servizio: i servizi digitali remoti trasformano i modelli tradizionali
Le visite in loco rappresentavano ancora il 44.62% del fatturato nel 2025, poiché gli ispettori rilasciavano certificati di saldatura, relazioni di conformità edilizia e approvazioni di apparecchiature, a cui gli enti regolatori preferiscono assistere fisicamente. Tuttavia, la quota si sta gradualmente spostando verso analisi fuori sede, supportate da feed di dati in tempo reale.
La consegna remota/digitale è il sottosegmento in più rapida crescita, con un CAGR del 6.78% grazie all'implementazione da parte dei laboratori di telecamere basate sull'intelligenza artificiale e dashboard cloud. Tata Consultancy Services ha dimostrato un'automazione basata su cloud che consente ai team di ingegneri dislocati di eseguire test di infotainment sui veicoli su hardware fisico tramite portali web. I servizi incentrati sui laboratori continuano a prosperare in aree che richiedono atmosfere controllate (abuso delle batterie, compatibilità elettromagnetica, composizione chimica), ma sono sempre più integrati da sensori che attivano automaticamente i test di laboratorio quando i dati sul campo superano soglie critiche.
Analisi geografica
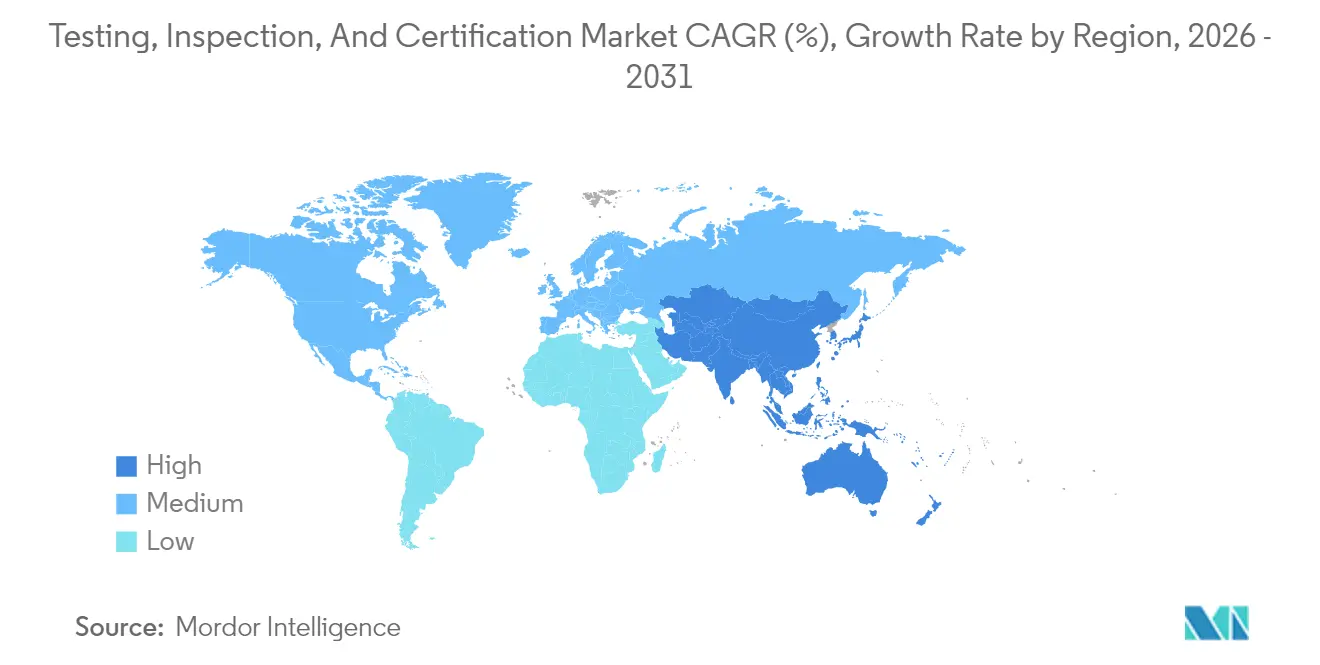
L'area Asia-Pacifico rimane il fulcro della domanda, con una quota del 47.05% nel 2025 e si prevede una rapida crescita del 5.28% durante il periodo di previsione. La regione è trainata principalmente dall'espansione delle presenze produttive in Cina, India, Vietnam e Indonesia e da standard nazionali progressivamente più severi nei settori dell'elettronica, dell'automotive e delle energie rinnovabili. I gruppi TIC internazionali hanno incrementato gli investimenti in laboratori in prossimità delle gigafabbriche di batterie per veicoli elettrici nella regione per soddisfare i crescenti requisiti di certificazione locale. L'aumento dei consumi nella fascia di reddito medio sta inoltre aumentando la consapevolezza delle etichette di sicurezza dei prodotti, accelerando la penetrazione del mercato da parte dei fornitori di garanzie terze parti.
Il Nord America detiene la seconda fetta più grande del mercato dei test e delle certificazioni di ispezione, supportato da solidi settori aerospaziale, dei dispositivi medici e dell'elettronica avanzata. Il Cyber Trust Mark dimostra la volontà normativa di promuovere l'etichettatura volontaria per la sicurezza informatica, stimolando l'accreditamento dei laboratori nei test wireless, crittografici e over-the-air. La sicurezza alimentare continua a sostenere volumi di ispezioni costanti, poiché gli importatori richiedono la certificazione di Importatore Qualificato per ottenere l'autorizzazione FDA più rapida.
L'Europa beneficia di un denso quadro normativo che integra direttive ESG, sicurezza informatica e sicurezza funzionale nel settore automobilistico. La leadership del continente nelle misure di economia circolare, come il Regolamento UE sulla deforestazione e il CBAM, spinge gli esportatori di tutto il mondo a ottenere certificati di sostenibilità verificati. Le norme R155 e R156 dell'UNECE per la sicurezza informatica automobilistica e la gestione degli aggiornamenti software hanno generato nuovi programmi di omologazione, spingendo i fornitori di TIC a istituire percorsi specializzati per l'analisi delle minacce, i test di penetrazione e la convalida degli aggiornamenti sicuri.

Panorama normativo
La regolamentazione rimane un fattore determinante per la domanda di servizi di certificazione accreditati da terze parti, con l'accreditamento e il riconoscimento della valutazione della conformità che stabiliscono quali laboratori e organismi di certificazione possono supportare i flussi transfrontalieri di prodotti. Negli Stati Uniti, la Federal Communications Commission ha emanato una norma definitiva nel maggio 2026 (in vigore dal 15 giugno 2026) che rafforza l'integrità dell'autorizzazione delle apparecchiature introducendo un elenco di linee guida di pre-approvazione (PAG) per gli organismi di certificazione delle telecomunicazioni e ponendo l'accento sui test eseguiti in laboratori di prova affidabili situati negli Stati Uniti o in paesi con accordi commerciali reciproci, restringendo il perimetro di conformità per gli organismi di prova e certificazione delle apparecchiature di telecomunicazione.
In Europa, il perimetro della conformità si sta ampliando oltre la tradizionale sicurezza dei prodotti, estendendosi ai regimi digitali e sanitari, caratterizzati da un'elevata frequenza di audit. Il Digital Services Act (DSA) dell'UE richiede audit annuali indipendenti da parte di terzi per le piattaforme online di grandi dimensioni (VLOP) e i motori di ricerca online di grandi dimensioni (VLTRO), aumentando la domanda di prove verificabili, test sui controlli e garanzie esterne in linea con i codici di condotta, ove applicabili. Parallelamente, la Commissione europea ha pubblicato il Regolamento di esecuzione (UE) 2026/977 per definire requisiti uniformi di gestione della qualità e procedurali per gli organismi notificati che effettuano la valutazione della conformità nell'ambito dei quadri normativi UE per i dispositivi medici, rafforzando il rigore dei processi e le aspettative in materia di documentazione per tutte le attività di valutazione accreditate.
Analisi della catena del valore
La catena del valore TIC inizia con la definizione di standard e normative (standard ISO/IEC, schemi di settore e autorità di regolamentazione nazionali), per poi passare all'accreditamento e alla supervisione tramite organismi di accreditamento nazionali allineati ai quadri normativi internazionali. L'erogazione dei servizi avviene tramite fornitori TIC, tra cui laboratori di prova per la convalida analitica ad alta intensità di apparecchiature, operazioni di ispezione per l'esecuzione sul campo come audit, verifiche di integrità degli asset e sorveglianza, e organismi di certificazione che forniscono attestazioni formali ai sensi della norma ISO/IEC 17065 e schemi correlati. Il processo si conclude con il rilascio dei certificati, la sorveglianza e la ricertificazione continue e la comunicazione dei dati ai sistemi di qualità dei clienti, ai portali di approvvigionamento e alle presentazioni alle autorità di regolamentazione, con un maggiore utilizzo di piattaforme di tracciabilità digitale per mantenere tracce documentali lungo le catene di fornitura multilivello.
Tra gli input fondamentali figurano manodopera tecnica qualificata, strumenti calibrati e materiali di riferimento, metodi validati e accreditamenti riconosciuti che supportino l'accettazione dei certificati a livello transfrontaliero. I colli di bottiglia sono sempre più legati alla disponibilità di talenti specializzati e ai requisiti di riconoscimento specifici di ciascuna giurisdizione, che incidono sulla produttività in settori ad alta domanda come la sicurezza informatica, i test sulle batterie e le telecomunicazioni. Anche l'intensità dei controlli a livello nazionale influenza la distribuzione del carico di lavoro tra porti, stabilimenti e laboratori, ad esempio attraverso controlli più rigorosi in materia di certificazione dei prodotti e audit nell'ambito del quadro di controllo qualità del Bureau of Indian Standards (BIS) del 2026, il che ha accresciuto l'importanza della capacità di test locale, dei controlli sulla documentazione degli importatori e della preparazione agli audit di fabbrica per le categorie regolamentate.
Panorama competitivo
Il mercato globale della certificazione di test e ispezione è moderatamente concentrato: i primi 10 fornitori controllano una quota significativa del fatturato totale, lasciando spazio a specialisti regionali e aziende innovative digitali. Le fusioni e acquisizioni strategiche stanno rimodellando il settore. L'acquisizione da parte di Nordic Inspekt Group della norvegese Testpartner Gruppen nell'aprile 2025 ha ampliato la sua presenza nei test non distruttivi e nella certificazione di saldatura. [4] Qben Infra AB, “Platform company signed SPA to acquire TIC specialist,” view.news.eu.nasdaq.com La cessione da parte di Bureau Veritas nel 2024 della sua divisione di test alimentari a Mérieux NutriSciences ha liberato capitale per perseguire servizi di garanzia cibernetica-fisica e ESG a margine più elevato.
L'adozione della tecnologia è la principale leva di differenziazione. SGS abbina la sua rete di laboratori globali alla convalida dei dati della supply chain basata su blockchain, mentre Bureau Veritas ha integrato il laboratorio olandese di sicurezza informatica Secura nella sua divisione prodotti di consumo per accelerare la capacità di test sui dispositivi connessi. UL Solutions sta ampliando i banchi di prova globali per batterie e 5G per consolidare la leadership in settori critici per la sicurezza. L'interesse del private equity rimane solido: Sansidor, sostenuta da IK Partners dal 2024, sta creando una piattaforma di 18 fornitori specializzati in sicurezza idrica, protezione antincendio e test elettrici, a dimostrazione dello slancio del processo di acquisto e sviluppo in nicchie frammentate.
Le startup emergenti si concentrano su software di ispezione visiva basati sull'intelligenza artificiale e motori di reporting automatizzati. Tuttavia, ostacoli come i costi di accreditamento, il riconoscimento incrociato globale dei certificati e la reputazione comprovata continuano a proteggere gli operatori storici. Il panorama che ne risulta è un mix di giganti orientati alla scala, aziende a media capitalizzazione radicate a livello regionale e nuovi operatori digitali agili che competono su velocità e specializzazione.
Leader del settore dei test, delle ispezioni e delle certificazioni
SGS SA
Bureau Veritas SA
Intertek Group plc
TÜV SÜD AG
TÜV Rheinland AG
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare

Recenti sviluppi del settore
- Giugno 2026: SGS ha lanciato SGS Compass, una soluzione di gestione del rischio e conformità della catena di fornitura basata sui dati, incentrata sulla tracciabilità dei fornitori e sulla visibilità del rischio. La trasformazione in piattaforma dei servizi di assurance amplia l'offerta di SGS, che va oltre i semplici audit episodici, includendo il monitoraggio digitale continuo e supportando modelli di erogazione ibridi che combinano la convalida dei dati con servizi di ispezione e certificazione mirati.
- Giugno 2026: Intertek ha annunciato un'offerta pubblica di acquisto finale raccomandata da Isotope Bidco Limited, società controllata dai fondi EQT. L'operazione consentirà a Intertek di accelerare la propria capacità di investimento e di rimodellare il portafoglio in aree di assurance ad alta crescita come le energie rinnovabili, la conformità digitale e i servizi di laboratorio specializzati.
- Aprile 2026: Bureau Veritas ha firmato un accordo per acquisire Lotusworks al fine di creare una piattaforma per la messa in servizio e la garanzia di qualità di asset mission-critical, con particolare attenzione ai servizi per data center e semiconduttori. L'operazione rafforza la presenza di Bureau Veritas nel settore della messa in servizio e della preparazione operativa, dove i clienti acquistano servizi di verifica strutturata per le fasi di costruzione, consegna e monitoraggio delle prestazioni.


Ambito del rapporto sul mercato globale dei test, delle ispezioni e delle certificazioni
Il mercato può essere definito come il ricavo generato dai fornitori che offrono soluzioni TIC a vari utenti finali. L'ambito dello studio comprende il mercato per tipologia di servizio per servizi di test e ispezione e servizi di certificazione con vari tipi di approvvigionamento, come verticali esternalizzati e interni agli utenti finali, compresi beni di consumo e vendita al dettaglio, prodotti alimentari e agricoltura, petrolio e gas , edilizia e ingegneria, energia e prodotti chimici, produzione di beni industriali, trasporti (ferroviario e aerospaziale), industriale e automobilistico e altri settori verticali di utenti finali che operano in tutto il mondo.
Il mercato dei test, delle ispezioni e delle certificazioni è segmentato in base al tipo di servizio (servizio di test e ispezione e servizio di certificazione), al tipo di approvvigionamento (outsourcing e interno), al settore verticale dell'utente finale (beni di consumo e vendita al dettaglio, alimentazione e agricoltura, petrolio e gas, edilizia e ingegneria, energia e prodotti chimici, produzione di beni industriali, trasporti (ferroviari e aerospaziali), industriali e automobilistici, altri settori verticali dell'utente finale) e alla geografia (Nord America [Stati Uniti, Canada], Europa [Regno Unito, Germania, Francia, Spagna, Norvegia, resto d'Europa], Asia-Pacifico [Cina, Giappone, Corea del Sud, India, resto dell'Asia-Pacifico], America Latina [Brasile, Messico, resto dell'America Latina], Medio Oriente e Africa [Arabia Saudita, Emirati Arabi Uniti, Qatar, Turchia, Nigeria, resto del Medio Oriente e Africa]). Il rapporto offre previsioni di mercato e dimensioni in valore (USD) per tutti i segmenti sopra indicati.
Per tipo di servizio
| Collaudo |
| Ispezione |
| Certificazione |
Per tipo di approvvigionamento
| All'interno |
| Outsourced |
Per settore verticale
| Beni di consumo e vendita al dettaglio |
| ICT e telecomunicazioni |
| Automotive e trasporti |
| Aerospazio e Difesa |
| Petrolio, gas e petrolchimico |
| Energia e Utilities |
| Produzione industriale e macchinari |
| Prodotti chimici e materiali |
| Costruzioni e Infrastrutture |
| Scienze della vita e sanità |
| Cibo, agricoltura e bevande |
| Altri (Ambiente, Sostenibilità, ecc.) |
Per modalità di fornitura del servizio
| Formazione |
| Fuori sede/Laboratorio |
| Remoto / Digitale |
Per geografia
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di servizio | Collaudo | ||
| Ispezione | |||
| Certificazione | |||
| Per tipo di approvvigionamento | All'interno | ||
| Outsourced | |||
| Per settore verticale | Beni di consumo e vendita al dettaglio | ||
| ICT e telecomunicazioni | |||
| Automotive e trasporti | |||
| Aerospazio e Difesa | |||
| Petrolio, gas e petrolchimico | |||
| Energia e Utilities | |||
| Produzione industriale e macchinari | |||
| Prodotti chimici e materiali | |||
| Costruzioni e Infrastrutture | |||
| Scienze della vita e sanità | |||
| Cibo, agricoltura e bevande | |||
| Altri (Ambiente, Sostenibilità, ecc.) | |||
| Per modalità di fornitura del servizio | Formazione | ||
| Fuori sede/Laboratorio | |||
| Remoto / Digitale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||


Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato dei test, delle ispezioni e delle certificazioni nel 2026?
Il suo valore è di 275.56 miliardi di dollari nel 2026, con un CAGR previsto del 4.62% fino al 2031.
Quale tipologia di servizio prevale nella spesa?
I servizi di test sono in testa con una quota del 61.25% grazie alla convalida obbligatoria delle prestazioni nei settori automobilistico, elettronico e delle batterie.
Cosa determina la crescita più rapida nell'ambito dei servizi offerti?
La certificazione è il segmento in più rapida crescita, con un CAGR del 4.88%, poiché le norme ESG e sulla sicurezza informatica aggiungono nuovi requisiti di etichettatura.
Perché i servizi TIC esternalizzati stanno guadagnando popolarità?
La complessità normativa e le apparecchiature di prova ad alta intensità di capitale rendono i laboratori esterni più convenienti, portando la quota di servizi esternalizzati a una quota del 74.65% nel 2025.
Quale regione mostra il potenziale di crescita più elevato?
Si prevede che l'area Asia-Pacifico registrerà l'espansione più rapida, con un CAGR del 5.28%, durante il periodo di previsione, grazie alla delocalizzazione della produzione e al rafforzamento degli standard nazionali nei settori dell'elettronica e delle energie rinnovabili.
In che modo la tecnologia sta cambiando i modelli di fornitura di TIC?
Il monitoraggio remoto basato sull'intelligenza artificiale e i gemelli digitali stanno riducendo le visite in loco, consentendo una garanzia continua e trasformando i flussi di lavoro di ispezione tradizionali.
Pagina aggiornata l'ultima volta il:



