

Dimensioni e quota di mercato delle soluzioni di imballaggio e pallettizzazione terziaria
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 17.14 miliardo di dollari |
| Dimensione del mercato (2030) | 22.15 miliardo di dollari |
| Tasso di crescita (2025 - 2030) | 5.26% CAGR |
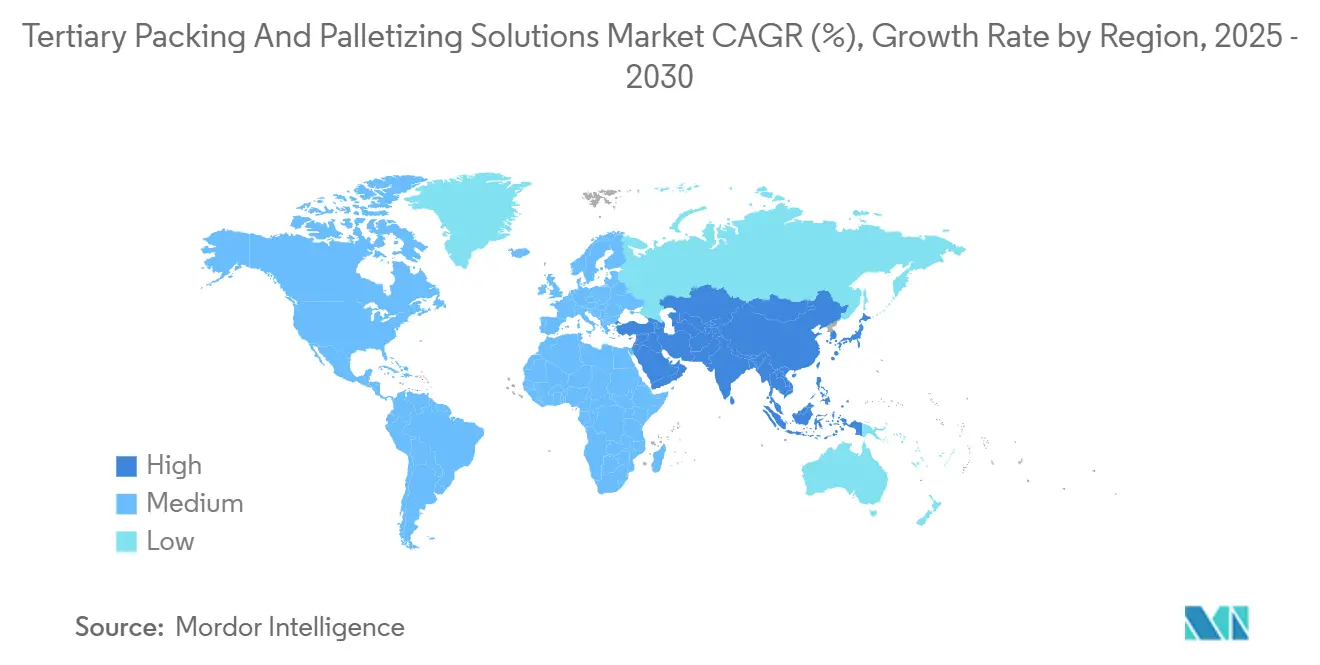
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
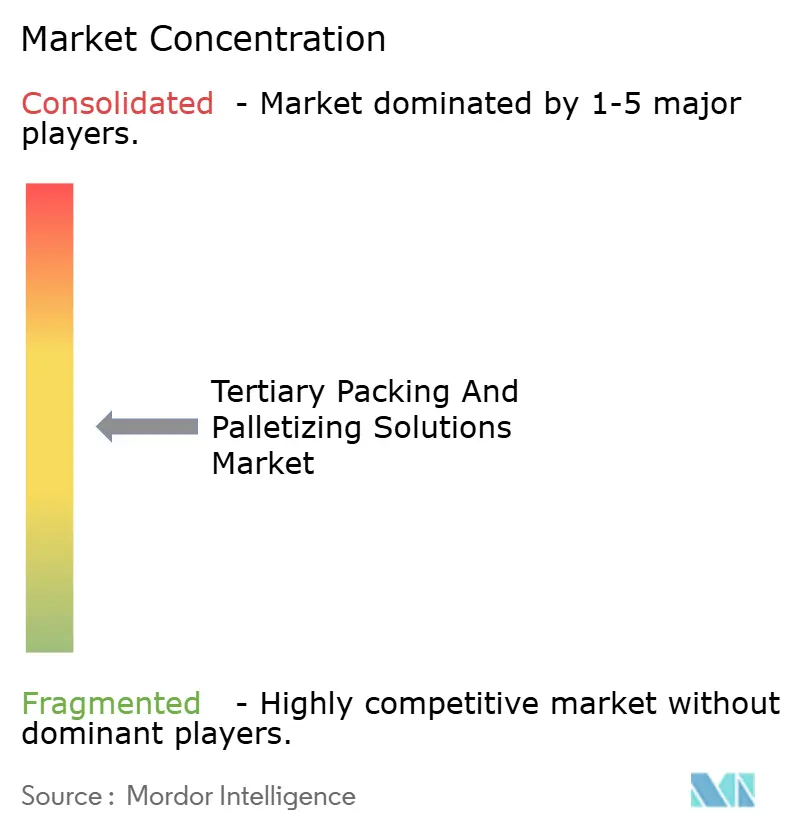
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |

Analisi di mercato delle soluzioni di imballaggio e pallettizzazione terziaria di Mordor Intelligence
Il mercato delle soluzioni di imballaggio e pallettizzazione terziaria ammonta a 17.14 miliardi di dollari nel 2025 e si prevede che raggiungerà i 22.15 miliardi di dollari entro il 2030, con un CAGR del 5.26%.
La convergenza tra pressioni dovute alla carenza di manodopera, espansione dell'e-commerce e requisiti di sostenibilità sta indirizzando gli investimenti verso un'automazione flessibile e definita dal software. I pallettizzatori convenzionali mantengono un vantaggio in termini di costo per ciclo per linee ad alto volume con un singolo SKU, ma robot collaborativi e piattaforme mobili stanno conquistando quote di mercato consentendo rapidi cambi di SKU, lotti più piccoli e gestione di colli misti. La pianificazione del movimento guidata dalla visione, la modellazione di gemelli digitali e l'analisi edge sono ora alla base della maggior parte delle nuove installazioni, riducendo i tempi di cambio formato e migliorando l'utilizzo dei cubi. Allo stesso tempo, i retrofit di siti industriali dismessi predominano nelle economie mature, stimolando una spesa maggiore per celle modulari che si integrano nei layout dei trasportatori tradizionali, limitando al contempo i tempi di fermo.
Punti chiave del rapporto
- Per tipologia di macchina, nel 2024 i pallettizzatori convenzionali detenevano il 39.41% della quota di mercato delle soluzioni di imballaggio e pallettizzazione terziaria, mentre si prevede che i cobot e i robot mobili cresceranno a un CAGR del 15.3% entro il 2030.
- In termini di livello di automazione, nel 2024 i sistemi completamente automatici rappresentavano il 56.82% del mercato delle soluzioni di imballaggio e pallettizzazione terziaria, mentre le celle manuali e collaborative sono destinate a espandersi a un CAGR del 12.1% tra il 2025 e il 2030.
- In base al settore di utilizzo finale, il settore alimentare e delle bevande è stato in testa con una quota di fatturato del 31.22% nel 2024; si prevede che le applicazioni di e-commerce e 3PL registreranno un CAGR del 13.8% entro il 2030.
- Per quanto riguarda il materiale di imballaggio, hanno prevalso le scatole di cartone ondulato, ma si prevede che gli RPC e le borse riutilizzabili cresceranno a un CAGR dell'11.5% entro il 2030.
- In termini geografici, il Nord America ha detenuto una quota del 33.15% nel 2024, mentre l'area Asia-Pacifico sta avanzando a un CAGR del 10.4% nello stesso periodo.
Tendenze e approfondimenti del mercato globale delle soluzioni di imballaggio e pallettizzazione terziaria
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Espansione dell'impronta di evasione degli ordini dell'e-commerce | + 1.2% | Globale - Nord America ed Europa | Medio termine (2-4 anni) |
| Gli SKU in rapida crescita favoriscono la personalizzazione in fase avanzata | + 0.8% | Nord America e Asia-Pacifico | A breve termine (≤ 2 anni) |
| Mandati di automazione indotti dalla carenza di manodopera | + 0.9% | Globale - economie sviluppate | A breve termine (≤ 2 anni) |
| Crescente standardizzazione dei pallet nei mercati emergenti | + 0.7% | Asia-Pacifico, America Latina e Medio Oriente e Africa | A lungo termine (≥ 4 anni) |
| Pallettizzazione definita dal software | + 1.1% | Globale - guidato da Nord America ed Europa | Medio termine (2-4 anni) |
| Obiettivi di stoccaggio a zero emissioni di carbonio | + 0.6% | Europa e Nord America, estendendosi all'Asia-Pacifico | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Espansione dell'impronta di evasione degli ordini dell'e-commerce
La crescita dell'e-commerce sta rimodellando i requisiti di pallettizzazione, poiché gli ordini in uscita con SKU misti sostituiscono i carichi di casse omogenei. L'investimento di 1 miliardo di dollari di Amazon nell'automazione nel 2024 ha prodotto un effetto dimostrativo, spingendo gli operatori di evasione ordini a specificare sistemi adattivi che riorganizzano i modelli in pochi secondi anziché in ore. I pallettizzatori a guida visiva gestiscono profili di scatole variabili senza parti meccaniche di cambio, aumentando la flessibilità di flusso del 40% e riducendo al contempo gli interventi manuali. [1] Amazon.com Inc., “Annual Report 2024,” ir.aboutamazon.com Le celle compatte servono i micro-centri di evasione ordini nelle zone urbane dense, dove i costi immobiliari richiedono efficienza verticale. Le aziende di logistica di terze parti segnalano rendimenti superiori quando implementano robot mobili che percorrono più linee, a supporto della rapida adozione di piattaforme collaborative in questo contesto.
Mandati di automazione indotti dalla carenza di manodopera
Nel 2024, i posti vacanti nei magazzini hanno superato gli 8.3 milioni a fronte di 6.5 milioni di lavoratori disponibili, costringendo gli operatori ad automatizzare al di là delle pure metriche di ROI. [2] Massachusetts Institute of Technology, “AI-Powered Robotics Transform Manufacturing,” technologyreview.com I robot collaborativi attenuano le carenze di personale consentendo a un tecnico di supervisionare diverse celle di pallettizzazione, riducendo gli infortuni da sforzo ripetitivo e snellendo gli straordinari. In Europa, l'inflazione salariale di almeno il 15% per gli addetti alla movimentazione dei materiali ha ridotto i periodi di ammortamento a meno di 18 mesi. La pallettizzazione automatica durante i turni notturni estende l'utilizzo delle risorse, mentre la programmazione drag-and-drop consente al personale esistente di mettere in funzione nuovi SKU senza il supporto di un integratore esterno. Questi fattori rendono l'economia del lavoro il catalizzatore più immediato per il mercato delle soluzioni di imballaggio e pallettizzazione terziaria.
Pallettizzazione definita dal software
La pianificazione del movimento basata sull'intelligenza artificiale sostituisce gli approcci basati su regole generando modelli di impilamento ottimali derivati dalla geometria degli SKU, dai vincoli di percorso e dalle regole di carico. Simulate in gemelli digitali, le nuove ricette vengono scaricate nella cella in pochi minuti, riducendo al minimo i tempi di inattività. Gli algoritmi di apprendimento automatico aumentano la precisione di posizionamento al 99.7%, superando gli operatori esperti. I servizi di ottimizzazione cloud aprono analisi di livello aziendale alle fabbriche di medie dimensioni senza costi di elaborazione on-premise. I dispositivi edge sincronizzano più impianti tramite 5G, creando cicli di apprendimento della flotta che perfezionano continuamente gli algoritmi e amplificano l'effetto di rete nel mercato delle soluzioni di imballaggio e pallettizzazione terziaria.
Obiettivi di stoccaggio a zero emissioni di carbonio
I programmi di sostenibilità elevano l'efficienza energetica e dei materiali a criteri di approvvigionamento di pari importanza rispetto alla produttività. I pallettizzatori servoassistiti ora consumano il 40% in meno di energia rispetto ai predecessori pneumatici, in linea con gli obiettivi della norma ISO 14001. L'impilamento ottimizzato dall'IA aumenta l'utilizzo del volume del rimorchio del 15%, riducendo le emissioni da trasporto. [3] Agenzia europea dell'ambiente, "Prevenzione dei rifiuti industriali: buone pratiche in Europa", eea.europa.eu Le celle automatizzate riducono anche drasticamente gli sprechi di materiale di imballaggio grazie al posizionamento preciso, supportando gli impegni per l'economia circolare. I primi ad adottare questa soluzione combinano l'energia solare in loco con l'accumulo a batteria per far funzionare le linee di pallettizzazione a zero emissioni nette di carbonio, stabilendo parametri di riferimento che i concorrenti devono eguagliare man mano che le informative ambientali diventano la norma.
Elevato Capex iniziale per l'integrazione di Brown-Field
L'ammodernamento di capannoni preesistenti costa dal 60 all'80% in più rispetto alle costruzioni greenfield, perché pavimenti, reti e altezze di passaggio raramente si adattano alle dimensioni dei robot moderni. I produttori di fascia media si trovano quindi ad affrontare orizzonti di ammortamento prossimi ai cinque anni, con conseguente riduzione degli ordini. Le celle modulari che attraversano porte di carico standard e si fissano ai nastri trasportatori esistenti stanno guadagnando popolarità, ma l'intensità di capitale complessiva rimane elevata finché i cicli di ammortamento non sbloccano fondi per ristrutturazioni olistiche. I pacchetti di finanziamento e i modelli di equipment-as-a-service mirano ad attenuare le curve di spesa, ma l'adozione tra gli operatori prudenti rimane moderata.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Elevato investimento iniziale per l'integrazione brown-field | -0.9% | Globale - Nord America ed Europa | A breve termine (≤ 2 anni) |
| Adattabilità limitata al packaging ipervariabile | -0.7% | Globale - pronunciato nell'e-commerce | Medio termine (2-4 anni) |
| Problemi di sicurezza informatica nelle reti OT | -0.5% | Globale - focus sulle infrastrutture critiche | Medio termine (2-4 anni) |
| Deficit di operatori qualificati per celle cobot avanzate | -0.4% | Economie sviluppate, allargandosi ai mercati emergenti | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Problemi di sicurezza informatica nelle reti OT
Il volume degli attacchi alla tecnologia operativa è aumentato del 150% nel 2024 e i controller di pallettizzazione collegati ai cloud aziendali sono diventati un punto di ingresso allettante. Le alternative air-gapped sacrificano proprio l'analisi che giustifica i sistemi di nuova generazione, evidenziando un compromesso tra sicurezza ed efficienza. I controlli di conformità e la segmentazione aggiungono il 10-15% ai budget di progetto. I fornitori integrano chip di sicurezza e protocolli crittografati, eppure molti stabilimenti non dispongono ancora di personale qualificato per il monitoraggio 24 ore su 24, lasciando un rischio residuo che limita gli acquisti finché non saranno maturi framework chiari e servizi gestiti.
Analisi del segmento
Per tipo di macchina: i guadagni in flessibilità superano la produttività tradizionale
I pallettizzatori convenzionali detenevano la quota maggiore del mercato delle soluzioni di imballaggio e pallettizzazione terziaria, con una quota del 39.41% nel 2024. Nonostante questo primato, i cobot e i robot mobili stanno accelerando a un CAGR del 15.3%, mentre le fabbriche si orientano verso l'agilità multi-SKU. I pallettizzatori robotizzati servono linee di produzione di medio volume combinando velocità e programmabilità, mentre le celle ibride uniscono le velocità dei bracci industriali alla facilità d'uso dei cobot, soprattutto negli impianti di produzione di bevande con un elevato numero di cambi.
La rapida iterazione del software favorisce i dispositivi collaborativi perché gli aggiornamenti dei modelli non richiedono l'intervento di un integratore esterno. Le basi mobili consentono a una singola unità di servire più linee con tempi scaglionati, riducendo al minimo il capitale inattivo. I depallettizzatori crescono di pari passo con la logistica inversa e l'elaborazione dei resi che si muovono verso l'automazione end-to-end. Il mercato delle soluzioni di imballaggio e pallettizzazione terziaria attribuibili ai cobot cresce quindi rapidamente, nonostante i prezzi unitari siano inferiori a quelli dei portali per carichi pesanti.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'evasione degli ordini sconvolge le gerarchie tradizionali
Il settore alimentare e delle bevande ha dominato il fatturato con una quota del 31.22% nel 2024, trainato dalle attività di imbottigliamento e inscatolamento ad alto volume che continuano a privilegiare i sistemi convenzionali ad alta velocità. Le attività di e-commerce e 3PL, tuttavia, stanno registrando un CAGR del 13.8%, poiché le spedizioni di colli misti richiedono celle adattive. Gli stabilimenti farmaceutici aggiungono una domanda costante, espandendo la tracciabilità digitale che abbina l'ispezione visiva alla pallettizzazione.
I rivenditori che richiedono personalizzazioni in fase avanzata comprimono le dimensioni dei lotti, costringendo i produttori di beni di consumo confezionati ad adottare sistemi robotici flessibili. A sua volta, la crescita delle private label aumenta il numero di SKU, richiedendo ricette di pallettizzazione che cambiano ogni poche ore. La quota di mercato delle soluzioni di imballaggio e pallettizzazione terziaria dell'e-commerce è quindi in aumento, sebbene la spesa assoluta sia ancora inferiore a quella delle linee di produzione alimentare.
Per livello di automazione: la collaborazione ridefinisce l'allocazione del lavoro
Le linee completamente automatiche hanno rappresentato il 56.82% dei ricavi del 2024, ma le piattaforme manuali e collaborative le superano con un CAGR del 12.1%. Il mercato delle soluzioni terziarie di imballaggio e pallettizzazione per celle semiautomatiche cresce, poiché gli impianti industriali dismessi optano per aggiornamenti graduali anziché investimenti in un'unica soluzione.
Gli operatori apprezzano le certificazioni di sicurezza collaborativa che eliminano le protezioni rigide e recuperano spazio sul pavimento. Gli algoritmi di manutenzione predittiva integrati in questi sistemi riducono di un quarto i tempi di fermo non pianificati e avvisano il personale tramite dashboard mobili. L'orientamento del mercato del lavoro verso ruoli potenziati dalla tecnologia consolida ulteriormente l'adozione della collaborazione, rendendola il ponte tra la movimentazione manuale e le operazioni a luci spente.

Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
In base al materiale di imballaggio gestito: i materiali riutilizzabili guadagnano slancio
Le scatole di cartone ondulato rappresentano ancora il 42.71% del volume movimentato, ma gli RPC e i contenitori riutilizzabili stanno registrando la crescita più rapida, con un CAGR dell'11.5%, grazie alla maturazione dei programmi di economia circolare. Gli end-effector con visione assistita posizionano gli RPC con precisione, prevenendo danni ai coperchi e preservando la durata della piscina. I fardelli termoretraibili traggono vantaggio dagli aggiornamenti delle linee di produzione delle bevande, mentre sacchi, fusti e secchi richiedono pinze di nicchia con correzione automatica del baricentro.
I produttori che passano alla distribuzione RPC segnalano un risparmio del 20% sui costi di imballaggio, nonostante la maggiore complessità dell'automazione. Questa dinamica attrae una spesa incrementale verso il mercato delle soluzioni di imballaggio e pallettizzazione terziaria, poiché i sottosistemi di visione artificiale e intelligenza artificiale diventano prerequisiti per la gestione di flotte eterogenee di prodotti riutilizzabili.
Analisi geografica
Il Nord America ha mantenuto il 33.15% del fatturato globale nel 2024, grazie agli elevati costi di manodopera e al continuo sviluppo delle infrastrutture per l'e-commerce. Il ritorno medio dell'investimento per le celle di pallettizzazione si attesta su quasi 24 mesi, il che consente cicli di ammodernamento anche negli stabilimenti più maturi. Il Canada dà priorità a strutture igieniche in acciaio inossidabile per la lavorazione della carne, mentre il Messico sfrutta il nearshoring per automatizzare gli impianti orientati all'esportazione. Gli integratori in grado di integrare nuove celle con trasportatori vecchi di decenni godono di margini elevati nel panorama del retrofit degli Stati Uniti.
L'area Asia-Pacifico è il battistrada della crescita, con un CAGR del 10.4% fino al 2030, grazie al sostegno della Cina all'adozione di robot e all'accelerazione delle esportazioni farmaceutiche da parte dell'India. Il profilo demografico del Giappone guida la forte domanda di robot collaborativi, come dimostra la crescita del 30% degli ordini interni di FANUC nel 2024. Le nazioni del Sud-Est asiatico sfruttano la diversificazione della supply chain, integrando fin dal primo giorno la pallettizzazione digital-twin-ready. I programmi regionali di standardizzazione dei pallet riducono i costi di personalizzazione, consentendo ai fornitori di distribuire gli sforzi di progettazione su più mercati, ampliando così le dimensioni del mercato delle soluzioni di imballaggio e pallettizzazione terziaria nella regione.
L'Europa registra progressi costanti, ancorati alla regolamentazione ambientale e agli incentivi dell'Industria 4.0. La Germania ha stanziato 2.3 miliardi di euro (2.5 miliardi di dollari) per la robotica industriale nel 2024, mentre il Regno Unito ha rivisto le norme sulla sicurezza alimentare, incrementando la domanda di celle lavabili. Le aspettative della Francia in materia di imballaggi di alta qualità stimolano l'adozione di sistemi di pallettizzazione flessibili e l'Italia sfrutta le competenze nazionali in materia di macchinari per ridurre i tempi di consegna. Le tecnologie servoazionate a basso consumo energetico sono in linea con le norme di decarbonizzazione dell'Unione Europea, garantendo che la sostenibilità rimanga un fattore chiave per gli acquisti in tutto il continente.
Panorama competitivo
La concentrazione del mercato è moderata, poiché i leader globali della robotica si confrontano con specialisti agili. ABB, FANUC e KUKA sfruttano le basi installate e il servizio multi-paese, ma faticano con i rapidi cicli di personalizzazione richiesti dagli operatori dell'e-commerce. I pionieri della collaborazione come Universal Robots scalano rapidamente offrendo kit plug-and-play e software intuitivi. I concorrenti software-first come OSARO integrano visione e intelligenza artificiale nei sistemi di produzione di base, separando il valore dall'hardware ed esercitando una pressione sui prezzi sugli OEM tradizionali.
Le offerte ibride che combinano robot mobili autonomi con dispositivi terminali di pallettizzazione sfumano i confini categoriali. Gli integratori di sistemi si differenziano grazie alle competenze specifiche in retrofit di siti industriali dismessi, rafforzamento della sicurezza informatica e orchestrazione dei dati tra isole. Le domande di brevetto si concentrano su soft-skin anticollisione, pianificazione del movimento basata sull'apprendimento automatico e orchestrazione di gemelli digitali, indicando un passaggio verso la differenziazione definita dal software nel settore delle soluzioni di imballaggio e pallettizzazione terziaria.
Le partnership con i fornitori proliferano man mano che le aziende hardware integrano l'intelligenza artificiale di terze parti nei controller, accelerando il time-to-market per la capacità di gestire casi misti. Allo stesso tempo, gli utenti finali richiedono architetture aperte per evitare il lock-in, stimolando la creazione di middleware indipendenti dai robot. Questo spostamento del potere contrattuale consente agli acquirenti di medie dimensioni di negoziare contratti basati sulle prestazioni, ridefinendo ulteriormente il vantaggio competitivo.
Leader del settore delle soluzioni di imballaggio e pallettizzazione terziaria
ABB
Società FANUC
KUKA AG
Società elettrica Yaskawa
Honeywell Intelligted
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Ottobre 2024: ABB completa l'acquisizione di ASTI Mobile Robotics per 198 milioni di euro (216 milioni di dollari), ampliando le capacità dei robot mobili autonomi per soluzioni di pallettizzazione integrate in applicazioni di produzione e logistica.
- Settembre 2024: Amazon ha annunciato un investimento di 1 miliardo di dollari in tecnologie di automazione dei magazzini, tra cui sistemi di pallettizzazione avanzati per i centri di distribuzione in Nord America ed Europa, con l'obiettivo di migliorare la produttività del 40% entro il 2026.
- Agosto 2024: FANUC ha lanciato il nuovo robot collaborativo CRX-25iA, progettato specificamente per applicazioni di pallettizzazione, con una capacità di carico utile di 25 kg e un sistema di visione integrato per la movimentazione di contenitori misti in ambienti di e-commerce.
Ambito del rapporto sul mercato globale delle soluzioni di imballaggio e pallettizzazione terziaria
Il rapporto di mercato sulle soluzioni di imballaggio e pallettizzazione terziaria è segmentato per tipologia di macchina (pallettizzatori convenzionali, pallettizzatori robotizzati, cobot e robot mobili, depallettizzatori, celle ibride), settore di utilizzo finale (alimentare e bevande, beni di consumo confezionati, farmaceutico e sanitario, industriale e chimico, e-commerce e 3PL), livello di automazione (sistemi completamente automatici, sistemi semiautomatici, assistenza manuale/collaborativa), materiale di imballaggio gestito (scatole di cartone ondulato, fardelli termoretraibili, sacchi e sacchetti, fusti e secchi, RPC e contenitori) e area geografica. Le previsioni di mercato sono fornite in termini di valore (USD).
| Pallettizzatori convenzionali |
| Pallettizzatori robotizzati |
| Cobot e robot mobili |
| Depallettizzatori |
| Celle ibride |
| Cibo e Bevande |
| Beni di consumo confezionati (CPG) |
| Farmaceutico e sanitario |
| Industriali e Chimici |
| E-commerce e 3PL |
| Sistemi completamente automatici |
| Sistemi semiautomatici |
| Assistenza manuale / Collaborativa |
| Scatole ondulate |
| Fasci termoretraibili |
| Borse e sacchi |
| Tamburi e secchi |
| RPC e contenitori |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Sud-Est asiatico | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Turchia | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Resto d'Africa | ||
| Per tipo di macchina | Pallettizzatori convenzionali | ||
| Pallettizzatori robotizzati | |||
| Cobot e robot mobili | |||
| Depallettizzatori | |||
| Celle ibride | |||
| Per settore di utilizzo finale | Cibo e Bevande | ||
| Beni di consumo confezionati (CPG) | |||
| Farmaceutico e sanitario | |||
| Industriali e Chimici | |||
| E-commerce e 3PL | |||
| Per livello di automazione | Sistemi completamente automatici | ||
| Sistemi semiautomatici | |||
| Assistenza manuale / Collaborativa | |||
| Per materiale di imballaggio gestito | Scatole ondulate | ||
| Fasci termoretraibili | |||
| Borse e sacchi | |||
| Tamburi e secchi | |||
| RPC e contenitori | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Sud-Est asiatico | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Turchia | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Resto d'Africa | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato delle soluzioni di imballaggio e pallettizzazione terziaria nel 2025?
Nel 2025 il mercato delle soluzioni di imballaggio e pallettizzazione terziaria avrà un valore di 17.14 miliardi di dollari.
Qual è il tasso di crescita previsto per i cobot di pallettizzazione entro il 2030?
Si prevede che i cobot e i robot mobili cresceranno a un CAGR del 15.3% nel periodo 2025-2030.
In quale regione si registra la crescita più rapida per quanto riguarda l'automazione della pallettizzazione?
La regione Asia-Pacifico è in testa con un CAGR del 10.4%, trainato dall'espansione della produzione e dagli incentivi governativi.
Quale quota detengono oggi i sistemi completamente automatici?
I pallettizzatori completamente automatici rappresentano il 56.82% del fatturato del 2024.
Perché gli RPC riutilizzabili influenzano gli investimenti nella pallettizzazione?
RPC e contenitori stanno aumentando a un CAGR dell'11.5% perché i requisiti dell'economia circolare richiedono imballaggi riutilizzabili, spingendo l'adozione di pallettizzatori con visione artificiale.
Qual è il principale ostacolo agli aggiornamenti della pallettizzazione di siti industriali dismessi?
Gli elevati investimenti iniziali, che possono raggiungere il 60-80% in più rispetto alla spesa iniziale, allungano i tempi di ammortamento degli impianti esistenti.


