

Dimensioni e quota del mercato dei servizi di telecomunicazione
Panoramica di mercato
| Periodo di studio | 2019 - 2030 |
|---|---|
| Dimensione del mercato (2025) | 1.9 trilioni di dollari |
| Dimensione del mercato (2030) | 2.46 trilioni di dollari |
| Tasso di crescita (2025 - 2030) | 5.23% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi del mercato dei servizi di telecomunicazione di Mordor Intelligence
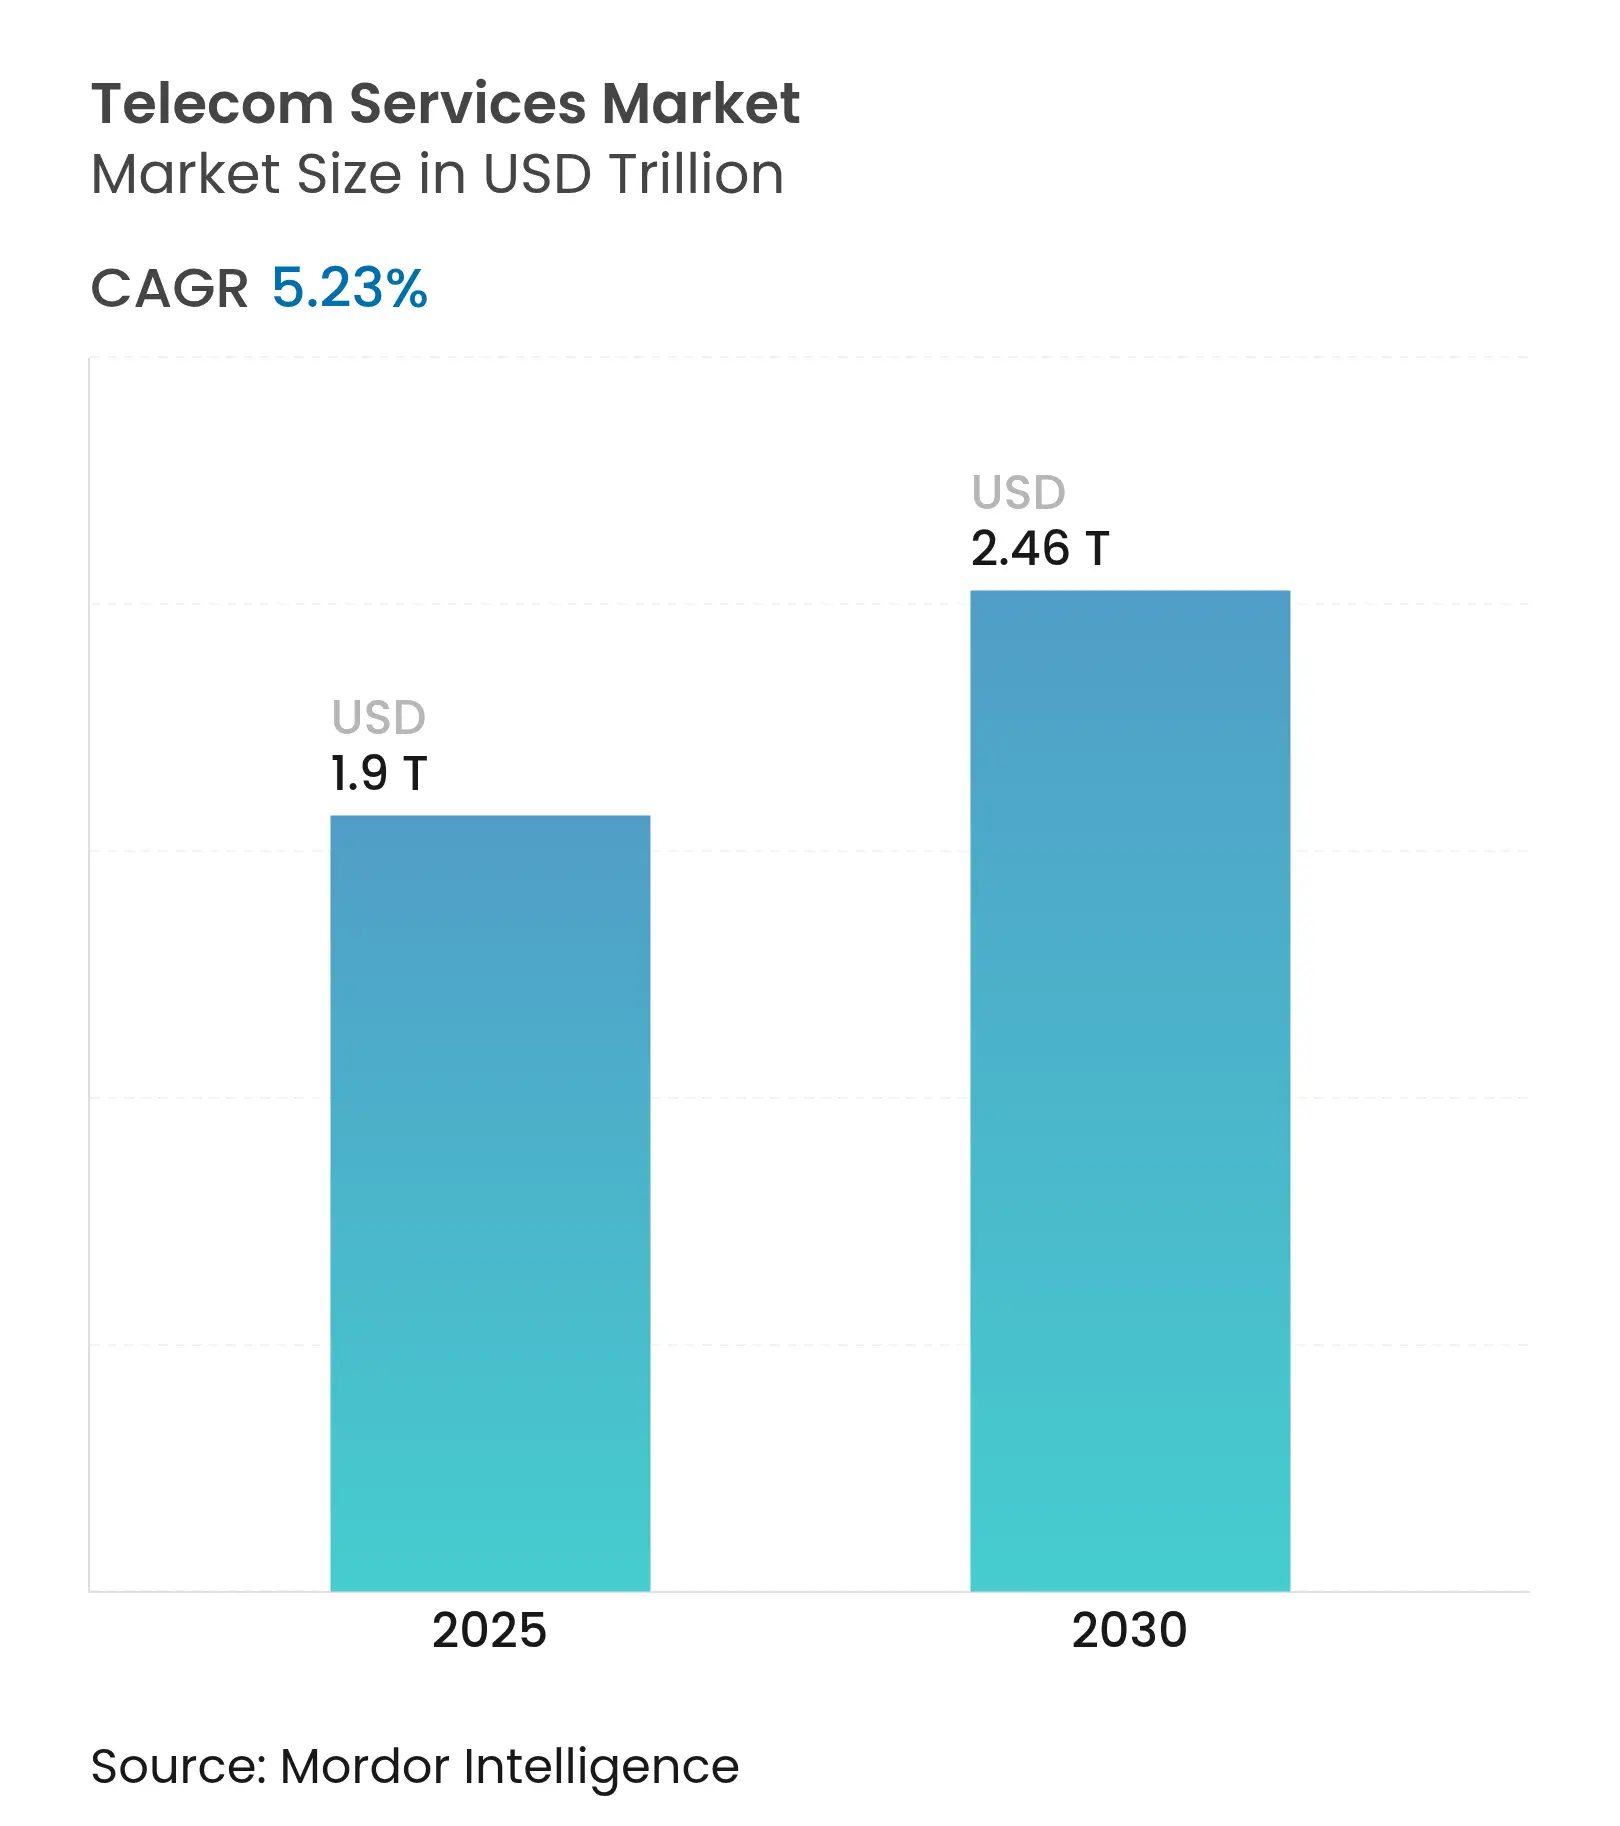
Si stima che il mercato dei servizi di telecomunicazione avrà una dimensione di 1.9 trilioni di dollari nel 2025 e si prevede che raggiungerà i 2.46 trilioni di dollari entro il 2030, con un CAGR del 5.23% nel periodo di previsione (2025-2030).
Gli operatori stanno ampliando i flussi di entrate oltre la connettività, commercializzando soluzioni di network slicing ottimizzate per l'intelligenza artificiale e soluzioni 5G private per la digitalizzazione aziendale. La domanda di 5G privato di livello industriale da parte di case automobilistiche come Toyota e BMW sostiene la resilienza del mercato, mentre gli investimenti su larga scala in corridoi in fibra ottica "express" sottomarini supportano l'aumento del traffico di intelligenza artificiale e edge computing. L'area Asia-Pacifico è in testa con una quota di mercato del 40.18% e il più alto CAGR regionale del 6.66%, trainata dall'aggressiva implementazione del 5G e dalla rapida adozione dell'IoT. La voce wireless rimane la tipologia di servizio più diffusa con una quota del 51.74%, ma i servizi dati fissi si stanno espandendo più rapidamente con un CAGR del 7.30%, poiché le aziende si stanno orientando verso la connettività basata sulla fibra. La concorrenza si è intensificata con l'estensione delle offerte edge da parte dei provider cloud, spingendo gli operatori a differenziarsi attraverso funzionalità potenziate dall'intelligenza artificiale, che Ericsson valuta in 200 miliardi di dollari di potenziale di fatturato incrementale.
Punti chiave del rapporto
- In base alla tipologia di servizio, nel 51.74 i servizi vocali wireless detenevano il 2024% della quota di mercato dei servizi di telecomunicazione; si prevede che i servizi dati fissi cresceranno a un CAGR del 7.30% entro il 2030.
- In termini di trasmissione, nel 63 le reti wireless hanno rappresentato il 2024% del mercato dei servizi di telecomunicazione, mentre si prevede che l'infrastruttura in fibra ottica crescerà a un CAGR del 6.25% fino al 2030.
- Per quanto riguarda l'utente finale, nel 33.12 il segmento consumer rappresentava una quota del 2024% del mercato dei servizi di telecomunicazione; il segmento business registra la crescita più rapida, con un CAGR dell'8.23% fino al 2030.
- In termini geografici, l'area Asia-Pacifico è stata leader con una quota di mercato del 40.18% nei servizi di telecomunicazione nel 2024 e sta crescendo a un CAGR del 6.66% fino al 2030.
Tendenze e approfondimenti sul mercato globale dei servizi di telecomunicazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Aumento della penetrazione di Internet mobile e smartphone | + 1.20% | Globale, più forte nell'Asia-Pacifico e in Africa | Medio termine (2-4 anni) |
| I rapidi rollout del 5G/FWA aumentano l'ARPU | + 1.80% | Nord America, Europa, Asia-Pacifico | A breve termine (≤ 2 anni) |
| La digitalizzazione aziendale e la domanda di connettività IoT | + 1.50% | Globale, guidato da Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Adozione del 5G privato nei campus industriali | + 0.90% | Nord America, Europa, Giappone, Corea del Sud | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Impennata della penetrazione di Internet mobile e smartphone
Nel 2024, l'utilizzo medio mensile di dati mobili nel Consiglio di Cooperazione del Golfo ha raggiunto i 30 GB per dispositivo, sottolineando come la crescente diffusione degli smartphone stia rimodellando i profili di consumo. La GSMA prevede 2.1 miliardi di abbonati mobili unici nella regione Asia-Pacifico entro il 2030, con le tecnologie mobili che aggiungeranno 880 miliardi di dollari al PIL regionale [1] GSMA, “The Mobile Economy Asia Pacific 2024,” gsma.com . La rapida penetrazione stimola un effetto moltiplicatore, poiché ogni nuovo abbonato consuma servizi voce, dati e a valore aggiunto, accelerando la crescita dei ricavi nei mercati emergenti.
I rapidi rollout 5G/FWA aumentano l'ARPU
Ericsson stima che lo spettro sottoutilizzato superi ancora l'80% in molti portafogli di operatori, consentendo al Fixed Wireless Access (FWA) di monetizzare le risorse inutilizzate, aumentando al contempo l'ARPU combinato. L'offerta commerciale FWA di T-Mobile ne è un esempio, con centinaia di migliaia di abbonati aggiunti ogni trimestre e l'obiettivo di raggiungere i 7-8 milioni di clienti entro il 2025. In India, con limiti di spettro, la crescita dell'FWA integra la limitata copertura di banda larga fissa, ampliando i bacini di ricavi indirizzabili per gli operatori.
Digitalizzazione aziendale e domanda di connettività IoT
Le implementazioni 5G private presso Cummins e Tesla dimostrano come la connettività ultra-affidabile supporti i veicoli autonomi e la manutenzione predittiva negli stabilimenti produttivi. Le aziende richiedono sempre più connettività integrata, edge computing, analisi cablate e AI, con un CAGR dell'8.23% per il segmento business. L'alleanza di Verizon con NVIDIA dimostra il passaggio degli operatori da rivenditori di connettività a abilitatori di tecnologie full-stack.
Adozione del 5G privato nei campus industriali
Le reti dedicate di BMW offrono una latenza di microsecondi per il controllo qualità in tempo reale, evidenziando il vantaggio operativo del 5G privato. La riduzione dei costi delle apparecchiature e le architetture standardizzate di fornitori come Ericsson e Nokia ne accelerano l'adozione, allineandosi alle più ampie iniziative dell'Industria 4.0 che integrano robotica, sensori e analisi su collegamenti a bassa latenza ultra-affidabili.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Intense guerre sui prezzi e abbandono delle SIM | -1.40% | Globale, acuto nei mercati maturi | A breve termine (≤ 2 anni) |
| Aumento dei costi delle aste e dei rinnovi dello spettro | -0.80% | Europa e Nord America | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Intense guerre sui prezzi e abbandono delle SIM
Il completamento della fusione da 16 miliardi di sterline tra Vodafone e Three UK segnala un consolidamento volto a contrastare l'aggressività dei prezzi che erode i margini. I piani SIM-only indeboliscono i cicli di upgrade e accelerano il tasso di abbandono, in particolare in India, dove le basse tariffe di Reliance Jio mettono sotto pressione i concorrenti. Gli operatori rispondono con strategie di convergenza; l'integrazione pianificata da Verizon delle risorse in fibra di Frontier mira a ridurre il tasso di abbandono attraverso offerte bundle.
Aumento dei costi delle aste e dei rinnovi dello spettro
Nel 2024, le aste globali dello spettro hanno superato gli 80 miliardi di dollari, creando un crescente onere del debito per gli operatori [2] Canadian Radio-television and Telecommunications Commission, “Communications Monitoring Report 2025,” crtc.gc.ca. L'acquisizione da 1 miliardo di dollari di spettro da parte di AT&T da UScellular illustra come i costi di rinnovo inneschino il consolidamento del settore. Le elevate tariffe di licenza dirottano i capitali dagli aggiornamenti 5G stand-alone, rallentando l'innovazione e allungando i periodi di ammortamento sui nuovi investimenti di rete.
Analisi del segmento
Per tipo di servizio: i servizi vocali affrontano un declino strutturale
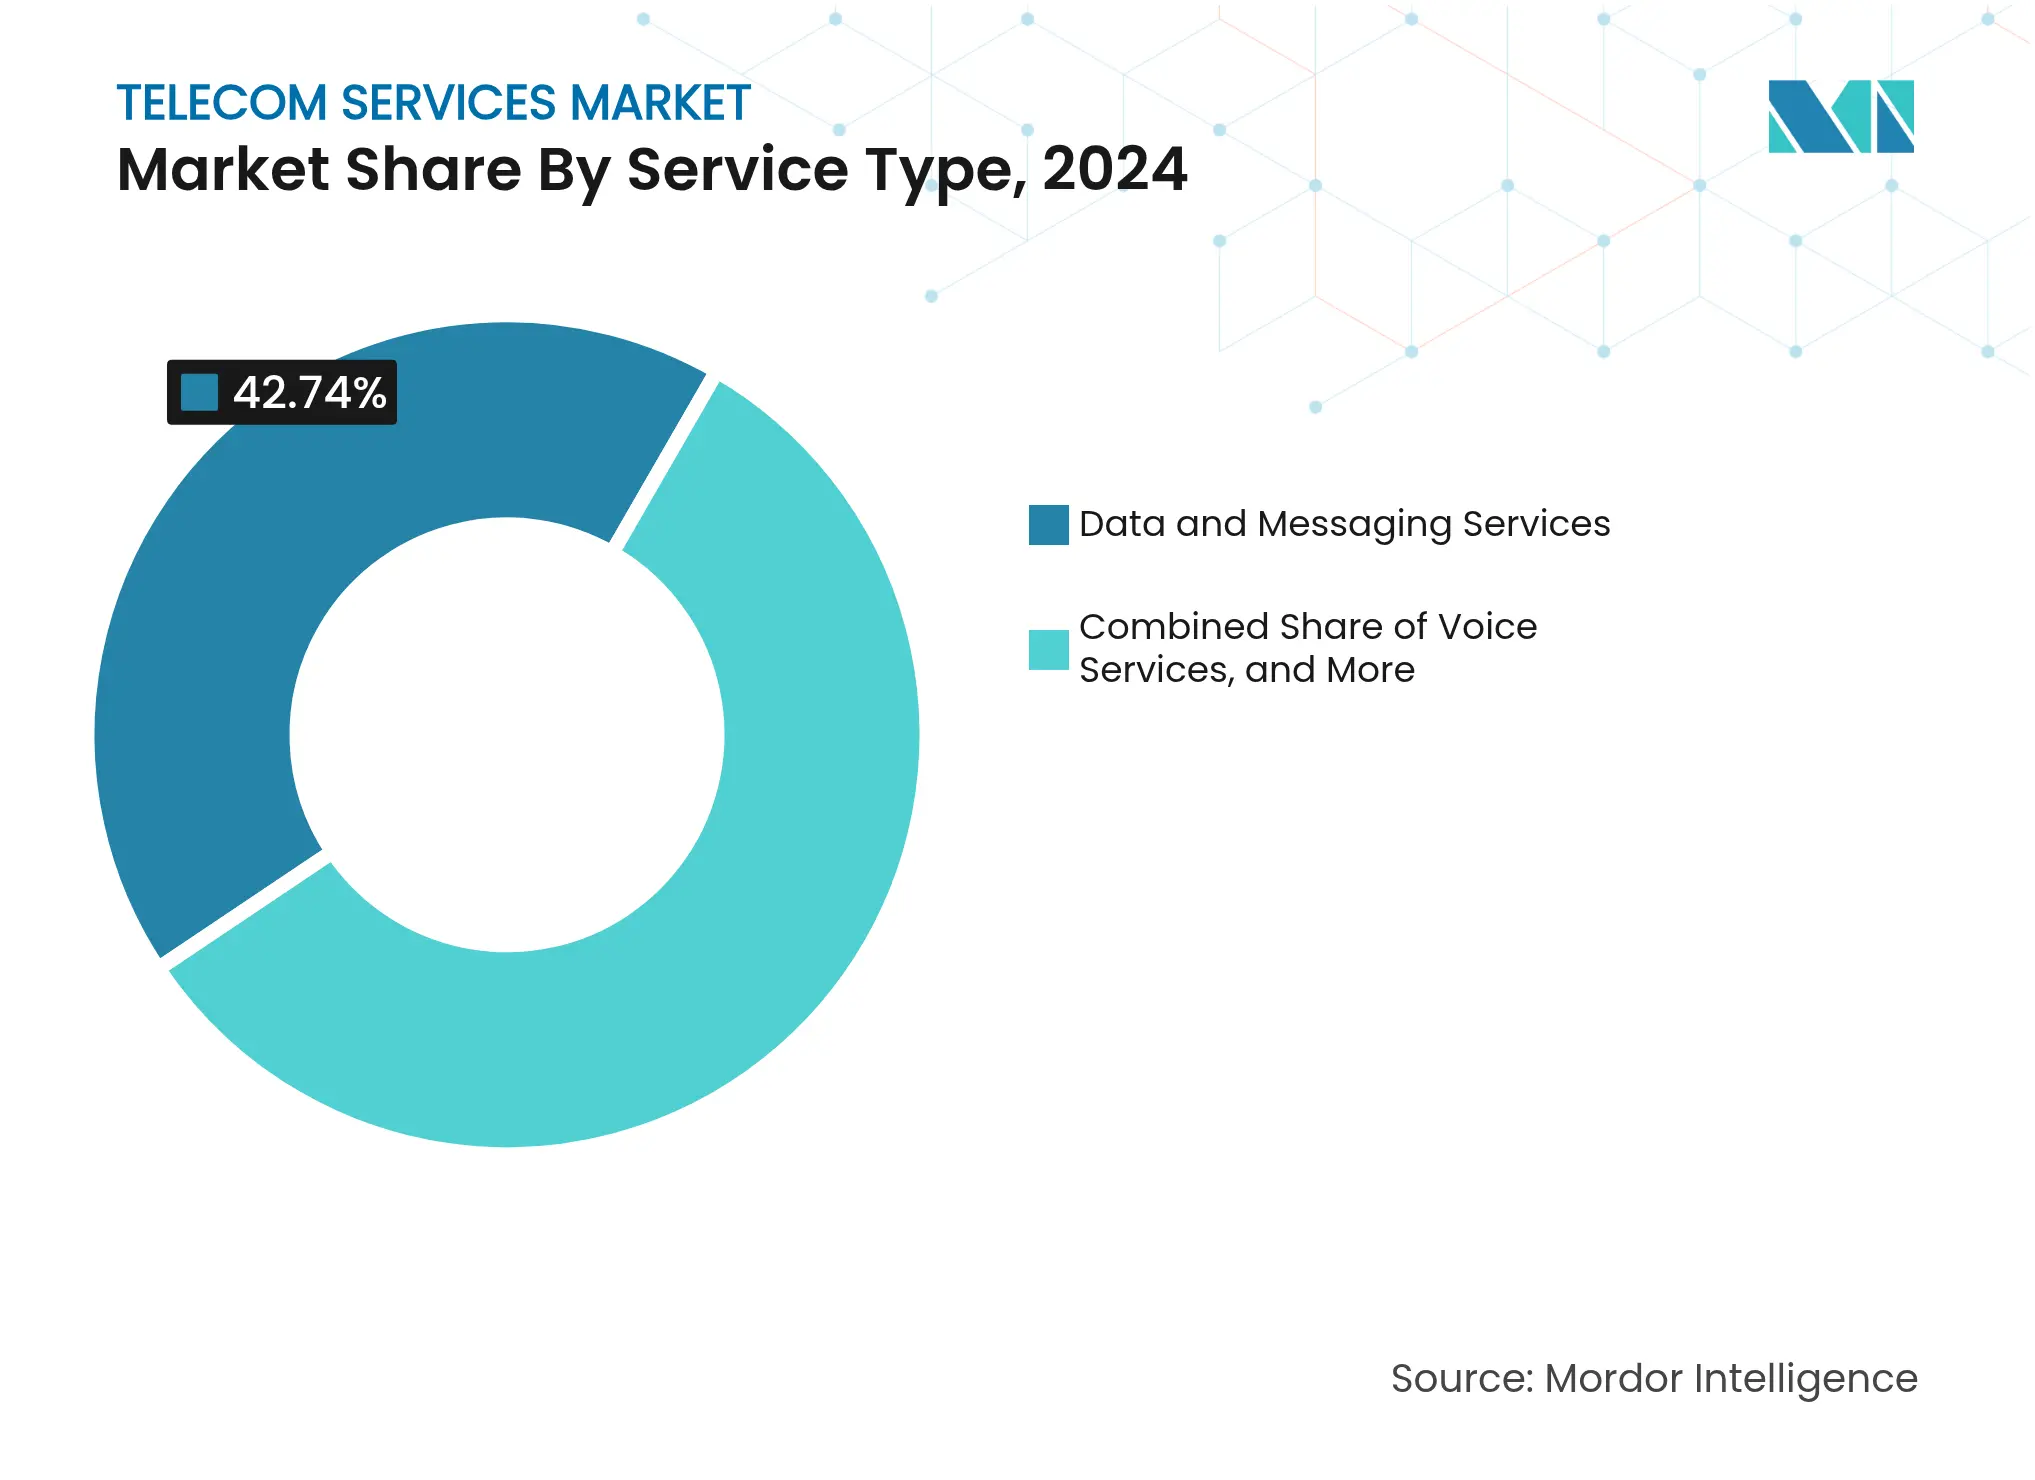
Nel 42.74, i servizi di dati e messaggistica rappresentavano il 2024% della quota di mercato dei servizi di telecomunicazione. I servizi di Pay TV e Over-the-Top (OTT) si stanno espandendo a un CAGR del 7.30% fino al 2030, con l'accelerazione della crescita dei dati mobili grazie alle applicazioni abilitate al 5G che richiedono una maggiore capacità di trasmissione.
L'erosione dei ricavi derivanti dalla voce tradizionale si sta aggravando, poiché le piattaforme di comunicazione unificata integrano voce, video e messaggistica su IP a costi inferiori e con funzionalità di analisi avanzate. Gli operatori stanno contrastando questa tendenza integrando la voce nelle interfacce di programmazione delle applicazioni (API) per gli sviluppatori, preservandone la rilevanza anche in una riduzione dei minuti di conversazione standalone. La pay-TV continua a perdere quote di mercato a favore dello streaming diretto al consumatore, spingendo gli operatori a riposizionare il video come servizio aggregato all'interno di pacchetti convergenti che combinano banda larga, mobilità e intrattenimento.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per trasmissione: le reti in fibra ottica guidano gli investimenti infrastrutturali
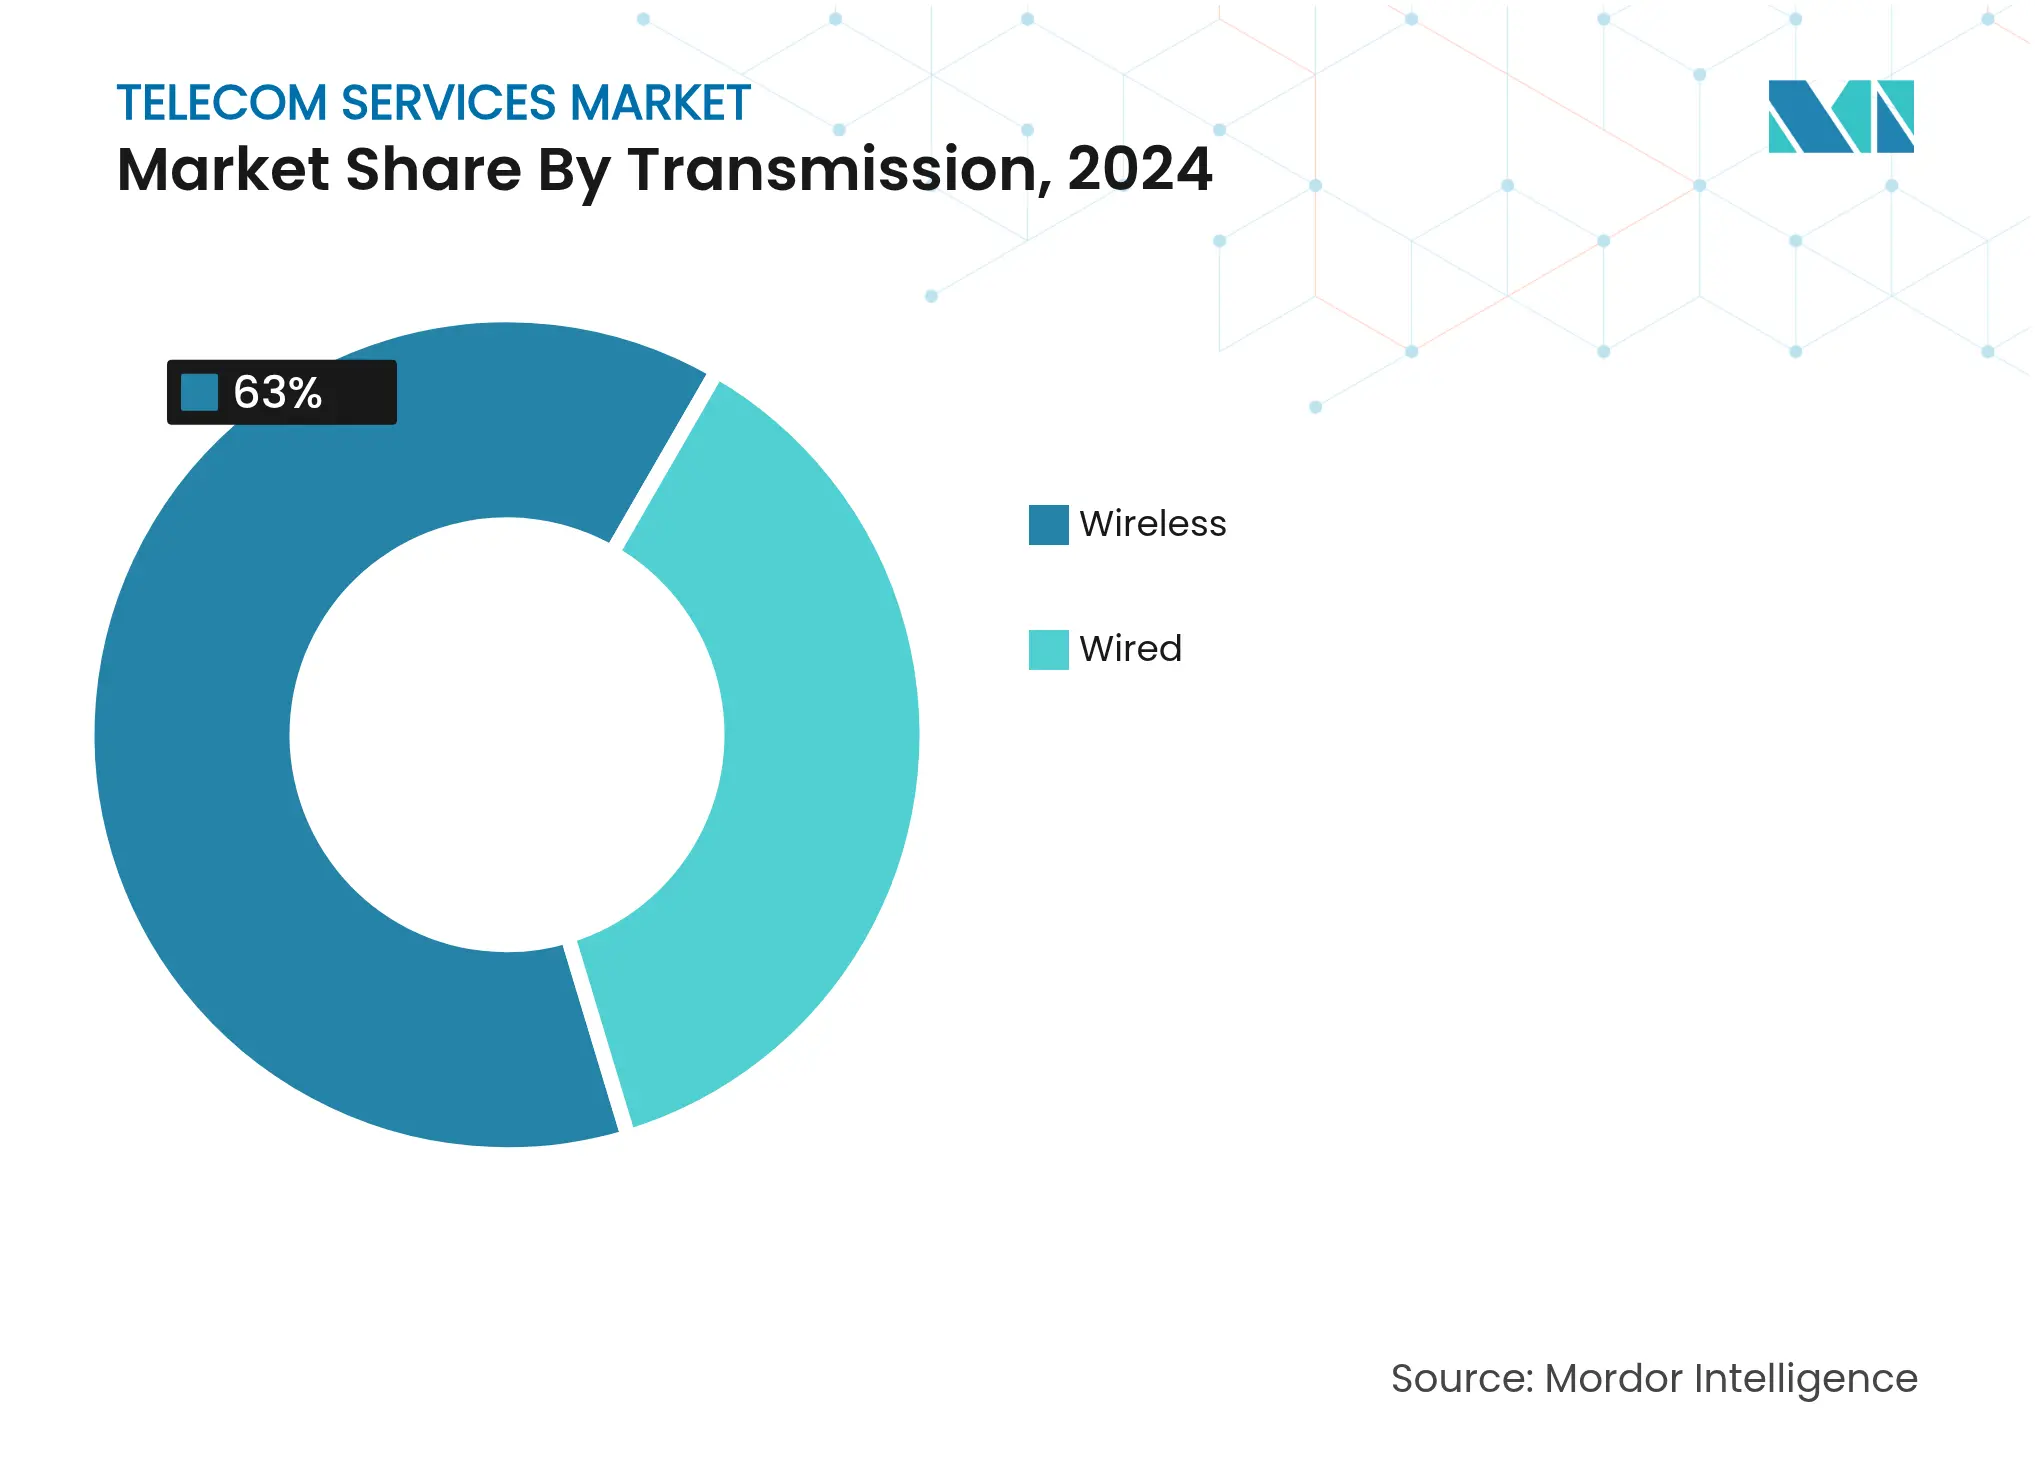
Nel 63, la trasmissione wireless ha detenuto una quota del 2024% del mercato dei servizi di telecomunicazione, sostenuta dall'implementazione del 5G e dall'adozione domestica di FWA. La fibra, tuttavia, registra l'espansione più rapida, con un CAGR del 6.25%, poiché aziende e hyperscaler richiedono larghezza di banda simmetrica e latenza nell'ordine dei millisecondi per il training dell'IA e le interconnessioni cloud.
Gli operatori stanno accelerando l'implementazione della fibra ottica sia per la banda larga consumer che per il backhaul 5G. L'accordo da 20 miliardi di dollari di Verizon per l'acquisizione di Frontier aggiunge 2.2 milioni di locali in fibra ottica, a dimostrazione della svolta strategica verso proposte convergenti fisso-mobile. La connettività satellitare sta iniziando a integrare le reti terrestri come livello di resilienza per i siti remoti, ma la priorità di investimento rimane saldamente sulla fibra ottica, grazie alla sua capacità praticamente illimitata e al suo costo per bit superiore.
Per utente finale: il segmento aziendale guida la crescita dei ricavi premium
I servizi consumer rappresentavano il 33.12% della quota di mercato dei servizi di telecomunicazione nel 2024, ma la crescita incrementale è limitata nei mercati saturi. Il segmento business segue una traiettoria di CAGR dell'8.23%, poiché le aziende cercano prestazioni garantite attraverso servizi 5G privati gestiti, edge computing e sicurezza.
Il settore manifatturiero è in cima alla domanda di reti private per automatizzare la produzione e consentire la manutenzione predittiva. Il settore sanitario sta implementando sensori IoT per il monitoraggio remoto, mentre le utility utilizzano spettri dedicati per il controllo delle smart grid. Queste applicazioni mission-critical giustificano prezzi premium, aumentando il fatturato medio per account e allungando la durata dei contratti. Gli operatori stanno integrando la connettività con cloud e analisi, passando da modelli di consumo basati sui volumi a partnership aziendali incentrate sul valore.
Analisi geografica
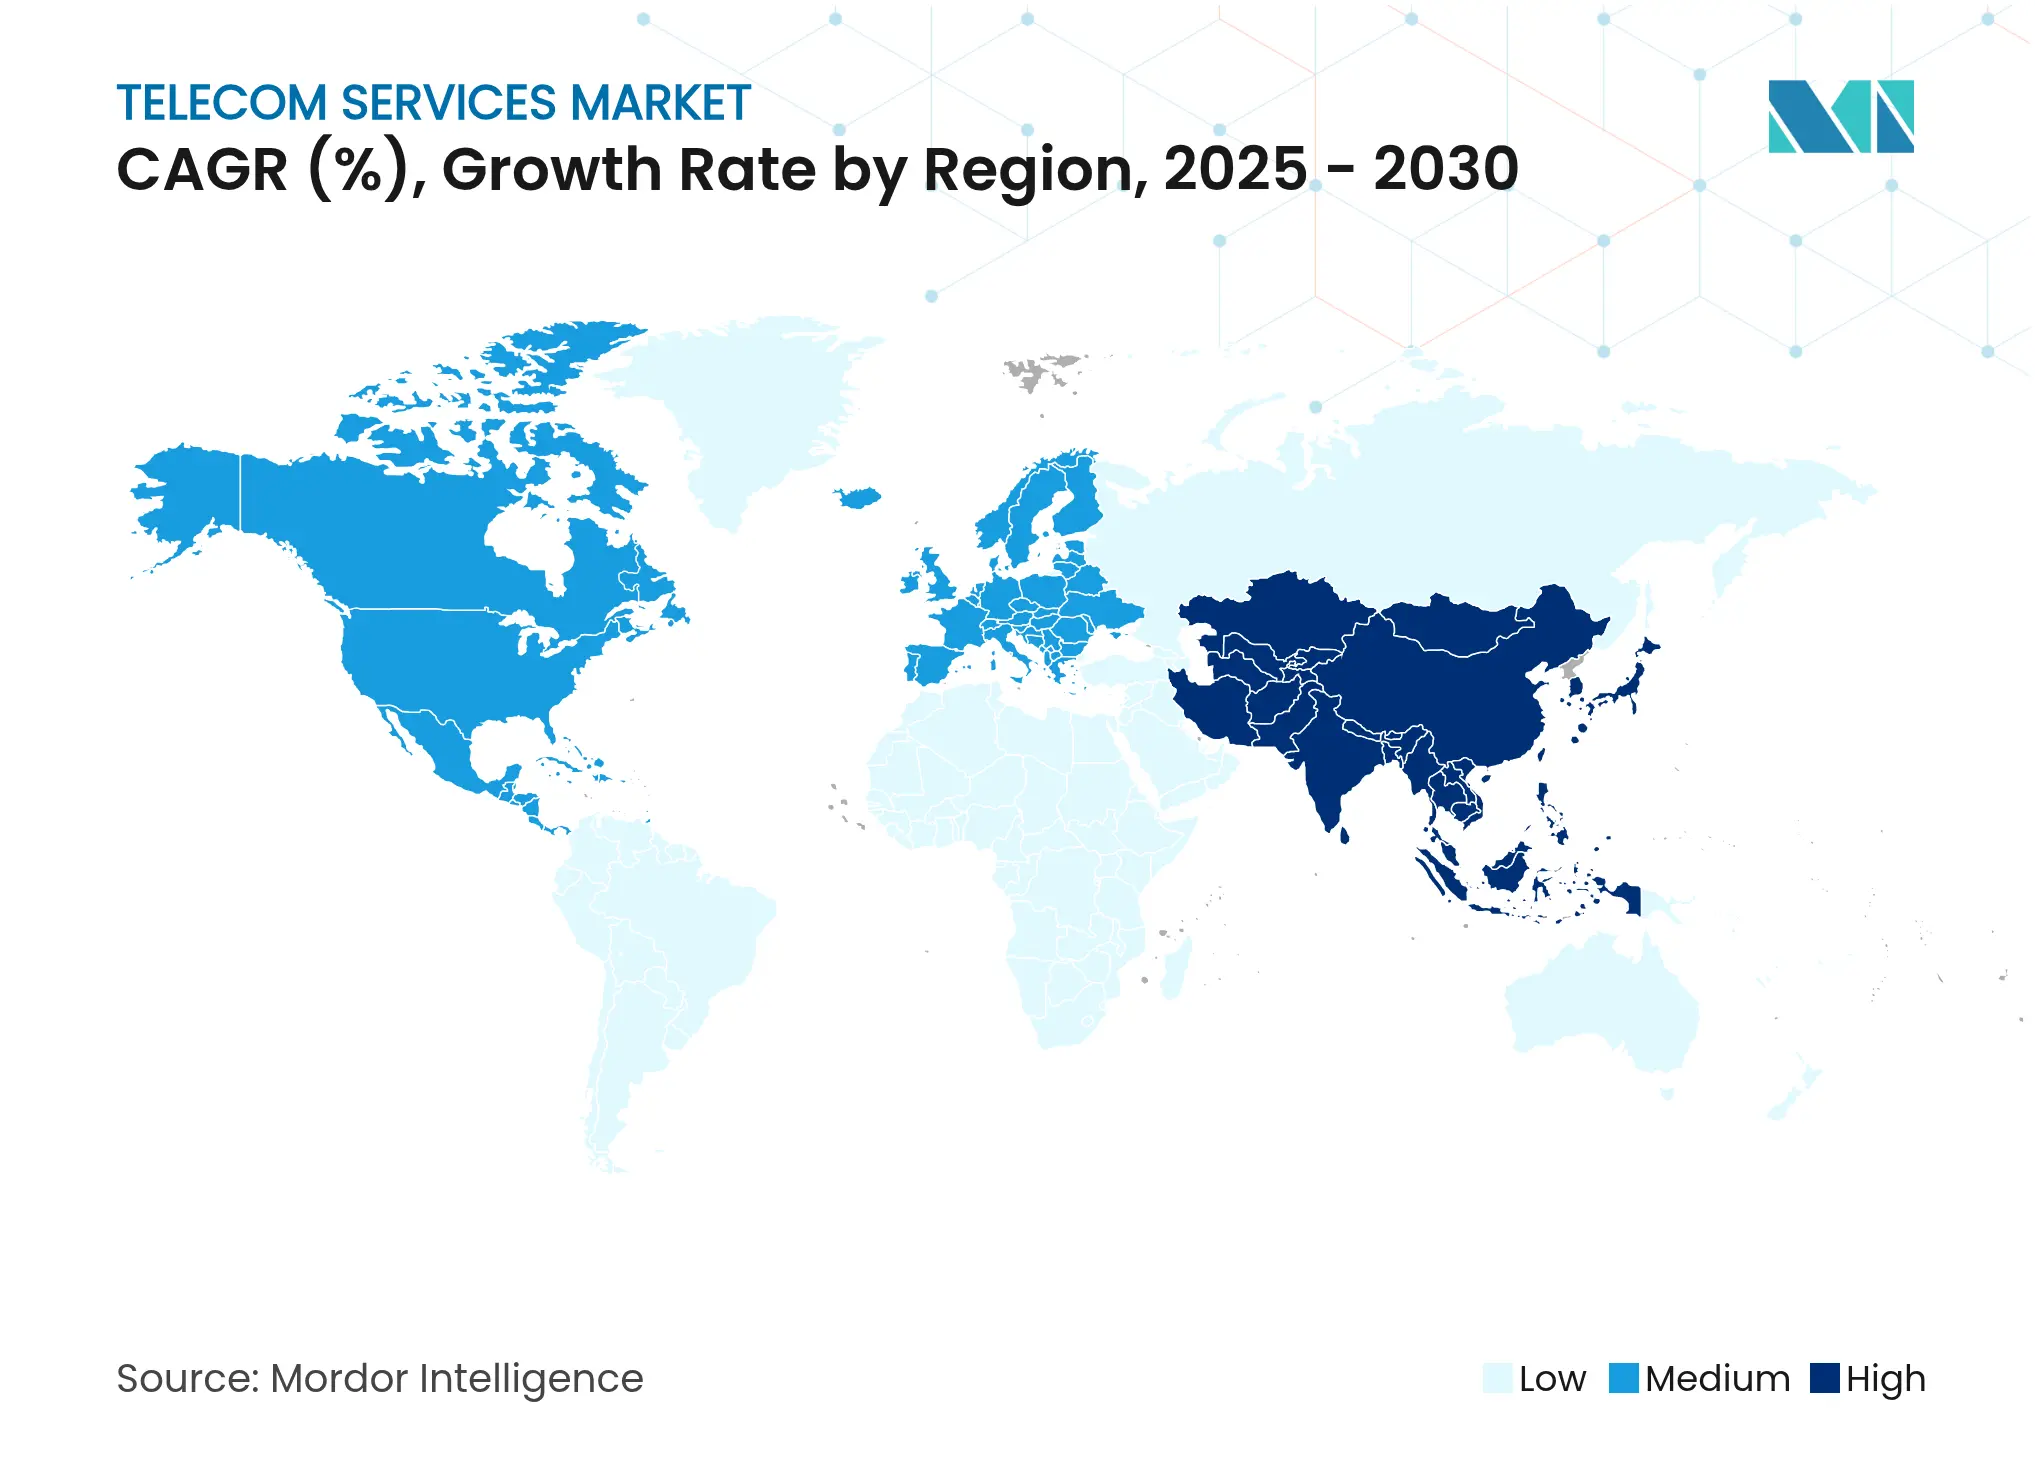
L'area Asia-Pacifico ha dominato il mercato dei servizi di telecomunicazione con una quota del 40.18% nel 2024 e sta crescendo a un CAGR del 6.66% fino al 2030, trainata da Cina, India e Sud-est asiatico che adottano 5G e IoT su larga scala. La GSMA conta 2.1 miliardi di abbonati mobili unici entro il 2030 e attribuisce alle tecnologie mobili un contributo di 880 miliardi di dollari al PIL regionale. Allocazioni aggressive dello spettro e politiche di supporto alla condivisione delle infrastrutture promuovono implementazioni economicamente vantaggiose. La Cina prevede che l'88% degli abbonamenti mobili sarà su 5G entro il 2028, mentre il mercato FWA indiano si sta espandendo rapidamente nelle aree prive di banda larga fissa, liberando nuove entrate per gli operatori.
Il Nord America mostra dinamiche mature, ma continua a registrare una solida crescita grazie all'espansione della fibra e all'adozione del 5G a livello aziendale. L'acquisizione di Frontier da parte di Verizon e l'accordo pianificato da T-Mobile con UScellular riflettono una spinta alla convergenza che combina risorse wireless e fisse per stabilizzare il tasso di abbandono e aumentare l'ARPU. L'accesso wireless fisso potrebbe superare i 20 milioni di abbonati entro il 2028, ma i limiti di capacità dello spettro influenzeranno lo slancio a lungo termine. L'attenzione normativa si concentra sulla tutela e la sicurezza dei consumatori, con la FCC che impone misure più severe per la prevenzione delle chiamate automatiche e la resilienza della rete.
L'Europa si trova ad affrontare inefficienze negli investimenti dovute alla frammentazione del mercato, ospitando oltre 40 operatori di reti mobili che faticano a raggiungere economie di scala. Il settore della connettività contribuisce per il 4.7% al PIL regionale, eppure gli investimenti nelle telecomunicazioni sono diminuiti del 2% nel 2023 per la prima volta in sette anni. La fusione completata tra Vodafone e Three UK punta a 700 milioni di sterline in sinergie annuali e segnala un'ondata di consolidamento più ampia volta ad aumentare i rendimenti del capitale. La sostenibilità rimane una priorità; Deutsche Telekom e Google Cloud riducono il consumo energetico della rete del 30% grazie all'ottimizzazione basata sull'intelligenza artificiale. America Latina, Medio Oriente e Africa stanno emergendo come aree di crescita, supportate dal piano di investimenti brasiliano da 7.7 miliardi di dollari di América Movil e dagli operatori del Golfo che destinano il 61% degli investimenti in conto capitale a progetti relativi al 5G.
Panorama competitivo
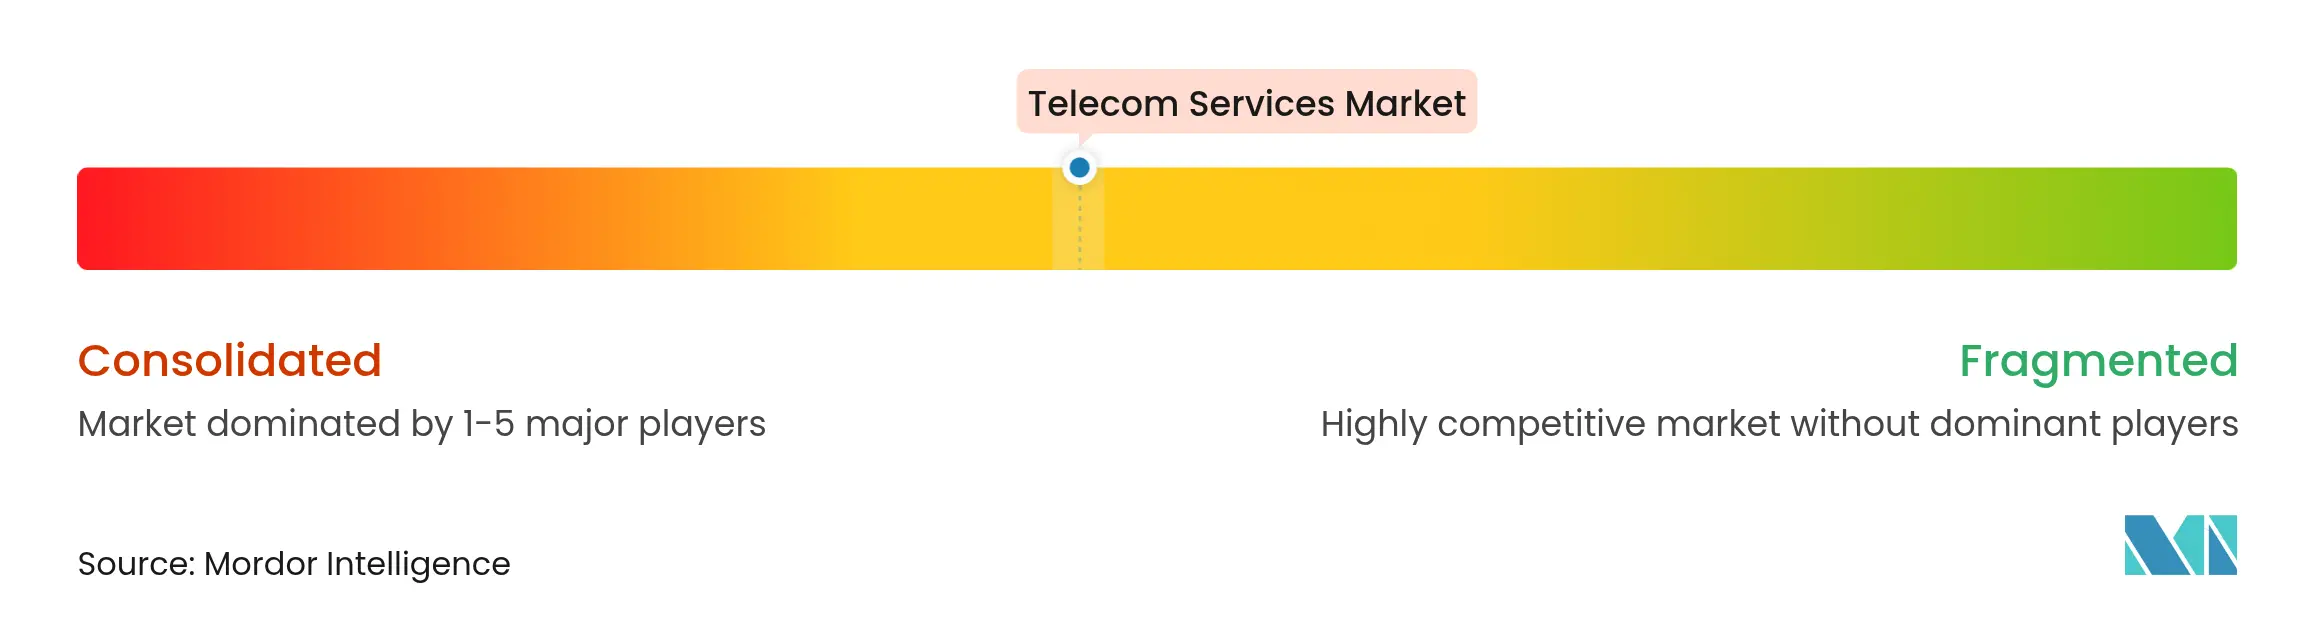
Il mercato dei servizi di telecomunicazione è moderatamente consolidato. Gli operatori perseguono l'integrazione verticale per contrastare la concorrenza iperscalabile e diversificare i profitti. I grandi proprietari di reti stanno acquistando grossisti di fibra e portafogli di torri per creare offerte convergenti che migliorino la fidelizzazione dei clienti. L'accordo con Verizon per Frontier e le acquisizioni regionali di fibra da parte di T-Mobile sono un esempio di questa tendenza.
Monetizzare il network slicing ottimizzato per l'intelligenza artificiale è una priorità. Ericsson prevede 200 miliardi di dollari di nuovi ricavi grazie alla creazione da parte degli operatori di reti virtuali dedicate, personalizzate in base ai requisiti di latenza e sicurezza aziendali. La collaborazione è in aumento: Deutsche Telekom, SK Telecom, e&, Singtel e SoftBank hanno formato la Global Telco AI Alliance per sviluppare congiuntamente casi d'uso, condividere set di dati e mettere in comune le spese in conto capitale. Nel frattempo, gli hyperscaler espandono i cloud edge adiacenti ai punti di presenza degli operatori, spingendo gli operatori tradizionali ad aprire le proprie reti tramite API standardizzate.
L'adozione di Open Radio Access Network (Open RAN) rappresenta un ulteriore elemento di competizione. L'architettura disaggregata promette diversificazione dei fornitori e un costo totale di proprietà inferiore, ma introduce complessità di integrazione che favorisce gli integratori di sistemi esperti. Gli operatori stanno quindi creando banchi di prova multi-vendor per convalidare le prestazioni prima di implementazioni a livello nazionale. Le costellazioni di satelliti LEO creano ulteriore disruption, offrendo una copertura globale a bassa latenza e costringendo gli operatori terrestri a valutare strategie di partnership rispetto a quelle competitive.
Leader del settore dei servizi di telecomunicazione
AT & T Inc.
Affidabilità Jio Infocomm limitata
Verizon Communications Inc.
Vodafone Group Plc
Bharati Airtel limitata
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2025: Ericsson e Google Cloud lanciano una piattaforma 5G Core-as-a-Service di livello carrier che consente un provisioning rapido con risoluzione dei problemi assistita dall'intelligenza artificiale.
- Maggio 2025: Lumen Technologies accetta di vendere il suo segmento fibra-to-the-home per i consumatori ad AT&T per riconcentrarsi sulle reti aziendali.
- Maggio 2025: Verizon riceve l'approvazione della FCC per l'acquisizione di Frontier da 20 miliardi di dollari, ampliando la sua presenza in fibra in 25 stati.
- Dicembre 2024: Verizon ha stretto una partnership con NVIDIA per eseguire carichi di lavoro di intelligenza artificiale su reti 5G private per clienti industriali.
Ambito e metodologia
I servizi di telecomunicazione si riferiscono alle offerte fornite dalle compagnie di telecomunicazioni che consentono agli utenti finali di comunicare e scambiare informazioni tramite vari dispositivi. Questi servizi supportano la trasmissione di messaggi e dati, facilitando l'interazione diretta tra individui.
Il mercato dei servizi di telecomunicazione è segmentato in base al tipo di servizio (servizi vocali (cablati, wireless), servizi dati e messaggistica (servizi dati mobili, servizi dati fissi) e servizi Pay-TV e servizi OTT (over-the-top)), in base alla trasmissione (cablata (fibra ottica, cavo in rame), wireless (reti cellulari, comunicazioni satellitari)), in base all'utente finale (consumatore, azienda (settore manifatturiero, energia e servizi di pubblica utilità, trasporti e logistica, settore pubblico, sanità, e-commerce, altri)), in base all'area geografica (Nord America [Stati Uniti, Canada, Messico e resto del Nord America], Europa [Germania, Regno Unito, Francia, Spagna e resto d'Europa], Asia-Pacifico [India, Cina, Giappone, Nuova Zelanda, Australia e resto dell'Asia-Pacifico], America Latina [Brasile, Argentina e resto dell'America Latina], Medio Oriente e Africa [Emirati Arabi Uniti, Arabia Saudita e resto del Medio Oriente e Africa]).
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (USD) per tutti i segmenti di cui sopra.
| Servizi vocali | cablato |
| Wireless | |
| Servizi dati e di messaggistica | Servizi dati mobili |
| Servizi dati fissi | |
| Servizi di Pay-TV e OTT |
| cablato | Fibra ottica |
| Cavo di rame | |
| Wireless | Reti cellulari |
| Comunicazione via satellite |
| Consumatori | |
| Affari | Produzione |
| Energia e Utilities | |
| Trasporto e logistica | |
| Settore Pubblico | |
| Settore Sanitario | |
| E-Commerce | |
| Altro |
| Nord America | Stati Uniti |
| Canada | |
| Messico | |
| Sud America | Brasile |
| Argentina | |
| Resto del Sud America | |
| Europa | Germania |
| Regno Unito | |
| Francia | |
| Spagna | |
| Russia | |
| Resto d'Europa | |
| Asia-Pacifico | Cina |
| India | |
| Giappone | |
| Resto dell'Asia Pacific | |
| Medio Oriente & Africa | Emirati Arabi Uniti |
| Arabia Saudita | |
| Sud Africa | |
| Resto del Medio Oriente e dell'Africa |
| Per tipo di servizio | Servizi vocali | cablato |
| Wireless | ||
| Servizi dati e di messaggistica | Servizi dati mobili | |
| Servizi dati fissi | ||
| Servizi di Pay-TV e OTT | ||
| Per trasmissione | cablato | Fibra ottica |
| Cavo di rame | ||
| Wireless | Reti cellulari | |
| Comunicazione via satellite | ||
| Per utente finale | Consumatori | |
| Affari | Produzione | |
| Energia e Utilities | ||
| Trasporto e logistica | ||
| Settore Pubblico | ||
| Settore Sanitario | ||
| E-Commerce | ||
| Altro | ||
| Per geografia | Nord America | Stati Uniti |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Spagna | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| India | ||
| Giappone | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Emirati Arabi Uniti | |
| Arabia Saudita | ||
| Sud Africa | ||
| Resto del Medio Oriente e dell'Africa | ||
Domande chiave a cui si risponde nel rapporto
Quali sono le dimensioni attuali del mercato dei servizi di telecomunicazione e con quale rapidità sta crescendo?
Il mercato dei servizi di telecomunicazione è valutato a 1.90 trilioni di dollari nel 2025 e si prevede che raggiungerà i 2.46 trilioni di dollari entro il 2030, con un CAGR del 5.23%.
Quale regione è leader nel mercato dei servizi di telecomunicazione?
L'area Asia-Pacifico detiene la quota maggiore, pari al 40.18% nel 2024, e registra il CAGR regionale più elevato, pari al 6.66% fino al 2030.
Quale tipologia di servizio si sta espandendo più rapidamente?
I servizi di dati fissi guidano la crescita con un CAGR del 7.30%, mentre le aziende si spostano verso la connettività in fibra ottica.
Perché il segmento business è così attraente per gli operatori?
Quale tecnologia emergente offre agli operatori la maggiore fonte di entrate?


