

Dimensioni e quota del mercato dei sistemi di alimentazione per telecomunicazioni
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
| Dimensione del mercato (2026) | 5.79 miliardo di dollari |
| Dimensione del mercato (2031) | 8.59 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 8.22% CAGR |
| Mercato in più rapida crescita | Asia-Pacifico |
| Il mercato più grande | Asia Pacifico |
| Concentrazione del mercato | Medio |
Principali giocatori
*Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. |
|
Analisi di mercato dei sistemi di alimentazione per telecomunicazioni di Mordor Intelligence
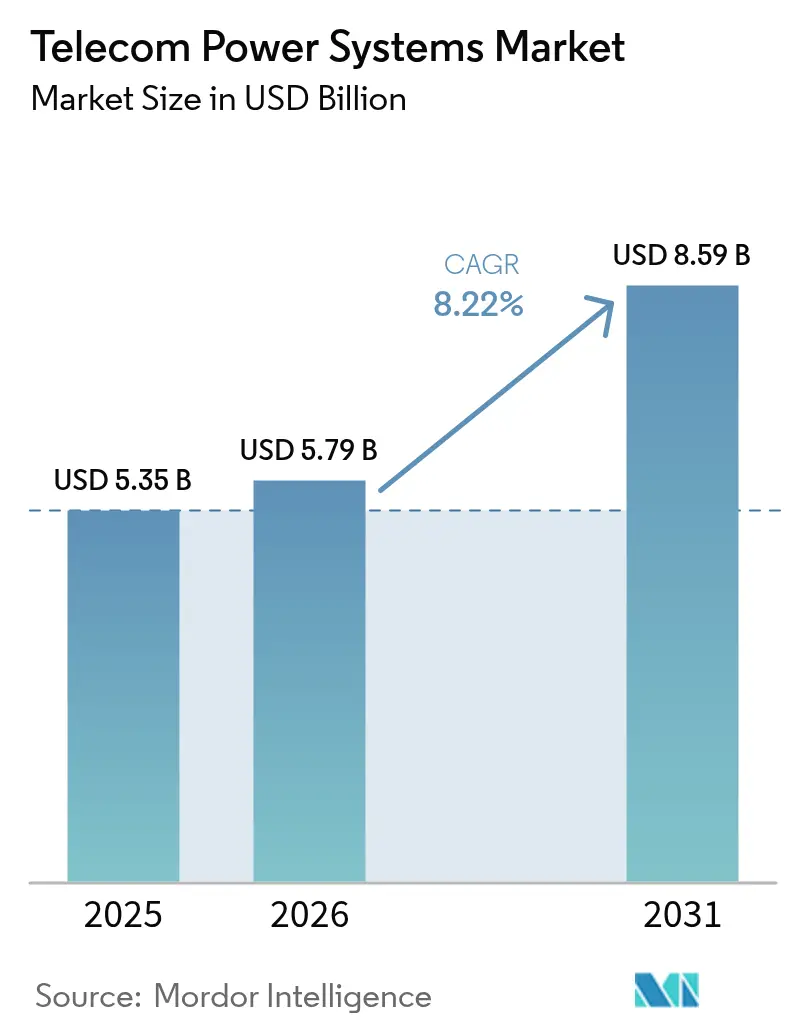
Il mercato dei sistemi di alimentazione per le telecomunicazioni aveva un valore di 5.35 miliardi di dollari nel 2025 e si prevede che crescerà da 5.79 miliardi di dollari nel 2026 a 8.59 miliardi di dollari entro il 2031, con un CAGR dell'8.22% durante il periodo di previsione (2026-2031). Gli operatori stanno dando priorità a raddrizzatori ad alta efficienza, architetture ibride AC/DC e tecnologie avanzate per le batterie al fine di far fronte al raddoppio del consumo energetico delle macro radio 5G. La continua densificazione della rete, la realizzazione di infrastrutture edge e la pressione normativa per limitare il consumo energetico stanno accelerando gli investimenti in infrastrutture di alimentazione dedicate. La maggiore durata e il minor costo totale di proprietà delle batterie agli ioni di litio stanno spostando l'attenzione verso le batterie VRLA, mentre le celle a combustibile stanno guadagnando terreno come soluzione di backup a zero emissioni per i siti critici. La regione Asia-Pacifico rimane il centro di domanda più influente grazie all'elettrificazione rurale su larga scala e alle ambiziose tempistiche per l'implementazione del 5G, mentre il Nord America e l'Europa stanno investendo massicciamente nella resilienza agli eventi meteorologici estremi e nel rispetto delle normative sulle emissioni di carbonio.
Punti chiave del rapporto
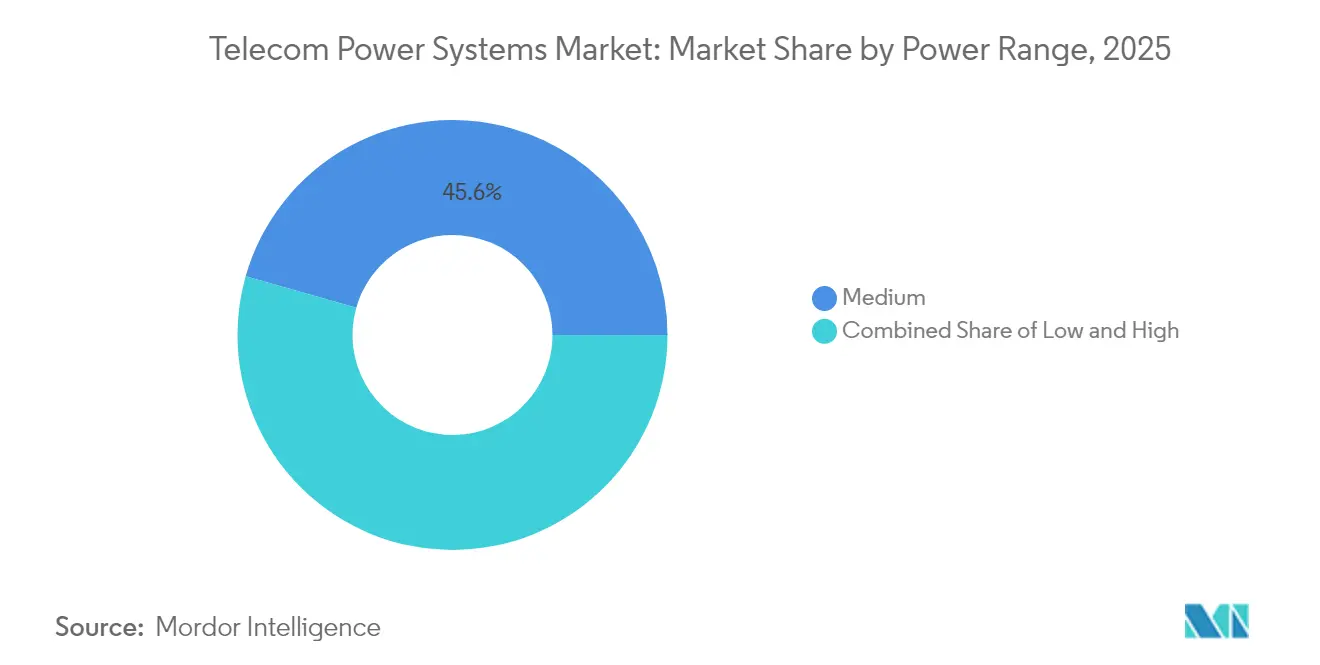
- In base alla fascia di potenza, i sistemi di media potenza (5–20 kW) hanno dominato il mercato dei sistemi di alimentazione per telecomunicazioni con il 45.60% di quota di mercato nel 2025, mentre si prevede che i sistemi ad alta potenza (oltre 20 kW) cresceranno a un CAGR dell'11.08% fino al 2031.
- In base alla fonte di alimentazione, le soluzioni connesse alla rete hanno generato il 54.70% dei ricavi nel 2025; si prevede che le configurazioni ibride solari-diesel cresceranno a un CAGR del 13.74% entro il 2031.
- Per componente, i raddrizzatori hanno dominato con una quota del 27.70% nel 2025, mentre le celle a combustibile registreranno un CAGR del 14.85% nel periodo di previsione.
- In base alla tecnologia di accumulo di energia, nel 63.20 le batterie VRLA rappresentavano il 2025% del mercato dei sistemi di alimentazione per telecomunicazioni; si prevede che l'accumulo agli ioni di litio crescerà a un CAGR del 15.88%.
- In base all'architettura del sistema, le centrali elettriche a corrente continua hanno rappresentato il 60.30% dei ricavi del 2025; il segmento ibrido CA/CC sta crescendo a un CAGR del 12.80% fino al 2031.
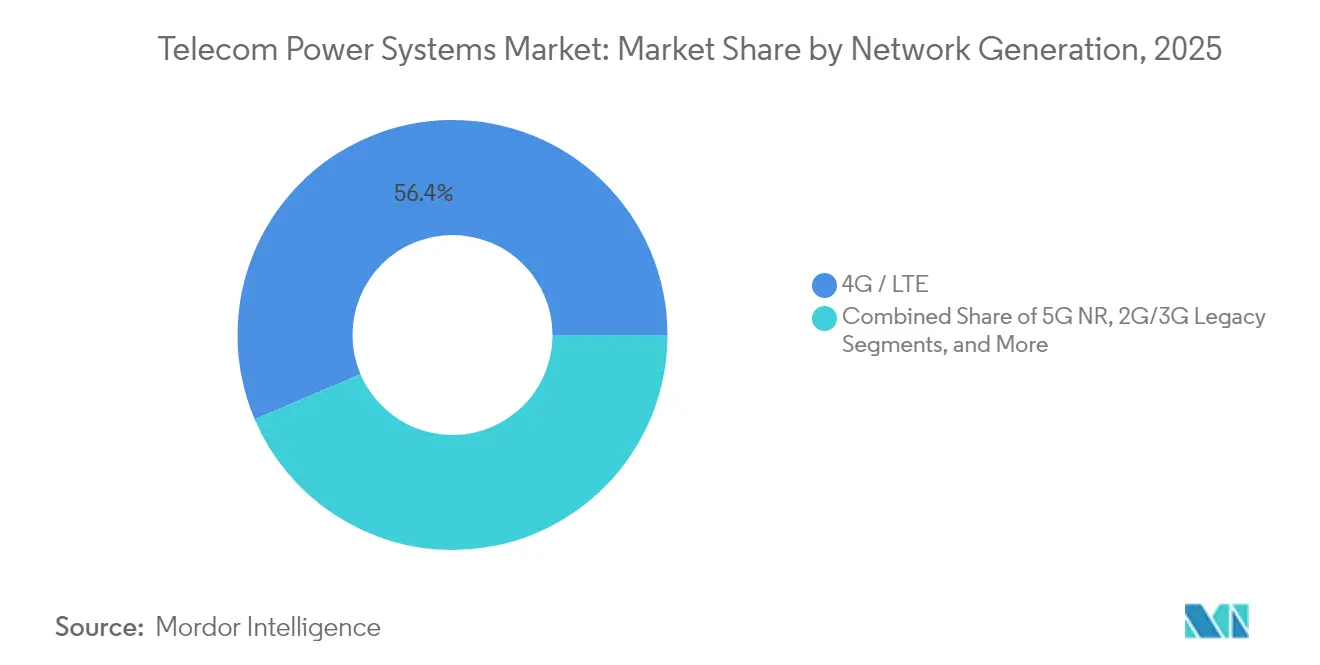
- In termini di generazione di rete, il 4G/LTE ha mantenuto il 56.40% dei ricavi nel 2025, mentre il 5G NR crescerà a un CAGR del 17.05% tra il 2026 e il 2031.
- In base alla configurazione della potenza in uscita, nel 2 la banda da 10 a 47.50 kW ha rappresentato il 2025% della quota di mercato dei sistemi di alimentazione per telecomunicazioni, mentre la banda superiore a 20 kW sta crescendo a un CAGR del 13.98%.
- Per regione, l'Asia Pacifica ha registrato il 40.60% dei ricavi nel 2025 e si prevede che crescerà a un CAGR del 10.31% fino al 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti sul mercato globale dei sistemi di alimentazione per telecomunicazioni
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente diffusione delle macro-celle 5G | + 2.1% | Globale, con concentrazione in Nord America, Europa e Asia orientale | Medio termine (2-4 anni) |
| Rapida elettrificazione rurale nei mercati emergenti | + 1.5% | Asia Pacifico, Africa, America Latina | Medio termine (2-4 anni) |
| Mandati di efficienza energetica per le aziende di telecomunicazioni | + 1.8% | Europa, Nord America, Asia sviluppata | A lungo termine (≥ 4 anni) |
| Crescente preferenza per i sistemi UPS agli ioni di litio e LFP | + 1.4% | Globale, con adozione anticipata in Nord America ed Europa | Medio termine (2-4 anni) |
| Espansione del backhaul satellitare per torri remote | + 1.0% | Aree rurali in Africa, America Latina, Asia sud-orientale e Oceania | A breve termine (≤ 2 anni) |
| Convergenza tra data center e edge-site con RAN | + 0.9% | Centri urbani in Nord America, Europa e Asia orientale | Medio termine (2-4 anni) |
| Fonte: Intelligenza di Mordor | |||
Crescente diffusione delle macro-celle 5G
La massiccia implementazione macro del 5G sta raddoppiando il carico elettrico per sito, con le singole stazioni base che ora richiedono più di 20 kW. Gli operatori stanno installando raddrizzatori compatti ad alta efficienza che raggiungono un'efficienza di conversione del 96% per compensare i crescenti costi delle utenze e per adattarsi alle dimensioni limitate delle torri. [1] Infineon Technologies AG, “Key Requirements for 5G Telecom SMPS,” infineon.com La pressione sulla densità di potenza sta anche accelerando il passaggio a una distribuzione CC ad alta tensione che riduce le dimensioni dei conduttori e le perdite termiche. Nei densi cluster urbani, gli alimentatori CC integrati abbinati a stringhe di ioni di litio consentono una rapida distribuzione dell'energia durante i picchi di traffico. I fornitori che offrono alimentatori modulari pronti per il 5G hanno conquistato quote di mercato iniziali perché riducono le finestre di installazione e minimizzano i tempi di inattività del sito. Man mano che le radio 5G passano a configurazioni massive-MIMO, la domanda di raffreddamento attivo e di una gestione termica precisa sta diventando un fattore determinante per gli acquisti.
Elettrificazione rurale: catalizzatore per l'innovazione dell'energia ibrida
Le comunità isolate e con una rete elettrica debole stanno attirando investimenti in sistemi ibridi solari-diesel e solari-batteria che riducono il consumo di diesel fino al 70%, mantenendo al contempo un tempo di attività del 99.99%. I controller ibridi ora orchestrano input da più fonti, ottimizzando le ore di funzionamento dei generatori e lo stato di carica su diverse chimiche. Gli operatori di telecomunicazioni considerano questi sistemi come un ponte verso la connettività universale per circa 3.7 miliardi di persone che ancora non dispongono di una banda larga affidabile. Le installazioni sul campo, come le torri ibride solari di EdgePoint in Malesia, forniscono fino al 100% dell'energia del sito in condizioni di irraggiamento ottimale e riducono le emissioni annuali di carbonio del 78% per torre. [2] Antara News Agency, “EdgePoint Towers Deploys Solar Hybrid Site in Malaysia,” antara.com La maggiore disponibilità di energia nelle zone rurali sta ulteriormente sbloccando modelli di accesso small-cell a bassa potenza e wireless fisso, ampliando l'impronta indirizzabile totale per il mercato dei sistemi di alimentazione per telecomunicazioni.
I mandati di efficienza energetica stimolano l'innovazione
I quadri normativi che collegano il rinnovo delle licenze e le tariffe dello spettro all'intensità di carbonio stanno costringendo gli operatori a dimostrare riduzioni energetiche anno dopo anno. Le piattaforme avanzate di monitoraggio dell'alimentazione ora combinano la telemetria in tempo reale con algoritmi di intelligenza artificiale che riducono l'energia del sito del 15-30% attraverso lo spostamento del carico e la manutenzione proattiva. Mentre il settore delle telecomunicazioni rappresenta oggi circa l'1% del consumo globale di elettricità, una crescita incontrollata del traffico potrebbe aumentare tale cifra del 60% entro il 2030. Raddrizzatori ad alta efficienza, PDU intelligenti e UPS dinamici online sono in cima alle liste di approvvigionamento perché forniscono guadagni energetici rapidi e verificati. Gli operatori che implementano programmi di ottimizzazione olistica stanno segnalando risparmi sui costi pari al 2-3% dei ricavi da servizi, rafforzando il business case per l'aggiornamento accelerato delle centrali elettriche.
L'adozione delle batterie agli ioni di litio rimodella l'economia dei backup
Nonostante un sovrapprezzo iniziale di 1.5-2 volte, le batterie agli ioni di litio offrono un costo totale di proprietà inferiore del 30-40% rispetto alle VRLA. La densità energetica, 2-3 volte superiore, riduce il numero di armadi e libera spazio a pavimento per ulteriori settori radio. Le celle agli ioni di litio tollerano scariche più profonde e 3-4 volte più cicli, in linea con i casi d'uso di riduzione dei picchi di consumo nei siti 5G, dove sono previsti frequenti eventi di carica-scarica. Il peso inferiore semplifica le installazioni sui tetti e riduce i costi di trasporto nelle regioni remote. Con la diminuzione dei prezzi dei moduli e l'espansione dei programmi di riciclaggio, gli operatori integrano sempre più stringhe di batterie al litio-ferro-fosfato sia negli armadi interni che in quelli esterni, accelerando il passaggio dalle batterie al piombo-acido. [3] Kohler Power, “Lithium-ion vs VRLA Total Cost of Ownership,” kohlerpower.com
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Modernizzazione del sito ad alta intensità di capitale | -0.8% | Globale, con un impatto maggiore nelle regioni in via di sviluppo | Medio termine (2-4 anni) |
| Elevata spesa per O&M in aree fuori rete | -0.7% | Aree rurali in Africa, America Latina, Asia meridionale | A lungo termine (≥ 4 anni) |
| Costi di conformità alla sicurezza antincendio e ambientale | -0.6% | Europa, Nord America, Asia Pacifico sviluppata | Medio termine (2-4 anni) |
| Tempi di consegna prolungati della catena di fornitura per i semirimorchi elettrici | -0.5% | Globale, con un impatto acuto nei centri manifatturieri dell’Asia-Pacifico | A breve termine (≤ 2 anni) |
| Fonte: Intelligenza di Mordor | |||
Modernizzazione del sito ad alta intensità di capitale
L'ammodernamento di infrastrutture elettriche pronte per il 5G costa dai 25,000 ai 40,000 dollari per macro-sito e spesso richiede un supporto legacy parallelo durante la migrazione, raddoppiando di fatto l'esborso di capitale a breve termine. Gli operatori più piccoli si trovano ad affrontare pressioni di bilancio che rallentano i programmi di aggiornamento e prolungano la vita operativa di apparecchiature meno efficienti. Stanno emergendo modelli di finanziamento come il "power-as-a-service", ma la loro adozione è modesta al di fuori degli operatori di primo livello. I lunghi cicli di modernizzazione ostacolano l'adozione tempestiva di batterie CC ad alta tensione e agli ioni di litio, limitando il potenziale di crescita a breve termine del mercato dei sistemi di alimentazione per telecomunicazioni. Nelle economie in via di sviluppo, le fluttuazioni valutarie e l'elevato costo dei componenti importati costituiscono un ulteriore ostacolo alla rapida revisione.
Operazioni fuori rete: persistono le sfide di manutenzione
I costi di O&M nei siti off-grid alimentati a diesel o ibridi sono da 2.5 a 3 volte superiori rispetto ai siti alimentati dalla rete a causa della logistica del carburante, dei problemi di accesso stradale e della necessità di competenze specialistiche. Le condizioni meteorologiche estreme aumentano ulteriormente la spesa; il Dipartimento per la Sicurezza Interna degli Stati Uniti cita le interruzioni causate dal clima come una minaccia crescente per le comunicazioni rurali (dhs.gov). Per ridurre gli spostamenti dei camion, gli operatori implementano il monitoraggio remoto e l'analisi predittiva, ma la sostituzione dei componenti richiede ancora interventi in loco. I ritardi nella catena di approvvigionamento per i semiconduttori ad alta potenza possono prolungare i tempi di inattività, erodendo i parametri di qualità del servizio. Questi fattori, nel loro insieme, riducono la quota indirizzabile a breve termine del mercato dei sistemi di alimentazione per telecomunicazioni nei territori sottoserviti.
Analisi del segmento
Per intervallo di potenza: i sistemi ad alta capacità guadagnano slancio
Le soluzioni a medio raggio da 5 a 20 kW hanno conquistato il 45.60% della quota di mercato dei sistemi di alimentazione per telecomunicazioni nel 2025. Rimangono la spina dorsale per i macro-siti che ospitano livelli 4G LTE e settori 5G incrementali. Il mercato dei sistemi di alimentazione per telecomunicazioni sta assistendo a una svolta strategica verso piattaforme ≥20 kW che crescono a un CAGR dell'11.08%. Questi sistemi di maggiori dimensioni soddisfano il carico aggregato di radio massive-MIMO, rack di edge computing e raffreddamento attivo all'interno di shelter ristretti. I fornitori si concentrano su moduli sostituibili a caldo e sulla gestione intelligente del carico, in modo che gli operatori possano effettuare l'aggiornamento graduale senza interruzioni del sito. La densificazione urbana e il pooling dello spettro spingono gli operatori a terminare più bande di frequenza su un singolo tetto, aumentando il carico per sito. I raddrizzatori ad alta capacità abbinati a stringhe agli ioni di litio limitano l'ingombro mantenendo gli obiettivi di autonomia. Il design termico si è rivelato un fattore di differenziazione competitivo; i cabinet per esterni integrano il raffreddamento a liquido per gestire l'aumento del flusso di calore. Al contrario, le soluzioni a bassa potenza inferiori a 5 kW continuano a servire le piccole celle, ma la loro quota sta diminuendo man mano che le implementazioni distribuite indoor migrano verso architetture cloud-RAN con alimentazione centralizzata.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per fonte di alimentazione: le soluzioni ibride ridefiniscono l'affidabilità
I sistemi connessi alla rete hanno rappresentato il 54.70% del fatturato nel 2025, grazie alle solide reti urbane in Europa, Nord America e Asia orientale. Le architetture ibride solare-diesel, tuttavia, si stanno espandendo a un CAGR del 13.74% e rappresentano la fetta di mercato dei sistemi di alimentazione per le telecomunicazioni in più rapida crescita. Gli operatori in Africa, Asia meridionale e Sud-est asiatico adottano questi ibridi per ridurre il consumo di diesel fino al 70% e garantire costi energetici prevedibili in un orizzonte di 15 anni. I controller che coordinano i pannelli fotovoltaici, i banchi di batterie e il tempo di funzionamento dei generatori ottimizzano la programmazione dei generatori e riducono i tempi di intervento totali. Oltre ai costi, gli impegni per la sostenibilità aumentano la redditività degli ibridi. Le microreti ibride supportano gli obiettivi aziendali basati sulla scienza, riducendo le emissioni di Scopo 1 presso le aziende produttrici di torri. La torre malese da 5.9 kWp di EdgePoint dimostra che l'energia solare può soddisfare il 100% del carico del sito durante il picco di irraggiamento, eliminando il 78% delle emissioni di carbonio annuali. Le energie rinnovabili pure, come l'eolico o il fotovoltaico autonomo, rimangono una nicchia a causa dell'intermittenza, ma il calo dei prezzi delle batterie e l'analisi della gestione energetica stanno gradualmente ampliando il loro ambito di applicazione.
Per componente: le celle a combustibile emergono come forza dirompente
I raddrizzatori hanno costituito il 27.70% del fatturato dei componenti nel 2025 e continuano a evolversi attraverso topologie MOSFET al carburo di silicio che riducono le perdite e riducono le dimensioni dei dissipatori di calore. Il segmento delle celle a combustibile sta crescendo a un CAGR del 14.85%, rivolgendosi a siti che richiedono un'autonomia estesa senza le conseguenze ambientali del diesel. I sistemi a membrana a scambio protonico offrono un'efficienza elettrica di circa il 60% ed emissioni di vapore acqueo, rendendoli adatti ad aree densamente popolate o soggette a normative ambientali. Tra i primi ad adottarli ci sono cluster di stazioni radio base adiacenti ai data center che cercano un'autonomia ininterrotta durante finestre di disturbo della rete superiori a otto ore. I sottosistemi batteria stanno passando dal piombo-acido sigillato agli ioni di litio e ai formati emergenti a stato solido. Il raffreddamento, un tempo un fattore secondario, è ora parte integrante poiché l'elettronica attiva e le batterie devono condividere involucri più ermetici. I fornitori confezionano unità di compressione a velocità variabile e soluzioni cold-plate che riducono la potenza di raffreddamento del 40%. I controller e l'hardware di monitoraggio remoto integrano analisi predittive basate sull'intelligenza artificiale, riducendo le visite in loco non pianificate e allineando gli intervalli di manutenzione all'usura effettiva.
Per architettura di sistema: CA/CC ibrida collega passato e futuro
Le linee CC a -48 V o 380 V comandano il 60.30% delle distribuzioni del 2025 grazie all'efficienza intrinseca e alla compatibilità diretta con le radio per telecomunicazioni. Le configurazioni ibride CA/CC stanno crescendo più rapidamente, con un CAGR del 12.80%. Consentono agli operatori di mantenere online le apparecchiature HVAC alimentate a CA tradizionali, alimentando al contempo le radio tramite un bus CC ad alta efficienza. Questa architettura mista riduce le fasi di conversione e offre un percorso di migrazione verso la CC completa senza dover ricorrere a immediati aggiornamenti. La CC ad alta tensione a 380 V sta guadagnando terreno nei siti combinati di telecomunicazioni ed edge computing perché riduce la sezione trasversale dei cavi e semplifica la ridistribuzione all'interno di sale multi-rack. La distribuzione CA pura ora si trova principalmente nelle microcelle o nei vecchi shelter rurali. Anche in questo caso, i raddrizzatori di ingresso CA interni alle radio aggiungono perdite di conversione. Gli audit energetici spesso rivelano risparmi dell'8-10% quando si passa alla distribuzione CC o ibrida in siti comparabili. I fornitori rispondono con ripiani di alimentazione a livello di rack che forniscono uscite sia a -48 V CC che a 230 V CA, consentendo la coesistenza plug-and-play di carichi diversi durante la migrazione graduale.
Tecnologia di accumulo di energia: gli ioni di litio rimodellano l'economia
Le batterie VRLA hanno mantenuto una quota del 63.20% nel 2025, grazie a catene di fornitura consolidate e bassi costi iniziali. Le batterie agli ioni di litio, in espansione a un CAGR del 15.88%, stanno ridefinendo i criteri di approvvigionamento in base all'economia del ciclo di vita piuttosto che al solo investimento. Una maggiore densità energetica libera unità rack generatrici di reddito all'interno degli shelter e riduce il carico morto delle torri sui tetti. Con una durata di vita di 12-15 anni, le batterie agli ioni di litio eliminano due cicli di aggiornamento delle batterie VRLA e riducono le visite dei tecnici, con un risparmio complessivo del 30-40%. Le cartucce a celle a combustibile hanno guadagnato terreno laddove le aspettative di autonomia superano le otto ore o dove la logistica del diesel è proibitiva. I supercondensatori svolgono ruoli specifici nel condizionamento dell'alimentazione e nel backup ultra-breve per le radio che devono garantire un'immunità ai guasti inferiore al secondo. Le batterie al nichel-cadmio occupano una nicchia nelle zone artiche e desertiche, dove l'ampia tolleranza alle temperature supera il sovrapprezzo. In tutti i tipi di chimica, i sistemi intelligenti di gestione delle batterie ora utilizzano la telemetria a livello di cella per ottimizzare le curve di carica e rallentare la perdita di capacità.
Per generazione di rete: il 5G NR guida l'innovazione energetica
Il livello 4G ha fornito il 56.40% della domanda di energia nel 2025, tuttavia il 5G NR sta avanzando a un CAGR del 17.05% e presto dominerà il capex incrementale. Le macrocelle 5G impiegano array 64T64R o più grandi, raddoppiando la potenza del sito e portando i carichi di raffreddamento fino al 40% del consumo totale. Le funzionalità di risparmio energetico nelle radio di nuova generazione riducono l'assorbimento in condizioni di inattività, ma la potenza di picco aumenta ancora, rendendo necessario un headroom del raddrizzatore superiore e un impiego dinamico degli UPS. Le reti 5G private richiedono ulteriori requisiti di autonomia e involucri rinforzati negli ambienti di produzione o minerari. I siti di backhaul satellitari e LEO creano specifici problemi di alimentazione, spesso privi di accesso alla rete e soggetti a notevoli oscillazioni termiche giornaliere. Queste località abbinano sempre più pannelli solari a pacchi agli ioni di litio ad alto ciclo per ridurre gli interventi di manutenzione. La dismissione delle reti 2G e 3G rimane una leva tattica per ridurre le bollette energetiche; gli operatori che eliminano i vecchi strati liberano budget per apparecchiature moderne e ad alta efficienza.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per configurazione della potenza di uscita: blocchi ad alta capacità sovratensione
I sistemi con potenza nominale da 2 a 10 kW hanno rappresentato il 47.50% del fatturato nel 2025, riflettendo le implementazioni macro legacy. La rapida densificazione e l'aggiunta di rack di edge computing stanno incrementando la domanda di blocchi >20 kW, che stanno crescendo a un CAGR del 13.98%. Gli operatori preferiscono unità modulari che scalano con incrementi di 5 kW, consentendo loro di ordinare espansioni just-in-time man mano che vengono aggiunte le radio. Gli scaffali ad alta capacità integrano la distribuzione a barre collettrici per ridurre al minimo l'ingombro dei cavi e la caduta di tensione. Le unità a bassa potenza <2 kW continuano a supportare sistemi di antenne distribuite per interni, femtocelle per piccole imprese e arredo urbano smart-pole. Il livello da 10 a 20 kW funge da scelta transitoria per i siti suburbani che aggiungono settori 5G iniziali. In tutte le bande di potenza, i controller di potenza definiti dal software attenuano i picchi di carico, prolungano la durata delle batterie e si integrano con i dashboard di gestione energetica a livello di rete, rafforzando la tendenza alla digitalizzazione nel settore dei sistemi di alimentazione per telecomunicazioni.
Analisi geografica
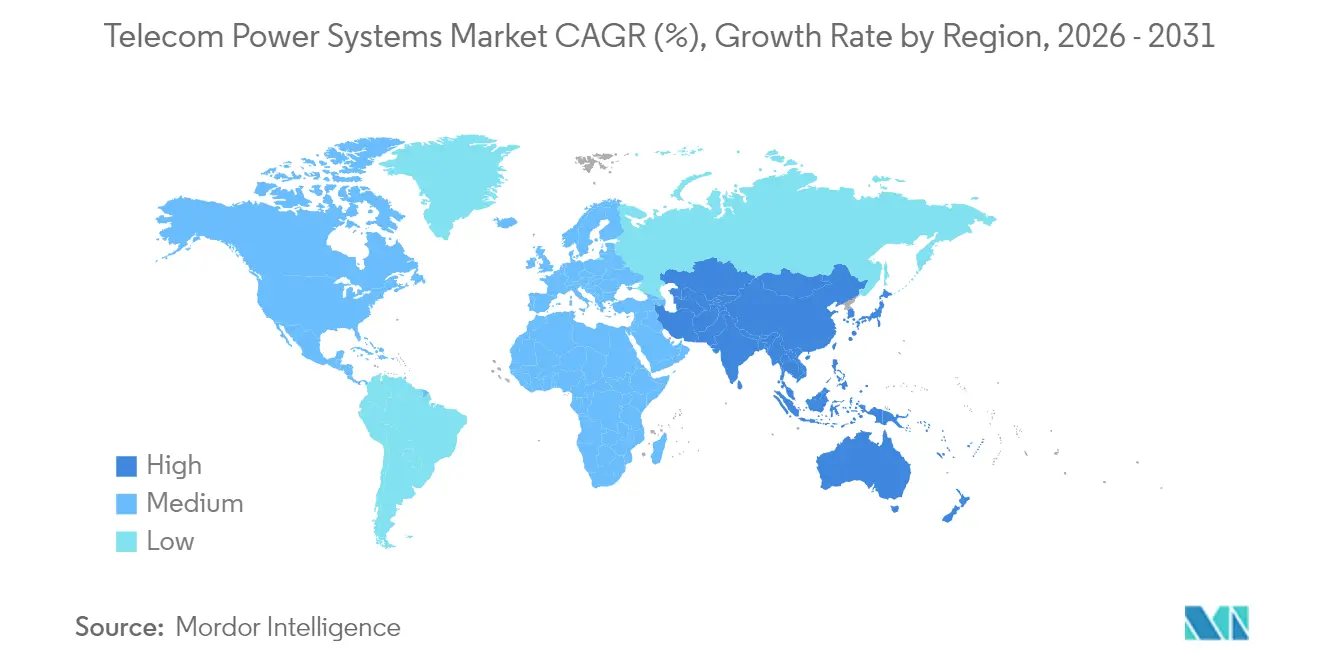
L'area Asia-Pacifico ha contribuito per il 40.60% al fatturato del 2025 e si sta espandendo a un CAGR del 10.31%, trainata dal blitz nazionale 5G della Cina e dall'accelerazione del mandato Digital India dell'India. L'implementazione massiccia di torri greenfield abbina sistemi di alimentazione CC ad alta capacità con ibridi solari nelle province rurali, ampliando il mercato dei sistemi di alimentazione per le telecomunicazioni. Giappone e Corea del Sud aggiungono una domanda incrementale attraverso nodi di edge computing che richiedono una distribuzione CC ad alta tensione per applicazioni critiche in termini di latenza. Il Nord America si classifica al secondo posto, trainato dai continui aggiornamenti del 5G in banda C e da una forte attenzione alla resilienza climatica. Gli operatori stanno rafforzando le centrali elettriche contro incendi e uragani aggiungendo pacchi agli ioni di litio con elevata tolleranza alle temperature e progettando involucri che resistono a intervalli di inattività della rete più lunghi. Gli operatori canadesi implementano batterie adatte a climi freddi e telemetria remota per ridurre al minimo i viaggi dei camion durante l'inverno, mentre le aziende di torri messicane investono in sistemi ibridi per stabilizzare l'energia negli stati remoti. Il mercato europeo è caratterizzato da alcune delle normative più severe al mondo in materia di efficienza energetica. Le aziende di telecomunicazioni sono tenute a divulgare i parametri energetici a livello di sito, accelerando l'adozione di impianti ibridi rinnovabili e raddrizzatori intelligenti. La Germania canalizza gli stimoli dell'Industria 4.0 verso una solida copertura 5G e quindi verso quadri elettrici avanzati. Il Regno Unito si concentra sulla continuità del servizio; le nuove normative aumentano la responsabilità degli operatori in caso di interruzioni, spingendo verso la progettazione di UPS ridondanti. Le nazioni dell'Europa orientale sfruttano i fondi di coesione dell'UE per modernizzare direttamente i vecchi sistemi di alimentazione con linee di alimentazione CA/CC ibride e agli ioni di litio.
Panorama normativo
La regolamentazione che interessa i sistemi di alimentazione delle telecomunicazioni si concentra sempre più sull'efficienza energetica misurabile, sulle interfacce standardizzate e su una governance più rigorosa delle infrastrutture condivise. In Cina, il MIIT ha emanato la norma YD/T 3032-2026 (requisiti di efficienza energetica e metodi di valutazione per i sistemi di alimentazione e raffreddamento in sale e stazioni di telecomunicazione), entrata in vigore il 1° settembre 2026, che definisce i criteri di approvvigionamento per raddrizzatori, sistemi di raffreddamento e architetture di alimentazione a livello di sito.
Gli organismi di standardizzazione globali e regionali stanno convergendo anche sull'alimentazione in corrente continua ad alta tensione e sul monitoraggio interoperabile. L'ITU-T ha pubblicato la Raccomandazione L.1206 nel 2025 sulle interfacce di alimentazione multiple per apparecchiature ICT (CA e CC fino a 400 V), mentre l'ITU-T e l'ETSI nel 2025 hanno standardizzato le interfacce di monitoraggio e dei parametri di potenza per sistemi a batteria e apparecchiature ICT (ad esempio, ITU-T L.1397 e ETSI ES 202 336-11 e ETSI ES 202 336-12). In India, il quadro normativo del Dipartimento delle Telecomunicazioni per le infrastrutture e le autorizzazioni ha ampliato l'ambito di competenza relativo alle infrastrutture di telecomunicazione, con le raccomandazioni del TRAI del febbraio 2025 che coprono l'ambito di autorizzazione per i fornitori di infrastrutture di connettività digitale (DCIP), includendo esplicitamente elementi infrastrutturali passivi come i sistemi di alimentazione insieme alle torri e ai sistemi correlati.
Analisi della catena del valore
La catena del valore dei sistemi di alimentazione per le telecomunicazioni si estende a monte, comprendendo semiconduttori e componenti magnetici, materiali e celle per batterie (VRLA e agli ioni di litio/LFP), assemblaggi di conversione di potenza (raddrizzatori, inverter, convertitori), software di controllo e monitoraggio, e a valle, fino all'integrazione di sistema in armadi per interni ed esterni per i siti di telecomunicazione. I fornitori e gli integratori di sistemi su larga scala offrono soluzioni complete che includono moduli di alimentazione, armadi per batterie, sistemi di raffreddamento e monitoraggio remoto, mentre le società di gestione delle torri e gli operatori influenzano le specifiche (piattaforme per batterie a 48 V/51.2 V, obiettivi di autonomia e termini di garanzia) attraverso gare d'appalto centralizzate e accordi quadro di grandi dimensioni.
La resilienza dell'offerta e i tempi di consegna rimangono punti critici fondamentali. L'aumento della capacità produttiva regionale nel settore dell'elettronica di potenza e le interruzioni logistiche influiscono sulla disponibilità delle distinte base per raddrizzatori e controllori. Le deviazioni delle spedizioni, che aggiungono dai 10 ai 14 giorni alle rotte Asia-Europa/Africa, hanno messo sotto pressione la pianificazione delle scorte di componenti critici come semiconduttori e alimentatori. Sul fronte della domanda, gli acquisti da parte di gestori di torri e operatori includono sempre più requisiti di sicurezza, consegna e ciclo di vita nei bandi di gara, mentre le iniziative di localizzazione (ad esempio, le joint venture in India per la produzione di apparecchiature per telecomunicazioni) ampliano l'ecosistema di partner di produzione e servizi a contratto a supporto dell'installazione e della manutenzione sul campo.
Panorama competitivo
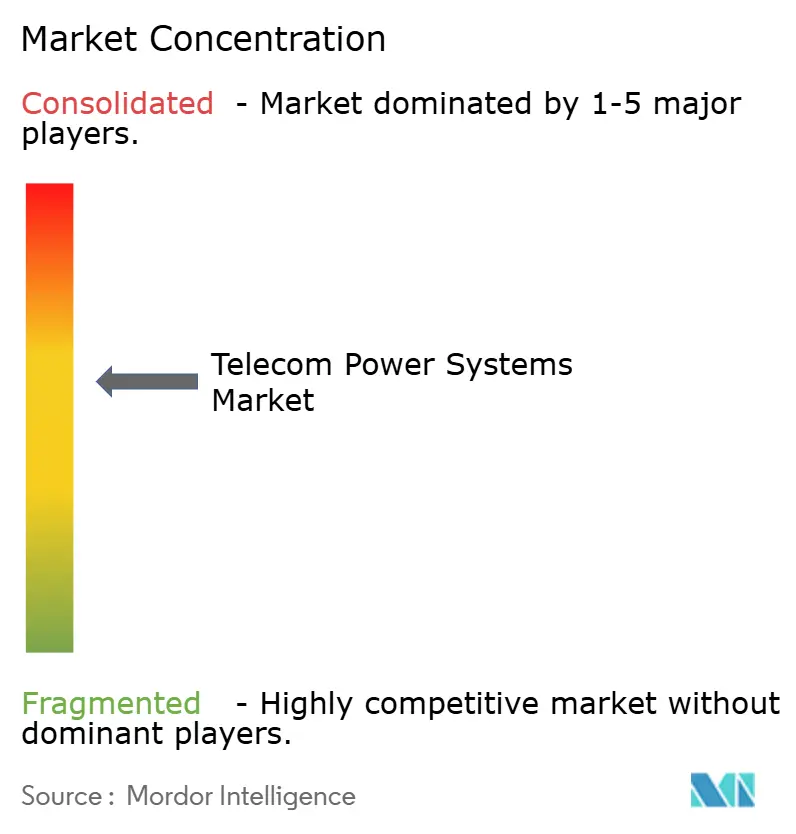
I primi cinque fornitori rappresentano circa il 65% del fatturato globale, conferendo al mercato dei sistemi di alimentazione per telecomunicazioni un profilo di moderata concentrazione. Huawei Digital Power sfrutta l'integrazione componente-sistema, fornendo impianti DC chiavi in mano con gestione energetica basata su intelligenza artificiale integrata. Delta Electronics sfrutta il know-how nell'elettronica di potenza per assemblare raddrizzatori e armadi batterie in involucri esterni integrati che velocizzano l'implementazione in loco. Vertiv si espande attraverso acquisizioni, la più recente delle quali è Bixin Energy Technology, per offrire sistemi di raffreddamento adatti alla crescente densità termica delle implementazioni combinate di sistemi di telecomunicazione edge.
Il consolidamento strategico è evidente nell'acquisizione da parte di Liberty Energy di un integratore specializzato in energia rinnovabile, che consente offerte combinate diesel-solare per torri remote. Gli innovatori energetici focalizzati sull'edge forniscono microreti modulari con contratto "energy-as-a-service", allentando i vincoli di spesa in conto capitale per gli operatori più piccoli. La concorrenza si sta spostando dai prezzi iniziali al costo dell'energia per l'intero ciclo di vita, alle garanzie di uptime e ai dashboard di contabilizzazione delle emissioni di CO2. I fornitori con reti di assistenza globali detengono un vantaggio perché la rapida logistica dei ricambi e l'assistenza sul campo incidono in modo significativo sulle spese operative dei proprietari delle torri.
Le iniziative basate su standard aperti per le interfacce CC ad alta tensione minacciano di mercificare l'hardware di base dei raddrizzatori, spingendo gli operatori storici a differenziarsi attraverso software, servizi per il ciclo di vita e raffreddamento integrato. Allo stesso tempo, gli specialisti regionali conquistano quote di mercato personalizzando i cabinet in base alle normative ambientali locali, che si tratti di rinforzi antisismici in Giappone o di rivestimenti anticorrosivi nelle zone costiere dell'India. Nel complesso, la scalabilità, l'intelligenza del software e le capacità di integrazione delle energie rinnovabili definiscono il posizionamento competitivo nel settore dei sistemi di alimentazione per telecomunicazioni.
Leader del settore dei sistemi di alimentazione per telecomunicazioni
-
Eaton Corporation
-
Cummins Inc.
-
ZTE Corporation
-
Enedo (Gruppo Efore)
-
Potenza digitale Huawei
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Cummins ha annunciato un accordo per la fornitura di gruppi elettrogeni a gas naturale ad alta efficienza (inclusi i modelli HSK78 e QSK60) per un grande campus di data center nel Texas occidentale, con consegne programmate entro il 2030. L'accordo evidenzia la crescente domanda di piattaforme di alimentazione primaria e di backup resilienti che condividono tecnologie ed ecosistemi di fornitori con la generazione di energia per siti di telecomunicazione e le implementazioni di energia ibrida. Sottolinea inoltre il ruolo strategico dei gruppi elettrogeni ad alta efficienza, in quanto gli operatori stanno rafforzando le infrastrutture critiche per proteggerle da periodi di interruzione della rete più lunghi.
- Maggio 2025: Cummins ha annunciato un'espansione strategica delle sue soluzioni di alimentazione ad alta efficienza per siti di telecomunicazione, estendendo la disponibilità di blocchi di alimentazione modulari e integrati in fabbrica a ulteriori regioni. L'iniziativa mira a ridurre i tempi di implementazione e a semplificare l'assistenza grazie a varianti di piattaforma standardizzate in diversi paesi.
- Aprile 2024: Cummins ha introdotto nuovi modelli di gruppi elettrogeni nell'ambito di una più ampia strategia volta a fornire soluzioni energetiche affidabili. Gli aggiornamenti del portafoglio prodotti dei principali produttori di motori influenzano la disponibilità a valle di opzioni di generatori ad alta efficienza e conformi alle normative sulle emissioni, utilizzate nei siti di telecomunicazione in aree con scarsa copertura di rete e in quelli isolati. L'aggiornamento supporta inoltre gli integratori che adottano piattaforme di gruppi elettrogeni comuni per garantire la facilità di manutenzione e la disponibilità di ricambi in diverse aree geografiche.
Ambito e metodologia
I sistemi di alimentazione delle telecomunicazioni forniscono servizi di telecomunicazione stabili in caso di interruzioni e fluttuazioni della potenza della rete. Questi sistemi sono progettati per l'accesso a banda larga wireless, applicazioni di linea fissa, backbone Internet e data center. Il sistema energetico può essere ampliato con fonti di energia rinnovabile, il che crea importanti risparmi energetici e sui costi operativi che possono aumentare ulteriormente la crescita del mercato.
Lo studio di mercato analizza le tendenze e le opportunità del mercato per diversi tipi di gamme di potenza, come bassa, media e alta, utilizzate in varie applicazioni industriali per gli utenti finali. Queste apparecchiature trovano applicazione, tra gli altri, nell'industria di processo e manifatturiera. Inoltre, lo studio esamina l’impatto di COVID-19 sui partecipanti al mercato e sulle parti interessate lungo tutta la catena di approvvigionamento.
Le dimensioni e le previsioni del mercato sono fornite in termini di valore (milioni di USD) per tutti i segmenti di cui sopra.
| Basso |
| Medio |
| Alto |
| Connesso alla rete |
| Generatore Diesel |
| Rinnovabili (solare, eolico) |
| Ibrido (solare-diesel, ibrido a celle a combustibile) |
| Unità di alimentazione |
| Convertitori |
| Raddrizzatori |
| Inverter |
| Controllori e monitoraggio |
| Batterie |
| Generatori |
| Moduli solari fotovoltaici |
| Celle a combustibile |
| Sistemi di raffreddamento/climatizzazione |
| Sistemi di alimentazione CA |
| Sistemi di alimentazione CC |
| Sistemi ibridi AC/DC |
| Batteria VRLA |
| Batteria agli ioni di litio |
| Batteria a base di nichel |
| Super-condensatori |
| Cella a combustibile a idrogeno |
| Eredità 2G/3G |
| 4G / LTE |
| 5G NR |
| Back-haul satellitare/LEO |
| Reti private LTE / 5G |
| meno di 2 kW |
| 2 - 10 kW |
| 10 - 20 kW |
| superiore a 20kW |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Sud America | Brasile | |
| Argentina | ||
| Cile | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Italia | ||
| Spagna | ||
| Russia | ||
| Asia Pacifico | Cina | |
| India | ||
| Giappone | ||
| Corea del Sud | ||
| ASEAN | ||
| Resto dell'Asia Pacific | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| UAE | ||
| Turchia | ||
| Africa | Sud Africa | |
| Nigeria | ||
| Kenia | ||
| Per gamma di potenza | Basso | ||
| Medio | |||
| Alto | |||
| Per fonte di alimentazione | Connesso alla rete | ||
| Generatore Diesel | |||
| Rinnovabili (solare, eolico) | |||
| Ibrido (solare-diesel, ibrido a celle a combustibile) | |||
| Per componente | Unità di alimentazione | ||
| Convertitori | |||
| Raddrizzatori | |||
| Inverter | |||
| Controllori e monitoraggio | |||
| Batterie | |||
| Generatori | |||
| Moduli solari fotovoltaici | |||
| Celle a combustibile | |||
| Sistemi di raffreddamento/climatizzazione | |||
| Per architettura di sistema | Sistemi di alimentazione CA | ||
| Sistemi di alimentazione CC | |||
| Sistemi ibridi AC/DC | |||
| Di Energy Storage Technology | Batteria VRLA | ||
| Batteria agli ioni di litio | |||
| Batteria a base di nichel | |||
| Super-condensatori | |||
| Cella a combustibile a idrogeno | |||
| Per generazione di rete | Eredità 2G/3G | ||
| 4G / LTE | |||
| 5G NR | |||
| Back-haul satellitare/LEO | |||
| Reti private LTE / 5G | |||
| Per configurazione della potenza di uscita | meno di 2 kW | ||
| 2 - 10 kW | |||
| 10 - 20 kW | |||
| superiore a 20kW | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Sud America | Brasile | ||
| Argentina | |||
| Cile | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Italia | |||
| Spagna | |||
| Russia | |||
| Asia Pacifico | Cina | ||
| India | |||
| Giappone | |||
| Corea del Sud | |||
| ASEAN | |||
| Resto dell'Asia Pacific | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| UAE | |||
| Turchia | |||
| Africa | Sud Africa | ||
| Nigeria | |||
| Kenia | |||
Domande chiave a cui si risponde nel rapporto
Qual è il valore attuale del mercato dei sistemi di alimentazione per telecomunicazioni?
Si stima che il mercato dei sistemi di alimentazione per telecomunicazioni valga 5.79 miliardi di dollari nel 2026 e si prevede che raggiungerà i 8.59 miliardi di dollari entro il 2031.
Perché le batterie agli ioni di litio stanno diventando sempre più diffuse nelle centrali elettriche per telecomunicazioni?
Le batterie agli ioni di litio offrono una densità energetica 2-3 volte superiore, una durata utile di 12-15 anni e un costo totale di proprietà inferiore del 30-40% rispetto alle batterie VRLA, il che le rende interessanti per i siti 5G con elevata densità di potenza.
Quale regione è leader nel mercato dei sistemi di alimentazione per telecomunicazioni?
L'area Asia-Pacifico detiene la quota maggiore, pari al 40.60% nel 2025, ed è anche la regione in più rapida crescita, con un CAGR del 10.31% fino al 2031.
In che modo i sistemi ibridi solari-diesel avvantaggiano gli operatori delle telecomunicazioni?
Le configurazioni ibride possono ridurre il consumo di gasolio fino al 70%, mantenere un tempo di attività del 99.99% e diminuire le emissioni annuali di carbonio di quasi il 78% per sito, migliorando sia i costi operativi sia i parametri di sostenibilità.
Cosa determina la domanda di configurazioni di potenza superiori a 20 kW?
Il passaggio alle radio 5G massive-MIMO e ai rack di edge computing collocati sta spingendo i carichi per sito oltre i 20 kW, portando a un CAGR del 13.98% per i sistemi ad alta capacità.
In che modo gli obblighi di efficienza energetica influenzano gli acquisti del sistema elettrico?
Le normative che vincolano le prestazioni in termini di emissioni di carbonio alle licenze incoraggiano gli operatori ad adottare raddrizzatori, gruppi di continuità e software di monitoraggio che complessivamente riducono il consumo energetico del sito del 15-30%, rafforzando il business case per gli ammodernamenti delle centrali elettriche.


