

Dimensioni e quota di mercato della gestione delle operazioni di telecomunicazione
Panoramica di mercato
| Periodo di studio | 2020 - 2031 |
|---|---|
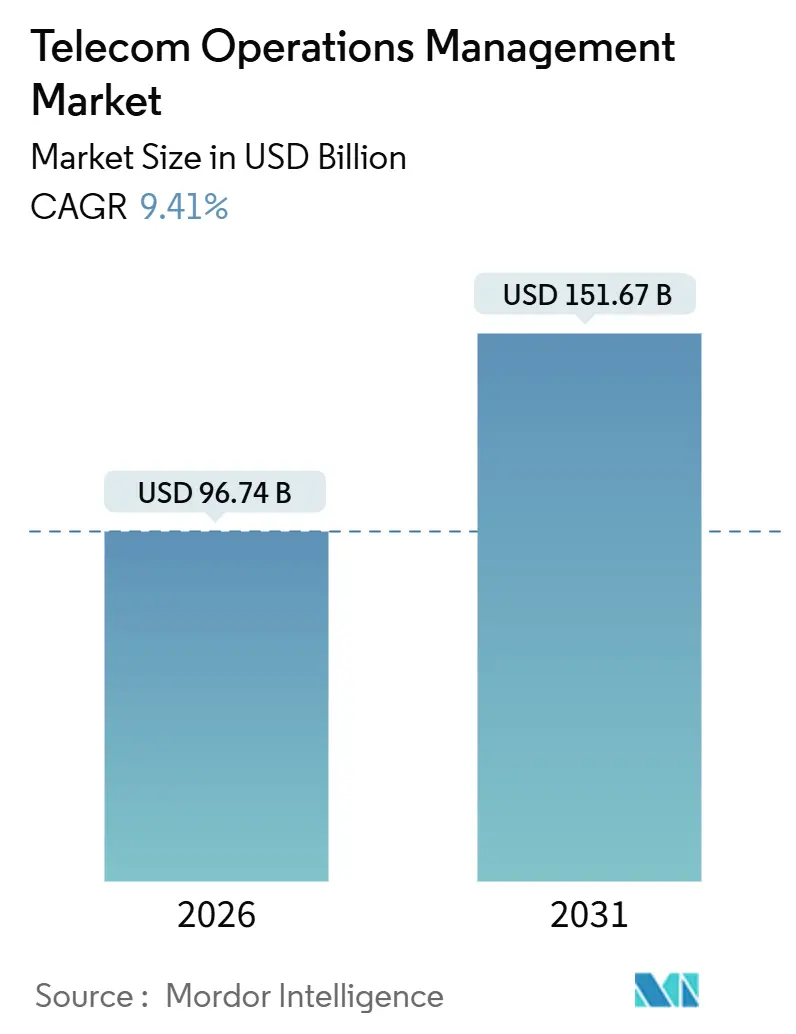
| Dimensione del mercato (2026) | 96.74 miliardo di dollari |
| Dimensione del mercato (2031) | 151.67 miliardo di dollari |
| Tasso di crescita (2026 - 2031) | 9.41% CAGR |
| Mercato in più rapida crescita | Asia Pacifico |
| Il mercato più grande | Nord America |
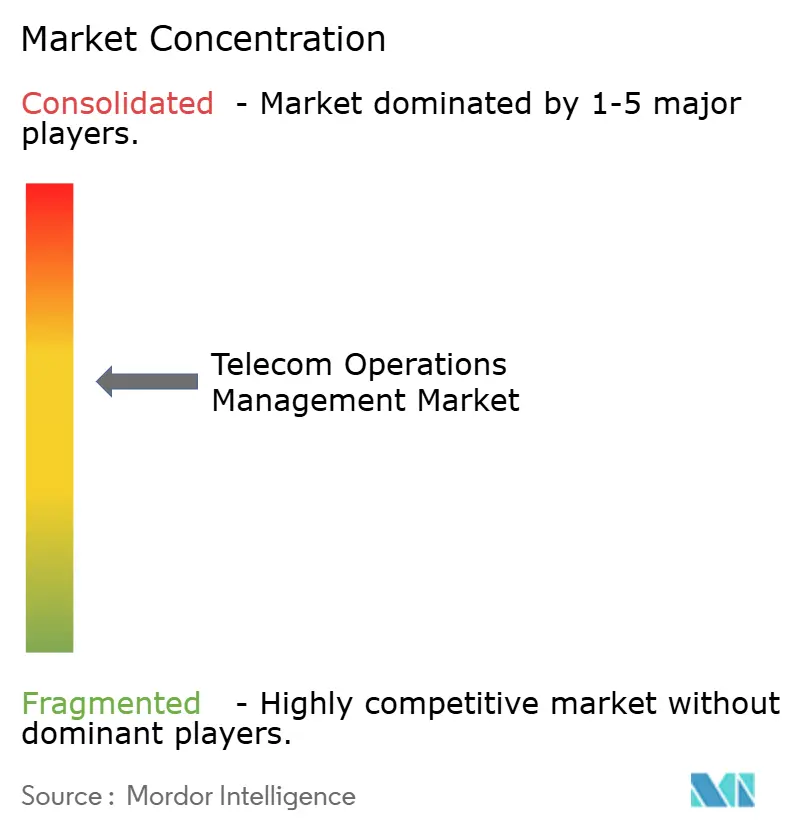
| Concentrazione del mercato | Medio |
Principali giocatori *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare Immagine © Mordor Intelligence. Il riutilizzo richiede l'attribuzione secondo la licenza CC BY 4.0. | |
Analisi di mercato della gestione delle operazioni di telecomunicazione di Mordor Intelligence
Il mercato della gestione delle operazioni di telecomunicazione ammonta a 96.74 miliardi di dollari nel 2026 e si prevede che raggiungerà i 151.67 miliardi di dollari entro il 2031, con un CAGR del 9.41%. La continua migrazione da OSS/BSS monolitici e on-premise a piattaforme cloud-native e API-first domina i modelli di investimento, mentre gli operatori di livello 1 riprogettano gli stack per monetizzare slice 5G standalone e risorse edge. Lo slancio della spesa avvantaggia i fornitori che integrano ricarica in tempo reale, automazione di rete e copiloti AI, poiché gli operatori alle prese con la complessità delle reti multigenerazionali cercano soluzioni chiavi in mano. I provider cloud hyperscale stanno rimodellando i modelli commerciali offrendo core 5G gestiti e strumenti di osservabilità che bypassano i livelli di integrazione legacy. L'intensità competitiva si sta quindi spostando dai fornitori di telecomunicazioni pure-play verso i nuovi operatori di cloud e software aziendale, aumentando la pressione sui margini per gli operatori storici e accelerando al contempo la velocità dell'innovazione.
Punti chiave del rapporto
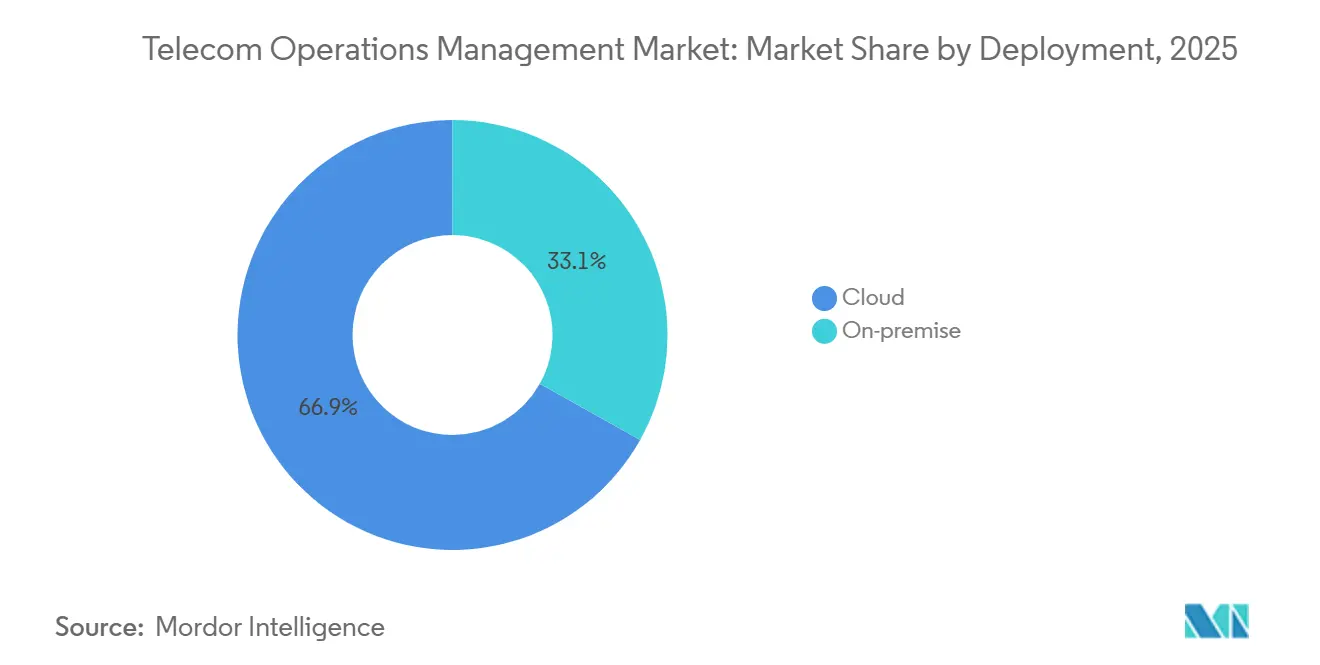
- In base al tipo di implementazione, nel 2025 le soluzioni basate su cloud detenevano il 66.89% della quota di mercato della gestione delle operazioni di telecomunicazione, mentre le implementazioni ibride e on-premise sono rimaste indietro; si prevede che le implementazioni cloud cresceranno a un CAGR del 9.89% fino al 2031.
- In base al tipo di soluzione, nel 2025 il software ha rappresentato il 59.11% dei ricavi, ma i servizi sono la componente in più rapida crescita, con un CAGR del 9.84% nell'orizzonte di previsione.
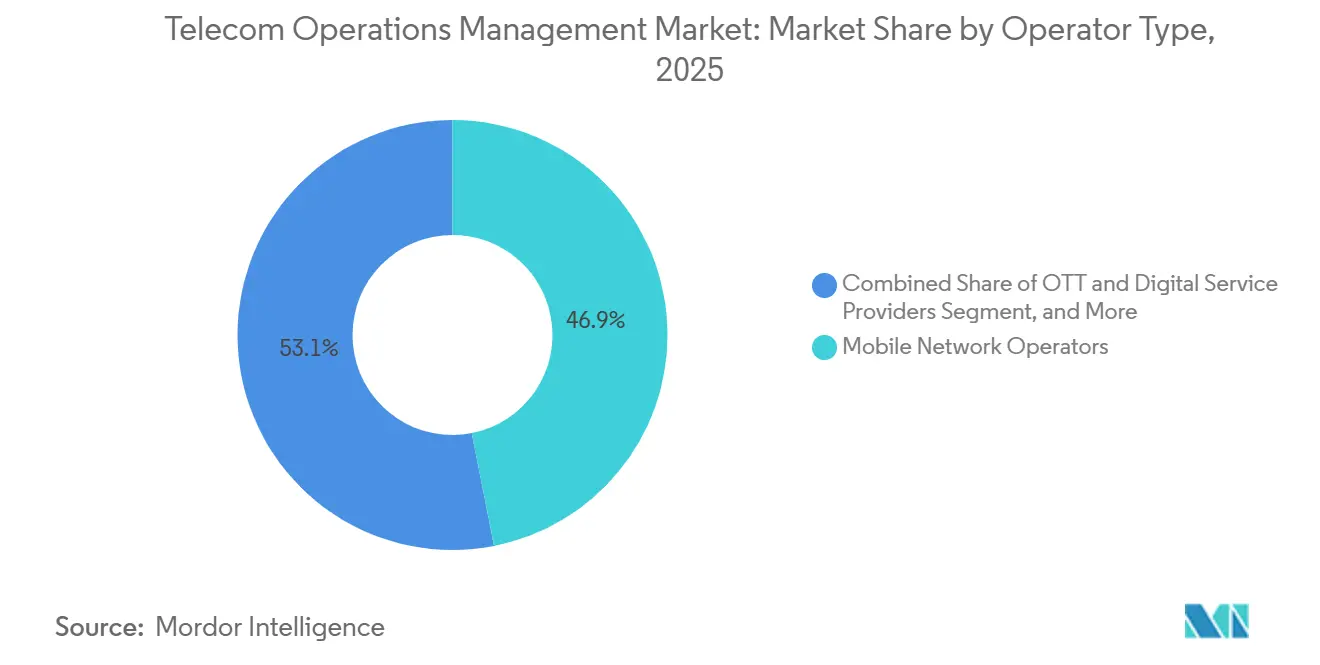
- Per tipologia di operatore, gli operatori di rete mobile hanno dominato la spesa con una quota del 46.91% nel 2025, mentre i fornitori di servizi over-the-top e digitali hanno registrato la crescita maggiore, con un CAGR del 10.23%.
- In base al settore di utilizzo finale, nel 2025 i fornitori di servizi di telecomunicazione hanno mantenuto il 43.77% del mercato della gestione delle operazioni di telecomunicazione, ma il settore sanitario è destinato a superare tutti gli altri settori verticali con un CAGR dell'11.13%.
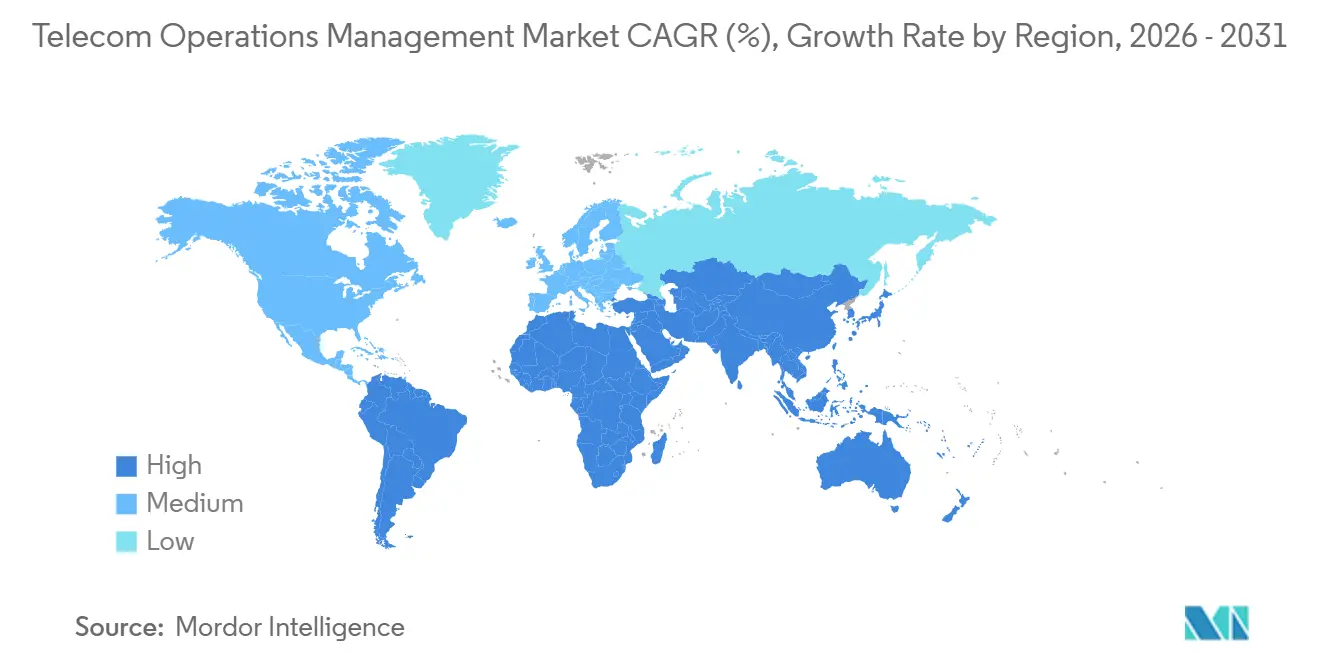
- In termini geografici, il Nord America è in testa con una quota di mercato del 36.73% nel 2025; l'Asia Pacifica ha la traiettoria più forte, con una crescita a un CAGR del 10.44% entro il 2031.
Nota: le dimensioni del mercato e le cifre previste in questo rapporto sono generate utilizzando il framework di stima proprietario di Mordor Intelligence, aggiornato con i dati e le informazioni più recenti disponibili a gennaio 2026.
Tendenze e approfondimenti del mercato globale della gestione delle operazioni di telecomunicazione
Analisi dell'impatto dei conducenti
| Guidatore | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Crescente domanda di una migliore esperienza del cliente | + 1.8% | Globale, picco in Nord America ed Europa occidentale | Medio termine (2-4 anni) |
| Aumento dei costi operativi e della complessità | + 2.1% | Globale, acuto in Asia Pacifico e Medio Oriente | A breve termine (≤ 2 anni) |
| Rapida adozione di piattaforme OSS/BSS cloud-native | + 2.3% | Nord America ed Europa in testa, Asia Pacifico in accelerazione dopo il 2025 | Medio termine (2-4 anni) |
| Le implementazioni autonome del 5G stimolano la spesa per l'automazione della rete | + 1.9% | Nucleo dell'Asia Pacifica, con ripercussioni sul Medio Oriente e sull'America Latina | A lungo termine (≥ 4 anni) |
| Integrazione degli strumenti AI Copilot nei NOC | + 1.4% | I primi ad adottare il Nord America e l'Europa, seguiti dall'Asia Pacifica | Medio termine (2-4 anni) |
| Monetizzazione delle API per le telecomunicazioni con creazione di cicli di aggiornamento | + 1.2% | Globale, con mandati UE e India | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Rapida adozione di piattaforme OSS/BSS cloud-native
Gli operatori che ottengono elasticità dagli stack basati su Kubernetes riducono le spese in conto capitale fino al 40%, accelerano il lancio dei servizi e raggiungono una disponibilità del 99,9
Le implementazioni autonome del 5G stimolano la spesa per l'automazione della rete
I core standalone sbloccano funzionalità di slicing e URLLC che solo l'orchestrazione automatizzata può gestire su larga scala. China Mobile configura gli slice in meno di 10 minuti utilizzando piattaforme di automazione, ottenendo una riduzione del 90% del flusso di lavoro. [2] Huawei, “iMaster NCE Case Study,” HUAWEI.COM Le implementazioni Greenfield negli Stati Uniti riportano un costo totale di proprietà inferiore fino al 50% rispetto agli operatori storici che utilizzano stack OSS legacy. Gli enti di standardizzazione prevedono 1.2 miliardi di connessioni standalone entro il 2027, con il 18%-22% dei budget infrastrutturali destinati all'automazione del software. Gli operatori in India e Medio Oriente integrano l'automazione precocemente per domare la complessità dello spettro e garantire la latenza per i casi d'uso industriali. Queste implementazioni, nel loro complesso, incrementano il mercato della gestione delle operazioni di telecomunicazione, poiché la spesa per il software segue da vicino le implementazioni radio.
Integrazione degli strumenti AI Copilot nei centri operativi di rete
I copiloti generativi basati sull'IA traducono le intenzioni del linguaggio naturale in configurazioni leggibili dalle macchine, classificano gli allarmi e precompilano gli script di correzione. I primi progetti pilota riducono il tempo medio di riparazione del 40% e assorbono il 70% degli incidenti di routine senza intervento umano. [3] NVIDIA, “AI Aerial Platform,” NVIDIA.COM I fornitori di servizi cloud integrano modelli linguistici di grandi dimensioni nelle dashboard di osservabilità, consentendo agli ingegneri di articolare i risultati anziché emettere comandi CLI. Le pressioni sui costi amplificano l'adozione perché le riduzioni del personale offrono un rapido ritorno sull'investimento. Rimangono barriere di fiducia, quindi la maggior parte degli operatori predispone i copiloti in modalità di sola lettura prima di autorizzare la modifica autonoma, ma gli operatori più progressisti in Giappone e negli Stati Uniti stanno già concedendo privilegi di scrittura limitati nelle reti di produzione.
Aumento dei costi operativi e della complessità
Mantenere core standalone paralleli 2G e 5G aumenta i rapporti operativi a oltre il 70% del fatturato nei mercati maturi. L'aumento del consumo energetico aggrava ulteriormente l'onere, poiché le stazioni base 5G assorbono da tre a quattro volte la potenza delle celle 4G. La frammentazione dello spettro implica che ogni nuova banda aggiunge radio e modelli di propagazione distinti, moltiplicando così gli elementi di configurazione monitorati dalle piattaforme OSS. Gli obblighi normativi richiedono ora la segnalazione degli incidenti 24 ore su 24 in tutta Europa, con conseguente aumento dei budget per l'implementazione di ulteriori strumenti di conformità. Nel complesso, questi vettori di costo rafforzano il business case per l'automazione e alimentano la crescita della domanda nel mercato della gestione delle operazioni di telecomunicazione.
Analisi dell'impatto delle restrizioni
| moderazione | (~) % Impatto sulla previsione del CAGR | Rilevanza geografica | Cronologia dell'impatto |
|---|---|---|---|
| Carenza di integratori di sistemi efficienti | -1.6% | Globale, acuto in Asia Pacifico e America Latina | A breve termine (≤ 2 anni) |
| Elevati costi iniziali per la migrazione dei sistemi legacy | -1.3% | Nord America e Europa | Medio termine (2-4 anni) |
| Problemi di responsabilità per la sicurezza nel SaaS multi-tenant | -0.9% | Globale, accentuato in Medio Oriente, Russia, Cina | Medio termine (2-4 anni) |
| Frammentazione delle toolchain Open RAN | -0.7% | I primi ad adottare Nord America ed Europa | A lungo termine (≥ 4 anni) |
| Fonte: Intelligenza di Mordor | |||
Carenza di integratori di sistemi efficienti
La domanda di architetti esperti sia in mainframe COBOL che nell'orchestrazione di container supera l'offerta, allungando i tempi di attesa per le consulenze di primo livello a oltre 18 mesi. Gli operatori latinoamericani e del Sud-Est asiatico spesso si affidano a team offshore privi di una conoscenza approfondita delle normative locali, aggiungendo dal 40% al 60% alle tempistiche dei progetti. Le grandi aziende IT danno priorità a migrazioni cloud a margini più elevati al di fuori del settore delle telecomunicazioni, riducendo ulteriormente la capacità. I fornitori rispondono lanciando progetti di implementazione rapida e configuratori low-code, ma necessitano ancora di integratori per la mappatura di dati complessi. Finché il divario di talenti non si ridurrà, il mercato della gestione delle operazioni di telecomunicazione incontrerà colli di bottiglia nell'esecuzione che ne limiteranno la crescita.
Elevati costi iniziali per la migrazione dei sistemi legacy
La sostituzione completa delle piattaforme monolitiche può richiedere dai 50 ai 300 milioni di dollari per operatore, inclusi i costi di gestione del dual-stack durante le transizioni di 24-36 mesi. Gli operatori più piccoli non dispongono di riserve di capitale sufficienti per sostenere tali spese, optando invece per sovrapposizioni tattiche che perpetuano il debito tecnico. I consigli di amministrazione rimangono cauti perché i flussi di entrate derivanti dal network slicing e dal commercio di API sono ancora in fase embrionale, quindi i modelli di ritorno sull'investimento si basano su ipotesi di assorbimento ottimistiche. Stanno emergendo meccanismi di finanziamento come gli accordi di condivisione dei ricavi con i provider cloud, ma l'impatto sul bilancio rallenta ancora i cicli decisionali. Di conseguenza, i progetti rinviati frenano l'immediata espansione del mercato della gestione delle operazioni di telecomunicazione.
Analisi del segmento
Per distribuzione: il dominio del cloud accelera tra i residuati ibridi
Le implementazioni cloud hanno conquistato il 66.89% della quota di mercato della gestione delle operazioni di telecomunicazione nel 2025, e questa quota è destinata ad aumentare con la crescita della spesa a un CAGR del 9.89% fino al 2031. L'hosting su cloud pubblico di carichi di lavoro non critici offre una scalabilità elastica e un modello di pagamento basato sulla crescita, consentendo agli operatori di sperimentare nuovi servizi senza vincoli di capitale. Le architetture ibride soddisfano le esigenze di conformità nei mercati in cui i dati devono rimanere sul campo, combinando la fatturazione on-premise con l'analisi ospitata sul cloud per conciliare sovranità e agilità. Le dimensioni del mercato della gestione delle operazioni di telecomunicazione allocate ai sistemi on-premise continuano a ridursi a causa dell'aumento del costo totale di proprietà dovuto all'invecchiamento dell'hardware proprietario e alla riduzione del supporto dei fornitori. Tuttavia, alcuni operatori rurali dell'Africa subsahariana e dell'America Latina continuano a preferire l'on-premise perché i collegamenti di backhaul inaffidabili mettono a dura prova la disponibilità del cloud. I nuovi operatori greenfield dimostrano che le implementazioni complete su cloud pubblico possono ridurre i costi di gestione del 50%, spingendo le autorità di regolamentazione ad allentare le restrizioni e ad accelerare un'adozione più ampia.
Lo slancio verso il cloud plasma anche i modelli di approvvigionamento. Gli operatori richiedono ai fornitori licenze in abbonamento, distribuzione continua ed esposizione ad API aperte, sostituendo i contratti aziendali decennali con accordi SaaS evergreen. Gli hyperscaler raggruppano i crediti infrastrutturali con i servizi di migrazione, comprimendo il time-to-value. Nel frattempo, le build di cloud privato rimangono rilevanti per gli operatori di primo livello che gestiscono dati degli abbonati altamente sensibili o operano secondo rigide norme di sicurezza di livello bancario. Questi modelli divergenti garantiscono che, con l'avvento del cloud, le opzioni ibride mantengano una quota considerevole del mercato della gestione delle operazioni di telecomunicazione.
Per tipo di soluzione: i servizi superano il software con l'aumento della complessità
Il software è rimasto la colonna portante del fatturato con una quota del 59.11% nel 2025, ma la crescente complessità multi-vendor sta spingendo i servizi a un CAGR più rapido del 9.84%. L'integrazione dei sistemi rappresenta ora oltre un quarto del fatturato dei servizi, poiché le architetture di microservizi richiedono l'orchestrazione su decine di cluster di container. I contratti di servizi gestiti prosperano tra gli operatori di livello 2 e 3 privi di competenze DevOps, trasferendo rischi e costi di personale ai fornitori. Questa tendenza aumenta le dimensioni del mercato della gestione delle operazioni di telecomunicazione allocato a pacchetti di servizi in abbonamento legati a contratti di servizio definiti. Anche la domanda di consulenza aumenta, poiché gli operatori cercano modelli per monetizzare i marketplace 5G standalone e API.
Nel software, le suite di gestione di rete continuano a dominare, ma le soluzioni di addebito in tempo reale rappresentano il sottosegmento in più rapida crescita. Gli operatori necessitano di una contabilità per transazione per la connettività basata su slice e per i carichi di lavoro di edge computing, favorendo gli aggiornamenti in vista dei punti di inflessione dei volumi previsti per il 2028. I moduli di gestione clienti e prodotti vengono rinnovati per supportare l'aggregazione dinamica di connettività, contenuti e cloud, sottolineando come le priorità dell'esperienza del consumatore rimodellino gli strumenti di back-office. Nel complesso, questi cambiamenti consolidano i servizi come motore di crescita, mentre il software rimane il livello fondamentale che ancora il mercato della gestione delle operazioni di telecomunicazione.
Per tipo di operatore: i fornitori OTT sconvolgono i modelli di spesa tradizionali
Gli operatori di rete mobile hanno rappresentato il 46.91% della spesa nel 2025, ma i fornitori di servizi OTT e digitali hanno registrato il CAGR più rapido, pari al 10.23% fino al 2031. I modelli di business basati sulle API richiedono agli OTT di integrare sistemi di garanzia e fatturazione di livello telecom per conformarsi ai mandati di interoperabilità dell'UE e gestire accordi di condivisione dei ricavi. Di conseguenza, le dimensioni del mercato della gestione delle operazioni di telecomunicazione per i servizi OTT e digitali continuano a espandersi, nonostante il rallentamento dei budget degli operatori tradizionali.
Gli operatori di telefonia fissa stanno investendo ingenti somme per orchestrare il lancio di DOCSIS 4.0 e della fibra, che rappresentano circa un terzo della domanda del segmento. Gli MVNO e gli MVNE adottano rapidamente stack cloud-native perché privi di vincoli legacy, il che li aiuta a lanciarsi in nuove aree geografiche nel giro di mesi anziché anni. La convergenza sfuma i confini categoriali, poiché i giganti della tecnologia si assicurano contratti di locazione dello spettro e operano come quasi-carrier, diversificando ulteriormente i profili degli acquirenti nel mercato della gestione delle operazioni di telecomunicazione.
Nota: le quote di tutti i segmenti individuali sono disponibili al momento dell'acquisto del report
Per settore di utilizzo finale: l'assistenza sanitaria guida la prossima ondata di espansione verticale
I fornitori di servizi di telecomunicazione rappresentano ancora il 43.77% della domanda aggregata, ma il CAGR dell'11.13% rende l'assistenza sanitaria il settore in più rapida crescita. I requisiti dell'Internet of Medical Things e le politiche di rimborso richiedono un uptime del 99.999%, spingendo gli ospedali a implementare reti 5G private e una gestione automatizzata degli slice. Queste implementazioni aumentano la quota di mercato della gestione delle operazioni di telecomunicazione dedicata ai settori sensibili alla latenza e richiedono un isolamento sofisticato dei guasti.
Le aziende del settore IT rimangono acquirenti di dimensioni considerevoli, poiché sviluppano reti private e cloud edge per ospitare carichi di lavoro critici per la latenza. Le reti governative e di pubblica sicurezza investono costantemente in domini OSS mission-critical, mentre i settori manifatturiero e automobilistico adottano slice 5G deterministiche per la robotica e il coordinamento dei veicoli connessi. Il settore bancario e quello della vendita al dettaglio sperimentano modelli di rete come servizio (NAS) che si basano sulla fatturazione unificata su collegamenti in fibra, cellulari e satellitari, dimostrando come settori diversi stiano espandendo la presenza sul mercato della gestione delle operazioni di telecomunicazione.
Analisi geografica
Mercato nordamericano della gestione delle operazioni di telecomunicazione
Il Nord America ha trattenuto il 36.73% della spesa nel 2025, sostenuta da 15 miliardi di dollari di modernizzazione OSS/BSS nei tre principali operatori e da investimenti paralleli da parte degli operatori via cavo che hanno effettuato l'aggiornamento a DOCSIS 4.0. Le implementazioni di cloud pubblico proliferano perché i quadri normativi consentono di ospitare i dati degli abbonati al di fuori delle sedi degli operatori, a condizione che i controlli di crittografia e audit siano conformi alle linee guida federali. La piattaforma greenfield di Dish Network ha convalidato scenari di costi totali inferiori del 50%, incoraggiando gli operatori storici a negoziare crediti cloud con gli hyperscaler. La protezione delle reti dai rischi della supply chain promuove anche l'adozione di moduli di rilevamento automatico delle minacce che si integrano direttamente con le console operative.
Mercato europeo della gestione delle operazioni di telecomunicazione
L'Europa segue un percorso a mosaico, poiché il Digital Markets Act e la Direttiva sulla sicurezza delle reti e dell'informazione 2 impongono oneri di conformità divergenti tra gli Stati membri. I principali gruppi multinazionali hanno investito 10 miliardi di euro (11.3 miliardi di dollari) nel 2024-2025 per creare core cloud-native panregionali che rispettino comunque la residenza locale dei dati, incrementando le dimensioni del mercato della gestione delle operazioni di telecomunicazione nonostante le frizioni normative. La divergenza post-Brexit impone doppi percorsi di conformità per gli operatori a cavallo tra Regno Unito ed Europa continentale, gonfiando i costi generali dei progetti. Le rigide leggi sulla localizzazione in Russia mantengono bassa la quota di cloud pubblico, sostenendo un segmento residuo on-premise.
Mercato della gestione delle operazioni di telecomunicazione in APAC, Medio Oriente e Africa e Sud America
L'Asia-Pacifico registra il CAGR più rapido, pari al 10.44%. Gli operatori cinesi gestiscono oltre 3.6 milioni di stazioni base 5G e stanno automatizzando il provisioning per ridurre i costi di trasporto, espandendo il mercato della gestione delle operazioni di telecomunicazione più rapidamente di qualsiasi altro territorio. I principali operatori indiani hanno investito 8 miliardi di dollari nella modernizzazione in vista dell'implementazione nazionale del 5G, mentre gli operatori storici giapponesi e sudcoreani sperimentano copiloti basati sull'intelligenza artificiale per dimezzare i tempi di risoluzione degli incidenti. L'Australia indirizza la spesa verso servizi wireless fissi in aree remote, a dimostrazione di come la geografia determini le scelte architettoniche. Gli impegni in Medio Oriente legati a Vision 2030 e ai programmi nazionali di digitalizzazione accelerano l'automazione delle reti private, mentre l'Africa avanza con cautela a fronte della carenza di integratori, sebbene accordi storici per BSS cloud-native segnalino una crescita futura. Il Sud America rallenta a causa delle priorità di copertura 4G, ma le aste di spettro del Brasile del 2024 preparano il terreno per una ripresa dal 2026 in poi.
Panorama normativo
Le implementazioni di gestione delle operazioni di telecomunicazione devono sempre più allinearsi agli obblighi di sicurezza, resilienza e accesso all'ingrosso che influenzano le scelte architetturali OSS/BSS, inclusi approcci cloud, ibridi e on-premise. Nel Regno Unito, il Telecommunications (Security) Act 2021 e l'Electronic Communications (Security Measures) Regulations 2022 mantengono i fornitori di telecomunicazioni pubblici sotto la continua supervisione di Ofcom per i controlli di sicurezza, il che spinge gli operatori a integrare la conformità continua, la registrazione degli audit e i flussi di lavoro degli incidenti negli strumenti operativi.
Anche gli enti regolatori e di standardizzazione stanno definendo le priorità di modernizzazione. Nel giugno 2026, il DSIT del Regno Unito ha comunicato a Ofcom gli obiettivi di crescita, inclusi gli impegni legati alla modernizzazione delle reti fisse e al completamento della transizione da PSTN a VoIP per i clienti Openreach entro gennaio 2027, rafforzando la necessità di automazione e garanzia del servizio nelle migrazioni da sistemi legacy a IP. In Canada, l'ordinanza CRTC Telecom Order 2026-77 ha richiesto agli operatori storici di presentare le pagine tariffarie aggiornate entro l'8 maggio 2026 per le tariffe di accesso FTTP all'ingrosso, mantenendo l'attenzione sulla configurazione, la fatturazione e le funzionalità di garanzia del prodotto all'ingrosso. Sul fronte degli standard, l'ETSI ha pubblicato gli aggiornamenti della Release 5 di NFV nell'aprile 2026 (ad esempio, NFV-SOL 003 V5.4.1 e NFV-IFA 031 V5.4.1), mentre la Raccomandazione M.3043 dell'ITU-T (ottobre 2025) ha formalizzato un framework di gestione basato sull'intento per le operazioni di telecomunicazione potenziate dall'IA, fornendo una base di riferimento per le funzionalità di operazioni autonome che vengono ora integrate nelle piattaforme commerciali.
Analisi della catena del valore
La catena del valore della gestione delle operazioni di telecomunicazione si estende dagli standard e dalle architetture di riferimento (ad esempio, le API aperte del TM Forum, eTOM e i modelli di riferimento dell'ecosistema) ai fornitori di software di piattaforma (OSS/BSS, garanzia di qualità, fatturazione, orchestrazione), ai livelli cloud e infrastrutturali (hyperscaler e stack di cloud privato), agli integratori di sistemi e ai fornitori di servizi gestiti, fino agli operatori e agli acquirenti aziendali che implementano i flussi di lavoro nei NOC e nell'assistenza clienti. Con l'acquisizione di telemetria in tempo reale, la normalizzazione dei dati multi-vendor e l'automazione a ciclo chiuso che si posizionano al centro del valore della piattaforma, l'integrazione API-first, gli strumenti di osservabilità e l'abilitazione dell'IA su tutta la pila diventano elementi chiave di differenziazione.
Gli ecosistemi di partnership si stanno intensificando tra fornitori di software per le telecomunicazioni, hyperscaler e aziende di servizi IT, poiché gli operatori cercano di ridurre gli attriti di integrazione. Nel giugno 2026, Nokia ha ampliato la collaborazione con AWS per ospitare Nokia Autonomous Networks Fabric su AWS e ha anche annunciato una partnership con Google Cloud per integrare agenti AI basati su Gemini nel Nokia Assurance Center, a testimonianza di un passaggio verso la garanzia e l'automazione assistite dall'IA e fornite tramite piattaforme cloud. Parallelamente, Mavenir ha introdotto una piattaforma AI integrata con Red Hat (giugno 2026) e Tech Mahindra ha stretto una partnership con Microsoft per utilizzare Azure e i servizi di digital twin per la telemetria di rete in tempo reale e la gestione dei dati predisposta per l'IA, ampliando il livello di servizi e strumenti attorno alla gestione operativa. L'implementazione rimane limitata dalla complessità dell'integrazione multi-vendor e dai colli di bottiglia sul lato dell'offerta, tra cui la carenza di competenze per gli integratori di sistemi e le più ampie limitazioni dell'offerta nel settore delle telecomunicazioni, evidenziate dalle associazioni di settore, il che aumenta la domanda di migrazioni preconfezionate, servizi gestiti e blueprint di riferimento pre-integrati.
Panorama competitivo
La concentrazione dei fornitori rimane moderata: i primi cinque fornitori detengono una quota del 40%, ma nessuno supera il 12%, riflettendo la frammentazione del dominio tra software, servizi e offerte gestite. I fornitori di telecomunicazioni tradizionali infondono intelligenza artificiale e analisi predittiva nelle suite esistenti per proteggere le basi installate; l'apprendimento per rinforzo di Ericsson riduce il consumo energetico per l'accesso radio del 15% nelle reti attive. Oracle sfrutta l'acquisizione di Cerner per raggruppare soluzioni di connettività sanitaria, puntando al settore verticale in più rapida crescita. I cloud iperscalabili intensificano la rivalità rilasciando costruttori di reti low-code che consentono agli operatori di sviluppare core utilizzando strumenti nativi, sottraendo budget ai tradizionali fornitori di OSS. Standard come le API aperte di TM Forum riducono il lock-in dei fornitori, consentendo agli operatori di sostituire i moduli più facilmente, con un'ulteriore pressione sui prezzi.
Gli operatori specializzati si ritagliano nicchie redditizie. Netcracker e CSG Systems dominano il mercato dei software per la revenue assurance, dove gli operatori storici investono poco, mentre Subex si concentra sull'analisi delle frodi per i mercati emergenti. Anche le piattaforme IT aziendali invadono il mercato: l'osservabilità Lightstep di ServiceNow e il copilota AgenticOps di Cisco confondono i confini tra IT e operazioni di rete. I depositi di brevetti confermano la svolta strategica: tra il 2024 e il 2025, i fornitori hanno depositato oltre 1,200 brevetti per operazioni autonome, di cui oltre la metà a carico di Huawei, Nokia ed Ericsson. Fusioni e alleanze strategiche probabilmente continueranno, mentre i fornitori cercano di ampliare la scala e il portfolio, plasmando i futuri contorni del mercato della gestione delle operazioni di telecomunicazione.
Leader del settore della gestione delle operazioni di telecomunicazione
IBM Corporation
Telefonaktiebolaget LM Ericsson
Oracle Corporation
LP per lo sviluppo di Hewlett Packard Enterprise
Huawei Technologies Co., Ltd.
- *Disclaimer: i giocatori principali sono ordinati senza un ordine particolare
Recenti sviluppi del settore
- Giugno 2026: Ericsson ha introdotto OSS/BSS Business Value Pathways per aiutare i fornitori di servizi di comunicazione a progredire verso gli obiettivi operativi delle reti autonome utilizzando modelli operativi agentici basati sull'intelligenza artificiale. Il pacchetto del programma supporta roadmap di modernizzazione ripetibili nei domini di garanzia, fatturazione e automazione, che possono abbreviare i cicli di trasformazione e spostare la spesa verso pacchetti di soluzioni definiti anziché verso integrazioni personalizzate.
- Aprile 2026: Albion e Tecnotree hanno stretto una partnership per fornire a TELUS in Nord America una piattaforma di servizi a valore aggiunto (VAS) di nuova generazione, che include la gestione operativa della piattaforma e la garanzia del servizio. L'accordo evidenzia la continua domanda da parte degli operatori di piattaforme di monetizzazione strettamente integrate con la gestione operativa, rafforzando le opportunità per i fornitori in grado di offrire sia la gestione del ciclo di vita del servizio sia la gestione operativa su larga scala.
- Agosto 2024: Oracle ha lanciato un'iniziativa di automazione incentrata sul settore delle telecomunicazioni, volta ad aiutare i fornitori di servizi ad automatizzare la progettazione, l'erogazione e la monetizzazione di nuove esperienze per i clienti nell'ambito del suo portfolio di comunicazioni. Il lancio ha sottolineato la spinta competitiva a consolidare l'orchestrazione, la gestione dei ricavi e i flussi di lavoro incentrati sull'esperienza in stack integrati, aumentando la pressione sui moduli OSS/BSS autonomi privi di funzionalità di automazione end-to-end.
Ambito del rapporto sul mercato globale della gestione delle operazioni di telecomunicazione
Il rapporto di mercato sulla gestione delle operazioni di telecomunicazione è segmentato per implementazione (on-premise, cloud), tipo di soluzione (software, servizi), tipo di operatore (operatori di rete mobile, operatori di rete fissa, MVNO e MVNE, OTT e fornitori di servizi digitali), settore di utilizzo finale (fornitori di servizi di telecomunicazione, IT e tecnologia, governo, BFSI, produzione, sanità, altro) e area geografica (Nord America, Europa, Asia Pacifico, Medio Oriente e Africa, Sud America). Le previsioni di mercato sono fornite in termini di valore (USD).
| On-premise | |
| Cloud | Cloud pubblico |
| private Cloud | |
| cloud ibrido |
| Software | Gestione della rete |
| Gestione clienti e prodotti | |
| Gestione entrate | |
| Gestione dell'inventario e altri software | |
| Servizi | Pianificazione e consulenza |
| Operazioni e manutenzione | |
| System Integration | |
| Managed Services |
| Operatori di rete mobile |
| Operatori di telefonia fissa |
| MVNO e MVNE |
| Fornitori di servizi OTT e digitali |
| Fornitori di servizi di telecomunicazione |
| Imprese IT e tecnologiche |
| Governo e settore pubblico |
| Servizi Bancari e Finanziari |
| Produzione e Automotive |
| Beni di consumo e vendita al dettaglio |
| Settore Sanitario |
| Altri settori di uso finale |
| Nord America | Stati Uniti | |
| Canada | ||
| Messico | ||
| Europa | Germania | |
| Regno Unito | ||
| Francia | ||
| Russia | ||
| Resto d'Europa | ||
| Asia-Pacifico | Cina | |
| Giappone | ||
| India | ||
| Corea del Sud | ||
| Australia | ||
| Resto dell'Asia-Pacifico | ||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita |
| Emirati Arabi Uniti | ||
| Resto del Medio Oriente | ||
| Africa | Sud Africa | |
| Egitto | ||
| Resto d'Africa | ||
| Sud America | Brasile | |
| Argentina | ||
| Resto del Sud America | ||
| Per distribuzione | On-premise | ||
| Cloud | Cloud pubblico | ||
| private Cloud | |||
| cloud ibrido | |||
| Per tipo di soluzione | Software | Gestione della rete | |
| Gestione clienti e prodotti | |||
| Gestione entrate | |||
| Gestione dell'inventario e altri software | |||
| Servizi | Pianificazione e consulenza | ||
| Operazioni e manutenzione | |||
| System Integration | |||
| Managed Services | |||
| Per tipo di operatore | Operatori di rete mobile | ||
| Operatori di telefonia fissa | |||
| MVNO e MVNE | |||
| Fornitori di servizi OTT e digitali | |||
| Per settore di utilizzo finale | Fornitori di servizi di telecomunicazione | ||
| Imprese IT e tecnologiche | |||
| Governo e settore pubblico | |||
| Servizi Bancari e Finanziari | |||
| Produzione e Automotive | |||
| Beni di consumo e vendita al dettaglio | |||
| Settore Sanitario | |||
| Altri settori di uso finale | |||
| Per geografia | Nord America | Stati Uniti | |
| Canada | |||
| Messico | |||
| Europa | Germania | ||
| Regno Unito | |||
| Francia | |||
| Russia | |||
| Resto d'Europa | |||
| Asia-Pacifico | Cina | ||
| Giappone | |||
| India | |||
| Corea del Sud | |||
| Australia | |||
| Resto dell'Asia-Pacifico | |||
| Medio Oriente & Africa | Medio Oriente | Arabia Saudita | |
| Emirati Arabi Uniti | |||
| Resto del Medio Oriente | |||
| Africa | Sud Africa | ||
| Egitto | |||
| Resto d'Africa | |||
| Sud America | Brasile | ||
| Argentina | |||
| Resto del Sud America | |||
Domande chiave a cui si risponde nel rapporto
Quanto sarà grande il mercato della gestione delle operazioni di telecomunicazione nel 2026?
Il suo valore è di 96.74 miliardi di dollari e si prevede che raggiungerà i 151.67 miliardi di dollari entro il 2031.
Quale modello di distribuzione sta crescendo più rapidamente?
Le implementazioni basate su cloud si espandono a un CAGR del 9.89%, poiché gli operatori migrano i carichi di lavoro verso cloud pubblici e ibridi.
Perché le organizzazioni sanitarie investono in strumenti per le operazioni di telecomunicazione?
Il monitoraggio remoto dei pazienti e gli obblighi IoMT richiedono un tempo di attività del 99.999% e una gestione automatizzata delle sezioni, determinando un CAGR dell'11.13% nella spesa sanitaria.
Quale regione vedrà la crescita più elevata entro il 2031?
L'area Asia-Pacifico è in testa con un CAGR previsto del 10.44%, sostenuto da iniziative di automazione e da implementazioni autonome del 5G su larga scala.
In che modo i copiloti dell'intelligenza artificiale stanno cambiando le operazioni di rete?
I primi utilizzatori segnalano una riduzione del 40% nel tempo medio di riparazione, poiché i copiloti automatizzano la selezione degli allarmi e la correzione della configurazione.
Qual è il più grande ostacolo alla migrazione OSS/BSS cloud-native?
La carenza di integratori di sistemi qualificati allunga i tempi dei progetti e aumenta i costi, frenando lo slancio della migrazione a breve termine.


